Accueil > assurance vie >
Assurance vie : trou d’air en mai !
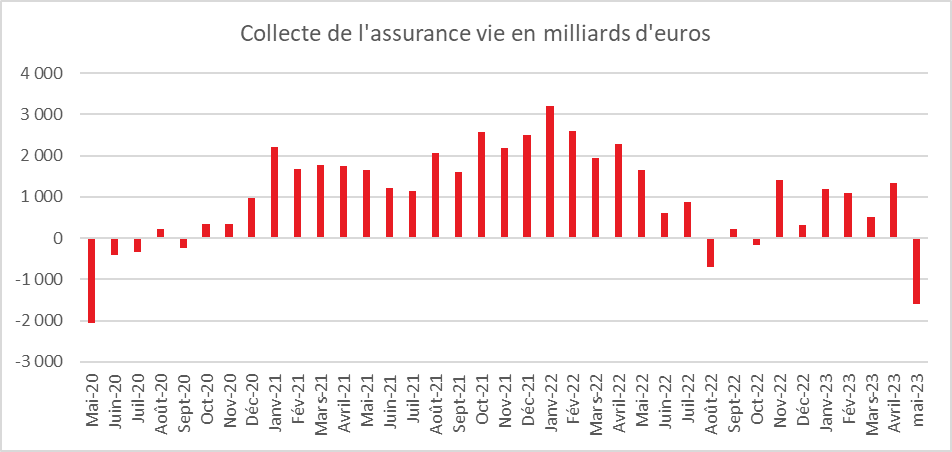
Au mois de mai, l’assurance vie a connu un trou d’air avec une décollecte de 1,6 milliard d’euros. La précédente décollecte était intervenue au mois d’octobre 2022 (-155 millions d’euros). Pour retrouver une décollecte aussi importante, il faut remonter en pleine crise covid, en mai 2020 (-2 milliards d’euros). Sur les cinq premiers mois de l’année, la collecte nette n’est plus que de 2,7 milliards d’euros loin de celle du Livret A (24,5 milliards d’euros). La collecte nette de 2023 de l’assurance vie est en net repli par rapport à celle de 2022 (11,7 milliards d’euros).
La collecte nette est toujours pénalisée par les sorties sur les fonds euros (-3,3 milliards d’euros en net). La collecte nette des unités de compte demeure, de son côté, positive (+1,7 milliard d’euros).
Avant le cru 2023, mai pour l’assurance vie était logiquement un mois tranquille à l’exception de la décollecte en 2020 lors de la crise sanitaire. Le montant moyen de la collecte nette de la décennie passée était de 0,8 milliard d’euros.
Une baisse des cotisations brutes
Les cotisations brutes du mois de mai 2023 (10,1 milliards d’euros) ont reculé de 13 % par rapport à leur niveau de 2022 (11,5 milliards d’euros). Au mois d’avril dernier, elles avaient atteint 13,8 milliards d’euros. La baisse a concerné les fonds euros comme les unités de compte. La part des unités de compte au sein des cotisations reste constante autour de 40 %.
Sur les cinq premiers mois de l’année, les cotisations brutes se sont élevées à 65,6 milliards d’euros en hausse d’1,1 milliard d’euros par rapport à 2022.
Des prestations toujours élevées
Les prestations se sont maintenues à un haut niveau au mois mai 2023, 11,7 milliards d’euros, contre 12,8 milliards d’euros en avril et 10,8 milliards d’euros en mai 2022.
Depuis le début de l’année, les prestations s’établissent à 62,9 milliards d’euros, en hausse de +10,1 milliards d’euros par rapport à la même période de 2022.
Un encours proche de 1900 milliards d’euros
L’encours atteint 1 883 milliards d’euros à fin mai, en hausse de +2,0 % sur un an grâce à la bonne tenue du marché « actions »
L’assurance vie victime de l’engouement pour l’épargne de précaution
Si les Français persistent à mettre de l’argent de côté, ils privilégient l’épargne de précaution comme en témoigne la série de records du Livret A. Ce produit dont l’encours est près de cinq fois inférieur à celui de l’assurance vie et qui est plafonné par titulaire à 22 950 euros réussit le tour de force d’avoir une collecte neuf fois supérieure. Au-delà du Livret A, l’ensemble des produits d’épargne réglementée profite de l’effet taux. Ces derniers sont, en effet, supérieurs, au rendement moyen des fonds euros ce qui conduit à la décollecte de ces derniers. Si les unités de compte avaient, jusqu’au mois d’avril, compensé les sorties sur les fonds euros, ce ne fut pas le cas en mai.
Preuve que les ménages réalisent des arbitrages au niveau de leur patrimoine, les prestations des contrats d’assurance vie sont toujours soutenues. Les annonces des assureurs concernant une revalorisation des taux de rendement pour 2023 (taux boostés par exemple) n’ont pas eu de réels effets sur la collecte. En période d’inflation, la préférence pour l’épargne liquide est de mise.
Des prochains mois en demi-teinte pour l’assurance vie
Le relèvement du taux du Livret A et du LDDS, le 1er août prochain, fort probable au vu des déclarations du ministre de l’Economie, devrait conduire à un nouveau rebond de la collecte pour ces produits. L’assurance vie devrait en pâtir. La fin d’année avec une décrue de l’inflation pourrait conduire les épargnants à revenir sur des produits de long terme.
Le Plan d’Epargne Retraite toujours en pleine croissance
Le Plan d’Epargne Retraite (PER) ne souffre pas, bien au contraire du trou d’air de l’assurance vie. Il continue de progresser avec, en mai, une collecte nette de 484 millions d’euros en hausse de 97 millions d’euros par rapport à mai 2022. Plus de 70 000 personnes ont ouvert un PER en mai portant le total à 4,8 millions. Sur les cinq premiers mois de l’année, ce sont près de 440 000 nouveaux assurés qui ont été comptabilisés pour ce produit.
Le Plan d’Epargne Retraite, avec son avantage fiscal à l’entrée, sa sortie en capital et la possibilité de s’en servir avant même l’âge de la retraite pour acquérir sa résidence principale en fait un concurrent de plus en plus marqué de l’assurance vie.
Cercle de l’Epargne – France Assureurs
Le PER plus fort que l’assurance vie
L’assurance vie battue par le Livret A
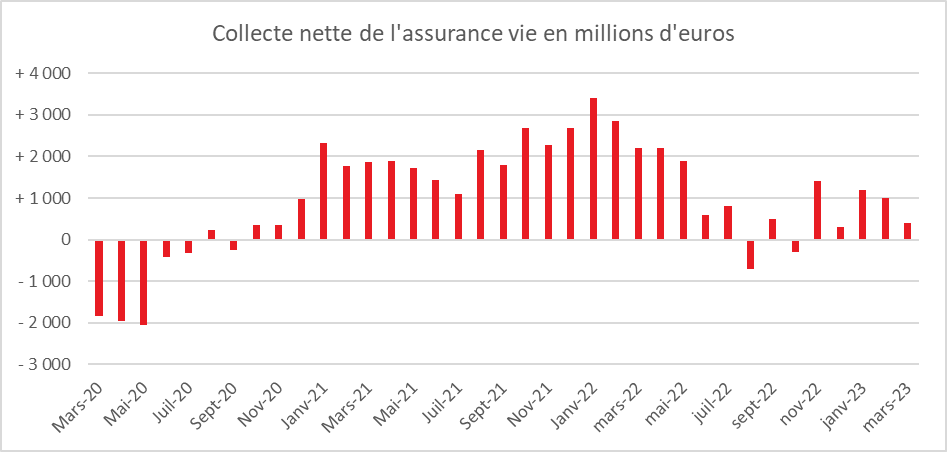
Au mois de mars, la collecte nette de l’assurance vue a été de 400 millions d’euros après 1 milliard d’euros en février et 1,2 milliard en janvier. En 2022, au mois de mars, la collecte nette avait atteint 2,2 milliards d’euros. Sur le premier trimestre 2023, la collecte nette s’est élevée à 2,6 milliards d’euros. L’assurance vie est ainsi nettement distancée par le Livret A qui, sur les trois premiers mois de l’année, a collecté près de 20 milliards d’euros nets.
En dix ans, l’assurance vie a enregistré deux décollectes en mars, en 2020, lors du premier mois de la crise sanitaire et en 2017. La collecte moyenne, toujours sur dix ans, est légèrement inférieure à 2 milliards d’euros. La collecte nette de l’année 2023 est donc en-deçà. La forte concurrence de l’épargne réglementée explique sans nul doute ce résultat en demi-teinte.
L’assurance vie pâtit toujours de l’effet « revalorisation du taux du Livret A », revalorisation intervenue le 1er février dernier. À 3 % net d’impôt, il est, en effet, supérieur aux taux de rendement de contrats d’assurance vie. L’assurance vie, présente l’avantage, à la différence du Livret A, de ne pas être plafonnée. Elle permet une diversification sur un très grand nombre de supports, unités de compte, permettant de résister mieux que le Livret A à l’inflation. Il n’en demeure pas moins que l’assurance vie est de plus en plus challengée par l’épargne réglementée. Pour contrer ce phénomène, la rémunération des fonds euros a été en hausse en 2022 et plusieurs assureurs ont annoncé des taux bonifiés pour 2023 afin d’attirer les assurés.
La collecte nette est toujours portée par les unités de compte. Ces derniers ont contribué, en mars, à celle-ci à hauteur de 3,1 milliards d’euros quand les fonds euros ont enregistré une nouvelle décollecte de 2,7 milliards d’euros. La bonne tenue des marchés incite les assurés à opter pour ce type de supports.
La collecte brute reste dynamique toujours grâce aux unités de compte
La collecte brute pour le mois de mars s’est élevée à 14,4 milliards d’euros. Cette collecte est portée par les unités de compte qui enregistrent une croissance de 10 % par rapport à février. La collecte des fonds euros est en hausse de son côté de 4 %. Sur l’ensemble du premier trimestre, la collecte brute a atteint 41,6 milliards d’euros.
La part des unités de compte dans la collecte brute demeure stable. Au mois de mars, elle était de 41 % et, pour le premier trimestre, de 40 % soit le taux moyen de 2022.
Des prestations au plus haut
Les prestations ont atteint un niveau record au mois de mars 2024 à 14,0 milliards d’euros, contre 11,9 milliards d’euros en février 2023 et 11,6 milliards d’euros en mars 2022. Cette forte progression des prestations s’explique par l’augmentation du nombre de décès en France donnant lieu à des liquidations pour succession ainsi que par des rachats de la part des ménages en vue d’une réallocation de leur épargne. Les conditions d’apports en matière d’emprunts immobiliers dont le coût est en hausse, contraignent les acheteurs de logement de puiser plus abondamment dans leur épargne et notamment dans leur contrat d’assurance vie. Par ailleurs, certains assurés sont tentés de replacer une partie des sommes de leurs fonds euros sur des livrets réglementés non saturés.
Sur le premier trimestre, les prestations sont ainsi en hausse de +6,3 milliards d’euros par rapport à la même période de l’année dernière, à 38,9 milliards d’euros. Les rachats représentent 59 % des prestations contre 57 % au cours du premier trimestre 2022.
Un encours proche de 1 900 milliards d’euros
L’encours de l’assurance atteint 1 884 milliards d’euros à fin mars, en hausse de +1,5 % sur un an, hausse en lien avec la bonne tenue des marchés financiers.
Le Plan d’Épargne Retraite toujours en phase d’ascension
Si l’assurance vie est en mode poussif, le Plan d’Épargne Retraite (PER) poursuit sa croissance. À la du mois de mars, 4 millions de personnes disposent d’un PER assurantiel pour un encours de 51,4 milliards d’euros. La proportion d’unités de compte atteint 46 %. Au mois de mars, la collecte nette a été de 463 millions d’euros, soit plus que celle de l’assurance vie. Elle est en hausse de 12 % par rapport à mars 2022.
CDE – France Assureurs
L’assurance vie challengée en février
La collecte nette sauvée par les unités de compte
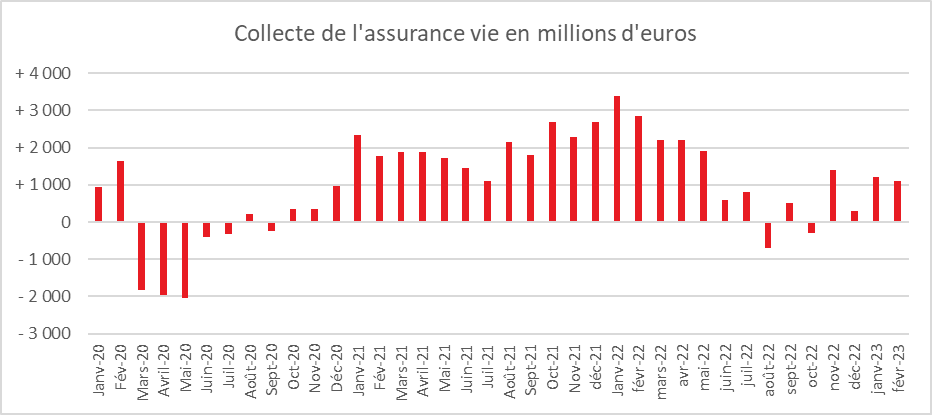
En février 2023, l’assurance vie a dégagé une collecte nette de 1,1 milliard d’euros, après 1,2 milliard d’euros en janvier, bien plus faible que celle du Livret A (+6,27 milliards d’euros). Traditionnellement, le mois de février est pourtant un bon cru pour l’assurance vie, avec aucune décollecte lors de ces dix dernières années. La collecte moyenne, lors de ces dix dernières années était de +2,1 milliards d’euros.
L’assurance vie est de plus en plus concurrencée par les livrets d’épargne réglementée ainsi que par les contrats à terme qui proposent, sans risque de capital, des rendements équivalents voire supérieurs (2 % en moyenne pour les fonds euros de l’assurance vie en 2022 contre 3 % depuis le 1er février 2023 pour le Livret A) . Les unités de compte, dans un contexte boursier plutôt favorable même s’il est volatil, demeurent le vecteur de croissance de l’assurance vie. La collecte nette en fonds euros demeure, en effet, négative (-1,7 milliards d’euros) quand elle positive pour les unités de compte (+2,8 milliards d’euros).
En février, les cotisations en assurance vie se sont élevées à 13,0 milliards d’euros avec une proportion de 40 % pour les unités de compte. Cette collecte brute est élevée d’autant plus que le Livret A et le LDDS ont bénéficié en février de l’effet « relèvement de leur taux » en cumulant 8,17 milliards d’euros de collecte. Les prestations sont en hausse, de leur côté, à 11,9 milliards d’euros en février. Les prestations sont portées depuis plusieurs années par l’augmentation des décès qui s’accompagne de versements au profit des bénéficiaires désignés ou des héritiers.
Le Plan d’Epargne Retraite assurantiel en mode conquête
Lancé le 1er octobre 2019, le Plan d’Epargne Retraite conquiert, chaque mois, de nouveaux adeptes avec en février 71 600 nouveaux assurés. Les cotisations en février ont atteint 544 millions d’euros, en hausse de +14 % par rapport au même mois de 2022. La collecte nette s’est élevé à +410 millions d’euros, en hausse de +4 % par rapport à février 2022.
Les transferts d’anciens contrats d’épargne retraite vers un PER ont représenté sur le mois 22 900 assurés pour un montant de 563 millions d’euros.
Fin février, 4 millions de personnes avaient souscrit à un PER assurantiel. L’encours de ce produit a atteint de son côté 51,2 milliards d’euros constitué à hauteur de 46 % d’unités de compte.
L’assurance vie de plus en plus challengée
Avec la hausse des taux, de plus en plus d’établissements financiers proposent dans le cadre de leurs « superlivrets » ou de leurs contrats à terme des rendements de plus en plus attractifs concurrençant ceux des fonds euros de l’assurance vie. Cette dernière devrait donc continuer à enregistrer, dans les prochains mois, des petites collectes qui resteront portées par les unités de compte. Les fonds euros ne retrouveront quelques attraits q’avec la décrue attendue de l’inflation et donc des rendements de l’épargne réglementée. L’assurance vie n’en demeure pas moins le premier placement des ménages avec un encours de 1874 milliards d’euros. Elle bénéficie toujours d’un régime incitatif en particulier pour les contrats ouverts depuis plus de huit ans. Ce produit permet en outre de combiner garantie en capital avec les fonds euros et valeurs de marché avec les unités de compte.
Assurance vie – résultats du mois de janvier 2023 : à l’heure des grands arbitrages
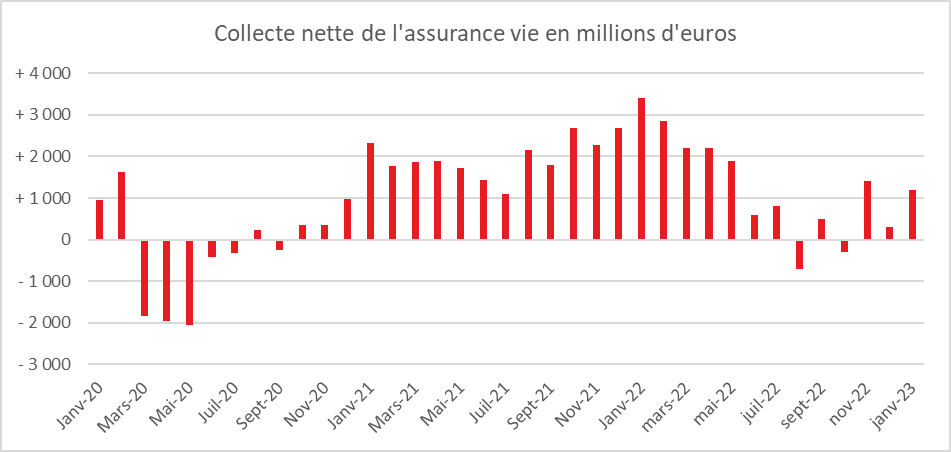
En janvier 2023, l’assurance vie a dégagé une collecte nette de 1,2 milliard d’euros bien plus faible que celle du Livret A (+9,27 milliards d’euros). La collecte du premier placement des ménages a été tiré comme les mois précédents par les unités de compte. Leur collecte nette a été positive de 3,6 milliards d’euros quand celle des fonds a été en décollecte de 2,4 milliards d’euros. La collecte en unités de compte se maintient, en effet à un niveau élevé, 39 % en janvier.
Un mois de janvier paradoxal : des versements et des rachats massifs
La collecte nette du mois de janvier 2023 est faible par rapport à la moyenne de ces dix dernières années (plus de 2 milliards d’euros). Ce résultat décevant est d’autant plus étonnant que la collecte brute a été exceptionnelle. Les ménages ont tout à fois effectué des versements importants tout et réalisé des retraits élevés. Le montant de la collecte brute a atteint 14,1 milliards d’euros et les rachats 12,9 milliards d’euros. De tels montants signifient la réalisation d’arbitrages. Importants dont les fonds euros ont fait les frais.
L’annonce des résultats des rendements des fonds euros n’a pas créé un engouement pour ces derniers. L’assurance vie a certainement pâti de l’annonce du relèvement du taux du Livret A. Les ménages sont également en train d’alléger leurs liquidités non rémunérées (comptes courants) afin de se protéger de l’inflation L’augmentation des taux d’intérêt et le durcissement des conditions d’octroi des prêts conduisent les ménages réalisant un achat immobilier à puiser dans leur contrat d’assurance vie. Les ménages optent également pour le Plan d’Epargne Retraite, placement à long terme qi bénéficie d’un avantage fiscal à l’entrée.
Le PER au-dessus de la barre des 50 milliards d’euros d’encours
Dans un contexte propice, toute annonce de réforme des retraites contribuant à la progression des produits d’épargne retraite, le PER assurantiel poursuit sa montée en puissance. Selon France assureurs, son encours a dépassé, au mois de janvier, 50 milliards d’euros. Les unités de compte représente 45 % de l’encours soit deux fois leur poids pour l’assurance vie. 3,9 millions de personnes disposent désormais d’un PER assurantiel.
Le nombre de nouveaux plans a été de 75 400 dont 22 900 dans le cadre de transferts d’anciens contrats d’épargne (30 %). Les transferts ont porté sur 326 millions, soit près de 40 % de la collecte du mois de janvier. La collecte nette globales s’est élevée à + 668 millions d’euros, en hausse de + 194 millions d’euros par rapport à l’année dernière (+ 41 %).
Assurance vie, rebond en novembre
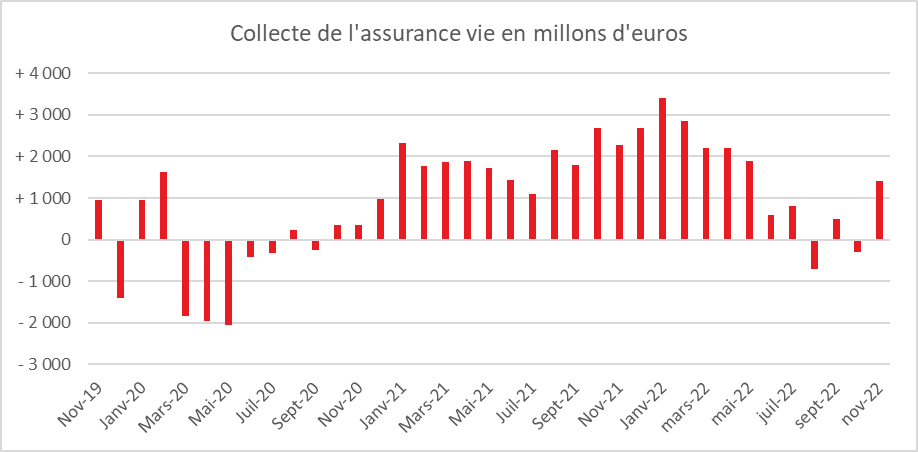
Au mois de novembre 2022, selon France Assureurs, l’assurance vie a enregistré un rebond après la décollecte du mois d’octobre. La collecte nette de 1,4 milliard d’euros reste néanmoins inférieure à celle du mois de novembre 2021 (2,2 milliards d’euros).
Le mois de novembre est un mois moyen pour l’assurance vie. Sur ces dix dernières années, la collecte nette moyenne avoisine un milliard d’euros, trois décollectes ayant été constatées. Novembre est un mois creux pour l’épargne, sans aspérité particulière.
La collecte nette est portée, en novembre, par les unités de compte, +1,7 milliard d’euros quand les fonds euros sont en décollecte de 300 millions d’euros. Sur 11 mois, la collecte nette est de 13,7 milliards d’euros en recul de 6,2 milliards d’euros par rapport à la même période de 2021.
En 2022, les cotisations se sont élevées à 12,4 milliards d’euros au mois de novembre, soit un niveau équivalent à celui de 2021. .Depuis le début de l’année, elles s’établissent à 131,6 milliards d’euros, soit −3 milliards d’euros par rapport à la même période en 2021. Les unités de compte représentent 39 % de la collecte depuis le début de l’année. Leur poids est stable malgré la chute des cours boursiers enregistrée au cours de l’année 2022. Les prestations ont été de 10,9 milliards d’euros sur le mois de novembre. Sur onze mois, elle se sont élevées à 117,9 milliards d’euros depuis le début de l’année, en hausse de +3,2 milliards d’euros par rapport à la même période en 2021. À fin novembre, l’encours était de 1 856 milliards d’euros.
L’assurance vie, toujours entre deux eaux
Le retour d’une collecte positive conforte la position de l’assurance vie comme premier placement des ménages. Les ménages arbitrent toujours en faveur des unités de compte dans un contexte boursier moins favorable qu’en 2021. Les rendements des fonds euros, nets d’impôt, sont proches du niveau du taux du Livret A (1,37 % sur l’année 2022). En prenant en compte l’inflation, le rendement réel des fonds euros est en territoire négatif (plus de 3 points en moyenne). Cette situation sans précédent dans l’assurance vie explique tout à la fois le recul de la collecte par rapport aux années d’avant Covid et la montée en puissance des unités de compte, montée en puissance incitée, par ailleurs, par les assureurs.
Les annonces des rendements pour 2022, en hausse par rapport à 2021, devraient contribuer à un léger regain de la collecte. Les ménages pourraient être enclins à réorienter une partie de leurs abondantes liquidités sur des placements longs dont l’assurance vie. Cette réallocation sera d’autant plus facile si, au cours de l’année 2023, l’environnement économique se stabilise. 2022 aura été marquée par une préférence remarquée en faveur de l’épargne de précaution en raison des menaces sur le pouvoir d’achat. Le taux d’épargne est attendu en baisse légère dans les prochains mois mais sans pour autant pénaliser les produits de long terme.
L’assurance vie, du surplace, en octobre
L’assurance vie entre deux eaux
En octobre, la collecte nette en assurance vie est négative, selon France Assureurs, de 300 millions d’euros, faisant suite à la collecte positive de 500 millions du mois de septembre. Depuis le mois de juin, le premier placement des ménages fait du surplace alternant entre collectes positives et négatives. Les assurés ne manifestent pas une défiance à l’égard du placement mais optent pour un attentisme. Le taux d’épargne étant en hausse ces derniers mois, la décollecte n’est pas imputable directement à l’inflation ou à la baisse du pouvoir d’achat. La faiblesse du rendement des fonds euros qui est désormais inférieur, en moyenne, à celui du Livret A et la volatilité des marchés boursiers dissuadent les ménages d’effectuer des versements sur leurs contrats. Par ailleurs, en période d’inflation, les livrets d’épargne de précaution sont traditionnellement privilégiés.
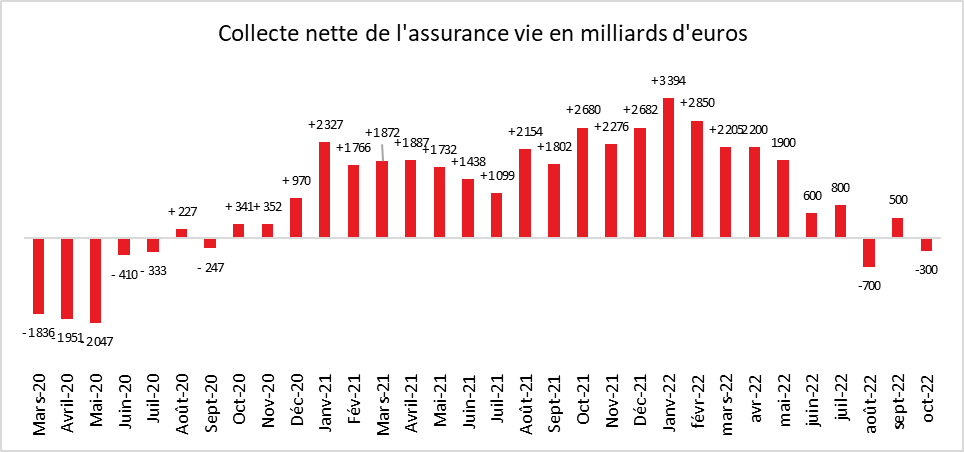
Lors de ces dix dernières années, le mois d’octobre n’avait jamais connu de décollecte, même en 2012, lors de l’annus horribilis de l’assurance vie et en 2020, avec la crise sanitaire, où des petites collectes positives avaient été enregistrées. 2022 marque donc une rupture. Le résultat négatif du mois d’octobre est avant tout imputable à la contraction des cotisations. Elles se sont élevé à 11,5 milliards d’euros en baisse de 1,5 milliard d’euros par rapport à octobre 2021. Depuis le début de l’année, elles atteignent 119,3 milliards d’euros, en recul de 2,5 % par rapport à la même période en 2021. La part des cotisations en unités de compte demeure à 39 % depuis le début de l’année.
En octobre, les prestations ont été en légère augmentation à 11,8 milliards d’euros (+1,3 milliard d’euros par rapport à octobre 2021). Depuis le début de l’année, elles s’établissent à 107,0 milliards d’euros, en hausse de 2,4 milliards d’euros. Cette progression concerne uniquement les supports euros (+2,8 milliards d’euros).
Depuis le début de l’année, la collecte a été +12,3 milliards d’euros, inférieure de 5,4 milliards d’euros par rapport à la même période de 2021. Les fonds euros sont en décollecte de 17,1 milliards d’euros quand les unités de compte enregistrent une collecte nette positive de 29,4 milliards d’euros. Les ménages diminuent à la marge leur exposition au fonds euros, ces derniers demeurant de loin le premier support de l’assurance vie (78 %) au niveau de l’encours qui était de 1 827 milliards d’euros à fin octobre.
L’assurance vie devrait poursuivre son surplace jusqu’à la fin de l’année en raison des incertitudes économique et dans l’attente des communications des rendements sur les fonds euros qui devraient intervenir entre la fin décembre et la fin janvier. Une hausse des taux de rendement est attendue grâce à une mobilisation des réserves des assureurs. Le taux moyen des fonds euros devrait se situer autour de 1,8 % – 2 %. En prenant en compte l’inflation, il sera en territoire négatif mais devrait être proche de celui du Livret A.
Le PER, un produit d’épargne automnal
En octobre, les cotisations sur un PER assurantiel ont atteint 762 millions d’euros. Le produit continue sa montée en puissance avec une hausse de ses cotisation de 55 % en un an. Il bénéficie des transferts en provenance des anciens produits d’épargne retraite. Depuis le début de l’année, les cotisations sur le PER individuels s’élèvent à 5,7 milliards d’euros, en hausse de +38 % par rapport à 2021 sur la même période.
Sur le mois d’octobre, 65 400 nouveaux assurés ont souscrit un PER auprès d’une entreprise d’assurance et 12 700 assurés ont également transféré d’anciens contrats vers un PER.
La collecte nette des PER s’est élevé à +628 millions d’euros en octobre et à +4,5 milliards d’euros depuis le début de l’année. À la fin du mois d’octobre, 3,6 millions d’assurés détenaient un PER pour un encours de 44,4 milliards d’euros.
Le PER qui bénéficie d’un avantage fiscal important est un produit d’épargne d’automne, les ménages effectuant des versements en fin d’année afin de pouvoir bénéficier d’un allégement fiscal en 2023. Le débat sur les retraites qui est par nature anxiogène favorise également la collecte. Une large majorité de Français craint une forte baisse du pouvoir d’achat au moment du passage à la retraite. Selon le sondage du Cercle de l’Épargne (avril 2022), 72 % estiment que leurs pensions seront insuffisantes pour vivre correctement à la retraite.
Petite rentrée pour l’assurance vie en septembre 2022
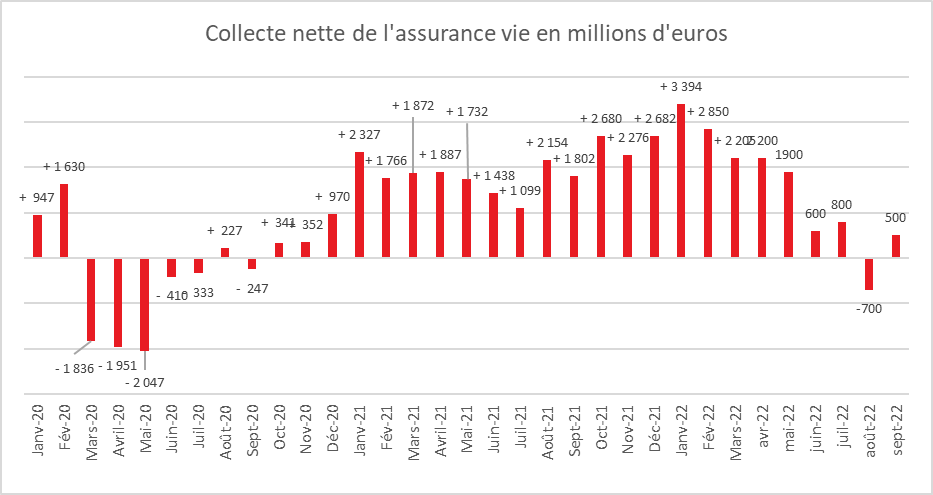
Après la décollecte du mois d’août de de 700 millions d’euros, l’assurance vie a, selon France Assureurs, enregistré une collecte positive en septembre de + 500 millions d’euros. Cette dernière est néanmoins en net recul par rapport à celle de 2021, +1,8 milliard d’euros. La collecte nette du mois de septembre repose sur les unités de compte, les fonds euros étant en décollecte.
Depuis le début de l’année, la collecte reste positive à +12,6 milliards d’euros mais elle est inférieure de 2,5 milliards d’euros à celle de 2021.
Après la décollecte du mois d’août de de 700 millions d’euros, l’assurance vie a, selon France Assureurs, enregistré une collecte positive en septembre de + 500 millions d’euros. Cette dernière est néanmoins en net recul par rapport à celle de 2021, +1,8 milliard d’euros. La collecte nette du mois de septembre repose sur les unités de compte, les fonds euros étant en décollecte.
Depuis le début de l’année, la collecte reste positive à +12,6 milliards d’euros mais elle est inférieure de 2,5 milliards d’euros à celle de 2021.
Une collecte brute toujours poussive
La collecte brute a été faible en août 2020 à 10,8 milliards d’euros en retrait de 0,5 milliard d’euros par rapport au résultat de l’année dernière. Sur les neuf premiers mois de l’année, la collecte a été de 107,8 milliards d’euros en retraite de 1,5 milliard d’euros par rapport à celle de la même période de 2021. Les unités de compte représentent 39 % de la collecte brute depuis le début de l’année.
Des prestations en hausse
Les prestations se sont élevées à 10,3 milliards d’euros au mois de septembre, soit un milliard d’euros de plus qu’en août et 600 millions de plus qu’en septembre 2021. Depuis le début de l’année, elles atteignent 95,2 milliards d’euros, en hausse de +1,0 milliard d’euros par rapport à celles de la même période de 2021.
L’encours de l’assurance chahuté par les marchés
L’encours de l’assurance vie s’élevait à 1808 milliards d’euros à la fin du mois de septembre, contre 1847 milliards d’euros un an auparavant. La baisse des cours actions explique le recul de l’encours.
Une assurance vie concurrencée par l’épargne réglementée
Le mois de septembre réussit moyennement à l’assurance vie, trois décollectes en 10 ans, (2020, 2016, 2012). La rentrée, avec ses dépenses contraintes (rentrées scolaires, impôts locaux, etc.) ne profite pas au premier placement en volume des ménages. Si en 2022, la collecte est positive, elle reste modeste. L’assurance vie est concurrencée par les produits de l’épargne réglementée, le Livret A et le LDDS offrent un rendement de 2 % supérieur à celui des fonds euros. Avec une inflation à 6 %, le rendement réel des fonds euros sera, en 2022, négatif en moyenne de plus de 4 points ce qui conduit les assurés soit à l’abstention, soit à des arbitrages en faveur des unités de compte.
Un contexte peu porteur pour les engagements de long terme
La résurgence de l’inflation, le climat anxiogène provoqué par la guerre en Ukraine et les menaces de pénuries d’énergie n’incitent pas les ménages à s’engager sur le long terme. Les ménages privilégient l’épargne de précaution comme le Livret A voire maintiennent d’importantes liquidités sur leurs comptes courants.
Coup de froid en juin pour l’assurance vie
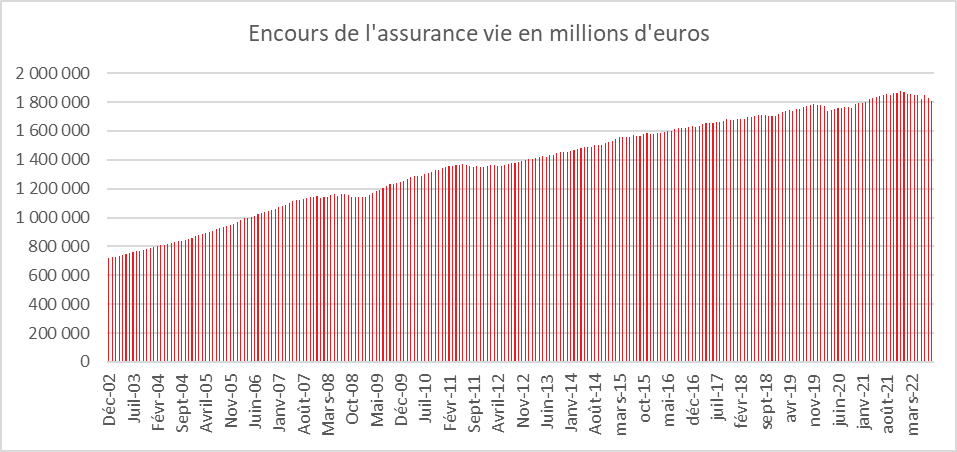
En juin, la collecte nette de l’assurance vie progresse de +0,6 milliard d’euros, contre 1,9 milliard d’euros au mois de mai et 2,2 milliards d’euros en avril. La collecte du mois de juin est la plus faible enregistrée depuis le mois de décembre 2020. L’année dernière, en juin 2021, la collecte nette avait atteint 1,7 milliard d’euros. Elle a été de +3,2 milliards d’euros en unités de compte (UC) et à de −2,6 milliards d’euros en fonds euros. L’encours des contrats d’assurance vie s’établit à 1 821 milliards d’euros à fin juin.
Juin est, pour l’assurance vie, un mois moyen. Lors de ces dix dernières années, trois décollectes ont été enregistrées, en 2012, 2013 et 2020. Hors décollecte, la collecte nette moyenne se situe autour de 1,7 milliard d’euros.
Une rupture en juin 2022
Le mois de juin 2022 marque donc une réelle rupture, sachant que depuis août 2021, la collecte nette moyenne était supérieure à 2 milliards d’euros. La dégradation du contexte économique a amené les ménages à privilégier l’épargne de précaution et notamment le Livret A dont le taux a été et sera réévalué. Le rendement des fonds euros est en valeur réelle négatif. En prenant en compte les prélèvements obligatoires, il est inférieur à celui du Livret A et du LDDS. Cette situation sans précédent explique, sans nul doute, la décollecte enregistrée sur les fonds euros. Malgré la baisse des cours des actions, la collecte demeure positive pour les unités de compte. Les épargnants continuent à placer leur épargne en partie sur les marchés financiers et à accepter une prise de risque accrue.
Au mois de juin 2022, les cotisations en assurance vie se sont élevées à 11,9 milliards d’euros, en baisse de −1,4 milliard d’euros par rapport à juin 2021. Elles diminuent de −1,0 milliard d’euros sur les supports en euros, à 6,9 milliards d’euros, et de −0,4 milliard d’euros en unités de compte (UC), à 5,0 milliards d’euros. La part des cotisations en unités de compte reste néanmoins élevé à 42 % en juin. Les prestations sont également en baisse sur le mois par rapport à l’année dernière, à 11,3 milliards d’euros (−0,7 milliard d’euros par rapport à juin 2021).
Malgré tout un bon premier semestre 2022
Sur les six premiers mois de l’année 2022, les cotisations en assurance vie ont 76,4 milliards d’euros (+0,7 milliard d’euros par rapport au 1er semestre 2021. La part des cotisations en UC s’établit à 41 % sur le 1er semestre, à comparer à 39 % pour l’ensemble de l’année 2021. Le montant global des prestations a été de 64,3 milliards d’euros ont été versés (−1,1 milliard d’euros par rapport au 1er semestre 2021).
Pour le premier semestre, la collecte nette s’établit à +12,1 milliards d’euros, supérieure de +1,8 milliard d’euros à celle des 6 premiers mois de l’année 2021. Elle a été de +20,9 milliards d’euros pour les UC et de −8,8 milliards d’euros pour les fonds euros.
L’assurance vie surfe entre inflation et baisse des actions
L’assurance vie surfe entre inflation et baisse des cours boursiers
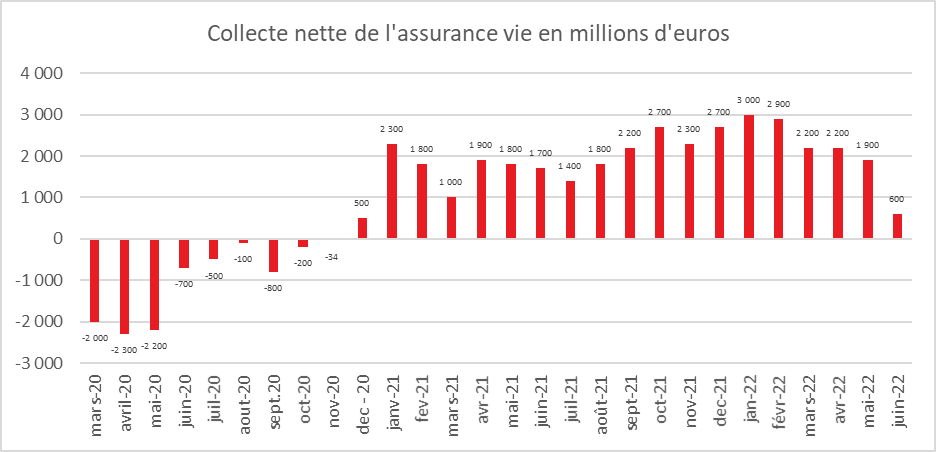
L’assurance vie, premier placement financier des ménages a, depuis la fin de l’année 2020, repris son rythme de croisière avec des collectes nettes, en moyenne, de deux milliards d’euros. Il n’y a pas de rattrapage par rapport à la décollecte enregistrée en 2020 et de réallocation de l’épargne covid liquide. Il y a un retour à la normale portée par une belle collecte brute qui s’accompagne, par ailleurs, d’un niveau élevé de rachats (prestations).
Les assurés acceptent le jeu des unités de compte dont le poids au sein de la collecte avoisine les 40 % et cela malgré la baisse des cours boursiers. Le CAC 40 a ainsi chut de plus de 10 % depuis le début de l’année. Les fonds euros sont, de leur côté, en pénitence. Sur les quatre premiers mois de l’année, la collecte nette diminue en fonds euros qui subissent de plein fouet les affres de l’inflation. Le rendement réel des fonds euros est en territoire négatif (-4 points sur une base annuelle). Les fonds euros pourraient être deux fois moins rémunérés que le Livret A quand le taux de celui-ci sera relevé le 1er août prochain, ce qui constituera une première.
Une collecte nette positive
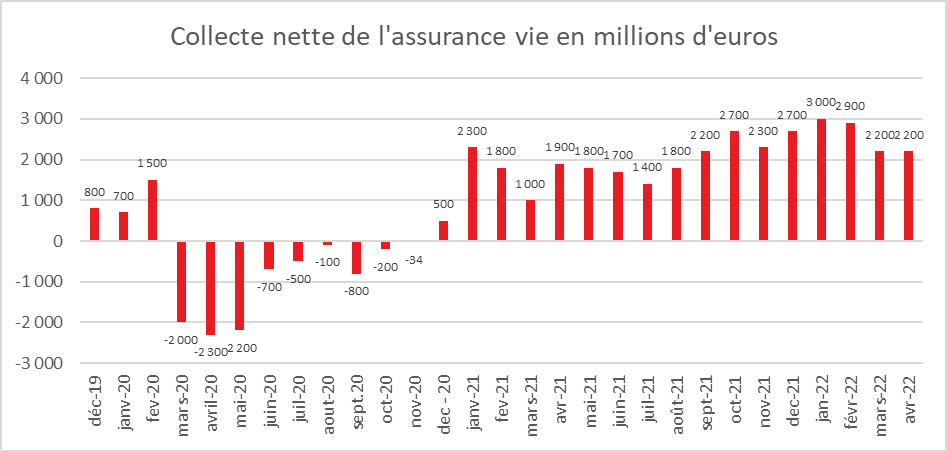
Au mois d’avril, selon France Assureurs, la collecte nette de l’assurance s’est élevé à à +2,2 milliards d’euros, soit le même montant qu’au mois de mars 2022 et +0,3 milliard d’euros par rapport à avril 2021. Cette collecte nette est la 17e positive consécutive depuis le mois de décembre 2020. .Depuis le début de l’année, la collecte nette s’établit à 10,5 milliards d’euros, supérieure de +2,7 milliards d’euros à celle du premier quadrimestre de l’année 2021. Depuis le début de l’année la collecte nette en unités de compte (UC) a atteint +13,9 milliards d’euros ce qui signifie qu’il y a une décollecte nette en fonds euros.
Des cotisations brutes en légère baisse
En avril 2022, cotisations brutes en assurance vie se sont élevées à 12,5 milliards d’euros, en baisse par rapport à celles du mois de mars (14,3 milliards d’euros) et par rapport à celles du mois d’avril 2021 (12,7 milliards d’euros). En avril 2022, elles diminuent sur la partie en euros, de −0,5 milliard d’euros à 7,7 milliards d’euros, et restent stables en unités de compte, à 4,9 milliards d’euros. Les unités de compte ont représenté 39 % de la collecte brute. Depuis le début de l’année, les cotisations en assurance vie s’élèvent à 53,7 milliards d’euros,
Les prestations se sont élevées à 10,3 milliards d’euros en avril en baisse par rapport à mars 2022 (12,1 milliards d’euros). Elles sont aussi en baisse de −0,8 milliard d’euros par rapport à avril 2021. Sur les quatre premiers mois de l’année, 43,2 milliards d’euros ont été versés depuis le début de l’année, en baisse de −0,6 milliard d’euros.
L’encours des contrats d’assurance vie atteint 1 847 milliards d’euros à fin avril, en croissance de +1,1 % sur un an.
Avec la résurgence de l’inflation et un marché « actions » volatil, l’assurance vie est confrontée à un contexte moins porteur qui pourrait amener à une diminution de la collecte dans les prochains mois. Cette tendance pourrait être contrariée par l’effet d’encaisse en vertu duquel les ménages souhaitent conserver constante la valeur réelle de leur épargne.
L’assurance vie assure en mars
Livret A et assurance vie, même combat !
Lors de ce premier trimestre, les ménages ont été en mode « épargne ». La vague omicron et le conflit ukrainien ne les ont pas incités à ralentir leur effort d’épargne et à puiser dans celle constituée depuis le mois de mars 2020. L’inflation ne conduit pas pour le moment les ménages à réduire leur effort pour compenser l’érosion de leur pouvoir d’achat. Celle-ci peut avoir, par effet d’encaisse, également appelé effet Pigou, peut au contraire les amener à renforcer leur épargne afin de maintenir la valeur de leur capital. Ils peuvent par ailleurs épargner afin de disposer d’une cagnotte pour faire face à des dépenses dont le coût augmentera du fait de l’inflation dans les prochains mois.
Plus de 20 milliards d’euros pour le Livret A et l’assurance vie au premier trimestre
Pour le premier trimestre de l’année 2022, la collecte du Livret A a atteint 12,2 milliards d’euros et celle de l’assurance vie, 8,4 milliards d’euros. Pour cette dernière, ce résultat est le meilleure enregistré depuis 2011.
Les encours des contrats d’assurance vie atteignent 1 857 milliards d’euros à fin mars, en croissance de +2 % sur un an.
Une collecte du mois de mais somme toute classique pour l’assurance vie
Pour le mois de mars, la collecte nette a été de 2,2 milliards d’euros. Elle a été portée par un montant élevé de cotisations brutes, 14,3 milliards d’euros , contre 13,2 milliards d’euros en février 2022 comme en mars 2021). Cette collecte brute a augmenté en euros et en unités de compte. La proportion des unités de compte dans la collecte brute s’est élevé à 39 %, soit le taux moyen de l’année 2021. Le contexte boursier plus incertain n’a pas dissuadé les assurés de souscrire des unités de compte. Les prestations ont été en légère hausse en mars à 12,1 milliards d’euros en mars 2022.
Le mois de mars est un mois globalement positif pour l’assurance vie. Deux décollectes en dix ans ont été enregistrées, en 2012 et en 2020. Ces deux années atypiques (crise des dettes publiques et crise sanitaire) pour le premier placement des ménages constituent des exceptions. La collecte moyenne tourne autour de 1,8 milliard d’euros en mars. Le cru du mois de mars 2022 est correct, en baisse néanmoins par rapport à ceux des mois de janvier et février.
Les ménages ont privilégié l’épargne en ce début d’année en jouant sur tous les tableaux, produits de court terme et de long terme. La survenue de la guerre en Ukraine devrait conduire, pour les prochains mois, les ménages à l’attentisme et à la prudence. La composante épargne de précaution devrait bénéficier du contexte géopolitique anxiogène. La baisse du nombre de transactions immobilières devrait, de son côté, favoriser l’assurance vie.
Résultats de l’assurance vie en février 2022 : cap maintenu !
L’assurance vie maintient le cap
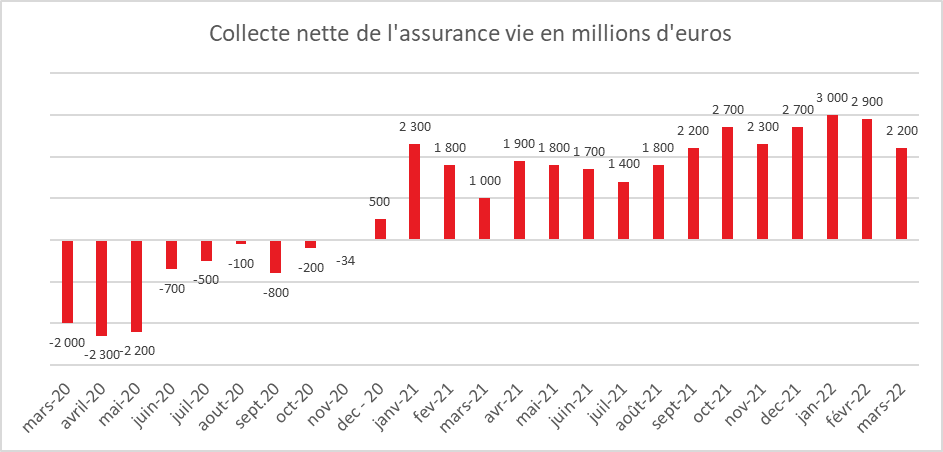
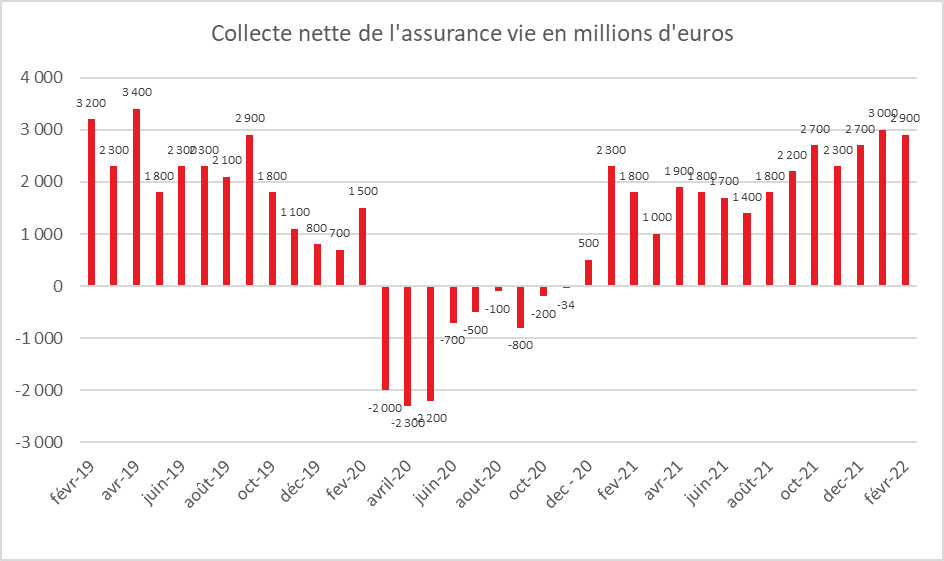
Au mois de février, l’assurance vie fait aussi bien qu’en janvier avec une collecte nette, selon France Assureurs, de 2,9 milliards d’euros (3 milliards en janvier). Sur deux mois, elle atteint près de 6 milliards d’euros, ce qui est inférieur au Livret A dont la collecte a dépassé 9 milliards d’euros.
Le mois de février est, en règle générale, favorable à l’assurance vie, aucune décollecte n’ayant été enregistrée ces dix dernières années. Le montant moyen de la collecte s’est élevé, de 2012 à 2021, à 1,8 milliard d’euros. Il se situe dans le prolongement du mois de janvier.
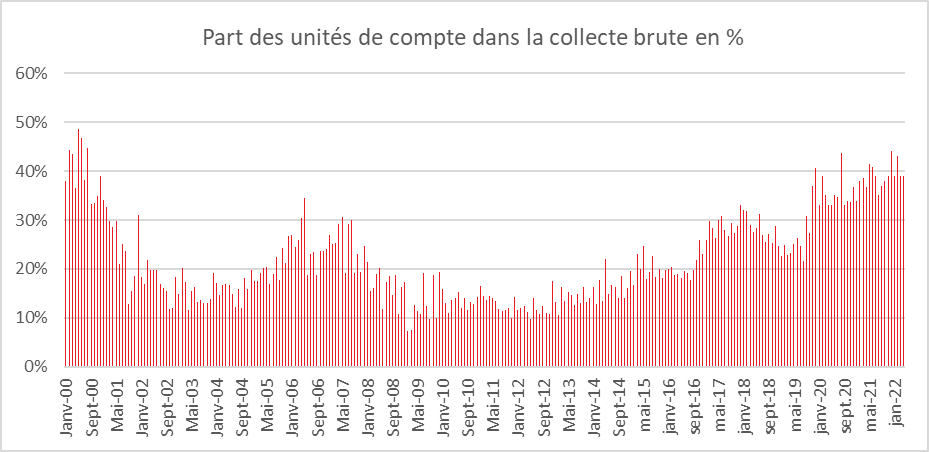
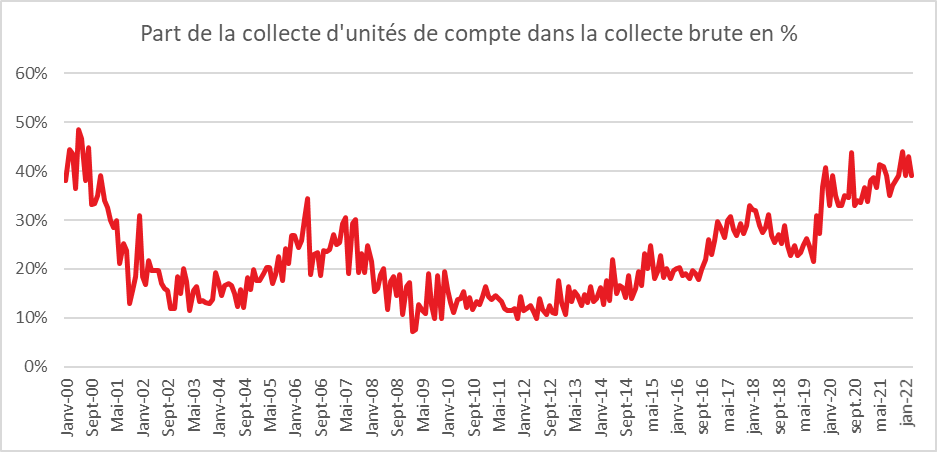
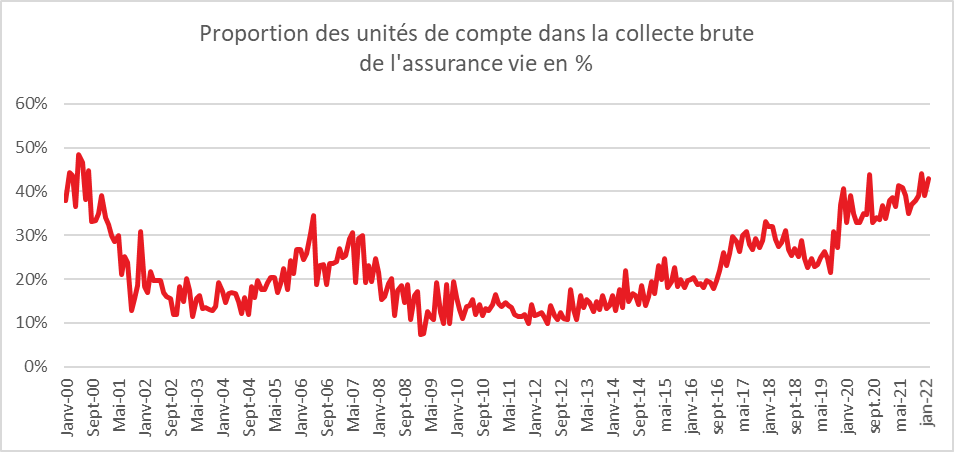
En février 2022, les cotisations en assurance vie se sont élevées à 13,2 milliards d’euros, en hausse de +1,3 milliard d’euros par rapport à février 2021. Elles sont en légère baisse par rapport à janvier, 13,8 milliards d’euros. La part des unités de compte continue à augmenter malgré la volatilité accrue des marchés financiers. Elle a atteint 43 % des cotisations brutes en février, contre 39 % en janvier. La proportion des unités de compte est au plus haut depuis le début du siècle.
Les prestations se sont élevées en février à 10,3 milliards d’euros, contre 10,8 milliards d’euros en janvier.
Les encours des contrats d’assurance vie représentent 1 858 milliards d’euros à fin février, en croissance de +3,1 % sur un an.
L’assurance vie maintient donc le cap en enchaînant sa 15e collecte nette positive dans un contexte qui reste favorable à l’épargne. En février, avant la survenue de la crise ukrainienne, les ménages ont poursuivi la réallocation d’une partie de leur épargne liquide avec une exposition plus importante aux risques en optant pour une part croissante d’unités de compte. Cette augmentation de la souscription des unités de compte s’explique notamment par la baisse de rendement des fonds euros. Par ailleurs, pour obtenir un rendement plus élevé au niveau de ces fonds, les ménages sont incités à accepter d’affecter une partie de leurs versements sur les unités de compte.
Le conflit ukrainien devrait renforcer la propension des ménages à l’épargne. Ces derniers tenteront de se préserver de l’inflation en mettant plus d’argent de côté. Ce comportement habituel en période de crise et qui avait été constaté lors des précédents chocs pétroliers devrait conforter l’épargne de précaution (livrets réglementés). L’assurance vie pourrait être marginalement affectée. Même si les cours « actions » sont plus volatils en 2022 qu’en 2021, malgré le contexte géopolitique compliqué, ils n’ont pas connu de fortes baisses. L’ajustement est resté mesuré et ne devrait pas avoir, en l’état trop de conséquences sur la collecte d’unités de compte.
L’assurance vie, une santé retrouvée
Avec une collecte nette de 3 milliards d’euros, l’assurance vie commence l’année 2022 en beauté en enchainant son 14e résultat consécutif positif. La vague Omicron n’a pas dissuadé les ménages de placer une partie de leurs liquidités sur l’assurance vie qui conforte ainsi sa première place au sein des produits financiers. Les encours des contrats d’assurance vie atteignent 1 871 milliards d’euros à fin janvier, en croissance de +4,3 % sur un an.
La collecte du mois de janvier qui est la plus élevée constatée depuis le mois d’avril 2019 est liée à la bonne tenue des cotisations 13,8 milliards d’euros, en hausse de +0,3 milliard d’euros par rapport à janvier 2021 et à la baisse des prestations de −0,4 milliard d’euros par rapport à janvier 2021. Ces dernières ont atteint ainsi 10,8 milliards d’euros. Le poids des unités de compte au sein de la collecte globale est stable en janvier à 39 % par rapport au mois précédent. Les assurés ont réduit de 0,8 milliard d’euros le montant de leurs engagements en fonds euros et ont accru ceux en unités de compte de 3,8 milliards d’euros.
Janvier, un mois en or pour l’assurance vie
Le mois de janvier est traditionnellement un mois favorable à l’assurance vie. Ces dix dernières années, une seule décollecte a été enregistrée, en 2012, au moment de la crise de la crise grecque. Au mois de janvier, après la perception des primes et des 13e mois de fin d’année, les ménages réalisent des arbitrages au niveau de leur épargne dont profitent l’assurance vie. La forte progression du cours des actions en 2021 et la baisse plus faible qu’escomptée des rendements des fonds euros ont certainement les incité à réallouer une partie de leurs liquidités sur l’assurance vie. Il est à souligner qu’au mois de janvier, le Livret A a également connu une collecte très importante, +6,25 milliards d’euros. Les Français restent donc en ce début d’année en mode épargne. La prudence reste de mise dans un contexte sanitaire et géopolitique complexe.
Avec la crise ukrainienne et l’accélération de l’inflation, la propension à l’épargne devrait s’accroître dans les prochains mois avec une préférence pour l’épargne de précaution. Le taux d’épargne était toujours à la fin de l’année dernière supérieure à son niveau d’avant crise, 17 % du revenu disponible brut au 4e trimestre 2021 contre une moyenne de 15 % en 2019. Si une normalisation de l’épargne était attendue cette année par l’INSEE, celle-ci pourrait être retardée de quelques mois…. La collecte de l’assurance vie pourrait légèrement se tasser tout en restant en zone positive compte du désir des Français de mettre de l’argent de côté tant par précaution que pour préparer leur future retraite.
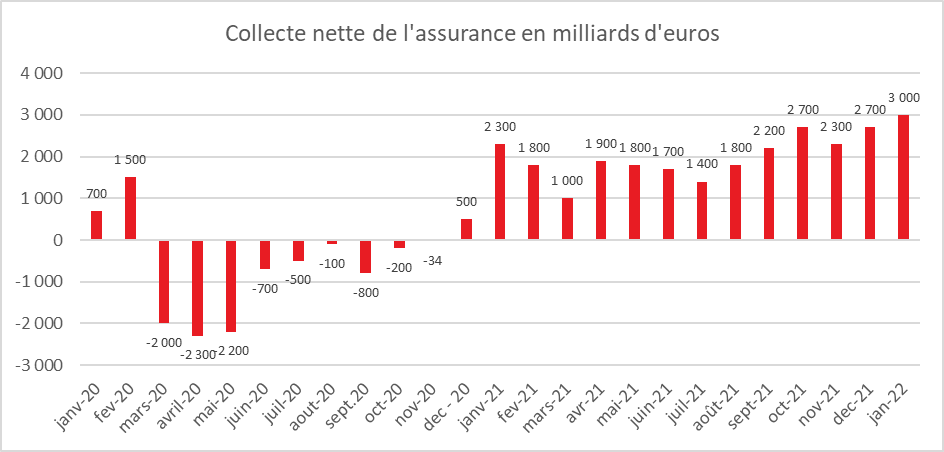
Assurance vie, une année 2021 en or !
Au mois de décembre 2021, l’assurance vie a signé sa 13e collecte nette positive témoignant de son regain de forme après le passage à vie lors du premier confinement de 2020. Sur l’ensemble de l’année 2021, la collecte nette a été de 23,7 milliards d’euros. Si la collecte nette n’a pas retrouvé le faste des années 1990 et 2000, elle a renoué avec le rythme qu’elle connaissait avant la crise sanitaire.
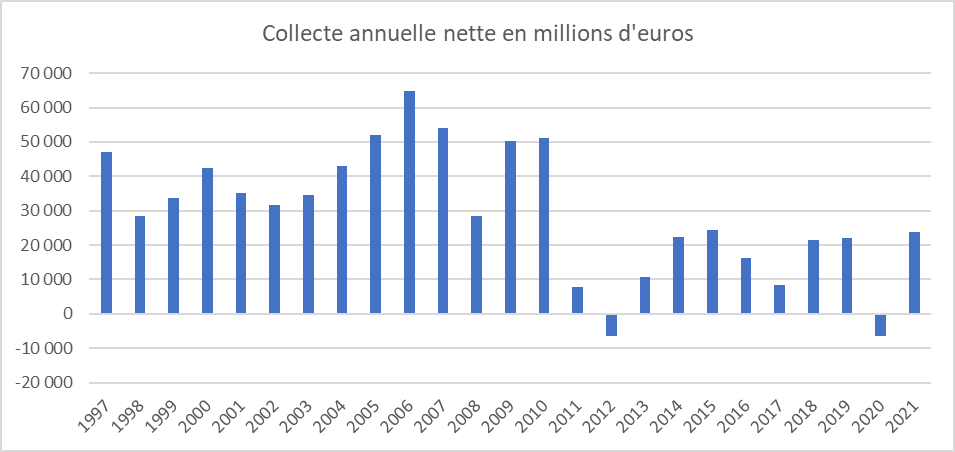
Preuve que les Français réorientent une partie de leur épargne covid, en décembre, les cotisations en assurance vie se sont élevées à 14,4 milliards d’euros, ce qui constitue un niveau record depuis plus de 10 ans. Sur l’ensemble de l’année, les cotisations ont atteint 151,1 milliards d’euros. Il y a eu un réel effet de rattrapage par rapport à 2020 qui avait été fortement perturbé par les confinements.
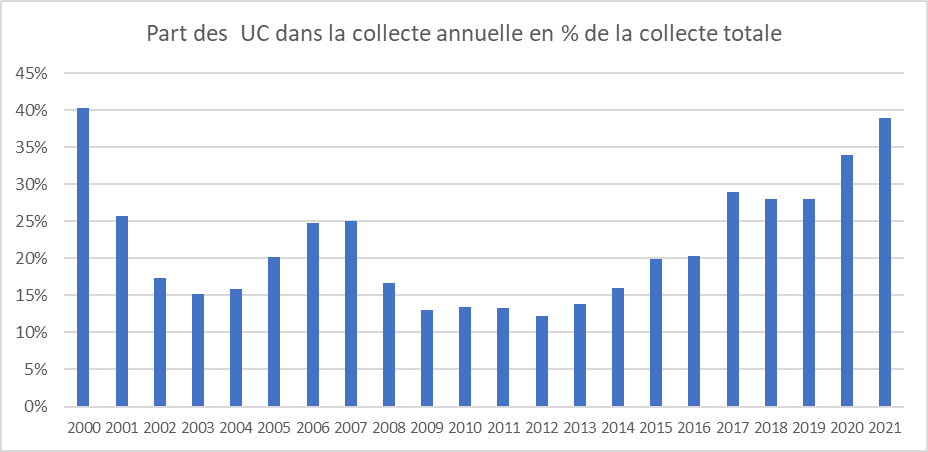
Au mois de décembre, la part des Unités de Compte (UC) dans la collecte totale s’élevait à 44 %. Elle a atteint 39% sur l’ensemble de l’année. La bonne tenue des marchés « actions » et la baisse des rendements des fonds euros concourent à la montée en puissance des unités de compte dans la collecte. La proportion d’UC a retrouvé le niveau atteint durant la période de la bulle Internet et qui n’avait été de nouveau battu depuis.
Les prestations sont relativement stables, en décembre, à 11,7 milliards d’euros. Sur l’année 2021, elles se sont établies à 127,4 milliards d’euros en légère hausse.
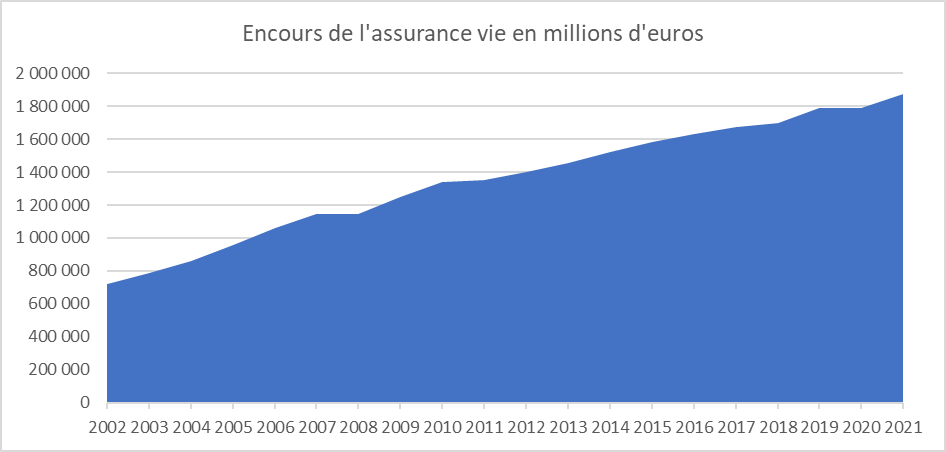
A la fin de l’année 2021, l’assurance vie conforte sa place de numéro 1 des placements avec un encours de 1876 milliards d’euros en croissance de +4,4% sur un an.
L’assurance vie malgré la baisse du rendement des fonds euros reste de loin le premier placement des ménages. Après avoir privilégié l’épargne de précaution (comptes courants et livrets d’épargne), ces derniers la réaffecte sur des supports plus longs. L’assurance vie reste incontournable et indémodable. Elle n’entre en concurrence qu’avec l’immobilier qui, en 2021, a également un réel succès avec 1,2 million de transactions. Le recyclage de l’épargne covid devrait continuer sur les premiers mois de 2022. En règle générale, dans un premier temps, l’inflation renforce l’effort d’épargne, les ménages essayant de s’en préserver en épargnants plus. Dans un second temps, si elle venait à s’installer, cela pourrait avoir des incidences sur les placements d’autant plus que le rendement moyen des fonds euros devrait rester durablement faible. La propension à souscrire des Unités de Compte reste conditionnée à la bonne tenue des marchés qui sont attendues plus volatils cette année tout en restant néanmoins haussier.
L’assurance vie en mode offensif
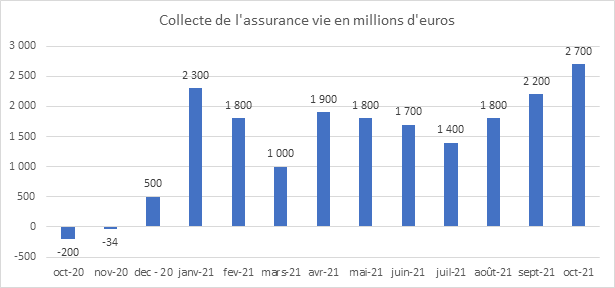
Au mois d’octobre 2021, la collecte nette de l’assurance vie a été positive, selon la Fédération Française de l’Assurance, de 2,7 milliards d’euros, contre 1,8 milliard d’euros au mois de septembre. La collecte nette du mois dernier est la plus élevée constatée depuis celle du mois de septembre 2019 (2,8 milliards d’euros). Depuis le début de l’année, la collecte nette de l’assurance vie a atteint 18,5 milliards d’euros, en hausse de +22,1 milliards d’euros par rapport à la même période de 2020 qui avait été marquée par le premier confinement. Elle reste en recul de près de 4 milliards d’euros par rapport à celle de 2019 sur la même période.
La collecte du mois d’octobre a été portée par les cotisations qui ont atteint 13,2 milliards d’euros, contre 11,5 milliards d’euros au mois de septembre. Depuis le début de l’année, les cotisations s’établissent à 124,5 milliards d’euros, en hausse de +31,4 milliards d’euros et +2,9 milliards d’euros par rapport à la même période de 2020 et 2019 respectivement. Les unités de comptes ont représenté 38 % de la collecte, soit le taux moyen de ces dix derniers mois.
Le montant des prestations versées sur le mois d’octobre 2021 s’est élevé à 10,5 milliards d’euros, contre 9,8 milliards d’euros au mois de septembre.
Fin octobre 2021, les encours des contrats d’assurance vie atteignaient 1 861 milliards d’euros, en progression de +6 % sur un an.
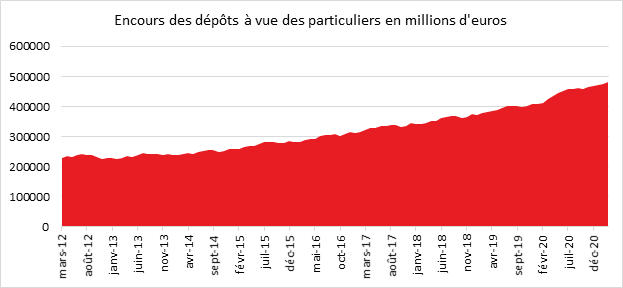
L’assurance vie profite du regain d’optimisme des ménages avec l’amélioration de la situation sanitaire entre le mois de juin et d’octobre de cette année. En octobre, les ménages ont privilégié un peu plus que lors des derniers mois les placements à plus long terme comme l’assurance vie. Ce choix demeure encore mesuré sachant que la situation sanitaire reste complexe comme malheureusement le prouvent les dernières annonces sur le front de l’épidémie. Les ménages français ont durant l’été tout à la fois accru leur dépenses de consommation entrainant une baisse de leur taux d’épargne autour de 17 % du revenu disponible brut et placer à long terme sans pour autant toujours à leurs liquidités. L’encours dépôts à vue des ménages demeure à un niveau toujours historique, plus de 511 milliards d’euros au mois de septembre selon la Banque de France, preuve que le dégonflement de la cagnotte covid n’a pas encore commencé.
La résurgence de l’épidémie depuis le mois de novembre pourrait infléchir légèrement le montant de la collecte dans les prochains mois.
L’assurance vie, une rentrée en douceur
L’assurance vie a enregistré, au mois de septembre 2021, sa 12e collecte nette positive avec un gain, selon la Fédération Française de l’Assurance, de 1,8 milliard d’euros, en retraite de 0,3 milliard d’euros par rapport au mois d’août. Au mois de septembre 2020, la décollecte avait atteint 0,2 milliard d’euros. En 2019, avant l’épidémie, la collecte nette en septembre s’était élevé à 2,8 milliards d’euros. Le mois de septembre est, en règle générale, assez moyen pour l’assurance vie, les ménages devant faire face aux dépenses de rentrées. Quatre décollectes ont été enregistrées ces dix dernières années pour le mois de septembre.
Sur les neuf premiers mois de l’année 2021, la collecte nette s’élève à +15,8 milliards d’euros, contre −4,0 milliards d’euros par rapport à la même période de 2020 marquée par les effets de la crise sanitaire.
Les cotisations brutes de l’assurance vie ont presque retrouvé leur niveau d’avant crise. En septembre, elles se sont élevées à 11,5 milliards d’euros, en hausse de +2,1 milliards d’euros par rapport au même mois de 2020 (9,4 milliards d’euros) et en léger retrait par rapport au résultat de septembre 2019 (12 milliards d’euros). Depuis le début de l’année, elles s’établissent à 111,4 milliards d’euros. Le montant des prestations versées sur le mois de septembre 2021 a atteint 9,7 milliards d’euros contre 8,1 milliards d’euros au mois d’août. Ce résultat est proche de celui du mois de septembre 2020 (9,6 milliards d’euros) et de celui de septembre 2019 (9,3 milliards d’euros).
La part des unités de compte dans la collecte brute se maintient à un haut niveau, 37 % en septembre et 38 % sur les neuf premiers mois de l’année. Ce résultat s’explique par la bonne tenue des marchés financiers et par les consignes données aux réseaux commerciaux visant à encourager ce type de supports.
Les résultats de l’assurance vie de ces derniers mois confirme le retour à la normale. Elle conforte ainsi sa place de premier placement financier des ménages. L’enquête du Cercle de l’Epargne/Amphitéa du mois de septembre 2021 indiquait, à ce propos, que l’assurance vie, après l’immobilier, est le placement le plus attractif pour les Français (48 %). Elle devance de loin tous les autres produits d’épargne. La crise sanitaire n’a pas affecté la hiérarchie des placements même si le Livret A est en légère hausse jouant son rôle de valeur refuge.
L’enquête du Cercle de l’Epargne / Amphitéa souligne également que 47 % des sondés souhaitent conserver l’argent mis de côté, en raison de la crise sanitaire, 157 milliards d’euros, sous forme liquide et mobilisable à tout moment. 33 % souhaitent même augmenter leur effort d’épargne. Seulement 26 % seraient prêts à utiliser tout ou partie de leur cagnotte pour réaliser des achats et 12 % sont disposés à réallouer cette épargne liquide vers des placements à long terme (assurance vie, actions, Plan d’Épargne Retraite, etc.). Cet attentisme explique l’absence de rebond post covid pour l’assurance vie.
Dans les prochains mois, l’assurance vie devrait continuer à enregistrer des collectes nettes positives, d’autant plus qu’après l’euphorie immobilière post-covid, une accalmie semble se dessiner à l’automne.
Le Coin des Epargnants du 5 juin 2021 : entre sérénité et attentisme
Des records sur fond de mer d’huile
Est-ce le calme avant la tempête ou simplement une pause après une folle ascension ; il n’en demeure pas moins que les marchés « actions » ont enregistré de faibles amplitudes tout en battant des records en Europe. Seul le prix du baril de pétrole a connu une forte hausse, plus de 4 % en une semaine, lui permettant de franchir la barre des 70 dollars.
Les résultats sans relief de l’emploi américain du mois de mai
Les investisseurs sont restés de marbre face à la publication du très attendu dernier rapport officiel sur l’emploi aux Etats-Unis. Le Bureau des statistiques du travail (BLS) a annoncé 559 000 créations d’emplois dans le secteur non agricole en mai, contre 674 000 anticipées par le consensus Bloomberg. Le solde d’avril a été révisé, de son côté, à la marge à 278 000, contre 266 000 initialement communiqué. Le taux de chômage a baissé de 0,3 point pour passer en-dessous de 6 % à 5,8 % de la population active (5,9 % attendu). Le salaire horaire moyen a augmenté de 0,5 % sur un mois, contre +0,2 % anticipé. Le retour d’employés peu payés dans les secteurs du divertissement et de l’accueil devrait peser sur cette moyenne. Ainsi cette hausse de 0,5 % est vraisemblablement plus forte qu’il n’y paraît et suggère que la pénurie croissante de main-d’œuvre provoque une augmentation des rémunérations. Le résultat de l’emploi a été jugé sans relief par les investisseurs qui prennent en compte que 7,6 millions d’emplois manquent à l’appel par rapport à février 2020.
Le CAC 40 dans les sommets
Les actions n’en finissent pas de s’apprécier. Pourtant, il y a quelques semaines des doutes étaient émis au sujet de l’évolution des indices « actions » avec la possible remontée des taux d’intérêt, remontée provoquée par l’augmentation des prix. Or, pour le moment, les actions continuent à bien se comporter. Le CAC 40 a franchi le 1er juin les 6 500 points, pour la première fois depuis septembre 2000. Depuis le début de l’année, l’indice parisien a progressé de 17 %. Phénomène peu courant, cette progression est l’une des plus fortes en ce qui concerne les principaux indices boursiers mondiaux. La progression des indices « actions » intervient dans un contexte de sortie de crise qui se caractérise par l’accumulation des plans de relance de part et d’autre de l’Atlantique ainsi que par le maintien de taux bas. Le plan européen de 750 milliards d’euros a été officiellement validé à la fin du mois de mai, ce qui permettra son déploiement durant l’été. L’accélération des campagnes de vaccination crée un petit climat d’euphorie qui porte les marchés. Les chefs d’entreprise sont optimistes comme en témoigne la dernière enquête de l’INSEE sur le climat des affaires en France qui a dépassé, en mai, son niveau d’avant crise. Entre son point bas atteint le 18 mars 2020 et le 1er juin 2020, le CAC 40 a progressé de 70 %. Il s’inscrit en hausse de plus de 6 % par rapport à son pic d’avant-crise à 6.111 points le 19 février. Plusieurs secteurs n’ont néanmoins pas retrouvé leur niveau d’avant crise. Figurent dans cette catégorie l’immobilier commercial et de bureaux ( Unibail-Westfield-Rodamco concède une perte de plus de 40 %) et l’aéronautique (Airbus -18 %, Safran -15 % ou encore Thalès -11 %). Ce dernier secteur commence à renouer avec les hausses avec la relance du transport aérien.
Le secteur du luxe après avoir souffert durant le premier confinement connait un fort rebond. Hermès et LVMH ont progressé de 60 %, L’Oréal de plus de 35 % et Kering de près de 30 % depuis février 2020. La capitalisation de LVMH est passée de 220 milliards en février 2020 à plus de 330 milliards d’euros fin mai 2021. Elle est devenue la première société européenne en matière de capitalisation.
Le pétrole toujours en hausse
Le prix du baril de pétrole Brent a terminé la semaine au-delà de 71 dollars, cours inconnu depuis le mois de mai 2019. Les perspectives de croissance et la baisse des stocks américains expliquent en partie cette progression. En un an, le baril a progressé de plus de 80 %. Cette appréciation de l’or noir est également imputable à la politique des pays producteurs. Les membres de l’Organisation des pays exportateurs de pétrole (Opep) et leurs dix alliés (dont la Russie), unis depuis fin 2016 par l’accord Opep+, ont en effet décidé mardi 1er juin, de se conformer à leur politique d’augmentation progressive de la production de pétrole jusqu’au mois de juillet.
2020, des liquidités mais aussi des actions
Compte tenu des flux d’épargne et de la bonne tenue des valeurs mobilières, le patrimoine financier des ménages a atteint, selon la Banque de France, 5 665,5 milliards d’euros fin 2020, contre 5 396 milliards d’euros fin 2019 et 4 951,5 milliards d’euros fin 2018. En 2020, le taux d’épargne des ménages s’est élevé à 18,4 % du revenu disponible brut dont 9,7 % au titre de l’épargne financière. Pour le seul quatrième trimestre de l’année dernière, les taux respectifs étaient de 20,8 et 12,4 %.
Les ménages ont été contraints à l’épargne en 2020 faute de pouvoir dépenser. Le 1er juin 2021, la Banque de France a confirmé que le flux d’épargne a atteint, 205,2 milliards d’euros l’année dernière, contre 129,7 milliards d’euros en 2019, soit 75,5 milliards d’euros de plus. Plus des trois quarts de cette épargne ont été investis dans des produits de taux (158,5 milliards d’euros en 2020, contre 122,5 milliards en 2019). La préférence donnée à la liquidité durant cette période de crise sanitaire inédite s’est traduite par des flux importants en faveur du numéraire et des dépôts à vue (95,8 milliards d’euros en 2020 contre 48,5 milliards en 2019) et sur les livrets d’épargne (66,8 milliards d’euros en 2020 après 40,2 milliards en 2019). Si les flux vers les fonds euros de l’assurance vie et des produits d’épargne retraite ont diminué de 2 milliards d’euros, ceux en faveur des produits de fonds propres ont augmenté de 46,6 milliards d’euros en 2020, après 12,0 milliards en 2019. Aidées par la bonne tenue des marchés, les actions cotées ont bénéficié d’un flux de 13,1 milliards d’euros quand ce dernier était négatif de 2,3 milliards d’euros en 2019. Les flux vers les unités de compte ont également progressé passant de 2 à 16,8 milliards d’euros.
Les premières données fournies par la Banque de France pour le premier trimestre 2021 soulignent une nouvelle progression des placements en numéraire et sous forme de dépôts auprès des banques (35,8 milliards d’euros après 34,1 milliards au quatrième trimestre. À la fin du premier trimestre, les dépôts à vue des ménages ont atteint le niveau record de 481 milliards d’euros. Sur les trois premiers mois, l’encours a progressé de 12 milliards d’euros contre 17 milliards d’euros sur la même période en 2020. Par ailleurs, la Banque de France a enregistré un flux net légèrement négatif pour les contrats d’assurance vie et épargne retraite en euros (-0,5 milliards d’euros après 3,9 milliards au quatrième trimestre) et une accélération des placements d’assurance vie en unités de comptes (7,3 milliards après 4,1 milliards au quatrième trimestre).
Le tableau financier de la semaine
| Résultats 4 juin 2021 | Évolution Sur 5 jours | Résultats 31 déc. 2020 | |
| CAC 40 | 6 515,66 | +0,49 % | 5 551,41 |
| Dow Jones | 34 756,39 | +0,66 % | 30 409,56 |
| Nasdaq | 13 814,49 | +0,48 % | 12 870,00 |
| Dax Xetra Allemand | 15 692,90 | +1,11 % | 13 718,78 |
| Footsie | 7 069,04 | +0,66 % | 6 460,52 |
| Euro Stoxx 50 | 4 089,38 | +0,46 % | 3 552,64 |
| Nikkei 225 | 28 941,52 | -0,71 % | 27 444,17 |
| Shanghai Composite | 3 591,84 | -0,49 % | 3 473,07 |
| Taux de l’OAT France à 10 ans (18 heures) | +0,150 % | -0,021 pt | -0,304 % |
| Taux du Bund allemand à 10 ans (18 heures) | -0,2175 % | -0,032 pt | -0,550 % |
| Taux du Trésor US à 10 ans (18 heures) | +1,559 % | -0,032 pt | 0,926 % |
| Cours de l’euro / dollar (18 heures) | 1,2165 | -0,24 % | 1,2232 |
| Cours de l’once d’or en dollars (18 heures) | 1 891,645 | -0,51 % | 1 898,620 |
| Cours du baril de pétrole Brent en dollars (18 heures) | 71,780 | +4,27 % | 51,290 |
L’assurance vie en avril, un retour à la normale ?
En règle générale, le mois d’avril réussit plutôt bien à l’assurance vie. Deux décollectes ont été enregistrées en dix ans, à chaque fois, dans un contexte très particulier : en 2012 lors de la crise des dettes souveraines et en 2020 lors de la première vague de covid-19. La moyenne de la collecte nette tourne autour de 2 milliards d’euros. Le résultat de l’année 2021 témoigne d’un retour à la normale.
Les cotisations du mois d’avril 2021 se sont élevées à 13,1 milliards d’euros dont 2,9 milliards d’euros au titre des unités de compte. La proportion d’unités de compte diminue malgré la bonne tenue de la bourse. En revanche, sur quatre mois, la collecte nette d’unités de compte est à son plus haut niveau depuis 14 ans. Le montant des prestations retrouve un rythme de croisière avec un total de 11,5 milliards d’euros. Fin avril 2021, les encours des contrats d’assurance vie atteignent 1 818 milliards d’euros, en progression de +4,5 % sur un an.
Malgré le troisième confinement, l’assurance vie a retrouvé son rythme de croissance d’avant crise sanitaire. Il n’y a pas de rebond, les ménages n’ayant pas encore décidé de replacer l’épargne subie et de précaution constituée depuis le mois de mars 2020. L’amélioration de la situation sur le plan sanitaire et l’espoir d’une forte croissance économique permettent néanmoins de reprendre progressivement le chemin de l’épargne longue. Dans un premier temps, les ménages seront tentés de se faire plaisir en augmentant leurs dépenses de consommation. Les produits d’épargne à long terme comme l’assurance vie devraient connaître un dynamisme plus prononcé durant le second semestre. L’assurance vie doit, par ailleurs, faire face à l’essor du Plan d’Épargne Retraite qui, à la marge, réduit le montant des collectes.
L’assurance vie retrouve son rythme de croisière
En avril 2020, au cœur du premier confinement, l’assurance vie avait connu une décollecte record de 2,3 milliards d’euros. Le 3e confinement n’a pas du tout eu les mêmes effets. Pour le quatrième mois consécutif, en avril, la collecte est, selon la Fédération Français de l’Assurance, positive de 1,6 milliard d’euros. Depuis le début de l’année, la collecte nette atteint 6,4 milliards d’euros.
Le mois d’avril réussit, en règle générale, plutôt bien à l’assurance vie. Deux décollectes ont été enregistrées en dix ans, à chaque fois, dans un contexte très particulier, en 2012 mors de la crise des dettes souveraines et donc en 2020 lors de la première vague de covid-19. La moyenne de la collecte nette tourne autour de 2 milliards d’euros. Le résultat de l’année 2021 témoigne d’un retour à la normale.
Les cotisations du mois d’avril 2021 se sont élevées à 13,1 milliards d’euros dont 2,9 milliards d’euros au titre des unités de compte. La proportion d’unités de compte diminue malgré la bonne tenue de la bourse. En revanche, sur quatre mois, la collecte nette d’unités de compte est à son plus haut niveau depuis 14 ans. Le montant des prestations retrouve un rythme de croisière avec un total de 11,5 milliards d’euros). Fin avril 2021, les encours des contrats d’assurance vie atteignent 1 818 milliards d’euros, en progression de +4,5 % sur un an.
L’assurance vie a retrouvé, malgré le troisième confinement, son rythme de croissance d’avant crise sanitaire. Il n’y a pas de rebond ; les ménages n’ayant pas encore décidé de replacer l’épargne subie et de précaution constituée depuis le mois de mars 2020. L’amélioration de la situation sur le plan sanitaire et l’espoir d’une forte croissance économique permettent néanmoins de reprendre le chemin de l’épargne longue. Dans un premier temps, les ménages seront tentés de se faire plaisir en augmentant leurs dépenses de consommation. Les produits d’épargne à long terme comme l’assurance vie devraient connaître un dynamisme plus prononcé durant le second semestre. L’assurance vie doit, par ailleurs, faire face à l’essor du Plan d’Epargne Retraite qui, à la marge, réduit le montant des collectes.
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com