Accueil > Actualités > Epargne > 2026 >
Le Coin des Epargnants : un mois d’octobre au rythme des taux et de l’IA
Pas d’octobre noir mais…
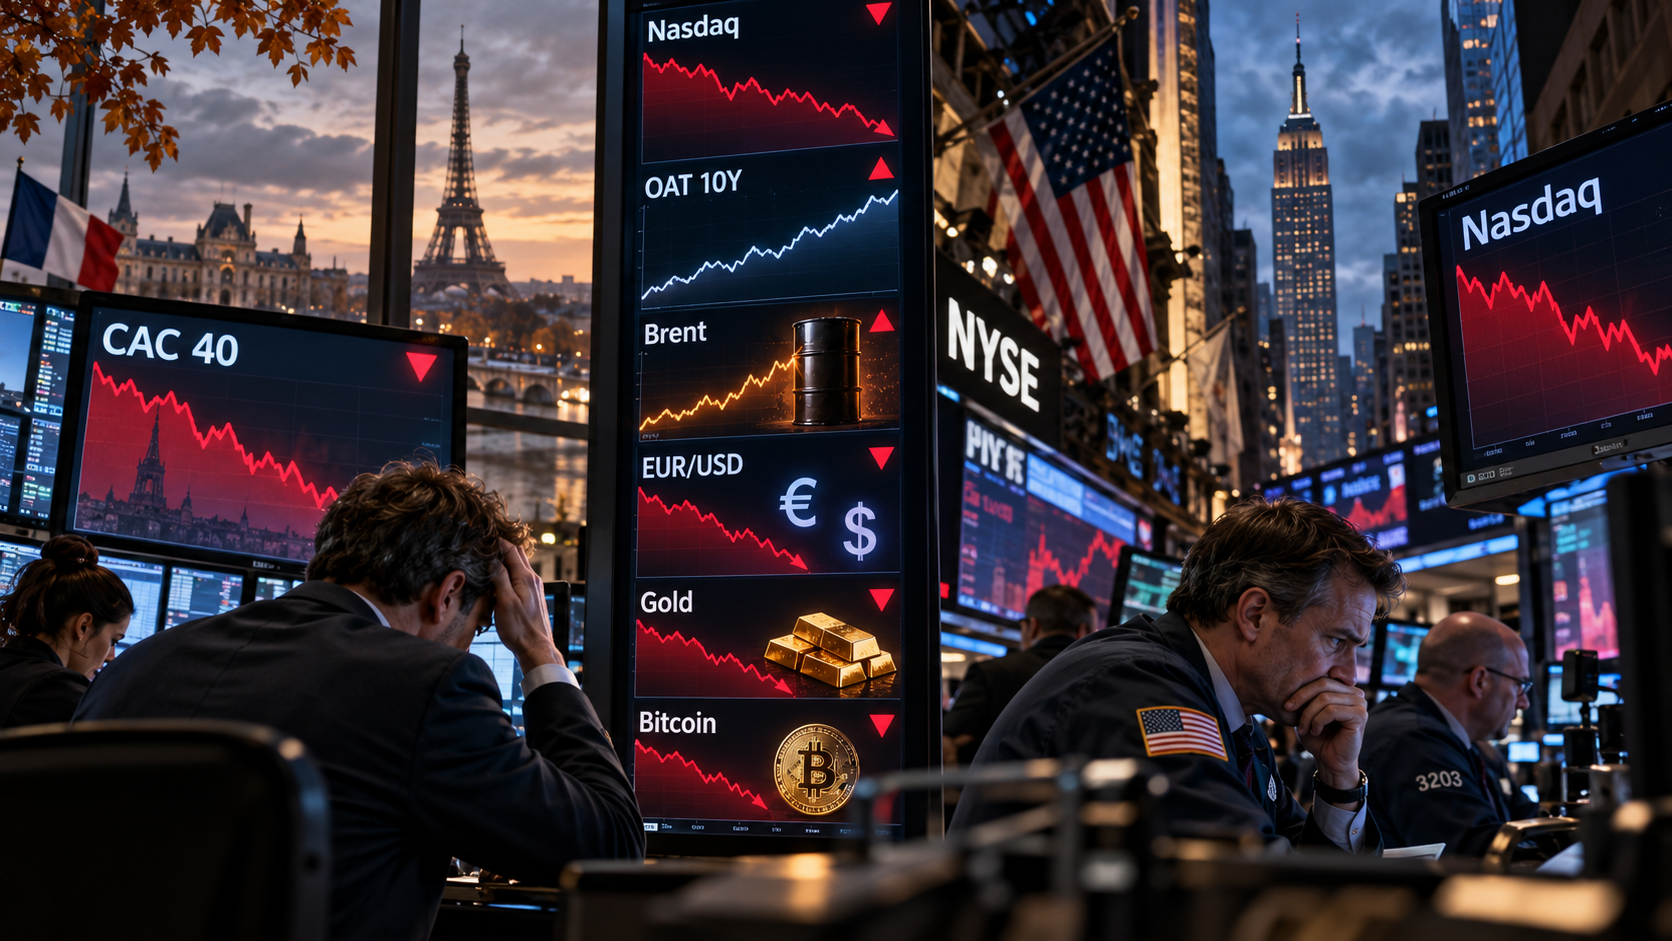
Pas de krach, mais le mois d’octobre n’en fut pas moins agité, avec un recul sensible des valeurs technologiques et une hausse des taux obligataires. En Europe, les indices « actions » ont malgré tout bien résisté, à l’exception de celui de Paris, le CAC 40, qui a reculé en raison des incertitudes nationales et de son exposition aux valeurs du luxe et de la finance. De son côté, le taux de l’OAT à 10 ans a franchi en octobre la barre symbolique de 5 %, un plus haut depuis 2002. L’écart de taux avec l’Allemagne a, quant à lui, dépassé 1,5 point.
Aux États-Unis, les doutes sur la rentabilité de l’intelligence artificielle ont conduit à de fortes baisses des valeurs technologiques. Le Nasdaq abandonne 5,3 % sur un mois. Le Dow Jones, composé de valeurs plus traditionnelles, continue sa marche en avant avec un gain de 1,7 % sur le mois.
Les investisseurs ont favorablement réagi aux décisions des banques centrales de ne pas relever leurs taux directeurs au mois d’octobre. L’indice parisien CAC 40 a progressé de plus de 2 % sur la semaine, revenant à quelques encablures des 8 000 points. Sur le mois d’octobre, il reste stable. De son côté, le DAX allemand gagne plus de 2,5 % sur un mois, portant son gain à plus de 7 % sur un an.
Le baril de pétrole a connu une forte hausse de son cours en octobre, malgré le déblocage de certains stocks stratégiques. Le baril de Brent s’échangeait, le 30 octobre, autour de 118 dollars, en hausse de 14 % en un mois et de plus de 80 % sur un an.
L’euro a poursuivi sa baisse en octobre, en passant sous la barre de 1,12 dollar. La zone euro est fragilisée par la hausse des taux obligataires, les incertitudes politiques ainsi que par la faiblesse de la croissance.
L’or repasse sous la barre des 4 000 dollars l’once en raison de la hausse des taux obligataires. En octobre, le métal précieux a perdu plus de 5 % et, depuis le 1er janvier, près de 10 %. Le bitcoin continue sa glissade en abandonnant 8 % sur le mois d’octobre. Les cryptoactifs pâtissent du vol de 6,3 milliards de dollars commis par des hackers sur Binance, la plus grande plateforme d’échange de cryptomonnaies au monde. Ce vol est d’une ampleur inédite dans le monde des cryptoactifs. Les analystes en attribuent la paternité à la Corée du Nord. L’essentiel du vol s’est déroulé en une vingtaine de minutes, dans la nuit du jeudi 29 octobre. La plateforme a indiqué qu’elle prendrait à sa charge les conséquences de ce vol.
Statu quo sur les taux directeurs
Que ce soit aux Etats-Unis ou en zone euro, les banques centrales ont décidé en cette fin de mois d’octobre de ne pas changer leurs taux directeurs malgré les tensions inflationnistes persistantes.
Prudence à la FED
La Réserve fédérale américaine a décidé, mercredi 28 octobre, de maintenir ses taux directeurs dans une fourchette comprise entre 3,75 et 4 %. Après les avoir relevés de 25 points de base en septembre, la banque centrale entend mesurer les effets de ce premier resserrement monétaire avant d’envisager une nouvelle intervention. Cette pause intervient dans un contexte de croissance soutenue et d’accélération de l’inflation accélère. En parallèle, la hausse des taux obligataires contribue à durcir les conditions de financement. La décision de la FED est en grande partie dictée par des considérations électorales. La banque centrale ne souhaitait pas interférer avec les élections prévues le mardi 3 novembre et faire l’objet des foudres de l’hôte de la Maison Blanche qui demande depuis des mois une baisse des taux.
Une économie américaine toujours résiliente
Contrairement aux anticipations de ralentissement qui avaient prévalu en début d’année, l’économie américaine fait preuve d’une résistance certaine. La consommation demeure dynamique et les entreprises continuent d’investir massivement, en particulier dans les infrastructures numériques et l’intelligence artificielle. Kevin Warsh, le président de la Réserve fédérale, a souligné les gains de productivité enregistrés par les entreprises américaines. Ces derniers contribueraient à entretenir la croissance sans nécessairement provoquer de tensions supplémentaires sur les prix.
Le marché du travail donne, de son côté, quelques signes d’essoufflement. Les créations d’emplois se sont limitées à 29 000 en septembre et le taux de chômage s’établit à 4,2 %. La progression des salaires ralentit, ce qui pourrait contribuer à modérer les pressions inflationnistes intérieures.
Le pétrole, principal facteur de déstabilisation
En septembre, les prix à la consommation ont progressé de 3,7 % sur un an, contre 3,4 % en août. Ils s’éloignent ainsi de l’objectif de 2 % poursuivi par la Réserve fédérale. L’accélération de l’inflation est en grande partie imputable au renchérissement de l’énergie, dont les prix ont augmenté de 20,4 % en rythme annuel. Les prix de l’essence ont progressé de 9,1 % sur le seul mois de septembre.
L’inflation sous-jacente, hors énergie et alimentation, reste néanmoins plus contenue. Elle s’établit à 2,6 % sur un an en septembre, contre 2,4 % en août. Cette évolution témoigne d’une progression encore modérée des prix en dehors de leurs composantes les plus volatiles, même si la tendance récente appelle à la vigilance.
Une hausse des taux obligataires
La banque centrale doit également composer avec la progression des taux d’intérêt à long terme. Le rendement des obligations du Trésor américain à dix ans évolue désormais autour de 5 %, un niveau élevé qui reflète les anticipations d’inflation, la solidité de la croissance ainsi que les inquiétudes concernant les déficits publics.
Cette hausse des rendements se répercute sur le coût des emprunts immobiliers et sur les financements des entreprises. Elle constitue, de ce fait, un facteur de ralentissement de l’économie, indépendamment des décisions de la Réserve fédérale.
Le maintien de taux obligataires élevés pourrait néanmoins s’avérer problématique pour les finances publiques américaines. Avec des déficits importants et une dette fédérale croissante, les États-Unis doivent consacrer une part grandissante de leurs ressources au paiement des intérêts. Cette situation pourrait alimenter un cercle vicieux entre augmentation des besoins de financement, hausse des rendements exigés par les investisseurs et progression du service de la dette.
L’essor de l’intelligence artificielle constitue un autre facteur susceptible de peser sur les marchés financiers. Les investissements considérables engagés par les grandes entreprises technologiques soutiennent l’activité et les gains de productivité attendus. Ils mobilisent également des capitaux importants, dans un environnement marqué par des besoins de financement publics déjà élevés. La poursuite de ce cycle d’investissement pourrait contribuer à entretenir des tensions sur les taux d’intérêt à long terme.
Décembre, une nouvelle hausse des taux ?
Le statu quo du mois d’octobre pourrait être de courte durée. Les investisseurs privilégient désormais le scénario d’une nouvelle hausse de 25 points de base à l’occasion de la réunion des 8 et 9 décembre. Les anticipations de marché se sont renforcées après la conférence de presse de Kevin Warsh.
La Réserve fédérale souhaite néanmoins disposer de données supplémentaires sur l’inflation, l’emploi et la croissance avant de se prononcer. La poursuite de la hausse des prix de l’énergie pourrait justifier un durcissement de sa politique monétaire. À l’inverse, un ralentissement plus marqué du marché du travail ou une correction des marchés financiers pourrait l’inciter à prolonger sa pause.
Une Fed en pleine évolution
Kevin Warsh a profité de la réunion d’octobre pour annoncer une modification du fonctionnement du comité de politique monétaire. À partir de 2027, celui-ci continuera de se réunir huit fois par an, mais une réunion sera exclusivement consacrée aux questions de stratégie, sans décision sur les taux directeurs. En 2028, deux réunions seront réservées à ces travaux, ramenant à six le nombre de réunions ordinaires de fixation des taux, contre huit actuellement.
Cette évolution vise à permettre aux responsables de la banque centrale de consacrer davantage de temps aux transformations structurelles de l’économie américaine. Le développement de l’intelligence artificielle, les mutations du marché du travail, les recompositions commerciales et les conséquences des tensions géopolitiques nécessitent une réflexion dépassant le seul pilotage à court terme des taux d’intérêt.
Attentisme à la BCE
La décision importante de la Banque centrale européenne, le jeudi 29 octobre, ne concernait pas les taux directeurs qui restent inchangés mais l’annonce du départ anticipé de Christine Lagarde. La présidente de la BCE quittera ses fonctions le 7 février 2027, près de neuf mois avant la fin de son mandat.
Après deux augmentations successives de ses taux directeurs, la BCE a décidé en effet, de marquer une pause. Le taux de dépôt demeure fixé à 2,5 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,9 %. Cette décision, prise à l’unanimité, ne signifie pas pour autant la fin du cycle de resserrement monétaire. Une nouvelle hausse avait été un temps envisagée au sein du Conseil des gouverneurs, avant que celui-ci ne privilégie l’attentisme.
En septembre, l’inflation a atteint 3,8 % en rythme annuel, contre 3,2 % en août, s’éloignant ainsi de l’objectif de 2 %. Cette accélération est principalement imputable à la hausse des prix de l’énergie, qui ont progressé de 18,9 % sur un an. Les prix des services augmentent, de leur côté, de 3,2 %. L’inflation hors énergie s’établit à 2,3 %. La banque centrale redoute que le choc énergétique ne se diffuse progressivement à l’ensemble de l’économie. Pour le moment, les augmentations salariales ne semblent pas avoir été sensiblement affectées par la hausse des prix de l’énergie. Cette absence d’effets de second tour lui laisse une certaine marge de manœuvre. Une augmentation trop rapide des taux directeurs pourrait, en effet, accentuer le ralentissement de l’activité, déjà pénalisée par le renchérissement du crédit.
La BCE doit également tenir compte de la forte remontée des taux d’intérêt à long terme. Depuis ses dernières projections de septembre, les rendements des obligations souveraines à dix ans ont augmenté, en moyenne, de 35 points de base au sein de la zone euro. Cette évolution entraîne un renchérissement du financement des États, des entreprises et, indirectement, des ménages.
Le rendement de l’obligation allemande à dix ans atteignait ainsi 3,34 % jeudi 29 octobre. La situation est nettement plus tendue en France, dont le taux à dix ans a dépassé 5 % au cours de la troisième semaine d’octobre, niveau inédit depuis 2002. L’écart de taux avec l’Allemagne s’établit désormais autour de 155 points de base, après avoir approché 180 points au plus fort des tensions. Cette divergence traduit une défiance accrue des investisseurs à l’égard de la trajectoire des finances publiques françaises.
Jusqu’à quel point la banque centrale peut-elle tolérer une divergence des conditions de financement entre les États membres ? Depuis 2022, elle dispose d’un instrument de protection de la transmission monétaire, le TPI, qui peut lui permettre d’intervenir sur les marchés obligataires en cas de tensions jugées injustifiées et désordonnées. Cet instrument n’a encore jamais été activé. Lors de la conférence de presse, Christine Lagarde a rappelé que la BCE disposait des moyens nécessaires pour préserver l’efficacité de sa politique monétaire. Son activation dépend notamment du respect de plusieurs critères économiques et budgétaires. La hausse des taux liée à la dégradation des finances publiques ne suffit donc pas, à elle seule, à justifier une intervention.
La décision du 29 octobre pourrait n’être qu’une parenthèse dans le cycle de resserrement monétaire. Les marchés financiers anticipent très majoritairement une nouvelle augmentation du taux de dépôt de 25 points de base en décembre. Selon les probabilités rapportées par Bloomberg à l’issue de la réunion, cette hypothèse recueillait 88 % des anticipations, contre 80 % auparavant. La BCE disposera, lors de sa réunion de décembre, de nouvelles projections de croissance et d’inflation. Elle devra alors déterminer si la persistance du choc énergétique justifie un durcissement supplémentaire de sa politique ou si la hausse des taux obligataires suffit à freiner les pressions inflationnistes.
À la tête de la BCE depuis novembre 2019, après avoir dirigé le Fonds monétaire international, Christine Lagarde a annoncé qu’elle souhaitait retrouver une liberté d’expression dans les prochains mois, incompatible, selon elle, avec les obligations de réserve attachées à ses fonctions actuelles. Son départ sera effectif en février 2027. Parmi les personnalités susceptibles de lui succéder figurent le Néerlandais Klaas Knot et l’Espagnol Pablo Hernández de Cos, deux anciens gouverneurs de banques centrales nationales.
Le tableau financier de la semaine
La nouvelle frontières des monnaies numériques
Les monnaies numériques de banque centrale deviennent un enjeu géopolitique majeur. D’un côté, les États-Unis privilégient le développement de monnaies numériques privées adossées au dollar, de l’autre, la Chine poursuit la modernisation du yuan numérique, avec l’ambition de développer son utilisation internationale et de refonder le système financier international. L’Europe, quant à elle, tente de construire une troisième voie conciliant monnaie publique, intermédiation bancaire et initiatives privées.
L’euro numérique entre dans une phase décisive
Après plusieurs années d’études et d’expérimentations, le projet d’euro numérique a connu une accélération en 2026. Initié en 2025 par le Conseil de l’Union européenne, le 9 juillet 2026, le Parlement européen a confirmé l’ouverture des négociations interinstitutionnelles. Lors de la troisième réunion, le 30 septembre, plusieurs questions essentielles restaient en discussion : le plafond de détention des euros numériques, les commissions susceptibles d’être perçues par les intermédiaires financiers, le statut de cours légal, la protection de la confidentialité et les modalités des paiements hors connexion.
Une divergence importante demeure concernant la fixation du plafond de détention. Le Conseil souhaite que la BCE fixe les limites dans le respect d’un plafond global approuvé par le Conseil. Le Parlement défend une intervention de la Commission européenne sur recommandation de la BCE, avec un contrôle parlementaire. Derrière ce débat technique se trouve une question fondamentale : qui décidera de la quantité de monnaie publique numérique pouvant être détenue par les particuliers ? La BCE espère une adoption du règlement avant la fin de 2026. Cette échéance reste cependant un objectif et non une certitude.
La préparation technique avance indépendamment du calendrier législatif. Le 14 juillet 2026, la BCE a annoncé la sélection de 36 prestataires de services de paiement, parmi plus de 50 candidats, pour participer à une expérimentation programmée au second semestre 2027. Ce pilote, d’une durée prévue de douze mois, associera les prestataires sélectionnés, des commerçants et des agents de la BCE ainsi que de 19 banques centrales nationales. Il permettra de tester des paiements entre particuliers, en magasin et en ligne. Le dispositif utilisera une version expérimentale de l’euro numérique, distincte juridiquement de la monnaie qui pourrait être émise ultérieurement. En septembre 2026, la BCE a également ouvert un appel à candidatures auprès des commerçants du commerce électronique et mobile, dont la clôture est fixée au 27 octobre. Si le cadre législatif est adopté en 2026, la BCE estime pouvoir être prête pour une première émission en 2029. La décision finale appartiendra néanmoins à son Conseil des gouverneurs.
Un modèle européen qui cherche à préserver les banques
La particularité du projet européen repose sur la coexistence de deux formes de monnaie, la monnaie émise par la banque centrale et celle créée par les établissements de crédit. Aujourd’hui, les billets constituent la principale forme de monnaie de banque centrale accessible directement au public. Les dépôts détenus sur les comptes courants sont, en revanche, des créances sur les établissements bancaires. L’euro numérique permettrait aux particuliers et aux entreprises d’effectuer des paiements électroniques au moyen d’une monnaie directement garantie par l’Eurosystème. Cependant, contrairement à ce que pourrait laisser penser la création d’une monnaie numérique publique, la BCE ne souhaite pas établir une relation bancaire directe avec l’ensemble de la population européenne. Les banques commerciales et les autres prestataires de paiement agréés seraient chargés de sa distribution, de la gestion des interfaces et des relations avec les utilisateurs. Les Européens pourraient accéder à leurs avoirs numériques depuis leur application bancaire ou une application dédiée. La BCE fournirait l’infrastructure monétaire centrale, tandis que les acteurs privés continueraient à commercialiser les services de paiement. Il s’agit donc d’une architecture à deux niveaux, dans laquelle la monnaie publique numérique serait distribuée par des intermédiaires privés.
L’euro numérique devrait pouvoir fonctionner en ligne et hors ligne. Cette seconde possibilité présenterait un intérêt particulier pour la continuité des paiements en cas d’interruption des réseaux de communication. Elle offrirait également un niveau de confidentialité proche de celui des espèces pour les transactions de proximité, sous réserve des dispositifs de contrôle prévus par la réglementation. Autre caractéristique importante : l’euro numérique ne serait pas programmable par les pouvoirs publics afin de limiter les produits ou services pouvant être achetés. Il viendrait compléter les billets et les pièces, et non les remplacer.
Un choc systémique pour les banques ?
La principale interrogation économique concerne les conséquences de l’euro numérique sur la collecte des dépôts bancaires. Dans le système actuel, les banques financent une partie de leurs crédits avec les dépôts de leurs clients. Si les ménages pouvaient transférer sans limitation leurs liquidités vers des portefeuilles directement garantis par la banque centrale, les ressources bancaires pourraient diminuer. Le phénomène pourrait devenir particulièrement préoccupant en période de crise financière.
Quand une banque rencontre des difficultés, ses déposants peuvent chercher à transférer leurs avoirs vers des établissements jugés plus sûrs. Avec une monnaie numérique de banque centrale, ils disposeraient d’une possibilité supplémentaire de convertir rapidement leurs dépôts en monnaie publique.
En théorie, ce mécanisme pourrait accélérer une panique bancaire et modifier les conditions de stabilité du système financier. C’est pourquoi certains économistes voient dans les monnaies numériques de banque centrale un risque de désintermédiation. La BCE entend précisément empêcher que l’euro numérique soit utilisé comme un instrument d’épargne ou de placement. Les avoirs ne seraient pas rémunérés et les particuliers seraient soumis à des plafonds de détention. La BCE a étudié plusieurs hypothèses, comprises entre 500 et 3 000 euros par personne.
Le dispositif comprendrait également un mécanisme permettant de relier automatiquement le portefeuille numérique au compte bancaire traditionnel. Un paiement dépassant le solde disponible pourrait être complété par un débit du compte bancaire. Inversement, les sommes dépassant le plafond de détention seraient automatiquement reversées sur celui-ci. La limitation porterait donc sur le montant conservé en euros numériques et non sur la valeur des paiements réalisables.
Selon une étude présentée par la BCE en octobre 2026, portant sur 2 025 banques, le risque systémique est limité. Les banques pourraient néanmoins supporter des coûts d’adaptation informatique et de conformité. Elles devraient également composer avec une évolution des commissions de paiement. La BCE devrait néanmoins prendre en charge son infrastructure centrale sans facturer de commissions de réseau, mais les prestataires devraient recevoir une rémunération pour leurs services. Le Parlement souhaite notamment limiter les frais supportés par les commerçants.
L’enjeu bancaire ne se résume donc pas au risque de fuite des dépôts. Il concerne aussi la répartition de la valeur ajoutée entre banques centrales, banques commerciales, prestataires technologiques et opérateurs de paiement.
L’Europe développe par ailleurs des infrastructures de monnaie numérique pour les marchés financiers. Les institutions financières peuvent régler des transactions portant sur des actifs tokenisés en monnaie de banque centrale. Contrairement à l’euro numérique de détail, destiné aux paiements quotidiens des particuliers, Pontes concerne les opérations financières entre professionnels. La tokenisation consiste à représenter des actifs, notamment des titres financiers, sous forme de jetons numériques inscrits sur des registres électroniques. Elle peut permettre d’automatiser certaines opérations d’émission, de négociation, de livraison et de règlement.
L’utilisation de monnaie de banque centrale réduit le risque lié à l’actif servant au règlement et facilite la réalisation de transactions dans lesquelles la livraison du titre et le paiement sont interdépendants. Pontes est désormais opérationnel, même si son déploiement reste progressif. Plusieurs établissements financiers participent à cette initiative, notamment Deutsche Bank, Société Générale, Santander, la Caisse des Dépôts et la Banque européenne d’investissement.
La BCE prévoit d’enrichir progressivement le dispositif pour atteindre une configuration plus complète à l’horizon de 2028, avec notamment un fonctionnement permanent et des capacités supplémentaires de traitement. Parallèlement, l’Eurosystème conduit le programme Appia, destiné à définir une architecture européenne de la finance tokenisée. Une première feuille de route d’ensemble est attendue en 2028.v L’Europe ne prépare pas uniquement une monnaie numérique destinée aux particuliers : elle développe déjà une infrastructure de règlement adaptée à la transformation des marchés de capitaux. À terme, cette infrastructure pourrait permettre aux banques de développer des dépôts tokenisés et de nouveaux services financiers sans renoncer à la monnaie de banque centrale comme instrument de règlement final.
Les banques européennes développent également leurs propres monnaies numériques
L’année 2026 marque aussi une accélération des initiatives privées européennes. Le 14 octobre, Qivalis, consortium réunissant 37 banques de 15 pays européens, a annoncé avoir obtenu auprès de la Banque centrale néerlandaise un agrément d’établissement de monnaie électronique. Le consortium prépare l’émission d’un stablecoin libellé en euros et conforme au règlement européen MiCA.
L’agrément constitue une étape majeure, mais la monnaie numérique elle-même n’était pas encore commercialisée au 24 octobre 2026. Son lancement est annoncé pour les prochains mois. Cette initiative traduit la volonté des banques européennes de ne pas abandonner aux acteurs américains le développement des nouvelles monnaies utilisées sur les infrastructures numériques.
Un stablecoin privé et l’euro numérique ne présentent cependant pas la même nature juridique. Le premier représente une créance sur un émetteur privé, soumise à des obligations réglementaires de couverture et de remboursement. Le second serait une monnaie directement émise et garantie par la banque centrale.
Ces deux instruments pourraient coexister tout en répondant à des usages partiellement différents. Dans le domaine des paiements, les établissements européens s’organisent également. Le 30 septembre 2026, Bancomat, Bizum, Wero, MB WAY et Vipps MobilePay ont annoncé la création de l’European Network for Payments, destinée à assurer l’interopérabilité entre leurs solutions.
Les systèmes participants représentent environ 130 millions d’utilisateurs dans 13 pays européens. Le déploiement doit permettre progressivement les paiements transfrontaliers entre particuliers, puis les paiements commerciaux en ligne et en magasin.
Il s’agit d’une initiative privée distincte de l’euro numérique, fondée notamment sur les paiements instantanés de compte à compte.
Ces évolutions montrent que l’Europe s’oriente vers un écosystème monétaire combinant plusieurs instruments : monnaie numérique publique, dépôts bancaires traditionnels ou tokenisés, stablecoins réglementés et infrastructures privées de paiement.
La souveraineté monétaire devient un enjeu technologique
La nécessité de renforcer les infrastructures européennes de paiement est devenue l’un des principaux arguments en faveur de l’euro numérique. Dans une intervention du 6 octobre 2026, Piero Cipollone, membre du directoire de la BCE, a souligné qu’environ deux tiers des paiements par carte dans la zone euro reposaient sur des réseaux internationaux. Treize des vingt et un pays de la zone euro ne disposeraient pas de système national de cartes bancaires. Cette situation traduit une dépendance importante aux infrastructures non européennes, principalement américaines.
La numérisation des paiements pose donc une question qui dépasse le coût des transactions : celle de la continuité du fonctionnement économique en cas de crise technologique, financière ou géopolitique. Disposer d’un système européen commun permettrait de réduire cette dépendance, sans nécessairement exclure les opérateurs internationaux. La BCE entend d’ailleurs s’appuyer sur les banques et les solutions privées existantes. Le développement d’une infrastructure publique pourrait faciliter leur déploiement dans toute la zone euro et renforcer la concurrence.
Cependant, la souveraineté ne dépend pas seulement de la monnaie utilisée. Elle suppose aussi la maîtrise des technologies, de la cybersécurité, des dispositifs d’identification, des normes de paiement et des équipements permettant les transactions.
Une compétition mondiale entre trois conceptions de la monnaie
Les choix européens contrastent avec les stratégies américaines et chinoises. Aux États-Unis, le développement des stablecoins constitue un axe majeur de la politique monétaire et financière numérique. Le GENIUS Act, promulgué le 18 juillet 2025, instaure un cadre fédéral destiné à réglementer leur émission. Le 21 octobre 2026, l’Office of the Comptroller of the Currency a adopté une réglementation définitive permettant de mettre en œuvre une partie essentielle de ce dispositif. Son entrée en vigueur est prévue le 18 janvier 2027. Le modèle américain privilégie ainsi des acteurs privés réglementés plutôt que l’émission d’une monnaie numérique fédérale accessible aux particuliers.
Les stablecoins adossés au dollar doivent notamment être couverts par des réserves constituées d’actifs autorisés, parmi lesquels figurent les titres du Trésor américain à court terme. Leur développement pourrait favoriser la diffusion internationale du dollar et soutenir la demande d’actifs publics américains. Il pourrait également modifier les équilibres bancaires en attirant vers leurs émetteurs une partie des liquidités auparavant détenues sous forme de dépôts.
La stratégie chinoise repose sur une logique différente, mais elle évolue elle aussi. Depuis le 1er janvier 2026, le yuan numérique bénéficie d’un nouveau cadre dans lequel les avoirs détenus dans les portefeuilles proposés par les banques commerciales participantes peuvent être assimilés à des dépôts, rémunérés et protégés par la garantie des dépôts. La Chine, qui avait initialement développé le yuan numérique comme un équivalent électronique des espèces, cherche désormais à renforcer son insertion dans le système bancaire. Elle témoigne du fait que les autorités chinoises souhaitent également éviter une déstabilisation des dépôts bancaires.
Le yuan numérique pourrait faciliter certains paiements internationaux et participer au développement d’infrastructures moins dépendantes des circuits traditionnels dominés par le dollar. Cela ne signifie cependant pas qu’il suffira à assurer l’internationalisation du renminbi. Celle-ci reste contrainte par la réglementation des mouvements de capitaux, la profondeur des marchés financiers chinois et la confiance des investisseurs internationaux.
La compétition mondiale ne se résume donc pas à une opposition entre monnaies numériques publiques et privées. Les États-Unis cherchent à étendre la présence du dollar dans l’économie numérique par l’intermédiaire d’émetteurs privés. La Chine tente de développer de nouveaux instruments de circulation du renminbi en conservant un pilotage public important. L’Europe veut préserver une monnaie publique commune tout en s’appuyant sur les banques et sur les innovations du secteur privé.
Une transformation profonde, mais pas nécessairement une rupture bancaire
Les monnaies numériques pourraient contribuer à transformer les relations entre banques centrales, banques commerciales et acteurs financiers non bancaires. Elles pourraient réduire le coût des paiements, accélérer les règlements internationaux, améliorer la disponibilité des infrastructures financières et favoriser l’apparition de nouveaux services. Elles pourraient également introduire de nouveaux risques : désintermédiation bancaire, concentration technologique, fragmentation des circuits financiers, cyberattaques et accélération des mouvements de capitaux.
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com