Accueil > Actualités > Epargne > 2026 >
Le Coin des Epargnants du 6 novembre 2026 : Doutes sur l’IA – Espoir sur le pétrole
A l’odre du jour de la semaine :
- l’analyse des marchés financiers
- le PER : sept ans après
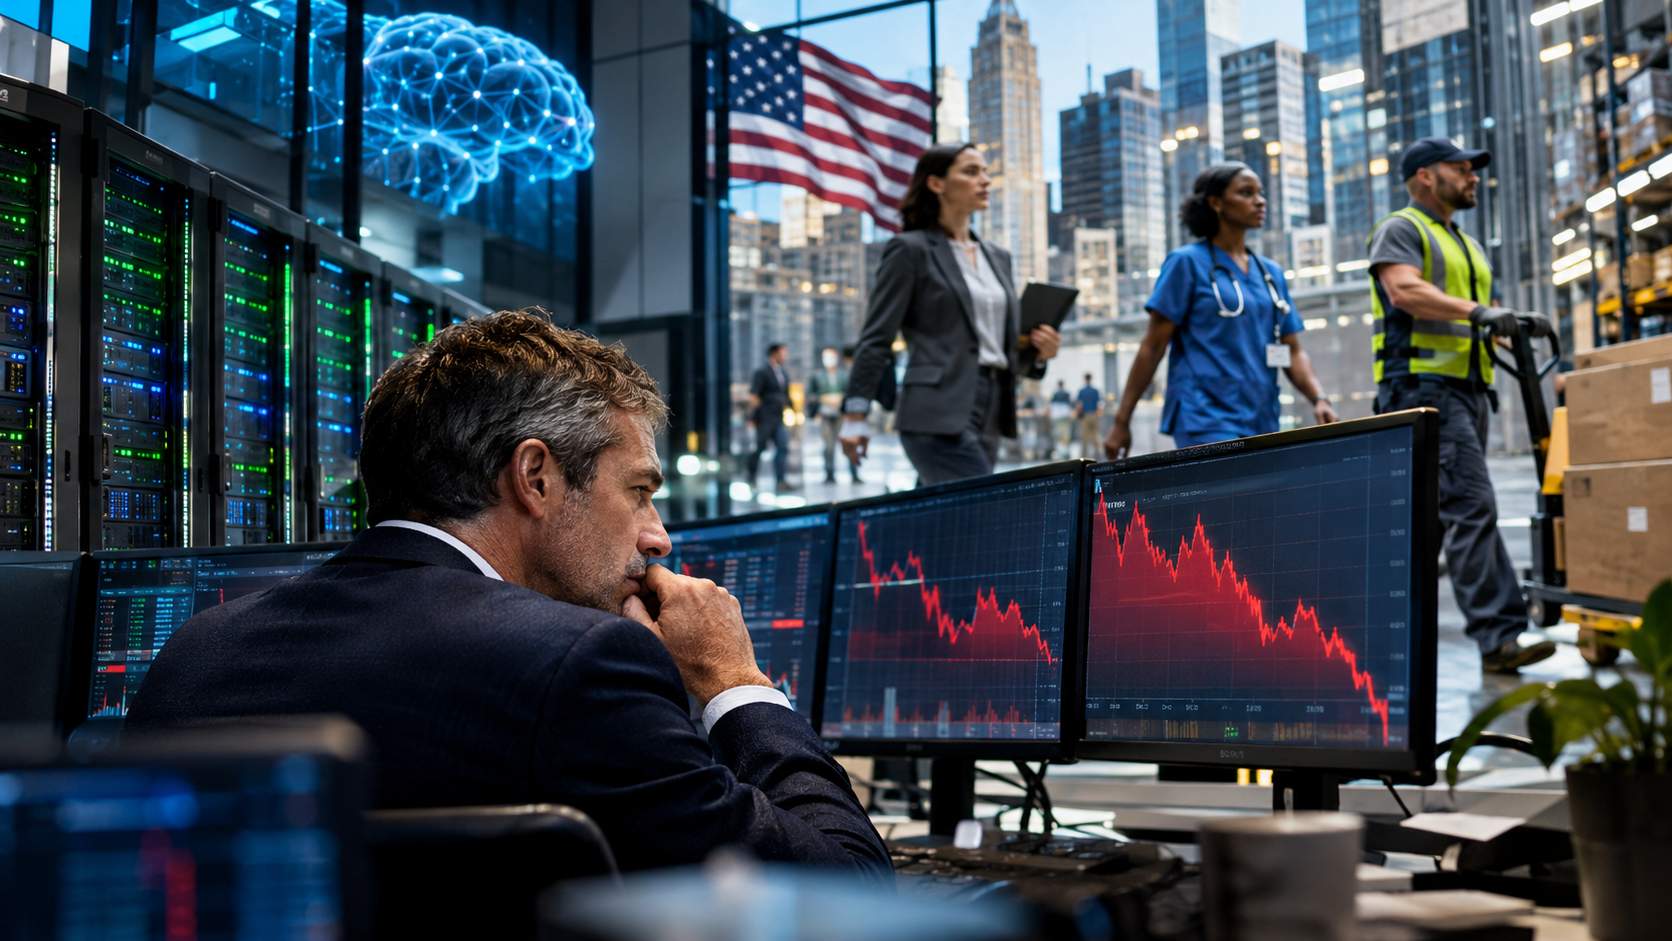
L’IA doute contrairement à l’emploi américain
La majorité obtenue par les démocrates au Congrès a entraîné une forte baisse du cours du pétrole et des valeurs technologiques. Pour le pétrole, les investisseurs estiment que les démocrates pourront calmer les ardeurs guerrières de Donald Trump. Pour les valeurs technologiques, les démocrates sont jugés moins favorables au secteur de la haute technologie que les républicains, notamment en ce qui concerne l’installation de nouveaux centres de données. Par ailleurs, les doutes sur la rentabilité des investissements dans l’IA se multiplient. L’indice japonais Nikkei, qui bénéficiait depuis des mois de l’engouement pour l’IA, a enregistré cette semaine une sévère correction, avec un recul de plus de 9 %.
Le Nasdaq a cédé plus de 3 % sur la semaine, portant ses pertes sur un mois à 10 %. Le S&P 500 a également cédé du terrain, tout comme le Dow Jones, mais dans une moindre mesure. Le CAC 40, peu exposé aux valeurs technologiques, a progressé cette semaine de plus de 1,5 %, grâce au luxe, aux banques et à l’aéronautique. L’indice allemand, le DAX, a, en revanche, reculé de 0,2 %.
La semaine a été marquée par une relative détente des taux obligataires. Le taux de l’OAT à dix ans est ainsi repassé sous les 4,8 % vendredi 6 novembre. La baisse du cours du pétrole qui est repassé en-dessous des 100 dollars (Brent) a conduit à une révision des anticipations inflationnistes. Le Congrès pourrait réduire les budgets alloués à l’effort de guerre. Par ailleurs, les investisseurs espèrent toujours en une solution négociée.
L’économie américaine maintient le cap
Selon les données publiées vendredi 6 novembre par le Bureau of Labor Statistics (BLS), les États-Unis ont créé 165 000 emplois non agricoles en octobre, contre environ 70 000 attendus par les économistes. Cette progression marque une nette accélération par rapport au mois de septembre, dont les créations d’emplois ont été révisées à 60 000. Les chiffres d’août ont également été revus à la hausse, de sorte que les deux mois précédents comptabilisent 84 000 emplois supplémentaires par rapport aux premières estimations. Le taux de chômage recule de 4,2 à 4,1 % de la population active. Ces résultats confirment que le marché du travail américain conserve une réelle solidité malgré le ralentissement économique et les incertitudes politiques.
Les créations d’emplois ont été particulièrement importantes dans les services professionnels et aux entreprises, avec 70 000 postes supplémentaires. La santé et les transports ont également contribué à cette progression. Pour autant, il convient de relativiser ce rebond. Sur les douze derniers mois, les créations nettes d’emplois n’ont représenté en moyenne que 48 000 postes par mois, ce qui témoigne d’un ralentissement sensible du marché du travail par rapport aux années précédentes.
La résistance de l’emploi s’accompagne de tensions salariales persistantes. Le salaire horaire moyen a augmenté de 0,4 % en octobre et de 3,1 % sur un an, des progressions supérieures aux anticipations des économistes. Cette évolution pourrait compliquer la tâche de la Réserve fédérale américaine, confrontée à la nécessité de maîtriser l’inflation sans compromettre la croissance. La publication des chiffres des prix à la consommation d’octobre, prévue le mardi 10 novembre, sera à cet égard particulièrement suivie. Une nouvelle accélération de l’inflation réduirait les marges de manœuvre de la banque centrale et pourrait conforter les anticipations d’un maintien de taux d’intérêt élevés, voire de nouveaux relèvements.
Les marchés financiers s’interrogent sur la rentabilité de l’intelligence artificielle
La bonne tenue du marché du travail contraste avec la nervosité des investisseurs. Jeudi 5 novembre, le Nasdaq Composite a perdu 5,5 %, enregistrant sa plus forte baisse quotidienne depuis avril 2025. L’indice S&P 500 a reculé de 4,4 %. Les entreprises de semi-conducteurs et les sociétés impliquées dans la construction de centres de données ont été particulièrement touchées. Le mouvement de correction s’est propagé aux places boursières asiatiques et européennes.
La victoire des démocrates au Congrès et dans plusieurs États importants pour le développement des centres de données fait craindre un durcissement de la réglementation et une multiplication des restrictions concernant la construction de nouvelles infrastructures. Les projets de centres de données se heurtent en effet à des oppositions croissantes en raison de leurs besoins en électricité, en eau et en surfaces foncières. Selon Goldman Sachs, les États dans lesquels de nouvelles restrictions pourraient être adoptées concentrent environ 45 % des capacités américaines de centres de données actuellement projetées. Le risque ne porte donc pas seulement sur les entreprises technologiques, mais également sur les fournisseurs d’équipements, les producteurs d’électricité et les acteurs du financement des infrastructures.
Au-delà des conséquences politiques, les investisseurs s’interrogent sur la rentabilité des sommes considérables consacrées à l’intelligence artificielle. Les grandes entreprises technologiques ont engagé une véritable course aux investissements pour développer leurs capacités de calcul et leurs infrastructures. Or, les revenus supplémentaires susceptibles d’être générés par ces équipements demeurent difficiles à évaluer. Les marchés commencent ainsi à exiger des perspectives de rentabilité plus précises et des flux de trésorerie à la hauteur des capitaux mobilisés.
Le tableau financier de la semaine
Le PER : 7 ans après sa création !
Sept ans après sa création, le Plan d’épargne retraite (PER) continue sa progression. Selon les données de France Assureurs publiées le 29 octobre dernier, les PER gérés par les entreprises d’assurance totalisaient, à la fin du mois de septembre 2026, 127,5 milliards d’euros d’encours, en hausse de 21 % sur un an. Le nombre d’assurés atteint 8,5 millions, en progression de 13 %. Au-delà de ces bons résultats, le marché de l’épargne retraite connaît une évolution importante. La croissance repose de plus en plus sur les cotisations et de moins en moins sur les transferts en provenance des anciens produits.
Une progression des encours supérieure à celle du nombre d’assurés
À la fin du mois de septembre, les PER en phase de constitution comptaient 8 millions d’assurés, pour un encours de 115,5 milliards d’euros, en augmentation de 23 % sur un an. Le montant moyen des provisions par assuré s’élève ainsi à environ 14 400 euros, contre un peu plus de 13 000 euros un an auparavant. Cette progression résulte à la fois des versements réalisés par les ménages et de la valorisation des actifs financiers.
Les PER individuels occupent une place prépondérante. Ils représentent 87,7 milliards d’euros d’encours en phase de constitution, contre 26,7 milliards pour les PER obligatoires et 1,1 milliard pour les PER collectifs gérés par les assureurs. Ces derniers chiffres ne comprennent pas les plans relevant d’autres gestionnaires, notamment les sociétés de gestion.
Les données consolidées disponibles pour l’ensemble des acteurs font état de 150,4 milliards d’euros d’encours à la fin de l’année 2025. Le PER a donc acquis en quelques années une place significative au sein du patrimoine financier des ménages.
Moins de nouveaux contrats, davantage de versements
Le marché du PER présente néanmoins des signes de normalisation. Sur les neuf premiers mois de 2026, 495 000 nouveaux plans ont été souscrits auprès des assureurs, soit une diminution de 5 % par rapport à la même période de 2025. Le nombre de nouveaux assurés, hors transferts, recule également de 4 %, à 652 000.
En revanche, les cotisations continuent de progresser rapidement. Elles atteignent 10,3 milliards d’euros sur les neuf premiers mois de l’année, en hausse de 14 %. Sur le seul troisième trimestre, les versements s’élèvent à 3,3 milliards d’euros, soit une progression de 9 % sur un an.
Les transferts entrants, qui avaient fortement contribué au succès initial du PER, sont en recul de 27 % depuis le début de l’année, à près de 3 milliards d’euros. En intégrant ces opérations, les versements nouveaux atteignent 13,3 milliards d’euros, en hausse de seulement 1 %.
Le PER entre ainsi dans une nouvelle phase de son développement. Les transferts d’anciens produits, comme les PERP, les contrats Madelin ou les anciens dispositifs d’épargne retraite d’entreprise, avaient soutenu sa montée en puissance après 2019. Leur contribution tend désormais à diminuer. Le développement du PER dépend davantage de la capacité des épargnants à alimenter leurs contrats.
Le troisième trimestre se distingue toutefois par un rebond des transferts. Les nouveaux assurés issus de ces opérations ont augmenté de 172 % sur un an, à 83 800. Cette forte progression n’inverse pas, pour le moment, la tendance observée depuis le début de l’année.
Les unités de compte, moteurs de l’épargne retraite
Le PER se caractérise par une exposition importante aux unités de compte. Celles-ci représentent 54 % des encours en phase de constitution, soit près de 62 milliards d’euros. Leur poids dans les cotisations atteint même 64 % sur les neuf premiers mois de l’année.
Cette orientation distingue le PER d’une épargne de court terme. Avec un horizon de placement pouvant atteindre plusieurs décennies, les titulaires peuvent rechercher une valorisation de leur épargne en acceptant une exposition plus importante aux fluctuations des marchés financiers.
La gestion pilotée à horizon, proposée par défaut dans les PER, favorise cette logique d’investissement de long terme, avec une sécurisation progressive de l’épargne à l’approche de la retraite.
Cette part élevée des unités de compte contribue également à expliquer la forte augmentation des encours, sous réserve de l’évolution effective des marchés. Elle constitue néanmoins un facteur de volatilité, les supports en unités de compte ne bénéficiant pas d’une garantie en capital.
L’augmentation des liquidations
Sept ans après sa création, le PER est encore principalement un produit en phase d’accumulation. Les sorties commencent toutefois à prendre de l’ampleur.
À la fin du mois de septembre 2026, les entreprises d’assurance servaient 520 000 rentes, en hausse de 8 % sur un an. Les provisions correspondant à ces engagements atteignent 12,1 milliards d’euros, en progression de 11 %.
Les prestations versées depuis le début de l’année, toutes phases confondues, s’élèvent à 3,9 milliards d’euros, en augmentation de 29 %. Cette hausse provient principalement des prestations enregistrées sur les PER en phase de constitution, qui progressent de 43 %.
Malgré l’augmentation des sorties, la collecte nette demeure largement positive, à 6,4 milliards d’euros, en hausse de 6 % sur un an. Les cotisations restent ainsi nettement supérieures aux prestations.
Une place croissante dans le financement de la retraite
Le développement du PER témoigne de l’intérêt des Français pour la constitution d’un complément de revenus au moment de la retraite. Dans un pays où les régimes par répartition assurent l’essentiel des pensions, l’épargne retraite joue encore un rôle secondaire, mais sa progression est indéniable.
L’allongement de la durée de vie, les évolutions des parcours professionnels et la volonté de maintenir son niveau de vie à la retraite contribuent à renforcer l’attrait de l’épargne longue. Le PER bénéficie également d’un cadre fiscal qui encourage les versements pendant la vie active.
Son succès ne doit cependant pas masquer les disparités entre les ménages. La capacité à épargner sur une longue période dépend du niveau des revenus, de la stabilité professionnelle et de la possibilité de mobiliser une partie de son épargne jusqu’à la retraite.
Après une première période marquée par la transformation des anciens dispositifs, le PER entre progressivement dans l’âge de la maturité. Son avenir dépendra moins du nombre de contrats transférés que de la régularité des versements et de la capacité des placements à dégager des rendements satisfaisants dans la durée. La croissance des cotisations enregistrée en 2026 constitue, à cet égard, un signal encourageant.
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com