Accueil > Actualités > Epargne > 2026 >
Le Coin des Epargnants du 28 août 2026 : les marchés face à l’inflation et la hausse des taux
Vers une hausse des taux directeurs
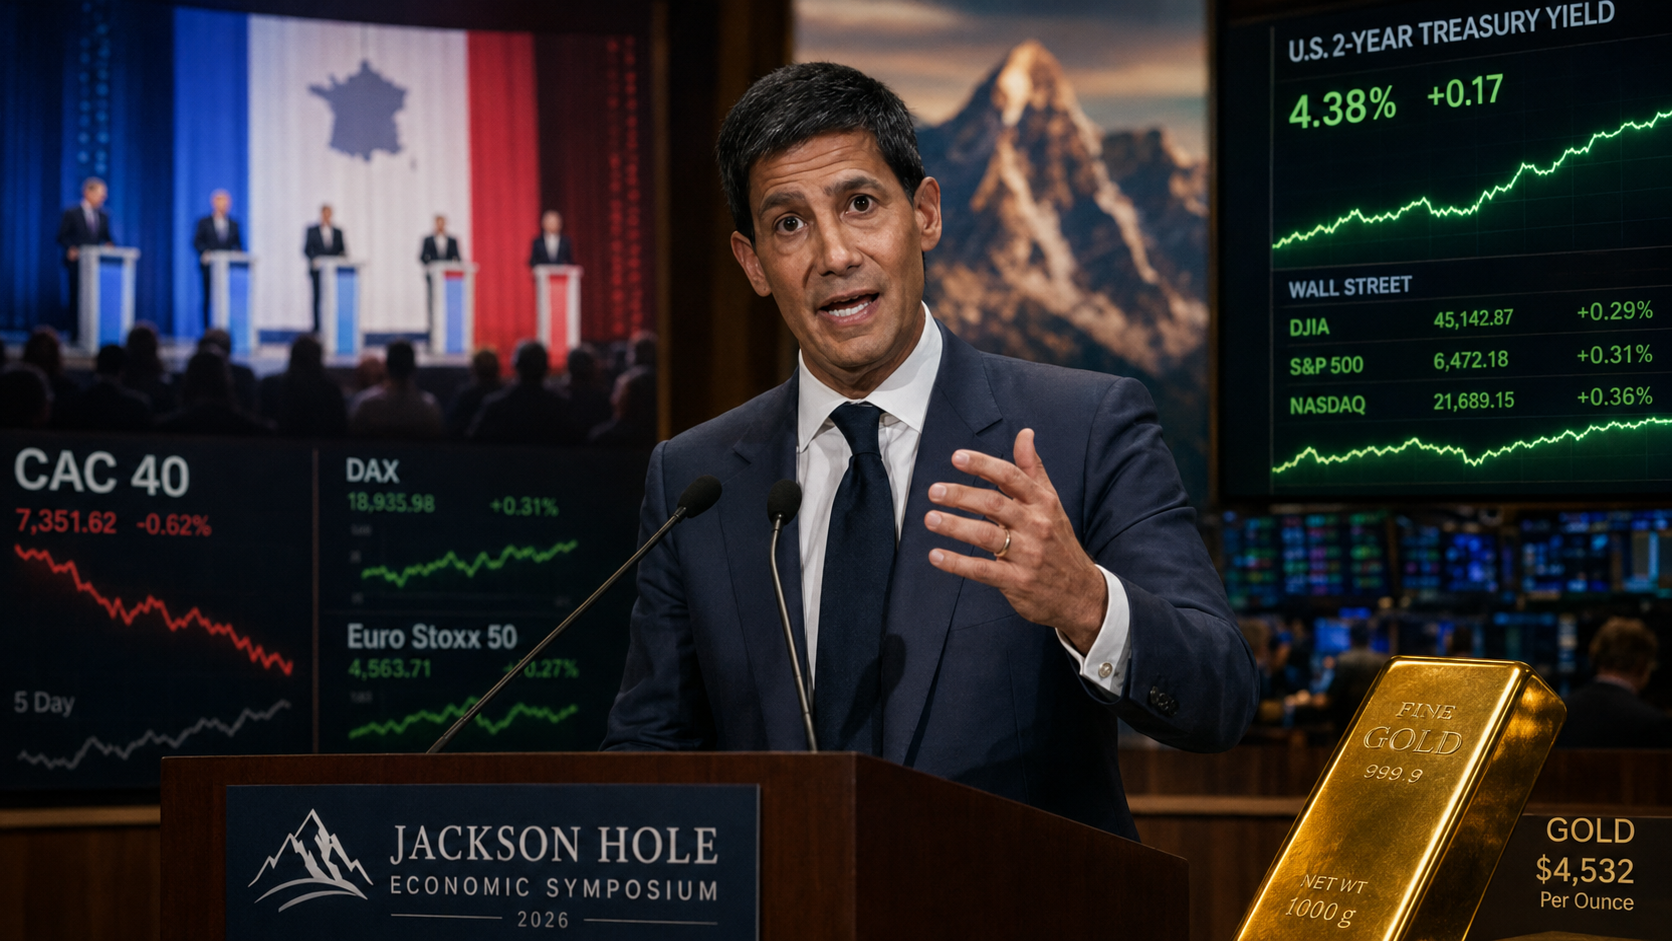
Sur fond de déficit public élevé, autour de 5,1 % en 2026, de croissance atone et d’incertitudes politiques, le CAC 40 a reculé cette semaine, à la différence des autres grands indices européens et américains. Jeudi 27 août, le CAC a même abandonné 1,7 %, les investisseurs prenant en compte l’aléa politique de 2027. Lors du premier débat présidentiel organisé dans le cadre de l’université d’été du MEDEF, sept candidats se sont affrontés sur la manière de s’attaquer à la dette et de financer le système de retraites, révélant de profondes divisions sur des questions économiques. Le déficit budgétaire, à 5,1 % du PIB en 2025, demeure l’un des plus élevés de la zone euro et les modalités de sa résorption restent à définir.
Aux États-Unis, les grands indices « actions » ont progressé à petite vitesse cette semaine, en raison des déclarations du président de la Fed sur la politique monétaire américaine.
L’or poursuit également sa remontée en raison des menaces d’inflation. À New York, le cours de l’once d’or est repassé au-dessus de 4 500 dollars vendredi 28 août.
Kevin Warsh, le président de la Fed, a, lors de son discours au symposium économique annuel de la Réserve fédérale de Kansas City, à Jackson Hole, indiqué que « l’inflation est le problème le plus épineux de la Réserve fédérale, mais les investisseurs devront se débrouiller seuls pour déterminer quand les autorités interviendront ». Depuis plus de 20 ans, le président en exercice de la Fed donnait des indications sur l’évolution des taux d’intérêt lors de son discours d’ouverture, mais Kevin Warsh a confirmé, ce vendredi 28 août, sa rupture avec la tradition. Il a précisé qu’« une Réserve fédérale plus discrète et plus ciblée dans sa communication est mieux à même d’atteindre ses objectifs ». Il a tenu à réaffirmer que la Fed entendait poursuivre la lutte contre l’inflation : « Qu’il n’y ait aucun malentendu : l’objectif de stabilité des prix de 2 % fixé par la Fed, tel que mesuré par l’indice des prix des dépenses de consommation personnelle, est un objectif ferme et fixe ». Il a ajouté : « Nous devons être certains que l’inflation sous-jacente évolue vers notre objectif de manière claire et à un rythme suffisant […] Sinon, nous avons du travail à faire ». Cette prise de position a eu pour conséquence une progression des taux des bons du Trésor américains à deux ans, ceux qui reflètent les anticipations de politique monétaire. Ils gagnent plus de huit points de base pour s’établir à 4,3 %. Le baromètre FedWatch de CME Group indique que les investisseurs évaluent désormais à 55,5 % la probabilité d’un relèvement de taux en septembre, lors de la réunion des 15 et 16, contre 35,7 % en début d’après-midi.
La publication des premiers résultats d’inflation en août laisse penser que le durcissement de la politique monétaire ne concernera pas que les États-Unis. En France, l’inflation a accéléré de trois dixièmes de point à 2,7 % sur un an en août, son niveau le plus élevé depuis mai et légèrement supérieur aux prévisions, tandis que le taux de croissance du produit intérieur brut au deuxième trimestre a été revu à la baisse, de +0,2 % en première estimation à 0 %. En Espagne, les prix ont augmenté de 4,5 % sur un an, après 3,9 % en juillet, soit plus du double de l’objectif de la Banque centrale européenne. Dans les deux pays, l’énergie est largement responsable de cette poussée, sur fond de poursuite de la guerre au Moyen-Orient. Les investisseurs intègrent désormais entièrement un resserrement d’un quart de point des taux de la BCE le mois prochain.
Pas de dégradation de la note de la France
L’agence Fitch a décidé, vendredi 28 août, de maintenir la note souveraine de la France à A+, assortie d’une perspective stable. Cette décision écarte, pour le moment, le risque d’une nouvelle dégradation après celle intervenue en septembre 2025. L’agence souligne néanmoins la fragilité croissante de la trajectoire des finances publiques françaises.
Selon l’agence, la France continue de bénéficier de plusieurs atouts structurels : une économie de grande taille et diversifiée, un système bancaire jugé solide ainsi qu’une base importante d’investisseurs capables d’absorber les émissions de dette publique. Ces éléments permettent à l’État de conserver une signature de bonne qualité et de se financer dans des conditions qui restent favorables au regard du niveau de son endettement.
Fitch met néanmoins en avant trois faiblesses : la progression de la dette publique, la difficulté à réduire durablement les déficits et la faiblesse de la croissance potentielle. À ces facteurs économiques s’ajoute désormais explicitement le risque politique. L’absence de majorité stable au Parlement et la proximité de l’élection présidentielle compliquent l’adoption de mesures d’assainissement susceptibles de produire des effets dans la durée.
Sur le plan budgétaire, le diagnostic de l’agence s’est d’ailleurs dégradé depuis le printemps. Fitch prévoit désormais un déficit public de 5,2 % du PIB en 2026, puis de 5,5 % en 2027 et encore de 5,2 % en 2028. En mars dernier, elle avait un retenu un déficit de 4,9 % en 2026. Cette révision s’explique par une croissance moins dynamique, par l’alourdissement de la charge d’intérêts et par l’augmentation des dépenses de défense. La dette publique poursuivrait ainsi sa hausse pour atteindre 122,7 % du PIB en 2028, contre 115,7 % en 2025. Cette appréciation intervient au moment où la conjoncture française donne de nouveaux signes de faiblesse. Selon les résultats définitifs de l’INSEE, le PIB a stagné au deuxième trimestre 2026, après s’être contracté de 0,2 % au premier. Cette croissance atone rend plus difficile encore l’objectif gouvernemental d’un déficit limité à 5 % du PIB cette année.
Le maintien de la perspective stable offre donc un peu de temps aux pouvoirs publics mais ne modifie pas la nature du problème. La France ne fait pas face, à court terme, à une crise de solvabilité. Elle est en revanche confrontée à une dérive tendancielle de ses comptes publics qui réduit progressivement ses marges de manœuvre.
Les autres agences délivreront leur analyse dans les prochains mois. Moody’s, qui attribue à la France la note Aa3 avec une perspective négative, doit rendre sa prochaine décision le 23 octobre, tandis que S&P Global Ratings, qui note la France A+ avec une perspective stable, se prononcera le 27 novembre. Ces rendez-vous interviendront en pleine discussion du budget pour 2027.
Le tableau des marchés financiers
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com