Accueil > Actualités > Epargne > 2026 >
Le Coin des épargnants du 25 septembre 2026 : la guerre des taux a-t-elle commencé ?
Des marchés en recherche du Nord
Face à la forte hausse des taux souverains, les valeurs actions sont restées stables en Europe. L’attentisme prédomine avec la montée des incertitudes et des inquiétudes. Aux États-Unis, les espoirs de paix au Moyen-Orient et la bonne tenue des valeurs technologiques ont porté les indices « actions ».
En fin de semaine, une légère détente est intervenue sur le marché pétrolier sur fond de reprise des négociations entre les États-Unis et l’Iran. Les échanges portent toujours sur la circulation maritime dans le détroit d’Ormuz. L’agence Bloomberg rapporte que Washington et Téhéran travaillent à un accord dans lequel l’Iran rouvrirait le détroit d’Ormuz, tandis que les États-Unis lèveraient leur blocus sur les ports iraniens. Le Qatar joue les intermédiaires. Le ministre iranien des Affaires étrangères aurait parallèlement proposé un dispositif de sept jours pour rétablir le trafic dans le détroit sous certaines conditions. Ces discussions font suite au protocole du mois de juin et au cessez-le-feu, qui n’avait tenu que quelques semaines. Les négociations ont, depuis, buté, à plusieurs reprises, sur Ormuz et sur l’accès de l’Iran aux avoirs gelés.
Devant la persistance des menaces inflationnistes et à la hausse des déficits publics, les investisseurs réclament des primes de risque de plus en plus élevées. Ils intègrent trois hausses supplémentaires de 25 points de base de la Réserve fédérale au cours des douze prochains mois et un possible relèvement des taux directeurs de la BCE d’ici la fin de l’année.
Les prix du diesel atteignent des records aux États-Unis et en Europe en raison du blocage des raffineries du Moyen-Orient. Donald Trump a avancé l’idée d’un arrêt des exportations vers l’Europe, ce qui pourrait générer des pénuries. Le moral des consommateurs, comme le climat des affaires, est en berne de part et d’autre de l’Atlantique. Le moral des consommateurs américains s’est dégradé en septembre et ils anticipent une augmentation des prix de 4,6 % au cours de l’année à venir, contre 4 % le mois précédent, d’après l’enquête de l’Université du Michigan.
Des taux toujours plus hauts
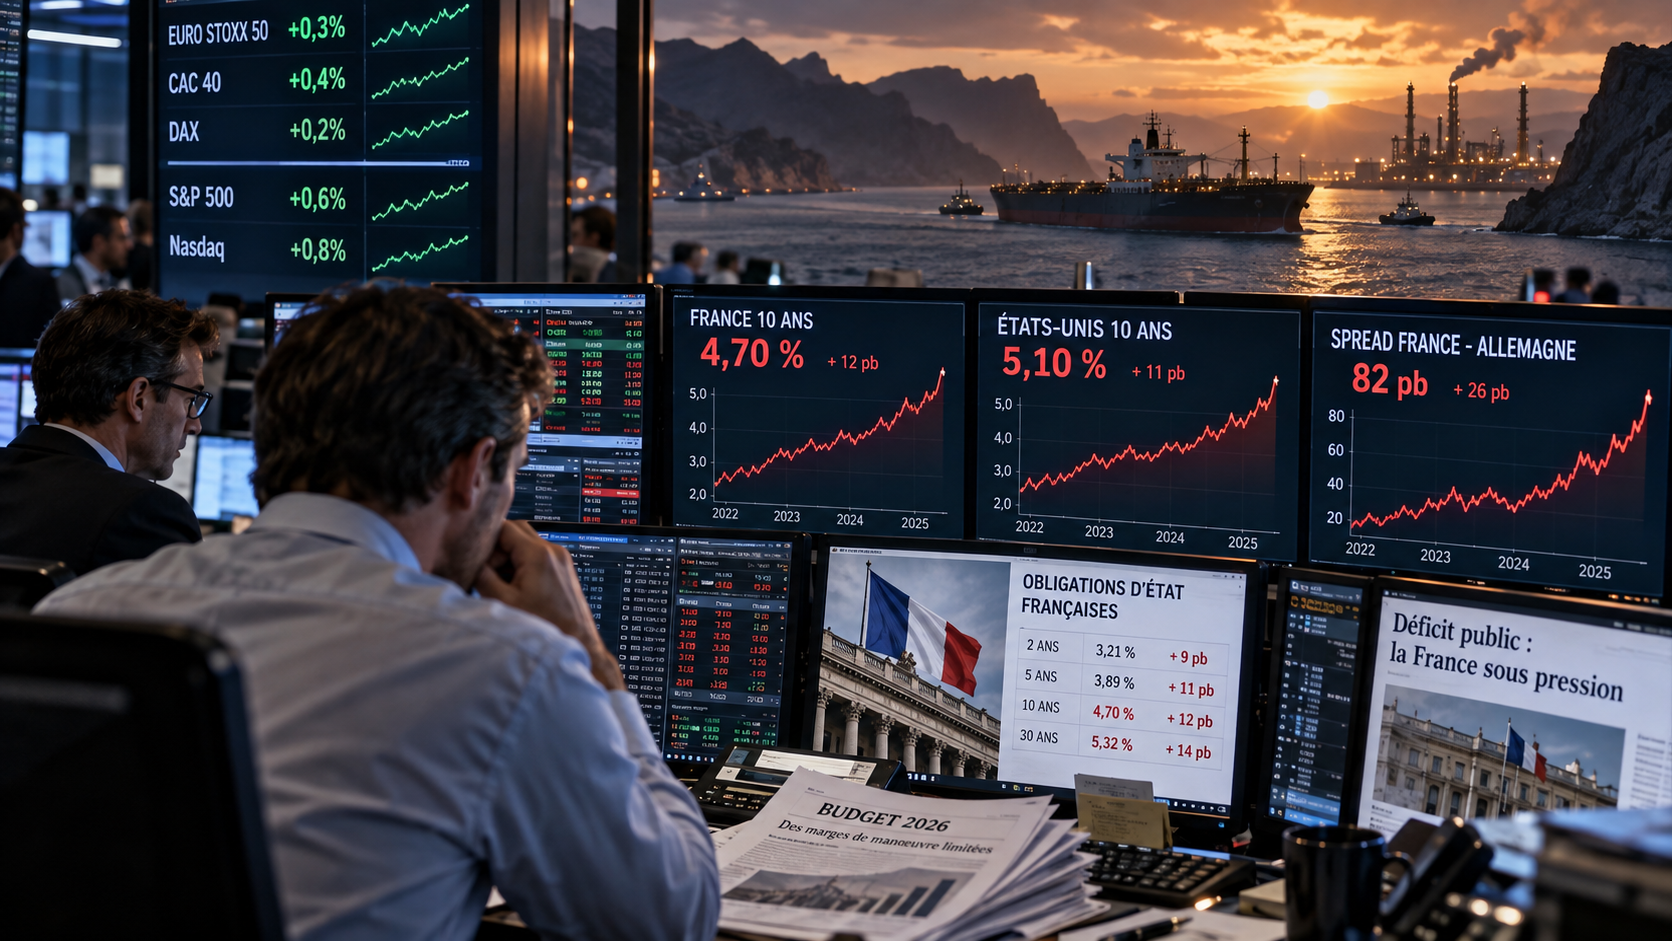
Le rendement de l’OAT à dix ans, l’obligation phare française, a atteint plus de 4,7 % cette semaine, un niveau qui n’avait plus été observé depuis 2008. Trois semaines auparavant, il évoluait encore aux alentours de 4,20 %. En quelques séances, les conditions de financement de l’État se sont donc sensiblement dégradées. Cette remontée des taux ne concerne pas uniquement la France. Elle s’inscrit dans un mouvement international alimenté par le retour des inquiétudes inflationnistes et par le durcissement des politiques monétaires. La France subit désormais une tension supplémentaire, liée à la situation de ses finances publiques et aux incertitudes politiques entourant le prochain budget.
Les taux longs repartent à la hausse
La hausse du prix du pétrole a contribué à raviver les tensions sur les marchés obligataires. Le baril de Brent ayant repassé la barre des 100 dollars, les investisseurs redoutent une nouvelle poussée inflationniste susceptible de contraindre les banques centrales à maintenir durablement des taux d’intérêt élevés. Aux États-Unis, le rendement des obligations du Trésor à dix ans a ainsi dépassé 5,1 %, tandis que celui des titres à trente ans a atteint 5,5 %, un niveau inédit depuis 2004.
Le contexte monétaire s’est parallèlement durci. La Banque centrale européenne a procédé, le 10 septembre, à sa deuxième hausse de l’année, portant son principal taux directeur à 2,5 %. De son côté, la Réserve fédérale américaine a augmenté son taux directeur pour la première fois depuis 2023, jusqu’à 4 %. La Banque du Japon s’est également engagée dans un mouvement de resserrement.
La remontée des taux longs traduit donc une modification des anticipations des investisseurs, qui semblent désormais tabler sur une période prolongée de politique monétaire restrictive.
Une prime française de plus en plus visible
La situation française se distingue toutefois de celle de ses partenaires européens. L’écart entre le taux à dix ans français et son équivalent allemand, traditionnellement utilisé comme référence dans la zone euro, a atteint 111 points de base jeudi, après avoir brièvement dépassé 114 points en matinée. Cet écart, communément appelé spread, n’avait plus été aussi élevé depuis la crise des dettes souveraines de 2012. Il avait franchi quelques jours auparavant la barre symbolique des 100 points de base.
La hausse des rendements allemands montre que la tension est en partie générale. Mais l’élargissement simultané du spread franco-allemand signifie que les investisseurs exigent désormais une rémunération supplémentaire spécifique pour détenir des titres français. Autrement dit, au mouvement mondial de remontée des taux s’ajoute une prime de risque propre à la France.
Les finances publiques au cœur des interrogations
Les inquiétudes des investisseurs portent notamment sur la trajectoire budgétaire. Le gouvernement a récemment renoncé à ramener le déficit public à 5 % du PIB dès 2026. Celui-ci devrait finalement s’établir autour de 5,4 % du PIB. L’exécutif vise toujours un déficit de moins de 5 % en 2027 et prévoit, pour y parvenir, un effort budgétaire de l’ordre de 54 milliards d’euros. Une partie importante des mesures nécessaires doit toutefois encore être discutée et votée par le Parlement ce qui est loin d’être une certitude. Dans ce contexte la dette publique devrait atteindre 119,3 % du PIB à la fin de 2026, puis 121,7 % en 2027.
La France resterait ainsi parmi les États les plus endettés de la zone euro, derrière la Grèce et l’Italie. Particularité récente, elle emprunte désormais à des conditions parfois plus défavorables que ces deux pays.
Une hausse qui pèsera progressivement sur la charge de la dette
La remontée des taux n’affecte pas immédiatement l’ensemble de la dette publique, dans la mesure où les titres déjà émis conservent leur taux jusqu’à leur échéance. Ses effets se diffusent néanmoins progressivement au fur et à mesure du refinancement des obligations arrivant à maturité et des nouvelles émissions nécessaires au financement des déficits. Avec une dette publique élevée et des besoins annuels de financement importants, la France est particulièrement sensible à une hausse durable des rendements obligataires.
Le tableau des marchés financiers
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com