Accueil > Actualités > Epargne > 2026 >
L’assurance vie retrouve des couleurs en septembre
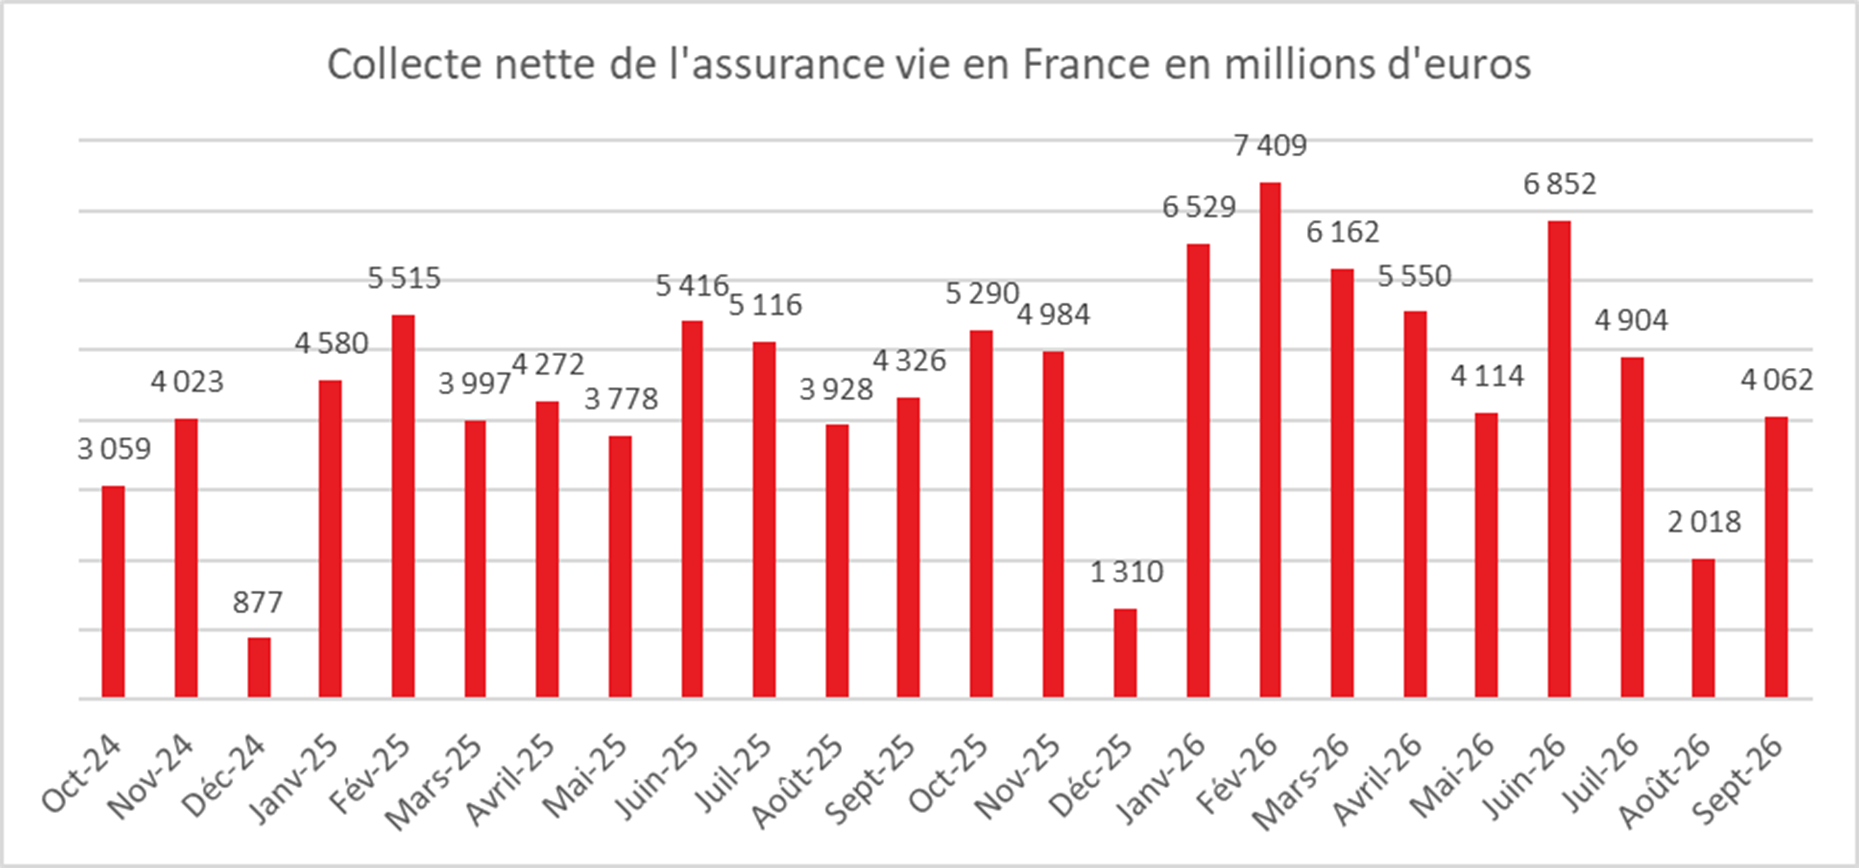
L’assurance vie enregistre, en septembre 2026, son 33e mois consécutif de collecte nette positive, avec 4,1 milliards d’euros. Elle prouve sa résilience malgré un contexte économique et social difficile.
Ce long cycle a été marqué, en particulier en début d’année, par plusieurs records. Le premier placement des ménages a, en effet, retrouvé une forte compétitivité. Il a été aidé en cela par la baisse du rendement du Livret A en 2025 et de celui des dépôts à terme, ainsi que par la hausse du rendement des fonds euros et la bonne tenue des marchés financiers. L’assurance vie bénéficie également du report de l’épargne issue des plans d’épargne logement (PEL) de plus de quinze ans.
Durant l’été, une légère décrue de la collecte nette de l’assurance vie a été constatée, sur fond de baisse du taux d’épargne et de pessimisme des ménages. Avec la montée des incertitudes, les ménages conservent, par ailleurs, davantage de liquidités sur leurs comptes courants. L’encours des dépôts à vue des particuliers est passé, selon la Banque de France, de 568 à 587 milliards d’euros entre décembre 2025 et août 2026.
Un mois de septembre traditionnellement porteur pour l’assurance vie
Au mois de septembre 2026, la collecte nette a été de 4,1 milliards d’euros, contre 4,3 milliards d’euros pour le même mois en 2025. Pour les mois de juillet et d’août derniers, la collecte nette avait été respectivement de 4,9 et 2 milliards d’euros. L’assurance vie retrouve des couleurs en septembre, malgré un contexte économique peu porteur et une inflation qui a dépassé 3 %. Le résultat de l’assurance vie tranche avec la décollecte du Livret A et du Livret de développement durable et solidaire (LDDS).
À la différence des produits d’épargne réglementée, septembre réussit à l’assurance vie. Sur les 29 années étudiées, seuls quatre mois de septembre se sont soldés par une collecte négative (2011, 2012, 2016 et 2020). Ces décollectes sont intervenues dans des contextes marqués par les tensions financières de 2011 et 2012, l’adoption de la loi Sapin II en 2016 et l’épidémie de Covid-19 en 2020. La décollecte la plus importante a été constatée en septembre 2011, avec plus de 1,8 milliard d’euros.
La collecte nette moyenne, sur les dix dernières années, s’est élevée à 1,2 milliard d’euros pour le mois de septembre. En septembre 2026, elle est plus de trois fois supérieure à cette moyenne et se situe à un niveau particulièrement élevé. L’année dernière, l’assurance vie avait établi un double record pour un mois de septembre, avec un montant de cotisations de 15,056 milliards d’euros et une collecte nette de 4,3 milliards d’euros.
Au mois de septembre, comme en août, la collecte nette a été portée par les unités de compte (2,8 milliards d’euros), tandis que celle des fonds euros est restée plus faible (1,3 milliard d’euros).
Malgré le creux observé en août, la collecte nette depuis le début de l’année reste à un niveau élevé, à 47,6 milliards d’euros, soit 6,7 milliards d’euros de plus que sur la même période en 2025. Les supports en UC ont représenté 78 % de la collecte nette.
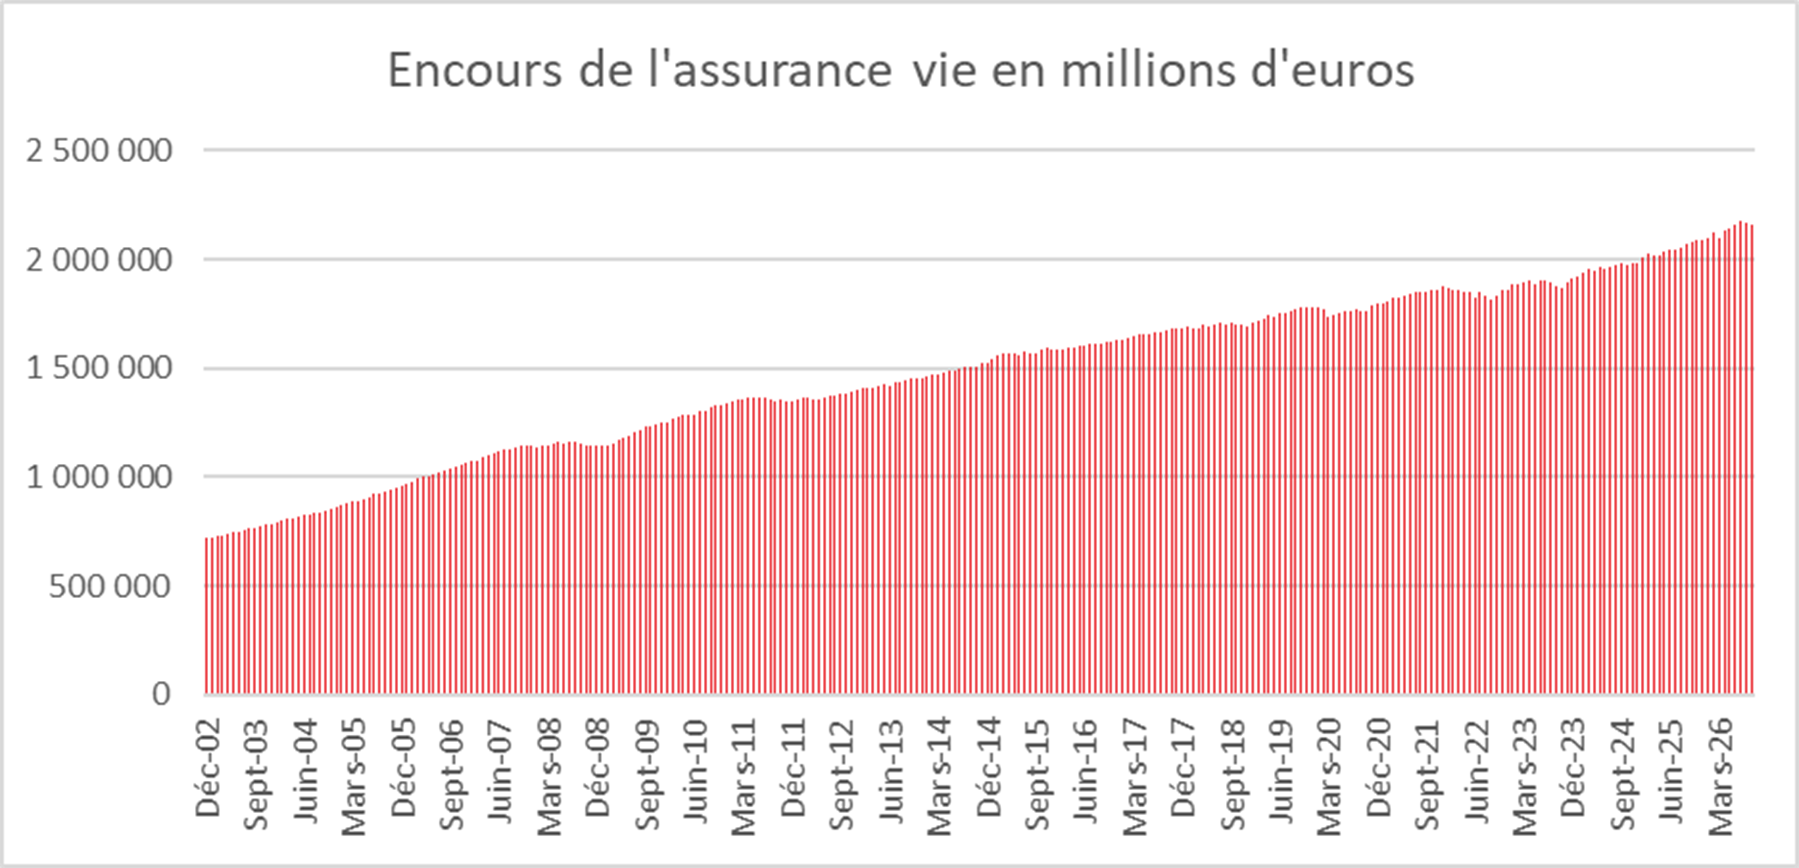
L’encours de l’assurance vie, à fin septembre, s’élève à 2 161 milliards d’euros.
Des cotisations exceptionnelles
À 15,4 milliards d’euros, les cotisations en assurance vie battent un nouveau record pour un mois de septembre. Elles sont supérieures de 2 % à celles du même mois de 2025 (15,056 milliards d’euros). Elles dépassent nettement la moyenne des dix dernières années (11,95 milliards d’euros).
En septembre 2026, les cotisations progressent de 7 % pour les supports en unités de compte (UC), tandis que celles des supports en euros restent stables.
Depuis le début de l’année 2026, les cotisations atteignent 154,2 milliards d’euros, contre 144,615 milliards d’euros sur les neuf premiers mois de 2025, soit une hausse de près de 9,6 milliards d’euros. Ce niveau n’avait pas été atteint depuis 2006. Cette dynamique repose principalement sur les supports en UC (+11 %) et, dans une moindre mesure, sur ceux en euros (+4 %).
La part des unités de compte dans les cotisations s’établit à 37 % en septembre et à 39 % depuis le début de l’année.
Des prestations dynamiques
Les prestations de l’assurance vie se sont établies, en septembre, à 11,3 milliards d’euros, contre 10,730 milliards d’euros pour le même mois de l’année dernière. Ces prestations sont supérieures à la moyenne des dix dernières années (9,935 milliards d’euros). Cette hausse traduit des besoins de liquidités de la part des ménages. Par ailleurs, l’augmentation du nombre de décès conduit à une hausse tendancielle des prestations.
L’augmentation des prestations est essentiellement portée par les supports en unités de compte (UC), tandis que celles des supports en euros enregistrent une hausse de 4 %.
Sur les neuf premiers mois de l’année, les prestations s’élèvent à 106,6 milliards d’euros, contre 103,687 milliards d’euros pour la même période de l’année dernière. Cette dynamique concerne principalement les supports en UC, dont les prestations augmentent de 8 %, tandis que celles des supports en euros progressent de 1,5 milliard d’euros.
L’assurance vie résiliente face aux contraintes économiques
Compte tenu de son faible taux de rémunération, 1,7 % face à une inflation qui a atteint 3,4 % en septembre selon l’indice harmonisé, le Livret A ne semble pas profiter de la montée des inquiétudes, matérialisée par les derniers résultats de l’enquête de l’INSEE sur l’opinion des ménages. L’indicateur de confiance de ces derniers a atteint, en octobre, son niveau le plus bas depuis juin 2013, à 80 points.
Le rendement des fonds euros devrait être supérieur à l’inflation moyenne cette année, avec un taux estimé autour de 2,7 %, avant prélèvements sociaux et fiscaux, contre une hausse des prix prévue à 2,2 % en moyenne annuelle. Le rendement réel, avant prélèvements, serait ainsi inférieur à celui de 2025, tout en restant positif. Après prélèvements, cet avantage pourrait néanmoins être largement effacé. Les fonds euros conservent des atouts concurrentiels par rapport aux autres produits d’épargne, grâce à leur garantie en capital, selon les conditions des contrats, et au régime fiscal de l’assurance vie, particulièrement favorable pour les contrats détenus depuis plus de huit ans.
Des écarts de rendements plus élevés en perspective
Le rendement des fonds euros est soumis à deux forces contradictoires avec la hausse des taux obligataires qui s’est accélérée durant l’été. D’un côté, par le jeu de la rotation des obligations au sein des fonds euros et par la hausse des cotisations qui permet de nouvelles souscriptions d’obligations, le rendement tend à augmenter ; de l’autre, la hausse des taux s’accompagne d’une dépréciation de la valeur de marché des obligations déjà détenues par les assureurs. Plus la hausse des taux est forte et brutale, plus les moins-values latentes sont importantes. Les conséquences sur la solvabilité des assureurs ne sont toutefois pas mécaniques. Elles dépendent notamment de la structure de leurs actifs et de leurs engagements ainsi que de leur sensibilité respective aux variations des taux d’intérêt. Dans le cadre de la directive Solvabilité II, les assureurs doivent veiller au maintien de fonds propres suffisants pour faire face à leurs engagements, en particulier à la garantie du capital des fonds euros. Ils peuvent ainsi être tentés de limiter la hausse des rendements servis aux assurés afin de préserver leurs marges financières, voire de reconstituer leurs provisions pour participation aux bénéfices.
Dans ce contexte, les fonds euros de taille réduite et créés récemment sont susceptibles de bénéficier de rendements plus élevés, car ils ont pu constituer leurs portefeuilles obligataires dans un environnement de taux plus rémunérateurs. À l’inverse, les fonds plus anciens et disposant d’importants encours restent pénalisés par les obligations à faible rendement acquises durant les années de taux bas. Cet handicap tend néanmoins à s’atténuer avec le renouvellement progressif de leurs portefeuilles obligataires, processus qui s’est accéléré ces dernières années grâce à la hausse des cotisations.
Données France Assureurs
Données France Assureurs
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com