Le régime universel au secours des fonctionnaires territoriaux ?
Créée par l’ordonnance n° 45-993 du 17 mai 1945 et régie par le décret n° 2007-173 du 7 février 2007, la Caisse nationale des retraites des agents des collectivités locales (CNRACL) assure la couverture des risques vieillesse et invalidité pour les fonctionnaires territoriaux et hospitaliers nommés dans un emploi permanent à raison d’au moins 28 heures hebdomadaires (en dessous des 28 heures hebdomadaires, les agents sont affiliés au régime général et à l’Ircantec). Ce régime constitue, comme celui des pensions civiles et militaires de retraite de l’État, un régime spécial de Sécurité sociale au sens des articles L. 711-1 et R. 711-1 du Code de la Sécurité sociale.
Après un léger excédent relevé en 2017 (+15 millions d’euros), la Caisse afficherait un résultat net négatif en 2018 (-750 millions d’euros). En 2019, le déficit serait d’un peu plus d’un milliard d’euros et dépasserait les 4 milliards d’euros en 2022. Au-delà, le déficit continuerait de se creuser et une dette importante s’accumulerait à moyen terme. Sur la base de ces projections, les réserves de la caisse de retraite des agents territoriaux et hospitaliers qui totalisaient 2,2 milliards d’euros à la fin 2017, seraient épuisées dès l’année prochaine.
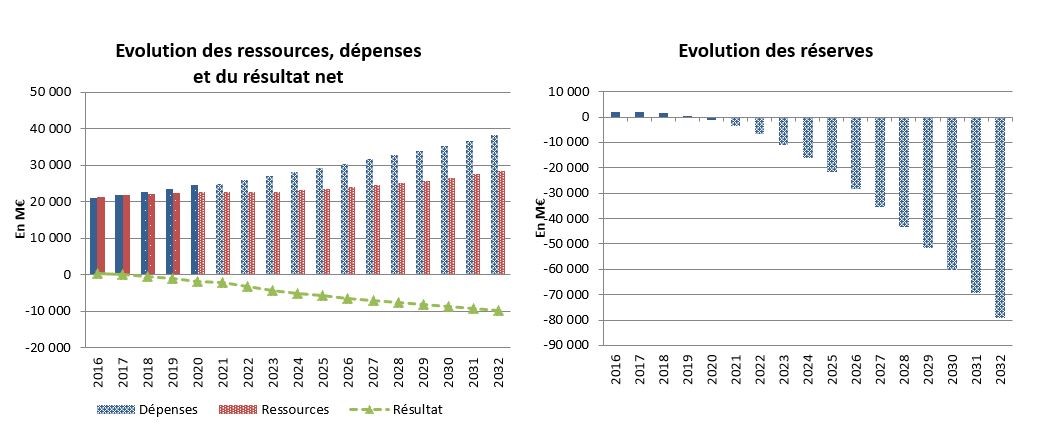
Cette évolution tiendrait à une détérioration du rapport cotisants/pensionnés, selon Claude Domeizel, président de la CNRACL. Ce ratio, qui mesure le nombre de cotisants pour un retraité, est ainsi passé de 2,3 à 1,7 entre 2007 et 2017. Pour l’avenir, la situation semble se compliquer davantage avec une contraction du ratio à 1,26 % en 2032 du fait d’une hausse de 65 % du nombre de retraités de la fonction publique territoriale entre 2016 et 2032.
Évolution du ratio démographique des régimes de retraite de la FPT et la FPH
| Rapport démographique pondéré * | 2020 | 2030 | 2040 | 2050 | 2060 | 2070 |
| Fonctionnaires civils et militaires de l’État | 0,9 | 0,8 | 0,8 | 0,9 | 0,9 | 0,9 |
| Fonctionnaires territoriaux et hospitaliers (CNRACL) | 1,7 | 1,2 | 1,0 | 1,0 | 1,0 | 1,0 |
Source : Calculs réalisés dans le cadre de l’exercice de projections du COR de juin 2017 par le SRE la CNRACL – * Le rapport démographique pondéré est le rapport entre, d’une part, la somme du nombre de retraités de droits directs et de la moitié du nombre de retraités de droits dérivés et, d’autre part, le nombre de cotisants.
De fait, la réforme des retraites, promise par le Gouvernement qui prévoit l’instauration d’un système universel pour l’ensemble des actifs quel que soit leur statut et leur corps de rattachement, pourrait profiter aux fonctionnaires territoriaux, notamment si elle prévoit l’élargissement de l’assiette de cotisations aux primes.
A lire dans le Mensuel de septembre 2018
Retraite : les points d’alerte du comité de suivi des retraites
Créé en 2014 pour recommander le cas échéant, au Gouvernement, des mesures de rééquilibrage pour les régimes de retraite, le Comité de Suivi des Retraites a remis son 5e avis au cours du mois de juillet 2018.
Les bienfaits des retraites
S’appuyant sur les conclusions du rapport annuel du Conseil d’Orientation des Retraites publié en juin dernier, le Comité de suivi estime que le système français de retraites continue à garantir, aujourd’hui et en moyenne, un niveau de vie satisfaisant aux retraités. Il relève notamment le faible taux de pauvreté des retraités, en comparaison à la population totale. Il souligne par ailleurs l’amélioration de la situation des pensionnées du fait d’un allongement des carrières malgré des écarts de rémunération hommes/femmes persistants. De fait, après le Conseil d’Orientation des Retraites, le comité de suivi soulève à son tour l’épineuse question de la nécessité de maintenir les mécanismes de solidarité notamment dans le cadre du futur régime unifié voulu par le Président de la République.
La lente marche vers l’équité
Sur le terrain de l’équité, le Comité de suivi note un rapprochement de la situation des fonctionnaires sédentaires et des salariés du secteur privé sur les paramètres d’âge et de durée de cotisation. Fruit des réformes successives, cette convergence des dispositifs demeure néanmoins incomplète. Ainsi, au sein de la fonction publique, le comité de suivi souligne la persistance d’écarts de traitement significatifs notamment en raison des avantages dont bénéficient les catégories dites actives par rapport aux salariés du secteur privé et aux autres fonctionnaires. Il existerait par ailleurs des marges de progression possibles, notamment en matière de droits familiaux et de réversion pour lesquels le comité de suivi constate des disparités qu’il estime « injustifiées ». Les auteurs du rapport posent également la question de la part croissante des primes dans la rémunération des fonctionnaires et de ses incidences de plus en plus fortes sur leur taux de remplacement en matière de retraite (rapport pensions/rémunérations) et les ressources de l’ensemble du système.
Un plaidoyer pour davantage de transparence
Dans son rapport, le Comité de suivi appelle à une plus grande lisibilité du système de retraite. Les auteurs considèrent en effet qu’une plus grande transparence dans la gouvernance et le fonctionnement des retraites participerait à une meilleure compréhension des dispositifs par les Français et renforcerait leur adhésion et leur confiance dans le système de retraite.
Le souci de transparence doit en outre, selon les membres du comité de suivi, être au cœur du projet de réforme porté par Jean-Paul Delevoye. Les auteurs soulignent en effet que « la coexistence de plusieurs modes de calcul différents rend effectivement difficile un pilotage garantissant à terme l’équité. ».
« La garantie d’un niveau de vie satisfaisant pour tous les retraités »
Le comité de suivi insiste sur la nécessité de diminuer sa dépendance à la croissance. Il considère que le retour à une trajectoire d’équilibre doit pouvoir être garanti dans le modèle à bâtir et cela quelles que soient les hypothèses de croissance économique et les inflexions des tendances démographiques. Par ailleurs, il alerte sur l’importance de garantir, dans le cadre du futur système, des taux de remplacement minimaux et un niveau de vie satisfaisant pour tous les retraités.
Cet avis discret n’est donc pas sans intérêt dans la perspective des futures négociations qui se dérouleront d’ici la fin de l’année.
A lire dans le Mensuel de septembre 2018
Régimes de retraites complémentaires des salariés : ce qui change au 1er janvier 2019
Au 1er janvier 2019, les régimes de retraites complémentaires ARRCO et AGIRC fusionnent. Conséquence de l’accord signé le 30 octobre 2015, cette fusion est l’aboutissement d’une dynamique de convergence amorcée en 1996. Une seule et même caisse baptisée « AGIRC-ARRCO » gérera la retraite complémentaire des salariés à partir du 1er janvier prochain.
Plus que deux tranches de cotisations
Dans une optique de simplification des règles de gestion des retraites complémentaires obligatoires et de réduction des coûts, une uniformisation des taux de cotisations en deux tranches s’appliquera à compter du 1er janvier prochain quelle que soit la classification conventionnelle des salariés :
- Sur la tranche 1 (rémunérations inférieures ou égales au Plafond de la Sécurité sociale), le taux de cotisations appliqué sera de 6,20 %,
- Sur la tranche 2 (rémunérations comprises entre 1 fois et 8 fois le Plafond de la Sécurité sociale) le taux de cotisations sera de 17 %.
De fait, la tranche C des cadres disparaît et la tranche 2 des non cadres n’est plus limitée à 3 plafonds de Sécurité sociale.
Pour rappel, les taux contractuels de cotisation servent à calculer le nombre de points de retraite acquis par le salarié.
Hausse du taux d’appel à 127 %
Le taux d’appel (taux payé par l’employeur et le salarié) destiné à assurer l’équilibre financier des régimes, passera de 125 à 127 % au 1er janvier prochain. Cette mesure devrait rapporter 800 millions d’euros par an à l’Agirc-Arrco. Cette contribution sera répartie à raison de 40 % pour le salarié et 60 % pour l’employeur contre respectivement 38 % et 62 % aujourd’hui.
Suppression et remplacement de certaines contributions
Au 31 décembre 2018, du fait de la fusion, la cotisation « Association pour la gestion du fonds de financement » de l’AGIRC et de l’ARRCO (AGFF), ainsi que la garantie minimale de point (GMP) seront supprimées.
Pour rappel, les cotisations AGFF (Association pour la gestion du fonds de financement de l’AGIRC et de l’ARRCO) ont été instituées en 1983 lors de l’abaissement à 60 de l’âge légal de départ à la retraite pour financer les pensions de retraite complémentaires des personnes parties en retraite avant 65 ans. De fait, cette contribution spécifique ne donne pas droit à des points supplémentaires au salarié.
La garantie minimale de point (GMP) qui avait pour objet d’attribuer un minimum de points Agirc aux salariés cadres et assimilés dont la rémunération était inférieure au plafond de la Sécurité sociale est également supprimée. En revanche, les droits acquis par les salariés sont conservés et seront intégrés dans le calcul des droits pour le paiement de la retraite.
En remplacement de la GMP et de l’AGFF, l’accord de 2015 prévoit la création d’une contribution d’équilibre général (CEG) destinée à financer les pensions actuelles et à venir issues de la GMP jusqu’à leur extinction. Cette contribution, comme le taux d’appel, est assise sur un financement partagé entre employeur et salarié à hauteur de 60 % pour le premier et 40 % pour le second sur la base suivante :
- Pour les salariés relevant de la tranche 1, le taux de la contribution d’équilibre général est fixé à 2,10 %.
- Pour les salariés de la tranche 2, ce taux est de 2,70 %.
De même, la « contribution exceptionnelle et temporaire » (CET) sera remplacée par une nouvelle contribution au 1er janvier prochain.
Instituée par l’AGIRC, la CET concerne tous les cadres, et son montant actuel est de 0,35 % des tranches A, B et C, partagé à raison de 0,13 % pour le salarié et 0,22 % pour l’employeur. À compter du 1er janvier 2019, la CET devient la « Contribution d’Équilibre Technique ». Son taux et son assiette seront inchangés, mais elle concernera dorénavant l’ensemble des salariés (cadres et non cadres) ayant une rémunération supérieure au plafond de la Sécurité Sociale (relevant donc de la tranche 2 instituée par l’accord de 2015), et ce dès le premier euro.
L’introduction d’un dispositif de bonus – malus
À compter du 1er janvier 2019, le régime unifié introduira un mécanisme de décote et de surcote, afin d’inciter les actifs à reporter la liquidation de leurs droits à la retraite. Les partenaires sociaux ont ainsi convenu de la mise en place d’un coefficient dit « de solidarité » qui se traduit par une minoration de 10 % de la pension de retraite complémentaire pendant 3 ans, pour les départs prévus à partir du 1er janvier 2019. Cette minoration ne s’appliquera pas aux personnes qui décaleront d’un an la liquidation de leur retraite complémentaire.
Par ailleurs, les salariés qui remplissent les conditions du taux plein au régime de base et qui décaleront la liquidation de leur retraite complémentaire d’au moins huit trimestres bénéficieront d’une majoration de leur retraite complémentaire pendant un an de :
- 10 % si elles décalent leur retraite complémentaire de 2 ans ;
- 20 % si elles décalent leur retraite complémentaire de 3 ans ;
- 30 % si elles décalent leur retraite complémentaire de 4 ans.
Avec l’ensemble des mesures prises dans le cadre de l’accord de 2015, les partenaires sociaux espèrent ainsi économiser près d’1,7 milliard d’euros en 2020.
A lire dans le Mensuel de septembre 2018
L’épargnant, le retraité et l’inflation font-ils bon ménage ?
Depuis 2012, la menace s’appelait déflation. L’inflation était souhaitée. L’objectif de la mise en place de la politique non conventionnelle de la Banque centrale européenne (rachats d’obligations et taux directeurs négatifs) était de faciliter la remontée de l’inflation. Ce qui était désiré hier, devient, aujourd’hui, une source de préoccupation. Pourtant, cette inflation demeure mesurée. Elle dépasse depuis quelques mois les 2 %. En retenant une moyenne annuelle, elle se situe autour de 1,8 %. Ce petit ressaut d’inflation est pour le moment très conjoncturel et avant tout la conséquence de la hausse des prix de l’énergie (+14 % en un an). L’inflation sous-jacente (hors produits et services soumis à de fortes variations) reste nettement en dessous des 2 %.
Par rapport aux périodes passées, ce petit regain d’inflation est hors du commun pour les épargnants, car les taux d’intérêt restent anormalement bas. De ce fait, les épargnants, du moins ceux ayant opté majoritairement pour des produits de taux, sont confrontés à une double peine, les taux bas et le léger retour de l’inflation.
Comment réagissent les différents produits d’épargne face à l’inflation ?
Le Dépôt à vue, un non placement à succès particulièrement maltraité
Les Français ont tendance à laisser de plus en plus d’argent dormir sur leurs comptes courants (dépôts à vue), soit plus de 440 milliards d’euros (+ 30 milliards d’euros en un an). Avec une inflation à 1,8 %, les Français ont perdu, en un an, ainsi 8 milliards d’euros en termes de pouvoir d’achat. Laisser dormir son argent n’a jamais rien rapporté, et cela est encore plus vrai en période de hausse des prix.
Les Livrets réglementés dont les rendements sont gelés jusqu’en 2020 souffrent
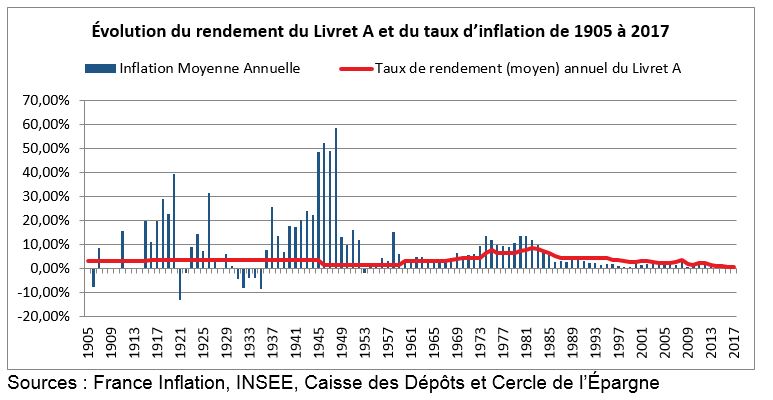
Le taux du Livret A fixé à 0,75 % depuis le 1er août 2015 ne devrait pas évoluer jusqu’au 1er février 2020. Avec une inflation moyenne de 1,8 %, le rendement réel du Livret A est donc négatif de près d’un point. Pour un épargnant ayant 10 000 euros sur son Livret A, cela signifie qu’il perd 100 euros sur une année.
La situation n’est en rien comparable à celle qui prévalait dans les années 80. Le taux du Livret A était de 8,5 % mais le taux d’inflation était de 13 %, ce qui entraînait un rendement réel négatif de plus de 4 points.
Sur longue période, le taux du Livret A est, en effet, en règle générale, inférieur à celui de l’inflation. La période débutée à la fin des années 80 jusqu’en 2017, marquée par des taux de rendement supérieurs à l’inflation, semble être plutôt une exception. La nouvelle formule élaborée par le Ministère de l’Économie et des Finances entérine la possibilité d’un taux du Livret A inférieur à l’inflation. Le taux du livret A sera, à partir du 1er février 2020, fixé à partir de la moyenne semestrielle du taux d’inflation et des taux interbancaires à court terme (EONIA). Le taux calculé sera arrondi au dixième de point de base près (et non plus au quart de point, soit 0,25 %). Un taux plancher de 0,5 % a été également intégré et sera applicable quel que soit le résultat de la formule de calcul.
Le Livret de Développement Durable et Solidaire étant soumis au même taux que le Livret A, subit le même sort. La situation est un peu moins dégradée pour le Livret d’Épargne Populaire dont le taux de rémunération est de 1,25 %. Le rendement réel est négatif d’environ ½ point. Le rendement du Livret Jeune est fixé par les établissements qui le distribuent. Il ne peut être inférieur à 0,75 %. Certains établissements proposent ce produit, plafonné à 1 600 euros et réservé au moins de 25 ans, à un taux de 2 % net d’impôt. Dans ce cas, le rendement reste positif autour de 0,25 point.
Le Compte d’Épargne Logement est parmi les produits réglementés, celui le moins bien rémunéré, 0,5 %. De ce fait son taux de rendement réel est négatif de 1,3 point.
La situation des Plans d’Épargne Logement est plus contrastée. En effet, le taux servi est celui en vigueur au moment de l’ouverture du plan. Le rendement moyen des PEL était au mois de juin 2018 de 2,69 %. Mais ce taux pour des PEL de 1985 peut atteindre 4,75 % et 6,13 % avec la prime d’État. Pour ceux ouverts entre 2003 et 2015, le taux de rendement est respectivement de 2,50 et 3,50 %. Le rendement réel positif est donc en moyenne de 0,9 %. Net de prélèvements sociaux, le rendement réel est de 0,43 %.
En revanche, pour les PEL ouverts depuis le 1er août 2016 assortis d’un taux de 1 % et encore plus pour ceux ouverts depuis le 1er janvier 2018 soumis au Prélèvement Forfaitaire Unique, le rendement net d’impôt est de 0,7 point et donc le rendement réel net est négatif de 1,1 point.
Les Livrets bancaires et la double peine
Les Livrets bancaires sont confrontés à la baisse des taux et à la remontée de l’inflation. Selon la Banque de France, le rendement moyen est de 0,26 %. En appliquant le Prélèvement Forfaitaire Unique (30 %), le rendement brut est de 0,18 %. Après prise en compte de l’inflation, le rendement réel est négatif de 1,6 point.
L’Assurance vie, les unités de compte gagnantes
Les fonds euros sont confrontés également à la baisse des taux d’intérêt et à la hausse de l’inflation. En quelques années, le rendement des fonds euros est passé, en moyenne, de 5 à 1,8 %, soit le niveau de l’inflation. Avec la prise en compte de la fiscalité, le rendement réel net d’impôt est négatif de 0,5 à 0,8 point en fonction du régime fiscal (24,7 % ou 30 %). Cette perte est le prix de la garantie en capital. Le rendement passe donc de plus en plus par les unités de compte (+5 % en 2017).
Les unités de compte dont le rendement moyen a été de 5 % en 2017 et les actions résistent mieux que les produits de taux à l’inflation. Les entreprises peuvent réagir en augmentant leurs prix. La valorisation des entreprises a tendance, dans une certaine mesure, à suivre le mouvement général des prix. Plus d’inflation permet en outre d’investir à moindre prix. Or, comme le disait l’ancien Chancelier allemand, Helmut Schmidt, les investissements d’aujourd’hui sont les profits de demain et les emplois d’après-demain.
Les retraités, les perdants de l’inflation
Cette hausse des prix fait le bonheur des débiteurs et le malheur des épargnants ayant investi en produits de taux. Les salariés, selon une récente étude du cabinet Deloitte, ne seraient pas pénalisés. En vertu de cette étude qui repose sur l’analyse d’un million de bulletins de paie au sein de 400 entreprises, les augmentations de salaire auraient été de 2,5 % sur un an pour les cadres et de 2,2 % pour les non cadres. Cette hausse aboutirait à une augmentation du pouvoir d’achat des salariés d’autant plus que le transfert d’une partie des cotisations sociales sur la CSG leur est favorable (le transfert de 0,75 point de la cotisation salariale d’assurance maladie et la baisse de 1,45 point de la cotisation salariale d’assurance chômage comme contreparties de la hausse de la CSG de 1,7 point sera totalement effectif le 1er octobre 2018). Par ailleurs, pour la deuxième année consécutive, l’épargne salariale progresse en 2018 de l’ordre de 5 % à 10 %, représentant une hausse moyenne de 200 à 300 euros pour les salariés qui en bénéficient. Pour 2019, le cabinet Deloitte prévoit des augmentations plus faibles des salaires se situant entre 1,2 et 2 %. Les entreprises devraient moins recourir à des augmentations générales et davantage à des augmentations individuelles (44 % pour les non cadres et 63 % pour les cadres).
Les retraités ont enregistré une revalorisation de leurs pensions de 0,8 % le 1er octobre 2017. La prochaine augmentation étant prévue le 1er janvier 2019 en vertu de la loi de financement de la Sécurité sociale pour 2018, la perte de pouvoir d’achat sera de plus d’un point auquel s’ajoute la majoration non compensée de la CSG pour 60 % d’entre eux. Pour 2019, la perte de pouvoir d’achat pour un retraité ayant une retraite de 1 000 euros sera sur l’année de 200 euros du fait de la revalorisation à 0,3 %. En règle générale, les retraités traversent mieux les périodes de crise en raison du versement pérenne de leurs pensions. En revanche, ces dernières sont toujours plutôt mal indexées à l’inflation. Par ailleurs, les retraités étant également des épargnants investissant fortement dans des produits de taux, ils subissent également l’érosion des rendements de ces derniers.
Inflation, faut-il avoir peur ?
L’ Édito de septembre de Jean-Pierre Thomas, Président du Cercle de l’Épargne
2,3 % d’inflation au mois d’août. Notre vie en serait toute bouleversée. Nous sommes pourtant bien loin des années 80 durant lesquelles les prix pouvaient progresser de plus de 12 % par an. Et que dire de l’inflation des années 40 qui pouvait dépasser les 40 %. Il y a encore quelques mois, les pythies de mauvais augure nous pronostiquaient la déflation. Aujourd’hui, les mêmes s’alarment des méfaits de la hausse des prix. Dans cette époque de l’émotion absolue, passer d’un extrême à l’autre est légion. Certes, ce petit regain d’inflation, enfanté avant tout par la hausse de l’or noir, est assez exceptionnel car il intervient en pleine période de taux d’intérêt négatifs. Logiquement, ces derniers sont au-dessus du taux d’inflation ou du moins assez proches afin d’assurer le maintien de la valeur du capital et en garantir une juste rémunération. En raison des politiques monétaires non conventionnelles, tel n’est pas le cas. Le taux directeur de la Banque centrale européenne reste fixé à -0,3 % soit 2 points en dessous de l’inflation du mois d’août. Les rachats d’obligations souveraines de la BCE et l’aversion aux risques des épargnants permettent aux États d’emprunter à des taux réels négatifs. Ainsi, l’État français émet des obligations avec un taux de 0,8 %, soit – en prenant en compte l’inflation actuelle – à -1,5 %. Cette hausse des prix est une aubaine pour les débiteurs, les endettés, pour ceux qui veulent investir. En revanche, elle est une plaie pour les créanciers, les détenteurs de revenus fixes, les épargnants ayant opté pour les produits de taux. C’est l’autre version de ce qui est dénommé « répression financière », la première version étant celle caractérisée par la baisse des taux. Les retraités sont également les victimes de ce rebond d’inflation. L’âge d’or des retraités cède la place à l’âge des grimaces. Le fait de passer de 5 à 16 millions de pensionnés de 1981 à 2018 avant d’atteindre 25 millions d’ici 2060 n’est pas sans incidence sur le calcul des pensions, surtout quand la croissance n’en finit pas de se dérober sous nos pieds. Depuis des années, nous savons que le pouvoir d’achat des retraités est amené à baisser en lien avec la dégradation du taux de remplacement des pensions par rapport aux revenus d’activité et à la désindexation organisée depuis plus d’un quart de siècle. Depuis la crise de 2008, les Gouvernements, quelle que soit leur couleur politique, prennent des mesures tendant à limiter l’évolution des pensions et augmentant la contribution des retraités aux finances publiques. Suppression de l’exonération fiscale des majorations pour enfant, suppression de la demi-part pour les veufs et les veuves, gel des pensions, création de la contribution additionnelle de solidarité pour l’autonomie, augmentation de la CSG de 1,7 point, autant de dispositions qui marquent le changement d’une époque. La question du développement de suppléments de retraite par capitalisation demeure donc une priorité pour contrer l’évolution inéluctable des pensions par répartition. Le projet de loi PACTE y contribue, mais certainement pas de manière suffisante. C’est un premier pas qui nécessite d’être suivi par d’autres.
Prélèvement à la source : quand le gouvernement prend le risque de devoir renoncer en pleine mer
Passées les hésitations, le Premier Ministre confirme l’entrée en vigueur, le 1er janvier prochain du prélèvement à la source, une annonce que commente Philippe Crevel dans cette interview réalisée par Atlantico.
Record historique sur l’immobilier parisien : ces solutions qui pourraient détendre le marché
Retrouvez sur Atlantico, l’interview de Philippe Crevel sur le marché parisien de l’immobilier et les tentatives des pouvoirs publics de le réguler.
Le vrai-faux des idées reçues sur les retraités en France
Philippe Crevel était l’invité de Wendy Bouchard sur Europe 1 ce matin pour parler des retraités, de leurs conditions de vie et de leur poids économique.
Ce qui manque encore à la Loi Pacte pour atteindre ses objectifs
Philippe Crevel passe au crible les différentes mesures annoncées dans le projet de loi PACTE et revient sur les avancées du texte et évoque les dispositifs qui pourraient aller à l’encontre des objectifs assignés au texte.
Préparation de la retraite : le Perp sera-t-il vraiment plus attractif avec la loi Pacte ?
Invité à réagir, dans le journal Le Monde, aux modifications du PERP introduites dans le projet de loi PACTE, Philippe Crevel considère que « « l’équation ne change pas fondamentalement pour le Perp, qui demeurera cantonné à un marché étroit, celui des cadres supérieurs d’un certain âge, souhaitant défiscaliser leurs revenus ».
Faut-il cacher vos économies ?
Que faire de ses économies dans un contexte économique incertain et, notamment, face à une nouvelle crise économique susceptible de ravager l’Europe ? Philippe Crevel rappelle dans Planet.fr que « cacher ses billets sous son matelas est une très mauvaise idée » et donne quelques conseils pour minimiser les risques de pertes à l’instar de la diversification dans ses choix de placements et dans le choix des opérateurs gestionnaires de son épargne.
Pour une vraie réforme de l’épargne retraite
Retrouvez la tribune de Jean-Pierre Thomas, Président du Cercle de l’Epargne et fondateur de Thomas Vendôme Investment en faveur de l’épargne retraite publié le 31 août dans Les Échos.
Y a-t-il un pilote dans l’avion de la politique fiscale Macronienne ?
Dans Atlantico, le Directeur du Cercle de l’Epargne commente les orientations budgétaires 2019, dévoilées par Edouard Philippe dans les colonnes du JDD le 26 août dernier.
Assurance-vie : le soleil de juillet a souri à la collecte
Le journal Investir consacre un article à la collecte de l’assurance vie en juillet dernier dans lequel il reprend l’analyse du Directeur du Cercle de l’Epargne.
L’assurance vie a la cote en 2018
Retour sur le succès de l’assurance vie sur les 8 premiers mois de l’année 2018 avec l’analyse de Philippe Crevel, Directeur du Cercle de l’Epargne.
Assurance-vie: la collecte accélère et ce n’est pas fini !
Retour sur les résultats de l’assurance vie en août sur BFM TV avec l’analyse du Directeur du Cercle de l’Eaprgne.
Philippe Crevel : « L’inflation met un peu d’huile dans les rouages »
Philippe Crevel revient sur France Inter sur les effets de l’inflation et précise qui sont les gagnants et les perdants de la hausse de l’indice des prix de 2,3% en variation annuelle.
Juillet, un bon cru pour l’assurance vie
Paris, le 29 août 2018
COMMUNIQUÉ DE PRESSE
Juillet, un bon cru pour l’assurance vie
La collecte nette du mois de juillet de l’assurance vie a atteint 3 milliards d’euros. Il faut remonter à juillet 2015 pour enregistrer un résultat supérieur. Le mois de juillet est en règle générale un bon mois pour l’assurance vie. Les assurés réalisent des arbitrages au sein de leur patrimoine avant les vacances. Par ailleurs, le versement de primes à la fin du premier semestre contribue également à la hausse de la collecte. Cette dernière a atteint 12,4 milliards d’euros au mois de juillet. Les prestations et les rachats se sont élevés à 9,3 milliards d’euros en recul de plus d’un milliard par rapport à juin. Les ménages effectuent moins de rachats certainement du fait d’une légère accalmie sur les achats immobiliers. Par ailleurs, le contexte pour l’assurance vie est porteur avec l’absence de réforme en perspective. Le passage en rendement réel négatif des fonds du fait de la hausse des prix ne pénalise pas l’assurance vie. Ce phénomène est également constaté pour le Livret A qui enregistre de très bonnes collectes depuis le début de l’année
Les unités de compte ont représenté 29 % de la collecte au mois de septembre. Le seuil des 30 % est difficile à dépasser.
L’assurance vie conforte son rang de premier produit d’épargne en France avec un encours de 1 712 milliards d’euros à fin juillet 2018, en progression de 3 % sur un an.
Les ménages français sont plutôt dans une phase de renforcement de leur épargne. Les incertitudes économiques et sociales les conduisent à privilégier le Livret A et l’assurance vie qui sont des valeurs refuges. Ce processus devrait se poursuivre dans les prochains mois. La menace inflationniste incite dans un premier temps les ménages à accroître leur effort d’épargne. Par ailleurs, le prélèvement à la source par son caractère anxiogène peut également conduire à augmente cet effort.
Contacts presse :
Sarah Le Gouez
06 13 90 75 48
slegouez@cercledelepargne.fr
Budget 2019 : les retraités sont-ils (encore) perdants ?
Dans une interview accordée à Planet.fr Philippe Crevel considère qu' »après la majoration d’1,7 point de la CSG, le gouvernement a annoncé le gel partiel des pensions de retraites pour les deux années à venir. Elles ne seront donc plus indexées sur l’inflation… Compte tenu du contexte économique actuel, cela se traduira par une perte de pouvoir d’achat des retraités ». « Pour une pension de 1 300 euros mensuels, la perte annuelle totale pourrait représenter jusqu’à 200 euros », explique-t-il.
Prestations sociales: le gouvernement est « un peu contraint, en 2019 et 2020, de revoir le périmètre des dépenses sociales »
Le Directeur du Cercle de l’Epargne réagit – dans une interview accordée à France Info – aux annonces Gouvernementales. Il estime qu’en raison du fléchissement de la croissance, comprimer les dépenses sociales est nécessaire. Il précise que les retraités ont « un niveau de vie supérieur à l’ensemble la population d’à peu près 5% » et qu’ils ont été « plutôt bien traités » jusqu’ici.
L’arsenal budgétaire d’Edouard Philippe va-t-il sauver le quinquennat d’Emmanuel Macron et permettre de continuer à réformer le pays en profondeur ?
Dans le média en ligne Atlantico Philippe Crevel commente les annonces du Gouvernement qui seront au coeur du projet de loi de finances pour 2019 afin de maintenir le cap des réformes malgré un contexte économique moins porteur que l’année de l’élection d’Emmanuel Macron.
Vivre de ses rentes : mode d’emploi
Vivre de ses rentes : retrouvez les conseils de Philippe Crevel, Directeur du Cercle de l’Epargne afin de se poser les bonnes questions et établir son budget nécessaire pour vivre sans travailler.
Assurance-vie : sur quel support verser son argent ?
Dans Dossier familial, Philippe Crevel livre ses conseils aux épargnants qui souhaitent investir dans un contrat d’assurance vie. Il indique que pour lui « un panachage astucieux entre fonds en euros et UC vaut actuellement mieux qu’un fonds euro-croissance avec lequel toute sortie avant le terme prévu expose forcément à une perte en capital ».
Le livret A poursuit son œuvre de collecte soutenue au mois de juillet
Le média en ligne dédié à l’actualité de la banque et l’assurance Assurance&Banque 2.0 revient sur la collecte du Livret A en juillet dernier. Il cite Philippe Crevel qui souligne que « le rendement réel négatif d’au moins un point ne dissuade pas les ménages de placer une partie de leurs liquidités sur leur Livret A. Face aux futures dépenses incontournables de la rentrée – rentrée scolaire, impôts locaux, dernier tiers provisionnel (17 septembre) – les Français ont, cette année, décidé de garnir leur Livret A. »
Livret A : près de 10 milliards d’euros collectés depuis janvier
Le journal économique Investir, cite l’analyse des résultats du Livret A en juillet publiée par Philippe Crevel et reprend notamment ses propos sur l’évolution prévisible de la collecte dans les prochains.
Pas de trêve estivale pour le Livret A
Paris, le 21 août 2018
COMMUNIQUÉ DE PRESSE
Résultats du Livret A pour le mois de juillet
Pas de trêve estivale pour le Livret A
Les Français, au cours du mois de juillet, n’ont pas relâché leurs efforts en matière d’épargne de précaution. La collecte nette du Livret A a atteint 880 millions d’euros contre 280 millions d’euros au mois de juin dernier. Avec le Livret de Développement Durable et Solidaire (LDDS), la collecte est de 1,1 milliard d’euros.
Sur les sept premiers mois de l’année, la collecte du Livret A flirte avec les 10 milliards d’euros (9,99 milliards d’euros). Ce résultat est proche de celui de l’année dernière (10,58 milliards d’euros). Avec le LDDS, la collecte nette a été de 11,88 milliards d’euros depuis le mois de janvier 2018 contre 12,64 milliards d’euros sur la même période en 2017.
Sur ces dix dernières années, la collecte du Livret A n’a été négative au cours du mois de juillet qu’à trois reprises, 2009, 2014 et 2015. La collecte moyenne de ces dix dernières années a été de 550 millions d’euros. 2018 est donc plutôt un bon cru pour le Livret A.
L’encours du Livret A s’élève à fin juillet à 281,7 milliards d’euros, ce qui constitue un nouveau record historique. Avec le LDDS, l’encours a atteint, toujours fin juillet, 387,8 milliards d’euros contre 373,5 milliards d’euros fin juillet 2017.
Le rendement réel négatif d’au moins un point ne dissuade pas les ménages de placer une partie de leurs liquidités sur leur Livret A. Face aux futures dépenses incontournables de la rentrée – rentrée scolaire, impôts locaux, dernier tiers provisionnel (17 septembre) – les Français ont, cette année, décidé de garnir leur Livret A. Par ailleurs, la légère résurgence de l’inflation les y incite également. En effet, craignant une érosion de leur pouvoir d’achat dans les mois à venir, ils préfèrent renforcer leur épargne de précaution. En période de hausse des prix, en vertu de la règle dit « d’effet d’encaisse », les ménages, pour maintenir constant leur patrimoine, ont tendance à épargner davantage. La baisse du niveau de confiance dans la situation économique conduit également au bon maintien du niveau de collecte du Livret A.
Dans les prochains mois, une légère érosion de la collecte est attendue en raison du cycle des dépenses de consommation et des impôts. Malgré tout, la multiplication des incertitudes économiques et sociales incitera les ménages à maintenir un taux d’épargne assez élevé, ce qui devrait peser négativement sur la croissance.
Contacts presse :
Sarah Le Gouez
06 13 90 75 48
Livret A et LDDS : vers le cap des 400 Md€ d’encours !
Après un rallentissement de la collecte, le Livret enregistre en juillet un bon mois de juillet. Néanmoins, Philippe Crevel précise dans une interview accordée à Gestion de fortune, que « dans les prochains mois, une légère érosion de la collecte est attendue en raison du cycle des dépenses de consommation et des impôts ». Il considère par ailleurs que « malgré tout, la multiplication des incertitudes économiques et sociales incitera les ménages à maintenir un taux d’épargne assez élevé, ce qui devrait peser négativement sur la croissance ».
La collecte du Livret A reprend des couleurs en juillet
Philippe Crevel réagit, dans les Echos, à la collecte du Livret A enregistrée en juillet qui « constitue un nouveau record historique ».
Retraités, cadres ou employés, ce que le prélèvement à la source va vraiment changer sur votre feuille de paye
Quelles seront les conséquences concrètes du prélèvement à la source qui entrera en application au 1er janvier 2019, pour les retraités, les cadres et les employés? Philippe Crevel réponds aux questions d’Atlantico.
Baisse poussive des chiffres du chômage : le reflet d’un agenda de réformes gouvernementales trop timide
A lire sur Atlantico, l’interview de Philippe Crevel, Directeur du Cercle de l’Epargne qui réagit aux résultats du chômage.
Nouvelle baisse des taux immobiliers: ce que l’on doit savoir pour bien agir dans un marché de taux bas durables
Comme le rappelle Atlantico « Contrairement aux prédictions, les taux immobiliers ont atteint leur plus bas historique : 1.43%. ». Philippe Crevel explique dans une interview les raisons de cet état de fait.
Zone euro et Union Européenne : +0,4 % de PIB au 2e trimestre 2018
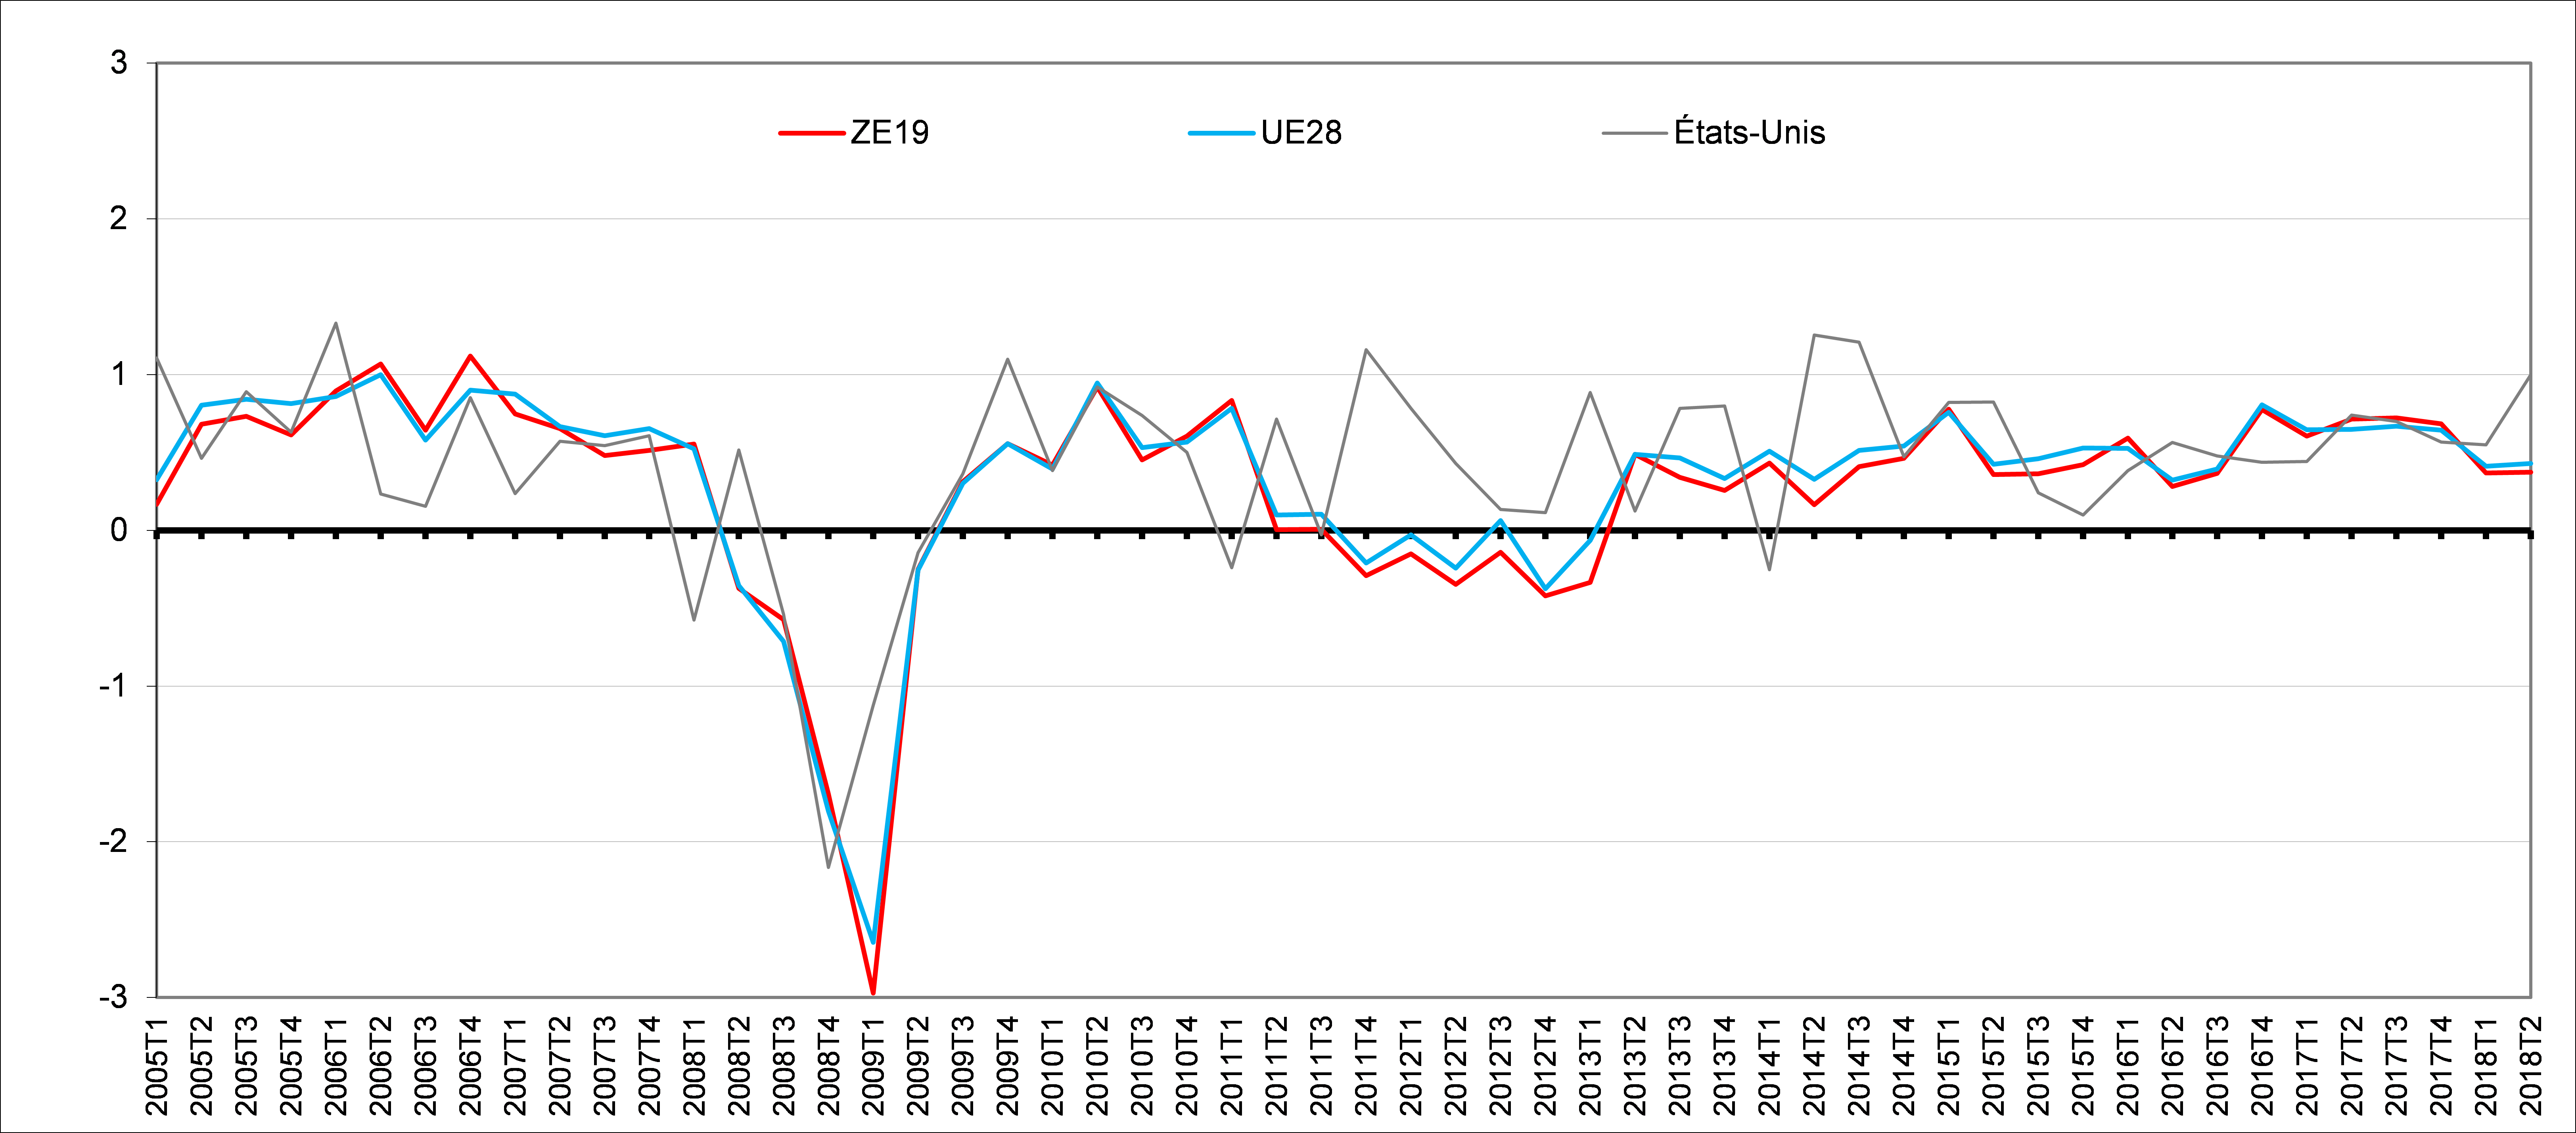
Au 2e trimestre, comme le trimestre précédent, la zone euro et l’Union européenne enregistreraient une croissance de 0,4 % de PIB. Selon les prévisions de l’office statistique de l’Union Européenne, les deux zone bénéficieraient ainsi d’un gain de croissance de 2,2 % de PIB par rapport au deuxième trimestre 2017, après respectivement +2,5% et +2,4% au premier trimestre 2018.
A titre de comparaison, au cours du deuxième trimestre 2018, États-Unis voient leur PIB progresser de 1,0% sur le trimestre (après +0,5% au premier trimestre 2018). Par rapport au même trimestre de l’année précédente, le PIB a progressé de 2,8% (après +2,6% au premier trimestre 2018).
Taux de croissance du PIB de l’UE28, de la zone euro et des États-Unis
Pourcentage de variation par rapport au trimestre précédent
Assurance vie : historique, les fonds euros risquent de vous faire perdre du pouvoir d’achat cette anné
Avec le retour de l’inflation, l’assurance vie pourrait enregistrer un rendement négatif en 2018. Au delà du rendement offert par le produit, les Français sont profondément attachés aux produits sans risque, comme le démontre de la forte collecte enregistrée par le Livret A ces 6 derniers mois. Ainsi pour le directeur du Cercle de l’Epargne “dans l’univers de l’épargne sans risque, actuellement il n’y a pas plus intéressant que le fonds en euros de l’assurance vie”.
Fortune : le rendement de l’IFI est meilleur que prévu
Philippe Crevel réagit, dans Atlantico, aux recettes attendues de l’IFI. Cet impôt devrait rapporter un peu plus d’un milliard d’euros quand le Gouvernement n’escomptait initialement que 850 millions d’euros. Un surcroît de recettes qu’il explique par la bonne tenue du marché immobilier avec des prix en forte progression, +4,2 % en 2017.
Les statistiques de l’épargne en France
NajacTribune revient sur l’étude de la Banque de France, reprise par ING, sur les chiffres de l’épargne et cite à cette occasion le Cercle de l’Epargne.
D’une génération à l’autre, le poids des aides financières pèse lourd
Le journal Le Monde revient ici sur l’article publié par le Directeur du Cercle de l’Epargne sur le poids des aides financières réalisé à partir de l’enquête famille de l’INSEE. Est notamment évoqué à cette occasion le rôle crucial de l’entraide familiale « au moment de l’installation des jeunes ménages, mais elle intervient aussi dans les situations de monoparentalité, par exemple après une rupture conjugale ou un décès du conjoint »
Du PACTE à la réforme des retraites : craintes, besoins et attentes des Français en matière d’épargne
Avec le projet de loi Plan d’Action pour la Croissance et la Transformation de l’Entreprise (Pacte), le Ministre de l’Économie et des Finances a pour ambition d’améliorer la performance des entreprises françaises en dotant ces dernières « de capitaux et d’actionnaires de long terme ». Dans cette optique, afin d’inciter les Français à réorienter leur épargne vers des placements plus en phase avec les besoins de l’économie réelle, le projet de loi prévoit une série de dispositions destinées à relancer l’épargne-retraite. Produit de niche, l’épargne-retraite pèse 200 milliards d’euros quand l’encours de l’épargne réglementée avoisine les 400 milliards d’euros et celui l’assurance-vie dépasse 1 700 milliards d’euros. L’examen du texte qui a été présenté le 18 juin dernier au Conseil des Ministres est, en cette fin de mois de juillet, en suspens. Il devait commencer à l’Assemblée nationale au début du mois de septembre 2018 mais le retard pris dans la discussion du projet de réforme constitutionnelle pourrait entraîner son report voire son abandon. Le projet de loi PACTE pourrait être démembré afin de permettre son adoption par le biais d’autres textes (lois de finances notamment). En revanche, le Gouvernement maintient le calendrier de la réforme des retraites. L’automne sera consacré aux rendez-vous avec les partenaires sociaux et à la consultation publique, la présentation du texte étant prévue avant la fin de l’été 2019.
Cette étude sur les craintes, les besoins et les attentes des épargnants reprend les principaux résultats de l’enquête du Cercle de l’Épargne/Amphitéa/ AG2R LA MONDIALE, supervisée par Jérôme Jaffré membre du Conseil scientifique.
Au sommaire de l’étude
- Placements : les actions, faute de mieux ?
- Placements financiers : les choix fiscaux du Gouvernement contestés ?
- L’effort régulier d’épargne-retraite confirme sa tendance à la baisse
- Épargne-retraite : les atouts des produits dédiés encore méconnus du grand public
- Pour promouvoir l’épargne-retraite, développons l’épargne individuelle ?
- Après l’épargne pour compléter sa retraite, l’épargne pour financer sa possible dépendance ?
La belle victoire sur la mortalité infantile marque le pas
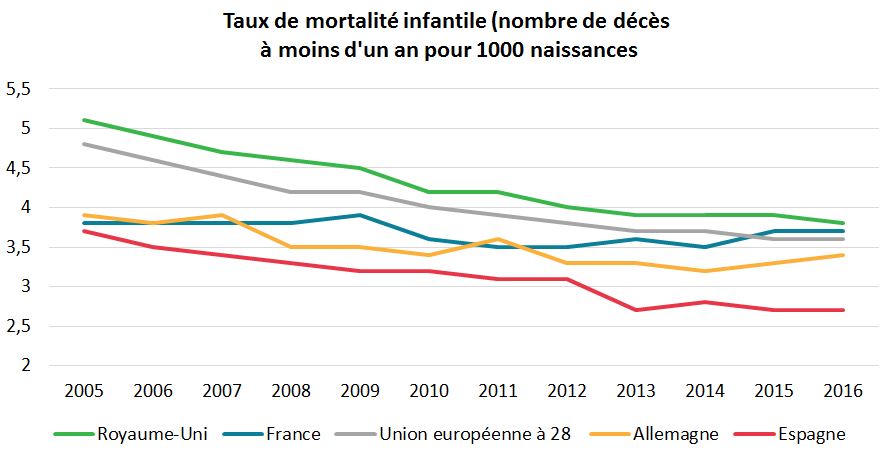
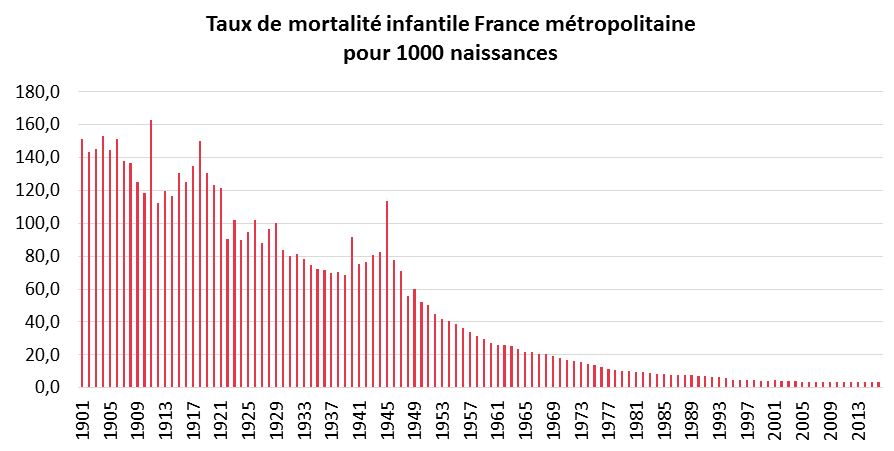
Depuis 2005, le taux de mortalité infantile est stable en France et fluctue autour 3,5 ‰ en France métropolitaine 3,7 ‰ pour l’ensemble de la France. En 2016, 2 900 enfants sont décédés en France avant leur premier anniversaire, dont 2 600 en France métropolitaine. La France figure parmi les pays à très faible mortalité infantile. Elle a baissé tendanciellement au cours du XXe siècle malgré quelques périodes de hausse brutale liées aux guerres mondiales, à des épidémies comme la grippe espagnole de 1918 ou à des évènements climatiques exceptionnels comme la canicule de l’été 2011.
Source : INSEE
Une décrue exceptionnelle au XXE siècle
En France, au XVIIIe siècle, près de trois nouveau-nés sur dix mouraient dans leur première année. À partir de 1800, grâce en partie à la vaccination contre la variole, la mortalité infantile baisse. Le risque pour un nouveau-né de mourir dans sa première année passe en deux décennies de près de 275 ‰ à près de 185 ‰.
La mortalité infantile augmente au milieu du XIXe siècle avec l’industrialisation et l’urbanisation qui s’accompagnent d’une dégradation des conditions de vie.
Avec la révolution pasteurienne et le développement des premières politiques de protection de la petite enfance, le processus de baisse reprend dès la fin du XIXe siècle.
Le taux de mortalité infantile s’élevait à 143 ‰ en moyenne entre 1901 et 1909 en France métropolitaine. En 1930, ce taux a été divisé par deux. En 1945, il remonte à 113,7 ‰, avant de décroître de nouveau régulièrement, jusqu’en 2005. De 51,9 ‰ en 1950, il baisse ainsi à 21,9 ‰ en 1965 puis à 10,0 ‰ en 1980 et donc jusqu’à 3,6 ‰ en 2005. La mortalité infantile est alors environ 35 fois plus faible qu’un siècle auparavant. Ce recul repose donc sur l’amélioration des conditions sanitaires en particulier au moment des accouchements mais aussi au suivi de plus en plus poussé des maternités. L’accès à une nourriture et à une eau de qualité, le renforcement de la prévention et une meilleure couverture médicale ont également contribué à cette décrue.
Source : INSEE
Un plancher a été atteint en 2005
Depuis 2005, la diminution de la mortalité infantile marque le pas et le taux de mortalité reste stable autour de 3,5 ‰ en France métropolitaine (3,7 ‰ pour la France entière). Un plancher semble être atteint depuis une dizaine d’années. Cette stabilisation serait également imputable à la précarité croissante d’une partie de la population souvent d’origine étrangère qui éprouve des difficultés à accéder aux services de santé.
Des décès de plus en plus concentrés après la naissance
Les décès de nouveau-nés ont le plus souvent lieu dans les premiers jours de la vie. En 2016, la moitié des décès d’enfants avant leur premier anniversaire ont lieu moins d’une semaine après la naissance, 21 % interviennent entre 7 et 27 jours et 30 % après 27 jours de vie. La mortalité néonatale précoce (avant 7 jours) augmente légèrement ces dix dernières années alors que la mortalité post-néonatale (28 jours à moins d’un an) continue de baisser.
Plus de décès de nouveau-nés en hiver
La saisonnalité de la mortalité infantile tend à s’estomper. Elle était très marquée entre les années 1960 et la fin des années 1990. Elle est la plus forte durant les mois d’hiver, en particulier entre décembre et février et est au plus bas durant les mois d’été, de juillet à septembre. Depuis 2000, la saisonnalité s’est fortement atténuée.
Entre 2000 et 2016, le taux de mortalité infantile reste le plus élevé en février, mais il ne dépasse que de 7 % en moyenne le taux annuel, alors que l’écart était de 15 % dans les années 1960 à 1999. Le taux de mortalité infantile pendant les mois d’été est au plus inférieur de 5 % au taux annuel, alors que l’écart était de 10 % en moyenne dans les années 1960 à 1979 et de 14 % en août sur la période allant de 1980 à 1999.
Plus de décès sur les îles et en région parisienne
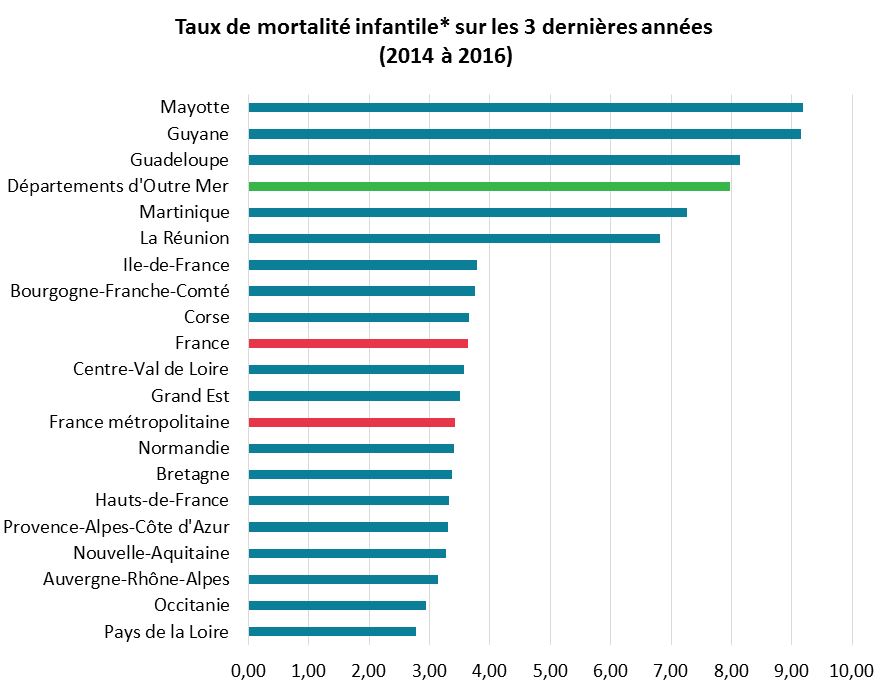
Le taux de mortalité infantile varie selon les départements avec notamment un niveau plus élevé dans les DOM : 9,2 ‰ à Mayotte et 9,1 ‰ en Guyane. Il est de 6,8 ‰ à La Réunion. Il s’agit du taux le plus faible parmi les DOM.
En métropole, le taux de mortalité infantile est le plus élevé en Haute-Vienne (5,4 ‰). Il est généralement plus élevé dans le Nord-Est et en Corse. Parmi les 24 départements où il est supérieur à 3,7 ‰, 13 sont situés dans les régions Grand Est, Bourgogne-Franche-Comté et Île-de-France. A contrario, il est inférieur à 3,0 ‰ dans tous les départements des Pays de la Loire et dans la majorité des départements d’Occitanie.
*Décès d’enfants de moins d’un an pour 1 000 enfants nés vivants – Source : INSEE
A lire dans le Mensuel d’août 2018
Les dépôts à vue, toujours grands favoris !
Le montant des dépôts à vue des ménages continue à mener la course en tête. L’encours qui atteint 441,906 milliards d’euros à la fin du premier semestre, a progressé de près de 22 milliards d’euros sur les six premiers mois de l’année.
En 10 ans, de juin 2008 à juin 2018, la hausse de l’encours des dépôts à vue avoisine les 198,5 milliards d’euros. Les changements fiscaux, la diminution des rendements des différents placements et l’attachement des Français à la liquidité des placements expliquent cette évolution. En effet, dans notre enquête annuelle « Les Français, l’épargne et la retraite », réalisée en février 2018 en partenariat avec AG2R LA MONDIALE, 30 % des Français estiment qu’ «aucun » produit ne paraît rentable. Deux ans plus tôt, ils étaient seulement 22 % à le penser.
Plan d’Épargne Logement (PEL), changement de cap ?
Après plusieurs mois de collecte molle, Plan d’Épargne Logement (PEL) enregistre, en juin 2018, sa première décollecte (-124 millions d’euros) depuis novembre 2012. L’encours s’établit ainsi à présent à 270,587 milliards d’euros contre 270,711 milliards en mai dernier. Sur le semestre, l’encours du PEL n’a progressé que de 493 millions d’euros.
La baisse du taux de rendement à 1 % du pour les contrats souscrits à compter du 1er août 2016, puis l’application à partir du 1er janvier 2018 du Prélèvement Forfaitaire Unique pour les nouveaux plans et éventuellement ceux de plus de 12 ans ne sont pas bien passées auprès des Français qui semblent aujourd’hui se désintéresser de ce produit.
Ce placement offrant à la fois la garantie du capital investi et une rémunération fixe (dont le taux est déterminé à l’ouverture du contrat) était jusqu’à présent exonéré de l’impôt sur le revenu. Le changement récent de fiscalité qui ne s’applique pourtant pas au stock semble néanmoins avoir découragé les détenteurs de PEL.
Le déclin du PEL peut sembler irrationnel dans la mesure où les PEL ouverts sont majoritairement de vieux contrats qui restent dès lors soumis à l’ancien régime fiscal et à la rémunération de la date d’ouverture. Ainsi, en juin 2018 la rémunération moyenne des PEL se maintenait à 2,69 % soit bien mieux que le Livret A.
La retraite est une affaire sérieuse
L’édito de Jean-Pierre Thomas, Président du Cercle de l’Épargne
La retraite est « une affaire trop sérieuse pour la laisser aux spécialistes ». Le débat sur la réversion au mois de juin a prouvé que toucher à l’édifice des retraites ne s’improvise pas. Notre système d’assurance-vieillesse qui, contrairement aux idées reçues, ne date pas de 1945, est le fruit d’une longue et lente sédimentation. Les particularismes sont le fruit de l’histoire, des luttes sociales, des circonstances économiques. Depuis des années, les Français réclament une plus grande équité, une plus grande transparence en matière de retraite. Cette demande intervient au moment même où notre système est arrivé à son summum. En effet, le taux de pauvreté des retraités est inférieur à celui de l’ensemble de la population. Leur niveau de vie dépasse de 5 points celui des ménages français. Tout le défi de la réforme du Président de la République sera donc de simplifier, de rationaliser sans donner l’impression de mettre à bas les avantages du système précédent. Cette équation sera d’autant plus difficile que nous nous trouvons au milieu du gué en matière de vieillissement. Le nombre de retraités devrait s’accroître de 10 millions de personnes d’ici 2060. Par ailleurs, d’ici quelques années, la question du grand âge avec la problématique de la dépendance sera à son paroxysme.
À la rentrée, le Gouvernement lancera réellement le chantier du régime universel. Plusieurs points m’inquiètent. Que deviendront les réserves des régimes complémentaires, plus d’une centaine de milliards d’euros ? Tomberont-elles dans le pot commun ou resteront-elles la propriété des anciennes caisses ? En ce qui me concerne, je considère qu’elles devraient servir de base à des régimes professionnels par capitalisation. Autre point de vigilance, la gouvernance ! Je ne suis pas, par tradition, favorable à une étatisation. Il convient de laisser aux partenaires sociaux qui n’ont pas démérité, loin de là, en matière de gestion des régimes de retraite, le soin de diriger le nouveau système. Faut-il créer une administration unique, un gosplan de la retraite, au risque d’être confronté à un bug des pensions ? Je préférerais une architecture décentralisée à taille humaine reposant sur des délégations de services. Dernier point à surveiller, la prise en compte de certaines spécificités. Le principe qui veut qu’un euro cotisé donne les mêmes droits pour tous est sans nul doute sympathique mais ne peut pas constituer l’alpha et l’oméga du système d’assurance-vieillesse. Par nature, il faut prendre en compte des parcours professionnels, de vie, différents. Il faut corriger certaines inégalités et assurer un niveau de revenus minimal pour les retraités. Un système de retraite repose sur des calculs actuariels, sur des données démographiques, économiques, financières mais aussi et avant tout sur de l’humain.
Le secteur de l’assurance acteur majeur du financement de l’économie réelle
Dans une note faisant le bilan de l’activité du secteur de l’assurance sur l’année 2017, la FFA rappelle le poids considérable joué du spteur assurantiel dans le financement de l’économie. Ainsi, en 2017, les sociétés d’assurance géraient un portefeuille d’actifs de plus de 2 400 Md€ principalement (90%) placé dans les contrats d’assurance vie (et mixte). Grâce à une collecte positive du placement fétiche des Français, réactualisée à 8,3 milliards d’euros dans la note publiée par la FFA (contre 7,2 Milliards attendus) et la bonne tenue des marchés financiers (5,3 % de performance sur les UC), l’encours du portefeuille en gestion a ainsi progressé de 3,1 % sur un an. L’encours des placements en représentation des contrats UC dépasse pour la première fois les 360 Md€.
Directement ou indirectement à travers des OPC, plus de 60 % des placements réalisées par les compagnies d’assurances sont orientés vers les entreprises sous forme d’actions ( pour 18 % ), d’obligations ( pour 39 %) et d’immobilier d’entreprises. Le soutien aux PME/ETI atteint 70 Md€ en 2017 contre 63 Md€ en 2016.
Les investissements en dettes souveraines représentaient 30 % des encours. il convient de noter que le secteur contribue par ailleurs au financement de la dette publique, les assureurs détenant 18 % de la dette négociable de l’État français dont l’encours s’élève à 1 686 Md€ à fin 2017.
Livret A : ce que vous coûte le gel du taux en 2018
Dans un article consacré au rendement du Livret A et au gel décidé par le Gouvernement, cite le Directeur du Cercle de l’Epargne qui rappelle que “si la formule avait été appliquée, la rémunération du Livret A aurait été relevée à 1% au 1er février, puis à 1,75% au 1er août ».
Assurance vie : ce détail technique qui plombe votre rendement
Les prélèvements sociaux prélevés, depuis 2010, « au fil de l’eau », permettent à l’Etat de cur ollecter les prélèvements sociaux, comme la CSG, chaque année plutôt qu’au moment du rachat de votre contrat d’assurance vie. « Mécaniquement c’est un mode de calcul moins intéressant pour les épargnants » comme le précise Philippe Crevel dans une interview accordée à Planet.fr. En effet, il précise que grâce à ce procédé l’administration fiscale n’a plus besoin d’attendre 10 ou 15 ans avant de pouvoir disposer de ces ressources ». Néanmoins cette taxation annualisée conduit à taxer l’épargner sur des biens qu’il n’a pas récupéré.
Les livrets bancaires restent rémunérés à 0,26 %
Selon la Banque de France, au mois de juin, le taux moyen de rémunération brute (avant impôts et prélèvements sociaux) des dépôts bancaires est quasi stable, à 0,65 % après 0,66 % en mai dernier. Sur n an la baisse est de 6 points de base.
Les livrets ordinaires restent rémunérés à 0,26 % en juin comme en mai dernier. Un an plus taux le taux de rémunération de ces livrets s’établissait à 0,30 %. Ce taux demeure donc à un niveau extrêmement bas.
Le taux moyen de rendement des Plans d’Epargne Logement reste à 2,69 % sachant que ceux ouverts depuis le 1er août 2016 sont rémunérés à 1 %.
Taux moyens de rémunération des encours de dépôts bancaires, en % et CVS (a)
| juin-2017 | avr- 2018 | mai-2018 (e) | juin-2018 (f) | |
| Taux moyen de rémunération des encours de dépôts bancaires | 0,71 | 0,66 | 0,66 | 0,65 |
| Ménages | 0,96 | 0,91 | 0,91 | 0,91 |
| dont : – dépôts à vue | 0,03 | 0,03 | 0,03 | 0,03 |
| – comptes à terme <= 2 ans (g) | 1,15 | 0,85 | 0,82 | 0,78 |
| – comptes à terme > 2 ans (g) | 1,89 | 1,74 | 1,73 | 1,72 |
| – livrets à taux réglementés (b) | 0,81 | 0,79 | 0,79 | 0,79 |
| dont : livret A | 0,75 | 0,75 | 0,75 | 0,75 |
| – livrets ordinaires | 0,30 | 0,27 | 0,26 | 0,26 |
| – plan d’épargne-logement | 2,72 | 2,69 | 2,69 | 2,69 |
| SNF | 0,37 | 0,30 | 0,29 | 0,29 |
| dont : – dépôts à vue | 0,12 | 0,10 | 0,10 | 0,11 |
| – comptes à terme <= 2 ans (g) | 0,38 | 0,25 | 0,25 | 0,24 |
| – comptes à terme > 2 ans (g) | 1,69 | 1,48 | 1,46 | 1,44 |
| Pour mémoire : | ||||
| Taux de soumission minimal aux appels d’offres Eurosystème | 0,00 | 0,00 | 0,00 | 0,00 |
| Euribor 3 mois (c) | -0,33 | -0,33 | -0,33 | -0,32 |
| Rendement du TEC 5 ans (c), (d) | -0,19 | 0,00 | 0,01 | -0,07 |
a. Les taux d’intérêt présentés ici sont des taux apparents calculés en rapportant les flux d’intérêts courus des mois sous revue à la moyenne mensuelle des encours correspondants. Pour les différents types de dépôts, y compris ceux dont la rémunération est progressive, ils correspondent à la moyenne des conditions pratiquées lors du mois sous revue par les établissements de crédit français sur les dépôts des sociétés et des ménages (y compris institutions sans but lucratif au service des ménages) résidents.
b. Les livrets à taux réglementés comprennent les livrets A, livrets bleu, livrets de développement durable, comptes épargne-logement, livrets jeunes et livrets d’épargne populaire.
c. Moyenne mensuelle.
d. Taux de l’Échéance Constante 5 ans. Source : Comité de Normalisation Obligataire.
e. Données révisées.
f. Données provisoires.
g. Y compris les bons de caisse, autres comptes d’épargne à régime spécial, plans d’épargne populaire et emprunts subordonnés.
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com