Accueil >
Le Coin des Epargnants du 9 octobre 2026 : des marchés toujours hantés par les taux d’intérêt
Octobre de tous les dangers ?
Dans l’histoire boursière, le mois d’octobre occupe une place particulière. Il est associé à plusieurs des plus grands krachs financiers, au point d’être considéré comme un mois maudit par certains investisseurs. De 1929 à 2008, en passant par 1987, les marchés ont connu, à cette période de l’année, des épisodes de panique qui ont durablement marqué les esprits. Le plus célèbre demeure évidemment celui d’octobre 1929, qui mit brutalement fin à l’euphorie des Années folles. Le jeudi 24 octobre, les premières ventes massives provoquèrent un mouvement de panique à Wall Street. Le lundi 28 octobre, le Dow Jones perdit près de 13 %, avant de reculer de près de 12 % supplémentaires le lendemain, resté dans l’histoire comme le « mardi noir ». Sur l’ensemble du mois, l’indice S&P reconstitué, ancêtre du S&P 500, abandonna près de 20 %. Cette crise boursière précéda la Grande Dépression des années 1930. Le Dow Jones ne retrouva son niveau de septembre 1929 qu’en novembre 1954, soit plus d’un quart de siècle après son sommet.
Près de soixante ans plus tard, le 19 octobre 1987, les marchés financiers connurent un nouveau « lundi noir ». En une seule séance, le Dow Jones s’effondra de 22,6 %, une chute qui demeure la plus importante de son histoire en pourcentage sur une journée. La baisse fut amplifiée par les programmes informatisés de vente et les stratégies de couverture des portefeuilles, dans un contexte marqué par des tensions monétaires et des inquiétudes sur les déséquilibres extérieurs américains. Le S&P 500 céda près de 22 % sur l’ensemble du mois. À la différence de 1929, cet effondrement ne provoqua pas de récession. L’intervention rapide de la Réserve fédérale contribua à éviter la transformation du krach en crise bancaire.
Octobre 2008 constitue le troisième grand traumatisme boursier de l’époque contemporaine. Après la faillite de Lehman Brothers, le 15 septembre, la défiance gagna l’ensemble du système financier international. Les banques se méfiaient les unes des autres, le crédit interbancaire se contractait et les investisseurs liquidaient massivement leurs positions. Le S&P 500 recula de 16,9 % au cours du mois. Contrairement à 1987, la crise financière déboucha sur une récession mondiale particulièrement sévère. D’autres mois d’octobre ont été marqués par des turbulences importantes, notamment en 1907, avec une panique bancaire américaine, en 1997, dans le prolongement de la crise asiatique, et en 2018, avec la hausse des taux d’intérêt américains et les tensions commerciales entre Washington et Pékin.
Cette accumulation de crises pourrait laisser penser qu’octobre constitue statistiquement le mois le plus dangereux pour les actionnaires. Il n’en est rien. Depuis 1928, le S&P 500 a enregistré une progression moyenne d’environ 0,5 % au cours de ce mois. Près de six mois d’octobre sur dix se sont même soldés par une hausse. Le véritable mois noir, en termes de performances moyennes, est septembre, avec un recul historique proche de 1,2 %. Octobre se distingue donc moins par la fréquence des baisses que par la violence de certaines d’entre elles.
Dans un univers financier marqué en 2026 par des tensions sur les dettes publiques, des incertitudes géopolitiques et une forte concentration des indices autour des grandes entreprises technologiques, les facteurs de vulnérabilité ne manquent pas. L’histoire ne se répète pas nécessairement, mais elle souligne que les retournements les plus violents surviennent souvent au moment où les investisseurs ont fini par considérer que la hausse des marchés était devenue une évidence.
L’analyse de la semaine
Cette semaine, la Bourse américaine a repris sa marche en avant, soutenue par l’intelligence artificielle. La hausse du baril de pétrole a pesé, tout comme les incertitudes budgétaires, sur le CAC 40, qui a néanmoins réussi à terminer la semaine au-dessus des 7 800 points. Le baril de Brent s’échangeait, vendredi 9 octobre, à 104 dollars, le WTI du Nord à 91 dollars. Sur la semaine, le CAC 40 a perdu près de 1,2 %. Les marchés européens restent handicapés par les difficultés financières de la France.
Les investisseurs ont eu, ces derniers jours, quelques motifs de satisfaction. Donald Trump entend, à l’approche des élections de mi-mandat, temporiser sur le front de la guerre au Moyen-Orient. Par ailleurs, OpenAI, qui développe ChatGPT, pourrait atteindre, voire dépasser, les 70 milliards de dollars de chiffre d’affaires annualisé à fin décembre, grâce à son activité auprès des entreprises, contre 50 milliards de dollars initialement prévus. Les entreprises de la haute technologie cherchent toujours des capitaux pour financer leurs investissements. Selon les médias américains, l’entreprise de logiciels Broadcom chercherait à lever jusqu’à 50 milliards de dollars et SpaceX envisagerait 30 milliards de dollars d’obligations, cumulés à 10 milliards de dollars de prêts. Ces besoins de financement concourent à la hausse des taux d’intérêt, notamment sur les obligations d’État. À la veille du week-end, le rendement du T-Note américain à 10 ans gagne quelques points de base, à 5,26 %. Dans la zone euro, la France reste en mauvaise posture. Le taux d’emprunt à 10 ans remonte à 4,86 %, pour un spread de 138 points de base avec le Bund allemand de même échéance.
L’euro est toujours à la peine et a abandonné sur la semaine 1,30 %, passant en dessous de 1,12 dollar.
En revanche, le marché japonais est orienté à la hausse. Depuis le 1er janvier, l’indice « actions » phare de la Bourse de Tokyo, le Nikkei 225, a gagné près de 40 %, traduisant le regain de forme de l’économie nippone, qui bénéficie notamment de l’engouement des investisseurs en faveur de l’IA.
Le tableau financier de la semaine
L’euro, les banques et le regard des étrangers face à la crise financière de la France
Depuis plusieurs semaines, la France connaît une hausse du taux des Obligations Assimilables du Trésor et un élargissement de l’écart de rendement avec l’Allemagne. Cette situation est imputable à l’inflation, au niveau élevé du déficit public et aux incertitudes liées à la capacité des pouvoirs publics de pouvoir résorber ce dernier. Désormais, le « risque France » touche sur l’euro qui a tendance à se déprécier face au dollar et commence également à apparaître dans le coût de financement des banques et des compagnies d’assurance. Par ailleurs, le regard des investisseurs sur la dette française s’altère.
Le risque français et l’euro
Le 17 septembre, jour de la présentation des grandes orientations budgétaires françaises, un euro valait encore 1,1481 dollar selon la Banque centrale européenne. Le 7 octobre, il ne valait plus que 1,1177 dollar, soit une baisse de 2,6 % en moins de trois semaines. Depuis le 1er septembre, où l’euro s’échangeait à 1,1590 dollar, la baisse atteint 3,6 %. Par rapport au récent point haut du 21 août, à 1,1699 dollar, le recul approche 4,5 %. Le 5 octobre dernier, l’euro est brièvement tombé jusqu’à 1,1161 dollar, son plus bas niveau depuis mai 2025. Au même moment, l’écart entre l’OAT française et le Bund allemand avait approché 160 points de base, un niveau qui n’avait plus été observé depuis la crise des dettes souveraines européennes.
La baisse de l’euro ne s’explique pas exclusivement par les difficultés françaises. Le dollar bénéficie également du niveau élevé des taux américains, de la vigueur persistante de l’inflation aux États-Unis et des anticipations de nouvelles hausses de taux de la Réserve fédérale. Le 7 octobre, les marchés attribuaient encore une probabilité supérieure à 80 % à un nouveau relèvement des taux américains en décembre. Cette divergence monétaire contribue à soutenir le dollar.
La faiblesse de l’euro ne se limite pas au dollar. Face à la livre sterling, l’euro est passé de 0,8583 livre le 17 septembre à 0,84645 livre le 7 octobre, soit une dépréciation d’environ 1,4 %. Le 7 octobre, la livre atteignait ainsi son niveau le plus élevé depuis seize mois face à l’euro. Le signal est encore plus net avec le franc suisse, traditionnellement recherché en période d’aversion pour le risque. Le 17 septembre, un euro valait 0,9466 franc suisse. Le 7 octobre, il ne valait plus que 0,9309 franc, soit une baisse de près de 1,7 % en trois semaines. Le recul de l’euro face aux grandes monnaies internationales prouve que les investisseurs réclament une prime de risque sur celui-ci.
Un deuxième mécanisme joue contre l’euro. La crise française conduit les investisseurs à revoir à la baisse leurs anticipations de hausse des taux de la BCE. À la mi-septembre, avant l’accélération des tensions françaises, les marchés envisageaient encore que le taux directeur de la BCE puisse monter jusqu’à environ 3,25 %, contre 2,50 % actuellement. Début octobre, les investisseurs ne tablaient plus que sur deux nouvelles hausses de taux au cours des douze mois à venir, contre trois auparavant. Des taux moins élevés rendent l’euro moins attractif par rapport au dollar ou à la livre sterling.
Un troisième canal est celui des arbitrages internationaux. Les investisseurs qui réduisent leur exposition aux obligations françaises se reportent en partie sur le Bund allemand. Dans ce cas, ils restent à l’intérieur de la zone euro et l’effet sur la monnaie est limité. En revanche, lorsqu’ils privilégient les Treasuries américains, les gilts britanniques, les obligations japonaises ou les actifs suisses, ils doivent vendre des euros pour acheter des devises étrangères. Ces mouvements conduisent à la dépréciation de l’euro.
La dépréciation de l’euro n’est pas sans conséquences. Elle renchérit le coût de l’énergie importée. Elle favorise le maintien d’une inflation élevée et par ricochet des taux d’intérêt élevés. Pour la BCE, cette situation pourrait justifier une politique monétaire moins restrictive mais la crise budgétaire française rend complexe une hausse des taux directeurs.
A ce stade, la zone euro n’est pas entrée dans une crise comparable à celle de 2011-2012. La monnaie unique reste très éloignée de la parité avec le dollar et les mécanismes européens de protection sont aujourd’hui plus développés.
Le risque français et les banques
Depuis la présentation des orientations du budget pour 2027, le 17 septembre, le prix des Credit Default Swaps (CDS) des grands établissements financiers français s’est sensiblement accru. Ces instruments financiers permettent de s’assurer contre le défaut d’un emprunteur. Leur renchérissement constitue donc un indicateur de l’augmentation du risque perçu par les investisseurs.
Le mouvement est particulièrement net pour les CDS portant sur les dettes subordonnées, c’est-à-dire les titres qui sont parmi les premiers mis à contribution quand une banque rencontre des difficultés. Les CDS subordonnés à cinq ans atteignent désormais autour de 131 points de base pour BNP Paribas, 142 points pour Société Générale et 132 points pour Crédit Agricole. Depuis la mi-septembre, leur hausse avoisine 40 points de base. Axa est également concerné, avec un CDS autour de 115 points de base, en hausse de plus de 30 points.
La progression simultanée du risque perçu sur les banques et sur un assureur comme Axa est significative. Elle tend à indiquer que les investisseurs ne sanctionnent pas spécifiquement le modèle économique ou la liquidité d’un établissement. Ils appliquent une prime liée à la France elle-même. Jusqu’à la fin de l’été, les établissements français évoluaient globalement comme leurs concurrents européens. Depuis septembre, leurs primes de risque augmentent plus rapidement que l’indice européen de référence, l’iTraxx SubFin. Le coût de protection contre le défaut de Société Générale sur sa dette senior est désormais supérieur à celui de Deutsche Bank. BNP Paribas et Crédit Agricole se retrouvent également pénalisés par rapport à plusieurs de leurs homologues allemands, britanniques, espagnols ou suisses.
Les niveaux actuels de CDS restent très inférieurs aux 500 ou 600 points de base atteints lors de la crise de la zone euro en 2011 et 2012. Les banques françaises disposent par ailleurs de fonds propres nettement supérieurs à ceux d’avant la crise financière de 2008. Malgré tout, le risque souverain commence à contaminer le coût de financement des acteurs privés français. Cet effet de contagion est lié au fait que les banques détiennent des titres publics en grande quantité.
Les investisseurs étrangers dubitatifs
La montée des inquiétudes concernant le risque français est particulièrement visible à l’étranger. Dans la presse financière anglo-saxonne, la question française n’est plus traitée comme un simple épisode politique mais comme un problème susceptible de peser durablement sur le marché obligataire européen voire mondial.
Le 7 octobre, Angel Ubide, responsable de la recherche économique mondiale du fonds américain Citadel, estimait auprès de Reuters que la France ne constituait pas à ce stade un risque systémique pour la zone euro, mais qu’elle ne disposait plus d’aucune marge pour commettre des erreurs en matière budgétaire. Le Financial Times souligne également que l’augmentation de la dette et des taux place désormais la France face à une contrainte budgétaire beaucoup plus forte. La hausse des taux français intervient certes dans un mouvement mondial de remontée des rendements obligataires, mais la France se singularise par l’importance de son déficit et par son instabilité politique.
Les investisseurs internationaux ont commencé à modifier leurs positions. Plusieurs hedge funds ont débouclé dans l’urgence des stratégies qui misaient jusqu’alors sur la dette française, amplifiant les mouvements de marché. Bloomberg a notamment relevé début octobre le retrait de fonds engagés dans des opérations de « carry trade » sur les obligations françaises. Dans le même temps, les investisseurs privilégient de nouveau le Bund allemand comme valeur refuge européenne. Les obligations françaises et italiennes ont subi des ventes alors que la dette allemande bénéficiait de flux acheteurs.
Cette évolution est d’autant plus importante que la France dépend fortement des investisseurs internationaux pour financer sa dette. À la fin du premier trimestre 2026, les non-résidents détenaient 55,9 % des titres de dette publique française à long terme, contre 54,6 % trois mois auparavant. Pour l’ensemble de la dette française à long terme, publique et privée, leur part atteignait 61,2 %. Au cours du seul premier trimestre, les investisseurs étrangers avaient acheté 132 milliards d’euros de titres de dette français.
Des besoins de financement importants pour 2027
La dette publique française atteignait 3 595,5 milliards d’euros à la fin du deuxième trimestre 2026, soit 119 % du PIB. En seulement trois mois, elle a augmenté de près de 60 milliards d’euros. La dette nette s’élevait à 3 366,8 milliards d’euros, soit 111,4 % du PIB. En 2027, l’Agence France Trésor compte émettre 340 milliards d’euros d’obligations à moyen et long terme, nettes de rachats, soit un montant record et environ 10 % de plus qu’en 2026. Cette progression provient notamment des remboursements de titres émis au moment de la crise sanitaire et de la crise énergétique.
Ces volumes devront être absorbés par le marché à un moment où la BCE réduit progressivement son portefeuille de titres publics. La Banque de France détenait encore 546 milliards d’euros de dette publique fin 2025 au titre des programmes d’achats de l’Eurosystème. Ce montant n’était plus que de 488 milliards fin juin 2026 en raison de l’arrêt des réinvestissements des titres arrivant à échéance. L’État doit donc progressivement retrouver des investisseurs privés pour remplacer une partie des achats réalisés durant les années de taux faibles par les banques centrales.
À ce jour, la France n’a pas de problème de financement et conserve son accès aux marchés. À la fin du mois de septembre, l’Agence France Trésor avait réalisé 85 % de son programme annuel d’émissions obligataires, avec une demande des investisseurs représentant en moyenne 2,5 fois les titres proposés à moyen et long terme. La difficulté tient davantage au renchérissement du financement qu’à une pénurie d’acheteurs.
Vers une intervention de la BCE ?
Certains investisseurs commencent naturellement à s’interroger sur une éventuelle intervention de la Banque centrale européenne en cas d’aggravation des tensions. Sur ce sujet, le président de la Bundesbank Joachim Nagel a rappelé le 1er octobre dernier que la mission de la BCE était avant tout d’assurer la stabilité des prix et non de piloter les écarts de taux entre États. Le gouverneur de la Banque de France, Emmanuel Moulin, a lui-même déclaré le 7 octobre que la France n’avait actuellement pas besoin de l’aide de la BCE et que la solution aux difficultés françaises était d’abord budgétaire et politique. Ces déclarations visent à éviter que les pouvoirs publics ou les marchés considèrent l’intervention de Francfort comme automatique.
La France occupe en effet une place trop importante dans la zone euro pour que ses difficultés soient considérées comme périphériques. Elle est le deuxième pays de la zone par son poids économique et son marché obligataire souverain est l’un des plus importants du monde. La crise grecque avait pu être circonscrite parce que la Grèce représentait une faible part du PIB européen. Une crise française aurait une toute autre dimension. Le coût d’un défaut ou d’une restructuration de la dette française économique et financier serait considérable pour l’ensemble de l’Union monétaire.
Depuis la crise des dettes souveraines de 2010-2012, l’Europe s’est dotée de plusieurs instruments pour prévenir les crises financières et, si nécessaire, venir en aide aux États en difficulté. Le premier recours pourrait être la Banque centrale européenne (BCE). Depuis juillet 2022, celle-ci dispose d’un instrument de protection de la transmission de la politique monétaire (TPI) lui permettant d’acheter, sans limite quantitative prédéfinie, des obligations d’un État confronté à des tensions financières désordonnées. Ce dispositif vise à éviter que des mouvements de marché injustifiés ne remettent en cause le fonctionnement de la politique monétaire. Son utilisation est néanmoins soumise à plusieurs conditions dont la soutenabilité de la dette publique et le respect des engagements budgétaires européens. La BCE ne pourrait donc pas intervenir au seul motif que les investisseurs exigent une prime de risque plus élevée pour détenir des obligations françaises. L’instrument n’a, par ailleurs, jamais été utilisé depuis sa création.
Le deuxième recours serait le Mécanisme européen de stabilité (MES), créé en 2012 et doté d’une capacité maximale de prêts de 500 milliards d’euros, dont 433 milliards restent disponibles. Il peut accorder des lignes de crédit de précaution ou des prêts aux États confrontés à des difficultés de financement. En contrepartie, le pays bénéficiaire doit accepter des engagements en matière de politique économique et budgétaire. Pour la France, cela pourrait se traduire par un programme pluriannuel de réduction des déficits, accompagné de réformes structurelles et d’une surveillance renforcée des institutions européennes.
En cas de crise aiguë, l’intervention du MES pourrait être complétée par celle de la BCE dans le cadre du programme OMT (Outright Monetary Transactions), institué en septembre 2012. Celui-ci autorise des achats d’obligations publiques sur le marché secondaire sans plafond prédéfini, sous réserve que l’État concerné bénéficie d’un programme européen d’assistance approprié et en respecte les conditions. L’objectif serait de rétablir la confiance des investisseurs et d’éviter une envolée incontrôlée des taux d’intérêt.
Une crise de la dette française pourrait également affecter les banques, compte tenu de leurs expositions aux titres publics et de leurs interdépendances avec les marchés financiers. La Banque de France, dans le cadre de l’Eurosystème, pourrait alors apporter des liquidités d’urgence aux établissements solvables. Les mécanismes européens de résolution bancaire pourraient également être mobilisés en cas de défaillance de certains établissements.
La principale difficulté résiderait dans la taille de l’économie française. Avec un programme d’émissions obligataires de 310 milliards d’euros en 2026 et de 340 milliards prévu en 2027, les besoins de financement de l’État dépassent largement ceux des pays ayant bénéficié des précédents plans de sauvetage européens. Les ressources du MES ne permettraient pas, à elles seules, de répondre durablement à une fermeture des marchés obligataires français. Une crise systémique pourrait ainsi imposer la création de nouveaux dispositifs européens.
La taxe sur les sommes en déshérence : une recette de poche
Le gouvernement a décidé dans le cadre du projet de loi de finances pour 2027 un prélèvement exceptionnel sur les actifs en déshérence de +1,4 milliard d’euros. Ce prélèvement est prévu pour l’année 2027 est assis sur les avoirs en déshérence déposés auprès de la Caisse des dépôts et consignations (CDC). Depuis la loi du 13 juin 2014 relative aux comptes bancaires inactifs et aux contrats d’assurance vie en déshérence dite loi « Eckert », les sommes issues des comptes bancaires inactifs ainsi que de certains contrats d’assurance-vie et d’épargne salariale sont transférées à la CDC dans l’attente de leur restitution éventuelle à leurs titulaires, ou ayants droit avant 30 ans. Au-delà de ce délai, ces sommes font l’objet d’une prescription triennale au profit de l’Etat.
Le prélèvement exceptionnel a été fixé dans le projet de loi à 17 %. Il correspond à un acompte sur la prescription éventuelle. En effet, le dispositif ne porte pas atteinte aux droits des titulaires et de leurs ayants droit. En cas de réclamation de la somme par ses bénéficiaires, l’intégralité de celle-ci et les intérêts y afférents sont reversés par la CDC, l’Etat devant alors restituer à celle-ci.
La disposition du projet de loi de finances est une recette de poche, à un coup, visant à améliorer le déficit publics.
Rappel des dispositions concernant les sommes en déshérence
Jusqu’au début des années 2010, la gestion des avoirs non réclamés reposait largement sur les pratiques internes aux établissements financiers. La loi Eckert du 13 juin 2014, entrée en vigueur le 1er janvier 2016, a instauré un cadre homogène pour ces avoirs.
Depuis son entrée en vigueur, les établissements sont tenus d’assurer un suivi effectif des comptes et contrats qu’ils gèrent. À ce titre, ils doivent :
- vérifier si leurs clients sont en vie, notamment en croisant leurs fichiers avec le RNIPP de l’Insee ;
- informer les titulaires, leurs représentants légaux ou ayants droit de l’inactivité des comptes ;
- encadrer les frais appliqués ;
- transférer les avoirs à la Caisse des Dépôts et Consignations (CDC) après un certain délai.
Ce délai est en principe de 10 ans à compter de la dernière opération ou manifestation du client. Pour les plans d’épargne logement, il est porté à 20 ans.
En cas de décès du titulaire d’un compte bancaire, ce délai est ramené à 3 ans. En revanche, pour les contrats d’assurance vie, le délai reste de 10 ans après la connaissance du décès.
Une fois les fonds transférés à la CDC, les titulaires ou leurs ayants droit disposent d’un délai de 20 ans pour les réclamer. Au-delà, soit 30 ans au total, les sommes sont définitivement acquises à l’État.
Le service AGIRA pour les contrats d’assurance vie non réclamés
L’Association pour la gestion des informations sur le risque en assurance (AGIRA) est une structure mise en place par le secteur de l’assurance afin de faciliter la recherche des bénéficiaires de contrats d’assurance vie. Elle est opérationnelle depuis le 1er mai 2006.
Toute personne — héritier, proche ou tiers — estimant pouvoir être bénéficiaire d’un contrat peut la saisir.
La demande, accompagnée d’un acte de décès, est transmise dans un délai de quinze jours à l’ensemble des assureurs, qui doivent vérifier l’existence éventuelle d’un contrat et, le cas échéant, contacter directement le bénéficiaire. Dès lors que l’assureur a connaissance du décès et des coordonnées du bénéficiaire, il doit le prévenir dans un délai de quinze jours et procéder au versement des capitaux dans un délai d’un mois après réception des pièces nécessaires.
Après le décès, l’assureur conserve les fonds et doit activement rechercher les bénéficiaires. Si, au terme de dix ans, ceux-ci n’ont pas été identifiés ou ne se sont pas manifestés, les capitaux sont transférés à la Caisse des Dépôts et Consignations. Ce transfert marque un changement de nature : l’épargne quitte la sphère assurantielle pour relever d’une gestion publique conservatoire.
En l’absence de réclamation pendant vingt années supplémentaires, soit trente ans après le décès, les sommes deviennent définitivement acquises à l’État.
Ciclade : retrouver les sommes transférées à la Caisse des Dépôts des Consignations
Afin de faciliter la restitution des avoirs transférés, la Caisse des Dépôts a mis en place un service en ligne gratuit : Ciclade.
Ce service permet de rechercher les sommes issues :
- des comptes bancaires inactifs ;
- des livrets d’épargne,
- de l’épargne salariale et de l’épargne retraite ;
- et des contrats d’assurance vie non réclamés.
En 2025, près de 200 000 dossiers ont donné lieu à une restitution positive, aboutissant à 174 000 paiements pour un total de 164,4 millions d’euros, en hausse de 8 % sur un an.
Le montant moyen restitué, proche de 943 euros, illustre la diversité des situations, du simple livret oublié à des contrats plus significatifs.
Depuis son lancement, Ciclade a permis de restituer plus d’un milliard d’euros. Dans le même temps, les établissements financiers continuent d’alimenter le dispositif : en 2025, ils ont transféré 671 millions d’euros correspondant à plus de 750 000 comptes.
Au total, autour de 8 milliards d’euros ont été confiés à la Caisse des Dépôts depuis l’entrée en vigueur de la loi. Lorsque les fonds ne sont pas réclamés dans le délai de trente ans, ils sont définitivement reversés à l’État.
Les produits d’épargne retraite désormais intégrés
Le champ de la déshérence a été étendu aux produits d’épargne retraite. La loi du 26 février 2021 a introduit une obligation pour les gestionnaires de transmettre chaque année au GIP Union Retraite les informations nécessaires à l’identification des bénéficiaires. Elle renforce également l’information des salariés lors de leur départ de l’entreprise, afin de limiter les situations de déshérence.
Sont concernés les anciens dispositifs (PERP, contrats article 83, PERCO) ainsi que les plans d’épargne retraite (PER) issus de la loi Pacte.
Comme pour les autres produits, les fonds sont transférés à la Caisse des Dépôts après dix ans d’inactivité, puis peuvent être réclamés pendant vingt ans. Au terme de trente ans, ils deviennent définitivement propriété de l’État.
Le coin des marchés financiers : un mois de septembre sous la contrainte des taux
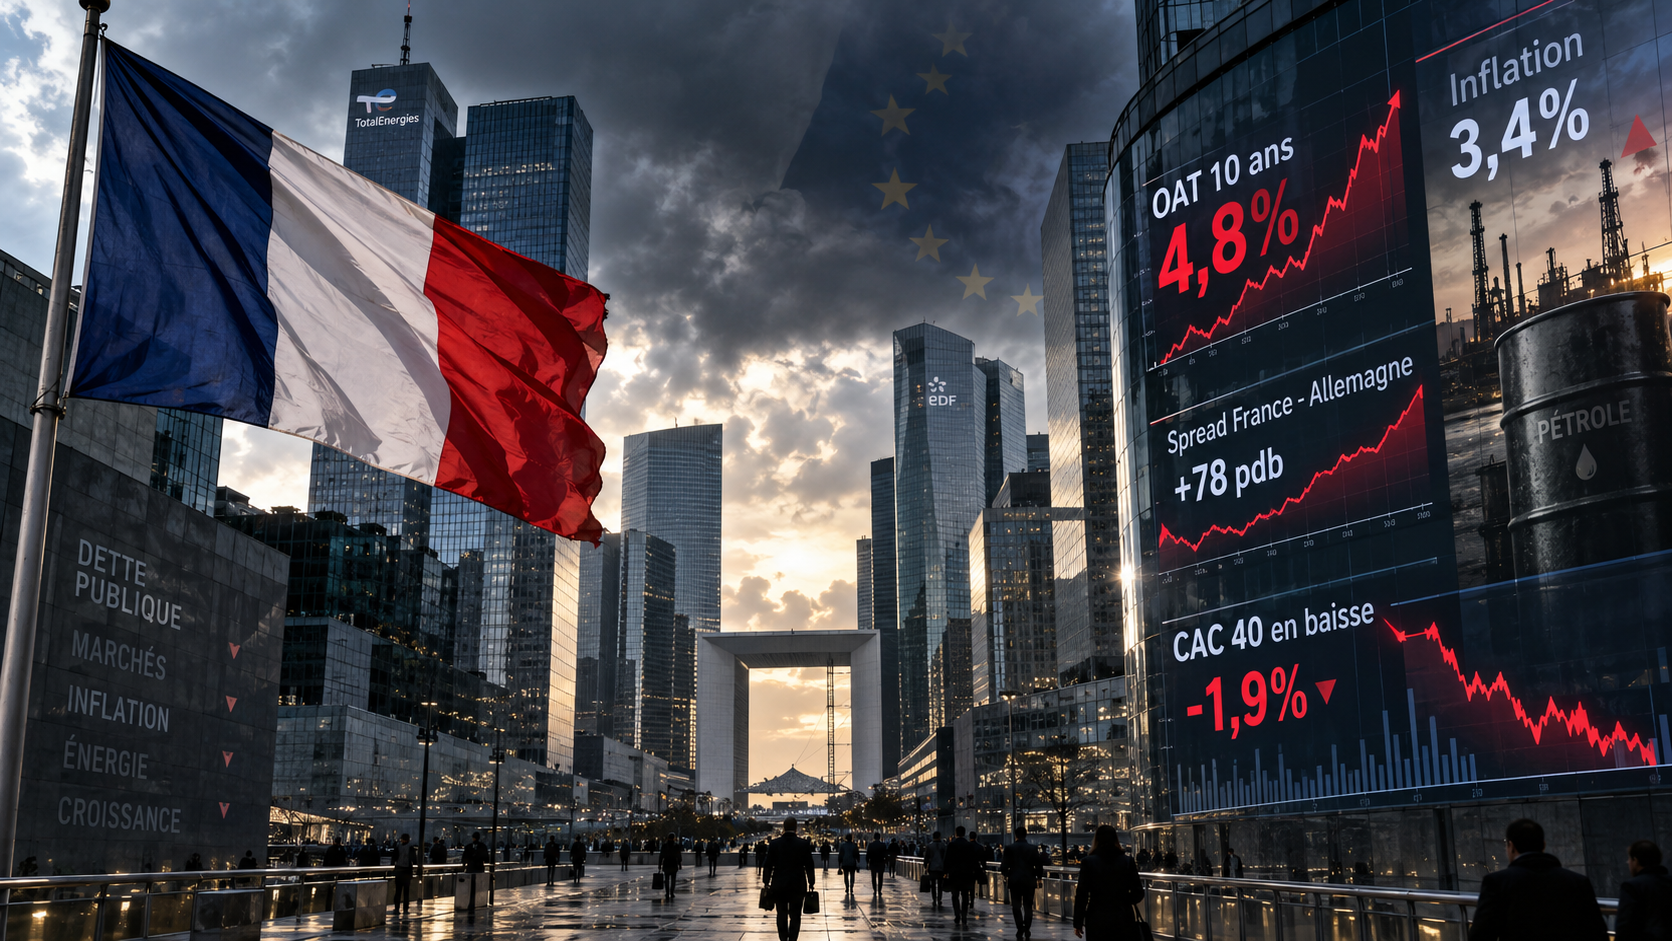
Le mois de septembre a été rythmé par la hausse des taux souverains. L’augmentation est globale. Elle est alimentée par la persistance des tensions inflationnistes avec un baril de pétrole (Brent) qui reste au-dessus des 100 dollars et par la dérive dans de nombreux pays des comptes publics.
En France comme en Espagne, en Allemagne et en Italie, l’inflation est en orientée à la hausse. Dans l’Hexagone – en données harmonisées de l’Union européenne – elle a accéléré plus que prévu en septembre, pour s’établir à 3,4 % sur un an, contre 2,6 % en août et 3,2 % attendu. L’énergie est responsable de cette accélération des prix avec une progression de 21,2 % sur un an. En France, les ménages sont de plus en plus contraints en matière de revenus. Les dépenses de consommation des ménages en biens ont ainsi reculé de 0,5 % en août quand les économistes attendaient une stagnation. La France est de plus en plus dans l’œil des marchés en raison de sa dette qui se rapproche des 120 % du PIB et des incertitudes qui pèsent sur l’adoption du projet de loi des finances. L’aléa politique contribue également à la hausse du taux de l’OAT à 10 ans qui est passé durant le mois de septembre de 4,1 à 4,8 %. L’écart de taux avec l’Allemagne atteint désormais 1,3 point contre 0,9 fin août. Il faut remonter à 2012 en plaine crise des dettes souveraines pour avoir un tel écart. A demi-mots, la survenue d’une crise obligataire française commence a être évoquée. Certaines banques américaines ont annoncé vendre des obligations françaises en raison de l’accumulation de signaux négatifs (Franklin Templeton, Pimco, Vanguard…). D’autres comme Goldman Sachs n’acquièrent plus de titres français.
Les actions européennes et surtout françaises ont dans ce contexte reculé au mois de septembre, les investisseurs préférant les obligations. Le CAC 40 a terminé le mois de septembre en-dessous des 8000 points. A 7964,51 points à la clôture, le CAC40 était, le 30 septembre, à son plus bas niveau depuis la mi-mai. Sur le mois, le baromètre perd 4,44 %, sa pire performance depuis mars. Une défiance à l’encontre de la France s’installe. La situation pourra se détendre en fonction de l’évolution de la discussion budgétaire. Aux Etats-Unis, le Dow Jones a perdu 4 % en septembre quand en revanche le Nasdaq et le S&P500, toujours portés par les valeurs technologiques ont continué leur marche en avant.
| 30/ 09/2026 | Variation mensuelle 09/2026 (en %) | Variation sur un an (en %) | 31/ 12/2025 | 31/ 12/2025 | |
| CAC40 | 7 964,51 | -4,44 | +0,87 | 8 149,50 | 7 380,74 |
| DAX | 25 199,19 | -3,99 | +5,57 | 24 490,41 | 19 909,14 |
| Footsie 100 | 10 606,00 | -1,70 | +13,43 | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 269,02 | -2,27 | +13,46 | 5 791,41 | 4 895,98 |
| Dow Jones | 50 906,05 | -4,00 | +10,05 | 48 220,13 | 42 544,22 |
| Nasdaq Composite | 26 861,06 | +2,41 | +19,18 | 23 372,75 | 19 310,79 |
| S&P 500 | 7 651,54 | +0,12 | +15,05 | 6 879,57 | 5 881,63 |
| Nikkei | 66 753,72 | +0,67 | +48,20 | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 842,19 | -3,61 | -0,53 | 3 968,84 | 3 351,76 |
| Euro/dollar | 1,1339 | -2,53 | -3,34 | 1,1735 | 1,0380 |
| Once d’or (USD) | 4 158,04 | -6,421 | +8,471 | 4 325,17 | 2 613,95 |
| Pétrole Brent (USD) | 103,76 | +14,34 | +54,65 | 61,23 | 74,30 |
| Bitcoin (USD) | 84 256,0092 | +6 ,76 | -26,22 | 87 566,4406 | 93 776,61 |
Le Coin des épargnants du 25 septembre 2026 : la guerre des taux a-t-elle commencé ?
Des marchés en recherche du Nord
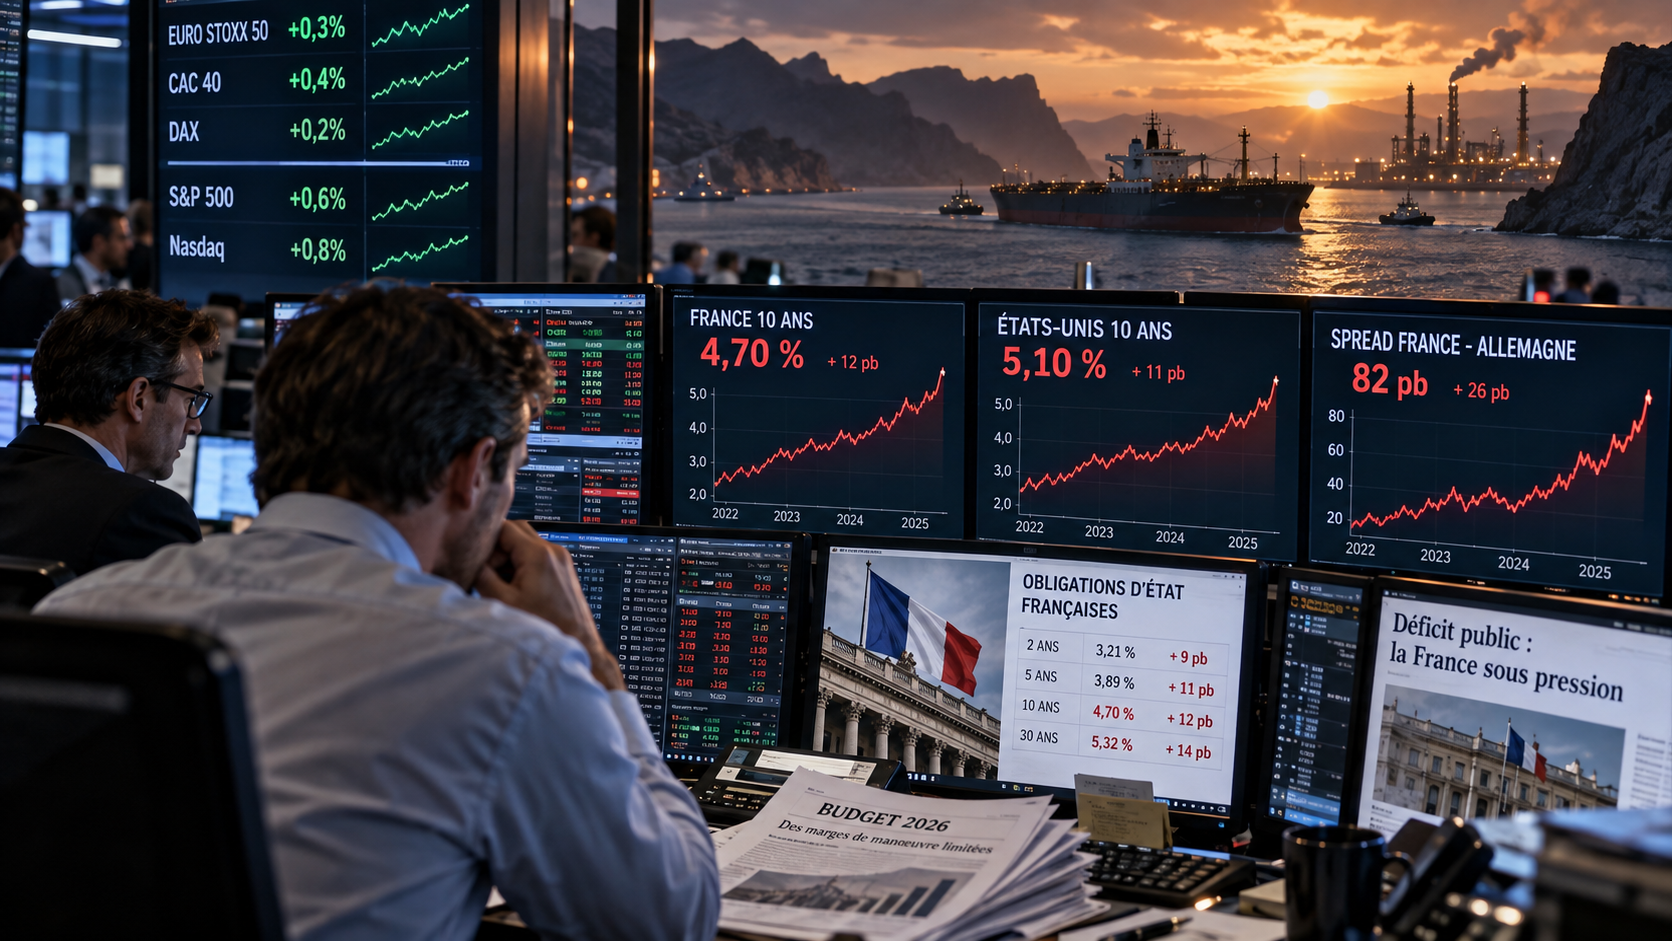
Face à la forte hausse des taux souverains, les valeurs actions sont restées stables en Europe. L’attentisme prédomine avec la montée des incertitudes et des inquiétudes. Aux États-Unis, les espoirs de paix au Moyen-Orient et la bonne tenue des valeurs technologiques ont porté les indices « actions ».
En fin de semaine, une légère détente est intervenue sur le marché pétrolier sur fond de reprise des négociations entre les États-Unis et l’Iran. Les échanges portent toujours sur la circulation maritime dans le détroit d’Ormuz. L’agence Bloomberg rapporte que Washington et Téhéran travaillent à un accord dans lequel l’Iran rouvrirait le détroit d’Ormuz, tandis que les États-Unis lèveraient leur blocus sur les ports iraniens. Le Qatar joue les intermédiaires. Le ministre iranien des Affaires étrangères aurait parallèlement proposé un dispositif de sept jours pour rétablir le trafic dans le détroit sous certaines conditions. Ces discussions font suite au protocole du mois de juin et au cessez-le-feu, qui n’avait tenu que quelques semaines. Les négociations ont, depuis, buté, à plusieurs reprises, sur Ormuz et sur l’accès de l’Iran aux avoirs gelés.
Devant la persistance des menaces inflationnistes et à la hausse des déficits publics, les investisseurs réclament des primes de risque de plus en plus élevées. Ils intègrent trois hausses supplémentaires de 25 points de base de la Réserve fédérale au cours des douze prochains mois et un possible relèvement des taux directeurs de la BCE d’ici la fin de l’année.
Les prix du diesel atteignent des records aux États-Unis et en Europe en raison du blocage des raffineries du Moyen-Orient. Donald Trump a avancé l’idée d’un arrêt des exportations vers l’Europe, ce qui pourrait générer des pénuries. Le moral des consommateurs, comme le climat des affaires, est en berne de part et d’autre de l’Atlantique. Le moral des consommateurs américains s’est dégradé en septembre et ils anticipent une augmentation des prix de 4,6 % au cours de l’année à venir, contre 4 % le mois précédent, d’après l’enquête de l’Université du Michigan.
Des taux toujours plus hauts
Le rendement de l’OAT à dix ans, l’obligation phare française, a atteint plus de 4,7 % cette semaine, un niveau qui n’avait plus été observé depuis 2008. Trois semaines auparavant, il évoluait encore aux alentours de 4,20 %. En quelques séances, les conditions de financement de l’État se sont donc sensiblement dégradées. Cette remontée des taux ne concerne pas uniquement la France. Elle s’inscrit dans un mouvement international alimenté par le retour des inquiétudes inflationnistes et par le durcissement des politiques monétaires. La France subit désormais une tension supplémentaire, liée à la situation de ses finances publiques et aux incertitudes politiques entourant le prochain budget.
Les taux longs repartent à la hausse
La hausse du prix du pétrole a contribué à raviver les tensions sur les marchés obligataires. Le baril de Brent ayant repassé la barre des 100 dollars, les investisseurs redoutent une nouvelle poussée inflationniste susceptible de contraindre les banques centrales à maintenir durablement des taux d’intérêt élevés. Aux États-Unis, le rendement des obligations du Trésor à dix ans a ainsi dépassé 5,1 %, tandis que celui des titres à trente ans a atteint 5,5 %, un niveau inédit depuis 2004.
Le contexte monétaire s’est parallèlement durci. La Banque centrale européenne a procédé, le 10 septembre, à sa deuxième hausse de l’année, portant son principal taux directeur à 2,5 %. De son côté, la Réserve fédérale américaine a augmenté son taux directeur pour la première fois depuis 2023, jusqu’à 4 %. La Banque du Japon s’est également engagée dans un mouvement de resserrement.
La remontée des taux longs traduit donc une modification des anticipations des investisseurs, qui semblent désormais tabler sur une période prolongée de politique monétaire restrictive.
Une prime française de plus en plus visible
La situation française se distingue toutefois de celle de ses partenaires européens. L’écart entre le taux à dix ans français et son équivalent allemand, traditionnellement utilisé comme référence dans la zone euro, a atteint 111 points de base jeudi, après avoir brièvement dépassé 114 points en matinée. Cet écart, communément appelé spread, n’avait plus été aussi élevé depuis la crise des dettes souveraines de 2012. Il avait franchi quelques jours auparavant la barre symbolique des 100 points de base.
La hausse des rendements allemands montre que la tension est en partie générale. Mais l’élargissement simultané du spread franco-allemand signifie que les investisseurs exigent désormais une rémunération supplémentaire spécifique pour détenir des titres français. Autrement dit, au mouvement mondial de remontée des taux s’ajoute une prime de risque propre à la France.
Les finances publiques au cœur des interrogations
Les inquiétudes des investisseurs portent notamment sur la trajectoire budgétaire. Le gouvernement a récemment renoncé à ramener le déficit public à 5 % du PIB dès 2026. Celui-ci devrait finalement s’établir autour de 5,4 % du PIB. L’exécutif vise toujours un déficit de moins de 5 % en 2027 et prévoit, pour y parvenir, un effort budgétaire de l’ordre de 54 milliards d’euros. Une partie importante des mesures nécessaires doit toutefois encore être discutée et votée par le Parlement ce qui est loin d’être une certitude. Dans ce contexte la dette publique devrait atteindre 119,3 % du PIB à la fin de 2026, puis 121,7 % en 2027.
La France resterait ainsi parmi les États les plus endettés de la zone euro, derrière la Grèce et l’Italie. Particularité récente, elle emprunte désormais à des conditions parfois plus défavorables que ces deux pays.
Une hausse qui pèsera progressivement sur la charge de la dette
La remontée des taux n’affecte pas immédiatement l’ensemble de la dette publique, dans la mesure où les titres déjà émis conservent leur taux jusqu’à leur échéance. Ses effets se diffusent néanmoins progressivement au fur et à mesure du refinancement des obligations arrivant à maturité et des nouvelles émissions nécessaires au financement des déficits. Avec une dette publique élevée et des besoins annuels de financement importants, la France est particulièrement sensible à une hausse durable des rendements obligataires.
Le tableau des marchés financiers
Le Coin des épargnants du 18 septembre 2026 : quand les taux obligataires mènent la danse !
La France dans l’œil du cyclone
Le taux de l’obligation assimilable du Trésor français a dépassé 4,5 % et l’écart avec son homologue allemande a atteint 104 points de base, soit plus d’un point de pourcentage, ce qui constitue une première depuis 2012. Les incertitudes politiques et le maintien d’un déficit public supérieur à 5 % du PIB expliquent la hausse des taux en France. L’annonce, par Sébastien Lecornu, d’un effort budgétaire portant sur 54 milliards d’euros n’a pas complètement rassuré les investisseurs. Le plan du Premier ministre devra, en effet, passer le cap du Parlement, ce qui ne sera en rien évident. Un sentiment de défiance s’installe à l’encontre de la France, nourri par l’incapacité du gouvernement à respecter ses objectifs en matière de déficit public. L’écart de taux entre la France et l’Allemagne pourrait rapidement atteindre 120 points de base. La zone de danger se situe certainement à partir de 150 points de base.
Dans ce contexte, la Bourse de Paris enregistre une sixième semaine consécutive de baisse, avec un CAC 40 sous les 8 100 points. Les autres indices européens sont également en recul. Les marchés n’ont ainsi pas profité de la détente des prix du pétrole, toute relative, car le prix du baril de Brent s’élevait, vendredi 18 septembre, à 104 dollars. Cette légère détente a été favorisée par les mesures prises par l’Arabie saoudite pour rétablir, dans les prochains jours, le flux de pétrole sur un oléoduc vital, tandis que certains pétroliers continuent de traverser le détroit d’Ormuz. Saudi Aramco a néanmoins prévenu au moins deux raffineurs européens qu’ils ne recevraient aucune cargaison de brut le mois prochain. Les clients européens, normalement approvisionnés chaque mois dans le cadre de contrats réguliers, doivent donc rechercher des volumes de remplacement.
Wall Street insubmersible ?
La hausse des taux directeurs par la Fed et celle des taux obligataires auraient dû, en théorie, peser sur les actions américaines. Leur effet a été limité. Le Dow Jones et le S&P 500 ont certes cédé un peu de terrain, mais de manière contenue. De son côté, le Nasdaq a poursuivi sa marche en avant.
Le rendement des obligations d’État américaines à dix ans a atteint 5,04 %, son niveau le plus élevé depuis 2007. Malgré cette tension spectaculaire sur le marché obligataire, les grands indices américains, dont le S&P 500, sont parvenus à préserver leurs positions. Habituellement, une remontée des taux longs agit doublement sur les marchés actions. Elle renchérit le coût du financement des entreprises et peut, à terme, ralentir l’activité économique. Elle augmente également l’attractivité relative des obligations. Quand des titres d’État réputés sûrs offrent des rendements proches de 5 %, les investisseurs peuvent être tentés de réduire leur exposition aux actifs plus risqués.
Les investisseurs étrangers toujours actifs à Wall Street
Depuis le début de l’année, les investisseurs non-résidents auraient acquis plus de 600 milliards de dollars d’actions américaines, contre environ 400 milliards de dollars de titres de dette, selon Deutsche Bank. Cette répartition constitue une rupture par rapport aux habitudes des investisseurs internationaux. Pendant des décennies, les bons du Trésor américain ont été l’un des principaux réceptacles de l’épargne mondiale. La profondeur du marché, la liquidité du dollar et le statut de valeur refuge des États-Unis assuraient une demande structurelle pour la dette fédérale.
Les interrogations concernant la politique budgétaire américaine, le niveau de la dette publique et les relations de plus en plus conflictuelles des États-Unis avec plusieurs de leurs partenaires traditionnels contribuent à réduire l’attrait relatif des titres publics américains. Dans le même temps, les entreprises américaines, en particulier celles liées aux nouvelles technologies et à l’intelligence artificielle, continuent d’attirer une part non négligeable de l’épargne mondiale.
La bonne tenue des indices américains repose également sur les résultats des sociétés cotées. La remontée des taux a pourtant entraîné une réduction sensible des multiples de valorisation. Le S&P 500 se négocie actuellement autour de 21 fois les bénéfices anticipés à douze mois, contre environ 26 fois en début d’année. Cette contraction aurait pu provoquer une correction importante des cours. Elle a été compensée par la forte progression des profits. Le marché américain est ainsi passé d’une logique principalement fondée sur l’expansion des multiples à une logique davantage alimentée par les bénéfices. En début d’année, les analystes tablaient sur une progression d’environ 14 % des résultats des entreprises américaines en 2026. Cette estimation atteint désormais 32 %. Cette révision explique une large part de la résistance de Wall Street. Tant que les profits progressent suffisamment rapidement, les investisseurs peuvent accepter simultanément des taux longs élevés et des valorisations encore supérieures aux moyennes historiques.
Les entreprises technologiques jouent un rôle déterminant dans cette évolution. Leurs perspectives de croissance, notamment autour de l’intelligence artificielle, continuent de justifier, aux yeux des investisseurs, une prime importante par rapport aux secteurs traditionnels.
Une équation néanmoins de plus en plus fragile
La hausse du rendement des obligations américaines n’est cependant pas sans conséquence. À mesure que les taux progressent, la comparaison entre actions et obligations devient moins favorable aux premières. La prime de risque des actions américaines, c’est-à-dire l’écart entre le rendement attendu des actions et celui des titres considérés comme sans risque, est devenue négative depuis 2024. Une telle situation demeure inhabituelle. Elle avait néanmoins déjà été observée dans les années 1990, période durant laquelle les marchés actions américains avaient continué de progresser. Une prime de risque négative ne signifie donc pas nécessairement qu’une correction est imminente. Elle traduit, en revanche, une moindre marge de sécurité. Quand les obligations d’État offrent des rendements élevés, les investisseurs deviennent plus exigeants à l’égard des entreprises et beaucoup plus sensibles à toute révision des perspectives de bénéfices.
La question centrale n’est donc peut-être pas de savoir si un taux à dix ans supérieur à 5 % provoquera mécaniquement une baisse de Wall Street, mais jusqu’à quel niveau les rendements obligataires peuvent monter sans remettre en cause les anticipations de croissance et de profits.
Le paradoxe américain
Les États-Unis se trouvent ainsi confrontés à un paradoxe. La croissance de la dette publique impose au Trésor de rémunérer davantage les investisseurs, tandis que les entreprises américaines continuent, dans le même temps, d’attirer massivement les capitaux internationaux. Cette coexistence est possible tant que la croissance demeure solide et que les bénéfices augmentent. Elle pourrait devenir plus délicate si les tensions inflationnistes persistaient ou si la situation budgétaire américaine provoquait une nouvelle hausse des taux longs.
Hausse des taux directeurs aux Etats-Unis : indépendance confirmée de la FED
Le président de la banque centrale américaine, Kevin Warsh, n’aura pas tardé à affirmer son indépendance. Nommé par Donald Trump avec l’espoir, du côté de la Maison-Blanche, d’obtenir une politique monétaire plus accommodante, le nouveau président de la Fed a pris la direction opposée. Mercredi, le comité de politique monétaire a décidé, à l’unanimité, de relever de 0,25 point les taux directeurs américains. Ceux-ci évoluent désormais dans une fourchette comprise entre 3,75 et 4 %.Cette décision marque la première hausse des taux aux États-Unis depuis juillet 2023. Elle traduit le retour au premier plan de la lutte contre l’inflation, après plusieurs mois durant lesquels les responsables de la banque centrale avaient opté pour l’attentisme.
Kevin Warsh a justifié ce choix par la persistance des tensions inflationnistes. Depuis plus de cinq ans, la hausse des prix demeure supérieure à l’objectif de 2 % fixé par la Réserve fédérale. Les données publiées au cours de l’été n’ont pas, selon lui, apporté de preuves suffisantes d’une décrue durable de l’inflation sous-jacente. Le président de la Fed entend ainsi privilégier les tendances de fond plutôt que les mouvements ponctuels des indices de prix. Cette doctrine l’a conduit à considérer que le statu quo comportait désormais davantage de risques qu’un léger resserrement monétaire.
Une économie américaine toujours solide
La Réserve fédérale avance trois arguments pour expliquer sa décision. Le premier tient à la résistance de l’économie américaine. La croissance demeure suffisamment soutenue pour permettre une hausse des taux sans faire peser, à ce stade, de risque majeur sur l’emploi. La Fed a d’ailleurs relevé sa prévision de croissance pour 2026. Elle table désormais sur une progression du PIB de 2,3 %. Dans le même temps, elle a abaissé de 0,2 point sa prévision de taux de chômage, qui s’établirait à 4,1 %.
Le deuxième argument concerne précisément l’évolution des prix. Les responsables de la Fed estiment que les données récentes ne permettent plus de considérer les tensions inflationnistes comme transitoires. L’inflation sous-jacente mesurée par l’indice PCE est désormais attendue à 3,4 % en 2026. Les chiffres publiés ces dernières semaines ont renforcé les inquiétudes. L’indice des prix à la consommation du mois d’août, publié le 11 septembre, a fait apparaître une hausse des prix hors énergie et alimentation de 0,3 % sur un mois, supérieure aux anticipations. Cette mesure exclut pourtant deux composantes directement affectées par la forte remontée des cours du pétrole.
Le troisième élément mis en avant par Kevin Warsh est la géopolitique. La recrudescence des tensions au Moyen-Orient et la hausse du prix du pétrole ont modifié l’environnement monétaire en quelques semaines. Le franchissement de la barre des 100 dollars pour le baril a ravivé le risque d’une transmission du choc énergétique à l’ensemble de l’économie. Après plusieurs mois de relative détente sur le front des prix, les investisseurs craignent désormais des effets de second tour sur les coûts de production, les transports et les salaires.
Un statu quo sur les taux directeurs aurait pu accentuer les tensions déjà importantes sur le marché obligataire. Les rendements des emprunts d’État américains sont, en effet, revenus à des niveaux rarement observés depuis la crise financière. Après l’annonce de la Fed, le taux des bons du Trésor à deux ans a gagné plus de dix points de base pour atteindre 4,73 %, son niveau le plus élevé depuis 2024. Le rendement de l’emprunt à dix ans est resté proche de 4,97 %, après avoir récemment dépassé le seuil des 5 %, niveau inédit depuis 2007. La réaction des marchés financiers a été immédiate. Le S&P 500 a reculé de 0,56 % au cours de la séance du 16 septembre, tandis que le Nasdaq est resté pratiquement stable. Le cours de l’or était, de son côté, orienté à la hausse.
Les investisseurs doivent désormais composer avec la perspective de taux durablement élevés. Le niveau des rendements obligataires augmente le coût du crédit pour les ménages et les entreprises et modifie également les arbitrages entre actions et obligations. Kevin Warsh a néanmoins rejeté l’idée selon laquelle la Fed aurait agi sous la pression des marchés obligataires. Il reconnaît suivre avec attention leur évolution, mais attribue la remontée des rendements à trois facteurs principaux : la vigueur de l’économie américaine, l’augmentation des besoins de financement liée notamment aux investissements dans l’intelligence artificielle et les tensions géopolitiques. Il n’a, en revanche, pas mis directement en avant les inquiétudes concernant la politique budgétaire américaine, alors même que les déficits publics et les besoins de financement du Trésor contribuent également au débat sur l’évolution des taux longs.
Une nouvelle hausse encore possible avant la fin de l’année
Le relèvement annoncé mercredi pourrait ne constituer qu’une première étape. Les nouvelles projections de la Réserve fédérale indiquent désormais deux hausses de 0,25 point sur l’ensemble de l’année 2026. Une nouvelle augmentation des taux serait donc possible d’ici décembre.
Au sein du comité de politique monétaire, douze membres retiennent ce scénario. Deux membres envisagent le maintien des taux dans leur nouvelle fourchette de 3,75 à 4 %, tandis que quatre anticipent encore deux relèvements supplémentaires avant 2027.
Aucun membre du comité ne prévoit désormais de baisse des taux en 2026. Quatre responsables de la Fed envisagent toutefois plusieurs baisses en 2027.
Kevin Warsh face à Donald Trump
Cette décision place également le président de la Fed dans une situation politique délicate. Donald Trump espérait que sa nomination se traduirait par une baisse du coût de l’argent susceptible de soutenir encore davantage l’activité économique. Le porte-parole de Donald Trump, Kush Desai, a contesté le bien-fondé économique de la décision. Donald Trump a, quelques heures plus tard, réclamé publiquement une baisse rapide des taux. À quelques semaines des élections de mi-mandat de novembre, la remontée du coût du crédit constitue un sujet particulièrement sensible pour l’exécutif américain.
La décision de la Fed rappelle néanmoins une règle fondamentale du système monétaire américain. Si le président des États-Unis nomme le président de la Réserve fédérale, la banque centrale conserve son autonomie dans la conduite de la politique monétaire.
Le tableau des marchés financiers
Le Coin des épargnants du 4 septembre 2026 : en attendant les banques centrales !
Des marchés dubitatifs
L’économie américaine n’en finit pas de surprendre, surtout en matière d’emploi. La première économie mondiale a créé 162 000 postes dans le secteur non agricole, soit bien plus que les 55 000 attendus par le consensus Bloomberg. Ce résultat est le plus élevé constaté depuis mars. En outre, pour juillet, la suppression de 23 000 postes initialement enregistrée a été révisée, débouchant sur un solde positif de 21 000. Les chiffres de juin ont été révisé à la hausse (+1 000 emplois). Le taux de chômage ressort à 4,1 %, comme anticipé et comme en juillet. Les salaires ont augmenté de 3,1 % sur un an, conformément aux prévisions. Les restaurants et les bars ont été le principal moteur des créations d’emplois, avec 59 000 nouveaux postes, tandis que le secteur de l’éducation a progressé de 42 000 postes et le secteur manufacturier de 16 000. Celui de la santé n’a enregistré qu’une hausse de 13 000 postes, contre une moyenne mensuelle de 32 000 au cours des douze mois précédents.
Les marchés ont globalement peu réagi à la statistique américaine sur l’emploi. Les investisseurs attendent les décisions de la Fed et de la BCE concernant leurs taux directeurs. La réunion de politique monétaire de la Fed est prévue les 15 et 16 septembre, et celle de la BCE le 20 septembre. La probabilité d’une hausse des taux, pour l’une comme pour l’autre banque centrale, est désormais élevée, d’autant plus que l’inflation semble s’installer en Occident. Elle a ainsi atteint 3,3 % en août au sein de la zone euro. La reprise des hostilités entre l’Iran et les États-Unis a provoqué une hausse du cours du pétrole. Le baril de Brent a gagné plus de 7 % sur la semaine et s’échangeait à plus de 90 dollars. En Europe, les tensions avec la Russie se sont accrues cette semaine avec la chute d’un drone armé sur l’aéroport de Leipzig. Les grands indices américains sont restés stables sur la semaine, tandis que ceux du Vieux Continent ont légèrement baissé.
Dans ce contexte, les taux souverains poursuivent leur marche en avant. Le taux de l’OAT était proche de 4,2 % en fin de semaine. L’or a, de son côté, perdu 5 %, les investisseurs lui préférant les obligations.
Le tableau des marchés financiers
Assurance vie : un petit repli en juillet !
L’assurance vie marque le pas avec une collecte nette de 4,7 milliards d’euros, contre 6,7 milliards d’euros en juin dernier. Par rapport au mois de juillet 2025, le recul atteint 400 millions d’euros. Il ne s’agit pas d’une rupture mais d’une inflexion. La hausse du taux du Livret A, l’engagement de dépenses importantes (voitures, vacances) et la baisse du pouvoir d’achat peuvent expliquer cette évolution estivale.
Une collecte nette de 4,7 milliards d’euros
L’assurance vie n’a été affectée que marginalement par le relèvement du taux du Livret A de 1,5 à 1,7 %, qui a été annoncé le 15 juillet dernier. Ce dernier n’a connu, par ailleurs, qu’une toute petite collecte en juillet, +80 millions d’euros, malgré le relèvement de son taux de rémunération de 1,5 à 1,7 %.
En règle générale, le mois de juillet réussit assez bien à l’assurance vie. Depuis l’établissement des statistiques par France Assureurs, deux décollectes ont été enregistrées, en 2020 lors de l’épidémie de Covid (-335 millions d’euros) et en 2023 quand le taux du Livret A était à 3 % (-809 millions d’euros). La plus forte collecte en juillet a été enregistrée en 2006 avec 6,993 milliards d’euros.
Depuis le début de l’année, le bilan de l’assurance vie demeure toujours exceptionnel. La collecte nette a atteint +41,3 milliards d’euros, supérieure de +8,7 milliards d’euros à celle de 2025 sur la même période. Les supports en UC sont responsables de 75 % de la collecte nette (+31,3 milliards d’euros).
L’encours de l’assurance vie se rapproche des 2 200 milliards d’euros (2 174 milliards d’euros à fin juillet 2026, en hausse de +6,3 % sur un an).
Des cotisations : toujours à haut niveau
Selon France Assureurs, en juillet, les cotisations en assurance vie se sont élevées à 18,8 milliards d’euros, en augmentation de +1 % par rapport au même mois de 2025. Elles dépassent ainsi le précédent record établi sur la même période l’an dernier (18,7 milliards d’euros).
Les cotisations sont portées par les unités de compte (UC, +5 %) quand, en revanche, les fonds euros sont en recul de 2 % sur un an. La bonne tenue des marchés financiers et la hausse du taux du Livret A expliquent sans nul doute cette évolution.
Depuis le début de 2026, les cotisations ont atteint 127,8 milliards d’euros, en hausse de +10,4 milliards d’euros, soit +9 % par rapport aux sept premiers mois de 2025. La hausse atteint 11 % pour les UC (+11 %) et 8 % pour les fonds euros.
La part des UC dans les cotisations s’établit à 42 % sur le mois de juillet 2026 et à 40 % sur les sept premiers mois de l’année.
Des prestations dynamiques
Les ménages français ont retiré plus d’argent de leurs contrats d’assurance vie en juillet 2026 qu’en juillet 2025. Les prestations se sont, en effet, élevées à 14,1 milliards d’euros en juillet 2026, +4 % par rapport à juillet 2025. Les rachats sont en forte croissance sur les supports en UC (+8 %). La progression est moins marquée pour les fonds euros (+2 %). De janvier à juillet, les prestations ont atteint 86,5 milliards d’euros, en hausse de +2 % par rapport aux sept premiers mois de 2025.
L’augmentation des prestations peut s’expliquer par des tensions plus marquées en matière de pouvoir d’achat et l’engagement de dépenses importantes comme l’achat de voitures. De plus en plus de Français souhaitent acquérir un véhicule électrique depuis la hausse du cours du pétrole avec le blocage du détroit d’Ormuz. Enfin, la hausse des prestations est portée par l’augmentation du nombre de décès en lien avec le vieillissement démographique.
L’assurance vie face aux contraintes économiques
L’assurance vie a, pour le moment, été le grand gagnant de l’année 2026 en matière d’épargne. Dans un contexte marqué par la baisse du pouvoir d’achat, qui s’est accentuée au cours du deuxième trimestre, et les incertitudes politiques, le second semestre pourrait être moins porteur. Par ailleurs, les ménages français ont reporté depuis des mois des dépenses importantes comme l’achat de voitures, qui pourraient donner lieu à des rachats d’ici la fin d’année.
L’assurance vie face à la hausse des taux des obligations souveraines
Les taux des obligations souveraines sont orientés à la hausse depuis le début de l’année, en lien avec les tensions inflationnistes, les besoins croissants de financement des États ainsi que les incertitudes politiques et économiques. Le taux de l’OAT à 10 ans est ainsi passé d’environ 3,6 % à 4,1 % entre fin décembre 2025 et fin août 2026.
La hausse des taux des obligations souveraines constitue à la fois une bonne et une mauvaise nouvelle pour l’assurance vie. Elle contribue à améliorer progressivement la rémunération des fonds euros. Le taux moyen des obligations acquises à partir des cotisations des assurés augmente, sous réserve que le montant de ces dernières reste dynamique. Les fonds euros récents, ou ceux bénéficiant d’une collecte importante, réagissent plus rapidement à la hausse des taux que les autres.
Cette hausse des rendements s’accompagne néanmoins d’une dépréciation de la valeur de marché des obligations déjà détenues par les assureurs. Plus la hausse des taux est forte et brutale, plus les moins-values latentes sont importantes. Tant que les obligations sont conservées jusqu’à leur échéance, ces moins-values ne sont pas nécessairement réalisées. La situation devient plus délicate en cas de forte augmentation des rachats, qui pourrait contraindre les assureurs à céder des titres avant leur échéance.
Au regard de Solvabilité II, la hausse des taux n’est pas nécessairement défavorable aux assureurs-vie. Elle réduit également la valeur actualisée de leurs engagements et peut ainsi améliorer leur ratio de solvabilité. Le véritable risque réside donc moins dans la hausse des taux en elle-même que dans son caractère brutal et dans une éventuelle augmentation concomitante des rachats.
Relèvement du plafond du Livret A au nom de la transition écologique ?
Chargée par le Premier ministre, Sébastien Lecornu, de présenter un plan de financement sur cinq ans d’ici à la fin du mois de septembre, la ministre de la Transition écologique, Monique Barbut, a évoqué la possibilité de porter le plafond du Livret A de 22 950 à 30 000 euros. La proposition aurait reçu un accueil favorable de la Caisse des Dépôts mais doit encore être arbitrée par Matignon et Bercy.
L’augmentation de l’encours du Livret A devrait permettre à la Caisse des Dépôts de consentir davantage de prêts à long terme pour financer des investissements en phase avec la transition écologique (rénovation des écoles et des bâtiments publics face aux fortes chaleurs, infrastructures d’eau, prévention des incendies, aménagement des villes ou encore protection contre certains risques climatiques).
À la fin de 2025, le Fonds d’épargne de la Caisse des dépôts qui centralise 60 % des ressources du Livret A gérait 453,3 milliards d’euros et disposait de 244,9 milliards d’euros d’encours de prêts. Sur les 41,7 milliards d’euros de prêts accordés en 2025, 15,7 milliards étaient déjà consacrés à la transformation écologique.
L’histoire des hausses du plafond
Dans les décennies d’après-guerre, le plafond du Livret A était régulièrement relevé, notamment afin de tenir compte de l’inflation et de garantir un volume suffisant de ressources pour le financement du logement social. Il était ainsi fixé à 15 000 francs en 1966. Après de nombreuses augmentations dans les années 1970 et 1980, il atteignait 80 000 francs en 1987, 90 000 francs en 1990 puis 100000 francs à compter du 1er novembre 1991. Le gouvernement indiquait alors explicitement que le Livret A participait au financement du logement locatif social.
Avec le passage à l’euro, le plafond fut fixé, le 1er janvier 2002, à 15 300 euros. Cette opération correspondait avant tout à une conversion, légèrement arrondie à la hausse, des 100 000 francs. Le plafond ne fut réviser ensuite qu’en 2012. François Hollande avait promis durant la campagne présidentielle de doubler le plafond afin notamment de financer la construction de logements sociaux. La hausse fut finalement réalisée par étapes. Le 1er octobre 2012, le plafond passa de 15 300 à 19 125 euros, soit une hausse de 25 %. Un second relèvement, au 1er janvier 2013, le porta à 22 950 euros. En l’espace de trois mois, la capacité maximale de versement avait donc progressé de 50 %. De son côté, un éventuel passage de 22 950 à 30 000 euros représenterait une hausse de 30,7 %.
Depuis 2013, le plafond n’a jamais été indexé sur les prix. Or, selon les données de l’INSEE, l’indice des prix est passé de 83,21 en 2013 à 100 en 2025, soit une augmentation d’un peu plus de 20 %. La simple conservation en euros constants du plafond de 2013 aurait conduit à le porter à environ 27 600 euros en 2025. Un plafond de 30 000 euros constituerait donc certes une augmentation réelle mais relativement faible.
Quels effets attendre du relèvement du plafond ?
En 2012, la collecte nette du Livret A avait atteint 28,16 milliards d’euros, contre 17,38 milliards en 2011. En ajoutant le LDD, dont le plafond avait parallèlement été doublé, les deux produits avaient enregistré près de 49,2 milliards d’euros de collecte nette. Le relèvement des plafonds intervenu au 1er octobre avait provoqué une véritable ruée : pour le seul mois d’octobre, la collecte Livret A-LDD avait dépassé 21 milliards d’euros.
Le mouvement s’était prolongé au début de 2013 après le second relèvement du plafond. La Banque de France relevait qu’au cours des quatre premiers mois de cette année, la collecte du Livret A et du LDD avait atteint 21 milliards d’euros. Sur l’ensemble de 2013, le seul Livret A avait encore enregistré une collecte nette de 12,14 milliards d’euros.
L’expérience de 2012-2013 avait également démontré que la modification du plafond pouvait avoir davantage d’influence à court terme que celle du taux. Au premier trimestre 2013, la collecte était restée très élevée malgré la baisse de la rémunération du Livret A de 2,25 à 1,75 % au 1er février. En revanche, après une nouvelle baisse du taux à 1,25 % en août, la collecte s’était retournée.
En 2012/2013, les ménages avaient transféré des sommes provenant de leurs comptes courants, de livrets bancaires fiscalisés et de l’assurance-vie vers les produits réglementés. Le Conseil des prélèvements obligatoires a souligné que le fort accroissement de la collecte du Livret A en 2012 avait coïncidé avec une décollecte de l’assurance-vie. Néanmoins, celle-ci était avant provoquée par la crise des dettes souveraines et par les répercussions de la loi Sapin II qui permet à l’Etat en cas de crise obligataire de bloquer les contrats d’assurance vie pendant une courte période
L’augmentation du plafond permettrait aux titulaires de Livret A au plafond d’effectuer des versements. Selon la Banque de France, en 2025, 15 % des Livrets A avaient déjà un encours supérieur au plafond de 22 950 euros Ces livrets concentraient 47 % de l’encours total. Le relèvement peut potentiellement générer 10 milliards d’euros d’encours supplémentaires.
Les conséquences pour l’Etat et les banques
L’augmentation de l’encours exonéré d’impôt entraîne un manque à gagner fiscal. Celui-ci dépendra de la provenance de l’argent placé. Le coût sera faible si les sommes viennent de comptes courants non rémunérés, mais plus important si elles sont transférées de placements fiscalisés.
Les banques pourraient perdre une partie des ressources déposées sur les livrets bancaires ou les comptes à terme. Certes, une fraction de l’épargne réglementée reste dans leur bilan, mais un relèvement brutal du plafond modifie les arbitrages entre produits d’épargne, comme cela avait été constaté en 2012. Cela pourrait provoquer ds surcouts pour des banques.
La France cherche depuis plusieurs années à orienter davantage l’épargne des ménages vers le financement à long terme des entreprises, que ce soit à travers l’assurance-vie, les plans d’épargne en actions ou les plans d’épargne retraite. Favoriser l’épargne réglementée entre en contradiction avec cet objectif qui est également défendu par la Commission européenne.
Le relèvement du plafond ne signifie pas automatiquement une hausse de l’investissement. La Caisse des Dépôts dispose déjà de ressources importantes. Le Fonds d’épargne comptait fin 2025 plus de 200 milliards d’euros d’actifs financiers parallèlement à ses encours de prêts. La question du financement de l’adaptation climatique ne se résume pas au volume de l’épargne disponible, elle suppose l’identification de projets rentables.
La France face au prix de la dette
Jeudi 3 septembre, l’Agence France Trésor a levé près de 13,5 milliards d’euros à travers quatre lignes d’obligations assimilables du Trésor (OAT), avec des rendements compris entre 4,19 et 4,74 %. La France doit désormais financer des déficits élevés dans un environnement monétaire et financier beaucoup moins favorable qu’entre 2015 et 2023. À cette contrainte s’ajoute une incertitude politique croissante à l’approche de l’examen du budget pour 2027 et, au-delà, de l’élection présidentielle qui provoque un écart de taix grandissant avec l’Allemagne.
Lors de l’adjudication du 3 septembre, l’OAT arrivant à échéance en 2036 assortie d’un coupon de 1,25 % a permis de lever 3,3 milliards d’euros avec un rendement moyen de 4,19 %. Une seconde OAT de même échéance, mais dotée d’un coupon de 3,70 %, a représenté à elle seule 6,862 milliards d’euros d’émissions pour un taux de 4,23 %.Sur les maturités les plus longues, le coût augmente encore. L’État a emprunté 1,676 milliard d’euros à échéance 2040 au taux de 4,51 % et 1,659 milliard d’euros à échéance 2046 au taux de 4,74 %. La France retrouve ainsi des conditions de financement qui n’avaient plus été observées depuis le début des années 2000. L’écart entre le rendement de l’OAT à dix ans et les taux monétaires à court terme atteint désormais environ 1,4 point, soit un niveau proche de sa moyenne des trente dernières années. Ce retour à la normale monétaire est tout sauf neutre pour un État dont l’endettement a fortement augmenté durant les années de taux bas.
La hausse du coût de la dette intervient au moment où les besoins de financement de la France atteignent des niveaux historiquement élevés. Toutes maturités confondues, les émissions devraient dépasser 530 milliards d’euros en 2026. À titre de comparaison, en 2020, année de la crise sanitaire et du « quoi qu’il en coûte », les émissions avaient légèrement dépassé 400 milliards d’euros. Cette augmentation résulte d’abord de la persistance du déficit public. Celui-ci s’est élevé à 5,4 % du PIB en 2025, soit environ 152 milliards d’euros. Pour 2026, les besoins nouveaux liés au déficit se situent encore entre 140 et 150 milliards d’euros, auxquels s’ajoutent les refinancements des titres arrivant à échéance. La hausse des taux se transmet progressivement à la charge de la dette. Le mécanisme est simple : les obligations anciennes, souvent émises à des rendements proches de zéro, sont progressivement remplacées par de nouveaux titres portant des taux de 3, 4 %, voire davantage. La charge d’intérêts sur la dette à moyen et long terme pourrait ainsi augmenter d’environ 8 milliards d’euros pour se rapprocher de 55 milliards d’euros par an. Sur les six premiers mois de 2026, les intérêts versés ont déjà représenté 34,5 milliards d’euros, soit une progression de 19 % sur un an.
Début septembre, la dette publique française avoisine 3 563 milliards d’euros, soit près de 118,4 % du PIB. La dette négociable française est majoritairement détenue par des investisseurs non-résidents. Leur part se situe autour de 56 %, contre 44 % pour les investisseurs français. La forte présence des investisseurs internationaux n’est pas en soi anormale. Le marché des OAT est l’un des plus liquides d’Europe. Les titres français figurent dans les grands indices obligataires internationaux et disposent d’un marché secondaire profond. Cette ouverture permet à la France d’accéder à une base d’investisseurs très large et donc de financer des volumes considérables. Elle a néanmoins une contrepartie. La France est davantage exposée au jugement des investisseurs internationaux sur la qualité de ses finances publiques. Toute détérioration de la crédibilité budgétaire peut se traduire rapidement par une hausse de la prime de risque exigée pour détenir des titres français.
L’évolution récente des taux français ne s’explique évidemment pas uniquement par la situation des finances publiques. La remontée des prix de l’énergie, dans un contexte de tensions persistantes au Moyen-Orient, entretient les anticipations inflationnistes. Avec un baril de Brent revenu autour de 90 dollars, les investisseurs redoutent une inflation plus durable et, par voie de conséquence, des taux directeurs maintenus plus longtemps à un niveau élevé.
À cette contrainte internationale s’ajoute une spécificité française : l’incertitude politique. Après avoir réussi à faire adopter le budget pour 2026 malgré plusieurs motions de censure, le gouvernement de Sébastien Lecornu doit préparer le projet de loi de finances pour 2027 avec une Assemblée nationale toujours dépourvue de majorité stable.
Le Coin des Epargnants du 28 août 2026 : les marchés face à l’inflation et la hausse des taux
Vers une hausse des taux directeurs
Sur fond de déficit public élevé, autour de 5,1 % en 2026, de croissance atone et d’incertitudes politiques, le CAC 40 a reculé cette semaine, à la différence des autres grands indices européens et américains. Jeudi 27 août, le CAC a même abandonné 1,7 %, les investisseurs prenant en compte l’aléa politique de 2027. Lors du premier débat présidentiel organisé dans le cadre de l’université d’été du MEDEF, sept candidats se sont affrontés sur la manière de s’attaquer à la dette et de financer le système de retraites, révélant de profondes divisions sur des questions économiques. Le déficit budgétaire, à 5,1 % du PIB en 2025, demeure l’un des plus élevés de la zone euro et les modalités de sa résorption restent à définir.
Aux États-Unis, les grands indices « actions » ont progressé à petite vitesse cette semaine, en raison des déclarations du président de la Fed sur la politique monétaire américaine.
L’or poursuit également sa remontée en raison des menaces d’inflation. À New York, le cours de l’once d’or est repassé au-dessus de 4 500 dollars vendredi 28 août.
Kevin Warsh, le président de la Fed, a, lors de son discours au symposium économique annuel de la Réserve fédérale de Kansas City, à Jackson Hole, indiqué que « l’inflation est le problème le plus épineux de la Réserve fédérale, mais les investisseurs devront se débrouiller seuls pour déterminer quand les autorités interviendront ». Depuis plus de 20 ans, le président en exercice de la Fed donnait des indications sur l’évolution des taux d’intérêt lors de son discours d’ouverture, mais Kevin Warsh a confirmé, ce vendredi 28 août, sa rupture avec la tradition. Il a précisé qu’« une Réserve fédérale plus discrète et plus ciblée dans sa communication est mieux à même d’atteindre ses objectifs ». Il a tenu à réaffirmer que la Fed entendait poursuivre la lutte contre l’inflation : « Qu’il n’y ait aucun malentendu : l’objectif de stabilité des prix de 2 % fixé par la Fed, tel que mesuré par l’indice des prix des dépenses de consommation personnelle, est un objectif ferme et fixe ». Il a ajouté : « Nous devons être certains que l’inflation sous-jacente évolue vers notre objectif de manière claire et à un rythme suffisant […] Sinon, nous avons du travail à faire ». Cette prise de position a eu pour conséquence une progression des taux des bons du Trésor américains à deux ans, ceux qui reflètent les anticipations de politique monétaire. Ils gagnent plus de huit points de base pour s’établir à 4,3 %. Le baromètre FedWatch de CME Group indique que les investisseurs évaluent désormais à 55,5 % la probabilité d’un relèvement de taux en septembre, lors de la réunion des 15 et 16, contre 35,7 % en début d’après-midi.
La publication des premiers résultats d’inflation en août laisse penser que le durcissement de la politique monétaire ne concernera pas que les États-Unis. En France, l’inflation a accéléré de trois dixièmes de point à 2,7 % sur un an en août, son niveau le plus élevé depuis mai et légèrement supérieur aux prévisions, tandis que le taux de croissance du produit intérieur brut au deuxième trimestre a été revu à la baisse, de +0,2 % en première estimation à 0 %. En Espagne, les prix ont augmenté de 4,5 % sur un an, après 3,9 % en juillet, soit plus du double de l’objectif de la Banque centrale européenne. Dans les deux pays, l’énergie est largement responsable de cette poussée, sur fond de poursuite de la guerre au Moyen-Orient. Les investisseurs intègrent désormais entièrement un resserrement d’un quart de point des taux de la BCE le mois prochain.
Pas de dégradation de la note de la France
L’agence Fitch a décidé, vendredi 28 août, de maintenir la note souveraine de la France à A+, assortie d’une perspective stable. Cette décision écarte, pour le moment, le risque d’une nouvelle dégradation après celle intervenue en septembre 2025. L’agence souligne néanmoins la fragilité croissante de la trajectoire des finances publiques françaises.
Selon l’agence, la France continue de bénéficier de plusieurs atouts structurels : une économie de grande taille et diversifiée, un système bancaire jugé solide ainsi qu’une base importante d’investisseurs capables d’absorber les émissions de dette publique. Ces éléments permettent à l’État de conserver une signature de bonne qualité et de se financer dans des conditions qui restent favorables au regard du niveau de son endettement.
Fitch met néanmoins en avant trois faiblesses : la progression de la dette publique, la difficulté à réduire durablement les déficits et la faiblesse de la croissance potentielle. À ces facteurs économiques s’ajoute désormais explicitement le risque politique. L’absence de majorité stable au Parlement et la proximité de l’élection présidentielle compliquent l’adoption de mesures d’assainissement susceptibles de produire des effets dans la durée.
Sur le plan budgétaire, le diagnostic de l’agence s’est d’ailleurs dégradé depuis le printemps. Fitch prévoit désormais un déficit public de 5,2 % du PIB en 2026, puis de 5,5 % en 2027 et encore de 5,2 % en 2028. En mars dernier, elle avait un retenu un déficit de 4,9 % en 2026. Cette révision s’explique par une croissance moins dynamique, par l’alourdissement de la charge d’intérêts et par l’augmentation des dépenses de défense. La dette publique poursuivrait ainsi sa hausse pour atteindre 122,7 % du PIB en 2028, contre 115,7 % en 2025. Cette appréciation intervient au moment où la conjoncture française donne de nouveaux signes de faiblesse. Selon les résultats définitifs de l’INSEE, le PIB a stagné au deuxième trimestre 2026, après s’être contracté de 0,2 % au premier. Cette croissance atone rend plus difficile encore l’objectif gouvernemental d’un déficit limité à 5 % du PIB cette année.
Le maintien de la perspective stable offre donc un peu de temps aux pouvoirs publics mais ne modifie pas la nature du problème. La France ne fait pas face, à court terme, à une crise de solvabilité. Elle est en revanche confrontée à une dérive tendancielle de ses comptes publics qui réduit progressivement ses marges de manœuvre.
Les autres agences délivreront leur analyse dans les prochains mois. Moody’s, qui attribue à la France la note Aa3 avec une perspective négative, doit rendre sa prochaine décision le 23 octobre, tandis que S&P Global Ratings, qui note la France A+ avec une perspective stable, se prononcera le 27 novembre. Ces rendez-vous interviendront en pleine discussion du budget pour 2027.
Le tableau des marchés financiers
Le Coin des épargnants du 21 août 2026 : le retour de la menace des taux souverains ?
Les mois d’août sont souvent annonciateurs de crises et de chocs sur le plan financier. Cette année, la menace provient des dettes publiques qui commencent à inquiéter les investisseurs. La hausse des besoins de financement aux quatre coins de la planète provoque une augmentation des taux d’intérêt. L’épargne qui est pourtant abondante, n’arrive plus à suivre.
Engagée depuis 2023, la remontée des taux longs s’accélère depuis le déclenchement de la guerre entre les États-Unis et l’Iran. La hausse du cours du pétrole provoque des tensions inflationnistes, ce qui accentue la pression sur les taux obligataires. Les banques centrales ont tendance à durcir leur politique monétaire. En Europe, la BCE a relevé ses taux en juin et pourrait le faire à nouveau en septembre. Dans le même temps, les besoins d’emprunt des États augmentent avec des déficits élevés et des dépenses en forte hausse (retraite, santé, transition écologique, défense, etc.).
Tous les pays occidentaux sont confrontés à une hausse sensible des taux d’intérêt des titres publics. La France est néanmoins plus exposée que les autres. Le taux de l’OAT à 10 ans a atteint 4,2 % quand, en 2020, l’État français s’endettait à taux négatif. L’écart de taux avec l’Allemagne – le spread – a dépassé les 85 points de base. Cet écart est comparable à celui enregistré au moment des chutes des gouvernements de Michel Barnier, en décembre 2024, de François Bayrou, en septembre 2025, ou de Sébastien Lecornu, en octobre 2025, avant que celui-ci soit renommé à Matignon. Les investisseurs ont pris en compte l’incapacité des gouvernements successifs à réduire le déficit public à la veille de l’élection présidentielle. Les pistes lancées par l’actuel Premier ministre, comme la désindexation partielle des pensions de retraite, apparaissent très fragiles. La France emprunte désormais à des taux plus élevés que l’Italie qui a réussi à ramener son déficit public autour de 2,9 % du PIB (plus de 5 % en France). Dans ce contexte tendu pour la France, une nouvelle dégradation de la note par les agences est probable à l’automne.
Les investisseurs se projettent de plus en plus en 2027. Au vu des prémices de programmes, aucun candidat n’entend prendre le cap de la réduction des déficits. En outre, le scénario d’un président sans majorité absolue à l’Assemblée est une hypothèse qui est prise en compte. L’écart de taux avec l’Allemagne pourrait ainsi dépasser, au cours de la campagne, 90 points de base, voire être plus élevé si les sondages pronostiquent un second tour LFI-RN. En cas de victoire de l’une ou de l’autre de ces formations, les investisseurs redoutent des tensions fortes entre la France et l’Union européenne
Le service de la dette devrait poursuivre son augmentation. Un point de taux, c’est 3 milliards de coût budgétaire en plus la première année et 33 ou 34 milliards d’euros de plus à 10 ans. En 2026, le service de la dette pourrait atteindre 60 milliards d’euros. La barre des 100 milliards d’euros pourrait être dépassée d’ici la fin de la décennie.
Les effets de la hausse des taux obligataires
La hausse des taux longs modifie progressivement les arbitrages des investisseurs. Pendant près d’une décennie, avec des taux proches de zéro, les actions étaient bien plus intéressantes. Avec l’augmentation des taux, les obligations redeviennent des placements attractifs. Les taux américains sont proches de 5 % et ceux de la France dépassent 4 %. Ces derniers mois, les relations entre actions et taux obligataires ne sont pas moins simples à décrypter que dans le passé. Depuis le déclenchement de la guerre en Iran à la fin du mois de février, les rendements obligataires ont augmenté sans empêcher les grands indices boursiers de battre de nouveaux records. La hausse des taux peut être absorbée tant que la croissance économique et surtout les bénéfices des entreprises augmentent. Aux États-Unis, les bénéfices par action des entreprises composant le Nasdaq ont augmenté de 53 % sur un an au deuxième trimestre. Les grandes entreprises européennes du Stoxx 600 ont enregistré une hausse de plus de 20 % de leurs bénéfices par action au deuxième trimestre. La capacité des sociétés à préserver leurs marges et leurs résultats explique en grande partie la bonne tenue des indices malgré le durcissement des conditions financières. Compte tenu des besoins de financement des entreprises, en particulier dans le secteur de l’intelligence artificielle, une hausse des taux obligataires pourrait créer un effet d’éviction. Les investisseurs pourraient privilégier les obligations offrant plus de sécurité que les actions des entreprises de la haute technologie.
Des taux élevés entraînent également des conséquences sur l’économie réelle. Ils renchérissent le financement des entreprises, les crédits immobiliers et, plus généralement, le coût de l’investissement. L’immobilier, qui a été durement touché par la hausse des taux après 2022, devrait enregistrer de nouvelles difficultés.
Dette américaine : plus de 40 000 milliards de dollars
Aux États-Unis, la dette publique a franchi, mardi 18 août, le seuil des 40 000 milliards de dollars selon le Trésor américain. La réponse fédérale généreuse à la pandémie de Covid est en partie responsable de cette dette, qui est également alimentée par les mesures décidées par Donald Trump et notamment la hausse des dépenses militaires. Le cap des 20 000 milliards avait été dépassé en septembre 2017, il y a moins de dix ans. Les recettes fiscales ne suivent pas le rythme des dépenses toujours plus importantes. Le déficit public fédéral devrait dépasser les 2 000 milliards de dollars au cours de l’année fiscale se concluant fin septembre. Le Bureau budgétaire du Congrès (CBO) a revu ses prévisions à la hausse de l’ordre de 200 milliards en juillet. Les rendements demandés par les investisseurs pour détenir de la dette américaine à 30 ans ont récemment atteint 5,30 %.
Le plafond légal de la dette a été fixé à 41 100 milliards lors du dernier accord négocié sur le sujet. Compte tenu du niveau du déficit américain, il sera atteint dans l’année qui vient. Le prochain Congrès devra sans nul doute le revoir à la hausse.
Le rendement du Treasury à maturité 30 ans, qui avait atteint lundi un plus haut depuis 2007 à 5,31 %, a chuté de 9 points de base (pb) mercredi après les annonces, un mouvement conséquent sur les marchés obligataires. Jeudi, il était reparti en hausse de 5 pb. Sur le marché obligataire, les prix et les taux évoluent en sens inverse.
Le Trésor américain a réagi mercredi 19 août à la hausse des rendements des obligations à long terme américaines qui ont atteint leur plus haut niveau depuis 2007, en doublant le volume de ses rachats d’obligations à long terme pour le porter à au moins 4 milliards de dollars par opération. Au cours de l’année 2025, le Trésor avait racheté pour environ 200 milliards de dollars de titres à travers des opérations similaires. A titre de comparaison, après la pandémie, la Réserve fédérale a acheté jusqu’à 120 milliards de dollars de Treasuries chaque mois pour maintenir les rendements sous contrôle. Le rendement du Treasury à 10 ans, pourtant ciblé par les rachats du Trésor, a perdu moins de 6 pb mercredi, avant de reprendre 7 pb jeudi 20 août.
Les investisseurs s’inquiètent en effet de ce qu’ils perçoivent comme de la répression financière, une tentative pour abaisser les taux de manière artificielle. Cette politique pourrait déclencher une érosion de la demande pour les actifs américains. Le dollar a perdu plus de 0,8 % mercredi face à un panier de devises, une baisse importante sur les marchés de change, et a poursuivi son repli jeudi. Corollaire de cette défiance accrue, l’or a s’est apprécié et est repassé au-dessus de 4600 dollars l’once en fin de semaine.
Des indices « actions » en souffrance
Dans ce contexte, les indices et américains (sauf le Footsie britannique) étaient orientés à la baisse sauf le Footsie londonien. Le CAC 40 a cédé du terrain, près de 2 % sur la semaine. L’indice parisien a certes repris des couleurs vendredi mettant un terme à huit séances de baisse consécutives. Cette accalmie coïncide avec ma publications des indicateurs PMI meilleurs que prévu pour l’Europe. L’activité dans le secteur privé a légèrement accéléré en août alors qu’un tassement ne faisait pas de doute pour la majorité des économistes. L’activité dans le secteur de l’industrie en zone euro signe sa meilleure performance depuis plus de quatre ans et l’Allemagne se distingue, notamment grâce à une demande pour les équipements liés à l’intelligence artificielle et à la défense, contrairement à la France qui voit la baisse de son activité s’accentuer à cause des services, qui ont été pénalisés par la succession de canicules.
Aux Etats-Unis, la hausse des taux obligataires a conduit au recul du Dow Jones et du S&P500. Le Nasdaq a connu une perte de plus de 2 %. Le secteur des semi-conducteurs et de l’intelligence artificielle a subi d’importants dégagements. Les investisseurs se montrent plus exigeants quant au retour sur investissement à court terme. Avec la hausse du cours du pétrole, les menaces inflationnistes ressurgissent et avec elle un relèvement des taux directeurs ce qui conduit à des arbitrages défavorables aux actions. Le baril de Brent d’échangeait, vendredi 21 août, à plus de 90 dollars en hausse de plus de 6 % sur la semaine. La persistance des tensions dans le détroit d’Ormuz, ainsi que l’absence de signaux de règlement de la crise, expliquent cette augmentation.
Malgré tout, plusieurs analystes estiment que l’Europe pourrait connaître une embellie sur le plan boursier dans les prochaine semaines. Les stratégistes de Goldman Sachs et de JPMorgan Chase & Co estiment que les actions européennes ont un réel potentiel d’appréciation en raison des solides perspectives en matière de bénéfices.
Les tableau des marchés financiers
Les Français épargnent toujours, mais autrement
Au premier trimestre 2026, selon la Banque de France, les ménages français ont continué à épargner. Ils ont toutefois délaissé les livrets réglementés au profit de l’assurance-vie et de l’épargne retraite en privilégiant les supports investis en actions.
Toujours selon la Banque de France, le taux d’épargne des ménages s’est établi à 17,4 % de leur revenu disponible brut au premier trimestre, contre 17,2 % au cours des deux trimestres précédents. Les ménages ont ainsi mis de côté plus d’un euro sur six de leurs revenus. L’épargne financière, qui correspond à la part de l’épargne non consacrée notamment à l’investissement immobilier, a atteint 9,5 % du revenu disponible, après 9,1 % à la fin de l’année 2025. Elle reste ainsi à des niveaux records.
En valeur, l’épargne brute a représenté 86 milliards d’euros au premier trimestre, contre 84,6 milliards au quatrième trimestre 2025. Elle demeure ainsi proche de ses niveaux élevés de ces dernières années. La persistance d’un taux d’épargne important témoigne tout à la fois de la capacité financière des ménages et de leur prudence. Les incertitudes économiques, géopolitiques et budgétaires les incitent toujours à conserver un matelas de sécurité conséquent.
Dans ce domaine, la France continue à se distinguer du reste de la zone euro. Au premier trimestre 2026, le taux d’épargne moyen y était de 14,3 %, soit 3,1 points de moins qu’en France. L’écart est encore plus marqué pour l’épargne financière : 9,5 % en France, contre 5,8 % dans la zone euro. Les ménages français disposent donc d’une capacité de placement nettement supérieure à celle de leurs voisins. Cette particularité constitue un atout pour le financement de l’économie, à condition que cette épargne ne reste pas durablement cantonnée aux placements les plus liquides.
Dans le même temps, les ménages demeurent peu enclins à s’endetter. Leurs nouveaux engagements auprès des institutions financières se sont élevés à 2,9 milliards d’euros au premier trimestre, contre 3,5 milliards au trimestre précédent. Ce montant est très inférieur à la moyenne trimestrielle observée depuis 2013, hors années de crise sanitaire, qui atteint 10,9 milliards d’euros. La baisse du nombre de transactions immobilières et le niveau encore élevé des taux d’intérêt continuent de peser sur la demande de crédits.
L’investissement des ménages est constitué essentiellement des achats de logements neufs et des gros travaux. Il est resté quasiment stable à 39,2 milliards d’euros, contre 39,7 milliards à la fin de 2025. En revanche, les flux vers les principaux placements financiers ont rebondi, passant de 26,1 à 32 milliards d’euros. Sur quatre trimestres glissants, ils atteignent près de 130 milliards d’euros, un montant légèrement supérieur à celui enregistré sur l’ensemble de l’année 2025.
Au-delà du volume, la principale évolution du début de l’année réside dans la composition de ces placements. Les produits de taux n’ont recueilli que 10,3 milliards d’euros, contre 17,1 milliards au quatrième trimestre. À l’inverse, les placements en fonds propres (actions) ont attiré 18,2 milliards d’euros, soit plus de trois fois le montant du trimestre précédent.
Cette évolution traduit avant tout une désaffection des livrets d’épargne qui avaient été plébiscités entre 2022 et 2024, aidés en cela par des rendements élevé. Depuis un an, le Livret A et le Livret de développement durable et solidaire ont perdu une partie de leur avantage relatif avec la baisse de leur rémunération. Les retraits nets sur l’épargne réglementée ont ainsi atteint 10,4 milliards d’euros au premier trimestre. Sur quatre trimestres, la décollecte s’élève à 16,1 milliards d’euros.
L’assurance-vie et l’épargne sont les grands bénéficiaires de cette réallocation. Les fonds en euros et les produits de retraite à capital garanti ont enregistré une collecte nette de 13,4 milliards d’euros au premier trimestre, après 12,2 milliards au quatrième trimestre 2025. Les unités de compte ont, de leur côté, attiré 11,3 milliards d’euros, contre 8,1 milliards précédemment. Les premières estimations pour le deuxième trimestre confirment cette tendance, avec des flux respectifs de 11,1 et 13 milliards d’euros.
L’encours des fonds en euros et des droits à pension atteignait ainsi 1 572,7 milliards d’euros à la fin du premier trimestre. Celui des unités de compte s’élevait à 602,9 milliards d’euros. L’assurance-vie demeure le principal refuge de l’épargne financière longue des ménages. Elle bénéficie à la fois du regain de compétitivité des fonds en euros, dont les rendements ont progressé, et de la volonté des épargnants de diversifier leurs placements.
Les actions ont également retrouvé les faveurs des ménages. Après des ventes nettes de 3 milliards d’euros au quatrième trimestre 2025, les actions cotées ont enregistré une collecte positive de 2,5 milliards au premier trimestre 2026. Les actions non cotées et les autres participations ont attiré 3,7 milliards d’euros, après un flux négatif de 700 millions d’euros. Ce retour vers les fonds propres est une bonne nouvelle pour le financement des entreprises, même si une part importante de ces investissements passe par les contrats d’assurance et demeure donc indirecte.
Fin mars, le patrimoine financier des ménages s’élevait à 6 590,5 milliards d’euros en légère baisse par rapport à son niveau de fin décembre en raison du recul des valeurs boursières qui a été depuis compensé. En 2025, le patrimoine financier des ménages avait augmenté de 175,2 milliards d’euros, grâce à 128,4 milliards de placements et à 46,8 milliards d’effets de valorisation positifs. Les fluctuations du début de l’année 2026 illustrent surtout la volatilité inhérente aux placements de marché. Elles expliquent également pourquoi les encours investis en fonds propres ont reculé de 2 576 à 2 511,6 milliards d’euros malgré une collecte nette soutenue.
À la fin du premier trimestre 2026, les produits de taux représentaient encore 3 922,3 milliards d’euros, soit environ 60 % du patrimoine financier recensé par la Banque de France. Les produits de fonds propres en constituaient un peu plus de 38 %. La mutation de l’épargne française est donc engagée, mais elle reste progressive. Les ménages conservent une préférence marquée pour la sécurité tout en acceptant davantage de diversification lorsque la rémunération des placements garantis diminue.
Le début de l’année 2026 marque donc recomposition de l’épargne de précaution, et non pas sa fin. Les Français continuent à mettre de côté bien davantage que la moyenne européenne. Ils commencent néanmoins à déplacer une partie de leurs avoirs des livrets vers l’assurance-vie et les fonds propres.
Le retour du bitcoin ?
Après plusieurs mois de baisse, le bitcoin retrouve brusquement des couleurs. En cette seconde partie du mois d’août la première des cryptomonnaies a gagné plus de 10 %, franchissant à nouveau la barre des 70 000 dollars et retrouvant ses niveaux du début du mois de juin. Jeudi 20 août, il évoluait au-dessus de 72 000 dollars. Lors de la troisième semaine d’août, il a gagné près de 17 %. L’ether et les valeurs cotées liées aux actifs numériques ont accompagné le mouvement. Coinbase, Strategy ou encore Circle ont enregistré de fortes hausses à Wall Street.
Le cours du bitcoin est orienté à la hausse par la combinaison de trois facteurs : la perspective d’une réglementation américaine plus favorable aux actifs numériques, la détente momentanée des taux obligataires, après intervention de la Reserve fédérale, et un puissant mouvement de rachats de positions vendeuses.
Le mouvement intervient après une année particulièrement agitée pour les cryptomonnaies. L’élection de Donald Trump, en novembre 2024, avait été accueillie avec enthousiasme par les investisseurs. Le candidat républicain avait promis de faire des États-Unis la première puissance mondiale dans le domaine des actifs numériques et de rompre avec l’approche plus restrictive de l’administration précédente. Cette anticipation avait contribué à propulser le bitcoin jusqu’à un record supérieur à 126 000 dollars en octobre 2025. La correction qui a suivi a été importante. À la fin du mois de juin 2026, le bitcoin avait abandonné plus de la moitié de sa valeur par rapport à son sommet. Malgré son rebond d’août, il reste ainsi très éloigné de son record historique et affiche toujours un recul sensible depuis le début de l’année.
Son cours dépend toujours des flux financiers, du niveau des taux d’intérêt et de l’appétit des investisseurs pour le risque. Il est devenu en outre dépendant des annonces du Président américain.
Mercredi 19 août, Donald Trump a réuni à la Maison-Blanche plusieurs responsables du secteur, parmi lesquels des dirigeants de Coinbase, Robinhood, Kraken et ICE, la maison mère du New York Stock Exchange, ainsi que les responsables des deux grands régulateurs financiers américains, la SEC et la CFTC. À cette occasion, le Président américain a demandé au Congrès d’avancer sur le « Clarity Act », texte qui doit clarifier la répartition des compétences entre ces deux autorités. Depuis plusieurs années, l’industrie américaine des cryptomonnaies réclame de savoir dans quelles circonstances un actif numérique doit être assimilé à un titre financier, relevant principalement de la SEC, ou à une matière première, placée davantage sous l’autorité de la CFTC. Le Clarity Act vise précisément à réduire cette zone grise juridique. Le texte a été adopté par la Chambre des représentants en juillet 2025 par 294 voix contre 134, amis depuis, son parcours est bloqué au Sénat. L’administration de Donald Trump entend créer un cadre permettant aux banques, aux gestionnaires d’actifs et aux entreprises technologiques américaines de développer des produits reposant sur la blockchain et la tokenisation. La SEC s’inscrit déjà dans cette évolution. Son président, Paul Atkins, a inscrit dans le programme réglementaire de 2026 la volonté de faciliter les levées de capitaux utilisant des cryptoactifs et de clarifier les règles applicables à leur conservation et aux titres financiers tokenisés.
Donald Trump souhaite également aller plus loin en faisant du bitcoin un actif stratégique pour les États-Unis. Dès mars 2025, il avait créé par décret une « Strategic Bitcoin Reserve ». Celle-ci est notamment alimentée par les bitcoins saisis par les autorités fédérales dans le cadre de procédures judiciaires. Le décret prévoit également que les ministères du Trésor et du Commerce puissent élaborer des stratégies permettant d’acquérir des bitcoins supplémentaires, à condition que ces opérations soient neutres pour le budget fédéral et n’entraînent pas de coût supplémentaire pour le contribuable. La perspective de nouveaux achats publics est évidemment appréciée par le marché. Elle introduirait un acteur supplémentaire du côté de la demande dans un univers où le nombre total de bitcoins est plafonné à 21 millions.Elle est également symbolique. Pendant longtemps, les cryptomonnaies se sont développées dans une logique de défiance vis-à-vis des États et des banques centrales. Vingt ans après la crise financière, le bitcoin pourrait paradoxalement devenir un actif détenu par l’État fédéral américain. L’institutionnalisation serait alors presque complète.
Les annonces de Donald Trump que n’expliquent qu’une partie du mouvement observé cette semaine. Le bitcoin reste un actif très sensible aux conditions monétaires et financières internationales. Or, presque simultanément aux déclarations de Donald Trump, le Trésor américain a annoncé une augmentation de ses rachats d’obligations de long terme. Cette décision a momentanément détendu les rendements obligataires américains et favorisé les actifs risqués. Le lien peut sembler paradoxal pour un actif parfois présenté comme une alternative aux monnaies traditionnelles. Dans les faits, depuis plusieurs années, le bitcoin se comporte fréquemment comme un actif financier à duration élevée. Il profite de la baisse des taux réels, de l’abondance de liquidités et de la faiblesse du dollar, et souffre lorsque les rendements obligataires augmentent fortement. Son intégration croissante à la finance traditionnelle a même tendance à renforcer cette relation.
Enfin, de nombreux investisseurs avaient parié sur une poursuite de la baisse du bitcoin. La brusque remontée des cours les a contraints à fermer leurs positions. Or, pour déboucler une position vendeuse, il faut racheter l’actif qui avait été vendu. Le mécanisme a créé un classique « short squeeze » : la hausse provoque des rachats forcés qui alimentent eux-mêmes la hausse. Environ 2,7 milliards de dollars de positions vendeuses auraient ainsi été liquidés sur l’ensemble du marché des cryptomonnaies en l’espace d’une journée. Cette donnée invite également à ne pas extrapoler trop rapidement le mouvement. Une fois les positions vendeuses liquidées, le marché doit trouver de nouveaux acheteurs pour prolonger son ascension.
Le véritable enseignement de cet épisode dépasse donc le passage du bitcoin de 60 000 à plus de 70 000 dollars. Depuis quinze ans, les cryptomonnaies oscillent entre deux mondes. Elles sont nées avec l’ambition de créer un système financier échappant aux banques, aux banques centrales et aux États. Elles dépendent aujourd’hui de plus en plus des décisions du Trésor américain, de la réglementation de la SEC, des ETF proposés par les grands gestionnaires d’actifs et, désormais, des choix stratégiques de la Maison-Blanche. Cette évolution pourrait réduire à terme certains des risques réglementaires qui ont longtemps pesé sur le secteur. Elle ne fera pas disparaître pour autant sa volatilité. Le bitcoin demeure un actif dépourvu de flux de revenus permettant d’établir une valorisation fondamentale comparable à celle d’une action ou d’une obligation. Son cours reste donc largement déterminé par les anticipations de demande. Le rebond du mois d’août traduit ainsi moins le début assuré d’un nouveau cycle haussier que le changement de nature du marché des cryptomonnaies. Après l’époque des pionniers et celle de la spéculation effrénée, s’ouvre celle de l’institutionnalisation. Les États-Unis ont clairement décidé d’en être un des principaux acteurs. Reste à savoir si cette normalisation réduira la volatilité du bitcoin ou si elle permettra simplement à ses traditionnels mouvements de balancier de s’exercer sur un marché devenu beaucoup plus important.
Le Coin des Epargnants du 31 juillet 2026

Les marchés européens célèbrent la croissance
Le CAC 40 a terminé la semaine au-dessus de 8 500 points, ce qui n’était arrivé jusqu’à présent qu’à trois reprises : deux fois en février et une fois au début du mois de juillet. L’indice parisien est revenu à 1,5 % de son record. L’indice européen Stoxx 600 a, de son côté, établi un nouveau record. Les Bourses européennes profitent du retour en grâce des valeurs technologiques, du très bon accueil réservé aux publications trimestrielles des entreprises ainsi que des données favorables concernant la croissance économique en Europe.
Au mois de juillet, les indices européens ont progressé de 2 % en moyenne, malgré un contexte géopolitique complexe. Le mois a également été marqué par la hausse des taux d’intérêt souverains. Le taux de l’OAT à dix ans est ainsi passé au-dessus de 4 %. Cette progression s’explique par la persistance des menaces inflationnistes et par l’importance des besoins de financement public. Dans le même temps, le Nasdaq a perdu un peu plus de 2,5 %.
Le Nasdaq volatil !
Entre le 2 juin, date de son dernier record, et le 29 juillet, le Nasdaq a perdu plus de 10 %. Les interrogations entourant le secteur technologique se sont multipliées. Les doutes se sont notamment renforcés après la révision à la hausse des investissements d’Alphabet, qui prévoit désormais près de 200 milliards de dollars de dépenses en 2026. Les grandes entreprises technologiques accumulent des besoins de financement considérables, tandis que certaines capitalisations apparaissent difficilement justifiables. L’introduction en Bourse de SpaceX s’est notamment accompagnée d’une spectaculaire correction de sa valorisation, tandis que les fabricants de semi-conducteurs ont subi de lourdes pertes en Bourse. L’annonce, les 30 et 31 juillet, de bons résultats par Amazon et Microsoft, portés notamment par leurs activités dans le cloud, a permis un rebond, traduisant la forte volatilité des valeurs technologiques. Globalement, les indices américains ont enregistré une bonne fin de mois de juillet.
Le pétrole en mode yo-yo
Au cours du mois de juillet, le pétrole a joué aux montagnes russes. Le prix du baril avait fortement baissé dans le sillage de la signature du protocole de paix entre les États-Unis et l’Iran, avant de repasser au-dessus de 100 dollars pour le Brent avec la reprise des hostilités. Sur l’ensemble du mois, le prix du baril de Brent a progressé de plus de 25 %, pour terminer autour de 80 dollars.
La Fed joue la montre
La Réserve fédérale américaine a choisi, mercredi 29 juillet, de laisser sa politique monétaire inchangée. À l’issue de sa réunion, le Comité fédéral de politique monétaire (FOMC) a voté, par neuf voix contre trois, en faveur du maintien de la fourchette des taux directeurs entre 3,50 % et 3,75 %. Cette décision met un terme aux spéculations de ces derniers jours, mais ne fait pas disparaître les interrogations sur la capacité de la banque centrale à contenir une inflation qui demeure élevée. Le président de la Fed, Kevin Warsh, a d’ailleurs reconnu que les débats internes avaient été nourris, évoquant une « bonne dispute en famille ».
La réaction des marchés financiers a été immédiate. Les investisseurs, préoccupés par la persistance des tensions inflationnistes et par la perspective d’un resserrement monétaire ultérieur, ont fortement sanctionné les actions américaines. Dans le même temps, le rendement des obligations du Trésor américain à trente ans a dépassé 5,2 %, un niveau inédit depuis 2007.
Dans son communiqué, la Fed souligne que l’économie américaine continue de faire preuve d’une remarquable résilience. Malgré un environnement international incertain, notamment en raison des tensions au Moyen-Orient, l’activité demeure dynamique. Les gains de productivité restent élevés, l’investissement des entreprises conserve un rythme soutenu et le marché du travail demeure solide, les créations d’emplois compensant globalement la progression de la population active. Le taux de chômage évolue ainsi à un niveau relativement stable. En revanche, la lutte contre l’inflation est loin d’être achevée. La banque centrale rappelle que la hausse des prix reste nettement supérieure à son objectif de 2 %, notamment sous l’effet de chocs d’offre qui continuent d’alimenter les coûts dans plusieurs secteurs, en particulier dans celui de l’énergie.
Lors de sa conférence de presse, Kevin Warsh a tenu un discours particulièrement ferme. Il a rappelé que la Fed ne poursuivait qu’un seul objectif en matière d’inflation : un retour à 2 %. Selon lui, il n’existe ni objectif implicite ni marge de tolérance durable au-dessus de cette cible. Après plus de cinq années d’inflation excessive, la crédibilité de la banque centrale exige de maintenir ce cap. Pour autant, cette fermeté verbale ne s’est pas traduite par une hausse des taux. Déjà en juin, lors de son premier comité de politique monétaire en tant que président, Kevin Warsh n’avait pas soutenu un relèvement du coût du crédit. Il a renouvelé cette position en juillet, préférant conserver les taux à leur niveau actuel.
Le président de la Fed s’est toutefois refusé à qualifier cette décision de simple attentisme. Selon lui, les échanges, parfois vifs, entre les membres du comité ont permis d’affiner le diagnostic économique et d’améliorer la compréhension des mécanismes inflationnistes. Il a également insisté sur le fait que la banque centrale ne disposait d’aucune « baguette magique » : plusieurs années d’inflation supérieure à la cible ne peuvent être effacées en quelques semaines, ni par un seul mois de ralentissement des prix. Interrogé sur l’absence d’action malgré son discours offensif, Kevin Warsh a estimé que les marchés avaient déjà intégré les risques inflationnistes. Il s’est félicité de voir les investisseurs réagir directement aux données économiques plutôt que d’attendre systématiquement les indications de la banque centrale. Selon lui, la réduction progressive de la communication prospective (« forward guidance ») contribue à rendre les marchés plus réactifs aux fondamentaux.
La veille de la réunion, Donald Trump avait une nouvelle fois plaidé en faveur d’un assouplissement monétaire. Le président américain estime que les États-Unis devraient bénéficier des taux d’intérêt les plus faibles au monde afin de soutenir une croissance qu’il juge capable d’atteindre des rythmes exceptionnels. Tout en saluant les qualités de Kevin Warsh, qu’il qualifie de « fantastique », il a expliqué que celui-ci restait contraint par un conseil des gouverneurs qu’il considère comme excessivement politisé.
Le tableau de la semaine des marchés financiers
| Résultats 31 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 509,64 | +1,76 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 485,03 | +1,19 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 489,72 | +1,26 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 373,85 | +1,59 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 630,78 | +2,12 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 736,23 | +1,05 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 358,01 | +1,18 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 64 362,02 | -2,82 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 832,26 | -0,83 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,999 % | +0,030 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,219 % | +0,047 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,735 % | +0,081 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1515 | -+0,81 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 045,90 | -1,13 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 89,86 | -8,28% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 62 720,9871 | -2,20 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 18 juillet 2026 : le retour des incertitudes
La reprise des hostilités entre l’Iran et les Etats-Unis ont provoqué une hausse immédiate du cours du pétrole et une baisse du cours des actions. Le Brent évolue désormais autour de 85, dollars le baril, en progression de 10 % sur la semaine les hostilités entre Washington et Téhéran continuent de s’intensifier. Depuis le 13 juillet, les Etats-Unis ont bombardé l’Iran visant, selon l’armée américaine, des sites de surveillance côtière, de défense aérienne, des infrastructures logistiques militaires et des installations maritimes.
En ce milieu de mois de juillet, les investisseurs doutent de la rentabilité des investissements du secteur des technologies et de l’information et plus précisément de ceux réalisés dans le cadre de l’Intelligence artificielle. Les résultats de Netflix ont par ailleurs déçu, entraînant une forte correction à la baisse du cours de son action. Les publications des résultats du deuxième trimestre des entreprises européennes ont été négativement perçues. Volvo Car a ainsi fortement reculé après avoir manqué les attentes et abaissé sa prévision de flux de trésorerie disponible pour l’année tandis que Burberry a été sanctionné après des ventes trimestrielles plus faibles que prévu en Europe et en Asie, même si certains analystes voient encore des signes de redressement dans la stratégie de la marque britannique. Le deuxième trimestre marqué par la guerre au Moyen Orient a entrainé un attentisme général qui a pénalisé les entreprises.
Dans ce contexte, les indices d’Europe continentale ont reculé. En Asie, la chute a été plus forte : le Nikkei japonais a perdu près de 7 % sur la semaine quand le Shanghai composite a cédé plus de 4 %. L’indice technologique américain, le Nasdaq, a perdu, sur la semaine, tout comme le S&P500 plus de 1 %.
Les taux d’intérêt souverains sont toujours orientés en hausse, celui de la France se rapprochant désormais des 4 %, renchérissant un peu plus le coût de la dette publique
Cette semaine, l’or a à nouveau baissé, les investisseurs se reportant sur les obligations mieux rémunérés.
Le tableau de la semaine des marchés financiers
| Résultats 17 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 321,53 | -0,14 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 146,42 | -0,67 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 457,69 | -1,55 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 520,24 | -1,36 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 806,92 | -1,14 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 580,23 | +0,76 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 230,87 | -0,62 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 64 141,12 | -6,80 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 764,15 | -4,59 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,926 % | +0,097 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,124 % | +0,089 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,530 % | +0,029 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1440 | +0,25 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 016,08 | -2,66 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 86,77 | +13,79% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 135,6382 | -1,17 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 29 mai 2026
Un étonnant joli mois de mai boursier
Malgré la hausse de l’inflation et l’attente d’avancées décisives au Moyen-Orient, les marchés financiers ont fait preuve d’une résilience surprenante au cours du mois de mai. Les indices américains se sont même offert le luxe d’inscrire à plusieurs reprises de nouveaux records. Le Nasdaq a gagné plus de 9 % en un mois, le S&P 500, plus de 6 %. Sur un an, le Nasdaq a progressé de plus de 40 % et le S&P500 de plus de 28 %. L’indice japonais Nikkei a, de son côté, enregistré une progression proche de 10 % en mai.
En Europe, les marchés du Sud ont été les mieux orientés. L’Italie a bénéficié du dynamisme des banques, des valeurs financières et d’une conjoncture intérieure plus favorable. Le FTSE MIB a ainsi progressé de plus de 3 % sur le mois, se rapprochant de ses sommets historiques autour de 50 000 points. L’Espagne a suivi une trajectoire comparable, l’IBEX 35 gagnant lui aussi plus de 3 %, soutenu par son secteur bancaire et par une activité économique plus robuste que celle observée au cœur de la zone euro.
L’Allemagne a fait mieux que la France. Le DAX a progressé d’environ 2,9 %, évoluant autour de 25 000 points malgré des séances irrégulières et quelques prises de bénéfices sur les valeurs industrielles. Le CAC 40 est demeuré plus en retrait, pénalisé par le poids du luxe et par la moindre vigueur des grandes capitalisations françaises ; sa progression mensuelle s’est limitée à 0,8 %. Le Royaume-Uni a été le marché le moins dynamique : le FTSE 100 n’a gagné qu’environ 0,3 % sur le mois, malgré un niveau élevé proche de 10 409 points, les valeurs pétrolières ayant pâti du recul des cours du brut. Les indices les plus exposés aux secteurs bancaires et cycliques — Italie, Espagne et Allemagne — ont connu de belles progressions À l’inverse, Paris et Londres ont été freinés par leurs spécialisations sectorielles respectives : le luxe pour le CAC 40, l’énergie et les grandes valeurs défensives pour le FTSE 100.
Au cours de la dernière semaine de mai, les investisseurs ont été écartelés entre les espoirs de paix au Moyen-Orient et la publication de statistiques témoignant d’une accélération des tensions inflationnistes. La hausse des prix des hydrocarbures commence à se diffuser à l’ensemble de l’économie. Pris entre ces deux forces contradictoires, les marchés ont néanmoins choisi l’optimisme. Les actions sont ainsi demeurées orientées à la hausse.
Malgré l’augmentation de l’inflation sous-jacente en Europe, une détente des taux obligataires a été enregistrée au cours de la semaine. Le rendement de l’emprunt allemand à dix ans est repassé sous le seuil des 3 %, tandis que celui de l’OAT française s’établissait en fin de semaine à 3,5 %, contre près de 3,8 % ces dernières semaines.
Porté par les espoirs de réouverture du détroit d’Ormuz, le cours du Brent est repassé fin mai sous la barre des 100 dollars le baril. Il s’échangeait autour de 91 dollars le vendredi 29 mai. Sur la semaine, le recul a dépassé 10 %, constituant la plus forte baisse hebdomadaire observée depuis sept semaines. Les cours du pétrole demeurent néanmoins très volatils et continuent d’évoluer au gré des déclarations de Donald Trump et des développements géopolitiques dans la région.
Le tableau de la semaine des marchés financiers
| Résultats 29 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 183,34 | +0,83 % | 8 149,50 | 7 380,74 |
| Dow Jones | 51 032,46 | +0,90 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 580,06 | +1,45 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 972,62 | +2,35 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 104,70 | +0,90 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 409,28 | -0,54 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 050,54 | +0,22 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 66 329,50 | +9,54 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 067,17 | -2,06 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,553 % | -0,264 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,946 % | -0,096 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,436 % | -0,150 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1663 | +0,54 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 559,52 | +1,81 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 91,97 | -11,45 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 73 719,2858 | -2,55 % | 87 566,4406 | 93 776,61 |
Le projet de loi de finances pour 2027 : un exercice atypique
La discussion de la loi de finances pour 2027 s’annonce comme l’une des épreuves les plus atypiques de la Ve République. Le Gouvernement devra présenter des textes conformes aux engagements de la France en matière de réduction des déficits publics (4,5 % du PIB en 2027, contre 5 % en 2026), à quelques mois de l’élection présidentielle et devant un Parlement fragmenté, le tout dans un contexte économique marqué par un ralentissement de la croissance et une remontée des tensions inflationnistes. Les groupes parlementaires pourraient être tentés de rejeter toute mesure de redressement impopulaire, de peur que les électeurs ne leur en imputent la responsabilité.
Par ailleurs, le budget pour 2027 n’a pas vocation à s’appliquer sur l’ensemble de l’année. La nouvelle majorité issue d’éventuelles élections législatives anticipées — si une majorité claire se dégage — adopterait sans doute un projet de loi de finances rectificative afin d’imprimer sa marque sur la politique budgétaire. La tentation du report, de l’attentisme ou des compromis minimaux sera donc forte.
Or, la marge de manœuvre budgétaire de la France se réduit rapidement. La dynamique des dépenses publiques est alimentée par plusieurs facteurs largement contraints : la progression des pensions de retraite sous l’effet du vieillissement démographique, l’augmentation continue de la charge d’intérêts liée à la remontée des taux, l’effort accru de défense dans un contexte géopolitique dégradé, le financement de la transition énergétique ainsi que le soutien aux infrastructures et aux grands projets industriels.
Dans ce contexte, les ministres de l’Économie et du Budget ont décidé de confier à quatre économistes reconnus — Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier et Natacha Valla — une mission indépendante sur les finances publiques à l’horizon 2030. Officiellement, il s’agit d’apporter un éclairage objectif au débat budgétaire. En réalité, cette initiative traduit également la difficulté croissante pour le pouvoir politique d’assumer seul un discours de rigueur budgétaire. En sollicitant une caution académique, l’exécutif cherche à légitimer, par l’expertise, la nécessité d’un effort qui sera socialement et politiquement difficile à défendre.
Les économistes devront identifier les principaux facteurs de dérive des finances publiques entre 2027 et 2030, autrement dit les dépenses déjà engagées ou difficilement compressibles. Ils devront ensuite proposer plusieurs scénarios de redressement dès 2027, assortis d’objectifs de déficit et d’une évaluation chiffrée de l’effort à répartir entre l’État, la Sécurité sociale et les collectivités locales.
Si les forces politiques ne semblent guère disposées à faire preuve de courage durant la discussion budgétaire, aucune n’aura véritablement intérêt à provoquer une crise politique en votant une motion de censure. Une telle décision pourrait conduire à une nouvelle dissolution de l’Assemblée nationale et priver le futur Président de la République de cet instrument constitutionnel pendant plusieurs mois. En outre, une crise budgétaire majeure pèserait inévitablement sur le déroulement de la campagne présidentielle et renforcerait les interrogations des partenaires européens comme des marchés financiers sur la capacité de la France à restaurer ses comptes publics.
Les Français toujours en mode fourmis
Au premier trimestre, le taux d’épargne des ménages s’est maintenu, en France, à un haut niveau. Selon l’INSEE, il s’est élevé à 17,9 % du revenu disponible brut, contre 17,7 % au trimestre précédent. Le taux d’épargne financière est passé de 8,9 à 9 %. Il demeure à des niveaux historiquement élevé. Les Français réduisent leur consommation (-0,2 %) pour maintenir un important effort d’épargne. Le pouvoir d’achat au cours du premier trimestre est resté stable, l’augmentation des rémunérations étant compensée par la hausse des prix.
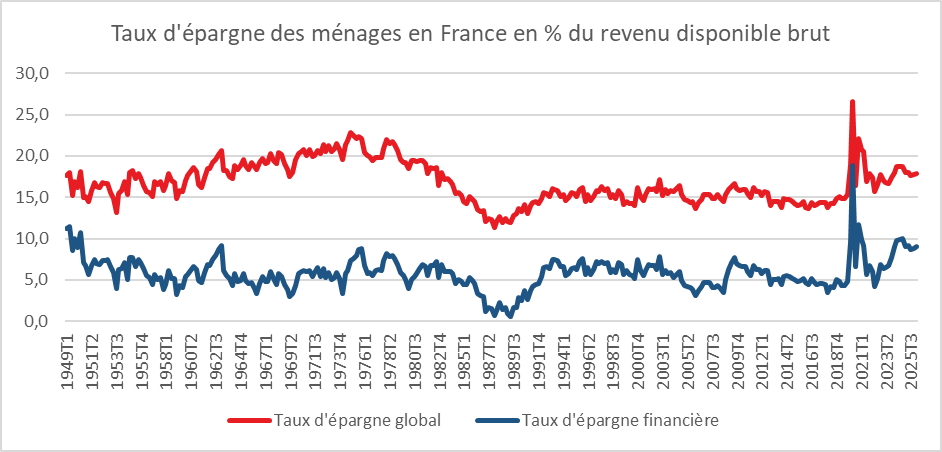
Cercle de l’Epargne – données INSEE
Le Coin des Epargnants du 22 mai 2026 : les investisseurs veulent croire à la paix
Lueurs d’espoir sur les marchés
Après quatre semaines de recul hebdomadaire, le CAC 40 a renoué avec la hausse cette semaine, avec un gain de plus de 2,2 %. Les investisseurs souhaitent croire possible une solution diplomatique dans les prochaines semaines. Les autres grands indices européens ont également bénéficié de ce regain d’optimisme. Les indices américains ont continué leur marche en avant et ont battu, cette semaine, de nouveaux records.
Les Émirats arabes unis exercent une pression insistante sur les États-Unis afin qu’une sortie de crise puisse rapidement intervenir. Ils sont appuyés dans leur démarche par l’Arabie saoudite et le Qatar. Les trois alliés de Washington auraient demandé à Donald Trump de laisser une chance aux négociations avec Téhéran, par crainte d’une reprise des frappes et d’une riposte iranienne. Les stocks d’uranium iranien et le détroit d’Ormuz constituent toujours les points de friction entre les protagonistes. Au sujet des négociations, le secrétaire d’État américain, Marco Rubio, a parlé de « quelques bons signes ».
L’autre soutien aux cours boursiers vient de l’intelligence artificielle. Les investisseurs ont plébiscité cette semaine les sociétés fabriquant des microprocesseurs et celles en charge des infrastructures (datacenters et énergie).
Les taux obligataires ont légèrement reflué, en fin de semaine, en Europe et aux États-Unis, après avoir connu une forte augmentation en raison des craintes des investisseurs d’un emballement de l’inflation. L’équipe de Donald Trump suivrait avec attention l’évolution des taux.
Le tableau de la semaine des marchés financiers
| Résultats 22 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 115,75 | +2,21 % | 8 149,50 | 7 380,74 |
| Dow Jones | 50 579,70 | +2,16 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 473,47 | +1,01 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 343,97 | +0,56 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 928,39 | +3,91 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 466,26 | +2,66 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 825,65 | -1,45 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 63 339,07 | +1,05 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 112,90 | -2,45 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,817 % | -0,141 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,042 % | -0,121 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,586 % | +0,002 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1601 | -1,20 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 518,47 | -4,24 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 103,46 | -5,14 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 76 736,6470 | -2,74 % | 87 566,4406 | 93 776,61 |
La France toujours le pays européen préféré des investisseurs internationaux
À l’approche du sommet Choose France du 1er juin, la France peut s’enorgueillir de rester le premier pays d’accueil des investisseurs internationaux en Europe.
Selon le baromètre annuel publié par le cabinet EY, la France conserve, en effet en 2025 sa position de première destination européenne pour les projets d’investissements internationaux, et ce pour la septième année consécutive, devant le Royaume-Uni et l’Allemagne. La France continue notamment de capter des investissements dans des secteurs considérés comme stratégiques : intelligence artificielle, défense, énergies décarbonées ou technologies de pointe. Les projets annoncés devraient permettre la création d’environ 28 000 emplois, un chiffre jugé encourageant alors que le chômage est repassé au-dessus du seuil des 8 %.
Dans un environnement dominé par les tensions commerciales, les conflits militaires et le durcissement des politiques industrielles, les décisions d’implantation ou d’extension ont reculé en 2025. Avec 852 projets recensés, la baisse atteint 17 % sur un an, après déjà un exercice 2024 peu dynamique. Depuis 2022, le recul dépasse désormais 30 %, ramenant le volume des investissements à son niveau le plus faible depuis 2017. La contraction est particulièrement visible du côté des investisseurs américains. Pour la deuxième année consécutive, les entreprises des États-Unis ont réduit leurs projets en France, avec une diminution de 14 % par rapport à 2024. Elles demeurent néanmoins les premiers investisseurs étrangers dans l’Hexagone. Les groupes allemands ont, eux aussi, fortement ralenti leurs engagements, avec une chute de 26 %.
Cette dégradation reflète les difficultés rencontrées par plusieurs grands secteurs industriels français, notamment l’automobile, la chimie et la pharmacie. L’industrie concentre toujours près de 42 % des investissements accueillis dans le pays, mais le nombre de projets y a diminué de 15 % en un an. Les mesures protectionnistes américaines, notamment les droits de douane instaurés par Donald Trump, ont accentué les tensions pesant sur les chaînes de valeur industrielles européennes. L’instabilité politique en France, depuis 2024 et la proximité de l’élection présidentielle de 2027, refroidissent les ardeurs des investisseurs tout comme les difficultés budgétaires du pays qui peuvent déboucher sur une hausse des prélèvements.
Plus largement, le ralentissement français s’inscrit dans un affaiblissement global de l’attractivité européenne. Le Royaume-Uni a vu le nombre de projets internationaux reculer de 14 %, à 730 opérations, tandis que l’Allemagne enregistrait une baisse de 10 %, à 548 projets, sur fond de crise industrielle persistante. Coincée entre la puissance industrielle chinoise et les politiques de réindustrialisation américaines, l’Europe souffre d’une croissance atone depuis plusieurs années. Les groupes américains, fortement incités à investir sur leur marché domestique, réduisent désormais nettement leurs engagements sur le Vieux Continent.
En Europe, les projets de créations de nouveaux sites par des investisseurs internationaux ont reculé de 25 % en 2025, contre une baisse de 16 % au niveau mondial et de 13 % en Amérique du Nord. Si le recul global des investissements internationaux en Europe reste limité à 7 %, c’est essentiellement grâce à des pays plus compétitifs comme l’Espagne, la Pologne, la Roumanie ou la Turquie, qui bénéficient de coûts de production plus faibles, d’un cadre réglementaire plus souple et de politiques d’incitation ciblées.
La véritable rupture remonte à 2022, avec la crise énergétique provoquée par la guerre en Ukraine. Depuis lors, les investissements industriels en France, en Allemagne et au Royaume-Uni subissent durablement les conséquences de la hausse des coûts énergétiques et de l’érosion de la compétitivité européenne.
En France, la dynamique actuelle repose principalement sur l’extension de sites déjà existants, qui représentent près de 62 % des projets recensés. En revanche, le pays peine davantage à attirer de nouveaux acteurs internationaux. Cette structure explique pourquoi les investissements génèrent relativement moins d’emplois que dans d’autres économies. En 2025, la baisse limitée des créations de postes (-4 %) malgré le recul de 17 % des projets s’explique notamment par quelques opérations logistiques de grande ampleur, dont plusieurs plateformes développées par Amazon. Le constat est plus préoccupant encore dans les activités à forte valeur ajoutée. Dans la compétition pour l’accueil des sièges sociaux internationaux, la France reste distancée par le Royaume-Uni, notamment dans les secteurs de la finance et des technologies. Surtout, les investissements en recherche et développement — déterminants pour l’innovation future — ont chuté de 47 % dans l’Hexagone, dans un mouvement observé à l’échelle européenne où le recul atteint environ 40 %.
Les perspectives pour 2026 demeurent toutefois fragiles. Les tensions au Moyen-Orient et leurs répercussions sur les prix de l’énergie constituent une menace directe pour la croissance européenne et française. D’après l’enquête réalisée par EY, 57 % des entreprises internationales interrogées envisagent encore un investissement en France. Ce taux demeure néanmoins inférieur à celui observé un an auparavant, où il atteignait 62 %. Les investisseurs semblent ainsi partagés entre la reconnaissance des atouts structurels de la France — qualité des infrastructures, compétences, position géographique, filières technologiques — et les inquiétudes liées à la faiblesse de la croissance européenne, à l’instabilité politique et aux incertitudes fiscales. À moins d’un an de l’élection présidentielle, une large majorité des dirigeants interrogés ne croit d’ailleurs pas à une amélioration rapide de la situation économique et politique française dans les prochaines années.
Les ménages et leur épargne en 2025
Le patrimoine financier brut des ménages français atteint, selon l’étude de la Banque de France, « Epargne et Patrimoine financiers des ménages – T4 2025 » publiée le 20 mai 2026, un niveau historique de 6 590,5 milliards d’euros à la fin de l’année 2025, contre 6 415,3 milliards un an plus tôt, soit une progression de 175,2 milliards d’euros en douze mois. Ce montant représente près de deux fois et demie le produit intérieur brut national. Cette progression ne provient pas seulement des effets de valorisation boursière. Sur les 175,2 milliards d’euros supplémentaires enregistrés en 2025, 128,4 milliards résultent directement de nouveaux flux d’épargne financière tandis que 46,8 milliards proviennent des effets de réévaluation des actifs et des autres variations de volume.
Un niveau d’épargne exceptionnel
Les ménages ont maintenu en 2025 un niveau d’épargne exceptionnellement élevé. L’épargne brute, la part du revenu disponible qui n’est pas consommée, a atteint 353 milliards d’euros après 348,8 milliards en 2024. Ce niveau est très supérieur à la moyenne observée avant la crise sanitaire. Le taux d’épargne des ménages français s’élève à 18 % du revenu disponible brut contre 14,9 % dans la zone euro. Même au quatrième trimestre 2025, période marquée logiquement par la hausse des dépenses, le taux d’épargne français s’est élevé à 17,5 %, soit plus de trois points au-dessus de la moyenne européenne. Cette singularité française traduit à la fois une capacité d’épargne élevée et une inquiétude persistante face à l’avenir.
Les flux de placements financiers demeurent eux aussi considérables avec 128,4 milliards d’euros en 2025, quasiment au même niveau que les 129,3 milliards de 2024. Derrière cette stabilité globale se cache toutefois une profonde recomposition des comportements patrimoniaux.
Moins d’épargne réglementée, plus d’assurance vie, de dépôts à vue et de numéraire
Le premier enseignement du document de la Banque de France est le net recul des dépôts bancaires rémunérés. Ceux-ci enregistrent un flux négatif de 1,4 milliard d’euros en 2025 après une collecte positive de 33,9 milliards en 2024. Ce retournement provient principalement de l’épargne réglementée. Le Livret A, le LDDS et le LEP subissent ensemble une décollecte nette de 8,2 milliards d’euros après avoir encore attiré 20,1 milliards en 2024. La baisse progressive des taux réglementés a réduit leur attractivité. Les ménages réorientent une partie de leur épargne vers des supports plus rémunérateurs. En revanche, les comptes à terme et livrets ordinaires restent positifs avec 6,8 milliards d’euros de collecte, contre 13,8 milliards en 2024.
Paradoxalement, alors même que les produits réglementés se contractent, les ménages augmentent leurs encaisses liquides. Les flux de numéraire et dépôts à vue atteignent 21,3 milliards d’euros en 2025 après une décollecte de 4,6 milliards en 2024. Les ménages ne font pas l’effort de placer leurs liquidités sur leur livret A considérant qu’il ne rapporte pas assez. Les encours de numéraires et de dépôts à vue culminent à 763 milliards d’euros témoignant l’importance donnée à l’épargne de précaution.
L’assurance-vie apparaît comme la grande bénéficiaire des réallocations d’épargne. Les contrats en euros et les droits à pension en euros enregistrent une collecte nette de 47 milliards d’euros en 2025 contre 28,2 milliards en 2024. Les encours atteignent désormais 1 570,6 milliards d’euros. Le redressement des rendements obligataires a permis aux assureurs d’améliorer progressivement la rémunération des fonds euros, redonnant de l’attractivité à ces supports sécurisés. Cette dynamique bénéficie également aux produits de retraite. Les unités de compte poursuivent également leur progression. Les flux vers l’assurance-vie et les droits à pension en unités de compte atteignent 33,8 milliards d’euros en 2025 après 25,6 milliards l’année précédente. Les encours montent à 606,7 milliards d’euros contre 538,9 milliards un an auparavant. Cette évolution témoigne d’une acceptation plus large du risque financier par les ménages, mais à travers des véhicules collectifs et fiscalement connus et attractifs.
Méfiance persistante vis-à-vis des actions en direct
Les placements en produits de fonds propres restent robustes avec 44,1 milliards d’euros de flux en 2025 après 43,8 milliards en 2024. Mais la structure de ces placements montre la faiblesse persistante de l’actionnariat direct. Les actions cotées détenues directement affichent un flux négatif de 0,5 milliard d’euros après une collecte de 2,6 milliards en 2024. Les ménages restent méfiants à l’égard des marchés actions en direct. En revanche, les actions détenues indirectement via des Organismes de Placements Collectifs (OPC) enregistrent une collecte positive de 7,4 milliards d’euros. Les supports collectifs apparaissent plus rassurants. Quant aux actions non cotées et autres participations, elles attirent encore 3,5 milliards d’euros, portant les encours à plus de 1 507 milliards d’euros. Les OPC monétaires, après avoir retrouvé de l’intérêt avec la remontée des taux courts, ralentissent nettement. Leur collecte tombe à 2,2 milliards d’euros en 2025 contre 8,1 milliards en 2024. Les encours demeurent faibles, à 25,7 milliards d’euros. Les ménages ont utilisé ces supports essentiellement comme solutions temporaires d’attente dans un environnement de taux élevés.
Le patrimoine financier français reste ainsi dominé par les produits de taux. Ceux-ci représentent 3 911 milliards d’euros d’encours à la fin de 2025 contre 2 576 milliards pour les produits de fonds propres. La culture financière française demeure marquée par la recherche de sécurité, même si la diversification progresse lentement.
Un endettement en légère hausse
Dans le même temps, l’endettement des ménages se redresse modérément. Les flux nouveaux d’endettement auprès des institutions financières atteignent 16,6 milliards d’euros en 2025 après seulement 2,9 milliards en 2024. Le mouvement reste limité au regard des standards historiques. La hausse des taux d’intérêt a durablement freiné le crédit immobilier et modifié les comportements d’acquisition.
La France souffre moins d’un manque d’épargne que d’une difficulté à orienter cette épargne vers le financement direct des entreprises productives et de l’investissement de long terme. L’Etat est en partie responsable de cette situation, les produits de court terme comme le Livret A ou le LDDS bénéficiant d’avantages fiscaux conséquents (exonération des prélèvements).
Le Coin des Epargnants du 15 mai 2026 : les marchés face à l’inflation
Le CAC 40 a, pour sa quatrième semaine d’affilée, accusé un recul (-2 %). Il a terminé la semaine sous la barre des 8 000 points et affiche désormais un solde négatif depuis le début de l’année, avec une perte de près de 2,5 %. L’absence d’avancée dans le conflit au Moyen-Orient et les résultats de l’inflation ont contribué à cette baisse hebdomadaire. Les autres grands indices européens ont connu la même évolution. Les indices américains sont, de leur côté, restés stables sur la semaine.
Le pétrole toujours au-dessus des 100 dollars le baril
TotalEnergies figure parmi les rares valeurs dans le vert, portée par la fermeté des prix du pétrole, le Brent évoluant à près de 108 dollars le baril. Depuis Pékin, Donald Trump a d’abord affirmé que les États-Unis pouvaient se passer du détroit d’Ormuz, avant d’en réclamer la réouverture quelques heures plus tard.
Les stocks mondiaux de pétrole se contractent à un rythme record, selon l’Agence internationale de l’énergie (AIE). L’agence craint une forte hausse des cours à l’approche de la période de pointe de la demande estivale. Les stocks mondiaux de pétrole ont diminué de 129 millions de barils en mars et de 117 millions de barils supplémentaires en avril, selon des données préliminaires de l’AIE. Avec le blocage quasi total du détroit d’Ormuz, les pertes cumulées d’approvisionnement des producteurs du Golfe dépassent, depuis le 28 février dernier, le milliard de barils, avec une production à l’arrêt de plus de 14 millions de barils par jour. Depuis 1973, jamais le marché n’avait subi un tel choc d’approvisionnement.
L’annonce, ce vendredi midi, par Téhéran — par la voix du ministre des Affaires étrangères — selon laquelle tous les navires appartenant à des pays qui ne sont pas en guerre contre l’Iran peuvent franchir le détroit d’Ormuz, n’a pas eu d’effet sur le marché.
Inflation aux États-Unis et au Japon
Les dernières données de l’indice américain des prix à la production, publiées cette semaine, montrent une progression de 6 % en avril sur un an (5,2 % hors alimentation et énergie), leur plus haut niveau depuis plus de trois ans, sous l’effet de la hausse des prix de l’énergie. Selon le Bureau of Labor Statistics, le coût de la vie aux États-Unis a augmenté de 0,6 % en un mois par rapport à mars et de 3,8 % sur un an.
La hausse ne se limite pas aux prix de l’essence et de l’électricité, qui ont progressé de 3,8 % en avril, après le pic de 10,9 % du mois de mars (+17,9 % sur un an). Les prix de l’alimentation augmentent de 3,2 % sur un an, après une stabilisation en mars. Hors énergie et alimentation, l’indice de base des prix à la consommation s’établit à 2,8 % sur un an. Les loyers enregistrent une progression de 3,3 %, les dépenses de santé de 3,2 % et celles liées aux transports de 4,3 %. L’inflation s’élevait à 2,4 % avant le début de la guerre en Iran.
Au Japon, l’indice des prix des biens de consommation interentreprises (CGPI), qui mesure les prix que les entreprises se facturent entre elles, a progressé de 4,9 % en avril sur un an. L’indice des prix à l’importation libellé en yens a bondi de 17,5 % en avril sur un an, sa plus forte hausse depuis décembre 2022. Sur une base mensuelle, les prix de gros ont progressé de 2,3 % en avril, après un gain de 1,0 % en mars. Une hausse des taux directeurs de la part de la Banque du Japon (BoJ) est attendue dans les prochaines semaines. Compte tenu de la volonté du gouvernement de mettre en œuvre un plan de relance, les investisseurs ont procédé à d’importantes ventes sur le marché obligataire, propulsant vendredi le rendement de l’obligation de référence à 10 ans à un sommet de 29 ans, à 2,665 %.
Forte remontée des taux obligataires
Les investisseurs, craignant une inflation durable, ont provoqué une forte hausse des taux obligataires. Le taux de l’OAT à 10 ans avoisine désormais les 4 %, alors qu’il s’élevait à 3,2 % avant le début du conflit au Moyen-Orient. Le taux de son équivalent américain dépasse, quant à lui, les 4,5 %. Il est à souligner que, cette semaine, le taux français est repassé au-dessus de celui de l’Italie.
Le tableau de la semaine des marchés financiers
| Résultats 15 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 952,55 | -2,00 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 526,11 | -0,08 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 408,50 | +0,31 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 225,14 | +0,15 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 955,19 | -1,57 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 174,37 | -0,45 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 825,65 | -1,45 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 61 409,29 | +3,19 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 135,39 | -0,60 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,958 % | +0334 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,163 % | +0,153 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,584 % | +0,218 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1625 | -0,60 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 716,28 | +2,52 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 108,93 | -+7,95 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 79 124,5476 | -1,68 % | 87 566,4406 | 93 776,61 |
L’équation budgétaire compliquée par la hausse des taux
La remontée des taux d’intérêt complique davantage la tâche du gouvernement dans la conduite de la politique budgétaire. Le vendredi 15 mai, le rendement des obligations françaises à dix ans a atteint un niveau inédit depuis l’été 2009, franchissant en séance le seuil de 3,9 %. Pour retrouver un tel niveau, il fallait remonter au lendemain de la crise financière mondiale de 2008. En l’espace d’une semaine, le taux de l’OAT a progressé de près de 9 %, et de près de 18 % sur trois mois.
Pour le gouvernement, le problème est double : le stock de dette continue de croître et le coût auquel cette dette est refinancée augmente lui aussi rapidement. Au cours du premier trimestre, la charge des intérêts versés par l’État s’est accrue de 6 milliards d’euros.
Le changement de contexte est radical par rapport à la période 2019-2020, durant laquelle les États européens bénéficiaient de conditions de financement exceptionnellement favorables. Les taux d’intérêt étaient alors proches de zéro, voire négatifs, permettant à la France d’emprunter à très faible coût.
La situation française ne résulte cependant pas uniquement de facteurs internes. Certes, les tensions politiques apparues après la dissolution de l’Assemblée nationale en 2024 avaient provoqué une hausse spécifique de la prime de risque française. Depuis lors, cette défiance s’est partiellement résorbée. La hausse actuelle des taux s’inscrit avant tout dans un mouvement international lié aux tensions géopolitiques et aux anticipations inflationnistes.
Le conflit engagé au Moyen-Orient par Israël et les États-Unis a entraîné une forte augmentation des prix de l’énergie. Depuis plusieurs semaines, le baril de Brent oscille entre 100 et 115 dollars. Le 15 mai, il évoluait autour de 108 dollars, tandis que les marchés anticipent désormais des cours durablement élevés dans les prochains mois.
La prolongation du conflit nourrit les craintes d’un retour durable de l’inflation à l’échelle mondiale. Les investisseurs considèrent que les banques centrales pourraient être contraintes de maintenir des politiques monétaires restrictives plus longtemps que prévu. Cette perspective entraîne une hausse généralisée des rendements obligataires sur les grandes places financières.
Les tensions ne concernent pas uniquement la France. Au Japon, les obligations d’État à trente ans ont franchi les 4 %, un niveau inédit depuis la fin des années 1990. Aux États-Unis, le rendement des titres du Trésor à deux ans a dépassé 4 %, retrouvant des sommets observés pour la dernière fois en 2025. Au Royaume-Uni, l’instabilité politique consécutive aux difficultés du gouvernement travailliste a accentué la méfiance des investisseurs, propulsant le taux à trente ans à des niveaux inconnus depuis la fin des années 1990.
Dans ce contexte international dégradé, la France apparaît néanmoins parmi les économies les plus exposées en raison du niveau élevé de son endettement public. Depuis un an, elle figure parmi les pays européens où le coût marginal de la dette a le plus progressé. Situation symbolique du retournement des perceptions financières : Paris doit désormais rémunérer ses emprunts à des conditions moins favorables que certains pays du sud de l’Europe naguère considérés comme fragiles, comme l’Italie, l’Espagne, le Portugal ou encore la Grèce.
Cette tension sur les marchés obligataires dépasse toutefois largement le seul cas français. À l’échelle mondiale, l’endettement public et privé continue de progresser à des niveaux records. Selon les estimations de l’Institute of International Finance, il atteignait près de 353 000 milliards de dollars à la fin du premier trimestre 2026, illustrant la dépendance croissante des économies mondiales au financement par la dette.
La Grèce : un exemple pour l’Europe
Après avoir été au bord de la banqueroute au début des années 2010, la Grèce pourrait, dans les prochains mois, perdre son statut de pays le plus endetté de l’Union européenne. Dimitris Tsakonas, directeur de l’Agence grecque de gestion de la dette publique, a évoqué publiquement cette évolution lors d’une récente conférence organisée par la chambre de commerce hellénique. Selon les estimations avancées par les autorités grecques, le ratio de dette publique rapporté au produit intérieur brut pourrait tomber autour de 137 % dès la fin de l’année 2026, soit un niveau inférieur à celui attendu pour l’Italie. Cette décrue se poursuivrait ensuite progressivement, avec une dette ramenée à 130 % du PIB en 2027, puis autour de 120 % en 2029, avant d’approcher le seuil des 100 % au début des années 2030. La France serait alors plus endettée que la Grèce.
La réduction de la dette publique grecque constitue un réel exploit. En 2020, la dette grecque dépassait encore 210 % du PIB. Depuis plusieurs années, Athènes enregistre des performances budgétaires rares au sein de la zone euro. Les finances publiques grecques dégagent désormais des excédents, favorisant une réduction rapide du poids apparent de la dette.
Au titre de l’exercice 2025, le gouvernement grec a annoncé un excédent primaire proche de 5 % du PIB, tandis que le solde budgétaire global, intérêts de la dette compris, est également redevenu positif. Cette amélioration a permis à Athènes d’engager un nouveau remboursement anticipé d’une partie des prêts accordés au début des années 2010 par ses partenaires européens. Les autorités grecques soulignent également plusieurs éléments favorables : l’État dispose d’importantes réserves de trésorerie, tandis que la maturité moyenne de la dette dépasse dix-huit ans, avec une large proportion d’emprunts à taux fixe. Cette structure protège en partie le pays contre les tensions actuelles sur les marchés obligataires.
La consolidation budgétaire grecque repose largement sur une forte discipline des dépenses publiques, mais aussi sur les effets de l’inflation. Depuis la crise énergétique de 2022, la hausse des prix reste soutenue dans le pays et s’est même accélérée récemment sous l’effet des tensions géopolitiques au Moyen-Orient. L’inflation produit un effet mécanique favorable sur les ratios d’endettement : la progression des prix augmente la valeur nominale du PIB, ce qui réduit le poids relatif de la dette sans que celle-ci diminue nécessairement en valeur absolue. L’encours de dette grecque demeure supérieur à celui observé avant la pandémie, atteignant environ 363 milliards d’euros fin 2025, contre 339 milliards en 2019.
L’amélioration des finances publiques provient également de la forte progression des recettes fiscales. La hausse des prix alimente automatiquement les rentrées de TVA, tandis que l’absence d’indexation complète du barème de l’impôt sur le revenu accroît la pression fiscale réelle sur les ménages. Cette situation pèse directement sur le pouvoir d’achat des Grecs. Dans de nombreux secteurs, les salaires progressent moins rapidement que le coût de la vie, notamment pour le logement et l’alimentation. Une grande partie des salariés du secteur privé perçoit moins de 1 000 euros nets par mois. Selon les données statistiques nationales et européennes, plus d’un quart de la population demeure exposé au risque de pauvreté ou d’exclusion sociale.
Le Coin des Epargnants du 1er mai 2026 : des marchés en mode résilience en attendant la hausse des taux directeurs

Un mois d’avril étonnant
Au mois d’avril, les marchés actions ont récupéré une grande partie du terrain cédé en mars. Malgré les incertitudes sur l’évolution du conflit au Moyen Orient, les investisseurs demeurent positifs aidés en cela par les bons résultats des entreprises lors du premier trimestre. Le ralentissement de la croissance de l’économie mondiale ne les inquiète pour le moment que modérément. Il est possible qu’au cours du mois de mai des ajustements interviennent surtout si le conflit était amené à s’aggraver ou à perdurer.
Le CAC 40 reste néanmoins à la traine en raison de la plus forte exposition des entreprises française aux marchés du Moyen Orient.
Les indices « actions » américains ont connu des croissances à deux chiffres en avril avec à la clef de nouveaux records. Le Nasdaq a gagné près de 20 % en un mois et le SP 500 plus de 16 %
Après avoir atteint 126 dollars dans la journée du 30 avril après les déclarations de Donal Trump indiquant que le blocus du détroit d’Ormuz pouvait se prolonger, le baril de pétrole (Brent) a légèrement baissé en fin de semaine pour revenir autour de 115 dollars.
Vers un relèvement des taux directeurs
Après la Banque du Japon mardi, la Banque du Canada et la Réserve fédérale américaine mercredi et la Banque d’Angleterre jeudi matin, la Banque centrale européenne (BCE) a décidé de ne pas changer ses taux directeurs lors de la réunion de son comité de politique monétaire du jeudi 30 avril. Le taux de dépôt reste à 2 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 % mais elle a préparé les investisseurs à une éventuelle modification pour la prochaine réunion. « Si les informations disponibles correspondent globalement à la précédente évaluation des perspectives d’inflation par le Conseil des gouverneurs, les risques à la hausse sur l’inflation et les risques à la baisse sur la croissance se sont intensifiés », explique la BCE dans son communiqué.
Au sein de la zone euro, l’inflation s’est établie à 3 % en avril, son plus haut niveau depuis septembre 2023, après avoir atteint 2,6 % en mars. Néanmoins, l’inflation sous-jacente – qui exclut l’énergie, les produits alimentaires, l’alcool et le tabac – est tombée à 2,2 %.
Compte tenu de l’absence de visibilité sur la résolution du conflit, les pressions inflationnistes risquent de s’accentuer. Les investisseurs intègrent désormais un blocage prolongé du détroit d’Ormuz avec le maintien d’un cours de pétrole élevé. Dans ce contexte, le baril de Brent a même brièvement dépassé 126 dollars jeudi 30 avril, son plus haut niveau non seulement depuis le début du conflit avec l’Iran mais aussi depuis début 2022. Les économistes travaillent désormais sur des hypothèses d’un pétrole cher durant toute l’année. Et les économistes font tourner leurs modèles. La banque Goldman Sachs qui anticipait
Pour l’institution de Francfort, la situation est extrêmement délicate. La croissance européenne est en panne. Le PIB de la zone euro n’a progressé que de 0,1 % au premier trimestre, un rythme inférieur aux attentes des économistes. Quant aux derniers indices PMI des directeurs d’achats, ils montrent que l’activité économique en zone euro s’est contractée en avril pour la première fois en seize mois. Les pressions stagflationnistes augmentent « Plus la guerre se prolongera et plus les prix de l’énergie resteront longtemps à des niveaux élevés, plus l’incidence probable sur l’inflation globale et l’économie sera forte », a indiqué la BCE dans son communiqué.
L’enquête de la BCE sur les conditions des prêts bancaires (bank lending survey) au premier trimestre 2026 révèle déjà un durcissement des critères de crédit pour les prêts à la consommation et aux entreprises, ainsi qu’une diminution de la demande de nouveaux prêts. La BCE n’a pas eu besoin de remonter ses taux pour que les conditions monétaires se durcissent en zone euro. Il lui a suffi d’infléchir son discours pour que les marchés intègrent de futures hausses de taux, deux d’ici à la fin de l’année. Les taux à long terme sont orientés à la hausse depuis le début du conflit. En Allemagne, les taux à 10 ans sont passés de 2,64 % à plus de 3 %. En France, ils ont sont passés de 3,2 à 3,7 %.
L’OPEP sous tension
Les pays du Golfe sont confrontés à une crise sans précédent avec le blocage du détroit d’Ormuz qui les empêche d’exporter en grande partie leurs hydrocarbures et de recevoir les importations en produits alimentaires ou industriels. A cela s’ajoutent des tensions de plus en plus marquées au sein de l’OPEP, tensions qui se sont traduites, mardi 28 avril, par le départ des Emirats Arabes Unis. Leur départ est effectif depuis le 1er mai. Les Emirats contestaient depuis de nombreux mois la gestion des quotas par l’organisation et plus particulièrement par l’Arabie saoudite. Les Emirats tout comme l’Iran et certains pays africains réclamaient un assouplissement des quotas. Les Emirats qui ont fortement développé leurs capacités de production étaient pénalisés par la stratégie prudente de Riyad, qui privilégiait des prix élevés. L’économie émiratie étant plus diversifiée que celle de l’Arabie saoudite a un besoin beaucoup moins impératif de maintenir un prix du baril élevé. La production émiratie a constamment progressé, ces dernières années, pour atteindre 3,6 millions de barils par jour mais sa capacité réelle s’élève en fait à 4,85 millions de barils par jour, avec un objectif de 5 millions à 2027, grâce à la politique d’investissements de la compagnie nationale Adnoc.
Les Emirats Arabes Unis était membre fondateur de l’OPEP qui a été créé en 1961. L’organisation avait réussi à changer les règles du marché en fixant des prix et en contribuant à la reprise de contrôle de la production par les Etats membres. En 1973, l’organisation est à l’origine du premier choc pétrolier en multipliant le prix du baril par quatre et en instaurant un embargo à l’encontre des Etats jugés proches d’Israël durant le conflit du Kippour. Le départ des Emirats – qui représentent aujourd’hui 13 % des capacités de l’OPEP et 9 % de celles de l’OPEP+ (l’organisation étendue à son partenariat avec la Russie) – marque donc une rupture dans l’organisation du marché pétrolier. Son influence sur le marché sera réduit par le départ des Emirats sachant que d’autres pays sont tentés de les suivre.
Au-delà des seules divergences liées au pétrole, les tensions entre Abou Dhabi et ses partenaires régionaux apparaissent nettement plus structurelles. Depuis le déclenchement du conflit impliquant l’Iran, les Émirats arabes unis ont pris leurs distances avec les instances politiques du monde arabe, n’hésitant pas à en souligner les limites. Exposés en première ligne face aux menaces de Téhéran, ils ont surtout assuré leur sécurité en s’appuyant sur leurs alliés occidentaux, en particulier les États-Unis et plusieurs pays européens. Dans ce contexte, des spéculations récurrentes évoquent une possible sortie des Émirats de la Ligue arabe ainsi que du Conseil de coopération du Golfe, organisation qui regroupe l’Arabie saoudite, Oman, le Koweït, Bahreïn, le Qatar et les Émirats, eux-mêmes.
Le tableau de la semaine des marchés financiers
| Résultats 1er mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 114,84 | -0,53 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 499,27 | +0,70 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 230,12 | +0,91 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 114,44 | +1,12 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 272,32 | +0,68 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 363,93 | +0,42 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 881,51 | -0,03 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 59 513,12 | +0,28 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 112,16 | +0,66 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,639 % | +0,058 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,994 % | +0,034 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,307 % | +0,074 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1720 | -0,14 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 613,26 | -2,11 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 114,09 | +7,44 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 77 342,1571 | -0,22 % | 87 566,4406 | 93 776,61 |

Le Coin des marchés du mois de mars
Un trimestre boursier façonné par la guerre en Iran
La guerre au Moyen-Orient a provoqué l’envolée des cours du pétrole et du gaz et a mis à mal les circuits d’approvisionnement de cette région. Les entreprises du luxe, mais aussi de l’agroalimentaire, notamment européennes, éprouvent de grandes difficultés pour acheminer leurs produits. Ce conflit accroît les coûts de production et pèse sur les exportations de plusieurs secteurs. Il a provoqué une baisse des valeurs boursières, une hausse des taux obligataires, ainsi qu’un recul de l’euro et du cours de l’or.
Des actions en baisse marquée mais maîtrisée
Le mois de mars 2026 a été le plus mauvais constaté depuis l’épidémie de Covid survenue six ans plus tôt, le CAC 40 ayant reculé de plus de 6 %. Sur le premier trimestre, les pertes atteignent 4 %, ce qui peut apparaître relativement limité au vu du choc subi. Sur un an, l’indice parisien est stable.
Les valeurs des secteurs du luxe et des transports sont les plus touchées. L’indice allemand, le DAX, perd plus de 7 % en mars, tandis que son homologue japonais chute de plus de 12 %. Le Japon est, en effet, plus dépendant que l’Europe des importations de pétrole en provenance des pays du Golfe. Les grands indices américains cèdent de leur côté plus de 6 % en mars. Sur le trimestre, le Nasdaq est en recul de près de 10 %, subissant à la fois les conséquences de la guerre en Iran et les doutes sur les valeurs liées à l’intelligence artificielle.
Une hausse des taux obligataires
Le taux de l’OAT à 10 ans de l’État français est passé de 3,2 % à 3,7 % au cours du mois de mars. Les investisseurs intègrent une prime d’inflation plus élevée. Le ralentissement attendu de la croissance et l’augmentation des dépenses publiques destinées à compenser la hausse des prix de l’énergie laissent présager une aggravation des déficits publics, incitant les investisseurs à exiger des rendements plus élevés.
Le taux de l’obligation allemande à 10 ans est passé au-dessus de 3 % en mars, et son équivalent américain à plus de 4,3 %, contre 3,9 % fin février.
Le baril de pétrole à plus de 118 dollars
Malgré les déclarations de Donald Trump à la fin du mois de mars en vue de trouver une solution au conflit en Iran, le cours du baril de Brent restait au-dessus de 110 dollars. Le 31 mars à 18 heures, il s’échangeait à plus de 118 dollars, soit une hausse de plus de 52 % sur un mois. Sur l’ensemble du premier trimestre, il a progressé de 95 %.
L’or en baisse en mars
Après avoir atteint des records à plus de 5 500 dollars l’once, l’or est en retrait depuis le déclenchement des hostilités. Les investisseurs cherchent à se prémunir contre l’inflation en se tournant vers des placements offrant des rendements plus directement indexés, comme certaines obligations. Ils privilégient également les liquidités afin de conserver une capacité de réaction rapide face à l’évolution des marchés.
Certains ont été conduits à vendre de l’or pour compenser leurs pertes sur les marchés actions. Les pays du Golfe ont également pu puiser dans leurs réserves pour compenser la baisse de leurs recettes pétrolières. Sur l’ensemble du premier trimestre, l’once d’or s’est néanmoins appréciée de plus de 5 %.
L’euro en mode dépréciation
Après avoir gagné plus de 13 % face au dollar en 2025, l’euro a reculé de 1,34 %. La monnaie américaine bénéficie de son statut de valeur refuge en période de tensions internationales. Par ailleurs, les États-Unis sont moins exposés au choc pétrolier que les économies européennes.
Le bitcoin
Le bitcoin n’a pas profité de la guerre au Moyen-Orient. Il a cédé 3,5 % en mars et près d’un quart de sa valeur sur l’ensemble du trimestre. Il reste affecté par les interrogations entourant les valorisations liées à l’intelligence artificielle. Certains investisseurs ont vendu leurs positions afin de compenser des pertes enregistrées sur les valeurs technologiques.
Le Coin des épargnants du 27 mars 2026 – la guerre continue
Marchés entre résignation et espoirs
Après trois semaines successives de baisse, le CAC 40 s’est stabilisé à la fin du mois de mars. Les investisseurs prennent en compte la tentative d’ouverture de négociations entre les États-Unis et l’Iran par l’entremise du Pakistan. Malgré tout, les investisseurs semblent de moins en moins enclins à croire aux scénarios de désescalade, malgré le report de l’ultimatum américain au 7 avril pour d’éventuelles frappes sur les centrales électriques iraniennes. Pour le moment, le détroit d’Ormuz demeure toujours grandement fermé. Ces derniers jours, les Gardiens de la Révolution iraniens ont annoncé avoir forcé plusieurs porte-conteneurs à faire demi-tour. L’Iran conserve, malgré les milliers de tirs de missiles américains et israéliens, des lanceurs capables de toucher les pays du Moyen-Orient.
Les premières statistiques du mois de mars confirment une accélération des prix au sein des pays occidentaux. En Espagne, le taux d’inflation a atteint 3,3 % sur un an, un pic depuis juin 2024. Outre-Atlantique, le moral des ménages, mesuré par l’Université du Michigan, s’est dégradé en mars, avec un indice définitif à 53,3, tandis que les anticipations d’inflation à un an remontent à 3,8 % (3,6 % en première estimation), sous l’effet de la hausse des prix de l’essence. Selon les économistes interrogés par Bloomberg, l’indice des prix PCE américain pourrait progresser de 3,1 % en moyenne cette année, contre 2,6 % initialement prévus. La première baisse de taux en 2026 est désormais attendue en septembre. Concernant la Banque centrale européenne, les indications données par le marché des swaps laissent entrevoir un resserrement possiblement dès la réunion du mois prochain, avec trois hausses de taux au total sur l’année.
Si les marchés européens ont été stables cette semaine, aux États-Unis, les indices S&P 500 et Nasdaq ont enregistré des baisses de plus de 2 %, les valeurs américaines avaient reculé de manière assez faible depuis le début du conflit. La crainte d’une intervention terrestre peut également expliquer le repli de cette semaine.
Le baril de Brent au-dessus des 110 dollars
Le baril de pétrole (Brent) n’a pas baissé cette semaine. Il s’échangeait à plus de 110 dollars vendredi 27 mars, preuve que la situation ne se détend pas dans le détroit d’Ormuz. Les espoirs d’un conflit de courte durée s’estompent.
L’or à 1000 dollars de son record
L’or poursuit son repli avec un recul de plus de 10 % sur la semaine, l’once d’or étant en dessous de la barre des 4500 dollars (il avait dépassé 5500 dollars l’once en début d’année). Les investisseurs privilégient les placements permettant de se couvrir face à l’inflation. Ils optent ainsi pour les obligations. Ils entendent conserver également des liquidités afin de pouvoir saisir rapidement les opportunités en cas d’évolution sur le front géopolitique. Par ailleurs, compte tenu de la baisse sur les marchés actions, des investisseurs ont pu être contraints de vendre de l’or pour solder leurs pertes. Les États du Golfe pourraient être vendeurs afin de compenser la diminution de leurs recettes issues du gaz ou du pétrole.
Le dollar regagne du terrain
L’euro continue de se déprécier par rapport au dollar, qui joue son rôle de valeur refuge traditionnelle. La baisse de l’euro est également la conséquence d’une forte exposition du Vieux Continent à la guerre en Iran, contrairement aux États-Unis. Ces derniers sont en effet exportateurs nets de gaz et de pétrole, quand l’Europe dépend en la matière des importations.
Hausse des taux de crédits immobiliers en France
Avec la hausse des taux obligataires, ceux des crédits immobiliers sont également en augmentation. Les taux obligataires souverains servent de référence pour le refinancement de moyen et long terme des banques, leurs autres sources de financement pour les prêts étant les dépôts, les livrets et les concours de la banque centrale. Le taux moyen d’emprunt des crédits à 10 ans était, à la fin du mois de mars, de 3,2 %.
Actions : les petits conseils du Cercle (information ne constituant pas un conseil d’investissement ; cf. dernière page)
Les entreprises de plusieurs secteurs d’activité sont à suivre avec intérêt du fait de la chute des cours. Les entreprises liées aux transports aériens, au tourisme et au luxe peuvent constituer de belles opportunités. Ainsi, l’indice S&P Global Luxury, qui comprend les principales valeurs du secteur, a reculé de plus de 13 % entre le 28 février et la fin mars. En revanche, les valeurs de l’énergie et de la défense peuvent apparaître trop chères. L’appréciation du dollar autorise la réalisation d’arbitrages de valeurs américaines au profit de valeurs européennes ou des pays émergents d’Asie. Ces dernières ont baissé plus fortement que celles des États-Unis, ouvrant droit à de potentielles plus-values.
Le tableau de la semaine des marchés financiers
| Résultats 27 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 698,81 | +0,52 % | 8 149,50 | 7 380,74 |
| Dow Jones | 45 166,64 | -0,86 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 368,85 | -2,02 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 20 948,36 | -3,17 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 300,52 | -0,20 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 964,40 | +0,41 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 507,72 | +0,18 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 373,07 | -0,61 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 913,72 | -3,36 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,838 % | +0,080 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,096 % | +0,045 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,420 % | +0,043 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1519 | -0,18 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 516,41 | -9,38 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 111,76 | +3,28 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 65 825,6357 | -6,59 % | 87 566,4406 | 93 776,61 |
Le Coin des épargnants du 13 mars 2026 – les marchés face à la guerre
Des marchés sous la guerre
À court terme, les marchés restent suspendus à l’évolution militaire dans le Golfe. La durée du conflit et le degré de perturbation du détroit d’Ormuz détermineront l’ampleur du choc énergétique et, par ricochet, l’évolution de l’inflation, des taux et des marchés financiers.
Le baril toujours au-dessus des 100 dollars
Malgré la décision des États membres de l’Agence internationale de l’énergie (AIE) de mettre sur le marché 400 millions de barils, le pétrole a terminé la semaine au-dessus de 100 dollars le baril (Brent). Le dernier déblocage dans le cadre de l’AIE avait eu lieu en 2022, après le début de l’invasion de l’Ukraine par la Russie. Les pays membres avaient alors injecté collectivement 182 millions de barils.
La décision de l’AIE vise à contrebalancer les perturbations massives qu’engendre la quasi-fermeture du détroit d’Ormuz, qui relie les pays pétroliers du golfe Persique aux marchés mondiaux. Selon l’organisation internationale, les pays du Golfe réduisent actuellement leur production pétrolière d’au moins 10 millions de barils par jour en raison du blocage du détroit, soit « la plus importante perturbation » de l’approvisionnement en or noir de l’histoire. Le risque d’attaques de drones ou de tirs de missiles paralyse le trafic dans ce goulet où transite, traditionnellement, un cinquième du pétrole produit dans le monde, soit environ 15 millions de barils de brut et 5 millions de produits pétroliers.
La France a prévu de puiser dans ses réserves stratégiques à hauteur de 14,5 millions de barils, l’Allemagne à hauteur de 19,5 millions, ou encore le Royaume-Uni pour 13,5 millions. Aux États-Unis, le président Donald Trump a confirmé la participation de Washington au dispositif avec un déblocage de 172 millions de barils. Le Japon, l’un des pays les plus exposés aux ruptures d’approvisionnement — 90 % de ses importations pétrolières passent par le détroit d’Ormuz —, a annoncé qu’il débloquerait environ 80 millions de barils.
Selon l’agence, les États membres détiennent plus de 1,2 milliard de barils de stocks d’urgence, auxquels s’ajoutent 600 millions de barils détenus par l’industrie en vertu d’obligations gouvernementales. Le déblocage conjoint proposé lundi vise à atténuer les tensions sur les marchés pétroliers.
Les effets de cette décision sont difficiles à cerner. Celle-ci semble confirmer le risque de choc pétrolier de grande ampleur auquel est confrontée l’économie mondiale ainsi que la perspective d’un prolongement de la guerre. Les précédentes libérations de réserves ont donné des résultats mitigés. Les membres de l’AIE ont procédé à deux déblocages successifs en 2022, au début du conflit russo-ukrainien. La première vague n’avait pas entraîné de réelle baisse des cours ; la seconde s’était révélée plus efficace.
Le déblocage des stocks stratégiques pourrait compenser la perte de l’offre en provenance du golfe Persique uniquement si la guerre s’achève rapidement et si le détroit redevient navigable. Selon une note du cabinet Capital Economics passant en revue divers scénarios, l’hypothèse la moins sévère — celle d’un conflit limité à quelques semaines — reviendrait à priver le marché d’environ 350 millions de barils. Mais ce volume perdu serait de quatre à six fois plus important en cas d’escalade.
Une économie américaine au petit trot
L’économie américaine a progressé au taux annualisé de 0,7 % au quatrième trimestre 2025, contre 1,4 % en première estimation, les exportations, les dépenses de consommation et les investissements ayant été plus faibles que prévu.
Le Bureau of Economic Analysis (BEA) a également publié, vendredi 13 mars, l’indice d’inflation (PCE) pour le mois de janvier. Sa progression a légèrement ralenti, à 2,8 % sur un an contre 2,9 % en décembre. Elle demeure néanmoins supérieure à l’objectif de la banque centrale (Fed), fixé à 2 %. L’inflation sous-jacente (hors prix volatils de l’énergie et de l’alimentation) a, de son côté, accéléré en janvier, à 3,1 % contre 3 % le mois précédent. Les analystes s’attendent à voir l’inflation repartir à la hausse avec les effets de la guerre au Moyen-Orient sur les prix de l’énergie et les coûts de production. Le moral des consommateurs américains s’est, en revanche, moins dégradé que prévu au mois de mars en dépit de la guerre en Iran, passant de 56,6 à 55,5 points. Les consommateurs anticipent une hausse des prix de 3,4 % à horizon d’un an, un chiffre inchangé par rapport au mois précédent, alors que les économistes tablaient en moyenne sur une accélération à 3,7 %.
Les taux obligataires en augmentation
Les taux des obligations souveraines ont augmenté au cours de la deuxième semaine de guerre en Iran. Le taux de l’OAT à 10 ans s’est rapproché de 3,7 %, le taux de son équivalent allemand est proche de 3 %, et celui des États-Unis dépasse 4,2 %. Pour le taux français, il faut remonter à 2011 pour retrouver un niveau plus élevé. Les investisseurs intègrent une prime d’inflation en forte hausse.
Des marchés actions dans l’attente
Après la forte baisse enregistrée lors de la première semaine du conflit, les indices actions des principales places européennes ont connu, durant la deuxième semaine, des variations plus mesurées. Le CAC 40 a ainsi perdu un peu plus de 1 %, quand le DAX allemand reculait de moins de 0,5 %. Les grandes entreprises françaises, en particulier celles du luxe, sont davantage exposées à l’arrêt des économies moyen-orientales que leurs homologues allemandes. Les indices américains se sont repliés de 1 à 2,6 % sur la semaine.
Le tableau de la semaine des marchés financiers
| Résultats 13 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 903,42 | -1,03 % | 8 149,50 | 7 380,74 |
| Dow Jones | 46 558,47 | -1,99 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 632,19 | -1,60 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 22 105,36 | -2,60 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 396,78 | -0,41 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 261,05 | -0,00 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 716,61 | -006 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 819,61 | -4,37 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 095,45 | -0,46% | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,672 % | +0,160 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,979 % | +0,117 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,285 % | +0,156 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1442 | -1,50% | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 5 049,44 | -0,85 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 101,85 | +9,10 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 71 815,6709 | +6,12 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 6 mars 2026 – les marchés face à la guerre
Les marchés face à la guerre
Si les marchés ont été fortement touchés par l’enclenchement d’un conflit de grande ampleur en Iran, vendredi 6 mars, la statistique sur le chômage aux Etats-Unis a été par ailleurs froidement accueilli par les investisseurs. En effet, en février, 92 000 emplois ont été perdus dans le secteur privé aux Etats-Unis. Une surprise totale pour les marchés financiers. Le consensus Bloomberg tablait sur 55 000 embauches, après les 126 000 de janvier. Le taux de chômage est passé de 4,3% à 4,4% de la population active de janvier à février. Avec l’inflation en hausse, l’économie américaine est menacée de stagflation ce qui rend la tâche de la banque centrale difficile. La hausse du chômage pourrait inciter la FED à réduire ses taux directeurs mais les menaces inflationnistes renforcées par l’augmentation du cours de l’énergie pourrait la conduire au contraire à les relever.
Sur la semaine, le Cac 40 a perdu près de 7%. Il est repassé en-dessous de la barre des 8000 points. Les autres indices ont, en moyenne, abandonné plus de 6 %. Les indices européens ont plus souffert que ceux des Etats-Unis. L’exposition de l’’Europe au gaz et au pétrole moyen-orientale est plus marquée que pour les Etats-Unis. Par ailleurs, au niveau des exportations, le Moyen Orient est une région importante pour de nombreuses européennes dont celles du luxe.
Guerre en Iran : quelles conséquences économiques et financières ?
Après le Covid, la guerre en Ukraine, les droits de douane et différentes foucades de Donald Trump, l’économie mondiale doit faire face à une guerre entre les États-Unis, Israël et l’Iran depuis le 28 février 2026, guerre qui menace d’embraser l’ensemble du Proche-Orient. Par rapport à la guerre de 12 jours du mois de juin 2025, celle-ci est d’une tout autre ampleur, tant par les moyens militaires engagés que par la volonté de l’Iran d’impliquer dans le conflit un grand nombre de pays du Golfe, accusés d’être des alliés des États-Unis. La guerre est devenue ainsi rapidement régionale. En raison de la présence d’un grand nombre de ressortissants européens au Proche-Orient et des accords de coopération militaire liant des États européens comme la France à des pays de la région, la guerre en Iran tend à se mondialiser. La Russie et la Chine, qui ont noué des relations avec le régime de Téhéran, ont dénoncé l’intervention américaine mais dans des termes pour le moment mesurés.
Une déstabilisation du marché du pétrole temporaire ?
Avec le déclenchement de la guerre en Iran, le cours du baril de pétrole (Brent) est passé de 65 à plus de 90 dollars ; de son côté, le prix du gaz a doublé. Cette hausse est imputable aux menaces qui pèsent tant sur la production de pétrole et de gaz dans les pays du Moyen-Orient en raison des combats qu’à la difficulté de l’exporter avec le blocage potentiel du détroit d’Ormuz.
Le Moyen-Orient représente 30 % de la production pétrolière mondiale et 17 % de celle du gaz naturel. En matière de réserves, les chiffres respectifs sont de 48 % et 40 %. Les trois premiers pays en matière de réserves pétrolières sont le Venezuela, l’Arabie saoudite et l’Iran. Ce dernier possède la deuxième réserve mondiale de gaz derrière la Russie.
Le pétrole et le gaz du Moyen-Orient ont comme principales caractéristiques d’être peu chers à extraire et d’être aisés à raffiner. Le coût d’extraction du pétrole se situe en moyenne entre 3 et 10 dollars le baril contre 40 à 60 dollars pour le pétrole de schiste américain. Le pétrole iranien est l’un des moins chers, avec celui d’Arabie saoudite, à extraire.
Pas de risque d’approvisionnement pour l’Europe
En matière d’exportation, le pétrole et le gaz du Moyen-Orient sont en premier lieu destinés aux pays d’Asie (70 % des exportations). L’Europe est moins dépendante du pétrole du Moyen-Orient qu’elle ne l’était dans les années 1970-1980. Le pétrole moyen-oriental assure entre 15 et 20 % de la consommation pétrolière européenne. Pour la Chine, cette proportion atteint 45 %, avec une forte dépendance à l’Iran. Le Japon, de son côté, s’approvisionne à 80 % au Moyen-Orient. Au total, près de 70 % des exportations du Moyen-Orient vont vers l’Asie.
Pour le gaz, la dépendance à la région est moindre. Celle-ci assure environ 8 % de la consommation de l’Europe (le Qatar est le premier fournisseur), 10 % de celle du Japon et de 12 à 15 % de celle de la Chine.
Le blocage du détroit d’Ormuz : un problème d’assurance
La hausse du cours du baril est liée aux menaces qui pèsent sur les gisements et sur les ports ainsi que sur le détroit d’Ormuz par lequel transite plus de 20 % du pétrole mondial. La Chine et le Japon sont les principaux pays touchés par le blocage du détroit.
Une semaine après le déclenchement des hostilités, ce détroit n’est pas réellement bloqué. L’Iran ne l’a pas miné ou fermé comme lors de la guerre avec l’Irak mais la simple menace suffit à empêcher les navires d’y passer. Les assureurs refusent que les armateurs prennent le risque d’exposer leurs bateaux à des attaques éventuelles.
Face à ce risque, les États-Unis se sont dit prêts à garantir la sécurité des navires, voire à indemniser les armateurs en cas de perte du bateau et de son chargement. Pour le moment, une centaine de navires restent bloqués en amont du détroit. Les armateurs préfèrent par ailleurs éviter la zone moyen-orientale en contournant l’Afrique, ce qui conduit à des surcoûts et des délais de transport plus importants.
D’autres produits victimes du conflit
L’aluminium a enregistré une forte hausse de son cours. La tonne d’aluminium est ainsi passée de 3 140 dollars vendredi à 3 300 dollars, son plus haut niveau depuis 2022. Les pays du Golfe persique sont des producteurs importants de ce métal. Ils représentent 8,3 % de la production mondiale d’aluminium primaire et 14,5 % des exportations mondiales selon l’International Aluminium Institute.
Cette production exige une quantité importante d’énergie, ce qui explique l’implantation de nombreuses usines d’aluminium au Moyen-Orient. Entre 13 MWh et 16 MWh d’électricité sont nécessaires pour produire une tonne de métal.
Par ailleurs, les fonderies doivent être alimentées en alumine, ingrédient de base du métal. L’industrie de la région en consomme environ 13 millions de tonnes par an, dont plus des deux tiers sont acheminés par le détroit d’Ormuz. Les fonderies disposent en moyenne de trois à quatre semaines de stocks d’alumine, ce qui leur permet d’absorber des perturbations de courte durée, mais des contraintes prolongées se traduiraient rapidement par un risque pour la production.
Une augmentation temporaire des cours
Un regain d’inflation du fait de la hausse de l’énergie et des produits importés est craint. Si la hausse est réelle, elle pourrait n’être que temporaire.
Ce conflit n’est pas de même nature que celui concernant l’Ukraine et la Russie. En 2022, ce dernier a conduit les pays occidentaux, et en premier lieu les Européens, à bannir le pétrole et le gaz russes par application de sanctions. Or l’Union européenne était alors en situation de forte dépendance vis-à-vis de la Russie : ce pays représentait alors 40 % des importations de gaz et 25 % pour le pétrole.
Aujourd’hui, la crise au Moyen-Orient ne met pas en danger l’approvisionnement européen en énergie. Elle peut certes être un réel problème pour la Chine et le Japon.
Ces deux pays pourraient compenser une partie du gaz et du pétrole passant par le détroit d’Ormuz en recourant davantage aux pipelines saoudiens et émiratis vers la mer Rouge ou l’océan Indien, en augmentant les importations russes (pour la Chine) et en diversifiant leurs approvisionnements (Afrique et États-Unis).
Les pays de l’OPEP ont indiqué être disposés à augmenter leur production. La relative modération de la Russie peut également s’expliquer par son souhait de profiter de la hausse des cours afin de financer plus aisément son effort de guerre.
La guerre en Iran devrait être relativement courte. Pour des raisons politiques, avec les élections de mi-mandat en perspective, Donald Trump souhaite sans nul doute un conflit limité dans le temps, vraisemblablement quelques mois. Les États-Unis et Israël ont a priori comme objectifs la destruction de tous les centres de recherche sur le nucléaire, des lanceurs de missiles ainsi que le changement de régime ou du moins de sa politique. Vendredi 6 mars, Donald Trump a annoncé qu’il n’arrêterait les combats qu’après la capitulation de l’Iran.
La fin de la guerre devrait se traduire par une forte baisse du cours de l’énergie, surtout si les sanctions à l’encontre de l’Iran sont levées. Le cours du baril de pétrole pourrait ainsi rapidement revenir autour de 60 dollars, qui est son prix d’équilibre actuel hors événement.
Une vague inflationniste limitée ?
Une hausse du cours de l’énergie se répercute rapidement sur les coûts de production de l’industrie, de l’agriculture et des transports. Les ménages peuvent être également touchés par la hausse du prix du chauffage. Avec l’arrivée du printemps, cet effet sera limité.
Si les prix du gaz et du pétrole restaient à leur niveau actuel jusqu’à la fin de l’année, le surcroît d’inflation pourrait être de 4 à 5 points en se fondant sur les données de 2022. Cela pourrait porter l’inflation entre 5 et 7 % en Europe. Or il est peu probable que les cours se maintiennent toute l’année à ce niveau.
L’augmentation sur l’année de l’inflation pourrait être de 1 à 2 points avec un conflit de deux mois.
Quel effet sur la croissance ?
Une hausse du cours de l’énergie provoque une diminution du pouvoir d’achat des ménages, une augmentation des coûts pour les entreprises et une dégradation de la balance commerciale. Selon l’OCDE, une hausse de 10 dollars du pétrole réduit l’activité d’environ 0,2 % dans les pays développés. Une augmentation de 20 dollars ponctionnerait 0,4 point de croissance. Pour le gaz, le doublement du prix réduirait la croissance de 0,5 à 1 point. Au total, la croissance sur l’année pourrait être amputée de 0,7 à 1,2 point. De ce fait, l’Europe entrerait en stagnation.
Il est toutefois probable que les effets de la guerre soient plus limités car, a priori, elle s’achèvera avant la fin de l’année. Une perte de croissance de 0,2 à 0,3 point est possible pour l’Europe.
Les conséquences pour les finances publiques
La guerre en Iran a plusieurs effets sur les finances publiques des pays occidentaux. La possible réduction de la croissance pèsera sur les recettes quand, dans le même temps, les dépenses augmentent, en particulier celles liées à la défense. Il en résulte une possible aggravation des déficits publics. Les taux d’intérêt des obligations souveraines pourraient ainsi augmenter. Ceux-ci sont déjà orientés à la hausse depuis le déclenchement des opérations militaires, les investisseurs intégrant la hausse des prix. Ils ont pris en moyenne 30 points de base durant la première semaine de conflit. Cette hausse des taux accroît le service de la dette, or celui-ci est déjà en forte augmentation compte tenu du niveau élevé d’endettement d’un grand nombre d’États occidentaux. Comme pour l’inflation, un recul des taux pourrait intervenir avec la fin du conflit.
Des marchés financiers touchés mais pas coulés
Le déclenchement du conflit a provoqué un recul des indices actions sur toutes les grandes places sans provoquer de krach. Les investisseurs craignent une hausse des prix et une réduction de la croissance. Le Moyen Orient est pour certains secteurs une région clef : luxe, aéronautique, infrastructures, énergie. De ce fait, de nombreuses valeurs sont touchées par le conflit en cours. L’évolution des marchés dépendra à terme de celle du conflit et surtout de sa durée. Les valeurs de l’industrie de l’armement devraient poursuivre leur hausse.
L’indice Nikkei a reculé lors de la première semaine de conflit de près de 3 %. Le principal indice de la bourse de Hong Kong, le HK50, a baissé de 3,5 %. La chute de l’indice parisien, le CAC 40, est plus forte, près de 6 %, quand le recul du S&P 500 américain est plus limité, autour de 1 %.
Le cours de l’or varie peu depuis le conflit et reste nettement en dessous de son record de début d’année. Vendredi 6 mars, l’once s’échangeait contre un peu plus de 5 000 dollars. Les investisseurs privilégient les liquidités pour rester mobiles.
De son côté, le bitcoin a retrouvé quelques couleurs en repassant au-dessus de 70 000 dollars.
La devise américaine joue son rôle de valeur refuge en période de conflit. Elle a ainsi regagné près de 1,5 % par rapport à l’euro entre le 28 février et le 6 mars.
Conclusion
À court terme, la guerre en Iran agit avant tout comme un choc d’incertitude pour l’économie mondiale. Les marchés réagissent moins à la destruction effective des capacités énergétiques qu’au risque de perturbation des flux commerciaux, en particulier à travers le détroit d’Ormuz. Pour l’Europe, la situation apparaît moins critique qu’en 2022 lors de la rupture énergétique avec la Russie. La diversification des approvisionnements énergétiques limite les risques de pénurie. En revanche, la hausse des prix de l’énergie pourrait peser temporairement sur la croissance et alimenter un regain d’inflation. L’effet final dépendra essentiellement de la durée du conflit. Une guerre brève provoquerait un choc inflationniste limité et transitoire. En revanche, une extension régionale durable transformerait ce conflit en véritable choc énergétique mondial, susceptible de ralentir significativement la croissance internationale.
Dans un contexte déjà marqué par les tensions commerciales, la fragmentation géopolitique et l’endettement public élevé, la guerre en Iran rappelle une nouvelle fois la vulnérabilité de l’économie mondiale aux crises géopolitiques touchant les grandes routes de l’énergie.
Le tableau de la semaine des marchés financiers
| Résultats 6 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 993,49 | -7,10 % | 8 149,50 | 7 380,74 |
| Dow Jones | 47 501,55 | -2,87 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 740,02 | -2,02 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 22 387,68 | -1,24 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 547,51 | -6,75 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 284,75 | -5,74 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 719,90 | -7,00 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 55 620,84 | -2,97 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 124,19 | +0,16% | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,512 % | -0,294 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,862 % | +0,226 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +3,129 % | +0,161 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1599 | -1,(3 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 5 151,80 | -0,10 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 93,27 | +27,84 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 68 030,8811 | +4,58 % | 87 566,4406 | 93 776,61 |
La Minute du Cercle du 2 février 2026
Tensions géopolitiques : stop and go
Comme souvent, après les menaces, Donald Trump temporise. L’Iran n’échappe pas à la règle. Durant le week-end, il a indiqué que le canal diplomatique était toujours ouvert. Conséquence : le pétrole, qui avait franchi la barre des 70 dollars en fin de semaine dernière, est revenu à 65 dollars lundi (baril de Brent).
La hausse de l’euro
En un an, l’euro a gagné 13 % par rapport au dollar. Dans les faits, la monnaie commune a retrouvé son cours moyen sur vingt-cinq ans. Elle avait été fortement pénalisée par l’épidémie de Covid et la guerre en Ukraine. La baisse des taux directeurs de la Fed, les velléités de remise en cause de l’indépendance de celle-ci par Donald Trump, ainsi que l’amélioration de la conjoncture en Europe expliquent ce retour en grâce de l’euro. Certains préconisent de couvrir le risque de change sur les placements américains. Il est, en effet, probable que l’euro évolue autour de 1,2 à 1,3 dollar dans les prochains mois. Couvrir les titres américains constitue donc une option.
Un nouveau président pour la Fed
Donald Trump a désigné Kevin Warsh comme futur président de la Fed, en remplacement de Jerome Powell. Ce dernier n’avait pas été retenu en 2018, dans la dernière ligne droite, au profit de l’actuel président. Pour être définitivement nommé, Kevin Warsh devra encore recevoir l’accord du Sénat.
Kevin Warsh est trumpiste, mais c’est également un pur produit de l’élite universitaire américaine. Né dans l’État de New York, il a fait ses études à l’université Stanford, en Californie, puis à Harvard, dans le Massachusetts. Il a travaillé pendant sept ans, de 1995 à 2002, au sein de la banque Morgan Stanley, à New York, dans le département des fusions-acquisitions. En 2006, il a été membre de la Fed en tant que gouverneur. À 35 ans, il était le plus jeune membre jamais désigné au Conseil, composé de sept personnes, qui dirige l’institution. Il a alors traversé la crise des subprimes. Depuis 2011, Kevin Warsh partage son temps entre un poste de chercheur invité à Stanford et des sièges dans plusieurs conseils d’administration.
Après avoir été favorable au libre-échange, Kevin Warsh a soutenu la hausse des droits de douane. Il a appelé de ses vœux un changement d’orientation de la politique monétaire de la Fed, avec à la clé une baisse des taux directeurs. Il avait néanmoins jugé, en 2025, que celle-ci était responsable de l’inflation en raison de sa politique accommodante.
Made in Europa
Dans un monde marqué par la montée des droits de douane, l’Europe entend défendre son modèle. Le risque est toutefois de tomber elle-même dans les travers d’une spirale protectionniste. Sur ce thème, le vice-président exécutif de la Commission européenne, Stéphane Séjourné, a appelé, dans une tribune publiée par Les Échos le lundi 2 février, cosignée par 1 141 chefs et dirigeants d’entreprise, à « établir une véritable préférence européenne dans nos secteurs les plus stratégiques ». Il plaide également pour une simplification administrative et une accélération du processus de réalisation d’un véritable marché unique.
Les nouveaux taux de l’épargne réglementée au 1er février 2026
Le 1er février, la rémunération de plusieurs produits d’épargne réglementée ont été modifié afin de tenir compte de la baisse de l’inflation et de celle des taux des marchés monétaires. Malgré la diminution des taux de rémunération, le rendement réel du Livret A, du Livret de Développement Durable et Solidaire et du Livret d’Epargne Populaire reste positive.
| En % | Nouveaux taux à compter du 01/02/26 | Ancien taux |
| Livret A | 1,5 | 1,7 |
| LDDS | 1,5 | 1,7 |
| LEP | 2,5 | 2,7 |
| Livret Jeune | Au minimum 1,5 | Au minimum 1,7 |
| Compte Epargne Logement | 1,25 | 1 |
Pour mémoire, le 1er janvier 2026, le taux des nouveaux Plans d’Epargne Logement était passé de 1,75 à 2 %.
Le Coin des Epargnants du 30 janvier 2026 – Prudence à tous les étages
Les marchés rattrapés par les tensions géopolitiques
À la Bourse de Paris, l’ambiance, en ce début d’année, est morose. Les menaces de Donald Trump concernant le Groenland et son projet de reconstruction de Gaza ont pesé sur le moral des investisseurs. L’évolution de la politique monétaire américaine est également devenue un sujet d’inquiétude. Le CAC 40 a ainsi reculé de 0,28 % en clôturant vendredi 30 janvier à 8 126,53 points. Preuve que, malgré le plan de l’OTAN concernant le Groenland, les tensions entre les États-Unis et leurs alliés demeurent prégnantes, la France, dans une stratégie de préservation de sa souveraineté, a bloqué le processus de vente des antennes de réception au sol de l’opérateur de satellites Eutelsat au fonds d’investissement américain EQT Infrastructure VI. Les grands indices américains ont également fait, en janvier, du surplace. Le Nasdaq a progressé, en janvier, de moins de 0,5 %, tout comme le S&P 500.
Cette semaine, le prix du baril de pétrole (Brent) a dépassé les 70 dollars. Sur un mois, la hausse atteint 14 %. La menace d’intervention américaine en Iran est la principale raison de cette augmentation. Non seulement l’Iran fait partie des dix principaux producteurs d’or noir, mais il est aussi riverain du détroit d’Ormuz, par lequel transite environ 20 % de la production mondiale de brut. En plus du risque en Iran, les cours sont orientés à la hausse par les perturbations concernant le principal champ pétrolier au Kazakhstan et les problèmes rencontrés par la production américaine de brut à cause de la vague de froid qui s’est abattue sur le pays.
Sur le front des obligations souveraines, avec l’adoption du budget à l’Assemblée nationale, le taux de l’OAT française à dix ans est revenu en dessous de celui de son homologue italien.
Baisse du dollar, hausse de l’or
L’euro a, dans la semaine, dépassé 1,20 dollar (1,2045 dollar) pour la première fois depuis mai 2021. Donald Trump se réjouit de la dépréciation de la monnaie américaine, qui inquiète pourtant les milieux financiers et Wall Street. Le président américain défend l’idée d’un dollar faible pour favoriser les exportations de son pays. À contrario, les investisseurs craignent un krach sur le dollar, qui serait un tsunami financier. La première monnaie mondiale a, par rapport aux autres grandes devises, perdu près de 10 % en 2025. Par rapport à l’euro, elle s’est dépréciée l’année dernière de plus de 13 %. Sur le premier mois de l’année 2026, le recul est de 2 %. La baisse du dollar s’accompagne de la hausse de l’or, qui joue ainsi son rôle traditionnel. L’once d’or a ainsi franchi la barre symbolique des 5 000 dollars, puis celle des 5 500. En un an, le métal précieux a gagné plus de 100 % et plus de 28 % sur un an. La permanence des menaces géopolitiques et les craintes de remise en cause de l’indépendance de la banque centrale américaine concourent à ce double mouvement : baisse du dollar et hausse de l’or.
La hausse de la monnaie unique par rapport au billet vert a renforcé le taux de change global de la devise européenne (par rapport aux devises de ses partenaires commerciaux).
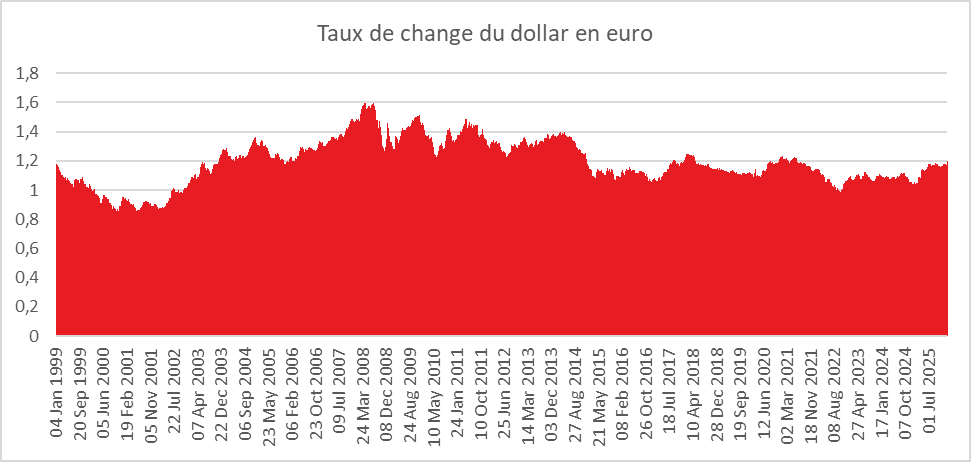
Cercle de l’Épargne – données BCE
À la différence de Donald Trump, Christine Lagarde, présidente de la Banque centrale européenne, s’exprime rarement sur l’euro, et jamais sur son niveau, sa surévaluation ou sa sous-évaluation. François Villeroy de Galhau, gouverneur de la Banque de France et membre du Conseil des gouverneurs de la BCE, a récemment souligné que « nous suivons avec attention cette appréciation de l’euro », tout en rappelant que l’Eurosystème n’a pas d’objectif de taux de change. Un euro fort réduit l’inflation en diminuant le prix des produits importés, dont le pétrole ou le gaz, mais dégrade la compétitivité-prix des exportations en dehors de la zone euro.
Une baisse logique du dollar
Avec un déficit commercial élevé, il est logique que la monnaie américaine se déprécie. À contrario, l’euro doit s’apprécier, en raison d’un excédent commercial qui devrait dépasser 170 milliards d’euros. Le président américain estime de longue date que l’Europe, la Chine et le Japon manipulent le cours de leur devise afin de gagner des parts de marché aux États-Unis. Son jugement sur l’euro est exagéré. En effet, la faiblesse de la monnaie commune, ces dernières années, était liée à la guerre en Ukraine et aux divisions au sein de l’Union européenne. Celle-ci a été fortement exposée à la hausse des cours de l’énergie avec la remise en cause des livraisons de pétrole et de gaz en provenance de la Russie. Les investisseurs ont réduit leurs engagements en euros du fait de la proximité du conflit ukrainien. Le dollar a, depuis l’épidémie de Covid, joué son rôle de valeur refuge. Il bénéficie également de la forte croissance de l’économie des États-Unis et de la forte rentabilité du capital investi dans ce pays.
La position du président américain n’est pas en soi absurde. Le dollar était sans nul doute surévalué. Mais en jouant la baisse du dollar, il risque en revanche de favoriser l’inflation et, par voie de conséquence, de dissuader la Fed de baisser ses taux, voire de l’encourager à les remonter en 2026.
Une Europe : bonne ou mauvaise nouvelle ?
La hausse de l’euro est perçue de manière négative, tout particulièrement en France. Or, celle-ci contribue à réduire le coût des importations, en particulier celles des produits énergétiques (pétrole, gaz), qui avaient pénalisé, ces dernières années, l’économie européenne. Certes, cette hausse renchérit le prix des exportations en dehors de la zone euro exprimées en dollars, mais, en revanche, elle réduit le coût des intrants importés. La France, qui exporte peu en dehors de la zone euro, serait moins pénalisée que l’Allemagne ou l’Italie. En France, les secteurs les plus exposés sont l’aéronautique et le luxe, mais les entreprises concernées ont recours à des couvertures de change.
Pour l’Europe, un euro à 1,2 dollar pourrait provoquer une diminution de l’inflation de 0,3 point. Depuis 2022, nombreux sont ceux qui se sont plaints de la hausse des prix, et tout particulièrement de celle de l’essence et du gaz. En ce qui concerne la croissance, certains experts estiment un manque à gagner de 0,2 point. Cette prévision est en partie contestable en raison de l’avantage généré par la baisse des cours et de l’amélioration du solde des échanges.
Taux directeurs : statu quo aux États-Unis
La banque centrale américaine a maintenu, mercredi 28 janvier, ses taux d’intérêt directeurs inchangés, dans une fourchette comprise entre 3,50 % et 3,75 %. Il s’agit d’une deuxième suspension dans son cycle d’assouplissement monétaire engagé en 2024, malgré les vives pressions de Donald Trump.
Pour justifier sa décision, l’économie américaine « a crû à un rythme solide l’an dernier », a rappelé Jerome Powell lors de sa conférence de presse. Le taux de chômage « demeure relativement stable » malgré des créations d’emplois toujours atones. L’inflation « cœur » est ressortie à 3 % l’an dernier selon les premières estimations, tirée « par l’inflation des biens, alimentée par les tarifs », tandis que la désinflation se poursuit dans les services, a poursuivi le président de la Fed.
Le président de la banque centrale américaine estime que les tensions inflationnistes pourraient s’accroître en raison de la bonne tenue de l’activité en fin d’année et des pénuries de main-d’œuvre provoquées par la politique de lutte contre l’immigration de Donald Trump.
Les trois baisses décidées en fin d’année dernière devaient permettre de soutenir l’économie avec une réduction du coût du crédit. La Fed se situe dans une position inconfortable, tant sur le plan économique que politique. Les États-Unis bénéficient d’une forte croissance, mais sans créer beaucoup d’emplois, avec des risques de redémarrage de l’inflation. Par ailleurs, le président américain multiplie les pressions peu amicales sur les membres du Comité de politique monétaire afin qu’ils réduisent les taux directeurs d’ici les élections de mi-mandat. Le conflit avec la Maison-Blanche s’est désormais déplacé devant les tribunaux. La conférence de presse de Jerome Powell ce mercredi représentait sa première intervention publique après le lancement d’investigations criminelles à son encontre par des procureurs fédéraux nommés par Trump. Il s’est également déplacé pour soutenir l’une des membres de la Fed, Lisa Cook, à la Cour suprême, celle-ci étant chargée de se prononcer sur la légalité de son renvoi sommaire de son poste de gouverneure par Donald Trump. « Il s’agit du plus important procès de l’histoire de la Fed », a simplement observé Jerome Powell pour expliquer son déplacement.
Un nouveau président pour la Fed
La politique monétaire de la banque centrale américaine pourrait évoluer au mois de mai avec l’entrée en fonction du nouveau président, Kevin Warsh. Celui-ci a été nommé par Donald Trump le vendredi 31 janvier. Dans sa déclaration de nomination, Donald Trump a insisté sur la fidélité de Kevin Warsh, allusion évidente à Jerome Powell. Pour remplacer ce dernier, Donald Trump a fait du soutien à la baisse des taux d’intérêt l’un de ses critères clés. Kevin Warsh est considéré comme un partisan de la baisse des taux directeurs. Sa nomination devra être confirmée par le Sénat.
Le tableau de la semaine des marchés financiers
| Résultats 30 janvier 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 126,53 | -0,19 % | 8 149,50 | 7 380,74 |
| Dow Jones | 48 892,47 | -0,48 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 939,03 | +0,11 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 23 461,82 | +0,00 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 515,73 | -1,55 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 223,54 | +0,69 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 947,81 | -0,01 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 322,85 | +0,63 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 117,95 | +0,10 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,427 % | -0,068 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,845 % | -0,058 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,249 % | -0,009 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1872 | +1,42 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 928,02 | +5,18 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 70,80 | +6,86 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 82 681,4827 | -7,25 % | 87 566,4406 | 93 776,61 |
1er février : les nouveaux taux de l’épargne réglementée
| Nouveaux taux àcompter du 01/02/26 | Ancien taux | |
| Livret A | 1,5 | 1,7 |
| LDDS | 1,5 | 1,7 |
| LEP | 2,5 | 2,7 |
| Livret Jeune | Au minimum 1,5 | Au minimum 1,7 |
| Compte Epargne Logement | 1,25 | 1 |
Pour mémoire, le 1er janvier 2026, le taux du Plan d’Epargne Logement était passé de 1,75 à 2 %.
Le Coin des épargnants du 24 janvier 2026 : Une semaine un peu folle
Les marchés financiers ont vécu une semaine agitée en réagissant aux prises de position du Président américain. La menace de sanctions douanières à l’encontre de plusieurs pays européens a provoqué une chute des cours « actions » en début de semaine, ainsi qu’une forte hausse des taux des obligations souveraines américaines. L’annonce d’un possible accord sur le Groenland à l’initiative de l’OTAN, avec en parallèle une levée des sanctions potentielles, a rassuré les investisseurs, mais pas totalement. Ils craignent de nouvelles crises et restent, de ce fait, sur la défensive. Le CAC 40 a cédé pour la deuxième semaine consécutive 1,40 % et est revenu en dessous de 8 200 points. L’indice allemand a, de son côté, reculé de 1,73 %. Les grands indices américains ont effacé leurs pertes du début de la semaine, à l’exception du S&P 500.
En France, avec l’adoption de la première partie de la loi de finances pour 2026, le taux de l’OAT à dix ans est revenu en dessous de 3,5 % vendredi 23 janvier, réduisant l’écart avec le taux équivalent allemand (spread) à moins de 0,6 %. Le taux français est même repassé en dessous de celui de l’Italie.
L’euro s’est apprécié de plus de 1 % sur la semaine en raison de la défiance vis-à-vis du dollar provoquée par les déclarations et les voltefaces du Président américain.
Le cours du pétrole s’est apprécié en fin de semaine, le baril de Brent s’échangeant à plus de 65 dollars en raison de la décision du Président Donald Trump d’appliquer des sanctions aux navires transportant du pétrole iranien, tout en annonçant l’envoi d’une armada vers ce pays.
L’or toujours plus haut
Les tensions entre alliés de l’OTAN et les menaces sur l’indépendance de la Réserve fédérale ont provoqué une nouvelle hausse de l’once d’or, qui s’est rapprochée de la barre des 5 000 dollars (4 972 dollars vendredi 23 janvier à 18 heures). L’or est toujours porté par les achats des pays émergents, dont la Chine, l’Inde, l’Arabie saoudite et le Brésil. Les particuliers sont de plus en plus actifs sur les marchés à travers les fonds indiciels. Du 1er janvier au 24, le cours de l’once d’or s’est apprécié de près de 15 %, portant la hausse sur un an à plus de 80 %.
Le tableau de la semaine des marchés financiers
| Résultats 23 janvier 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 143,05 | -1,40 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 098,71 | +1,26 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 915,61 | -0,35 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 23 501,24 | +2,38 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 859,36 | -1,73 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 143,44 | -0,87 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 948,20 | -1,31 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 846,87 | +0,56 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 136,16 | -0,06 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,495 % | -0,023 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,903 % | +0,056 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,258 % | +0,027 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1797 | +1,16 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 972,29 | +8,09 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 65,88 | +2,45 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 90 600,8239 | -6,09 % | 87 566,4406 | 93 776,61 |
Plan d’Epargne Retraite : toujours compétitif malgré l’augmentation du taux des prélèvements sociaux
Le taux des prélèvements sociaux applicable aux Plans d’Épargne Retraite (PER) est porté à 18,6 % à compter du 1er janvier 2026, contre 17,2 % auparavant. Ce dernier taux demeure en revanche applicable à l’assurance-vie et au Plan d’Épargne Logement.
L’assurance-vie bénéficiant toujours d’un taux de prélèvements sociaux fixé à 17,2 %, l’administration aurait pu considérer que le PER, dans sa version assurantielle, puisse bénéficier d’un statu quo en la matière.
En cas de sortie en capital, les plus-values sont assujetties à la flat tax, dont le taux forfaitaire atteint désormais 31,4 %, contre 30 % avant le relèvement de la CSG.
En revanche, l’imposition du capital diffère selon que l’épargnant a, ou non, déduit les versements volontaires de son revenu imposable :
- Sans déduction à l’entrée, le capital est exonéré d’impôt sur le revenu et de prélèvements sociaux ;
- En cas de déduction, le capital est imposé au barème progressif de l’impôt sur le revenu, sans prélèvements sociaux.
Les sorties en rente supportent également les prélèvements sociaux au nouveau taux de 18,6 %, selon les règles applicables à la nature de la rente.
Malgré cette augmentation, le PER reste un placement compétitif grâce notamment à la déduction fiscale à l’entrée et au système de capitalisation. Le PER est le produit d’épargne dédié à la préparation financière de la retraite.
Marchés financiers : bilan 2025 et perspectives 2026
Pluie de records pour les marchés en 2025
Les marchés financiers ont fêté dignement la fin de l’année. 2025. Elle aura été contre toute attente un excellent cru, marqué par une pluie de records pour les indices actions ainsi que pour l’or et de nombreux autres métaux. Cette série de sommets, par son ampleur, inquiète néanmoins : la crainte d’une bulle liée à l’intelligence artificielle est fréquemment avancée mais pour malgré tout, pour 2026 l’optimisme est pour le moment de mise.
Le CAC 40 positif mais à la traîne
Après avoir perdu 2,14 % en 2024, le CAC 40 s’est apprécié, en 2025, de 10,42 %. Ce résultat positif est intervenu malgré un contexte politique toujours des plus complexes et la politique douanière américaine. Même si, au mois d’octobre dernier, le CAC 40 a battu son record, qui datait du 10 mai 2024, avant la dissolution, il reste largement à la traîne des autres grands indices boursiers. Le poids du secteur du luxe, exposé aux guerres commerciales, et la situation financière de la France expliquent le retard pris par le CAC 40 par rapport aux autres grands indices européens.
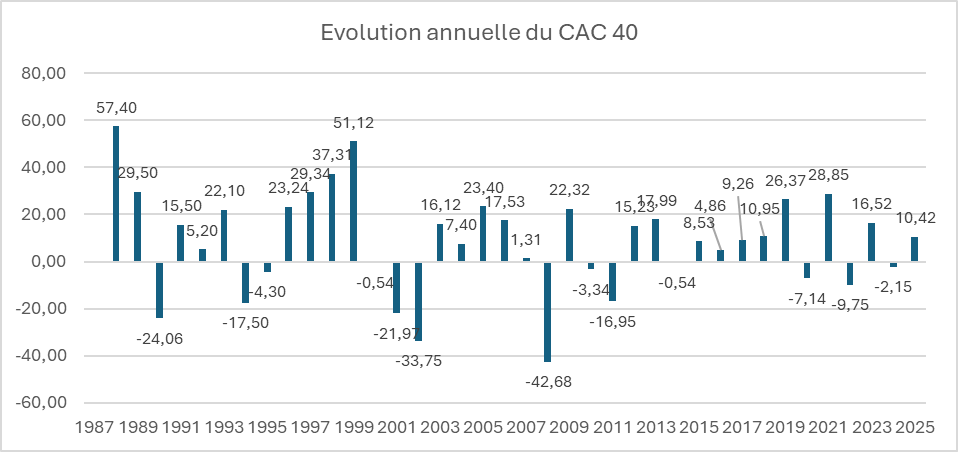
Cercle de l’Epargne
La Bourse de Francfort a connu, en 2025, la plus forte progression, +22 % sur un an pour l’indice DAX. Ce dernier devance son homologue britannique, le Footsie 100, qui gagne plus de 21 %. L’Euro Stoxx 50 a progressé, de son côté, de 18,3 % sur l’année écoulée. Le Stoxx Europe 600 est à +16,6 %, soit à peu près la même performance que le MSCI Europe (+16,4 %).
Le marché américain a encore surpris par son dynamisme. Avec l’engouement pour l’IA, l’indice Nasdaq a gagné sur l’année plus de 20 %. Le S&P 500 s’est apprécié de 17 % et le Dow Jones de 13 %.
Des taux obligataires en hausse et dégradation de la note de la France
L’année 2025 a été marquée par une nouvelle dégradation de la note de la France, en lien avec le taux d’endettement public qui n’en finit pas de progresser.
Fitch Ratings a abaissé la note de la France le 12 septembre 2025 de AA- à A+. Standard & Poor’s (S&P Global Ratings) a, de son côté, le 17 octobre 2025, réduit la notation de la France de AA- à A+, invoquant l’incertitude persistante sur la consolidation des finances publiques malgré la présentation du projet de budget. Moody’s n’a pas dégradé la note souveraine de la France en 2025. Le 24 octobre dernier, l’agence a maintenu la note Aa3, mais l’a placée sous perspective négative.
Dans ce contexte, l’écart de taux entre l’Allemagne et la France s’est accru, passant de 50 à 70 points de base. L’accroissement du spread s’est inscrit dans un mouvement de hausse des taux obligataires en Europe, en raison de l’augmentation des besoins de financement public. À la France, qui est le premier émetteur de titres publics en Europe, s’ajoute désormais l’Allemagne, qui a abandonné sa règle de frein budgétaire et qui a adopté un plan de relance de plus de 500 milliards d’euros. Le taux de l’OAT de l’État en France a augmenté de 70 points de base et son équivalent allemand de 60 points de base. À dix ans, l’État a, en 2025, emprunté, en France, en moyenne, à 3,6 % et l’Allemagne à 2,7 %.
Le dollar en baisse
Le dollar poursuit son mouvement de baisse, pour le plus grand plaisir de Donald Trump. Les menaces sur l’indépendance de la banque centrale américaine, la baisse des taux directeurs de cette dernière et, plus globalement, la politique du président américain ont contribué à la baisse du dollar. Les investisseurs étrangers ont réduit leur exposition en dollars, même si la monnaie américaine demeure de loin la première devise de réserve. Le dollar a perdu 13,23 % depuis le début de l’année face à l’euro, ce qui améliore la compétitivité des produits américains. Pour les Européens, cette dépréciation du billet vert allège la facture énergétique, d’autant plus que le cours du pétrole est orienté à la baisse.
Le pétrole en recul
Sur fond de ralentissement de la croissance mondiale, de montée en puissance des énergies renouvelables et d’augmentation de la production, en lien avec la fin de l’accord de régulation de l’offre de l’OPEP+ en vigueur depuis 2020, le cours du baril de pétrole a baissé au cours de l’année 2025. Le baril de Brent s’échangeait le 31 décembre à 61,23 dollars, en baisse de 17 % sur un an. Cette diminution est une bonne nouvelle pour les pays européens qui, depuis le début de la guerre en Ukraine en 2022, sont handicapés par une énergie chère.
Or, argent, cuivre, platine : toujours plus haut
L’or défie les pronostics en ayant atteint plus de 4 500 dollars l’once le 26 décembre, avant de rebaisser dans les derniers jours de l’année. Sur un an, l’once a gagné plus de 65 %. Sur trois ans, la hausse est de plus de 137 %.
La hausse du cours de l’or s’explique par la baisse des taux directeurs américains et par le caractère imprévisible de Donald Trump. Les pays émergents et en développement réduisent leur exposition au dollar. La crainte d’une remise en cause de l’indépendance de la banque centrale américaine contribue à la hausse du métal précieux.
L’argent fait encore mieux, avec un gain avoisinant 150 %. Il faut remonter au choc pétrolier de 1979-1980 pour retrouver des progressions comparables.
Le platine a, lui aussi, enregistré un sommet historique au cours de la semaine, tandis que le cuivre a franchi les 12 000 dollars la tonne, sur fond de craintes d’un marché mondial plus tendu à l’horizon 2026.
Un bitcoin entre deux eaux
Le bitcoin apparaît comme le grand perdant de l’année, avec un recul de plus de 6 % depuis janvier et de près de 20 % sur le dernier trimestre. L’essor des stablecoins, adossés à des devises réelles comme le dollar ou l’euro et jugés moins volatils, se développe au détriment du bitcoin.
Et pour 2026…
L’art de la prévision est, surtout en matière financière, un exercice périlleux. Les krachs ont un malin plaisir à survenir lorsqu’ils ne sont pas attendus…
Des actions encore en hausse mais attention à la bulle IA
Pour 2026, de nombreux experts anticipent néanmoins une nouvelle année de forte appréciation des actions, portée par l’engouement persistant pour l’intelligence artificielle et, en Europe, par le plan de relance allemand. L’espoir d’une paix en Ukraine alimente également l’optimisme ambiant. Toutefois, l’IA prend de plus en plus les traits d’une bulle, avec des investissements colossaux dont la rentabilisation suppose l’émergence rapide de gains de productivité substantiels. Le réalisme pourrait, à un moment ou à un autre, reprendre ses droits, avec à la clé soit un atterrissage brutal, soit un dégonflement progressif.
Malgré ces craintes, les investisseurs prévoient une hausse des indices actions comprise entre 8 et 15 % pour 2026. Chez UBS, les analystes pronostiquent un S&P 500 à 7 500 points en 2026, porté par une croissance des bénéfices de l’ordre de 14 %, nourrie pour près de la moitié par les secteurs de la tech. Le CAC 40 pourrait finir autour de 8 700 / 9 000 points.
Des taux directeurs orientés à la baisse
La banque centrale américaine devrait poursuivre la baisse de ses taux, mais de manière modérée, en scrutant l’évolution de l’inflation. Certes, Donald Trump continuera de faire pression sur la Fed pour une accélération en vue des élections de mi-mandat.
La BCE, qui est en mode pause depuis l’automne, doit prendre en compte la progression des prix au sein de certains États, l’écart de taux avec les États-Unis et le souhait des gouvernements d’alléger le coût de la dette publique.
Des taux obligataires en hausse
À un an de l’élection présidentielle, la France, confrontée à une dette publique toujours mal maîtrisée, pourrait devenir une source majeure d’inquiétude en Europe. Par ailleurs, l’accroissement du déficit public allemand limite la perspective d’une baisse marquée des taux souverains. S’agissant des taux directeurs, la Banque centrale européenne devra composer avec une politique monétaire de la Réserve fédérale de plus en plus accommodante. Une légère baisse des taux en 2026 demeure envisageable, d’autant que les craintes d’un retour de l’inflation restent, pour l’heure, contenues. La BCE pourrait ainsi être tentée d’agir afin de freiner l’appréciation de l’euro, au risque de susciter l’ire du président américain.
Pétrole : calme plat sauf…
Le cours du pétrole, sauf crise internationale majeure, ne devrait pas connaître de forte hausse, en particulier si un accord de paix intervenait en Ukraine. Le ralentissement de la croissance mondiale pèserait alors sur la demande, tandis que l’offre continuerait d’augmenter avec la fin de l’accord de régulation de l’OPEP+. Certes, ce scénario pourrait être remis en cause en cas d’aggravation de la crise entre le Venezuela et les États-Unis ou d’une reprise des tensions avec l’Iran.
L’or : fin d’un cycle
Depuis 2020, l’or ne cesse de s’apprécier. En 2026, la poursuite de la baisse des taux directeurs pourrait continuer de soutenir la demande de métal précieux. À l’inverse, un retour durable de la paix en Ukraine exercerait un effet modérateur. Plusieurs experts estiment néanmoins que l’once pourrait dépasser les 5 000 dollars.
Bitcoin : la grande incertitude
Après une année en demi-teinte, le bitcoin peut-il rebondir ? Il pourrait, au contraire, pâtir des doutes croissants sur l’IA, de l’essor des stablecoins et des futurs lancements de monnaies digitales de banque centrale. La diffusion progressive de la blockchain pourrait conduire à une forme de banalisation du bitcoin, qui perdrait alors son statut d’icône ou de pionnier.
Le Coin des Epargnants du 26 décembre 2025 : bilan de l’année et perspectives par Philippe Crevel
Bilan 2025 et perspectives pour 2026
Pluie de records pour les marchés en 2025
À quelques jours de la Saint-Sylvestre, les marchés financiers peuvent dignement fêter la fin de l’année. 2025 aura été, en effet, un excellent cru, marqué par une pluie de records pour les indices actions ainsi que pour l’or et de nombreux autres métaux. Cette série de sommets, par son ampleur, inquiète néanmoins : la crainte d’une bulle liée à l’intelligence artificielle est fréquemment avancée.
Des actions au top
Le dernier trimestre en cours s’annonce comme l’un des plus solides depuis deux ans en Europe, porté par la résistance de la croissance mondiale et par l’idée persistante que les conditions de financement s’assoupliront. L’indice Stoxx 600 a ainsi inscrit un nouveau record cette semaine, s’acheminant vers une troisième année consécutive de progression.
Le CAC 40 gagne sur l’année près de 10 %. Il demeure toutefois en retrait par rapport aux grands indices internationaux, en raison de sa composition très orientée vers l’industrie du luxe — en moindre croissance depuis le début de l’année — et de la persistance de la crise politique.
L’indice européen Euro Stoxx 50 progresse, de son côté, de plus de 17 %. L’indice britannique FTSE 100 affiche une hausse de plus de 20 % depuis le 1er janvier.
Aux États-Unis, la publication de statistiques de croissance plus solides que prévu, combinée aux perspectives de détente des taux, incite les investisseurs à privilégier les actions, et plus particulièrement celles du secteur de la haute technologie. Le S&P 500 a gagné plus de 2 % sur la semaine portant le total depuis le 1er janvier à près de 18 %. Le Nasdaq a gagné 2,55 % cette semaine et 22,18 % depuis le début de l’année.
Or, argent, cuivre, platine : toujours plus haut
L’or défie les pronostics en ayant atteint plus de 4 500 dollars l’once, en hausse de près de 70 % depuis le début de l’année. L’argent fait encore mieux, avec un gain avoisinant 150 %. Il faut remonter au choc pétrolier de 1979-1980 pour retrouver des progressions comparables.
Le platine a, lui aussi, enregistré un sommet historique au cours de la semaine, tandis que le cuivre a franchi les 12 000 dollars la tonne, sur fond de craintes d’un marché mondial plus tendu à l’horizon 2026.
Un dollar en recul
Le dollar poursuit son mouvement de baisse pour le plus grand plaisir de Donald Trump. Les menaces sur l’indépendance de la banque centrale américaine, la baisse des taux directeurs de cette dernière et plus globalement la politique du Président américain ont contribué à la baisse du dollar. Les investisseurs étrangers sont réduit leur exposition en dollars même si la monnaie américaine demeure de loin la première devise de réserve. Le dollar a perdu près de 14 % depuis le début de l’année face à l’euro, ce qui améliore la compétitivité des produits américains. Pour les Européens, cette dépréciation du billet vert allège la facture énergétique, d’autant plus que le cours du pétrole est orienté à la baisse. Depuis le début de l’année, le baril de Brent a reculé d’environ 17 %.
Un bitcoin entre deux eaux
Le bitcoin apparaît comme le grand perdant de l’année, avec un recul de plus de 6 % depuis janvier et de près de 20 % sur le dernier trimestre. L’essor des stablecoins, adossés à des devises réelles comme le dollar ou l’euro et jugés moins volatils, se développe au détriment du bitcoin.
Et pour 2026…
L’art de la prévision est, surtout en matière financière, un exercice périlleux. Les krachs ont un malin plaisir à survenir lorsqu’ils ne sont pas attendus…
Pour 2026, de nombreux experts anticipent néanmoins une nouvelle année de forte appréciation des actions, portée par l’engouement persistant pour l’intelligence artificielle et, en Europe, par le plan de relance allemand. L’espoir d’une paix en Ukraine alimente également l’optimisme ambiant.
Toutefois, l’IA prend de plus en plus les traits d’une bulle, avec des investissements colossaux dont la rentabilisation suppose l’émergence rapide de gains de productivité substantiels. Le réalisme pourrait, à un moment ou à un autre, reprendre ses droits, avec à la clé soit un atterrissage brutal, soit un dégonflement progressif.
Les tensions géopolitiques pourraient perdurer, avec un président américain engagé en 2026 dans la bataille pour conserver sa majorité au Congrès. À un an de l’élection présidentielle, la France, confrontée à une dette publique toujours mal maîtrisée, pourrait devenir une source majeure d’inquiétude en Europe.
Par ailleurs, l’accroissement du déficit public allemand limite la perspective d’une baisse marquée des taux souverains. S’agissant des taux directeurs, la Banque centrale européenne devra composer avec une politique monétaire de la Réserve fédérale de plus en plus accommodante. Une légère baisse des taux en 2026 demeure envisageable, d’autant que les craintes d’un retour de l’inflation restent, pour l’heure, contenues. La BCE pourrait ainsi être tentée d’agir afin de freiner l’appréciation de l’euro, au risque de susciter l’ire du président américain.
Le cours du pétrole, sauf crise internationale majeure, ne devrait pas connaître de forte hausse, en particulier si un accord de paix intervenait en Ukraine. Le ralentissement de la croissance mondiale pèserait alors sur la demande, tandis que l’offre tendrait à augmenter avec la fin de l’accord de régulation de l’OPEP+.
Depuis 2020, l’or ne cesse de s’apprécier. En 2026, la poursuite de la baisse des taux directeurs pourrait continuer de soutenir la demande de métal précieux. À l’inverse, un retour durable de la paix en Ukraine exercerait un effet modérateur. Plusieurs experts estiment que l’once pourrait dépasser les 5 000 dollars. À ce niveau, une prise de bénéfices semblerait néanmoins judicieuse.
Après une année en demi-teinte, le bitcoin peut-il rebondir ? Il pourrait au contraire pâtir des doutes croissants sur l’IA, de l’essor des stablecoins et des futurs lancements de monnaies digitales de banque centrale. La diffusion progressive de la blockchain pourrait conduire à une forme de banalisation du bitcoin, qui perdrait alors son statut d’icône ou de pionnier.
Le tableau de la semaine des marchés financiers
| Résultats 26 déc. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 103,58 | -0,58 % | 7 543,18 | 7 380,74 |
| Dow Jones | 48 710,97 | +1,55 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 929,94 | +1,28 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 593,10 | +2,55 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 340,06 | +1,58 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 870,68 | +0,33 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 746,24 | +0,08 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 344,10 | +1,95 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 963,68 | +3,04 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,562 % | -0,051 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,862 % | -0,036 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,138 % | -0,006 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1779 | +0,25 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 479,63 | +4,12 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 62,28 | +4,29 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 87 930,3814 | +2,73% | 38 252,54 | 93 776,61 |
La mauvaise passe du livret A
Novembre 2025 est sans surprise, avec une nouvelle décollecte du livret A, de -730 millions d’euros, la troisième de rang après celles d’octobre et de septembre. La dernière passe de trois pour les décollectes remontait à 2015.
Traditionnellement, le mois de novembre est peu porteur pour le livret A. Depuis 2009, dix décollectes ont été enregistrées. La collecte moyenne, en novembre, au cours de ces dix dernières années (2015-2024), a été de 300 millions d’euros. En 2024, 400 millions d’euros de collecte nette avaient été constatés. Les plus fortes décollectes, en novembre, sont intervenues en 2009 (-1,3 milliard d’euros) et en 2014 (-1,25 milliard d’euros). Les plus fortes collectes pour un mois de novembre ont été enregistrées en 2012 et en 2024, avec 2,4 milliards d’euros chacune. La première est intervenue à la suite du relèvement du plafond du livret, la seconde lors de l’épidémie de Covid.
Le livret A est en décollecte sur les onze premiers mois de l’année, à -3,58 milliards d’euros, alors qu’en 2024 il enregistrait une collecte positive de près de 12 milliards d’euros (11,87 milliards d’euros).
Un mois de dépenses
Novembre est un mois de dépenses, sans recettes exceptionnelles. Le Black Friday, qui s’est imposé dans la culture française, marque le début des courses de fin d’année. Pour les ménages qui avaient un solde d’impôt sur le revenu à acquitter au titre de 2024, le paiement est étalé sur les quatre derniers mois de l’année.
Lente digestion de la baisse de la rémunération
Le livret A est toujours en phase de digestion de la baisse de son taux de rémunération, passé de 3 % à 1,7 % sur l’année. Le 1er février prochain, compte tenu du niveau de l’inflation de ces derniers mois (1 % en rythme annuel) et de l’évolution des taux des marchés monétaires (taux Ester), le taux du livret A devrait passer de 1,7 % à 1,4 %. Cette baisse ne devrait pas inciter les ménages à y placer davantage d’argent dans les prochains mois, même si son rendement réel reste positif.
Le LDDS dans le sillage du livret A
Le Livret de développement durable et solidaire (LDDS) est également en décollecte en novembre, à -230 millions d’euros. Depuis 2009, il enregistre sa dixième décollecte. La plus importante a été constatée en 2011, avec -430 millions d’euros, tandis que la collecte la plus élevée en novembre date de 2012, avec 2,82 milliards d’euros, lors du relèvement du plafond du LDDS. Sur ces dix dernières années (2015-2024), la collecte moyenne s’élevait à 100 millions d’euros.
La collecte des onze premiers mois de l’année 2025 a atteint 1,27 milliard d’euros, contre 5,61 milliards d’euros sur la même période en 2024.
Le Livret d’épargne populaire (LEP) toujours positif
Le Livret d’épargne populaire enregistre, en novembre, une collecte positive de 210 millions d’euros, contre 340 millions d’euros l’année dernière.
Sur les onze premiers mois, le LEP est en décollecte de 1,5 milliard d’euros, alors qu’il était en collecte positive de 6,26 milliards d’euros sur la même période en 2024.
Le taux de rémunération, à 2,7 %, demeure attractif pour les épargnants éligibles au LEP, même si leurs revenus modestes limitent leur capacité d’épargne. Au 1er février prochain, ce taux devrait baisser. L’application de la formule pourrait le ramener à 1,9 % mais il est probable que le gouvernement maintienne un bonus en faveur De l’épargne populaire en retenant un taux de 2,4 %.
2025 : une année charnière pour l’épargne
En 2025, les Français ont été en mode fourmis, avec un taux d’épargne qui sera, sur l’année, d’environ 18 % du revenu disponible brut, soit trois points au-dessus du taux d’avant la crise Covid. Cette augmentation est imputable à la composante financière de l’épargne, qui est au plus haut depuis les années 1950 (hors période Covid).
Trois facteurs d’augmentation du taux d’épargne :
- Climat anxiogène ;
- Vieillissement démographique ;
- Capitalisation des gains.
Ce niveau élevé d’épargne s’explique non seulement par un climat géopolitique, économique et social qui reste anxiogène, mais aussi par le vieillissement de la population et les bons rendements des placements financiers. Une population âgée a une propension plus importante à épargner et à réduire sa consommation. Ce phénomène est constaté au sein de nombreux pays occidentaux, comme l’Allemagne ou le Japon, ainsi qu’en Chine.
Par ailleurs, en France, les ménages ont tendance à capitaliser les gains issus de leurs placements. Or, ces gains ont été portés par la hausse des taux de rendement, à l’exception de ceux de l’épargne réglementée et des dépôts, et par la bonne tenue des marchés financiers. Les Américains ont un tout autre comportement, en consommant tout ou partie de leurs gains financiers.
Fin de cycle pour le Livret A
Depuis 2017, le Livret A accumulait des collectes annuelles de plus de 10 milliards d’euros. Il a connu des collectes records en 2020, 2022 et 2023 (collectes supérieures à 20 milliards d’euros). L’épidémie de Covid et la guerre en Ukraine ont incité les ménages à privilégier le Livret A, d’autant plus que son taux est passé de 0,5 % à 3 % entre le 1er février 2020 et le 1er février 2023.
L’encours du Livret A est passé, de décembre 2019 à juin 2025 (niveau record), de 298,6 à 445,5 milliards d’euros, soit un gain de 146,9 milliards d’euros.
La préférence donnée au Livret A a cessé en 2025, avec les deux baisses de son taux de rémunération intervenues les 1er février et 1er août 2025. Le taux est ainsi passé, sur l’année, de 3 % à 1,7 %. Il est à souligner que le rendement réel du Livret A a été positif en 2025, en raison d’une inflation qui s’est stabilisée autour de 1 % en rythme annuel. Entre 2022 et 2024, malgré un taux de 3 %, le rendement réel était en revanche négatif.
En 2025, le Livret A devrait enregistrer sa première décollecte annuelle depuis 2015 (-9,29 milliards d’euros). Elle devrait dépasser 2 milliards d’euros. L’année dernière, la collecte avait été positive, à hauteur de 14,87 milliards d’euros.
En 2014 et 2015, la décollecte s’expliquait également par la baisse du taux de rémunération et faisait suite aux fortes collectes des années 2012 et 2013, provoquées par le relèvement des plafonds du Livret A et du LDDS.
Le 1er février prochain, le taux du Livret A devrait être une nouvelle fois abaissé. Le taux pourrait ainsi passé de 1,7 à 1,4 %. Il en serait de même pour le LDDS.
Le taux du Compte épargne logement serait alors de 1 % au lieu de 1,25 %.
Léger recul pour le Livret d’Épargne Populaire
Malgré un taux supérieur d’un point à celui du Livret A, le Livret d’Épargne Populaire n’échappe pas à la décollecte. Sur les onze premiers mois, celle-ci s’élève à 1,5 milliard d’euros. Ce produit, détenu par 12 millions de personnes, est éligible sous conditions de revenus.
Il est à souligner qu’afin de favoriser l’épargne des ménages les plus modestes, le gouvernement n’a pas appliqué la formule du taux de rémunération. Celui-ci est soit égal à l’inflation, soit au taux du Livret A majoré de 0,5 point, si ce dernier est plus avantageux. De ce fait, le taux au 1er août 2025 aurait dû être de 2,2 %. Or, le gouvernement a décidé de le fixer à 2,7 %. Il est probable qu’un même geste soit consenti le 1er février 2026. Le taux pourrait être ainsi abaissé à 2,4 %.
2025 ou la revanche de l’assurance vie
L’assurance vie est en voie de connaître l’une des meilleures années de son histoire. Avec 45 milliards d’euros sur les dix premiers mois, la collecte nette devrait, en 2025, se situer autour de 50 milliards d’euros, un résultat qui n’avait plus été enregistré depuis 2010 (51,1 milliards d’euros).
Ce résultat est porté par un montant élevé de cotisations (plus de 160 milliards d’euros sur les dix premiers mois) et par des rachats modérés. Il est également la conséquence du retour en territoire positif de la collecte des fonds euros, qui bénéficient de la fameuse garantie en capital. La baisse de leur taux de rendement avait, ces dernières années, conduit les ménages à se désengager du premier pilier de l’assurance vie, qui représente plus de 72 % de l’encours et, en moyenne, plus de 60 % de la collecte ces dernières années.
Le taux de rendement des fonds euros était passé de 3,4 % en 2010 à 1,28 % en 2020, en lien avec la politique monétaire accommodante de la Banque centrale européenne, qui s’était traduite par un fort recul des taux des obligations souveraines. Cette baisse du rendement a érodé la compétitivité de l’assurance vie, laquelle n’a été portée, depuis 2017, que par les unités de compte.
Le rendement des fonds euros a réaugmenté à compter de 2022 pour atteindre 2,6 % en 2024. Le rendement pour 2025 devrait être assez voisin de celui de l’année dernière. Cette hausse, conjuguée à la baisse des taux de rémunération de l’épargne réglementée et des dépôts à terme, a incité les ménages à réallouer une part plus importante de leur épargne vers l’assurance vie.
Il est à noter que cette dernière, dans l’enquête annuelle du Cercle de l’Épargne, a repris, en 2025, sa place de numéro un parmi les placements préférés des Français.
L’encours de l’assurance vie devrait, en 2025, dépasser 2 100 milliards d’euros.
2025 : confirmation du succès du Plan d’Épargne Retraite confirme
Au 31 octobre 2025, le nombre de titulaires d’un PER assurance est estimé à 7,7 millions (+16 % sur un an) et les provisions mathématiques de ces PER sont évaluées à 107,5 milliards d’euros (+21 % sur un an). En prenant en compte l’ensemble des PER (bancaires et assurantiels), le nombre de titulaires dépasse 12 millions et l’encours atteint 130 milliards d’euros (chiffres à mars 2025).
Le PER profite des interrogations sur l’avenir du système de retraite par répartition et du vieillissement démographique.
Quelles perspectives pour 2026 ?
Les taux de rémunération
Les taux de rémunération de plusieurs produits d’épargne sont appelés à évoluer dans les prochaines semaines.
Le Plan d’Épargne Logement
Le taux du plan d’épargne logement est déjà connu. Il s’élèvera à 2 % pour tous les plans ouverts à compter du 1er janvier 2026. Il convient de souligner que ce produit est en recul depuis 2018.
Le Livret A et le LDDS
Le taux du Livret A et du LDDS, compte tenu de l’inflation constatée en 2025 et de l’évolution des taux monétaires, devrait passer de 1,7 % à 1,4 % au 1er février 2026.
Par voie de conséquence, le taux du compte d’épargne logement devrait passer de 1,25 % à 1 %.
Le Livret d’Épargne Populaire
Le taux du Livret d’Épargne Populaire, par simple application de la formule réglementaire, devrait être, au 1er février 2026, de 1,9 %. Il est fort probable que le gouvernement fasse un geste en ramenant le taux de 2,7 % à 2,4 %.
L’évolution de l’épargne : un léger recul pour 2026
Le taux d’épargne devrait légèrement baisser en 2026, avec une reprise modérée de la consommation après plusieurs années de stagnation. Les ménages acquièrent une certaine résilience face aux chocs divers et variés. En outre, un éventuel cessez-le-feu en Ukraine, avec à la clé une baisse du coût de l’énergie, pourrait contribuer à améliorer le moral des ménages.
La collecte du Livret A devrait se situer dans le prolongement de l’année 2025, avec toujours un effet de cycle, le premier semestre étant plus favorable à la collecte que le second.
L’assurance vie : encore une année en or en 2026
Malgré quelques menaces durant la discussion budgétaire, le régime fiscal de l’assurance vie demeure inchangé en 2026. Elle échappe à la hausse des prélèvements sociaux de 1,4 point.
Avec des fonds euros dont la rémunération profitera de la hausse des taux d’intérêt à long terme, l’attractivité de l’assurance vie devrait encore s’améliorer, d’autant plus que les rendements de l’épargne réglementée sont orientés à la baisse.
Par ailleurs, l’assurance vie pourrait être la grande gagnante de la clôture des plans d’épargne logement de plus de quinze ans. À partir du mois de mars 2026, les premiers contrats ouverts en 2011, qui atteignent leur quinzième année, sont automatiquement transformés en livrets bancaires dont la rémunération, faible, est fixée par l’établissement bancaire. Ces fermetures automatiques conduiront à une réallocation des fonds. Or, le PEL avait connu un nombre important d’ouvertures entre 2011 et 2016. Selon la Banque de France, d’ici 2030, un tiers des PEL, dont l’encours est de 93 milliards d’euros, est concerné.
Les ménages concernés ont laissé leur argent sur leur PEL non pas en vue de réaliser un projet immobilier (ils l’auraient déjà fait), mais pour des raisons financières : les PEL ouverts entre 2011 et 2016 étaient rémunérés entre 2 % et 2,5 % et n’étaient pas soumis à l’impôt. Les nouveaux PEL sont beaucoup moins intéressants (2 % de rendement et soumis au prélèvement forfaitaire de 30 %). Dans ces conditions, l’assurance vie, avec un rendement de 2,6 % pour les fonds euros, devrait capter une part non négligeable des PEL arrivés à échéance. Le Plan d’Épargne Retraite pourrait également en bénéficier.
Or, un nouveau record
Le cours de l’or a battu, lundi 22 décembre, un nouveau record en dépassant 4 400 dollars l’once. En fin de semaine, ce dernier a même franchi la barre des 4500 dollars. Cette progression est alimentée par les prévisions de nouvelles baisses de taux de la Réserve fédérale américaine.
Le précédent record datait du mois d’octobre dernier, à 4 381,52 dollars. Depuis le début de l’année, le métal jaune a progressé de plus de 66 %. Entre la guerre commerciale menée par Donald Trump, la paralysie budgétaire à Washington et les tensions géopolitiques chroniques, tout concourt à la hausse de l’or. Outre les investisseurs, les banques centrales de nombreux pays, notamment émergents, ont également accru leurs réserves en métal jaune. Parmi celles qui ont acheté le plus d’or figurent la Pologne, le Kazakhstan, le Brésil et la Turquie. La Pologne a acheté (en net) 82,67 tonnes d’or, soit 7,6 %. Sur le seul mois d’octobre, le pays a acquis 15,6 tonnes. La Pologne se classe désormais au 12ᵉ rang pour la détention officielle d’or. Le Brésil, qui a acheté plus de 15 tonnes de métal jaune en septembre et octobre, poursuit sa stratégie visant à réduire sa dépendance au dollar. La Chine arrive en 5ᵉ position pour les achats d’or, avec plus de 24 tonnes acquises cette année. Elle est le sixième pays disposant des réserves d’or les plus importantes.
La Russie, qui ces dernières années avait acheté de nombreuses tonnes d’or, en a vendu en 2025 afin de financer son important effort de guerre. Le pays reste le cinquième plus grand détenteur du précieux métal. Singapour a également réduit ses réserves d’or, en cédant au total plus de 15 tonnes. Ce pays joue toujours un rôle actif sur le marché de l’or, pour son compte ou pour le compte de tiers. De son côté, l’Ouzbékistan a vendu plus de 11 tonnes, faisant de ce pays le plus important vendeur net d’or.
Bitcoin : l’année des paradoxes
Le bitcoin, avec le retour de Donald Trump à la Maison Blanche, semblait être promis à un brillant avenir. Or, la première des cryptoactifs est en recul de 6 % depuis le début de l’année. Fin décembre, il s’échange contre 87 000 dollars, loin de son record du mois d’octobre (125 260,9 dollars).
Après avoir bénéficié du soutien de l’industrie digitale durant sa campagne et avoir émis sa propre crypto, Donald Trump promet de faire des États-Unis « la capitale mondiale des cryptomonnaies ». Dès sa nomination, ce dernier déréglemente et met fin aux poursuites que son prédécesseur avait engagées à l’encontre de ce secteur. L’idée d’une réserve stratégique de bitcoins, évoquée à Washington, marque un tournant symbolique.
Cette normalisation a une contrepartie immédiate. Le bitcoin est désormais sujet aux décisions et aux volte-face présidentiels. Son cours a ainsi fortement baissé après les annonces relatives aux droits de douane au mois d’avril dernier. La première des cryptos est de plus en plus corrélée aux marchés financiers américains, et en particulier au cours du Nasdaq.
L’adoption du Genius Act sur les stablecoins a certes, à l’automne, réveillé le marché des cryptoactifs en portant le bitcoin à plus de 120 000 dollars. À ce pic, la capitalisation totale des bitcoins en circulation a brièvement dépassé les 2 400 milliards de dollars, selon Bloomberg. Entre ces phases de valorisation, le bitcoin a connu des fluctuations pouvant atteindre 30 %, quand, dans le même temps, l’or s’est continuellement apprécié.
Les ETF sont devenus l’un des leviers de croissance de plus en plus importants du bitcoin. Les fonds cotés qui répliquent directement le prix du bitcoin rencontrent un réel succès. Après une année 2024 exceptionnelle, marquée par plus de 35 milliards de dollars de collecte, les ETF bitcoin attirent encore environ 22 milliards de dollars en 2025. Les flux deviennent toutefois plus erratiques, alternant phases de collecte et sorties marquées. L’ETF n’est plus un moteur automatique de hausse, mais un instrument d’arbitrage pleinement intégré aux cycles de l’aversion au risque.
Epargne salariale : le premier vecteur de la négociation en entreprise
En 2024, le nombre d’accords et d’avenants conclus dans les entreprises s’est élevé à 81 380. Près de la moitié d’entre eux sont liés à l’épargne salariale (45,6 %). Leur nombre a progressé de 8 % par rapport à 2023. L’intéressement, la participation, la retraite collective sont au cœur des négociations sociales au sein des entreprises.
Arrivent ensuite les textes sur les salaires et primes, en hausse de 4,3 % et ceux sur le temps de travail.
Livrets ordinaires : un encours élevé malgré de faibles taux de rémunération
L’encours des livrets ordinaires fiscalisés s’élevaient à 199,5 milliards d’euros à la fin du mois d’octobre dernier. Malgré un taux moyen de rémunération faible, autour de 0,8 %, les ménages conservent des sommes importantes sur ces produits. Ce sont souvent des fonds en attente d’utilisation. Les sommes issues d’une vente d’un logement sont ainsi placées sur un livret avant réutilisation pour l’achat d’un nouveau logement ou pour une réallocation su d’autres produits financiers. Les sommes issues d’une succession peuvent être également placées sur un livret avant réaffectation.
Cercle de l’Epargne – données Banque de France
Analyse des résultats du livret A au mois de novembre 2025 par Philippe Crevel : Sale temps pour l’épargne réglementée
La passe de trois
Novembre 2025 est sans surprise, avec une nouvelle décollecte du livret A, de -730 millions d’euros, la troisième de rang après celles d’octobre et de septembre. La dernière passe de trois pour les décollectes remontait à 2015.
Traditionnellement, le mois de novembre est peu porteur pour le livret A. Depuis 2009, dix décollectes ont été enregistrées. La collecte moyenne, en novembre, au cours de ces dix dernières années (2015-2024), a été de 300 millions d’euros. En 2024, 400 millions d’euros de collecte nette avaient été constatés. Les plus fortes décollectes, en novembre, sont intervenues en 2009 (-1,3 milliard d’euros) et en 2014 (-1,25 milliard d’euros). Les plus fortes collectes pour un mois de novembre ont été enregistrées en 2012 et en 2024, avec 2,4 milliards d’euros chacune. La première est intervenue à la suite du relèvement du plafond du livret, la seconde lors de l’épidémie de Covid.
Le livret A est en décollecte sur les onze premiers mois de l’année, à -3,58 milliards d’euros, alors qu’en 2024 il enregistrait une collecte positive de près de 12 milliards d’euros (11,87 milliards d’euros).
Un mois de dépenses
Novembre est un mois de dépenses, sans recettes exceptionnelles. Le Black Friday, qui s’est imposé dans la culture française, marque le début des courses de fin d’année. Pour les ménages qui avaient un solde d’impôt sur le revenu à acquitter au titre de 2024, le paiement est étalé sur les quatre derniers mois de l’année.
Lente digestion de la baisse de la rémunération
Le livret A est toujours en phase de digestion de la baisse de son taux de rémunération, passé de 3 % à 1,7 % sur l’année. Le 1er février prochain, compte tenu du niveau de l’inflation de ces derniers mois (1 % en rythme annuel) et de l’évolution des taux des marchés monétaires (taux Ester), le taux du livret A devrait passer de 1,7 % à 1,4 %. Cette baisse ne devrait pas inciter les ménages à y placer davantage d’argent dans les prochains mois, même si son rendement réel reste positif.
Le LDDS dans le sillage du livret A
Le Livret de développement durable et solidaire (LDDS) est également en décollecte en novembre, à -230 millions d’euros. Depuis 2009, il enregistre sa dixième décollecte. La plus importante a été constatée en 2011, avec -430 millions d’euros, tandis que la collecte la plus élevée en novembre date de 2012, avec 2,82 milliards d’euros, lors du relèvement du plafond du LDDS. Sur ces dix dernières années (2015-2024), la collecte moyenne s’élevait à 100 millions d’euros.
La collecte des onze premiers mois de l’année 2025 a atteint 1,27 milliard d’euros, contre 5,61 milliards d’euros sur la même période en 2024.
Le Livret d’épargne populaire (LEP) toujours positif
Le Livret d’épargne populaire enregistre, en novembre, une collecte positive de 210 millions d’euros, contre 340 millions d’euros l’année dernière.
Sur les onze premiers mois, le LEP est en décollecte de 1,5 milliard d’euros, alors qu’il était en collecte positive de 6,26 milliards d’euros sur la même période en 2024.
Le taux de rémunération, à 2,7 %, demeure attractif pour les épargnants éligibles au LEP, même si leurs revenus modestes limitent leur capacité d’épargne. Au 1er février prochain, ce taux devrait baisser. L’application de la formule pourrait le ramener à 1,9 % mais il est probable que le gouvernement maintienne un bonus en faveur De l’épargne populaire en retenant un taux de 2,4 %.
2025 : une année de rupture pour l’épargne réglementée
Pour l’épargne, 2025 restera une année de changement de cap, avec une baisse du livret A et une série de records pour l’assurance-vie. Les ménages ont épargné beaucoup en 2025, voire plus qu’en 2024 mais ils ont surtout épargné différemment. Ils ont privilégié le placement long en réduisant leur épargne placée sur les livrets A ou sur les dépôts à terme.
Depuis 2017, le livret A accumulait des collectes annuelles de plus de 10 milliards d’euros. Il a connu des collectes records en 2020, 2022 et 2023 (collectes supérieures à 20 milliards d’euros). L’épidémie de Covid et la guerre en Ukraine ont incité les ménages à privilégier le livret A, d’autant plus que son taux est passé de 0,5 % à 3 % entre le 1er février 2020 et le 1er février 2023.
L’encours du livret A est passé, de décembre 2019 à juin 2025 (niveau record), de 298,6 à 445,5 milliards d’euros, soit un gain de 146,9 milliards d’euros.
La préférence donnée au livret A a cessé en 2025, avec les deux baisses de son taux de rémunération intervenues les 1er février et 1er août 2025. Le taux est ainsi passé, sur l’année, de 3 % à 1,7 %. Il est à souligner que le rendement réel du livret A a été positif en 2025, en raison d’une inflation qui s’est stabilisée autour de 1 % en rythme annuel. Entre 2022 et 2024, malgré un taux de 3 %, le rendement réel était en revanche négatif.
En 2025, le livret A devrait enregistrer sa première décollecte annuelle depuis 2015 (-9,29 milliards d’euros). Elle devrait dépasser 2 milliards d’euros. L’année dernière, la collecte avait été positive de 14,87 milliards d’euros.
En 2014 et 2015, la décollecte s’expliquait également par la baisse du taux de rémunération et faisait suite aux fortes collectes des années 2012 et 2013, provoquées par le relèvement des plafonds du livret A et du LDDS.
ANNEXES
Cercle de l’Épargne – données Caisse des dépôts
Cercle de l’Épargne – données Caisse des dépôts et consignations
Cercle de l’Épargne – données Caisse des dépôts et consignations
Contacts presse
| Philippe Crevel 06 03 84 70 36 | Sarah Le Gouez 06 13 90 75 48 slegouez@cercledelepargne.fr |
Communiqué de presse de Philippe Crevel – directeur du Cercle de l’Epargne : Premier bilan de l’épargne en 2025 en France et perspectives pour 2026
2025 : une année charnière pour l’épargne
En 2025, les Français ont été en mode fourmis, avec un taux d’épargne qui sera, sur l’année, d’environ 18 % du revenu disponible brut, soit trois points au-dessus du taux d’avant la crise Covid. Cette augmentation est imputable à la composante financière de l’épargne, qui est au plus haut depuis les années 1950 (hors période Covid).
Trois facteurs d’augmentation du taux d’épargne :
- Climat anxiogène
- Vieillissement démographique
- Capitalisation des gains
Ce niveau élevé d’épargne s’explique non seulement par un climat géopolitique, économique et social qui reste anxiogène, mais aussi par le vieillissement de la population et les bons rendements des placements financiers. Une population âgée a une propension plus importante à épargner et à réduire sa consommation. Ce phénomène est constaté au sein de nombreux pays occidentaux, comme l’Allemagne ou le Japon, ainsi qu’en Chine.
Par ailleurs, en France, les ménages ont tendance à capitaliser les gains issus de leurs placements. Or, ces gains ont été portés par la hausse des taux de rendement, à l’exception de ceux de l’épargne réglementée et des dépôts, et par la bonne tenue des marchés financiers. Les Américains ont un tout autre comportement, en consommant tout ou partie de leurs gains financiers.
Fin de cycle pour le Livret A
Depuis 2017, le Livret A accumulait des collectes annuelles de plus de 10 milliards d’euros. Il a connu des collectes records en 2020, 2022 et 2023 (collectes supérieures à 20 milliards d’euros). L’épidémie de Covid et la guerre en Ukraine ont incité les ménages à privilégier le Livret A, d’autant plus que son taux est passé de 0,5 % à 3 % entre le 1er février 2020 et le 1er février 2023.
L’encours du Livret A est passé, de décembre 2019 à juin 2025 (niveau record), de 298,6 à 445,5 milliards d’euros, soit un gain de 146,9 milliards d’euros.
La préférence donnée au Livret A a cessé en 2025, avec les deux baisses de son taux de rémunération intervenues les 1er février et 1er août 2025. Le taux est ainsi passé, sur l’année, de 3 % à 1,7 %. Il est à souligner que le rendement réel du Livret A a été positif en 2025, en raison d’une inflation qui s’est stabilisée autour de 1 % en rythme annuel. Entre 2022 et 2024, malgré un taux de 3 %, le rendement réel était en revanche négatif.
En 2025, le Livret A devrait enregistrer sa première décollecte annuelle depuis 2015 (-9,29 milliards d’euros). Elle devrait dépasser 2 milliards d’euros. L’année dernière, la collecte avait été positive, à hauteur de 14,87 milliards d’euros.
En 2014 et 2015, la décollecte s’expliquait également par la baisse du taux de rémunération et faisait suite aux fortes collectes des années 2012 et 2013, provoquées par le relèvement des plafonds du Livret A et du LDDS.
Léger recul pour le Livret d’Épargne Populaire
Malgré un taux supérieur d’un point à celui du Livret A, le Livret d’Épargne Populaire n’échappe pas à la décollecte. Sur les dix premiers mois, celle-ci s’élève à 1,5 milliard d’euros. Ce produit, détenu par 12 millions de personnes, est éligible sous conditions de revenus.
Il est à souligner qu’afin de favoriser l’épargne des ménages les plus modestes, le gouvernement n’a pas appliqué la formule du taux de rémunération. Celui-ci est soit égal à l’inflation, soit au taux du Livret A majoré de 0,5 point, si ce dernier est plus avantageux. De ce fait, le taux au 1er août 2025 aurait dû être de 2,2 %. Or, le gouvernement a décidé de le fixer à 2,7 %.
2025 ou la revanche de l’assurance vie
L’assurance vie est en voie de connaître l’une des meilleures années de son histoire. Avec 45 milliards d’euros sur les dix premiers mois, la collecte nette devrait, en 2025, se situer autour de 50 milliards d’euros, un résultat qui n’avait plus été enregistré depuis 2010 (51,1 milliards d’euros).
Ce résultat est porté par un montant élevé de cotisations (plus de 160 milliards d’euros sur les dix premiers mois) et par des rachats modérés. Il est également la conséquence du retour en territoire positif de la collecte des fonds euros, qui bénéficient de la fameuse garantie en capital. La baisse de leur taux de rendement avait, ces dernières années, conduit les ménages à se désengager du premier pilier de l’assurance vie, qui représente plus de 72 % de l’encours et, en moyenne, plus de 60 % de la collecte ces dernières années.
Le taux de rendement des fonds euros était passé de 3,4 % en 2010 à 1,28 % en 2020, en lien avec la politique monétaire accommodante de la Banque centrale européenne, qui s’était traduite par un fort recul des taux des obligations souveraines. Cette baisse du rendement a érodé la compétitivité de l’assurance vie, laquelle n’a été portée, depuis 2017, que par les unités de compte.
Le rendement des fonds euros a réaugmenté à compter de 2022 pour atteindre 2,6 % en 2024. Le rendement pour 2025 devrait être assez voisin de celui de l’année dernière. Cette hausse, conjuguée à la baisse des taux de rémunération de l’épargne réglementée et des dépôts à terme, a incité les ménages à réallouer une part plus importante de leur épargne vers l’assurance vie.
Il est à noter que cette dernière, dans l’enquête annuelle du Cercle de l’Épargne, a repris, en 2025, sa place de numéro un parmi les placements préférés des Français.
L’encours de l’assurance vie devrait, en 2025, dépasser 2 100 milliards d’euros.
2025 : confirmation du succès du Plan d’Épargne Retraite confirme
Au 31 octobre 2025, le nombre de titulaires d’un PER assurance est estimé à 7,7 millions (+16 % sur un an) et les provisions mathématiques de ces PER sont évaluées à 107,5 milliards d’euros (+21 % sur un an). En prenant en compte l’ensemble des PER (bancaires et assurantiels), le nombre de titulaires dépasse 12 millions et l’encours atteint 130 milliards d’euros (chiffres à mars 2025).
Le PER profite des interrogations sur l’avenir du système de retraite par répartition et du vieillissement démographique.
Quelles perspectives pour 2026 ?
Les taux de rémunération
Le Plan d’Épargne Logement
Le taux du plan d’épargne logement est déjà connu. Il s’élèvera à 2 % pour tous les plans ouverts à compter du 1er janvier 2026. Il convient de souligner que ce produit est en recul depuis 2018.
Le Livret A et le LDDS
Le taux du Livret A et du LDDS, compte tenu de l’inflation constatée en 2025 et de l’évolution des taux monétaires, devrait passer de 1,7 % à 1,4 % au 1er février 2026.
Par voie de conséquence, le taux du compte d’épargne logement devrait passer de 1,25 % à 1 %.
Le Livret d’Épargne Populaire
Le taux du Livret d’Épargne Populaire, par simple application de la formule réglementaire, devrait être, au 1er février 2026, de 1,9 %. Il est fort probable que le gouvernement fasse un geste en ramenant le taux de 2,7 % à 2,4 %.
L’évolution de l’épargne : un léger recul pour 2026
Le taux d’épargne devrait légèrement baisser en 2026, avec une reprise modérée de la consommation après plusieurs années de stagnation. Les ménages acquièrent une certaine résilience face aux chocs divers et variés. En outre, un éventuel cessez-le-feu en Ukraine, avec à la clé une baisse du coût de l’énergie, pourrait contribuer à améliorer le moral des ménages.
La collecte du Livret A devrait se situer dans le prolongement de l’année 2025, avec toujours un effet de cycle, le premier semestre étant plus favorable à la collecte que le second.
L’assurance vie : encore une année en or en 2026
Malgré quelques menaces durant la discussion budgétaire, le régime fiscal de l’assurance vie demeure inchangé en 2026. Elle échappe à la hausse des prélèvements sociaux de 1,4 point.
Avec des fonds euros dont la rémunération profitera de la hausse des taux d’intérêt à long terme, l’attractivité de l’assurance vie devrait encore s’améliorer, d’autant plus que les rendements de l’épargne réglementée sont orientés à la baisse.
Par ailleurs, l’assurance vie pourrait être la grande gagnante de la clôture des plans d’épargne logement de plus de quinze ans. À partir du mois de mars 2026, les premiers contrats ouverts en 2011, qui atteignent leur quinzième année, sont automatiquement transformés en livrets bancaires dont la rémunération, faible, est fixée par l’établissement bancaire. Ces fermetures automatiques conduiront à une réallocation des fonds. Or, le PEL avait connu un nombre important d’ouvertures entre 2011 et 2016. Selon la Banque de France, d’ici 2030, un tiers des PEL, dont l’encours est de 93 milliards d’euros, est concerné.
Les ménages concernés ont laissé leur argent sur leur PEL non pas en vue de réaliser un projet immobilier (ils l’auraient déjà fait), mais pour des raisons financières : les PEL ouverts entre 2011 et 2016 étaient rémunérés entre 2 % et 2,5 % et n’étaient pas soumis à l’impôt. Les nouveaux PEL sont beaucoup moins intéressants (2 % de rendement et soumis au prélèvement forfaitaire de 30 %). Dans ces conditions, l’assurance vie, avec un rendement de 2,6 % pour les fonds euros, devrait capter une part non négligeable des PEL arrivés à échéance. Le Plan d’Épargne Retraite pourrait également en bénéficier.
Le Coin des Epargnants du 13 décembre 2025 par Philippe Crevel
Incertitudes sur la baisse des taux en 2025
Sur la semaine, le CAC 40 a gagné quelques points dans un contexte marqué par les incertitudes sur les négociations concernant l’Ukraine. De son côté, Wall Street a enregistré de nouveaux records, en lien avec la baisse des taux directeurs décidée par la FED et avec la révision à la hausse de la croissance américaine par cette dernière. Celle-ci table sur une progression de 2,3 % du PIB en 2026, contre 1,8 % auparavant. En fin de semaine, les indices américains ont toutefois reculé. Le Nasdaq a été pénalisé par la chute du cours de l’éditeur de logiciels Broadcom, les analystes craignant une réduction de ses marges. L’indice des valeurs technologiques cède sur la semaine 1 %, témoignant des doutes des investisseurs sur l’IA, du moins pour son aspect boursier. Le pétrole s’est rapproché des 60 dollars le baril après les propos de Volodymyr Zelensky, qui accepterait l’idée de concessions territoriales permettant d’aboutir à une paix avec la Russie.
La baisse sans surprise des taux directeurs de la FED
Sans surprise, la Réserve fédérale américaine a réduit ses taux directeurs d’un quart de point, ramenant le loyer de l’argent dans la fourchette de 3,5 % à 3,75 %. Cette baisse a donné lieu à de nouvelles divisions au sein du Comité de politique monétaire de la FED : neuf voix se sont exprimées en faveur de la baisse et trois contre. La lecture du communiqué de presse semble indiquer qu’un ralentissement du rythme de réduction des taux est probable dans les prochains mois, dans l’attente de signaux plus clairs sur le marché de l’emploi, tandis que l’inflation « reste quelque peu élevée ».
Parmi les membres dissidents sur les taux de la banque centrale américaine, Austan Goolsbee, le président de la Fed de Chicago, et Jeffrey Schmid, celui de l’antenne de Kansas City, ont voté en faveur d’un statu quo. L’économiste Stephen Miran, choisi par Donald Trump, a opté à nouveau pour une réduction d’un demi-point de pourcentage.
Jerome Powell, le président de la FED, a indiqué lors de la conférence de presse : « Je tiens à souligner qu’après avoir abaissé notre taux directeur de 75 points de base depuis septembre et de 175 points de base depuis septembre dernier, le taux des fonds fédéraux se situe désormais dans une large fourchette de prévisions correspondant au taux neutre et que nous sommes bien placés pour patienter et observer la manière dont l’économie évolue… La politique monétaire n’est pas prédéterminée et nous prendrons nos décisions réunion après réunion. » Jerome Powell a précisé que la prochaine décision de la Fed ne serait probablement pas un relèvement des taux, au regard des nouvelles projections des responsables de la banque centrale.
Les nouvelles projections de la banque centrale américaine montrent une position médiane avec une seule baisse de taux d’un quart de point en 2026, comme dans les perspectives présentées en septembre dernier. La FED prévoit un ralentissement de la baisse de l’inflation à environ 2,4 % à la fin de l’année prochaine, malgré une accélération attendue de la croissance économique au-dessus de 2,3 % et un taux de chômage à 4,4 %.
Le tableau de la semaine des marchés financiers
| Résultats 12 déc. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 068,62 | -0,03 % | 7 543,18 | 7 380,74 |
| Dow Jones | 48 458,05 | +1,09 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 827,41 | -0,62 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 195,17 | -1,00 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 202,39 | +1,03 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 652,19 | +0,29 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 720,71 | -0,09 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 836,55 | -0,18 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 889,35 | +0,85 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,582 % | +0,056 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,861 % | +0,062 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,197 % | +0,064 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1731 | +0,94 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 278,44 | +2,84 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 61,04 | -4,64 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 89 931,90 | +0,85 % | 38 252,54 | 93 776,61 |
Il n’y a pas que l’or au sommet
Depuis le 1er janvier, le cours de l’or a gagné près de 60 %. La vieille relique n’est pas le seul métal à atteindre des sommets. À la Bourse des métaux de Londres, la référence mondiale pour les contrats commerciaux, les cours de la tonne de cuivre ont atteint début décembre près de 12 000 dollars. Depuis le début de l’année, le métal rouge progresse de plus de 30 %.
Cette hausse s’explique par les craintes d’une insuffisance de l’offre face à une demande mondiale, portée par la transition énergétique et l’essor de l’intelligence artificielle. Le cuivre est nécessaire dans toutes les technologies bas carbone (éoliennes, voitures électriques) et dans les réseaux d’électricité. Le développement des data centers d’intelligence artificielle soutient également la demande.
Les craintes de droits de douane américains sur les importations de métal rouge contribuent également à la hausse de son cours. Une telle mesure créerait des dislocations de marché entre Londres et New York, poussant les opérateurs à déplacer les stocks de la capitale britannique vers la cité américaine. Or une baisse des réserves dans les entrepôts du marché britannique provoquerait une hausse des cours. Le Département américain du Commerce avait initialement proposé que les droits de douane sur le cuivre affiné soient introduits de manière progressive, mais seulement à partir de 2027. L’administration pourrait envisager d’accélérer le calendrier comme elle l’a fait pour l’aluminium. Elle n’a pas attendu que l’industrie américaine soit en mesure de couvrir les besoins pour prendre des mesures protectionnistes. Or, actuellement, les États-Unis ne produisent que 50 % du cuivre qu’ils consomment.
Selon certains analystes britanniques, la tonne de cuivre pourrait atteindre 13 000 dollars au deuxième trimestre de l’année prochaine, mais ceux de Goldman Sachs considèrent que le cours du cuivre devrait se stabiliser autour de 11 000 dollars. Les experts de l’établissement anticipent un surplus de 160 000 tonnes l’an prochain, loin des pénuries annoncées.
L’argent connaît également une rapide appréciation de son cours. Le prix de l’once d’argent a doublé en douze mois, passant de 28 à 59 dollars (1er janvier – 9 décembre 2025). Cette progression est imputable au rôle de valeur refuge que continue de jouer l’argent. Le métal gris profite du contexte anxiogène et des doutes sur le dollar du fait de la politique économique de Donald Trump. La baisse des taux d’intérêt décidée par la FED a accéléré ces dernières semaines la hausse du cours. L’argent bénéficie aussi de ses caractéristiques physiques. Excellent conducteur d’électricité, il est utilisé par l’industrie électrique (batteries, panneaux solaires) et par l’industrie électronique (microprocesseurs, smartphones, etc.). L’utilisation industrielle représente 60 % du marché de l’argent dans le monde.
La Banque mondiale estime que le cours de l’argent devrait progresser en 2026. En revanche, un ralentissement de l’activité industrielle dans les pays développés à partir de 2027 pourrait modérer la hausse des cours, voire inverser en partie la courbe.
Le succès grandissant des fonds tokenisés
De 2023 à 2025, l’encours des fonds tokenisés est passé de 2 à 18 milliards de dollars. Un fonds tokenisé est un fonds d’investissement traditionnel — monétaire, obligataire, immobilier, actions — dont les parts sont émises, enregistrées et transférées sur une infrastructure blockchain. Le jeton ainsi créé (token) n’est pas une copie. Il est la part elle-même, unique, traçable, transférable. La blockchain joue alors le rôle de registre de propriété, remplaçant les chaînes administratives habituelles par une infrastructure sécurisée et programmable. La gestion d’un fonds tokenisé reste assurée par une société de gestion régulée, les actifs sous-jacents sont bien réels, la comptabilité demeure soumise aux autorités de régulation.
La tokenisation des fonds introduit l’instantanéité, la traçabilité immuable et, surtout, la possibilité de fractionner chaque part à l’infini, ouvrant la porte à une démocratisation nouvelle : posséder un millième d’un fonds immobilier ou un fragment d’un fonds obligataire devient soudain possible. La tokenisation permet une traçabilité des opérations, une exécution instantanée des ordres, un élargissement de la distribution à de nouvelles générations d’investisseurs, une opérabilité 24 heures sur 24 et 7 jours sur 7. La moitié des encours des actifs tokenisés (hors stablecoins) est aujourd’hui constituée par des fonds monétaires.
Les fonds tokenisés sont souvent utilisés en collatéral, ou en garantie, pour les emprunteurs de cryptomonnaies dans le cadre d’opérations de prêts, car ces fonds ont une valeur stable. Par rapport aux stablecoins, les fonds monétaires tokenisés présentent l’avantage d’offrir un rendement. Les stablecoins sont en effet classés comme une monnaie électronique par les régulateurs et ne peuvent donc pas offrir d’intérêts, même si les actifs sous-jacents sont souvent des bons du Trésor.
Les gestionnaires d’actifs proposent des fonds indiciels et des fonds obligataires tokenisés. La tokenisation des fonds est attendue pour soutenir la démocratisation des actifs non cotés (infrastructures, dette privée, immobilier, capital-investissement). Ces actifs offrent plus de rendement aux sociétés de gestion, quatre fois plus de profits que les actifs traditionnels cotés (actions, obligations…), selon la dernière étude sectorielle de PwC. Les grands établissements financiers développent des fonds tokenisés en private equity pour leurs clients les plus aisés. En octobre, JPMorgan a annoncé la tokenisation d’un fonds de capital-investissement pour ses clients fortunés.
Certaines fintech commencent à s’imposer, comme Blockchain Capital, créé en 2013, fonds de capital-risque spécialisé sur la blockchain, ou Figure Technology Solutions, fondé en 2018, qui a créé la plus importante plateforme de dette privée tokenisée.
La tokenisation devrait connaître un essor important dans les prochaines années, car elle offre des transferts quasi instantanés, 24 heures sur 24. Elle permet le fractionnement des titres : chaque jeton peut être divisé en unités minuscules, permettant l’accès à des fonds auparavant réservés aux investisseurs fortunés ou l’ouverture du capital immobilier ou obligataire à des apports modestes.
La blockchain supprime ou allège les registres multiples, les tâches de rapprochement et certaines fonctions de conservation. Moins d’intermédiaires signifie potentiellement moins de coûts et moins de frictions. Elle offre aussi plus de transparence et de sécurité. Chaque transaction est inscrite de manière immuable, ce qui limite les erreurs administratives, les risques de double comptabilisation ou les litiges de propriété.
Grâce aux smart contracts (contrat numérique auto-exécutable par application de règles prévues sans intermédiaire, de manière automatique et sécurisée), le fonctionnement du fonds peut être automatisé en ce qui concerne la distribution de dividendes, le respect des règles d’investissement et la gestion des droits des investisseurs.
L’essor des fonds tokenisés est encore bridé par un cadre réglementaire en cours de construction. Pour le moment, en Europe, le rôle du dépositaire, la conservation des jetons et les responsabilités en cas de problème sont autant de zones encore grises. La question de la sécurisation des processus se pose. La blockchain n’est pas une forteresse inviolable.
Encours mondiaux & flux annuels par classes d’actifs
| Classe d’actif | Encours mondial estimée en dollars | Flux annuels en dollars (ordre de grandeur) |
| Or (stock mondial above-ground) | 29 000–30 000 milliards | Marché physique : 3 000–4 000 milliards (bijoux, investissement, achats banques centrales). |
| Actions cotées mondiales | 130–150 000 milliards | 80–120 000 milliards d’échange enregistrés sur les grandes bourses. |
| Private equity (capital-investissement) | 10–11 000 milliards | 1 000 1 500 milliards d’investissements annuels |
| Ensemble des cryptomonnaies | 3 000–3 500 milliards | Volume de trading global : 30–40 000 milliards (incluant dérivés et stablecoins). |
| Fonds tokenisés (toutes classes confondues) | 12 milliards | Croissance rapide ; volumes encore faibles : quelques dizaines de milliards par an (souscriptions/rachats/échanges). |
Le Coin des Epargnants du 6 décembre 2025 par Philippe Crevel
Vers une nouvelle baisse des taux de la FED
L’inflation sous-jacente aux États-Unis (indice PCE) du mois de septembre demeure contenue en dessous des 3 %. Les anticipations d’inflation sont en recul tout en demeurant élevées (4,1 %). Cette situation, plus encourageante que prévu, pourrait conduire à une nouvelle baisse des taux directeurs de la FED à l’occasion de sa prochaine réunion. Si cette baisse est confirmée, ce sera la troisième de l’année, après un assouplissement de 100 points de base en 2024, ce qui réduira la fourchette entre 3,5 et 3,75 %. En 2026, le scénario est ouvert en ce qui concerne l’évolution des taux de la FED, d’autant plus qu’elle aura un nouveau président à partir du mois de mai. Le successeur de Jerome Powell pourrait être connu avant Noël. Kevin Hassett, 63 ans, titulaire d’un doctorat en économie de l’université de Pennsylvanie et conseiller économique à la Maison-Blanche, figure parmi les favoris. Il est un des partisans les plus zélés de la politique économique de Donald Trump et est favorable à une baisse des taux. Son point fort est sa capacité à parler à la fois aux marchés et à l’électorat républicain. Son point faible est sa proximité avec Donald Trump, qui pourrait être perçue comme la fin de l’indépendance de la FED.
La semaine sur les marchés « actions » aura été marquée par l’attentisme. Les investisseurs sont sur la défensive, attendant les prochaines annonces de la FED et le nom de son futur président. La lourde charge de l’administration américaine à l’encontre des Européens et la menace persistante de la Russie envers ces derniers n’ont pas favorisé les marchés européens.
L’administration américaine de plus en plus anti-européenne
Jeudi 4 décembre, aux États-Unis, l’administration républicaine a publié une nouvelle stratégie de sécurité nationale qui condamne la politique des gouvernements en place et qui appelle de ses vœux la victoire des partis nationalistes. Elle considère que l’Europe est menacée d’un effacement économique et civilisationnel. Elle indique que la liberté d’expression n’y est plus assurée et que les gouvernements en place ne sont pas légitimes. L’Allemagne a vivement réagi à ce texte en demandant à Washington de cesser toute ingérence dans les affaires des États européens et en affirmant qu’elle n’avait pas de leçon de démocratie à recevoir de Washington.
Après la stratégie nationale de sécurité, Washington doit publier prochainement sa « revue mondiale des forces ». Ce document doit préciser quel effectif militaire les Américains veulent conserver sur le Vieux Continent. Une brigade mobile stationnée en Roumanie a déjà été supprimée, d’autres pourraient suivre. Au vu des dernières déclarations de Donald Trump, un désengagement de l’OTAN est à terme à craindre. Par ailleurs, ce dernier a indiqué que les positions de l’Europe au sujet de l’Ukraine étaient contraires aux intérêts américains. Selon le document de l’administration républicaine, « une vaste majorité » de l’opinion européenne veut la paix, mais c’est « la subversion des processus démocratiques » qui l’entrave. La tentation de signer un accord de paix entre Moscou et Washington transparaît nettement à la lecture du document, en passant outre l’hostilité européenne et ukrainienne.
Majoration de CSG : assurance vie exonérée mais pas le PER
Les députés ont adopté, vendredi 5 décembre, la partie recettes du projet de financement de la Sécurité sociale pour 2026. Après avoir donné lieu à des tensions au sein du bloc central, la hausse de la CSG sur les revenus du capital a été retenue, mais elle est plus ciblée que dans sa version initiale. La majoration de 1,4 point, à 10,6 %, de la CSG, baptisée « contribution financière pour l’autonomie », ne concernera pas les revenus fonciers, les plus-values immobilières, les contrats d’assurance-vie ou encore les plans d’épargne logement. En revanche, les comptes-titres, les PEA et les PER seront affectés. Les PER, qui sont assez proches de l’assurance-vie dans leur mode de fonctionnement et qui correspondent à de l’épargne de long terme, se verront de ce fait appliquer un taux plus élevé.
Le rendement de cette majoration devrait être, selon le gouvernement, de 1,5 milliard, contre les 2,8 milliards visés initialement.
Par ailleurs, les députés ont adopté une taxation supplémentaire des complémentaires santé, qui rapporterait 1 milliard d’euros. Le taux de la contribution — censée n’être valable que pour 2026 — est fixé à 2,05 % des cotisations perçues.
Le projet de budget augmente également les taxes sur les laboratoires pharmaceutiques. La hausse du prélèvement est supposée remplacer la clause de sauvegarde, mécanisme mis en place pour permettre à la Sécurité sociale de ponctionner les industriels du médicament en cas de dérapage des dépenses de remboursement de médicaments.
Le tableau de la semaine des marchés financiers
| Résultats 5 déc. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 114,74 | +0,04 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 954,99 | +0,50% | 37 689,54 | 42 544,22 |
| S&P 500 | 6 870,40 | +0,31 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 578,13 | +0,91 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 038,71 | +1,19 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 667,01 | -0,46 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 725,63 | +1,36 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 491,87 | +3,77 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 902,81 | +0,85 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,526 % | +0,113 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,799 % | +0,032 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,133 % | +0,109 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1633 | +0,55 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 211,01 | +1,97 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 63,60 | +0,11 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 88 885,26 | -2,40 % | 38 252,54 | 93 776,61 |
Dubaï : le nouvel Eldorado pour la finance
De tout temps, des villes ont, par leur statut et attractivité, attiré au-delà de leur pays, de leur région, des investisseurs, des artistes, des entrepreneurs, des personnes aisées. Les villes hanséatiques au XIIIe et XIVe siècle ont été à la fin du Moyen Âge au cœur de la renaissance des échanges commerciaux. Elles ont été aussi des espaces de liberté. Gênes et Bruges, à partir du XVe, ont repris le flambeau. À partir du XVIIe siècle, Genève et plus globalement la Suisse sont devenues des lieux prisés pour leur liberté et leur sécurité. Bien plus près de nous, Beyrouth, au Moyen-Orient, dans les années 1960/1970, avait acquis un statut de ville financière et de rencontre des cultures. En Asie, Singapour a, à partir des années 1980, joué également un rôle d’aimant économique et financier. Depuis quelques années, Dubaï et les Émirats arabes unis sont devenus « the place to be » pour placer et sécuriser des capitaux.
En moins de cinquante ans, Dubaï est passé d’un port marchand régional à l’un des nœuds financiers les plus dynamiques du monde. Elle est ainsi la première place du Moyen-Orient devant Bahreïn et Riyad. Le virage financier a été décidé dans les années 1990 puis consolidé avec la création du Dubaï International Financial Centre (DIFC) en 2004, zone financière extraterritoriale opérant sous un droit anglo-saxon, indépendante du système juridique local.
Dubaï bénéficie d’un régime politique stable entretenant les meilleures relations possibles avec les États-Unis, l’Europe, la Chine et aussi la Russie. Dubaï est reconnu pour un niveau de sécurité intérieure élevé et pour sa faible criminalité. Le régime fiscal est compétitif avec l’absence d’impôt sur le revenu, un impôt sur les sociétés modéré (9 %) et une exonération totale dans la zone DIFC. Dubaï, grâce à ses atouts, accueille les fortunes du Golfe, les élites indiennes, pakistanaises et africaines, les familles russes ou chinoises et de plus en plus les familles européennes. La confidentialité, la stabilité juridique du DIFC et l’absence d’impôt favorisent cette croissance. Selon Henley & Partners, un cabinet de conseil en immigration britannique, les Émirats seront la première destination des grandes fortunes en 2025, avec 9 800 arrivées anticipées, cumulant 63 milliards de dollars d’actifs. C’est plus que les États-Unis (7 500 pour 43,7 milliards), la Suisse (3 000 totalisant 16,8 milliards) et très loin devant Singapour et Hong Kong. Plus de 130 500 millionnaires se sont déjà installés aux Émirats, dont 81 000 à Dubaï. Parmi eux, 28 milliardaires, soit une hausse de 98 % en dix ans. Dubaï devrait supplanter Paris avec ses 160 100 millionnaires et 22 milliardaires. Les grandes familles privilégient Dubaï car elles peuvent facilement s’y installer. La réglementation y est plus souple qu’à Genève, Singapour ou Hong Kong. En outre, la ville offre toutes les commodités qu’attendent les personnes aisées (services haut de gamme, système de santé performant, loisirs, centres commerciaux, boutiques de luxe). L’aéroport international permet de se rendre dans toutes les capitales du monde en utilisant notamment Emirates, figurant parmi les meilleures compagnies du monde.
Dubaï ambitionne d’être la capitale mondiale de la finance islamique, en concurrence avec Kuala Lumpur. Les autorités entendent également faire de leur ville un centre d’accueil des fintechs afin de développer le marché des crypto-actifs. De nombreux acteurs de la crypto quittent Hong Kong ou Londres pour s’y implanter. Plus de 8 000 établissements financiers sont présents à Dubaï au sein du DIFC, employant 48 000 collaborateurs. Vingt-sept des 29 banques systémiques mondiales y ont établi des bureaux, dont cinq des plus grandes banques chinoises, tandis que JP Morgan, Goldman Sachs ou encore HSBC et BlackRock ont notamment choisi la ville du golfe Persique. En dix ans, la taille des actifs bancaires a augmenté de 200 %, à 240 milliards de dollars. Le DIFC est également devenu un véritable hub de réassurance pour l’Afrique, le Moyen-Orient et l’Asie du Sud.
Dubaï n’est pas sans faiblesses. Son essor rapide, de nature spéculative, l’expose à des corrections, que ce soit sur le plan financier ou immobilier. Le marché financier est peu profond, avec peu d’entreprises locales cotées. Le risque de réputation demeure avec les problèmes de blanchiment et de capitaux non transparents. Le GAFI avait placé les Émirats un temps sous surveillance avec une inscription sur la liste grise 2022–2024. Depuis, cette inscription a été levée, mais la menace demeure. Le ministère de l’Intérieur des Émirats a déclaré avoir traité 521 affaires de blanchiment d’argent ces dernières années, en collaboration avec des organismes internationaux. Plus d’un milliard de dollars ont été saisis. Pour se distinguer des purs paradis offshore, Dubaï a instauré en 2023 une faible taxe sur les entreprises, en plus d’une TVA de 5 %. Aujourd’hui, être qualifié de paradis fiscal n’est pas porteur en premier lieu pour les grandes fortunes.
Dubaï n’a pas vocation à remplacer New York ou Londres, mais elle s’impose comme une place financière internationale de premier plan, au même titre que Singapour. Au niveau des places financières, Dubaï occupe déjà la 11e place, Paris étant 18e.
L’ascension de Dubaï repose sur une stratégie mêlant stabilité politique, innovation juridique et ouverture internationale ? Si la cité du Golfe demeure exposée à certains risques structurels, elle n’en continue pas moins d’attirer talents et capitaux à un rythme inédit. Elle s’affirme désormais comme un maillon incontournable de la géographie financière du XXIe siècle marqué par l’émergence des fortunes dans les pays du Sud et par la mobilité du capital.
Le Coin des Epargnants du 21 novembre 2025
Chronique d’un dégonflement annoncé
La Bourse de Paris a évolué cette semaine au gré des interrogations concernant les valorisations excessives des entreprises de la tech américaine. Les bons résultats de Nvidia, le fabricant de microprocesseurs pour l’intelligence artificielle (IA), n’ont pas complètement rassuré les investisseurs.
« Nous entrons dans une phase plus mature du cycle d’investissement, ce qui pourrait entraîner un examen plus approfondi de la part des investisseurs », a déclaré Emmanuel Cau, responsable de la stratégie actions européennes chez Barclays.
Sur la semaine, le recul du CAC 40 a atteint plus de 2 %. L’indice parisien est repassé sous les 8 000 points. Tous les grands indices ont reculé : le Nasdaq a abandonné plus de 2 %. Le bitcoin a suivi le mouvement, son cours étant corrélé à celui du Nasdaq. Il s’échangeait vendredi 21 décembre sous les 90 000 dollars, en baisse de plus de 10 % sur la semaine.
Les doutes sur les valorisations des entreprises investies dans l’IA commencent à se concrétiser, d’autant plus que la fin de l’année approche. La réédition d’un krach sur le modèle de celui de l’an 2000, lors de l’éclatement de la bulle Internet, n’est toutefois pas le scénario le plus probable. En effet, le marché est aujourd’hui dominé par de très grandes sociétés – Amazon, Microsoft, Nvidia, etc. – capables d’affronter une tempête boursière grâce à l’ampleur de leur chiffre d’affaires et de leurs bénéfices, ce qui n’était pas le cas au début du siècle pour la multitude de start-up cotées.
Le cours du pétrole a, de son côté, reculé ces derniers jours en raison de la présentation du plan de Donald Trump pour la paix en Ukraine et de l’annonce, vendredi 21 décembre, par le président ukrainien Volodymyr Zelensky, de sa volonté d’en discuter avec ce dernier. L’augmentation des stocks de brut aux États-Unis a également contribué à la détente des prix sur les marchés pétroliers. L’Organisation des pays exportateurs de pétrole et ses alliés a augmenté sa production depuis le mois d’avril, faisant croître l’offre bien plus rapidement que la demande, laquelle est pénalisée par le ralentissement de la croissance aux États-Unis.
Le tableau de la semaine des marchés financiers
| Résultats 21 nov. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 982,65 | -2,29 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 245,41 | -1,87 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 602,99 | -1,24 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 273,08 | -2,14 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 091,87 | -3,29 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 539,71 | -1,64 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 515,09 | -3,14 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 48 625,88 | -4,36 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 834,89 | -4,19 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,473 % | +0,014 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,699 % | -0,021 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,075 % | -0,066 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1505 | -0,63 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 082,62 | -0,79 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 62,31 | -2,97 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 83 715,23 | -11,65 % | 38 252,54 | 93 776,61 |
Maintien à un haut niveau de l’effort d’épargne des ménages en France
Au deuxième trimestre 2025, le patrimoine des ménages a, selon la Banque de France, atteint près de 6 500 milliards d’euros. Les produits de taux représentaient près de 3 900 milliards d’euros et les produits de fonds propres environ 2 500 milliards d’euros.
Le flux d’épargne brute des ménages a été en hausse au deuxième trimestre, tandis que l’endettement ne progresse plus significativement. Ce flux s’est élevé à 33 milliards d’euros. L’essentiel de ces placements se concentre sur l’assurance-vie et les droits à pension, ainsi que sur l’acquisition indirecte d’actions et de titres de créance via des OPC.
Les premières données couvrant les principaux placements financiers des ménages pour le troisième trimestre 2025 indiquent une nouvelle décollecte sur les livrets d’épargne réglementée, ainsi qu’une stabilité des placements en numéraire et sous forme de dépôts auprès des banques. S’agissant de l’assurance-vie et des droits à pension, la collecte demeure dynamique.
Le taux d’épargne financière de la France dépasse pour la première fois en plus de dix ans celui de l’Allemagne. Il était supérieur à 10,5 % du revenu disponible brut au 2ème trimestre 2025.
Relancer l’Europe de l’épargne retraite
La Commission européenne, dans le cadre de l’Union de l’épargne et de l’investissement, entend favoriser les fonds de pension. Elle souhaite ainsi garantir « un bon niveau de vie à la retraite, tout en libérant de nouveaux financements pour l’économie ». Aujourd’hui, au sein de l’Union, seulement 20 % des actifs sont adhérents à un régime professionnel d’épargne retraite et 18 % détiennent un produit personnel.
Pour inverser la tendance, la Commission préconise aux États membres de développer des systèmes de suivi des retraites permettant aux citoyens de visualiser l’ensemble de leurs droits à pension, afin d’améliorer la transparence et de les aider à prendre des décisions éclairées, sur le modèle de ce qui existe notamment en France.
Elle demande également aux États membres de développer des tableaux de bord donnant un aperçu de la viabilité et de l’adéquation des systèmes de pension nationaux (couverture, cotisations, revenus de retraite des différents groupes de population…). La Commission propose l’affiliation automatique aux régimes complémentaires des travailleurs. Les autorités européennes souhaitent également une réforme de la directive IORP II, qui régit les fonds de pension professionnels. Pour Bruxelles, la taille de nombreux régimes est insuffisante « pour diversifier leurs investissements et offrir des résultats optimaux aux épargnants ». La Commission propose donc de lever les obstacles à la consolidation du marché, en simplifiant les procédures transfrontalières et les règles de transfert.
La Commission souhaite également relancer le PEPP, le produit paneuropéen d’épargne retraite individuelle. Ce produit, créé en 2019 et censé être portable d’un pays à l’autre, demeure confidentiel, n’étant diffusé que dans quelques rares pays de l’Union. Par exemple, selon un article du Financial Times, au début de l’année 2025 : « seulement 4 747 utilisateurs et 11,5 millions d’euros d’encours » pour le PEPP. Le plafond de frais fixé à 1 % et l’obligation de conseil ont nui à son attractivité pour les fournisseurs et distributeurs. La réforme de la Commission introduit un « PEPP de base » simplifié, sans conseil obligatoire, investi à 95 % dans des actifs non complexes (actions, ETF). Les États devront offrir un traitement fiscal comparable à celui des produits nationaux de retraite, éliminant ainsi la distorsion de concurrence qui pénalisait le PEPP.
Vers une supervision européenne des marchés financiers ?
e 3 décembre prochain, la Commission européenne présentera un projet destiné à transformer l’architecture de la supervision des marchés financiers de l’Union européenne. Avec ce projet, les acteurs financiers les plus importants d’Europe seraient supervisés par l’ESMA, l’autorité européenne des marchés financiers basée à Paris.
L’ESMA aurait ainsi la supervision directe de toutes les plateformes de cryptoactifs et des infrastructures de marché les plus importantes : grandes places boursières, chambres de compensation et dépositaires centraux. La Bourse de Francfort serait ainsi contrôlée par l’ESMA.
Pour les gestionnaires d’actifs, le projet est moins radical : l’ESMA ne les superviserait pas directement, tout en ayant le dernier mot en cas de litiges entre autorités nationales.
Pour assumer ces nouvelles missions, l’ESMA sera dotée d’un conseil exécutif indépendant qui prendra les décisions de supervision au quotidien.
Ce projet s’inscrit dans le programme d’élimination des barrières qui fragmentent le marché européen. Actuellement, l’Union européenne compte de nombreuses plateformes de négociation, chambres de compensation et sociétés de gestion d’actifs. Le marché des capitaux européen représente environ un quart de la taille de celui des États-Unis, avec beaucoup plus de participants. Il manque cruellement de profondeur et se caractérise par une grande complexité. Si la France est favorable à la création d’un grand marché des capitaux, le Luxembourg et l’Irlande, en particulier, y sont plus hostiles, car ils craignent une perte de leur attractivité financière.
La réforme rappelle celle de la supervision bancaire, centralisée à la BCE après 2008. Mais elle sera plus délicate, car l’orientation des gouvernements est aujourd’hui moins pro-européenne, et la situation politique actuelle n’incite guère aux concessions.
L’adoption du projet de la Commission suppose l’accord des États membres et du Parlement européen. La position de l’Allemagne sera déterminante. Traditionnellement réticente à la centralisation, Berlin envoie cependant des signaux contradictoires : le chancelier Friedrich Merz se déclare favorable au principe d’une Bourse unique européenne, tout en restant opposé à la supervision centralisée des cryptoactifs.
Le Coin des Epargnants du 14 novembre 2025 : les marchés à la recherche d’un cap
Douche écossaise sur les marchés
Le CAC 40 a battu de nouveaux records le jeudi 13 novembre dernier en s’étant rapproché de la barre des 8 300 points. Sur l’ensemble de la semaine, l’indice phare de la Bourse de Paris a progressé de 2,7 %. Toutefois, en fin de semaine, les investisseurs ont réagi négativement après les déclarations de plusieurs responsables de la Réserve fédérale américaine. Ceux-ci ont laissé entendre qu’ils écartent, pour le moment, une nouvelle baisse des taux en décembre. Jerome Powell, le président de la Fed, l’avait déjà suggéré il y a deux semaines, mais ses propos n’avaient alors guère été pris en compte.
Pour la prochaine réunion de la Fed, les 9 et 10 décembre, les investisseurs estiment désormais qu’il y a autant de chances d’un assouplissement d’un quart de point que d’un statu quo, alors qu’un mois auparavant une diminution des taux semblait presque acquise. Compte tenu du retard pris dans la publication des statistiques économiques en raison du long shutdown auquel a été confrontée l’administration fédérale, la Fed devrait souhaiter temporiser.
Entre la fin du shutdown, les doutes sur la poursuite de l’assouplissement monétaire et les interrogations sur la valorisation des valeurs technologiques, les marchés américains n’ont pas su à quel saint se vouer. Les grands indices sont restés globalement stables sur la semaine.
Le bitcoin est passé cette semaine sous le seuil des 100 000 dollars, vendredi, et a cédé plus de 6 % sur la période. Les investisseurs s’inquiètent de la survalorisation de certaines entreprises de haute technologie. Cette anxiété rejaillit sur les actifs les plus spéculatifs, à commencer par les cryptomonnaies. La corrélation entre le Nasdaq et le bitcoin reste marquée. La victoire de Donald Trump à l’élection présidentielle américaine avait propulsé le bitcoin au-dessus du seuil symbolique des 100 000 dollars l’année dernière à la même époque. Depuis le début du mois d’octobre, son cours a reculé de près de 20 %.
Le tableau de la semaine des marchés financiers
| Résultats 14 nov. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 170,09 | +2,68 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 147,48 | +0,66 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 734,11 | +0,15 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 900,59 | -0,51 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 876,55 | +1,30 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 698,37 | +0,03 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 693,77 | +2,29 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 376,53 | -2,18 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 990,49 | +0,77 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,459 % | -0,003 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,720 % | +0,055 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,141 % | +0,071 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1612 | +1,15 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 087,91 | -0,11 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 64,46 | +1,18 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 95 950,20 | -6,23 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 31 octobre 2025
Mouvement de taux aux États-Unis, statu quo en Europe
Les mois d’octobre ont parfois rimé avec krachs boursiers. Il n’en a rien été en 2025. De nombreux indices ont, au contraire, atteint de nouveaux records.
Les marchés actions ont été portés par les bons résultats trimestriels des entreprises, la baisse des taux directeurs de la Réserve fédérale (Fed) et l’engouement pour l’intelligence artificielle. La capitalisation de Nvidia a dépassé 5 000 milliards de dollars, tandis que celle de Microsoft a franchi les 4 000 milliards, à la faveur de son accord renforcé avec OpenAI. Depuis le début de l’année, les marchés plébiscitent les groupes les plus exposés à l’IA, et sanctionnent ceux jugés moins ambitieux. Alphabet, Meta et Microsoft, considérés comme les plus avancés dans le domaine, ont respectivement progressé de 28 %, 25 % et 23 % sur les trois premiers trimestres, loin devant Apple et Amazon, jugés plus en retrait.
Détente commerciale entre Washington et Pékin
Le mois d’octobre a également été marqué par un accord commercial entre les États-Unis et la Chine, conclu lors de la rencontre entre Xi Jinping et Donald Trump. Ce dernier, en réaction aux restrictions chinoises sur les terres rares, avait menacé d’imposer 100 % de droits de douane sur les produits chinois. En échange de la levée des interdictions d’exportation de terres rares, les droits ont été ramenés de 157 % à 47 %. Donald Trump a également obtenu la reprise des achats de soja américain par la Chine, suspendus depuis septembre.
Paris profite de l’accalmie politique
Le CAC 40 a signé son meilleur mois depuis janvier, battant en séance son record du 10 mai 2024, avec un pic à 8 271,48 points le 21 octobre. En France, la sortie de la crise politique a rassuré les investisseurs. Le taux de l’OAT à 10 ans s’est légèrement détendu : l’écart avec le Bund allemand est revenu à 70 points de base, contre 90 en pleine crise. Au 31 octobre 2025, le taux français à 10 ans (3,419 %) reste toutefois supérieur à celui de l’Italie (3,383 %).
L’or bat un nouveau record
Le cours de l’once d’or a dépassé les 4 200 dollars en octobre. Les pressions exercées par Donald Trump sur la Fed ont nourri les craintes d’une remise en cause de son indépendance, incitant les investisseurs à se tourner vers les valeurs refuges.
Nouvelle baisse de taux de la Fed
Le mercredi 29 octobre, la Réserve fédérale américaine a annoncé une nouvelle baisse de ses taux directeurs d’un quart de point, les ramenant dans la fourchette 3,75 % – 4 %. Elle a également confirmé la fin de la réduction de son bilan à compter du 1er décembre.
La paralysie budgétaire (shutdown) contraint la Fed à agir sans disposer en temps réel des statistiques économiques. L’institution a relancé son cycle d’assouplissement monétaire le mois dernier, après une longue pause, motivée par la baisse des créations d’emplois, malgré une inflation toujours supérieure à l’objectif de 2 %.
Jerome Powell a toutefois prévenu qu’une troisième baisse consécutive en décembre était « loin d’être acquise ». Cette prudence a surpris les investisseurs, qui anticipaient une poursuite du mouvement de détente monétaire.
Cette déclaration a jeté un froid sur les marchés, alors que la perspective d’une politique plus accommodante alimentait la hausse des cours depuis plusieurs semaines. Certains membres de la Fed s’inquiètent du maintien de pressions inflationnistes, mais le ralentissement économique est désormais tangible. La paralysie budgétaire accroît les risques à court terme, tandis que les annonces de suppressions d’emplois se multiplient.
Tant que le Congrès n’adoptera pas de nouveau budget, aucune nouvelle donnée officielle sur l’inflation ne sera publiée, a prévenu l’administration Trump. Les statistiques sur l’emploi sont déjà suspendues depuis fin septembre. Pour ne rien arranger, ADP, le spécialiste des données privées sur le marché du travail, a restreint l’accès des économistes de la Fed à ses données détaillées.
La banque centrale américaine a également acté la fin de la réduction progressive de son bilan, alors que les marchés monétaires à court terme ont montré de premiers signes de tension. La Fed reprendra les réinvestissements de son portefeuille d’obligations à partir du 1er décembre.
La taille du bilan de la Fed est passée d’un pic de 9 000 milliards de dollars en 2022 à 6 600 milliards aujourd’hui. Malgré cette cure d’amincissement, il demeure supérieur de 2 000 milliards à son niveau d’avant la pandémie. La fin du resserrement quantitatif devrait contribuer à assouplir les conditions de financement, mais la Fed prévoit de concentrer ses réinvestissements sur la dette d’État américaine, tout en continuant à liquider ses titres adossés à des prêts hypothécaires.
Donald Trump, de son côté, s’est montré moins vindicatif envers la Fed ces dernières semaines. Le président apprécie la baisse des taux, même s’il souhaiterait une action plus rapide.
Statu quo à Francfort
Le jeudi 30 octobre, à la différence de la Fed, la Banque centrale européenne (BCE) a choisi le statu quo. Le Conseil des gouverneurs a décidé de maintenir :
- le taux de dépôt à 2 % ;
- le taux des opérations principales de refinancement à 2,15 % ;
- le taux de la facilité de prêt marginal à 2,40 %.
Cette décision, largement anticipée, confirme la volonté de la BCE de privilégier la stabilité monétaire. Mi-octobre, Christine Lagarde avait déclaré, lors de la réunion annuelle du FMI à Washington, que « la politique monétaire est actuellement bien positionnée et l’Europe bien préparée à faire face aux chocs futurs ».
L’institution souligne que l’inflation reste proche de l’objectif de 2 % à moyen terme, avec des prévisions inchangées :
- 2,1 % en 2025 ;
- 1,7 % en 2026 ;
- 1,9 % en 2027.
Dans ce contexte, la BCE estime qu’il est urgent de ne rien faire. Elle note que « l’accord commercial entre l’Union européenne et les États-Unis, le cessez-le-feu au Moyen-Orient et les progrès dans les négociations sino-américaines ont réduit certains risques pesant sur la croissance mondiale ».
La baisse des taux de la Fed pourrait toutefois, à terme, entraîner une appréciation de l’euro, pénalisant les exportations européennes — un facteur qui pourrait, à moyen terme, inciter la BCE à ajuster sa politique monétaire.
Le tableau de la semaine des marchés financiers
| Résultats 31 oct. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 121,07 | -1,43 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 562,87 | +0,75 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 840,20 | +0,71 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 724,96 | +2,39 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 958,30 | -1,16 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 717,25 | +0,74 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 662,0 | -0,22 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 52 411,34 | +6,28 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 954,79 | +0,98 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,419 % | -0,015 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,631 % | +0,005 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,092 % | +0,091 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1526 | -0,61 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 009,87 | -3,37 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 65,05 | -1,19 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 109 194,06 | -1,65 % | 38 252,54 | 93 776,61 |
Les achats d’or toujours dynamiques
Depuis le début de l’année, le cours de l’once d’or a progressé de plus de 50 %. Qui sont les acteurs à l’origine de cette envolée ? Selon les données publiées le 30 octobre dernier par le Conseil mondial de l’or (CMO), la demande mondiale a atteint un nouveau record au troisième trimestre, à 1 313 tonnes, soit le volume le plus élevé observé depuis l’an 2000, date du début de l’enregistrement des données par le CMO.
En valeur, la demande a augmenté de 44 %, pour atteindre un record de 146 milliards de dollars sur le trimestre. Depuis le début de l’année, la demande cumulée s’établit à 3 717 tonnes, pour une valeur de 384 milliards de dollars, soit 1 % de plus qu’en 2024.
Les banques centrales demeurent des acteurs majeurs du marché. Leurs achats ont atteint 220 tonnes d’or au troisième trimestre, soit une hausse de 28 % par rapport au trimestre précédent. La Banque nationale du Kazakhstan a été le principal acheteur, tandis que la banque centrale du Brésil a acquis de l’or pour la première fois depuis plus de quatre ans. En cumulé sur l’année, la demande des banques centrales recule toutefois légèrement : 634 tonnes sur les trois premiers trimestres de 2025, contre 724 tonnes sur la même période en 2024.
Le Coin des épargnants du 24 octobre 2025
Nouveau record pour le CAC 40
Ce mardi 21 octobre, le CAC 40 a battu un record en clôture, à 8 258,86 points, dépassant le niveau atteint le 15 mai 2024, avant la dissolution de l’Assemblée. Il aura fallu près d’un an et demi pour effacer le choc alors subi, sachant que les autres indices européens et américains ont connu entre-temps une forte hausse ; ces derniers ont également battu des records cette semaine.
Le nouveau record du CAC 40 intervient juste après une nouvelle crise politique et la dégradation de la note de la France par l’agence S&P. La discussion budgétaire chaotique aurait pu, elle aussi, refroidir les ardeurs des investisseurs. Tel n’a pas été le cas. Ces derniers avaient largement anticipé la situation. Les considérations politiques ont été mises de côté au profit de considérations économiques et financières. Depuis le début de l’année, les marchés boursiers sont portés par les avancées en matière d’intelligence artificielle et par l’éventuelle amélioration de la productivité qu’elle pourrait engendrer. La reprise de la baisse des taux directeurs de la part de la Banque centrale américaine constitue un autre vecteur de croissance pour les marchés d’actions. Les valeurs boursières profitent, en outre, de la publication des résultats trimestriels des entreprises, supérieurs aux attentes.
Le CAC 40, s’il est influencé par le contexte national, obéit aussi aux grandes tendances de l’économie mondiale. Entre 75 % et 80 % des revenus des sociétés du CAC 40 sont réalisés à l’étranger. Seulement 8 % du chiffre d’affaires de LVMH est réalisé en France, contre environ 27 % en Asie (hors Japon) et 25 % aux États-Unis. Malgré tout, le CAC 40 est loin d’avoir comblé son retard sur ses homologues : depuis le 1er janvier, il n’a progressé que de 10 %, contre plus de 20 % pour le DAX allemand. Avec les derniers soubresauts liés à la discussion budgétaire, le CAC 40 est resté stable vendredi, tandis que les grands indices américains et le DAX atteignaient de nouveaux records. Dès le début de l’examen en séance publique du budget, les menaces de dépôt de motions de censure se sont multipliées. Le Premier secrétaire du PS, Olivier Faure, a réclamé des mesures de justice fiscale (taxe Zucman, ISF climatique, etc.). Le Parti socialiste tente de pousser son avantage, conscient que la survie du gouvernement dépend en partie de sa position.
Aux États-Unis, l’indice des prix à la consommation a été publié ce vendredi après-midi, avec près de dix jours de retard par rapport au calendrier initial, en raison du shutdown de l’État fédéral. L’inflation a augmenté de 0,3 % le mois dernier et de 3 % sur un an. Le consensus établi par Bloomberg tablait sur des hausses respectives de 0,4 % et 3,1 %. Hors alimentation et énergie, la hausse est de 0,2 % sur un mois, contre +0,3 % attendu, et de 3 % sur un an, contre 3,1 % attendu. Des chiffres qui ne changent pas la donne à une semaine de la décision monétaire de la Réserve fédérale. Une détente des taux d’intérêt d’un quart de point est attendue en octobre.
Le pétrole, victime des sanctions
Depuis plusieurs semaines, le cours du baril de pétrole évoluait autour de 60 dollars. Les annonces de nouvelles sanctions prises par les États-Unis contre la Russie ont provoqué une hausse de plus de 5 dollars du baril. C’est la première fois que les exportations de pétrole russes sont directement visées par Washington, qui a placé les deux compagnies pétrolières russes Lukoil et Rosneft sur liste noire. Tous les actifs de ces compagnies aux États-Unis sont désormais gelés, et les entreprises américaines n’ont plus le droit de réaliser des affaires avec elles. Or, ces deux géants représentent l’essentiel des exportations de brut russe.
L’Union européenne a également décidé un nouveau train de sanctions, dont certaines visent la flotte fantôme de pétroliers russes. Cette flotte permet à la Russie de continuer à exporter son pétrole brut malgré les interdictions. Selon Emmanuel Macron, cette flotte parallèle permet à Moscou de financer 30 % à 40 % de son effort de guerre contre l’Ukraine.
La Russie demeure un acteur majeur du marché pétrolier. Avec environ 12 % de la production mondiale, elle est le troisième producteur mondial, derrière les États-Unis et l’Arabie saoudite. Les sanctions décidées par les États-Unis et l’Union européenne interviennent dans un contexte de ralentissement de l’économie mondiale, avec des prix du pétrole plutôt orientés à la baisse. Dans ce cadre, les tensions sur le marché pétrolier pourraient n’être qu’éphémères.
Le tableau de la semaine des marchés financiers
| Résultats 24 oct. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 225,63 | +0,39 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 207,12 | +2,35 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 791,69 | +2,02 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 204,87 | +2,49 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 243,97 | +1,73 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 638,58 | +2,94 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 674,50 | +1,20 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 49 299,65 | +5,23 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 950,31 | +2,12 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,434% | +0,074 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,626 % | +0,045 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,001 % | -0,009 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1623 | +0,23 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 128,98 | -0,36 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 66,61 | +8,86 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 110 205,93 | -5,86 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 17 octobre 2025
Le CAC 40 a gagné cette semaine plus de 3 %, une hausse en grande partie imputable au rejet des deux motions de censure à l’Assemblée nationale. Les investisseurs se sont réjouis de la fin, du moins temporaire, de la crise politique en France.
Vendredi 17 octobre, les indices phares des grandes places financières ont, en revanche, reculé en raison des déboires de deux banques américaines. Zions Bancorp et Western Alliance ont révélé en fin de semaine qu’elles avaient accordé des crédits qui ne seront probablement jamais honorés. Le retour des créances douteuses rappelle de mauvais souvenirs aux investisseurs, ceux de la crise financière de 2008. Toutes les grandes places boursières ont accusé le coup avec des replis marqués et, en contrepartie, une nouvelle hausse du cours de l’or. Par crainte d’un effet de contagion, les valeurs bancaires ont enregistré de fortes baisses vendredi.
Mercredi, Zions Bancorp a d’abord annoncé une perte de 50 millions au troisième trimestre, face au risque de défaut de ses emprunteurs sur deux crédits industriels et commerciaux souscrits via sa filiale de San Diego, en Californie. Le groupe invoque une fraude et un incident isolé. Le titre a chuté de 13 % jeudi. Western Alliance, une banque basée en Arizona, a octroyé des crédits aux mêmes emprunteurs et a annoncé jeudi avoir porté plainte contre Cantor Group pour fraude. Le titre a terminé la séance en baisse de 10 %. Les défauts de paiement sur crédits bancaires peuvent éroder la confiance, au moment où l’on entend de plus en plus parler de « bulle » à Wall Street.
Rencontre américano-chinoise en vue
Donald Trump a déclaré, dans une interview à Fox Business, que les droits de douane de 100 % dont il avait menacé la Chine la semaine dernière n’avaient pas vocation à s’appliquer. Il a confirmé qu’il rencontrerait son homologue Xi Jinping en Corée du Sud dans les prochaines semaines. La majoration des droits par le président américain avait été annoncée en réaction aux restrictions d’accès aux métaux rares décidées par la Chine. Donald Trump, au sujet de son homologue chinois, a déclaré : « Je m’entends très bien avec lui. Je pense que tout ira bien avec la Chine, mais nous devons conclure un accord équitable. Il doit être équitable. » La trêve commerciale entre les deux puissances court jusqu’au 10 novembre.
Selon des informations de CNBC, le secrétaire au Trésor Scott Bessent va s’entretenir dans la journée avec le vice-Premier ministre chinois He Lifeng pour discuter des négociations commerciales. Donald Trump continue son marathon diplomatique. Après Gaza, il s’est réinvesti dans le dossier ukrainien en rencontrant Volodymyr Zelensky. Un sommet avec Vladimir Poutine pourrait avoir lieu prochainement.
Malgré les tensions bancaires, les indices actions ont plutôt progressé cette semaine, les investisseurs prenant en compte les avancées américaines sur les différents théâtres d’opération.
Malgré tout, la recherche de valeurs refuges demeure forte et conduit à une nouvelle progression de l’or et à une diminution des taux souverains. Le rendement du bon du Trésor américain à maturité dix ans est repassé en dessous de 4 %. En France, l’échec des deux motions de censure a également provoqué une détente sur le taux de l’obligation du Trésor à dix ans.
Le tableau de la semaine des marchés financiers
| Résultats 17 oct. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 174,20 | +3,63 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 190,61 | +1,69 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 664,01 | +1,77 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 679,98 | +2,34 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 845,41 | -1,29 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 354,57 | -0,72 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 607,39 | +1,84 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 47 582,15 | -0,78 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 839,76 | -0,96 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,360% | -0,117 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,581 % | -0,063 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,010 % | -0,059 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1672 | +0,11 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 227,47 | +6,54 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 61,17 | -2,53 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 107 299,87 | -5,86 % | 38 252,54 | 93 776,61 |
Le fonds d’investissement défense de BPIfrance
Conformément aux engagements qui avaient été pris au mois de mars dernier, la banque publique d’investissement Bpifrance a lancé le mardi 14 octobre son fonds «Bpifrance Défense».
Ce fonds d’investissement est ouvert aux particuliers. Il est accessible à travers un contrat d’assurance-vie, un compte-titres, un plan d’épargne retraite ou encore en direct via la plateforme de Bpifrance. Plusieurs assureurs ont déjà annoncé le mettre à disposition de leurs clients.
Le montant minimum de versement pour ce fonds a été fixé à 500 euros. Le maximum de versement est de 500 000 euros. La somme investie est bloquée pendant une durée de cinq ans. Cette période permet au fonds d’investir dans le temps dans des entreprises non-cotées. BPIfrance estime que la période d’investissement recommandée est de 10 ans. Le fonds est prévu pour une durée de vie totale de 20 ans.
Bpifrance vise un objectif de rendement annuel de 5%. Ce type de placement comporte potentielle un risque en capital.
Bpifrance attend jusqu’à 450 millions d’euros de versement sur son fonds défense qui pourrait investir dans plus de 500 entreprises non cotées françaises et européennes dont l’activité est stratégique pour la souveraineté technologique, avec une ambition renforcée dans le secteur de la défense, annonçait Bpifrance quelques jours plus tôt dans son invitation au lancement de mardi.
Selon une étude publiée le 8 octobre dernier par Bpifrance Le Lab, les besoins de financement pour faire à l’augmentation des commandes publiques de défense en Europe est évalué à 15 milliards d’euros dont 5 milliards d’euros de fonds propres et 10 milliards d’euros de dettes. Le fonds défense de Bpifrance doit aussi permettre de soutenir les investissements des entreprises en recherche et développement.
Les pensions AGIRC- ARRCO gelées en 2026
Faute d’accord entre les représentants des organisations patronales et syndicales qui le composent, l’Agirc-Arrco ne revalorisera pas ses pensions au 1er novembre prochain Le régime ne modifiera pas non plus la valeur d’achat du point au 1er janvier 2026. Les pensions AGIRC-ARRCO sont versées à 14 millions de retraités du privé.
L’année dernière, les pensions AGIR-ARRCO avaient été revalorisées de 1,6% au 1er novembre 2024.
La suspension de la réforme des retraites de 2023 a conduit à cette absence de consensus concernant la revalorisation des pensions complémentaires qui techniquement aurait pu se situer entre 0,6 et 1 %.
Des marchés entre le yin et le yang
L’or : toujours plus haut
L’or a dépassé, en fin de semaine, 3 780 dollars l’once. Le cours du métal précieux est porté par l’enclenchement d’un nouveau cycle de baisse des taux directeurs de la Fed. Certains estiment qu’il pourrait se rapprocher, voire dépasser, 4 000 dollars. Pour autant, les facteurs de hausse commencent à s’épuiser ou, plutôt, ont déjà été intégrés (Ukraine, Moyen-Orient, droits de douane, etc.).
États-Unis : faible dérive de l’inflation
Sur le front américain, les prix des dépenses de consommation personnelle, la mesure que la Réserve fédérale retient en priorité pour apprécier l’inflation, se sont alignés, en août, parfaitement sur les projections du marché. Ils ont progressé sur un an de 2,7 %, soit 0,1 point de plus qu’en juillet. La hausse se stabilise à 2,9 % hors prix alimentaires et énergétiques. Les investisseurs auraient préféré que la désinflation reprenne, permettant à la Fed de poursuivre son cycle de baisse des taux directeurs. Pour le moment, l’inflation reste néanmoins contenue. La consommation des ménages a augmenté, de son côté, de 0,6 % le mois dernier, quand le consensus donnait une hausse de 0,5 %, comme en juillet, illustrant la résilience des consommateurs.
Le retour des droits de douane
Donald Trump n’avait plus parlé de droits de douane depuis quelques semaines et, visiblement, le sujet lui manquait. À partir du 1er octobre prochain, 100 % de surtaxes sur les produits pharmaceutiques de marque ou brevetés seront imposées, sauf si les entreprises étrangères concernées investissent pour construire des usines sur le sol américain. La Commission européenne est montée vendredi au front pour éteindre l’incendie. Son porte-parole a assuré que ces droits sectoriels ne concerneraient pas les médicaments européens, ces derniers étant inclus dans l’accord commercial Europe–États-Unis limitant les droits de douane américains à 15 %.
Si les États-Unis respectent l’accord signé et exemptent bien, comme convenu, les médicaments européens des 100 % de droits sectoriels, l’Irlande sera la grande gagnante car elle est, de loin, le pays européen le plus exposé. C’est le premier exportateur pharmaceutique mondial (en valeur, non en volume) vers les États-Unis. Cette situation est la conséquence de l’installation de nombreux laboratoires pharmaceutiques en Irlande depuis trois décennies, en raison de la fiscalité attractive.
L’Europe est la seule épargnée. La Commission européenne a rappelé vendredi que son accord commercial avec les États-Unis est le seul à protéger contre de futurs droits plus élevés que le taux général prévu par l’accord. L’industrie pharmaceutique suisse, par exemple, devrait se voir appliquer le taux de 100 %. Or la Suisse est le deuxième plus gros exportateur de médicaments de marque vers les États-Unis. Les laboratoires européens sont néanmoins encouragés à investir aux États-Unis, faute de quoi une révision du tarif pourrait intervenir.
Les actions en mode statu quo
Les investisseurs ont joué la prudence cette semaine, marquée par des indicateurs et des signaux contradictoires. Les indices américains ont cédé un peu de terrain. Les taux des obligations d’État françaises continuent à progresser, tout comme le ratio de dette publique. Le taux de l’OAT à 10 ans s’élevait, vendredi 26 septembre, à 3,562 %.
Le marché du pétrole en tension
Cette semaine, les cours du pétrole ont été orientés à la hausse en raison des déclarations de Donald Trump. Ce dernier a demandé à son homologue turc, Recep Tayyip Erdogan, d’arrêter d’acheter du pétrole russe. Il a également suggéré que les Européens stoppent toutes les importations de gaz en provenance de Russie. Cette hausse n’est pas sans limite. En effet, de plus en plus de barils arrivent actuellement sur le marché, notamment avec la hausse des quotas de production initiée depuis avril par l’Organisation des pays exportateurs de pétrole et ses alliés (Opep+). Néanmoins, l’intensification des frappes ukrainiennes sur les raffineries et les infrastructures pétrolières russes commence à avoir des effets sur le marché des produits raffinés.
Le tableau de la semaine des marchés financiers
| Résultats 26 sept. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 864,67 | +0,00 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 247,29 | -0,13 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 643,70 P | -0,35 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 484,07 | -0,74 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 705,25 | +0,40 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 280,79 | +0,80 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 499,70 | +1,06 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 45 354,99 | +1,01 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 828,11 | -0,87 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,562 % | +0,006 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,747 % | -0,002 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,180 % | +0,037 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1693 | -1,53 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 780,15 | +1,98 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 70,61 | +4,85 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 109 144,58 | -5,65 % | 38 252,54 | 93 776,61 |
Une collecte du livret A poussive en juin
Le Livret A a conclu le premier semestre avec une petite collecte lui permettant néanmoins de battre un nouveau record d’encours. Depuis le début de l’année, les Français maintiennent un effort important d’épargne tout en réduisant leurs versements sur leur Livret A. La baisse de la rémunération et l’augmentation du nombre de Livret A au plafond (15 % des titulaires concernés) expliquent le moindre engouement pour ce dernier.
Le Livret A : un encours record en juin
Après une décollecte de 200 millions d’euros au mois d’avril et une collecte de +1,22 milliard d’euros en mai, le Livret A enregistre, en juin, un résultat positif de 220 millions d’euros. Cette collecte est néanmoins inférieure à celle de 2024 (1,23 milliard d’euros) et à la moyenne de ces dix dernières années (873 millions d’euros).
En juin, depuis 2009, le premier produit d’épargne des ménages a connu quatre décollectes (2015 : -0,12 milliard d’euros ; 2014 : – 0,13 milliard d’euros ; 2010 : -0,15 milliard d’euros et 2009 : -1,39 milliard d’euros).
Le Livret A poursuit sa normalisation sur fond de baisse de son taux de rémunération. Sur le premier semestre 2025, la collecte atteint seulement 2,97 milliards d’euros contre 10,14 milliards d’euros sur la même période de 2024. Elle a été divisée par plus de trois en un an traduisant la fin d’une période de fortes collectes atypiques, le bon mois de mai étant en partie dû à des transferts en provenance de titulaires n’étant plus éligibles au Livret d’Epargne Populaire.
Le Livret A continue d’être ainsi affecté par la baisse de son taux de rémunération intervenue le 1er février dernier. Les ménages redéployent une partie de leur épargne de précaution vers des produits de long terme comme l’assurance vie, qui connaît un net rebond depuis le début de l’année. Cette normalisation n’est pas synonyme de crise de l’épargne réglementée, l’encours du Livret A battant un nouveau record à 445,5 milliard d’euros.
Le Livret de Développement Durable et Solidaire (LDDS) : un mois de juin moyen
Au mois de juin 2025, la collecte du LDDS s’est élevée à 280 millions d’euros, contre 590 millions d’euros en juin 2024. En moyenne au cours des dix dernières années, la collecte était de 305 millions d’euros. Depuis 2009, le LDDS a été en décollecte en juin à quatre reprises. Au cours du premier semestre 2025, la collecte a atteint 3,06 milliards d’euros, contre 4,88 milliards d’euros sur la même période en 2024. L’encours du LDDS atteint en juin 2025, 163,6 milliards d’euros, un nouveau record.
Le LDDS est moins touché que le Livret A par la baisse de son taux de rémunération. Pour de nombreux ménages, il est associé aux comptes courants quand le Livret A est considéré comme un produit d’épargne.
Le Livret d’Épargne Populaire (LEP) : un mauvais premier semestre
Après deux décollectes, en avril et en mai, le LEP a renoué avec une collecte positive en juin, + 130 millions d’euros. En juin 2024, le LEP avait enregistré une collecte positive de 570 millions d’euros.
Les décollectes d’avril et de mai étaient en grande partie liées aux opérations de contrôle d’éligibilité. La collecte du mois de juin est conforme à celle du début d’année. Sur le premier semestre, le LEP est en décollecte de 2,42 milliards d’euros quand il avait enregistré une collecte positive de 4,52 milliards d’euros sur la même période en 2024. Avec les revalorisations de salaires intervenues en 2024, en lien avec l’inflation, de nombreux titulaires ont été contraints en avril et en mai de se défaire de leur LEP. L’encours du LEP s’élevait, fin juin, à 79,8 milliards d’euros à trois milliards de son record établi en mars dernier.
Pour le second semestre : effet taux et effet dépenses
Le taux du Livret A et du LDDS passera de 2,4 à 1,7 % le 1er août prochain et celui du LEP de 3,5 à 2,7 %. En un an, le taux du Livret A aura perdu 1,3 point. Même si son rendement réel reste positif, la baisse du taux nominal devrait accroître le recul de la collecte d’autant plus que traditionnellement le second semestre est plus dépensier qu’épargnant. Celui-ci est, en effet, marqué par une série de dépenses, vacances, rentrée scolaire et fêtes de fin d’année. Les décollectes y sont plus fréquentes que lors du premier semestre. Avec l’effet taux, la probabilité de leur survenue augmente…
Baisse du taux du Livret A et du LEP le 1er août 2025
Le Gouvernement a décidé, le lendemain des annonces budgétaires, de suivre les recommandations du Gouverneur de la Banque de France, pour la fixation des taux du Livret A, du Livret de développement durable et solidaire (LDDS) et du Livret d’Epargne Populaire (LEP).
Le 1er août 2025, le taux du Livret A et du LDDS passera de 2,4 à 1,7 %. Il faut remonter au 1er mai 2009 pour avoir une baisse supérieure. A l’époque le taux du Livret A était passé de 2,5 à 1,75 %.
Depuis l’arrêté du 27 janvier 2021, la formule du taux du Livret A est fixé de la manière suivante :
- La moyenne arithmétique entre : – la moyenne semestrielle des taux à court terme en euros (€STR) et l’inflation en France mesurée par la moyenne semestrielle
- Avec un taux plancher de 0,5 %.
Compte tenu de la baisse de l’inflation ces derniers mois (0,8 % en rythme annuel sur 6 mois) et le taux Ester (2,44 %) en moyenne semestrielle, le taux du Livret A selon la formule sort à 1,7 %.
Logiquement, le taux du Livret d’Épargne Populaire est fixé au niveau le plus élevé entre le taux d’inflation et le taux du Livret A majoré de 0,5 point. Compte tenu du faible niveau de l’inflation, c’est cette seconde formule qui devrait s’appliquer. Le taux du LEP aurait donc du être de 2,2 %, contre 3,5 % actuellement. Toutefois, comme lors des précédentes révisions, le gouvernement a décidé de faire une geste à destination des épargnants les plus modestes, le LEP étant soumis à une condition de ressources. Il a retenu un taux de 2,7 % soit un point de plus que le Livret A.
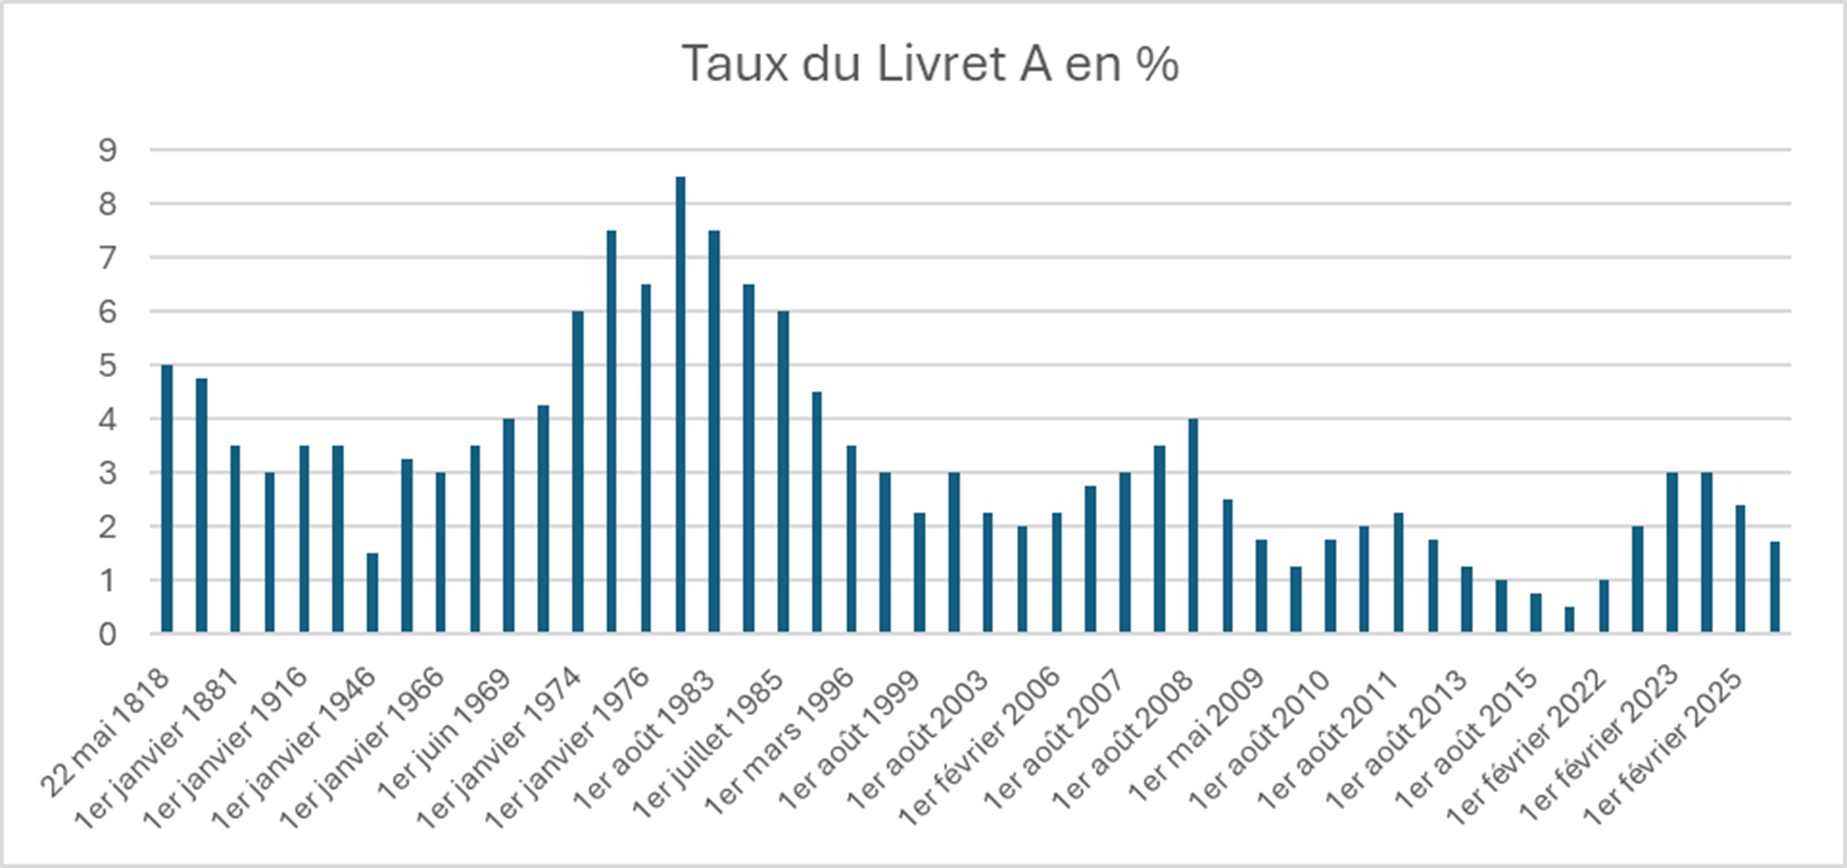
Cercle de l’Epargne
Cercle de l’Epargne
Une baisse des taux de l’épargne réglementée pour relancer la consommation ?
Pour le Livret A, le gouvernement devrait suivre la recommandation du gouverneur de la Banque de France en abaissant le taux à 1,7 %. En effet, afin de soutenir les recettes de TVA, l’exécutif souhaite encourager une reprise de la consommation, qui demeure atone depuis de nombreux mois.
La précédente baisse du taux du Livret A, intervenue le 1er février, n’avait pas produit l’effet escompté. Si les ménages ont réduit leurs versements sur ce produit, ils ont maintenu un effort d’épargne élevé, en se tournant notamment vers l’assurance vie. Dans un contexte d’incertitudes politiques et économiques persistantes, les Français continuent de privilégier l’épargne. Au premier trimestre 2025, le taux d’épargne des ménages a ainsi atteint 18,8 % du revenu disponible brut.
Une baisse favorable au logement social et aux banques
La diminution du taux du Livret A permettra une baisse du taux des crédits accordés aux bailleurs sociaux. En effet, les ressources collectées sur le Livret A servent en partie à financer les prêts aux organismes HLM. Or, le taux de ces prêts est directement lié au coût de la ressource, c’est-à-dire au taux du Livret A. Sa diminution se traduit donc mécaniquement par des taux de crédits plus faibles.
Les banques, qui conservent en moyenne 40 % de la collecte du Livret A et du LDDS pour financer des crédits aux collectivités locales et aux entreprises, pourront également réduire les taux appliqués à ces prêts.
Un rendement réel positif pour le Livret A et le LEP
Le rendement réel du Livret A restera positif, l’inflation étant restée faible ces derniers mois. Il devrait s’élever à près d’un point, ce qui constitue un niveau relativement élevé par rapport à la moyenne des dix dernières années. Pour le LEP, le rendement réel pourrait avoisiner près de deux points
Mais une baisse des revenus pour les épargnants
Malgré ce rendement réel positif, en valeur absolue, la baisse du taux du Livret A signifie une diminution des intérêts perçus.
- Sur un an, pour un Livret A d’un montant moyen de 7 100 euros, le manque à gagner lié au passage du taux de 2,4 % à 1,7 % serait de 49,70 euros.
- Pour un Livret A au plafond (22 950 euros), la perte annuelle atteindrait 160,65 euros.
En retenant le taux annuel moyen pondéré, (2,16 %), la perte est pour un Livret à 7100 euros sur l’année en prenant en compte le nouveau taux du 1er août est de 20,77 euros. Pour un Livret A de 22 950 euros, est de 66,32 euros.
- Pour un LEP avec un encours moyen de 6 580 euros, la baisse du taux de 3,5 % à 2,7 % se traduirait par une perte annuelle de 52,64 euros.
- Enfin, pour un LEP au plafond (10 000 euros), le manque à gagner s’élèverait à 80 euros par an.
La baisse du taux du Livret A au 1er août 2025, de 2,4 % à 1,7 %, s’inscrit dans un contexte de faible inflation et de normalisation monétaire. Si le rendement réel reste positif, les épargnants constateront une diminution de leurs revenus d’intérêts. Le gouvernement espèrera favoriser une reprise de la consommation et ainsi contribuer à l’augmentation des recettes fiscales. Il attend également un rebond de l’investissement dans l’immobilier social. Le LEP restera attractif avec un taux de 2,7 %
Dans un climat d’instabilité politique et géopolitique, le comportement des ménages pourrait rester dominé par la prudence. Les annonces budgétaires de François Bayrou du 15 juillet 2025 peuvent contribuer au maintien d’un fort taux d’épargne de précaution car elles sont synonymes d’augmentation des impôts et de baisse du pouvoir d’achat potentielles pour de nombreux ménages.
Vers une baisse du taux du Livret A le 1er août 2025
Le taux du Livret A, comme celui du Livret de Développement Durable et Solidaire (LDDS), devrait être révisé à la baisse au 1er août prochain, compte tenu de l’inflation et de l’évolution du taux Ester au cours du premier semestre 2025.
Le taux du Livret A est, selon la formule en vigueur depuis 2021, égal à la moyenne de l’inflation hors tabac et du taux Ester sur les six derniers mois. La moyenne de l’inflation hors tabac s’est établie à 0,8 %, et celle du taux Ester à 2,44 %. Le taux du Livret A devrait donc passer de 2,4 % à 1,6 % ou 1,7 %. Le taux du LDDS étant identique à celui du Livret A, il suivrait la même évolution.
De son côté, le taux du Livret d’Épargne Populaire est fixé au niveau le plus élevé entre le taux d’inflation et le taux du Livret A majoré de 0,5 point. Compte tenu du faible niveau de l’inflation, c’est cette seconde formule qui s’appliquera. Le taux du LEP pourrait ainsi être de 2,1 % ou 2,2 %, contre 3,5 % actuellement. Toutefois, comme lors des précédentes révisions, le gouvernement pourrait ne pas suivre strictement la formule et fixer un taux arrondi à 2,5 %.
Une baisse des taux de l’épargne réglementée pour relancer la consommation ?
Pour le Livret A, le gouvernement devrait suivre la recommandation du gouverneur de la Banque de France en abaissant le taux à 1,6 % ou 1,7 %. En effet, afin de soutenir les recettes de TVA, l’exécutif souhaite encourager une reprise de la consommation, qui demeure atone depuis de nombreux mois.
La précédente baisse du taux du Livret A, intervenue le 1er février, n’avait pas produit l’effet escompté. Si les ménages ont réduit leurs versements sur ce produit, ils ont maintenu un effort d’épargne élevé, en se tournant notamment vers l’assurance vie. Dans un contexte d’incertitudes politiques et économiques persistantes, les Français continuent de privilégier l’épargne. Au premier trimestre 2025, le taux d’épargne des ménages a ainsi atteint 18,8 % du revenu disponible brut.
Une baisse favorable au logement social et aux banques
La diminution du taux du Livret A permettra une baisse du taux des crédits accordés aux bailleurs sociaux. En effet, les ressources collectées sur le Livret A servent en partie à financer les prêts aux organismes HLM. Or, le taux de ces prêts est directement lié au coût de la ressource, c’est-à-dire au taux du Livret A. Sa diminution se traduit donc mécaniquement par des taux de crédits plus faibles.
Les banques, qui conservent en moyenne 40 % de la collecte du Livret A et du LDDS pour financer des crédits aux collectivités locales et aux entreprises, pourront également réduire les taux appliqués à ces prêts.
Un rendement réel positif pour le Livret A et le LEP
Le rendement réel du Livret A restera positif, l’inflation étant restée faible ces derniers mois. Il devrait s’élever à environ un point, ce qui constitue un niveau relativement élevé par rapport à la moyenne des dix dernières années. Pour le LEP, le rendement réel pourrait avoisiner deux points.
Mais une baisse des revenus pour les épargnants
Malgré ce rendement réel positif, en valeur absolue, la baisse du taux du Livret A signifie une diminution des intérêts perçus.
- Sur un an, pour un Livret A d’un montant moyen de 7 100 euros, le manque à gagner lié au passage du taux de 2,4 % à 1,7 % serait de 49,70 euros.
- Pour un Livret A au plafond (22 950 euros), la perte annuelle atteindrait 160,65 euros.
- Pour un LEP avec un encours moyen de 6 580 euros, la baisse du taux de 3,5 % à 2,5 % se traduirait par une perte annuelle de 65,80 euros.
- Enfin, pour un LEP au plafond (10 000 euros), le manque à gagner s’élèverait à 100 euros par an.
La probable baisse du taux du Livret A au 1er août 2025, de 2,4 % à 1,6 % ou 1,7 %, s’inscrit dans un contexte de faible inflation et de normalisation monétaire. Si le rendement réel reste positif, les épargnants constateront une baisse de leurs revenus d’intérêts. Le gouvernement espèrera favoriser une reprise de la consommation et ainsi contribuer à l’augmentation des recettes fiscales. Il attend également un rebond de l’investissement dans l’immobilier social. Le LEP devrait rester attractif avec un taux supérieur à 2 %
Dans un climat d’instabilité politique et géopolitique, le comportement des ménages pourrait rester dominé par la prudence, au détriment de la relance de la consommation.
Épargne réglementée au temps des doutes
Résultats du Livret A – LDDS – LEP mai 2025
Analyse de Philippe Crevel, Directeur du Cercle de l’Épargne
« En mai, fais ce qu’il te plait ». Durant le printemps, les Français ont épargné avec modération sur leurs produits réglementés. Si le Livret A a renoué avec une collecte positive, tel n’est pas le cas pour le Livret d’Épargne Populaire. Sur fond de forte épargne, les produits réglementés digèrent toujours la baisse de son rendement du 1er février dernier, rendement qui pourrait, à nouveau, baisser le 1er août prochain.
Livret A : le retour d’une collecte positive
Après une décollecte de 200 millions d’euros au mois d’avril, le Livret A renoué avec une collecte positive au mois de mai avec +1,22 milliard d’euros. Celle-ci demeure néanmoins inférieure à celle de 2024 (1,26 milliard d’euros) et à la moyenne de ces dix dernières années (1,4 milliard d’euros). Depuis 2009, le premier produit d’épargne des ménages a connu quatre décollectes en mai (2015 : -0,44 milliard d’euros ; 2014 : -0,09 milliard d’euros ; 2010 : -0,31 milliard d’euros et 2009 : -1 milliard d’euros). La plus forte collecte en mai a été celle de 2020, 3,98 milliards d’euros, à la fin du premier confinement.
Sur les cinq premiers mois de l’année 2025, la collecte atteint seulement 2,76 milliards d’euros contre 8,91 milliard d’euros sur la même période de 2024. La normalisation du Livret A se poursuit après des années de collectes fastes. Mai est un mois charnière avec ses week-ends prolongés et l’arrivée des vacances. Il sépare la période d’épargne du début d’année de celle de la fin d’année marquée par un surcroît de dépenses. Le Livret A continue d’être affecté par l’effet taux. Les ménages redéployent une partie de leur épargne de précaution vers des produits de long terme comme l’assurance vie, qui connaît un net rebond depuis le début de l’année.
Cette normalisation n’est pas synonyme de crise de l’épargne réglementée, l’encours du Livret A battant un nouveau record à 445,3 milliards d’euros.
Le Livret de Développement Durable et Solidaire (LDDS)
Le mois de mai réussit rarement au LDDS qui a accumulé, depuis 2009, neuf décollectes. La collecte moyenne y est faible, 387 millions d’euros entre 2015 et 2024. En 2025, pas de décollecte mais une collecte de 660 millions d’euros, deux fois supérieure à la moyenne décennale. Cette collecte est identique à celle de 2024.
Sur les cinq premiers mois de l’année, la collecte pour le LDDS se monte à 2,78 milliards d’euros contre 4,28 milliards d’euros en 2024 sur la même période. À noter, le LDDS collecte plus que le Livret A en 2025. Le LDDS épouse plus finement que le Livret A l’évolution du budget des ménages. Cette corrélation s’explique par le fait que le LDDS est plus souvent associé au compte courant des ménages que le Livret A. Les Français mettent leurs gains de pouvoir d’achat plus facilement sur un LDDS, gains qui pourront être utilisés durant les vacances. Le Livret A est un produit plus « épargne ».
L’encours du LDDS atteint en mai 2025, 163,3 milliards d’euros, un nouveau record.
Le Livret d’Épargne Populaire (LEP) toujours en recul : forte décollecte sur fond de régularisation
Le LEP enregistre, en mai, sa deuxième décollecte successive avec -1,19 milliard d’euros. En avril, la décollecte avait atteint un niveau important, -1,96 milliard d’euros. Déjà en 2024, le LEP avait connu un résultat négatif de -0,04 milliard d’euros.
Les ménages à revenus modestes ont puisé dans leur épargne pour faire face à leurs dépenses, sachant que par ailleurs le mois de mai a pu enregistrer la fin des régularisations au titre du contrôle du plafond de revenus.
La collecte cumulée sur les cinq premiers mois de l’année est négative de -2,55 milliards d’euros, contre une collecte positive de 3,99 milliards sur la même période en 2024.
L’encours du LEP s’établit ainsi, fin mai, 79,6 milliards d’euros après 80,8 milliards d’euros fin avril.
Le taux du Livret A : 1,6 à 1,7 % le 1er août 2025
Compte tenu du taux ester et du taux d’inflation, le taux du Livret A pourrait passer de 2,4 à 1,6/1,7 % le 1er août prochain. Le taux d’inflation des 6 derniers mois devrait, en effet, être proche de 1 % et le taux ester est passé 2,922 à 1,924 % sur le semestre. Le taux moyen du taux ester est du 1er janvier au 15 juin de 2,44 %.
Dans une optique de baisse des taux du crédit et de relance de la consommation, il est fort probable que le Ministre de l’Économie suive la recommandation du Gouverneur de la Banque de France, ce dernier se rangeant derrière l’application de la formule. Avec un taux de 1,6/1,7 %, le gouvernement pourra indiquer que le rendement réel est positif d’un point ce qui est élevé par rapport aux années précédentes.
Le taux du LEP pourrait passer de son côté, en appliquant la formule, de 3 à 2,2 % (taux du Livret A +0,5 point). Mais depuis deux ans, le gouvernement ne respecte pas totalement cette dernière. Un taux à 2,5 % est assez probable.
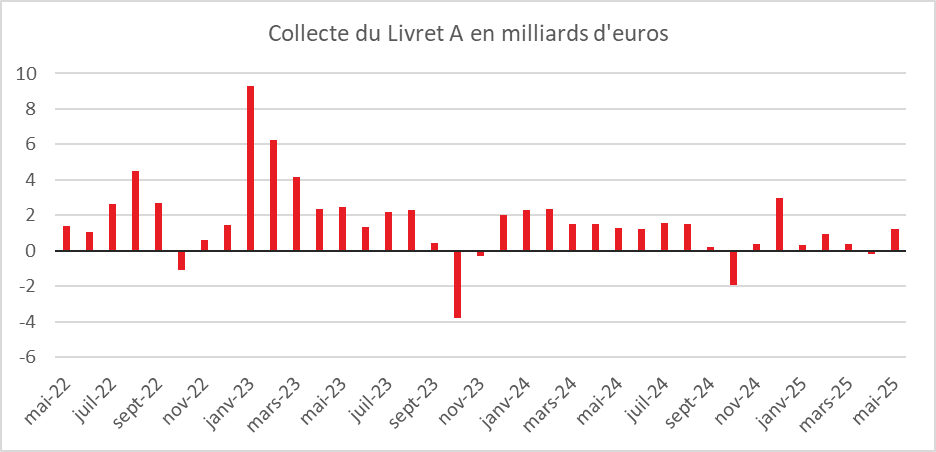
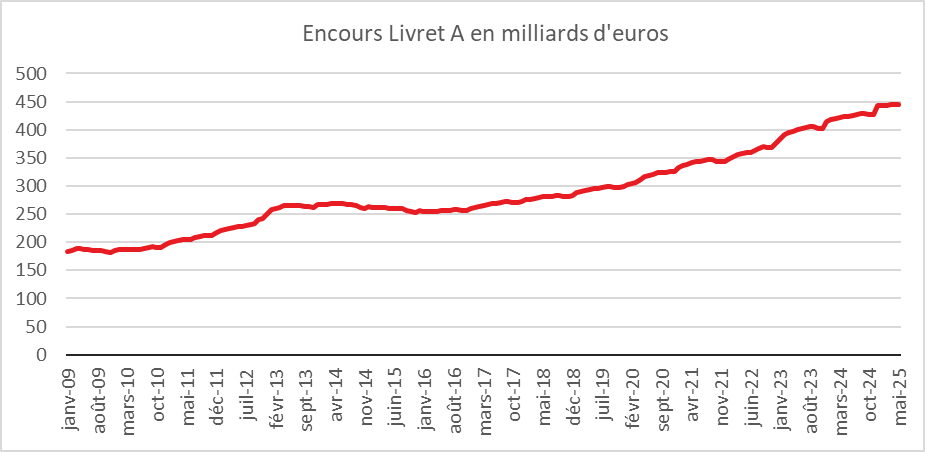
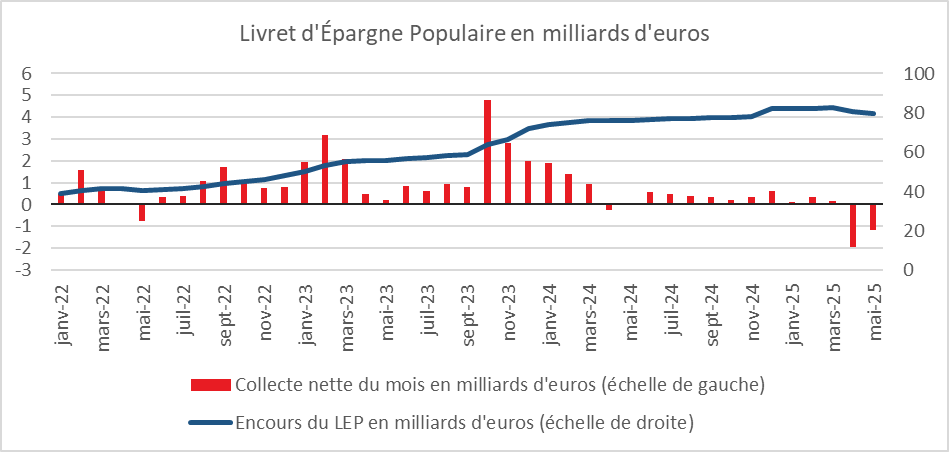
Le Coin des Epargnants du 26 avril 2025 : Volatilité présidentielle à tous les étages
Accalmie sur le front de la guerre commerciale
Désescalade est le mot de la semaine. Après avoir menacé le président de la Réserve fédérale, Donald Trump a finalement déclaré qu’il n’avait pas l’intention de le limoger. Après une escalade des droits de douane entre la Chine et les États-Unis, si la détente n’est pas encore pleinement d’actualité, l’heure semble être aux petits pas. Le gouvernement chinois envisagerait de suspendre ses droits de douane de 125 % sur certaines importations américaines, selon Bloomberg. Il pourrait notamment supprimer les prélèvements additionnels sur les équipements médicaux et certains produits chimiques industriels, comme l’éthane. La Chine réfute cependant, pour l’instant, mener toute négociation avec les États-Unis.
Par ailleurs, les États-Unis et la Corée du Sud pourraient parvenir à un protocole d’entente dès la semaine prochaine. La Corée du Sud, allié clé de Washington, pourrait être soumise à des droits de douane de 25 % sur certaines importations, temporairement ramenés à 10 % pendant la « pause » de 90 jours décrétée par Donald Trump. S’y ajouteraient des taxes de 25 % sur les livraisons de voitures, d’acier et d’aluminium. Des progrès significatifs auraient également été réalisés avec l’Inde, pays où Apple prévoit de transférer l’assemblage de l’ensemble de ses iPhone d’ici 2026.
La Bourse de Paris a enchaîné quatre séances consécutives de hausse cette semaine, terminant à 7 536,26 points. Le CAC 40 affiche désormais une progression d’environ 2 % depuis le 1er janvier. Surtout, depuis son point bas du 7 avril, atteint quelques jours après l’annonce des nouveaux droits « réciproques » par Donald Trump, l’indice a repris près de 9 %. D’autres indices européens font encore mieux : le DAX allemand a progressé de plus de 4 % cette semaine, portant sa hausse depuis le début de l’année à plus de 11 %.
Aux États-Unis, les indices ont pleinement profité des inflexions du président américain sur les droits de douane et de ses déclarations sur l’indépendance de la banque centrale. Le Nasdaq a gagné plus de 7 % sur la semaine et le S&P 500 plus de 6 %.
Sur le plan de la politique monétaire, des membres de la Réserve fédérale commencent à infléchir leur position, préoccupés par l’impact potentiel des tensions commerciales sur l’emploi. Beth Hammack, présidente de la Fed de Cleveland, a estimé qu’une baisse des taux pourrait être envisagée dès le mois de juin, sous réserve de données économiques allant dans ce sens. L’activité sur les contrats à terme sur les fonds fédéraux indique désormais une probabilité d’environ 60 % d’une détente monétaire dans deux mois. Une éventuelle baisse des taux qui réjouirait Donald Trump, qui la réclame avec insistance depuis plusieurs semaines.
Le tableau de la semaine des marchés financiers
| Résultats 25 avril 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 536,26 | +2,93 % | 7 543,18 | 7 380,74 |
| Dow Jones | 40 113,50 | +2,25 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 525,21 | +7,12 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 17 382,94 | +6,64 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 242,45 | +4,43 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 415,25 | +1,04 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 154,12 | +3,87 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 35 705,74 | +5,17 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 295,06 | +0,71 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,187 % | -0,052 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,469 % | +0,002 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,267 % | -0,062 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1371 | -0,18 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 283,10 | -1,69 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 66,81 | -1,08 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 95 531,7 | +9,25 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 19 avril 2025 : des marchés à la recherche d’un cap
Trêve Pascale sur les marchés
En raison du Vendredi saint, cette semaine, les Bourses européennes et américaines n’ont été ouvertes que quatre jours. Les espoirs d’un accord entre l’Europe et les États-Unis sur les droits de douane ont conduit à une progression des indices « actions » sur le Vieux Continent. Sur la semaine, le CAC 40 a progressé de 2,55 % et le DAX allemand de plus de 4 %.
Si les craintes de ralentissement de l’économie mondiale sont justifiées, elles ne devraient pas déboucher sur une récession, selon le FMI. D’après sa directrice générale, Kristalina Georgieva, « les tensions commerciales sont comme une marmite qui bouillonne depuis longtemps et qui maintenant déborde ». À quelques jours de l’ouverture des réunions de printemps du Fonds monétaire international (FMI), elle a porté un jugement sans concession sur les raisons de la guerre commerciale actuelle. Elle a ainsi souligné que « dans une large mesure, ce que nous constatons aujourd’hui est le résultat d’une érosion de la confiance dans le système international et entre les pays ». Elle a admis que, si « la mondialisation a permis de sortir de la pauvreté des millions de personnes, tout le monde n’en a pas bénéficié ». Elle a ajouté que « nombreux sont ceux qui imputent au système économique international la responsabilité de l’injustice perçue dans leurs vies ».
Elle a condamné le recours aux barrières tarifaires (droits de douane) et non tarifaires (réglementation sanitaire, environnementale…) qui vident de sa substance le système multilatéral, lequel n’a pas réussi à offrir des conditions de concurrence équitables. Elle estime que la non-correction des déséquilibres commerciaux a conduit à une impasse. Logiquement, les excédents commerciaux auraient dû provoquer l’appréciation des monnaies des pays concernés et une augmentation de leur demande interne. Or, cela n’a pas été le cas.
Pour le FMI, la Chine doit stimuler sa consommation privée, limiter l’essor excessif de son industrie et favoriser une baisse de l’épargne de précaution des ménages. L’Union européenne, quant à elle, doit améliorer sa compétitivité et approfondir le marché unique. « L’Europe a besoin d’une union bancaire, d’une union des marchés de capitaux et de moins de restrictions au commerce intérieur des services. » Pour le FMI, les États-Unis doivent réduire considérablement le déficit budgétaire fédéral par des réformes du côté des dépenses. Le déficit de la balance courante serait alors moins élevé.
L’once d’or toujours plus haut
L’once d’or a encore battu des records cette semaine et a dépassé 3300 dollars. Depuis le 1er janvier, le cours a gagné plus de 25 %.et sur un an la hausse atteint près de 40 %. Les prévisions sur l’évolution des cours sont de plus en plus difficiles à réaliser. Certains experts estiment possible un cours à plus de 3600 dollars dans les prochains semaines, voire 4000 dollars. D’autres estiment que la conclusion d’accords pour les droits de douane mettrait un terme à l’envolée du métal précieux. De même, un cessez le feu en Ukraine pourrait provoquer une baisse de l’once d’or.
Septième baisse consécutive des taux directeurs par la Banque centrale européenne
La Banque centrale européenne a réalisé, jeudi 17 avril, sa septième baisse de taux directeurs depuis le début de son cycle d’assouplissement monétaire au mois de juin dernier. Le taux de dépôt a été ainsi ramené de 2,5 % à 2,25 %. Cette décision était anticipée après l’annonce par Donald Trump, le 2 avril, de relever les droits de douane américains. Malgré le revirement du président américain sur les surtaxes « réciproques », diminuées à un seuil plancher de 10 % pour tous les pays sauf la Chine (le taux y est de 145 % pour la majeure partie des importations en provenance de ce pays.
La poursuite de la baisse des taux directeurs constitue une réponse face à la menace de nouveau ralentissement de croissance qui menace la zone euro avec la mise en œuvre de politiques protectionnistes par le Président américain. Le communiqué de la BCE souligne que « les perspectives de croissance se sont détériorées du fait de l’intensification des tensions commerciales. L’incertitude accrue devrait affaiblir la confiance des ménages et des entreprises, tandis que les réactions négatives et volatiles des marchés aux tensions commerciales devraient entraîner un durcissement des conditions de financement. Ces facteurs pourraient par ailleurs peser sur les perspectives économiques de la zone euro ». Christine Lagarde, la Présidente de la BCE, a souligné que les perturbations croissantes du commerce mondial ont accru l’incertitude concernant l’inflation. Des facteurs jouent à la baisse -ralentissement de l’économie mondiale, baisse des prix des importations chinoises pour gagner des parts de marché, appréciation de l’euro – mais d’autres jouent à la hausse – fragmentation des chaînes d’approvisionnement, augmentation des dépenses publiques en matière de défense et d’infrastructures.
Le tableau de la semaine des marchés financiers
| Résultats 17/18 avril 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 285,86 | +2,55 % | 7 543,18 | 7 380,74 |
| Dow Jones | 39 142,23 | -2,66 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 282,70 | -1,50 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 16 286,45 | -2,62 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 21 205,86 | +4,11 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 275,66 | +3,91 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 4 935,34 | +3,09 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 34 730,28 | +4,13 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 280,34 | +4,29 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,239 % | -0,111 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,467 % | -0,100 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,329 % | -0,223 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1371 | +3,75 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 324,89 | +11,52 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 67,89 | +4,96 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 85 064,63 | +1,63 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 11 avril 2025 : les marchés pris en otage par les droits de douane
La semaine folle des marchés
Suspension des droits de douane majorés pendant une période de 90 jours réservée à la négociation : les nerfs des investisseurs sont mis à rude épreuve depuis le 2 avril dernier. Si la suspension des majorations a été appréciée, la poursuite de la guerre commerciale avec la Chine et le haut niveau d’incertitude pour la suite pèsent évidemment sur les valeurs « actions ». Le passage des droits à 10 % pour toutes les importations américaines, qui ne devrait pas être remis en cause, reste une mauvaise nouvelle pour les échanges.
La Bourse de Paris a connu le repli le plus important en Europe cette semaine. L’indice CAC 40 a, en effet, reculé de près de 4 %, quand le DAX allemand n’a perdu que 1,5 %. Les valeurs du luxe, de la finance et de l’automobile ont été les plus touchées. Aux États-Unis, le moratoire du président américain a été suivi d’un rebond impressionnant des indices actions. Le Nasdaq a progressé de plus de 7 % sur la semaine et le S&P 500 de près de 6 %. Le président américain, ayant invité à acheter des actions avant sa déclaration du 9 avril relative aux droits de douane, est suspecté d’être à l’origine d’un délit d’initié. Les démocrates au Congrès ont demandé, sur ce sujet, la création d’une commission d’enquête.
La spirale protectionniste s’emballe entre les Etats-Unis et la Chine
La spirale protectionniste bat son plein avec un bras de fer inédit entre les États-Unis et la Chine. Vendredi 11 avril, la Chine a décidé d’appliquer des droits de douane de 125 % sur les importations américaines, en réaction aux droits de 145 % institués par Donald Trump. Ces taux sont synonymes d’un quasi-embargo mutuel. Les Chinois n’entendent pas négocier sous la pression et la menace américaines. Ils estiment que l’économie américaine ne peut pas se passer de leurs importations. Celle-ci peut compter sur des stocks constitués en janvier et février, mais ceux-ci ne couvrent pas les besoins des entreprises au-delà du mois de mai.
Les autorités chinoises envisagent de réduire leurs exportations de métaux rares vers les États-Unis. Cette limitation risquerait néanmoins de peser sur les recettes d’exportation et d’inciter les Américains à se tourner vers d’autres fournisseurs. Vendredi 11 avril, le ministère du Commerce chinois a indiqué que les taux des droits de douane ne devraient plus évoluer : « étant donné qu’il n’y a plus aucune possibilité d’acceptation du marché pour les produits américains exportés vers la Chine aux niveaux tarifaires actuels, si la partie américaine continue par la suite à imposer des droits de douane sur les produits chinois exportés vers les États-Unis, la partie chinoise n’y prêtera aucune attention ». Les États-Unis pourraient eux aussi décider d’en rester là, pensent certains experts, leur surtaxe de 145 % sur les biens chinois étant supérieure à celle imposée par Pékin.
Le moral des consommateurs en berne aux États-Unis
Sur le plan économique, aux États-Unis, la dernière enquête de l’Université du Michigan sur le moral des consommateurs, réalisée entre le 25 mars et le 8 avril, c’est-à-dire avant le revirement de Donald Trump sur les droits de douane, a confirmé que les ménages restent préoccupés par la guerre tarifaire engagée par leur président. Leur moral est tombé à son plus bas niveau depuis juin 2022, à 50,8 points — trois points de moins qu’anticipé —, tandis que les attentes en matière d’inflation à court et à long terme ont atteint des niveaux inégalés depuis plusieurs décennies. Les ménages s’attendent à ce que les prix augmentent à un rythme annuel de 6,7 % sur les douze prochains mois (contre 5 % auparavant), soit le niveau le plus élevé enregistré depuis novembre 1981. À l’horizon de 5 à 10 ans, les anticipations montent à 4,4 %.
La « remontada » de l’euro
En fin de semaine, le dollar s’échangeait contre 1,13 euro. La devise européenne est à son plus haut niveau depuis février 2022, c’est-à-dire depuis le début de la guerre en Ukraine. Sur une semaine, elle a gagné 5 % face au dollar. Depuis le début de l’année, l’euro a repris 10 % par rapport à la monnaie américaine.Cette semaine, l’euro a été porté par plusieurs facteurs. La conclusion d’un accord de coalition en Allemagne, mercredi 9 avril, met fin à une incertitude politique européenne. Ce pacte augure des mesures de relance pour l’économie allemande, en perte de vitesse depuis de nombreuses années. La hausse de l’euro est avant tout la conséquence de la dépréciation du dollar qui a reculé de 8,5 % vis-à-vis des principales monnaies depuis le début de l’année. Le billet vert est affecté par la guerre commerciale et notamment par la montée aux extrêmes avec la Chine. La hausse des taux d’intérêt sur les obligations d’État américaines — le dix ans atteignant 4,5 % en fin de semaine — n’a pas suffi à enrayer la glissade du dollar.
Logiquement, quand les taux obligataires d’un pays augmentent, la devise de ce même pays s’apprécie : la rémunération augmente, ce qui incite normalement les investisseurs à placer leur argent et donc à « acheter » la devise. Mais ces derniers, compte tenu du contexte économique et politique des États-Unis, se détournent des actifs financiers américains. Ils privilégient les placements dans d’autres devises : le franc suisse, le yen et l’euro. Le dollar perd ainsi de son attrait, avec une érosion de son statut de « valeur refuge ». Les investisseurs perçoivent des risques de récession et d’inflation aux États-Unis. Ils vendent en conséquence des actifs américains pour redéployer leurs fonds vers des titres d’autres pays. Les États-Unis ont néanmoins un réel besoin de capitaux étrangers pour financer leurs imposants déficits publics et extérieurs. Cette dépendance peut peser sur les choix de Donald Trump. L’appréciation de l’euro renchérit le prix des exportations et diminue celui des importations. Pour la France, c’est plutôt une bonne nouvelle.
Le tableau de la semaine des marchés financiers
| Résultats 11 avril 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 104,80 | -3,86 % | 7 543,18 | 7 380,74 |
| Dow Jones | 40 212,71 | +5,08 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 363,36 | +5 ;75 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 16 724,46 | +7,15 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 20 368,53 | -1,48 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 7 964,18 | -0,79 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 20 368,53 | -1,46 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 33 585,58 | -5,76 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 238,23 | -3,29 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,350 % | +0,018 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,567 % | +0,004 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,501 % | +0,552 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1286 | +5,05 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 234,15 | +3,86 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 64,03 | -3,72 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 82 263,80 | -2,46 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 4 avril 2025 : les marchés touchés par la guerre commerciale
Et les Chinois ont remis une pièce dans le jukebox du protectionnisme
La spirale maléfique du protectionnisme semble bel et bien enclenchée.
Jusqu’au dernier moment, les investisseurs pensaient que Donald Trump bluffait, et que ses menaces de relèvement des droits de douane visaient avant tout à obtenir des concessions de la part de ses partenaires. Or, ils ont découvert un tout autre scénario. Lors de sa conférence de presse du 2 avril dernier, Donald Trump a renvoyé ad patres quatre-vingts ans de libéralisation des échanges commerciaux. Les investisseurs ont été surpris par l’ampleur des droits de douane imposés au reste du monde.
En outre, la réponse de la Chine, avec des mesures de rétorsion de grande ampleur, semble indiquer qu’une spirale protectionniste est bel et bien en train de se mettre en place, synonyme de baisse des échanges mondiaux et, par conséquent, de ralentissement de la croissance. Les investisseurs jugent désormais plausible une récession mondiale, ou du moins une récession aux États-Unis.
Les autorités chinoises ont déclaré vendredi 4 avril qu’elles imposeraient, à compter du 10 avril, des droits de douane de 34 % sur les produits américains, en réaction à ceux que les États-Unis appliqueront aux produits chinois dès le 9 avril. Compte tenu de l’accumulation des taxes, les produits chinois pourraient être taxés à hauteur de 54 % aux États-Unis. Les produits en provenance de l’Union européenne s’en sortent pour l’instant mieux, avec un taux moyen de 20 %, même si certains articles sont frappés d’un droit de 25 %. Par ailleurs, la Chine a annoncé qu’elle saisirait l’Organisation mondiale du commerce (OMC) et a déclaré mettre en place des contrôles à l’exportation sur sept éléments de terres rares, tels que le gadolinium — utilisé notamment en imagerie par résonance magnétique — et l’yttrium, présent dans l’électronique grand public.
L’Union européenne a de son côté averti qu’une réponse forte serait apportée, avec à la clé des mesures ciblant les entreprises technologiques américaines et une possible limitation des investissements en direction des États-Unis. Le Canada a également réagi en imposant des droits de 25 % sur les véhicules fabriqués aux États-Unis.
Le CAC 40 a chuté de 4 % le vendredi 4 avril, portant son recul hebdomadaire à 7,40 %. Il a terminé à 7 274 points. Ce sont les valeurs bancaires qui ont le plus souffert : Société Générale a perdu plus de 10 %. Des industriels comme ArcelorMittal, Saint-Gobain ou Stellantis ont également enregistré des baisses significatives, en raison de l’importance de leurs exportations vers les États-Unis. Le DAX allemand a lui aussi connu une semaine difficile, avec un recul supérieur à 8 %.
Outre-Atlantique, la correction est encore plus sévère. Les valeurs technologiques, particulièrement exposées en raison de leur dépendance aux importations asiatiques, sont sous pression. Elles sont également susceptibles de faire l’objet de mesures de rétorsion, notamment de la part de l’Europe. Le Nasdaq a reculé de près de 9 % sur la semaine, et de plus de 18 % depuis le 1er janvier. Le S&P 500 a perdu 8,66 % sur la semaine, et le Dow Jones 7,13 %. La capitalisation du S&P 500 a fondu de 5 400 milliards de dollars au cours des séances des 3 et 4 avril. Les trois grands indices de la Bourse de New York ont ainsi enregistré, jeudi et vendredi, leur plus forte baisse en deux jours depuis la pandémie de Covid-19.
Dans ce contexte, les bons chiffres de l’emploi sont passés inaperçus, éclipsés par la tempête provoquée par le relèvement des droits de douane. En mars, l’économie américaine a créé 228 000 emplois, selon les données publiées vendredi par le ministère du Travail. Les analystes tablaient sur environ 140 000 créations. Donald Trump s’est attribué ce résultat, estimant qu’il est la conséquence directe de sa politique économique.
Face aux tensions mondiales, les taux des obligations souveraines — valeurs refuge traditionnelles — sont en baisse. Le taux de l’obligation d’État américaine à 10 ans est repassé sous la barre des 4 %. L’or, autre valeur refuge, a battu de nouveaux records au cours de la semaine, atteignant jusqu’à 3 168 dollars l’once.
Avec des perspectives de ralentissement de la croissance mondiale, le prix du pétrole est également en forte baisse : le baril de Brent a reculé de 10 % sur la semaine, descendant sous la barre des 65 dollars.
Premier trimestre 2025 : fin de la fête pour les marchés
Sur les trois premiers mois de l’année, le CAC 40 a gagné plus de 5 %. Le gain avait atteint, au cours du mois de février, plus de 8 %. Depuis, l’accélération de la guerre commerciale a conduit à une érosion de l’indice parisien comme ceux des grandes places européennes. En mars, le CAC 40 a perdu près de 5 %. Le Daxx allemand a néanmoins progressé plus vite sur le premier trimestre que le CAC, près de 11 % malgré un recul de 4,61 % en mars. L’Eurostoxx 50 fait également mieux que le CAC 40 avec un gain de 7,82 % sur trois mois. Il s’est déprécié de 5,24 % en mars. Les indices américains sont en nette baisse sur l’ensemble du premier trimestre. Le Nasdaq a ainsi diminué sur trois mois de plus de 10 %, le S&P 500 de 4,5 % et le Dow Jones de 0,92 %. Les valeurs technologiques sont contestées après avoir connu une forte croissance à la fin de l’année 2024.
Les indices américains ont fortement reculé du fait de la montée des incertitudes commerciales. Après avoir battu des records dans la foulée du retour au pouvoir de Donald Trump, les indices subissent une correction qui, si elle continue, pourrait porter atteinte au moral des ménages.
Dans un contexte économique et géopolitique d’une rare complexité, l’or se négocie à des niveaux sans précédent. L’once d’or s’échangeait le 31 mars contre plus de 3 100 dollars. Il a gagné en trois mois près de 20 %. Sur un an, la hausse atteint plus de 40 %. L’or valeur refuge par excellence profite des craintes inflationnistes, des menaces de ralentissement de l’économie américaines, des tensions commerciales et des incertitudes internationales en Ukraine comme au Proche-Orient.
Les taux des obligations souveraines européennes ont fortement augmenté au cours du premier trimestre en lien avec les annonces d’augmentation de l’effort de défense. La suppression du frein budgétaire allemand a été compris comme un signal d’augmentation de la dette publique en Europe. La hausse des taux européens s’est accompagnée d’une appréciation logique de l’euro.
Le cours du pétrole est resté sur le premier trimestre stable mais a enregistré une augmentation de près de 5 % au cours d mois de mars en lien avec les menaces de nouvelles sanctions à l’encontre de l’Iran prononcées par Donald Trump.
Le bitcoin après avoir atteint plus de 100 000 dollars dans les jours qui ont suivi la nomination de Donald Trump à la présidence est en recul de plus de 10 % sur le trimestre. Porté en janvier par les annonces de déréglementation des cryptoactifs, il est depuis pénalisé par le recul des valeurs technologiques et pas des prises de bénéfices.
Vers de nouvelles baisses de taux directeurs par la BCE
Confiante dans le reflux de l’inflation, la BCE a baissé ses taux à six reprises depuis juin 2024, après les avoir relevés drastiquement pendant deux ans pour combattre l’envolée des prix. Mercredi, elle scrutera avec attention l’annonce concernant les droits de douane américains. Ces tensions commerciales font en effet planer une grande incertitude sur la poursuite de l’assouplissement monétaire de la BCE.
La banque centrale a évalué à 0,3 point de PIB l’impact récessif sur la zone euro des hausses potentielles de droits de douane américains, un taux qui monterait à 0,5 point en cas de riposte de l’Union eurpéene Dans ce contexte économique devenu complexe et instable, la BCE pourrait décider lors de sa prochaine réunion de réduire pour la septième fois depuis le mois de juin 2024, ses taux directeurs. Un tel scénario serait conforté par les statistiques rassurantes sur l’inflation.
Le tableau de la semaine des marchés financiers
| Résultats 4 avril 2025 | Évolution ur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 274,95 | -7,80 % | 7 543,18 | 7 380,74 |
| Dow Jones | 38 314,86 | -7,13 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 074,08 | -8,66 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 15 587,79 | -8,99 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 20 641,72 | -8,08 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 054,98 | -6,97 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 4 878,31 | -8,20 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 33 780,58 | -10,59 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 342,01 | -0,83 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,332 % | -0,102 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,563 % | -0,206 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +3,951 % | -0,576 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,093 | +1,95 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 022,98 | +0,16 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 65,40 | -10,44 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 83 338,65 | -1,56 % | 38 252,54 | 93 776,61 |
La finance responsable en forte hausse en 2024
En 2024, les encours gérés, en France, selon les principes de l’investissement responsable ont atteint 2 701 milliards d’euros. Ils ont enregistré une croissance de +15,2 % à périmètre constant, contre +5,8 % en 2023 et +6,9 % en 2022.
Ces encours relèvent des classifications Article 8 ou Article 9 du règlement européen SFDR (Sustainable Finance Disclosure Regulation). Le règlement SFDR agit comme le socle normatif de cette évolution. Il distingue deux catégories : les produits Article 8, qui promeuvent des caractéristiques environnementales et/ou sociales, et les produits Article 9, plus exigeants, dont l’objectif principal est l’investissement durable.
Les encours Article 8 représentent 2 603 milliards d’euros (+15,9 %) et les Article 9 atteignent 98 milliards d’euros (+7,4 %). Cette répartition souligne la montée en puissance des produits à visée de durabilité, même si la catégorie Article 9 reste plus restreinte, en partie en raison des contraintes réglementaires accrues et du recentrage de nombreux fonds vers le statut Article 8.
Les encours « investissement responsable » des fonds domiciliés en France représentent 1 283 milliards d’euros d’encours. Ils ont progressé de +14,1 % en 2024, soit bien plus que l’ensemble des fonds de droit français (+9,8 %). Désormais, 61 % de ces fonds sont classés Article 8 ou 9. La pénétration est particulièrement élevée pour les OPCVM (81 %), tandis que les FIA (fonds d’investissement alternatifs) restent en retrait (44 %).
L’investissement responsable demeure aujourd’hui majoritairement une affaire d’institutionnels, qui détiennent 73 % des encours. Ces derniers, par leur horizon long et leur besoin de gestion des risques systémiques, sont naturellement enclins à intégrer des critères de durabilité. La part des particuliers (soit 27 %) n’est néanmoins pas négligeable notamment grâce à l’essor de l’épargne salariale, de l’épargne retraite, et à la diffusion des labels qui facilitent la lisibilité des produits. Pour les seuls fonds IR domiciliés en France, 43 % des encours sont détenus par des investisseurs particuliers.
Avec 5 000 milliards d’euros d’encours gérés (tous types confondus), la France demeure le premier pays de l’Union européenne en matière de gestion d’actifs. Elle s’impose également comme un leader européen de l’investissement responsable, tant par la taille de son marché IR que par la structuration de son écosystème (labels, régulation, engagement des acteurs).
Premier trimestre boursier : les incertitudes ont pris le dessus
Sur les trois premiers mois de l’année, le CAC 40 a gagné plus de 5 %. Le gain a atteint au cours du mois de février plus de 8 %. L’accélération de la guerre commerciale a conduit à une érosion de l’indice parisien comme ceux des grandes places européennes. En mars, le CAC 40 a perdu près de 5 %
Le Daxx allemand a néanmoins progressé plus vite sur le premier trimestre que le CAC, près de 11 % malgré un recul de 4,61 % en mars. L’Eurostoxx 50 fait également mieux que le CAC 40 avec un gain de 7,82 % sur trois mois. Il s’est déprécié de 5,24 % en mars. Les indices américains sont en nette baisse sur l’ensemble du premier trimestre. Le Nasdaq a ainsi diminué sur trois mois de plus de 10 %, le S&P 500 de 4,5 % et le Dow Jones de 0,92 %. Les valeurs technologiques sont contestées après avoir connu une forte croissance à la fin de l’année 2024.
Les indices américains ont fortement reculé du fait de la montée des incertitudes commerciales. Après avoir battu des records dans la foulée de le retour au pouvoir de Donald Trump, les indices subissent une correction qui si elle continue pourrait porter atteinte au moral des ménages.
Dans un contexte économique et géopolitique d’une rare complexité, l’or se négocie à des niveaux sans précédent. L’once d’or s’échangeait le 31 mars contre plus de 3100 dollars. Il a gagné en trois mois près de 20 %. Sur un an, la hausse atteint plus de 40 %. L’or valeur refuge par excellence profite des craintes inflationnistes, des menaces de ralentissement de l’économie américaines, des tensions commerciales et des incertitudes internationales en Ukraine comme au Proche Orient.
Les taux des obligations souveraines européennes ont fortement augmenté au cours du premier trimestre en lien avec les annonces d’augmentation de l’effort de défense. La suppression du frein budgétaire allemand a été compris comme un signal d’augmentation de la dette publique en Europe. La hausse des taux européens s’est accompagnée d’une appréciation logique de l’euro.
Le cours du pétrole est resté sur le premier trimestre stable mais avec une augmentation de près de 5 % au cours d mois de mars en lien avec les menaces de nouvelles sanctions à l’encontre de l’Iran prononcées par Donald Trump.
Le bitcoin après avoir atteint plus de 100 000 dollars dans les jours qui ont suivi la nomination de Donald Trump à la présidence est en recul de plus de 10 sur le trimestre. Il a été porté en janvier par les annonces de déréglementation des cryptoactifs. Il est depuis pénalisé par le recul des valeurs technologiques et pas des prises de bénéfices.
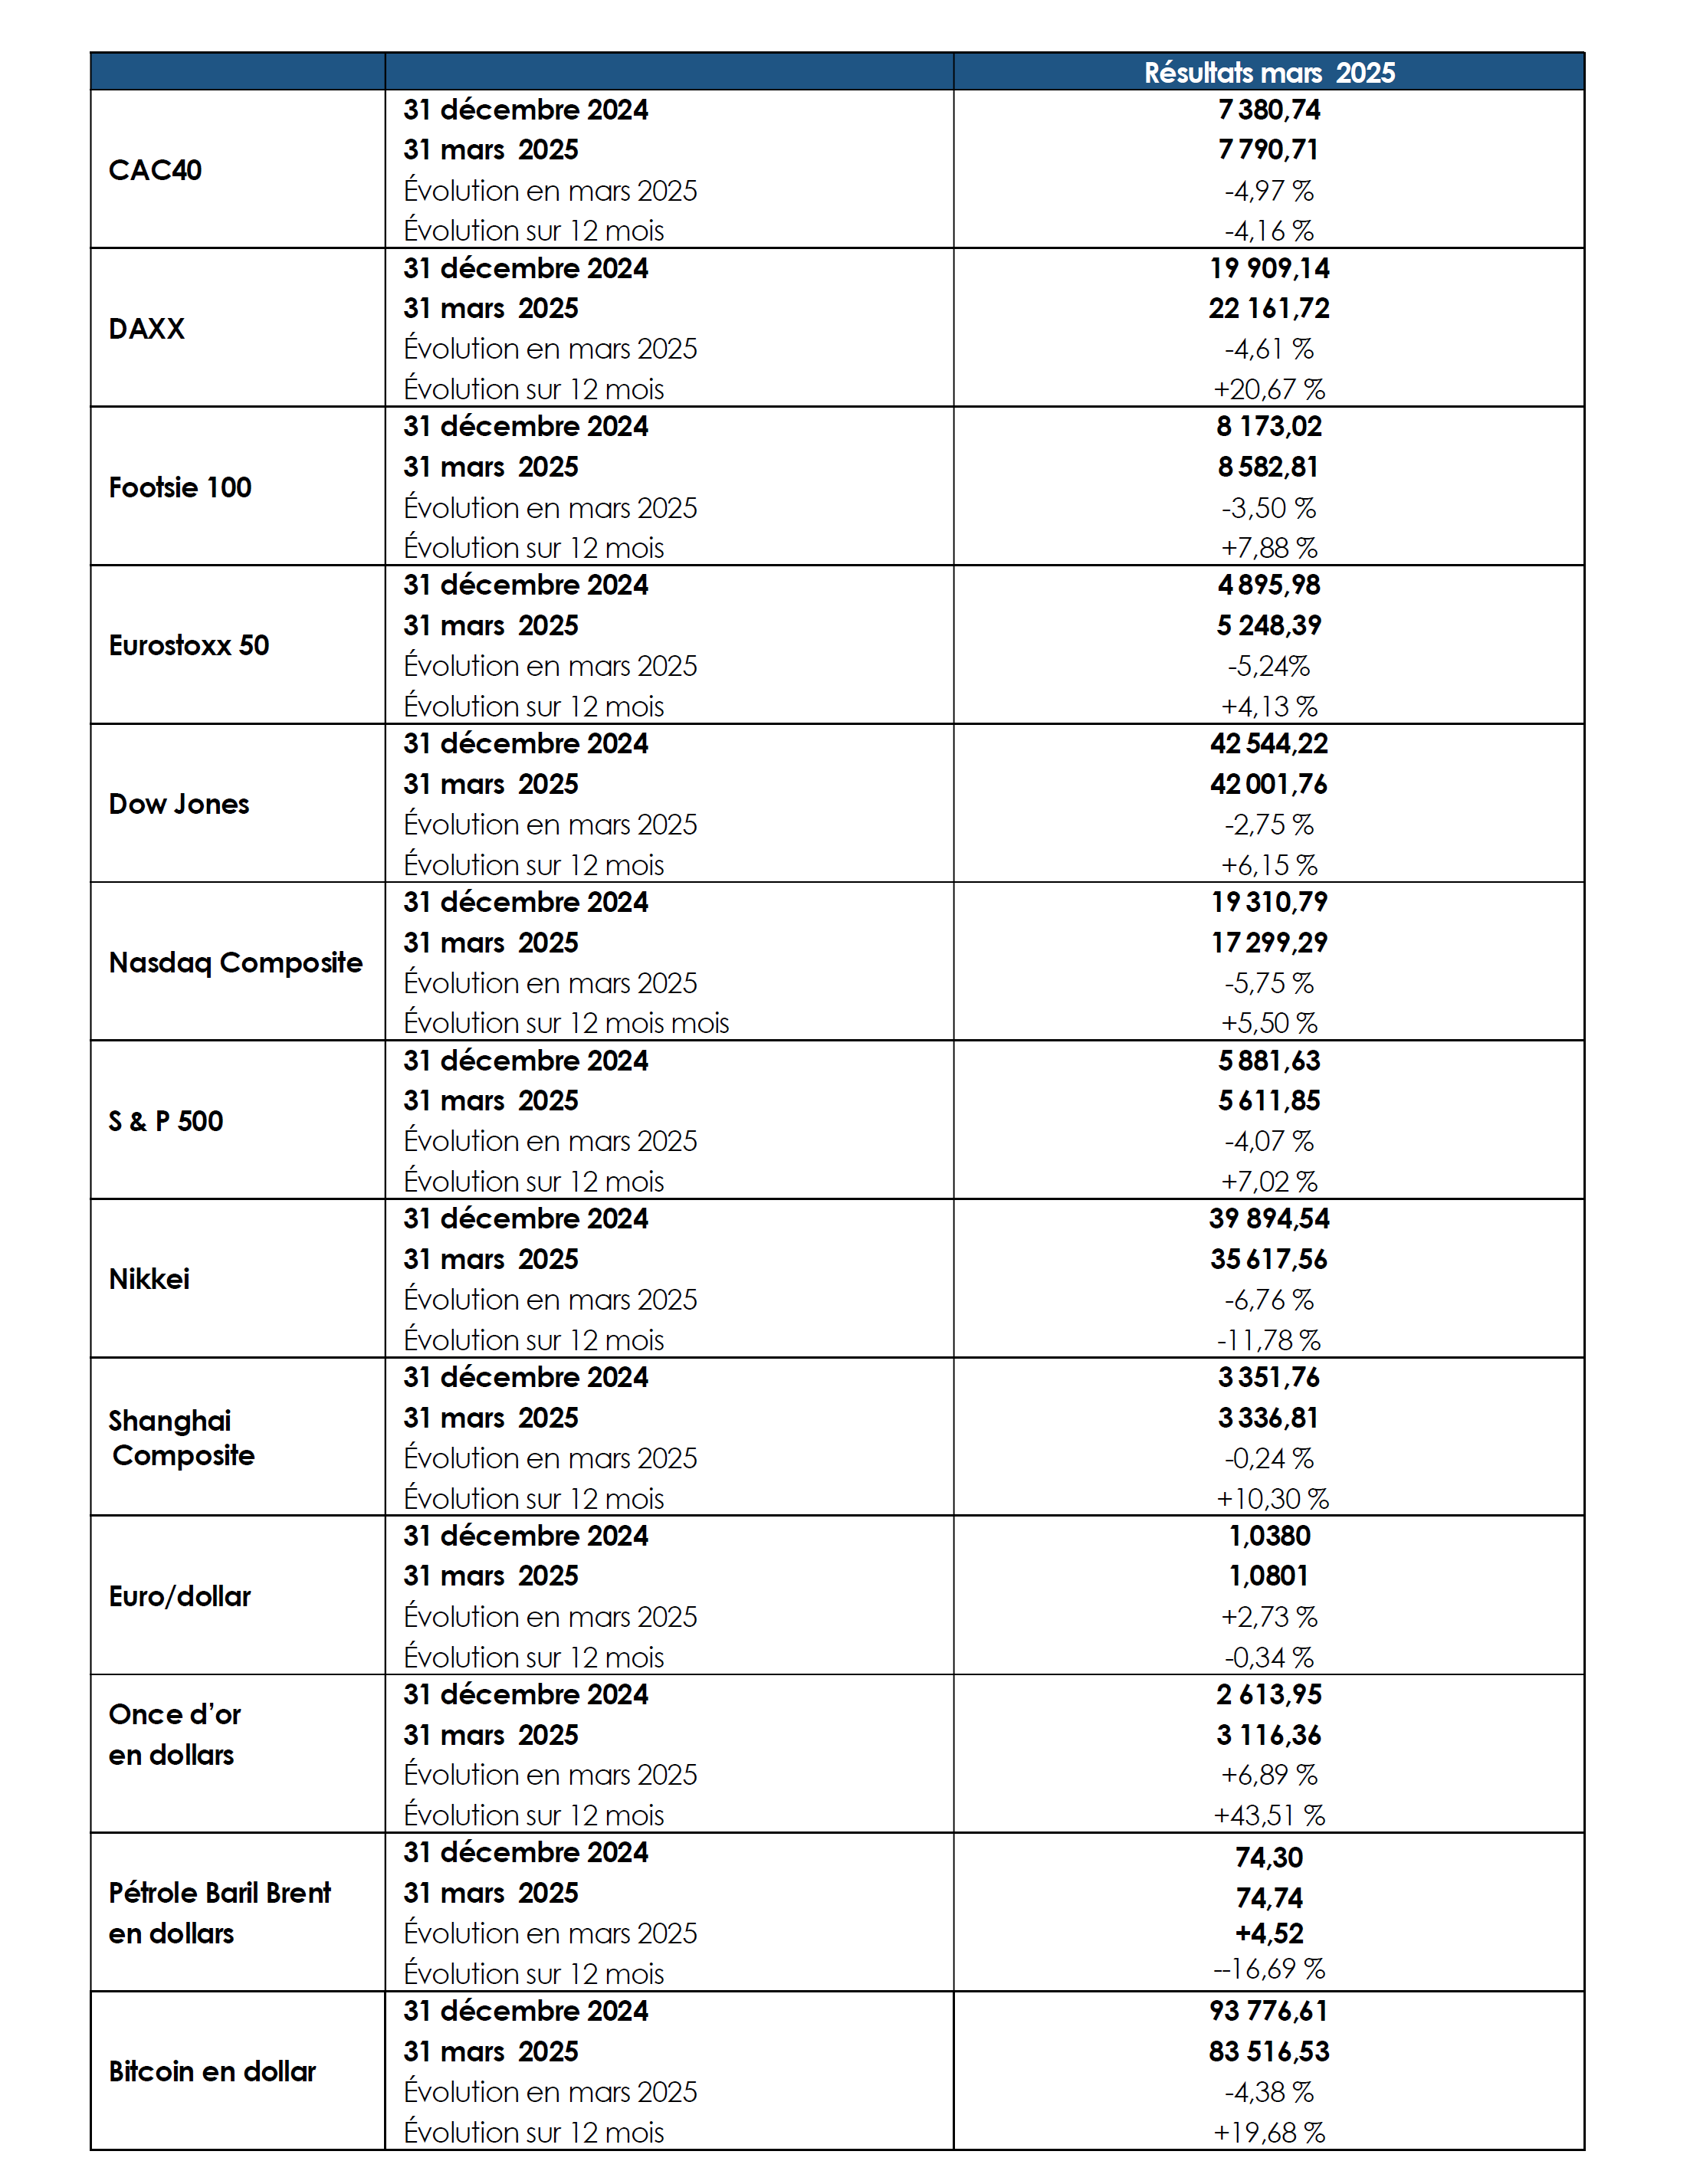
Le Coin des Epargnants du 21 février 2025 : les actions en baisse
Doute sur les actions
Après six semaines de hausse consécutive, le CAC 40 a marqué une pause cette semaine en abandonnant un peu moins de 0,3 %. Il est ainsi resté à quelques points de son record du mai dernier à 8 259,19 points. Les autres indices européens ont été également en légère baisse cette semaine. Les indices américains ont fléchi plus sévèrement en lien avec les anticipations d’inflation et les incertitudes liées à la politique économique de Donald Trump.
L’activité dans la zone euro est toujours atone. L’indice composite PMI s’est maintenu à 50,2, juste au-dessus du seuil de 50 qui sépare l’expansion de la contraction. Les investisseurs prévoyaient une valeur de 50,5. Le recul de l’activité s’est arrêté pour l’industrie mais les services sont désormais à la peine. Les élections en Allemagne laissent augurer un plan de relance mais les incertitudes demeurent importantes en France avec une crise politique latente et les conséquences de la guerre commerciale lancée par Donald Trump.
Cette semaine, les anticipations d’inflation des consommateurs américains ont été confirmées à 4,3 % pour celles à un an, soit un point de plus qu’en janvier, mais relevées à 3,5% pour celles à 5-10 ans, ce qui est deux dixièmes de plus qu’en estimation flash. Le moral des ménages est, aux Etats-Unis, en baisse avec un indice qui revient à 64,7 points, contre 67,8 pour le consensus et 71,7 le mois dernier. Les ventes de logements existants ont diminué en janvier pour la première fois depuis septembre, en raison des taux hypothécaires et des prix élevés ainsi qu’à une offre limitée d’annonces. L’indicateur d’activité PMI américain s’est maintenu de peu en croissance, à 50,4, en février, soit le rythme d’expansion le plus lent depuis septembre 2023. Il a été tiré vers le bas par la contraction surprise des services (49,7).
Les négociation russo-américaines concernant l’avenir de l’Ukraine n’ont pas provoqué de détente sur le marché de l’or, l’once se rapprochant de la barre symbolique des 3000 dollars. Les tensions entre les Etats européens et les Etats-Unis ainsi que les dernières annonces de Donald Trump concernant les droits de douane. Ont favorisé la hausse du cours de l’or.
Les prochains jours seront marqués par la constitution d’une nouvelle coalition en Allemagne après les élections législatives du 23 février, par le début du conclave sur la retraite en France.
Le tableau de la semaine des marchés financiers
| Résultats 21 février 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 154,51 | -0,29 % | 7 543,18 | 7 380,74 |
| Dow Jones | 43 428,02 | -2,49 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 013,13 | -1,55 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 524,01 | -2,49 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 264,29 | -0,97 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 659,37 | -0,84 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 474,85 | -0,40 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 38 776,94 | +0,06 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 379,11 | +1,84 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,217 % | +0,090 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,465 % | +0,034 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,439 % | -0,014 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,0464 | +0,84 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 2 940,65 | +1,35 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 74,98 | +0,44 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 97 049,12 | +1,22 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 24 janvier 2025 : c’est la fête
Dès son investiture, Donald Trump a signé une kyrielle de décrets concernant essentiellement l’immigration, le climat, la justice et l’administration. En revanche, il s’est abstenu de modifier les droits de douane tout en soulignant qu’il ne renonçait pas à les augmenter. Cette relative temporisation a rassuré les investisseurs et favorisé les valeurs actions.
Come-back du CAC 40
Après avoir souffert durant tout le second semestre 2024, le CAC 40 connaît un rebond depuis le début de l’année. Il a ainsi enregistré sa troisième semaine de hausse consécutive depuis le 1er janvier. L’indice a aligné neuf séances consécutives de progression, sa plus longue séquence positive depuis celle du 8 au 20 juillet 2015. Il a frôlé la barre des 8 000 points vendredi 24 janvier. Sur la semaine, le CAC 40 gagne plus de 2,5 % et porte son avance à plus de 7 % depuis le début de l’année. Les valeurs du luxe, des spiritueux et de l’automobile ont été les moteurs de cette reprise après des semaines difficiles.
États-Unis : des négociations avant les droits de douane
Les droits de douane feront l’objet de négociations. Dans une interview accordée à Fox News, Donald Trump a indiqué qu’il préférait éviter d’y recourir, tout en affirmant que « c’est un pouvoir énorme sur la Chine ». Lors d’une allocution au Forum économique mondial de Davos, donnée en visioconférence depuis Washington, il a exprimé son souhait de voir les relations commerciales entre les deux grandes puissances devenir « équitables ». Trump a également exhorté les entreprises étrangères à produire aux États-Unis pour éviter d’éventuels droits de douane. En parallèle, il a réclamé une baisse du prix du pétrole de l’OPEP et une diminution des taux directeurs de la FED.
Une bonne nouvelle pour Donald Trump et les États-Unis réside dans l’intérêt du Fonds souverain saoudien, le Public Investment Fund (PIF), qui pourrait contribuer à hauteur de 600 milliards de dollars d’investissements aux États-Unis sur les quatre prochaines années. Ce montant dépasse de 100 milliards le projet Stargate, piloté par les géants de la tech. Doté de 980 milliards de dollars, le PIF est le 4ᵉ plus grand fonds souverain mondial, derrière ceux de la Norvège, de la Chine et d’Abou Dhabi. Il pourrait atteindre les 2 000 milliards de dollars d’actifs d’ici 2030. Ce fonds est censé financer la transition écologique de l’Arabie saoudite, bien que ses investissements à l’étranger devraient représenter entre 18 et 20 % de son capital total.
Le fonds souverain saoudien a toujours soutenu Donald Trump. Après sa défaite en 2020, le PIF avait investi 2 milliards de dollars dans un fonds de capital-investissement créé par Jared Kushner, le gendre de Trump, notamment dans le secteur immobilier.
Les indices américains ont également fortement progressé cette semaine, le S&P 500 atteignant de nouveaux records. Les valeurs chinoises ont elles aussi été en hausse ces cinq derniers jours. En revanche, le dollar, en l’absence de hausses douanières, enregistre sa plus mauvaise semaine depuis plus d’un an face à un panier de devises de référence.
Hausse des taux au Japon
Au Japon, la Banque centrale a relevé son taux directeur de 0,25 % à 0,5 %, son plus haut niveau depuis la crise financière de 2008. Dans un communiqué accompagnant cette décision, publiée vendredi, la BoJ a indiqué que l’activité économique et les prix évoluaient conformément à ses prévisions. Les investisseurs spéculent sur une possible nouvelle mesure de normalisation monétaire en .
Bonnes nouvelles pour la zone euro
Pour l’ensemble des pays de la zone euro, l’indice PMI composite (une moyenne pondérée des indices de la production manufacturière et de l’activité du secteur des services) est repassé en janvier en zone d’expansion, atteignant 50,2, contre 49,6 en décembre. Ce résultat dépasse les prévisions du consensus Bloomberg, qui anticipait 49,7.
Cette amélioration repose principalement sur les performances de l’Allemagne, dont l’activité est en hausse en ce début d’année. En revanche, en France, l’enquête de S&P Global continue de signaler une contraction du secteur privé, bien que celle-ci soit moins marquée que lors des mois précédents. Dans la zone euro, le secteur manufacturier montre des signes d’amélioration, et l’activité du secteur des services a progressé pour le deuxième mois consécutif en janvier, bien qu’à un rythme plus modéré qu’en décembre. Les prévisions de croissance restent toutefois modestes : le PIB aurait progressé de 0,1 % au quatrième trimestre 2024 et devrait croître au même rythme au premier trimestre 2025.
Retour des fusions dans le secteur bancaire
La banque Monte dei Paschi, dont l’État italien détient 11 % du capital, a lancé une offre de 13,3 milliards d’euros pour racheter l’ensemble des actions de sa concurrente Mediobanca. Si cette opération aboutissait, elle pourrait avoir des conséquences importantes sur la structure financière de nombreuses entreprises italiennes, notamment Generali.
Le tableau de la semaine des marchés financiers
| Résultats 24 Jan. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 927,62 | +2,51 % | 7 543,18 | 7 380,74 |
| Dow Jones | 44 424,25 | +2,15 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 101,24 | +1,58 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 954,30 | +1,50 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 21 390,39 | +2,20 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 499,86 | -0,05 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 219,37 | +1,06 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 39 931,98 | +1,26 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 252,63 | +0,36 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,304 % | -0,004 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,544 % | +0,041 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,614 % | -0,009 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,0515 | +1,05 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 2 776,45 | +3,22 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 78,31 | -3,18 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 105 956,07 | +1,07 % | 38 252,54 | 15 406,87 |
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com