Accueil >
Le Coin des Epargnants du 13 novembre 2026
Quand les magnifiques trébuchent !
La semaine a été marquée par les déboires de deux grandes stars de la haute technologie, Nvidia et Microsoft. La première a été contrainte de se séparer de son dirigeant historique, épinglé dans une affaire de mœurs sur fond d’espionnage, quand la seconde a dû faire face à une panne géante mettant hors service plusieurs logiciels comme Outlook ou Teams.
Le CAC 40 a enregistré sa troisième semaine consécutive de hausse, porté par le luxe et les secteurs de l’énergie et de la finance. Malgré les problèmes de Nvidia et de Microsoft, la Bourse américaine poursuit sa marche en avant. Le Nasdaq comme le S&P 500 ont progressé de plus de 2 %.
Nvidia dans la tourmente
Entre le moment où Jensen Huang a admis avoir eu une liaison avec une ressortissante chinoise soupçonnée d’espionnage, le 9 novembre, et sa démission le 12, l’action de son entreprise, Nvidia, producteur notamment des microprocesseurs nécessaires à l’intelligence artificielle, a perdu près de 20 % de sa valeur en Bourse. La capitalisation de l’entreprise, une des plus importantes au monde, s’est ainsi contractée de 800 milliards de dollars. Depuis, les investisseurs sont revenus à la raison en limitant les pertes à 11 %. Il n’en demeure pas moins que la valeur boursière de Nvidia, qui, encore mi-octobre, s’élevait à 5 700 milliards de dollars, est repassée sous le seuil des 4 000 milliards pour la première fois depuis juillet 2025. Le groupe a donc cédé sa couronne de plus grande entreprise cotée, au profit d’Apple, dont la taille avoisine 5 200 milliards de dollars.
Jensen Huang était le patron emblématique de Nvidia. Il avait fait de cette entreprise, en quelques années, une des plus puissantes du monde. Son influence auprès des responsables politiques américains en faisait une personnalité incontournable.
La chute du cours de Nvidia a fait le bonheur des entreprises concurrentes comme Broadcom, Micron ou AMD, dont les cours ont progressé entre 15 % et 30 % depuis les premières révélations concernant Jensen Huang.
Microsoft en panne
La deuxième capitalisation mondiale, Microsoft, a également connu cette semaine une déconvenue avec une panne mondiale de certains de ses services comme Outlook, Teams ou Copilot. Microsoft explique cette panne par une surcharge d’une partie de son infrastructure. L’incident perturbe les salles de marché et retarde la diffusion d’informations financières. Des administrations publiques comme le ministère de l’Économie au Japon sont touchées. Plus de 200 000 signalements de dysfonctionnements ont été réalisés dans plus de 70 pays. L’incident, qui, vendredi 13 novembre, n’est pas entièrement résolu, figure ainsi parmi les plus importants jamais enregistrés par le groupe Microsoft, dont les précédentes interruptions dépassaient rarement quelques heures. Dans ce contexte, l’action Microsoft a cédé plus de 2,6 %.
Le pétrole en hausse en fin de semaine
D’un plus bas sous le seuil des 90 dollars en début de semaine, le baril de pétrole Brent s’échangeait, vendredi 13 novembre, à plus de 96 dollars, les opérateurs s’impatientant d’une reprise des négociations entre les pays belligérants impliqués dans le conflit au Moyen-Orient. Les déclarations de Donald Trump, hier, selon lesquelles Washington n’avait pas besoin d’accord avec Téhéran, ont accru leurs inquiétudes.
L’or toujours en recul
Le cours de l’once d’or poursuit son mouvement de baisse. L’once s’échangeait en fin de semaine à moins de 4 900 dollars. Les taux d’intérêt élevés jouent contre le métal précieux. La publication de l’indice des prix à la production (IPP) pour la demande finale aux États-Unis n’a pas conduit les investisseurs à réviser leurs prévisions d’inflation et de taux d’intérêt. Cet indice a augmenté de 0,3 % le mois dernier, après une hausse de 1,4 % en septembre, révisée à la hausse. L’IPP n’a pas surpris à la hausse comme le mois dernier, mais sa composante sous-jacente, à 0,3 % sur un mois, demeure trop élevée pour les responsables de la politique monétaire. Les marchés évaluent à 89,4 % la probabilité d’une hausse de 25 points de base des taux américains en décembre. La probabilité d’un relèvement plus important de 50 points de base est toutefois estimée à 10,6 %, légèrement inférieure aux 13,8 % anticipés avant l’IPP. Des taux d’intérêt plus élevés réduisent l’attrait de l’or, qui ne génère aucun rendement. Le taux français de l’OAT à dix ans est revenu près des 5 % quand celui du titre américain a franchi à nouveau cette barre.
De son côté, le bitcoin a perdu près de 10 % sur la semaine et est repassé en dessous de 70 000 dollars.
Le tableau financier de la semaine
Le Coin des Epargnants du 6 novembre 2026 : Doutes sur l’IA – Espoir sur le pétrole
A l’odre du jour de la semaine :
- l’analyse des marchés financiers
- le PER : sept ans après
L’IA doute contrairement à l’emploi américain
La majorité obtenue par les démocrates au Congrès a entraîné une forte baisse du cours du pétrole et des valeurs technologiques. Pour le pétrole, les investisseurs estiment que les démocrates pourront calmer les ardeurs guerrières de Donald Trump. Pour les valeurs technologiques, les démocrates sont jugés moins favorables au secteur de la haute technologie que les républicains, notamment en ce qui concerne l’installation de nouveaux centres de données. Par ailleurs, les doutes sur la rentabilité des investissements dans l’IA se multiplient. L’indice japonais Nikkei, qui bénéficiait depuis des mois de l’engouement pour l’IA, a enregistré cette semaine une sévère correction, avec un recul de plus de 9 %.
Le Nasdaq a cédé plus de 3 % sur la semaine, portant ses pertes sur un mois à 10 %. Le S&P 500 a également cédé du terrain, tout comme le Dow Jones, mais dans une moindre mesure. Le CAC 40, peu exposé aux valeurs technologiques, a progressé cette semaine de plus de 1,5 %, grâce au luxe, aux banques et à l’aéronautique. L’indice allemand, le DAX, a, en revanche, reculé de 0,2 %.
La semaine a été marquée par une relative détente des taux obligataires. Le taux de l’OAT à dix ans est ainsi repassé sous les 4,8 % vendredi 6 novembre. La baisse du cours du pétrole qui est repassé en-dessous des 100 dollars (Brent) a conduit à une révision des anticipations inflationnistes. Le Congrès pourrait réduire les budgets alloués à l’effort de guerre. Par ailleurs, les investisseurs espèrent toujours en une solution négociée.
L’économie américaine maintient le cap
Selon les données publiées vendredi 6 novembre par le Bureau of Labor Statistics (BLS), les États-Unis ont créé 165 000 emplois non agricoles en octobre, contre environ 70 000 attendus par les économistes. Cette progression marque une nette accélération par rapport au mois de septembre, dont les créations d’emplois ont été révisées à 60 000. Les chiffres d’août ont également été revus à la hausse, de sorte que les deux mois précédents comptabilisent 84 000 emplois supplémentaires par rapport aux premières estimations. Le taux de chômage recule de 4,2 à 4,1 % de la population active. Ces résultats confirment que le marché du travail américain conserve une réelle solidité malgré le ralentissement économique et les incertitudes politiques.
Les créations d’emplois ont été particulièrement importantes dans les services professionnels et aux entreprises, avec 70 000 postes supplémentaires. La santé et les transports ont également contribué à cette progression. Pour autant, il convient de relativiser ce rebond. Sur les douze derniers mois, les créations nettes d’emplois n’ont représenté en moyenne que 48 000 postes par mois, ce qui témoigne d’un ralentissement sensible du marché du travail par rapport aux années précédentes.
La résistance de l’emploi s’accompagne de tensions salariales persistantes. Le salaire horaire moyen a augmenté de 0,4 % en octobre et de 3,1 % sur un an, des progressions supérieures aux anticipations des économistes. Cette évolution pourrait compliquer la tâche de la Réserve fédérale américaine, confrontée à la nécessité de maîtriser l’inflation sans compromettre la croissance. La publication des chiffres des prix à la consommation d’octobre, prévue le mardi 10 novembre, sera à cet égard particulièrement suivie. Une nouvelle accélération de l’inflation réduirait les marges de manœuvre de la banque centrale et pourrait conforter les anticipations d’un maintien de taux d’intérêt élevés, voire de nouveaux relèvements.
Les marchés financiers s’interrogent sur la rentabilité de l’intelligence artificielle
La bonne tenue du marché du travail contraste avec la nervosité des investisseurs. Jeudi 5 novembre, le Nasdaq Composite a perdu 5,5 %, enregistrant sa plus forte baisse quotidienne depuis avril 2025. L’indice S&P 500 a reculé de 4,4 %. Les entreprises de semi-conducteurs et les sociétés impliquées dans la construction de centres de données ont été particulièrement touchées. Le mouvement de correction s’est propagé aux places boursières asiatiques et européennes.
La victoire des démocrates au Congrès et dans plusieurs États importants pour le développement des centres de données fait craindre un durcissement de la réglementation et une multiplication des restrictions concernant la construction de nouvelles infrastructures. Les projets de centres de données se heurtent en effet à des oppositions croissantes en raison de leurs besoins en électricité, en eau et en surfaces foncières. Selon Goldman Sachs, les États dans lesquels de nouvelles restrictions pourraient être adoptées concentrent environ 45 % des capacités américaines de centres de données actuellement projetées. Le risque ne porte donc pas seulement sur les entreprises technologiques, mais également sur les fournisseurs d’équipements, les producteurs d’électricité et les acteurs du financement des infrastructures.
Au-delà des conséquences politiques, les investisseurs s’interrogent sur la rentabilité des sommes considérables consacrées à l’intelligence artificielle. Les grandes entreprises technologiques ont engagé une véritable course aux investissements pour développer leurs capacités de calcul et leurs infrastructures. Or, les revenus supplémentaires susceptibles d’être générés par ces équipements demeurent difficiles à évaluer. Les marchés commencent ainsi à exiger des perspectives de rentabilité plus précises et des flux de trésorerie à la hauteur des capitaux mobilisés.
Le tableau financier de la semaine
Le PER : 7 ans après sa création !
Sept ans après sa création, le Plan d’épargne retraite (PER) continue sa progression. Selon les données de France Assureurs publiées le 29 octobre dernier, les PER gérés par les entreprises d’assurance totalisaient, à la fin du mois de septembre 2026, 127,5 milliards d’euros d’encours, en hausse de 21 % sur un an. Le nombre d’assurés atteint 8,5 millions, en progression de 13 %. Au-delà de ces bons résultats, le marché de l’épargne retraite connaît une évolution importante. La croissance repose de plus en plus sur les cotisations et de moins en moins sur les transferts en provenance des anciens produits.
Une progression des encours supérieure à celle du nombre d’assurés
À la fin du mois de septembre, les PER en phase de constitution comptaient 8 millions d’assurés, pour un encours de 115,5 milliards d’euros, en augmentation de 23 % sur un an. Le montant moyen des provisions par assuré s’élève ainsi à environ 14 400 euros, contre un peu plus de 13 000 euros un an auparavant. Cette progression résulte à la fois des versements réalisés par les ménages et de la valorisation des actifs financiers.
Les PER individuels occupent une place prépondérante. Ils représentent 87,7 milliards d’euros d’encours en phase de constitution, contre 26,7 milliards pour les PER obligatoires et 1,1 milliard pour les PER collectifs gérés par les assureurs. Ces derniers chiffres ne comprennent pas les plans relevant d’autres gestionnaires, notamment les sociétés de gestion.
Les données consolidées disponibles pour l’ensemble des acteurs font état de 150,4 milliards d’euros d’encours à la fin de l’année 2025. Le PER a donc acquis en quelques années une place significative au sein du patrimoine financier des ménages.
Moins de nouveaux contrats, davantage de versements
Le marché du PER présente néanmoins des signes de normalisation. Sur les neuf premiers mois de 2026, 495 000 nouveaux plans ont été souscrits auprès des assureurs, soit une diminution de 5 % par rapport à la même période de 2025. Le nombre de nouveaux assurés, hors transferts, recule également de 4 %, à 652 000.
En revanche, les cotisations continuent de progresser rapidement. Elles atteignent 10,3 milliards d’euros sur les neuf premiers mois de l’année, en hausse de 14 %. Sur le seul troisième trimestre, les versements s’élèvent à 3,3 milliards d’euros, soit une progression de 9 % sur un an.
Les transferts entrants, qui avaient fortement contribué au succès initial du PER, sont en recul de 27 % depuis le début de l’année, à près de 3 milliards d’euros. En intégrant ces opérations, les versements nouveaux atteignent 13,3 milliards d’euros, en hausse de seulement 1 %.
Le PER entre ainsi dans une nouvelle phase de son développement. Les transferts d’anciens produits, comme les PERP, les contrats Madelin ou les anciens dispositifs d’épargne retraite d’entreprise, avaient soutenu sa montée en puissance après 2019. Leur contribution tend désormais à diminuer. Le développement du PER dépend davantage de la capacité des épargnants à alimenter leurs contrats.
Le troisième trimestre se distingue toutefois par un rebond des transferts. Les nouveaux assurés issus de ces opérations ont augmenté de 172 % sur un an, à 83 800. Cette forte progression n’inverse pas, pour le moment, la tendance observée depuis le début de l’année.
Les unités de compte, moteurs de l’épargne retraite
Le PER se caractérise par une exposition importante aux unités de compte. Celles-ci représentent 54 % des encours en phase de constitution, soit près de 62 milliards d’euros. Leur poids dans les cotisations atteint même 64 % sur les neuf premiers mois de l’année.
Cette orientation distingue le PER d’une épargne de court terme. Avec un horizon de placement pouvant atteindre plusieurs décennies, les titulaires peuvent rechercher une valorisation de leur épargne en acceptant une exposition plus importante aux fluctuations des marchés financiers.
La gestion pilotée à horizon, proposée par défaut dans les PER, favorise cette logique d’investissement de long terme, avec une sécurisation progressive de l’épargne à l’approche de la retraite.
Cette part élevée des unités de compte contribue également à expliquer la forte augmentation des encours, sous réserve de l’évolution effective des marchés. Elle constitue néanmoins un facteur de volatilité, les supports en unités de compte ne bénéficiant pas d’une garantie en capital.
L’augmentation des liquidations
Sept ans après sa création, le PER est encore principalement un produit en phase d’accumulation. Les sorties commencent toutefois à prendre de l’ampleur.
À la fin du mois de septembre 2026, les entreprises d’assurance servaient 520 000 rentes, en hausse de 8 % sur un an. Les provisions correspondant à ces engagements atteignent 12,1 milliards d’euros, en progression de 11 %.
Les prestations versées depuis le début de l’année, toutes phases confondues, s’élèvent à 3,9 milliards d’euros, en augmentation de 29 %. Cette hausse provient principalement des prestations enregistrées sur les PER en phase de constitution, qui progressent de 43 %.
Malgré l’augmentation des sorties, la collecte nette demeure largement positive, à 6,4 milliards d’euros, en hausse de 6 % sur un an. Les cotisations restent ainsi nettement supérieures aux prestations.
Une place croissante dans le financement de la retraite
Le développement du PER témoigne de l’intérêt des Français pour la constitution d’un complément de revenus au moment de la retraite. Dans un pays où les régimes par répartition assurent l’essentiel des pensions, l’épargne retraite joue encore un rôle secondaire, mais sa progression est indéniable.
L’allongement de la durée de vie, les évolutions des parcours professionnels et la volonté de maintenir son niveau de vie à la retraite contribuent à renforcer l’attrait de l’épargne longue. Le PER bénéficie également d’un cadre fiscal qui encourage les versements pendant la vie active.
Son succès ne doit cependant pas masquer les disparités entre les ménages. La capacité à épargner sur une longue période dépend du niveau des revenus, de la stabilité professionnelle et de la possibilité de mobiliser une partie de son épargne jusqu’à la retraite.
Après une première période marquée par la transformation des anciens dispositifs, le PER entre progressivement dans l’âge de la maturité. Son avenir dépendra moins du nombre de contrats transférés que de la régularité des versements et de la capacité des placements à dégager des rendements satisfaisants dans la durée. La croissance des cotisations enregistrée en 2026 constitue, à cet égard, un signal encourageant.
Le Coin des Epargnants : un mois d’octobre au rythme des taux et de l’IA
Pas d’octobre noir mais…
Pas de krach, mais le mois d’octobre n’en fut pas moins agité, avec un recul sensible des valeurs technologiques et une hausse des taux obligataires. En Europe, les indices « actions » ont malgré tout bien résisté, à l’exception de celui de Paris, le CAC 40, qui a reculé en raison des incertitudes nationales et de son exposition aux valeurs du luxe et de la finance. De son côté, le taux de l’OAT à 10 ans a franchi en octobre la barre symbolique de 5 %, un plus haut depuis 2002. L’écart de taux avec l’Allemagne a, quant à lui, dépassé 1,5 point.
Aux États-Unis, les doutes sur la rentabilité de l’intelligence artificielle ont conduit à de fortes baisses des valeurs technologiques. Le Nasdaq abandonne 5,3 % sur un mois. Le Dow Jones, composé de valeurs plus traditionnelles, continue sa marche en avant avec un gain de 1,7 % sur le mois.
Les investisseurs ont favorablement réagi aux décisions des banques centrales de ne pas relever leurs taux directeurs au mois d’octobre. L’indice parisien CAC 40 a progressé de plus de 2 % sur la semaine, revenant à quelques encablures des 8 000 points. Sur le mois d’octobre, il reste stable. De son côté, le DAX allemand gagne plus de 2,5 % sur un mois, portant son gain à plus de 7 % sur un an.
Le baril de pétrole a connu une forte hausse de son cours en octobre, malgré le déblocage de certains stocks stratégiques. Le baril de Brent s’échangeait, le 30 octobre, autour de 118 dollars, en hausse de 14 % en un mois et de plus de 80 % sur un an.
L’euro a poursuivi sa baisse en octobre, en passant sous la barre de 1,12 dollar. La zone euro est fragilisée par la hausse des taux obligataires, les incertitudes politiques ainsi que par la faiblesse de la croissance.
L’or repasse sous la barre des 4 000 dollars l’once en raison de la hausse des taux obligataires. En octobre, le métal précieux a perdu plus de 5 % et, depuis le 1er janvier, près de 10 %. Le bitcoin continue sa glissade en abandonnant 8 % sur le mois d’octobre. Les cryptoactifs pâtissent du vol de 6,3 milliards de dollars commis par des hackers sur Binance, la plus grande plateforme d’échange de cryptomonnaies au monde. Ce vol est d’une ampleur inédite dans le monde des cryptoactifs. Les analystes en attribuent la paternité à la Corée du Nord. L’essentiel du vol s’est déroulé en une vingtaine de minutes, dans la nuit du jeudi 29 octobre. La plateforme a indiqué qu’elle prendrait à sa charge les conséquences de ce vol.
Statu quo sur les taux directeurs
Que ce soit aux Etats-Unis ou en zone euro, les banques centrales ont décidé en cette fin de mois d’octobre de ne pas changer leurs taux directeurs malgré les tensions inflationnistes persistantes.
Prudence à la FED
La Réserve fédérale américaine a décidé, mercredi 28 octobre, de maintenir ses taux directeurs dans une fourchette comprise entre 3,75 et 4 %. Après les avoir relevés de 25 points de base en septembre, la banque centrale entend mesurer les effets de ce premier resserrement monétaire avant d’envisager une nouvelle intervention. Cette pause intervient dans un contexte de croissance soutenue et d’accélération de l’inflation accélère. En parallèle, la hausse des taux obligataires contribue à durcir les conditions de financement. La décision de la FED est en grande partie dictée par des considérations électorales. La banque centrale ne souhaitait pas interférer avec les élections prévues le mardi 3 novembre et faire l’objet des foudres de l’hôte de la Maison Blanche qui demande depuis des mois une baisse des taux.
Une économie américaine toujours résiliente
Contrairement aux anticipations de ralentissement qui avaient prévalu en début d’année, l’économie américaine fait preuve d’une résistance certaine. La consommation demeure dynamique et les entreprises continuent d’investir massivement, en particulier dans les infrastructures numériques et l’intelligence artificielle. Kevin Warsh, le président de la Réserve fédérale, a souligné les gains de productivité enregistrés par les entreprises américaines. Ces derniers contribueraient à entretenir la croissance sans nécessairement provoquer de tensions supplémentaires sur les prix.
Le marché du travail donne, de son côté, quelques signes d’essoufflement. Les créations d’emplois se sont limitées à 29 000 en septembre et le taux de chômage s’établit à 4,2 %. La progression des salaires ralentit, ce qui pourrait contribuer à modérer les pressions inflationnistes intérieures.
Le pétrole, principal facteur de déstabilisation
En septembre, les prix à la consommation ont progressé de 3,7 % sur un an, contre 3,4 % en août. Ils s’éloignent ainsi de l’objectif de 2 % poursuivi par la Réserve fédérale. L’accélération de l’inflation est en grande partie imputable au renchérissement de l’énergie, dont les prix ont augmenté de 20,4 % en rythme annuel. Les prix de l’essence ont progressé de 9,1 % sur le seul mois de septembre.
L’inflation sous-jacente, hors énergie et alimentation, reste néanmoins plus contenue. Elle s’établit à 2,6 % sur un an en septembre, contre 2,4 % en août. Cette évolution témoigne d’une progression encore modérée des prix en dehors de leurs composantes les plus volatiles, même si la tendance récente appelle à la vigilance.
Une hausse des taux obligataires
La banque centrale doit également composer avec la progression des taux d’intérêt à long terme. Le rendement des obligations du Trésor américain à dix ans évolue désormais autour de 5 %, un niveau élevé qui reflète les anticipations d’inflation, la solidité de la croissance ainsi que les inquiétudes concernant les déficits publics.
Cette hausse des rendements se répercute sur le coût des emprunts immobiliers et sur les financements des entreprises. Elle constitue, de ce fait, un facteur de ralentissement de l’économie, indépendamment des décisions de la Réserve fédérale.
Le maintien de taux obligataires élevés pourrait néanmoins s’avérer problématique pour les finances publiques américaines. Avec des déficits importants et une dette fédérale croissante, les États-Unis doivent consacrer une part grandissante de leurs ressources au paiement des intérêts. Cette situation pourrait alimenter un cercle vicieux entre augmentation des besoins de financement, hausse des rendements exigés par les investisseurs et progression du service de la dette.
L’essor de l’intelligence artificielle constitue un autre facteur susceptible de peser sur les marchés financiers. Les investissements considérables engagés par les grandes entreprises technologiques soutiennent l’activité et les gains de productivité attendus. Ils mobilisent également des capitaux importants, dans un environnement marqué par des besoins de financement publics déjà élevés. La poursuite de ce cycle d’investissement pourrait contribuer à entretenir des tensions sur les taux d’intérêt à long terme.
Décembre, une nouvelle hausse des taux ?
Le statu quo du mois d’octobre pourrait être de courte durée. Les investisseurs privilégient désormais le scénario d’une nouvelle hausse de 25 points de base à l’occasion de la réunion des 8 et 9 décembre. Les anticipations de marché se sont renforcées après la conférence de presse de Kevin Warsh.
La Réserve fédérale souhaite néanmoins disposer de données supplémentaires sur l’inflation, l’emploi et la croissance avant de se prononcer. La poursuite de la hausse des prix de l’énergie pourrait justifier un durcissement de sa politique monétaire. À l’inverse, un ralentissement plus marqué du marché du travail ou une correction des marchés financiers pourrait l’inciter à prolonger sa pause.
Une Fed en pleine évolution
Kevin Warsh a profité de la réunion d’octobre pour annoncer une modification du fonctionnement du comité de politique monétaire. À partir de 2027, celui-ci continuera de se réunir huit fois par an, mais une réunion sera exclusivement consacrée aux questions de stratégie, sans décision sur les taux directeurs. En 2028, deux réunions seront réservées à ces travaux, ramenant à six le nombre de réunions ordinaires de fixation des taux, contre huit actuellement.
Cette évolution vise à permettre aux responsables de la banque centrale de consacrer davantage de temps aux transformations structurelles de l’économie américaine. Le développement de l’intelligence artificielle, les mutations du marché du travail, les recompositions commerciales et les conséquences des tensions géopolitiques nécessitent une réflexion dépassant le seul pilotage à court terme des taux d’intérêt.
Attentisme à la BCE
La décision importante de la Banque centrale européenne, le jeudi 29 octobre, ne concernait pas les taux directeurs qui restent inchangés mais l’annonce du départ anticipé de Christine Lagarde. La présidente de la BCE quittera ses fonctions le 7 février 2027, près de neuf mois avant la fin de son mandat.
Après deux augmentations successives de ses taux directeurs, la BCE a décidé en effet, de marquer une pause. Le taux de dépôt demeure fixé à 2,5 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,9 %. Cette décision, prise à l’unanimité, ne signifie pas pour autant la fin du cycle de resserrement monétaire. Une nouvelle hausse avait été un temps envisagée au sein du Conseil des gouverneurs, avant que celui-ci ne privilégie l’attentisme.
En septembre, l’inflation a atteint 3,8 % en rythme annuel, contre 3,2 % en août, s’éloignant ainsi de l’objectif de 2 %. Cette accélération est principalement imputable à la hausse des prix de l’énergie, qui ont progressé de 18,9 % sur un an. Les prix des services augmentent, de leur côté, de 3,2 %. L’inflation hors énergie s’établit à 2,3 %. La banque centrale redoute que le choc énergétique ne se diffuse progressivement à l’ensemble de l’économie. Pour le moment, les augmentations salariales ne semblent pas avoir été sensiblement affectées par la hausse des prix de l’énergie. Cette absence d’effets de second tour lui laisse une certaine marge de manœuvre. Une augmentation trop rapide des taux directeurs pourrait, en effet, accentuer le ralentissement de l’activité, déjà pénalisée par le renchérissement du crédit.
La BCE doit également tenir compte de la forte remontée des taux d’intérêt à long terme. Depuis ses dernières projections de septembre, les rendements des obligations souveraines à dix ans ont augmenté, en moyenne, de 35 points de base au sein de la zone euro. Cette évolution entraîne un renchérissement du financement des États, des entreprises et, indirectement, des ménages.
Le rendement de l’obligation allemande à dix ans atteignait ainsi 3,34 % jeudi 29 octobre. La situation est nettement plus tendue en France, dont le taux à dix ans a dépassé 5 % au cours de la troisième semaine d’octobre, niveau inédit depuis 2002. L’écart de taux avec l’Allemagne s’établit désormais autour de 155 points de base, après avoir approché 180 points au plus fort des tensions. Cette divergence traduit une défiance accrue des investisseurs à l’égard de la trajectoire des finances publiques françaises.
Jusqu’à quel point la banque centrale peut-elle tolérer une divergence des conditions de financement entre les États membres ? Depuis 2022, elle dispose d’un instrument de protection de la transmission monétaire, le TPI, qui peut lui permettre d’intervenir sur les marchés obligataires en cas de tensions jugées injustifiées et désordonnées. Cet instrument n’a encore jamais été activé. Lors de la conférence de presse, Christine Lagarde a rappelé que la BCE disposait des moyens nécessaires pour préserver l’efficacité de sa politique monétaire. Son activation dépend notamment du respect de plusieurs critères économiques et budgétaires. La hausse des taux liée à la dégradation des finances publiques ne suffit donc pas, à elle seule, à justifier une intervention.
La décision du 29 octobre pourrait n’être qu’une parenthèse dans le cycle de resserrement monétaire. Les marchés financiers anticipent très majoritairement une nouvelle augmentation du taux de dépôt de 25 points de base en décembre. Selon les probabilités rapportées par Bloomberg à l’issue de la réunion, cette hypothèse recueillait 88 % des anticipations, contre 80 % auparavant. La BCE disposera, lors de sa réunion de décembre, de nouvelles projections de croissance et d’inflation. Elle devra alors déterminer si la persistance du choc énergétique justifie un durcissement supplémentaire de sa politique ou si la hausse des taux obligataires suffit à freiner les pressions inflationnistes.
À la tête de la BCE depuis novembre 2019, après avoir dirigé le Fonds monétaire international, Christine Lagarde a annoncé qu’elle souhaitait retrouver une liberté d’expression dans les prochains mois, incompatible, selon elle, avec les obligations de réserve attachées à ses fonctions actuelles. Son départ sera effectif en février 2027. Parmi les personnalités susceptibles de lui succéder figurent le Néerlandais Klaas Knot et l’Espagnol Pablo Hernández de Cos, deux anciens gouverneurs de banques centrales nationales.
Le tableau financier de la semaine
La nouvelle frontières des monnaies numériques
Les monnaies numériques de banque centrale deviennent un enjeu géopolitique majeur. D’un côté, les États-Unis privilégient le développement de monnaies numériques privées adossées au dollar, de l’autre, la Chine poursuit la modernisation du yuan numérique, avec l’ambition de développer son utilisation internationale et de refonder le système financier international. L’Europe, quant à elle, tente de construire une troisième voie conciliant monnaie publique, intermédiation bancaire et initiatives privées.
L’euro numérique entre dans une phase décisive
Après plusieurs années d’études et d’expérimentations, le projet d’euro numérique a connu une accélération en 2026. Initié en 2025 par le Conseil de l’Union européenne, le 9 juillet 2026, le Parlement européen a confirmé l’ouverture des négociations interinstitutionnelles. Lors de la troisième réunion, le 30 septembre, plusieurs questions essentielles restaient en discussion : le plafond de détention des euros numériques, les commissions susceptibles d’être perçues par les intermédiaires financiers, le statut de cours légal, la protection de la confidentialité et les modalités des paiements hors connexion.
Une divergence importante demeure concernant la fixation du plafond de détention. Le Conseil souhaite que la BCE fixe les limites dans le respect d’un plafond global approuvé par le Conseil. Le Parlement défend une intervention de la Commission européenne sur recommandation de la BCE, avec un contrôle parlementaire. Derrière ce débat technique se trouve une question fondamentale : qui décidera de la quantité de monnaie publique numérique pouvant être détenue par les particuliers ? La BCE espère une adoption du règlement avant la fin de 2026. Cette échéance reste cependant un objectif et non une certitude.
La préparation technique avance indépendamment du calendrier législatif. Le 14 juillet 2026, la BCE a annoncé la sélection de 36 prestataires de services de paiement, parmi plus de 50 candidats, pour participer à une expérimentation programmée au second semestre 2027. Ce pilote, d’une durée prévue de douze mois, associera les prestataires sélectionnés, des commerçants et des agents de la BCE ainsi que de 19 banques centrales nationales. Il permettra de tester des paiements entre particuliers, en magasin et en ligne. Le dispositif utilisera une version expérimentale de l’euro numérique, distincte juridiquement de la monnaie qui pourrait être émise ultérieurement. En septembre 2026, la BCE a également ouvert un appel à candidatures auprès des commerçants du commerce électronique et mobile, dont la clôture est fixée au 27 octobre. Si le cadre législatif est adopté en 2026, la BCE estime pouvoir être prête pour une première émission en 2029. La décision finale appartiendra néanmoins à son Conseil des gouverneurs.
Un modèle européen qui cherche à préserver les banques
La particularité du projet européen repose sur la coexistence de deux formes de monnaie, la monnaie émise par la banque centrale et celle créée par les établissements de crédit. Aujourd’hui, les billets constituent la principale forme de monnaie de banque centrale accessible directement au public. Les dépôts détenus sur les comptes courants sont, en revanche, des créances sur les établissements bancaires. L’euro numérique permettrait aux particuliers et aux entreprises d’effectuer des paiements électroniques au moyen d’une monnaie directement garantie par l’Eurosystème. Cependant, contrairement à ce que pourrait laisser penser la création d’une monnaie numérique publique, la BCE ne souhaite pas établir une relation bancaire directe avec l’ensemble de la population européenne. Les banques commerciales et les autres prestataires de paiement agréés seraient chargés de sa distribution, de la gestion des interfaces et des relations avec les utilisateurs. Les Européens pourraient accéder à leurs avoirs numériques depuis leur application bancaire ou une application dédiée. La BCE fournirait l’infrastructure monétaire centrale, tandis que les acteurs privés continueraient à commercialiser les services de paiement. Il s’agit donc d’une architecture à deux niveaux, dans laquelle la monnaie publique numérique serait distribuée par des intermédiaires privés.
L’euro numérique devrait pouvoir fonctionner en ligne et hors ligne. Cette seconde possibilité présenterait un intérêt particulier pour la continuité des paiements en cas d’interruption des réseaux de communication. Elle offrirait également un niveau de confidentialité proche de celui des espèces pour les transactions de proximité, sous réserve des dispositifs de contrôle prévus par la réglementation. Autre caractéristique importante : l’euro numérique ne serait pas programmable par les pouvoirs publics afin de limiter les produits ou services pouvant être achetés. Il viendrait compléter les billets et les pièces, et non les remplacer.
Un choc systémique pour les banques ?
La principale interrogation économique concerne les conséquences de l’euro numérique sur la collecte des dépôts bancaires. Dans le système actuel, les banques financent une partie de leurs crédits avec les dépôts de leurs clients. Si les ménages pouvaient transférer sans limitation leurs liquidités vers des portefeuilles directement garantis par la banque centrale, les ressources bancaires pourraient diminuer. Le phénomène pourrait devenir particulièrement préoccupant en période de crise financière.
Quand une banque rencontre des difficultés, ses déposants peuvent chercher à transférer leurs avoirs vers des établissements jugés plus sûrs. Avec une monnaie numérique de banque centrale, ils disposeraient d’une possibilité supplémentaire de convertir rapidement leurs dépôts en monnaie publique.
En théorie, ce mécanisme pourrait accélérer une panique bancaire et modifier les conditions de stabilité du système financier. C’est pourquoi certains économistes voient dans les monnaies numériques de banque centrale un risque de désintermédiation. La BCE entend précisément empêcher que l’euro numérique soit utilisé comme un instrument d’épargne ou de placement. Les avoirs ne seraient pas rémunérés et les particuliers seraient soumis à des plafonds de détention. La BCE a étudié plusieurs hypothèses, comprises entre 500 et 3 000 euros par personne.
Le dispositif comprendrait également un mécanisme permettant de relier automatiquement le portefeuille numérique au compte bancaire traditionnel. Un paiement dépassant le solde disponible pourrait être complété par un débit du compte bancaire. Inversement, les sommes dépassant le plafond de détention seraient automatiquement reversées sur celui-ci. La limitation porterait donc sur le montant conservé en euros numériques et non sur la valeur des paiements réalisables.
Selon une étude présentée par la BCE en octobre 2026, portant sur 2 025 banques, le risque systémique est limité. Les banques pourraient néanmoins supporter des coûts d’adaptation informatique et de conformité. Elles devraient également composer avec une évolution des commissions de paiement. La BCE devrait néanmoins prendre en charge son infrastructure centrale sans facturer de commissions de réseau, mais les prestataires devraient recevoir une rémunération pour leurs services. Le Parlement souhaite notamment limiter les frais supportés par les commerçants.
L’enjeu bancaire ne se résume donc pas au risque de fuite des dépôts. Il concerne aussi la répartition de la valeur ajoutée entre banques centrales, banques commerciales, prestataires technologiques et opérateurs de paiement.
L’Europe développe par ailleurs des infrastructures de monnaie numérique pour les marchés financiers. Les institutions financières peuvent régler des transactions portant sur des actifs tokenisés en monnaie de banque centrale. Contrairement à l’euro numérique de détail, destiné aux paiements quotidiens des particuliers, Pontes concerne les opérations financières entre professionnels. La tokenisation consiste à représenter des actifs, notamment des titres financiers, sous forme de jetons numériques inscrits sur des registres électroniques. Elle peut permettre d’automatiser certaines opérations d’émission, de négociation, de livraison et de règlement.
L’utilisation de monnaie de banque centrale réduit le risque lié à l’actif servant au règlement et facilite la réalisation de transactions dans lesquelles la livraison du titre et le paiement sont interdépendants. Pontes est désormais opérationnel, même si son déploiement reste progressif. Plusieurs établissements financiers participent à cette initiative, notamment Deutsche Bank, Société Générale, Santander, la Caisse des Dépôts et la Banque européenne d’investissement.
La BCE prévoit d’enrichir progressivement le dispositif pour atteindre une configuration plus complète à l’horizon de 2028, avec notamment un fonctionnement permanent et des capacités supplémentaires de traitement. Parallèlement, l’Eurosystème conduit le programme Appia, destiné à définir une architecture européenne de la finance tokenisée. Une première feuille de route d’ensemble est attendue en 2028.v L’Europe ne prépare pas uniquement une monnaie numérique destinée aux particuliers : elle développe déjà une infrastructure de règlement adaptée à la transformation des marchés de capitaux. À terme, cette infrastructure pourrait permettre aux banques de développer des dépôts tokenisés et de nouveaux services financiers sans renoncer à la monnaie de banque centrale comme instrument de règlement final.
Les banques européennes développent également leurs propres monnaies numériques
L’année 2026 marque aussi une accélération des initiatives privées européennes. Le 14 octobre, Qivalis, consortium réunissant 37 banques de 15 pays européens, a annoncé avoir obtenu auprès de la Banque centrale néerlandaise un agrément d’établissement de monnaie électronique. Le consortium prépare l’émission d’un stablecoin libellé en euros et conforme au règlement européen MiCA.
L’agrément constitue une étape majeure, mais la monnaie numérique elle-même n’était pas encore commercialisée au 24 octobre 2026. Son lancement est annoncé pour les prochains mois. Cette initiative traduit la volonté des banques européennes de ne pas abandonner aux acteurs américains le développement des nouvelles monnaies utilisées sur les infrastructures numériques.
Un stablecoin privé et l’euro numérique ne présentent cependant pas la même nature juridique. Le premier représente une créance sur un émetteur privé, soumise à des obligations réglementaires de couverture et de remboursement. Le second serait une monnaie directement émise et garantie par la banque centrale.
Ces deux instruments pourraient coexister tout en répondant à des usages partiellement différents. Dans le domaine des paiements, les établissements européens s’organisent également. Le 30 septembre 2026, Bancomat, Bizum, Wero, MB WAY et Vipps MobilePay ont annoncé la création de l’European Network for Payments, destinée à assurer l’interopérabilité entre leurs solutions.
Les systèmes participants représentent environ 130 millions d’utilisateurs dans 13 pays européens. Le déploiement doit permettre progressivement les paiements transfrontaliers entre particuliers, puis les paiements commerciaux en ligne et en magasin.
Il s’agit d’une initiative privée distincte de l’euro numérique, fondée notamment sur les paiements instantanés de compte à compte.
Ces évolutions montrent que l’Europe s’oriente vers un écosystème monétaire combinant plusieurs instruments : monnaie numérique publique, dépôts bancaires traditionnels ou tokenisés, stablecoins réglementés et infrastructures privées de paiement.
La souveraineté monétaire devient un enjeu technologique
La nécessité de renforcer les infrastructures européennes de paiement est devenue l’un des principaux arguments en faveur de l’euro numérique. Dans une intervention du 6 octobre 2026, Piero Cipollone, membre du directoire de la BCE, a souligné qu’environ deux tiers des paiements par carte dans la zone euro reposaient sur des réseaux internationaux. Treize des vingt et un pays de la zone euro ne disposeraient pas de système national de cartes bancaires. Cette situation traduit une dépendance importante aux infrastructures non européennes, principalement américaines.
La numérisation des paiements pose donc une question qui dépasse le coût des transactions : celle de la continuité du fonctionnement économique en cas de crise technologique, financière ou géopolitique. Disposer d’un système européen commun permettrait de réduire cette dépendance, sans nécessairement exclure les opérateurs internationaux. La BCE entend d’ailleurs s’appuyer sur les banques et les solutions privées existantes. Le développement d’une infrastructure publique pourrait faciliter leur déploiement dans toute la zone euro et renforcer la concurrence.
Cependant, la souveraineté ne dépend pas seulement de la monnaie utilisée. Elle suppose aussi la maîtrise des technologies, de la cybersécurité, des dispositifs d’identification, des normes de paiement et des équipements permettant les transactions.
Une compétition mondiale entre trois conceptions de la monnaie
Les choix européens contrastent avec les stratégies américaines et chinoises. Aux États-Unis, le développement des stablecoins constitue un axe majeur de la politique monétaire et financière numérique. Le GENIUS Act, promulgué le 18 juillet 2025, instaure un cadre fédéral destiné à réglementer leur émission. Le 21 octobre 2026, l’Office of the Comptroller of the Currency a adopté une réglementation définitive permettant de mettre en œuvre une partie essentielle de ce dispositif. Son entrée en vigueur est prévue le 18 janvier 2027. Le modèle américain privilégie ainsi des acteurs privés réglementés plutôt que l’émission d’une monnaie numérique fédérale accessible aux particuliers.
Les stablecoins adossés au dollar doivent notamment être couverts par des réserves constituées d’actifs autorisés, parmi lesquels figurent les titres du Trésor américain à court terme. Leur développement pourrait favoriser la diffusion internationale du dollar et soutenir la demande d’actifs publics américains. Il pourrait également modifier les équilibres bancaires en attirant vers leurs émetteurs une partie des liquidités auparavant détenues sous forme de dépôts.
La stratégie chinoise repose sur une logique différente, mais elle évolue elle aussi. Depuis le 1er janvier 2026, le yuan numérique bénéficie d’un nouveau cadre dans lequel les avoirs détenus dans les portefeuilles proposés par les banques commerciales participantes peuvent être assimilés à des dépôts, rémunérés et protégés par la garantie des dépôts. La Chine, qui avait initialement développé le yuan numérique comme un équivalent électronique des espèces, cherche désormais à renforcer son insertion dans le système bancaire. Elle témoigne du fait que les autorités chinoises souhaitent également éviter une déstabilisation des dépôts bancaires.
Le yuan numérique pourrait faciliter certains paiements internationaux et participer au développement d’infrastructures moins dépendantes des circuits traditionnels dominés par le dollar. Cela ne signifie cependant pas qu’il suffira à assurer l’internationalisation du renminbi. Celle-ci reste contrainte par la réglementation des mouvements de capitaux, la profondeur des marchés financiers chinois et la confiance des investisseurs internationaux.
La compétition mondiale ne se résume donc pas à une opposition entre monnaies numériques publiques et privées. Les États-Unis cherchent à étendre la présence du dollar dans l’économie numérique par l’intermédiaire d’émetteurs privés. La Chine tente de développer de nouveaux instruments de circulation du renminbi en conservant un pilotage public important. L’Europe veut préserver une monnaie publique commune tout en s’appuyant sur les banques et sur les innovations du secteur privé.
Une transformation profonde, mais pas nécessairement une rupture bancaire
Les monnaies numériques pourraient contribuer à transformer les relations entre banques centrales, banques commerciales et acteurs financiers non bancaires. Elles pourraient réduire le coût des paiements, accélérer les règlements internationaux, améliorer la disponibilité des infrastructures financières et favoriser l’apparition de nouveaux services. Elles pourraient également introduire de nouveaux risques : désintermédiation bancaire, concentration technologique, fragmentation des circuits financiers, cyberattaques et accélération des mouvements de capitaux.
Le Coin des Epargnants du 16 octobre 2026 – les valeurs technologiques au coeur des attentions
Paris en hausse, New York en baisse
Après deux semaines de baisse, l’indice parisien, le CAC 40, a enregistré une augmentation de près de 2 % ces cinq derniers jours. En revanche, aux États-Unis, les valeurs technologiques ont provoqué le recul marqué des indices « actions ». Le Nasdaq a perdu plus de 4 % sur la semaine et le S&P 500, plus de 2 %.
Les craintes entourant le financement des infrastructures d’IA ont conduit les investisseurs à se désengager des valeurs technologiques. CoreWeave, fournisseur de capacités de calcul pour l’intelligence artificielle, a perdu ainsi plus de 20 % en trois séances en raison du poids de son endettement. La hausse récente des anticipations d’inflation a ravivé les inquiétudes sur le coût du crédit pour ces entreprises fortement endettées. Les investisseurs s’interrogent de plus en plus sur la capacité des acteurs de l’IA à financer leurs investissements avec des rendements obligataires élevés. Une partie des capitaux se redirige vers des secteurs jugés plus défensifs, notamment la santé, voire le luxe, dont a profité Paris.
Les données américaines traduisent une bonne tenue de l’économie. Les prix à l’importation ont progressé de 1,1 % en septembre, contre 0,9 % attendu, après une hausse de 0,5 % en août. Les prix à l’exportation ont augmenté de 2,2 %, contre un consensus de 1 %, après +1,2 % le mois précédent. La production industrielle a également dépassé les attentes, avec une progression de 0,7 % en septembre contre 0,4 % anticipé, après +0,1 % en août. La production manufacturière a, quant à elle, augmenté de 0,3 %, conformément aux prévisions.
Sur le front monétaire, le président de la Fed, Kevin Warsh, a indiqué vendredi 16 octobre, « Je ne crois pas qu’il faille dire maintenant ce que je pourrais faire lors des réunions que nous avons d’ici la fin de l’année », lors d’une conversation publique avec la directrice générale du FMI, Kristalina Georgieva. Cette prise de position a plutôt conforté les investisseurs dans le scénario d’un statu quo sur les taux d’intérêt à la réunion du 28 octobre prochain.
Le pétrole est resté au-dessus des 100 dollars le baril (Brent) cette semaine, prouvant que la période n’est pas à l’accalmie sur le front de l’inflation.
L’euro continue son mouvement de baisse. Il s’échangeait en deçà de 1,12 dollar vendredi 16 octobre, contre 1,17 en fin d’année dernière.
Le tableau financier de la semaine
Le Coin des Epargnants du 9 octobre 2026 : des marchés toujours hantés par les taux d’intérêt
Octobre de tous les dangers ?
Dans l’histoire boursière, le mois d’octobre occupe une place particulière. Il est associé à plusieurs des plus grands krachs financiers, au point d’être considéré comme un mois maudit par certains investisseurs. De 1929 à 2008, en passant par 1987, les marchés ont connu, à cette période de l’année, des épisodes de panique qui ont durablement marqué les esprits. Le plus célèbre demeure évidemment celui d’octobre 1929, qui mit brutalement fin à l’euphorie des Années folles. Le jeudi 24 octobre, les premières ventes massives provoquèrent un mouvement de panique à Wall Street. Le lundi 28 octobre, le Dow Jones perdit près de 13 %, avant de reculer de près de 12 % supplémentaires le lendemain, resté dans l’histoire comme le « mardi noir ». Sur l’ensemble du mois, l’indice S&P reconstitué, ancêtre du S&P 500, abandonna près de 20 %. Cette crise boursière précéda la Grande Dépression des années 1930. Le Dow Jones ne retrouva son niveau de septembre 1929 qu’en novembre 1954, soit plus d’un quart de siècle après son sommet.
Près de soixante ans plus tard, le 19 octobre 1987, les marchés financiers connurent un nouveau « lundi noir ». En une seule séance, le Dow Jones s’effondra de 22,6 %, une chute qui demeure la plus importante de son histoire en pourcentage sur une journée. La baisse fut amplifiée par les programmes informatisés de vente et les stratégies de couverture des portefeuilles, dans un contexte marqué par des tensions monétaires et des inquiétudes sur les déséquilibres extérieurs américains. Le S&P 500 céda près de 22 % sur l’ensemble du mois. À la différence de 1929, cet effondrement ne provoqua pas de récession. L’intervention rapide de la Réserve fédérale contribua à éviter la transformation du krach en crise bancaire.
Octobre 2008 constitue le troisième grand traumatisme boursier de l’époque contemporaine. Après la faillite de Lehman Brothers, le 15 septembre, la défiance gagna l’ensemble du système financier international. Les banques se méfiaient les unes des autres, le crédit interbancaire se contractait et les investisseurs liquidaient massivement leurs positions. Le S&P 500 recula de 16,9 % au cours du mois. Contrairement à 1987, la crise financière déboucha sur une récession mondiale particulièrement sévère. D’autres mois d’octobre ont été marqués par des turbulences importantes, notamment en 1907, avec une panique bancaire américaine, en 1997, dans le prolongement de la crise asiatique, et en 2018, avec la hausse des taux d’intérêt américains et les tensions commerciales entre Washington et Pékin.
Cette accumulation de crises pourrait laisser penser qu’octobre constitue statistiquement le mois le plus dangereux pour les actionnaires. Il n’en est rien. Depuis 1928, le S&P 500 a enregistré une progression moyenne d’environ 0,5 % au cours de ce mois. Près de six mois d’octobre sur dix se sont même soldés par une hausse. Le véritable mois noir, en termes de performances moyennes, est septembre, avec un recul historique proche de 1,2 %. Octobre se distingue donc moins par la fréquence des baisses que par la violence de certaines d’entre elles.
Dans un univers financier marqué en 2026 par des tensions sur les dettes publiques, des incertitudes géopolitiques et une forte concentration des indices autour des grandes entreprises technologiques, les facteurs de vulnérabilité ne manquent pas. L’histoire ne se répète pas nécessairement, mais elle souligne que les retournements les plus violents surviennent souvent au moment où les investisseurs ont fini par considérer que la hausse des marchés était devenue une évidence.
L’analyse de la semaine
Cette semaine, la Bourse américaine a repris sa marche en avant, soutenue par l’intelligence artificielle. La hausse du baril de pétrole a pesé, tout comme les incertitudes budgétaires, sur le CAC 40, qui a néanmoins réussi à terminer la semaine au-dessus des 7 800 points. Le baril de Brent s’échangeait, vendredi 9 octobre, à 104 dollars, le WTI du Nord à 91 dollars. Sur la semaine, le CAC 40 a perdu près de 1,2 %. Les marchés européens restent handicapés par les difficultés financières de la France.
Les investisseurs ont eu, ces derniers jours, quelques motifs de satisfaction. Donald Trump entend, à l’approche des élections de mi-mandat, temporiser sur le front de la guerre au Moyen-Orient. Par ailleurs, OpenAI, qui développe ChatGPT, pourrait atteindre, voire dépasser, les 70 milliards de dollars de chiffre d’affaires annualisé à fin décembre, grâce à son activité auprès des entreprises, contre 50 milliards de dollars initialement prévus. Les entreprises de la haute technologie cherchent toujours des capitaux pour financer leurs investissements. Selon les médias américains, l’entreprise de logiciels Broadcom chercherait à lever jusqu’à 50 milliards de dollars et SpaceX envisagerait 30 milliards de dollars d’obligations, cumulés à 10 milliards de dollars de prêts. Ces besoins de financement concourent à la hausse des taux d’intérêt, notamment sur les obligations d’État. À la veille du week-end, le rendement du T-Note américain à 10 ans gagne quelques points de base, à 5,26 %. Dans la zone euro, la France reste en mauvaise posture. Le taux d’emprunt à 10 ans remonte à 4,86 %, pour un spread de 138 points de base avec le Bund allemand de même échéance.
L’euro est toujours à la peine et a abandonné sur la semaine 1,30 %, passant en dessous de 1,12 dollar.
En revanche, le marché japonais est orienté à la hausse. Depuis le 1er janvier, l’indice « actions » phare de la Bourse de Tokyo, le Nikkei 225, a gagné près de 40 %, traduisant le regain de forme de l’économie nippone, qui bénéficie notamment de l’engouement des investisseurs en faveur de l’IA.
Le tableau financier de la semaine
L’euro, les banques et le regard des étrangers face à la crise financière de la France
Depuis plusieurs semaines, la France connaît une hausse du taux des Obligations Assimilables du Trésor et un élargissement de l’écart de rendement avec l’Allemagne. Cette situation est imputable à l’inflation, au niveau élevé du déficit public et aux incertitudes liées à la capacité des pouvoirs publics de pouvoir résorber ce dernier. Désormais, le « risque France » touche sur l’euro qui a tendance à se déprécier face au dollar et commence également à apparaître dans le coût de financement des banques et des compagnies d’assurance. Par ailleurs, le regard des investisseurs sur la dette française s’altère.
Le risque français et l’euro
Le 17 septembre, jour de la présentation des grandes orientations budgétaires françaises, un euro valait encore 1,1481 dollar selon la Banque centrale européenne. Le 7 octobre, il ne valait plus que 1,1177 dollar, soit une baisse de 2,6 % en moins de trois semaines. Depuis le 1er septembre, où l’euro s’échangeait à 1,1590 dollar, la baisse atteint 3,6 %. Par rapport au récent point haut du 21 août, à 1,1699 dollar, le recul approche 4,5 %. Le 5 octobre dernier, l’euro est brièvement tombé jusqu’à 1,1161 dollar, son plus bas niveau depuis mai 2025. Au même moment, l’écart entre l’OAT française et le Bund allemand avait approché 160 points de base, un niveau qui n’avait plus été observé depuis la crise des dettes souveraines européennes.
La baisse de l’euro ne s’explique pas exclusivement par les difficultés françaises. Le dollar bénéficie également du niveau élevé des taux américains, de la vigueur persistante de l’inflation aux États-Unis et des anticipations de nouvelles hausses de taux de la Réserve fédérale. Le 7 octobre, les marchés attribuaient encore une probabilité supérieure à 80 % à un nouveau relèvement des taux américains en décembre. Cette divergence monétaire contribue à soutenir le dollar.
La faiblesse de l’euro ne se limite pas au dollar. Face à la livre sterling, l’euro est passé de 0,8583 livre le 17 septembre à 0,84645 livre le 7 octobre, soit une dépréciation d’environ 1,4 %. Le 7 octobre, la livre atteignait ainsi son niveau le plus élevé depuis seize mois face à l’euro. Le signal est encore plus net avec le franc suisse, traditionnellement recherché en période d’aversion pour le risque. Le 17 septembre, un euro valait 0,9466 franc suisse. Le 7 octobre, il ne valait plus que 0,9309 franc, soit une baisse de près de 1,7 % en trois semaines. Le recul de l’euro face aux grandes monnaies internationales prouve que les investisseurs réclament une prime de risque sur celui-ci.
Un deuxième mécanisme joue contre l’euro. La crise française conduit les investisseurs à revoir à la baisse leurs anticipations de hausse des taux de la BCE. À la mi-septembre, avant l’accélération des tensions françaises, les marchés envisageaient encore que le taux directeur de la BCE puisse monter jusqu’à environ 3,25 %, contre 2,50 % actuellement. Début octobre, les investisseurs ne tablaient plus que sur deux nouvelles hausses de taux au cours des douze mois à venir, contre trois auparavant. Des taux moins élevés rendent l’euro moins attractif par rapport au dollar ou à la livre sterling.
Un troisième canal est celui des arbitrages internationaux. Les investisseurs qui réduisent leur exposition aux obligations françaises se reportent en partie sur le Bund allemand. Dans ce cas, ils restent à l’intérieur de la zone euro et l’effet sur la monnaie est limité. En revanche, lorsqu’ils privilégient les Treasuries américains, les gilts britanniques, les obligations japonaises ou les actifs suisses, ils doivent vendre des euros pour acheter des devises étrangères. Ces mouvements conduisent à la dépréciation de l’euro.
La dépréciation de l’euro n’est pas sans conséquences. Elle renchérit le coût de l’énergie importée. Elle favorise le maintien d’une inflation élevée et par ricochet des taux d’intérêt élevés. Pour la BCE, cette situation pourrait justifier une politique monétaire moins restrictive mais la crise budgétaire française rend complexe une hausse des taux directeurs.
A ce stade, la zone euro n’est pas entrée dans une crise comparable à celle de 2011-2012. La monnaie unique reste très éloignée de la parité avec le dollar et les mécanismes européens de protection sont aujourd’hui plus développés.
Le risque français et les banques
Depuis la présentation des orientations du budget pour 2027, le 17 septembre, le prix des Credit Default Swaps (CDS) des grands établissements financiers français s’est sensiblement accru. Ces instruments financiers permettent de s’assurer contre le défaut d’un emprunteur. Leur renchérissement constitue donc un indicateur de l’augmentation du risque perçu par les investisseurs.
Le mouvement est particulièrement net pour les CDS portant sur les dettes subordonnées, c’est-à-dire les titres qui sont parmi les premiers mis à contribution quand une banque rencontre des difficultés. Les CDS subordonnés à cinq ans atteignent désormais autour de 131 points de base pour BNP Paribas, 142 points pour Société Générale et 132 points pour Crédit Agricole. Depuis la mi-septembre, leur hausse avoisine 40 points de base. Axa est également concerné, avec un CDS autour de 115 points de base, en hausse de plus de 30 points.
La progression simultanée du risque perçu sur les banques et sur un assureur comme Axa est significative. Elle tend à indiquer que les investisseurs ne sanctionnent pas spécifiquement le modèle économique ou la liquidité d’un établissement. Ils appliquent une prime liée à la France elle-même. Jusqu’à la fin de l’été, les établissements français évoluaient globalement comme leurs concurrents européens. Depuis septembre, leurs primes de risque augmentent plus rapidement que l’indice européen de référence, l’iTraxx SubFin. Le coût de protection contre le défaut de Société Générale sur sa dette senior est désormais supérieur à celui de Deutsche Bank. BNP Paribas et Crédit Agricole se retrouvent également pénalisés par rapport à plusieurs de leurs homologues allemands, britanniques, espagnols ou suisses.
Les niveaux actuels de CDS restent très inférieurs aux 500 ou 600 points de base atteints lors de la crise de la zone euro en 2011 et 2012. Les banques françaises disposent par ailleurs de fonds propres nettement supérieurs à ceux d’avant la crise financière de 2008. Malgré tout, le risque souverain commence à contaminer le coût de financement des acteurs privés français. Cet effet de contagion est lié au fait que les banques détiennent des titres publics en grande quantité.
Les investisseurs étrangers dubitatifs
La montée des inquiétudes concernant le risque français est particulièrement visible à l’étranger. Dans la presse financière anglo-saxonne, la question française n’est plus traitée comme un simple épisode politique mais comme un problème susceptible de peser durablement sur le marché obligataire européen voire mondial.
Le 7 octobre, Angel Ubide, responsable de la recherche économique mondiale du fonds américain Citadel, estimait auprès de Reuters que la France ne constituait pas à ce stade un risque systémique pour la zone euro, mais qu’elle ne disposait plus d’aucune marge pour commettre des erreurs en matière budgétaire. Le Financial Times souligne également que l’augmentation de la dette et des taux place désormais la France face à une contrainte budgétaire beaucoup plus forte. La hausse des taux français intervient certes dans un mouvement mondial de remontée des rendements obligataires, mais la France se singularise par l’importance de son déficit et par son instabilité politique.
Les investisseurs internationaux ont commencé à modifier leurs positions. Plusieurs hedge funds ont débouclé dans l’urgence des stratégies qui misaient jusqu’alors sur la dette française, amplifiant les mouvements de marché. Bloomberg a notamment relevé début octobre le retrait de fonds engagés dans des opérations de « carry trade » sur les obligations françaises. Dans le même temps, les investisseurs privilégient de nouveau le Bund allemand comme valeur refuge européenne. Les obligations françaises et italiennes ont subi des ventes alors que la dette allemande bénéficiait de flux acheteurs.
Cette évolution est d’autant plus importante que la France dépend fortement des investisseurs internationaux pour financer sa dette. À la fin du premier trimestre 2026, les non-résidents détenaient 55,9 % des titres de dette publique française à long terme, contre 54,6 % trois mois auparavant. Pour l’ensemble de la dette française à long terme, publique et privée, leur part atteignait 61,2 %. Au cours du seul premier trimestre, les investisseurs étrangers avaient acheté 132 milliards d’euros de titres de dette français.
Des besoins de financement importants pour 2027
La dette publique française atteignait 3 595,5 milliards d’euros à la fin du deuxième trimestre 2026, soit 119 % du PIB. En seulement trois mois, elle a augmenté de près de 60 milliards d’euros. La dette nette s’élevait à 3 366,8 milliards d’euros, soit 111,4 % du PIB. En 2027, l’Agence France Trésor compte émettre 340 milliards d’euros d’obligations à moyen et long terme, nettes de rachats, soit un montant record et environ 10 % de plus qu’en 2026. Cette progression provient notamment des remboursements de titres émis au moment de la crise sanitaire et de la crise énergétique.
Ces volumes devront être absorbés par le marché à un moment où la BCE réduit progressivement son portefeuille de titres publics. La Banque de France détenait encore 546 milliards d’euros de dette publique fin 2025 au titre des programmes d’achats de l’Eurosystème. Ce montant n’était plus que de 488 milliards fin juin 2026 en raison de l’arrêt des réinvestissements des titres arrivant à échéance. L’État doit donc progressivement retrouver des investisseurs privés pour remplacer une partie des achats réalisés durant les années de taux faibles par les banques centrales.
À ce jour, la France n’a pas de problème de financement et conserve son accès aux marchés. À la fin du mois de septembre, l’Agence France Trésor avait réalisé 85 % de son programme annuel d’émissions obligataires, avec une demande des investisseurs représentant en moyenne 2,5 fois les titres proposés à moyen et long terme. La difficulté tient davantage au renchérissement du financement qu’à une pénurie d’acheteurs.
Vers une intervention de la BCE ?
Certains investisseurs commencent naturellement à s’interroger sur une éventuelle intervention de la Banque centrale européenne en cas d’aggravation des tensions. Sur ce sujet, le président de la Bundesbank Joachim Nagel a rappelé le 1er octobre dernier que la mission de la BCE était avant tout d’assurer la stabilité des prix et non de piloter les écarts de taux entre États. Le gouverneur de la Banque de France, Emmanuel Moulin, a lui-même déclaré le 7 octobre que la France n’avait actuellement pas besoin de l’aide de la BCE et que la solution aux difficultés françaises était d’abord budgétaire et politique. Ces déclarations visent à éviter que les pouvoirs publics ou les marchés considèrent l’intervention de Francfort comme automatique.
La France occupe en effet une place trop importante dans la zone euro pour que ses difficultés soient considérées comme périphériques. Elle est le deuxième pays de la zone par son poids économique et son marché obligataire souverain est l’un des plus importants du monde. La crise grecque avait pu être circonscrite parce que la Grèce représentait une faible part du PIB européen. Une crise française aurait une toute autre dimension. Le coût d’un défaut ou d’une restructuration de la dette française économique et financier serait considérable pour l’ensemble de l’Union monétaire.
Depuis la crise des dettes souveraines de 2010-2012, l’Europe s’est dotée de plusieurs instruments pour prévenir les crises financières et, si nécessaire, venir en aide aux États en difficulté. Le premier recours pourrait être la Banque centrale européenne (BCE). Depuis juillet 2022, celle-ci dispose d’un instrument de protection de la transmission de la politique monétaire (TPI) lui permettant d’acheter, sans limite quantitative prédéfinie, des obligations d’un État confronté à des tensions financières désordonnées. Ce dispositif vise à éviter que des mouvements de marché injustifiés ne remettent en cause le fonctionnement de la politique monétaire. Son utilisation est néanmoins soumise à plusieurs conditions dont la soutenabilité de la dette publique et le respect des engagements budgétaires européens. La BCE ne pourrait donc pas intervenir au seul motif que les investisseurs exigent une prime de risque plus élevée pour détenir des obligations françaises. L’instrument n’a, par ailleurs, jamais été utilisé depuis sa création.
Le deuxième recours serait le Mécanisme européen de stabilité (MES), créé en 2012 et doté d’une capacité maximale de prêts de 500 milliards d’euros, dont 433 milliards restent disponibles. Il peut accorder des lignes de crédit de précaution ou des prêts aux États confrontés à des difficultés de financement. En contrepartie, le pays bénéficiaire doit accepter des engagements en matière de politique économique et budgétaire. Pour la France, cela pourrait se traduire par un programme pluriannuel de réduction des déficits, accompagné de réformes structurelles et d’une surveillance renforcée des institutions européennes.
En cas de crise aiguë, l’intervention du MES pourrait être complétée par celle de la BCE dans le cadre du programme OMT (Outright Monetary Transactions), institué en septembre 2012. Celui-ci autorise des achats d’obligations publiques sur le marché secondaire sans plafond prédéfini, sous réserve que l’État concerné bénéficie d’un programme européen d’assistance approprié et en respecte les conditions. L’objectif serait de rétablir la confiance des investisseurs et d’éviter une envolée incontrôlée des taux d’intérêt.
Une crise de la dette française pourrait également affecter les banques, compte tenu de leurs expositions aux titres publics et de leurs interdépendances avec les marchés financiers. La Banque de France, dans le cadre de l’Eurosystème, pourrait alors apporter des liquidités d’urgence aux établissements solvables. Les mécanismes européens de résolution bancaire pourraient également être mobilisés en cas de défaillance de certains établissements.
La principale difficulté résiderait dans la taille de l’économie française. Avec un programme d’émissions obligataires de 310 milliards d’euros en 2026 et de 340 milliards prévu en 2027, les besoins de financement de l’État dépassent largement ceux des pays ayant bénéficié des précédents plans de sauvetage européens. Les ressources du MES ne permettraient pas, à elles seules, de répondre durablement à une fermeture des marchés obligataires français. Une crise systémique pourrait ainsi imposer la création de nouveaux dispositifs européens.
La taxe sur les sommes en déshérence : une recette de poche
Le gouvernement a décidé dans le cadre du projet de loi de finances pour 2027 un prélèvement exceptionnel sur les actifs en déshérence de +1,4 milliard d’euros. Ce prélèvement est prévu pour l’année 2027 est assis sur les avoirs en déshérence déposés auprès de la Caisse des dépôts et consignations (CDC). Depuis la loi du 13 juin 2014 relative aux comptes bancaires inactifs et aux contrats d’assurance vie en déshérence dite loi « Eckert », les sommes issues des comptes bancaires inactifs ainsi que de certains contrats d’assurance-vie et d’épargne salariale sont transférées à la CDC dans l’attente de leur restitution éventuelle à leurs titulaires, ou ayants droit avant 30 ans. Au-delà de ce délai, ces sommes font l’objet d’une prescription triennale au profit de l’Etat.
Le prélèvement exceptionnel a été fixé dans le projet de loi à 17 %. Il correspond à un acompte sur la prescription éventuelle. En effet, le dispositif ne porte pas atteinte aux droits des titulaires et de leurs ayants droit. En cas de réclamation de la somme par ses bénéficiaires, l’intégralité de celle-ci et les intérêts y afférents sont reversés par la CDC, l’Etat devant alors restituer à celle-ci.
La disposition du projet de loi de finances est une recette de poche, à un coup, visant à améliorer le déficit publics.
Rappel des dispositions concernant les sommes en déshérence
Jusqu’au début des années 2010, la gestion des avoirs non réclamés reposait largement sur les pratiques internes aux établissements financiers. La loi Eckert du 13 juin 2014, entrée en vigueur le 1er janvier 2016, a instauré un cadre homogène pour ces avoirs.
Depuis son entrée en vigueur, les établissements sont tenus d’assurer un suivi effectif des comptes et contrats qu’ils gèrent. À ce titre, ils doivent :
- vérifier si leurs clients sont en vie, notamment en croisant leurs fichiers avec le RNIPP de l’Insee ;
- informer les titulaires, leurs représentants légaux ou ayants droit de l’inactivité des comptes ;
- encadrer les frais appliqués ;
- transférer les avoirs à la Caisse des Dépôts et Consignations (CDC) après un certain délai.
Ce délai est en principe de 10 ans à compter de la dernière opération ou manifestation du client. Pour les plans d’épargne logement, il est porté à 20 ans.
En cas de décès du titulaire d’un compte bancaire, ce délai est ramené à 3 ans. En revanche, pour les contrats d’assurance vie, le délai reste de 10 ans après la connaissance du décès.
Une fois les fonds transférés à la CDC, les titulaires ou leurs ayants droit disposent d’un délai de 20 ans pour les réclamer. Au-delà, soit 30 ans au total, les sommes sont définitivement acquises à l’État.
Le service AGIRA pour les contrats d’assurance vie non réclamés
L’Association pour la gestion des informations sur le risque en assurance (AGIRA) est une structure mise en place par le secteur de l’assurance afin de faciliter la recherche des bénéficiaires de contrats d’assurance vie. Elle est opérationnelle depuis le 1er mai 2006.
Toute personne — héritier, proche ou tiers — estimant pouvoir être bénéficiaire d’un contrat peut la saisir.
La demande, accompagnée d’un acte de décès, est transmise dans un délai de quinze jours à l’ensemble des assureurs, qui doivent vérifier l’existence éventuelle d’un contrat et, le cas échéant, contacter directement le bénéficiaire. Dès lors que l’assureur a connaissance du décès et des coordonnées du bénéficiaire, il doit le prévenir dans un délai de quinze jours et procéder au versement des capitaux dans un délai d’un mois après réception des pièces nécessaires.
Après le décès, l’assureur conserve les fonds et doit activement rechercher les bénéficiaires. Si, au terme de dix ans, ceux-ci n’ont pas été identifiés ou ne se sont pas manifestés, les capitaux sont transférés à la Caisse des Dépôts et Consignations. Ce transfert marque un changement de nature : l’épargne quitte la sphère assurantielle pour relever d’une gestion publique conservatoire.
En l’absence de réclamation pendant vingt années supplémentaires, soit trente ans après le décès, les sommes deviennent définitivement acquises à l’État.
Ciclade : retrouver les sommes transférées à la Caisse des Dépôts des Consignations
Afin de faciliter la restitution des avoirs transférés, la Caisse des Dépôts a mis en place un service en ligne gratuit : Ciclade.
Ce service permet de rechercher les sommes issues :
- des comptes bancaires inactifs ;
- des livrets d’épargne,
- de l’épargne salariale et de l’épargne retraite ;
- et des contrats d’assurance vie non réclamés.
En 2025, près de 200 000 dossiers ont donné lieu à une restitution positive, aboutissant à 174 000 paiements pour un total de 164,4 millions d’euros, en hausse de 8 % sur un an.
Le montant moyen restitué, proche de 943 euros, illustre la diversité des situations, du simple livret oublié à des contrats plus significatifs.
Depuis son lancement, Ciclade a permis de restituer plus d’un milliard d’euros. Dans le même temps, les établissements financiers continuent d’alimenter le dispositif : en 2025, ils ont transféré 671 millions d’euros correspondant à plus de 750 000 comptes.
Au total, autour de 8 milliards d’euros ont été confiés à la Caisse des Dépôts depuis l’entrée en vigueur de la loi. Lorsque les fonds ne sont pas réclamés dans le délai de trente ans, ils sont définitivement reversés à l’État.
Les produits d’épargne retraite désormais intégrés
Le champ de la déshérence a été étendu aux produits d’épargne retraite. La loi du 26 février 2021 a introduit une obligation pour les gestionnaires de transmettre chaque année au GIP Union Retraite les informations nécessaires à l’identification des bénéficiaires. Elle renforce également l’information des salariés lors de leur départ de l’entreprise, afin de limiter les situations de déshérence.
Sont concernés les anciens dispositifs (PERP, contrats article 83, PERCO) ainsi que les plans d’épargne retraite (PER) issus de la loi Pacte.
Comme pour les autres produits, les fonds sont transférés à la Caisse des Dépôts après dix ans d’inactivité, puis peuvent être réclamés pendant vingt ans. Au terme de trente ans, ils deviennent définitivement propriété de l’État.
Le Coin des épargnants du 18 septembre 2026 : quand les taux obligataires mènent la danse !
La France dans l’œil du cyclone
Le taux de l’obligation assimilable du Trésor français a dépassé 4,5 % et l’écart avec son homologue allemande a atteint 104 points de base, soit plus d’un point de pourcentage, ce qui constitue une première depuis 2012. Les incertitudes politiques et le maintien d’un déficit public supérieur à 5 % du PIB expliquent la hausse des taux en France. L’annonce, par Sébastien Lecornu, d’un effort budgétaire portant sur 54 milliards d’euros n’a pas complètement rassuré les investisseurs. Le plan du Premier ministre devra, en effet, passer le cap du Parlement, ce qui ne sera en rien évident. Un sentiment de défiance s’installe à l’encontre de la France, nourri par l’incapacité du gouvernement à respecter ses objectifs en matière de déficit public. L’écart de taux entre la France et l’Allemagne pourrait rapidement atteindre 120 points de base. La zone de danger se situe certainement à partir de 150 points de base.
Dans ce contexte, la Bourse de Paris enregistre une sixième semaine consécutive de baisse, avec un CAC 40 sous les 8 100 points. Les autres indices européens sont également en recul. Les marchés n’ont ainsi pas profité de la détente des prix du pétrole, toute relative, car le prix du baril de Brent s’élevait, vendredi 18 septembre, à 104 dollars. Cette légère détente a été favorisée par les mesures prises par l’Arabie saoudite pour rétablir, dans les prochains jours, le flux de pétrole sur un oléoduc vital, tandis que certains pétroliers continuent de traverser le détroit d’Ormuz. Saudi Aramco a néanmoins prévenu au moins deux raffineurs européens qu’ils ne recevraient aucune cargaison de brut le mois prochain. Les clients européens, normalement approvisionnés chaque mois dans le cadre de contrats réguliers, doivent donc rechercher des volumes de remplacement.
Wall Street insubmersible ?
La hausse des taux directeurs par la Fed et celle des taux obligataires auraient dû, en théorie, peser sur les actions américaines. Leur effet a été limité. Le Dow Jones et le S&P 500 ont certes cédé un peu de terrain, mais de manière contenue. De son côté, le Nasdaq a poursuivi sa marche en avant.
Le rendement des obligations d’État américaines à dix ans a atteint 5,04 %, son niveau le plus élevé depuis 2007. Malgré cette tension spectaculaire sur le marché obligataire, les grands indices américains, dont le S&P 500, sont parvenus à préserver leurs positions. Habituellement, une remontée des taux longs agit doublement sur les marchés actions. Elle renchérit le coût du financement des entreprises et peut, à terme, ralentir l’activité économique. Elle augmente également l’attractivité relative des obligations. Quand des titres d’État réputés sûrs offrent des rendements proches de 5 %, les investisseurs peuvent être tentés de réduire leur exposition aux actifs plus risqués.
Les investisseurs étrangers toujours actifs à Wall Street
Depuis le début de l’année, les investisseurs non-résidents auraient acquis plus de 600 milliards de dollars d’actions américaines, contre environ 400 milliards de dollars de titres de dette, selon Deutsche Bank. Cette répartition constitue une rupture par rapport aux habitudes des investisseurs internationaux. Pendant des décennies, les bons du Trésor américain ont été l’un des principaux réceptacles de l’épargne mondiale. La profondeur du marché, la liquidité du dollar et le statut de valeur refuge des États-Unis assuraient une demande structurelle pour la dette fédérale.
Les interrogations concernant la politique budgétaire américaine, le niveau de la dette publique et les relations de plus en plus conflictuelles des États-Unis avec plusieurs de leurs partenaires traditionnels contribuent à réduire l’attrait relatif des titres publics américains. Dans le même temps, les entreprises américaines, en particulier celles liées aux nouvelles technologies et à l’intelligence artificielle, continuent d’attirer une part non négligeable de l’épargne mondiale.
La bonne tenue des indices américains repose également sur les résultats des sociétés cotées. La remontée des taux a pourtant entraîné une réduction sensible des multiples de valorisation. Le S&P 500 se négocie actuellement autour de 21 fois les bénéfices anticipés à douze mois, contre environ 26 fois en début d’année. Cette contraction aurait pu provoquer une correction importante des cours. Elle a été compensée par la forte progression des profits. Le marché américain est ainsi passé d’une logique principalement fondée sur l’expansion des multiples à une logique davantage alimentée par les bénéfices. En début d’année, les analystes tablaient sur une progression d’environ 14 % des résultats des entreprises américaines en 2026. Cette estimation atteint désormais 32 %. Cette révision explique une large part de la résistance de Wall Street. Tant que les profits progressent suffisamment rapidement, les investisseurs peuvent accepter simultanément des taux longs élevés et des valorisations encore supérieures aux moyennes historiques.
Les entreprises technologiques jouent un rôle déterminant dans cette évolution. Leurs perspectives de croissance, notamment autour de l’intelligence artificielle, continuent de justifier, aux yeux des investisseurs, une prime importante par rapport aux secteurs traditionnels.
Une équation néanmoins de plus en plus fragile
La hausse du rendement des obligations américaines n’est cependant pas sans conséquence. À mesure que les taux progressent, la comparaison entre actions et obligations devient moins favorable aux premières. La prime de risque des actions américaines, c’est-à-dire l’écart entre le rendement attendu des actions et celui des titres considérés comme sans risque, est devenue négative depuis 2024. Une telle situation demeure inhabituelle. Elle avait néanmoins déjà été observée dans les années 1990, période durant laquelle les marchés actions américains avaient continué de progresser. Une prime de risque négative ne signifie donc pas nécessairement qu’une correction est imminente. Elle traduit, en revanche, une moindre marge de sécurité. Quand les obligations d’État offrent des rendements élevés, les investisseurs deviennent plus exigeants à l’égard des entreprises et beaucoup plus sensibles à toute révision des perspectives de bénéfices.
La question centrale n’est donc peut-être pas de savoir si un taux à dix ans supérieur à 5 % provoquera mécaniquement une baisse de Wall Street, mais jusqu’à quel niveau les rendements obligataires peuvent monter sans remettre en cause les anticipations de croissance et de profits.
Le paradoxe américain
Les États-Unis se trouvent ainsi confrontés à un paradoxe. La croissance de la dette publique impose au Trésor de rémunérer davantage les investisseurs, tandis que les entreprises américaines continuent, dans le même temps, d’attirer massivement les capitaux internationaux. Cette coexistence est possible tant que la croissance demeure solide et que les bénéfices augmentent. Elle pourrait devenir plus délicate si les tensions inflationnistes persistaient ou si la situation budgétaire américaine provoquait une nouvelle hausse des taux longs.
Hausse des taux directeurs aux Etats-Unis : indépendance confirmée de la FED
Le président de la banque centrale américaine, Kevin Warsh, n’aura pas tardé à affirmer son indépendance. Nommé par Donald Trump avec l’espoir, du côté de la Maison-Blanche, d’obtenir une politique monétaire plus accommodante, le nouveau président de la Fed a pris la direction opposée. Mercredi, le comité de politique monétaire a décidé, à l’unanimité, de relever de 0,25 point les taux directeurs américains. Ceux-ci évoluent désormais dans une fourchette comprise entre 3,75 et 4 %.Cette décision marque la première hausse des taux aux États-Unis depuis juillet 2023. Elle traduit le retour au premier plan de la lutte contre l’inflation, après plusieurs mois durant lesquels les responsables de la banque centrale avaient opté pour l’attentisme.
Kevin Warsh a justifié ce choix par la persistance des tensions inflationnistes. Depuis plus de cinq ans, la hausse des prix demeure supérieure à l’objectif de 2 % fixé par la Réserve fédérale. Les données publiées au cours de l’été n’ont pas, selon lui, apporté de preuves suffisantes d’une décrue durable de l’inflation sous-jacente. Le président de la Fed entend ainsi privilégier les tendances de fond plutôt que les mouvements ponctuels des indices de prix. Cette doctrine l’a conduit à considérer que le statu quo comportait désormais davantage de risques qu’un léger resserrement monétaire.
Une économie américaine toujours solide
La Réserve fédérale avance trois arguments pour expliquer sa décision. Le premier tient à la résistance de l’économie américaine. La croissance demeure suffisamment soutenue pour permettre une hausse des taux sans faire peser, à ce stade, de risque majeur sur l’emploi. La Fed a d’ailleurs relevé sa prévision de croissance pour 2026. Elle table désormais sur une progression du PIB de 2,3 %. Dans le même temps, elle a abaissé de 0,2 point sa prévision de taux de chômage, qui s’établirait à 4,1 %.
Le deuxième argument concerne précisément l’évolution des prix. Les responsables de la Fed estiment que les données récentes ne permettent plus de considérer les tensions inflationnistes comme transitoires. L’inflation sous-jacente mesurée par l’indice PCE est désormais attendue à 3,4 % en 2026. Les chiffres publiés ces dernières semaines ont renforcé les inquiétudes. L’indice des prix à la consommation du mois d’août, publié le 11 septembre, a fait apparaître une hausse des prix hors énergie et alimentation de 0,3 % sur un mois, supérieure aux anticipations. Cette mesure exclut pourtant deux composantes directement affectées par la forte remontée des cours du pétrole.
Le troisième élément mis en avant par Kevin Warsh est la géopolitique. La recrudescence des tensions au Moyen-Orient et la hausse du prix du pétrole ont modifié l’environnement monétaire en quelques semaines. Le franchissement de la barre des 100 dollars pour le baril a ravivé le risque d’une transmission du choc énergétique à l’ensemble de l’économie. Après plusieurs mois de relative détente sur le front des prix, les investisseurs craignent désormais des effets de second tour sur les coûts de production, les transports et les salaires.
Un statu quo sur les taux directeurs aurait pu accentuer les tensions déjà importantes sur le marché obligataire. Les rendements des emprunts d’État américains sont, en effet, revenus à des niveaux rarement observés depuis la crise financière. Après l’annonce de la Fed, le taux des bons du Trésor à deux ans a gagné plus de dix points de base pour atteindre 4,73 %, son niveau le plus élevé depuis 2024. Le rendement de l’emprunt à dix ans est resté proche de 4,97 %, après avoir récemment dépassé le seuil des 5 %, niveau inédit depuis 2007. La réaction des marchés financiers a été immédiate. Le S&P 500 a reculé de 0,56 % au cours de la séance du 16 septembre, tandis que le Nasdaq est resté pratiquement stable. Le cours de l’or était, de son côté, orienté à la hausse.
Les investisseurs doivent désormais composer avec la perspective de taux durablement élevés. Le niveau des rendements obligataires augmente le coût du crédit pour les ménages et les entreprises et modifie également les arbitrages entre actions et obligations. Kevin Warsh a néanmoins rejeté l’idée selon laquelle la Fed aurait agi sous la pression des marchés obligataires. Il reconnaît suivre avec attention leur évolution, mais attribue la remontée des rendements à trois facteurs principaux : la vigueur de l’économie américaine, l’augmentation des besoins de financement liée notamment aux investissements dans l’intelligence artificielle et les tensions géopolitiques. Il n’a, en revanche, pas mis directement en avant les inquiétudes concernant la politique budgétaire américaine, alors même que les déficits publics et les besoins de financement du Trésor contribuent également au débat sur l’évolution des taux longs.
Une nouvelle hausse encore possible avant la fin de l’année
Le relèvement annoncé mercredi pourrait ne constituer qu’une première étape. Les nouvelles projections de la Réserve fédérale indiquent désormais deux hausses de 0,25 point sur l’ensemble de l’année 2026. Une nouvelle augmentation des taux serait donc possible d’ici décembre.
Au sein du comité de politique monétaire, douze membres retiennent ce scénario. Deux membres envisagent le maintien des taux dans leur nouvelle fourchette de 3,75 à 4 %, tandis que quatre anticipent encore deux relèvements supplémentaires avant 2027.
Aucun membre du comité ne prévoit désormais de baisse des taux en 2026. Quatre responsables de la Fed envisagent toutefois plusieurs baisses en 2027.
Kevin Warsh face à Donald Trump
Cette décision place également le président de la Fed dans une situation politique délicate. Donald Trump espérait que sa nomination se traduirait par une baisse du coût de l’argent susceptible de soutenir encore davantage l’activité économique. Le porte-parole de Donald Trump, Kush Desai, a contesté le bien-fondé économique de la décision. Donald Trump a, quelques heures plus tard, réclamé publiquement une baisse rapide des taux. À quelques semaines des élections de mi-mandat de novembre, la remontée du coût du crédit constitue un sujet particulièrement sensible pour l’exécutif américain.
La décision de la Fed rappelle néanmoins une règle fondamentale du système monétaire américain. Si le président des États-Unis nomme le président de la Réserve fédérale, la banque centrale conserve son autonomie dans la conduite de la politique monétaire.
Le tableau des marchés financiers
Le Coin des épargnants du 11 septembre 2026
Ça se corse !
Le cours du pétrole a connu une forte hausse cette semaine en lien avec la reprise des hostilités entre l’Iran et les États-Unis. Le baril de Brent s’échangeait vendredi soir contre plus de 105 dollars. Les investisseurs prennent de plus en plus conscience du risque macroéconomique. Les inquiétudes liées à l’inflation, aux rendements obligataires, aux taux d’intérêt et, in fine, à un potentiel ralentissement de l’économie se sont accrues cette semaine. Sur cinq jours, le CAC 40 est en repli pour la cinquième semaine d’affilée, abandonnant 1,2 %, à 8 179,77 points. En un mois, l’indice parisien a perdu 6,14 %. Les autres grands indices américains et européens ont également cédé du terrain cette semaine.
Aux États-Unis, en août, l’inflation globale a été de 3,4 % sur un an, se maintenant pour le 66e mois consécutif au-dessus de la cible de moyen terme de 2 % de la Réserve fédérale américaine (Fed). L’inflation sous-jacente, mesurée hors alimentation et énergie, deux composantes très volatiles, se situe à +0,3 % en variation mensuelle, contre +0,2 % attendu, et à 2,4 % sur un an.
La probabilité d’un relèvement des taux directeurs par la Fed est élevée (87 % vendredi 11 septembre, contre 74 % jeudi). Ils pourraient, dès la semaine prochaine, être portés dans une nouvelle fourchette de 3,75 % à 4 %.
Les taux des obligations souveraines ont également enregistré une forte hausse cette semaine. Le taux de l’OAT à 10 ans atteignait, vendredi 11 septembre, plus de 4,4 % et l’écart avec celui de l’Allemagne a dépassé 0,9 point. Le taux de l’obligation souveraine américaine à 10 ans s’élevait, de son côté, à près de 5 %.
Augmentation sans surprise des taux directeurs de la BCE
La Banque centrale européenne (BCE) a décidé, sans surprise, de relever, le 10 septembre, ses taux directeurs. Cette hausse de 0,25 point est la deuxième depuis le déclenchement de la guerre en Iran. Le taux de dépôt passe donc à 2,5 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,9 %.
Cette décision était attendue sur les marchés en raison des données économiques publiées ces dernières semaines. L’indice des prix à la consommation a progressé de 3,3 % sur 12 mois en août, après 2,9 % en juillet, s’éloignant ainsi de la cible de 2 % que s’est fixée la banque centrale. La hausse du cours du pétrole de ces derniers jours ne fait que conforter la volonté de la BCE d’empêcher le déclenchement d’une spirale inflationniste. Le baril de Brent de la mer du Nord a dépassé, cette semaine, le seuil symbolique des 100 dollars.
La décision de relever les taux directeurs a été facilitée par la bonne tenue de la croissance au deuxième trimestre (sauf en France). Le PIB de la zone euro s’est accru de 0,4 % en glissement trimestriel au deuxième trimestre.
L’augmentation des taux par la BCE a comme risque d’entraîner celle des taux obligataires souverains. Ces derniers évoluent à des niveaux qui, pour certains, n’avaient pas été enregistrés depuis la grande crise financière de 2008. Surtout, les taux de plusieurs pays s’écartent de plus en plus du taux allemand, ce qui pourrait fragiliser la zone euro. Ce spread entre les obligations françaises et allemandes évolue désormais à 90 points de base. Un niveau qui n’avait pas été atteint depuis la crise des dettes souveraines en 2012.
Avec un taux directeur à 2,5 %, la politique monétaire est considérée comme neutre sur le plan économique. Un nouveau resserrement d’un quart de point placerait la politique de la BCE en territoire restrictif. Or, une telle pratique intervient logiquement quand l’économie est en surchauffe, ce qui n’est pas le cas pour la zone euro.
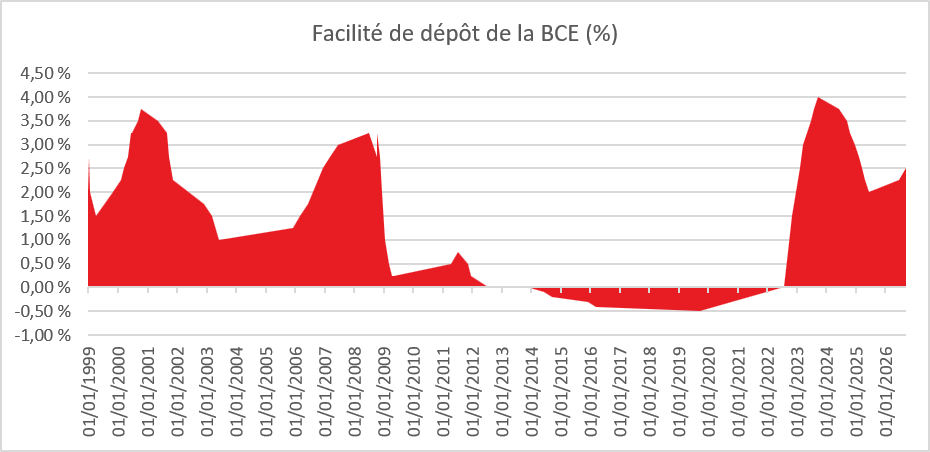
Données BCE
Le tableau des marchés financiers
Moyens de paiement : essor du sans contact et de la fraude psychologique
Selon le rapport annuel 2025 de l’Observatoire de la sécurité des moyens de paiement, publié par la Banque de France, les particuliers, les entreprises et les administrations ont réalisé 35,6 milliards d’opérations de paiement scripturales en 2025, soit une progression de 5,5 % en un an. Leur montant a atteint 36 264 milliards d’euros, en hausse de 4,2 %. La carte, le sans-contact, le téléphone et désormais le virement instantané prennent une place croissante quand le chèque et, dans une moindre mesure, les retraits d’espèces poursuivent leur recul.
La carte bancaire demeure, et de loin, le premier moyen de paiement scriptural des Français. Hors retraits, elle a représenté 62,7 % du nombre des transactions en 2025, contre 62,1 % en 2024. Le prélèvement arrive loin derrière avec 14,1 % des opérations, devant le virement, 17,9 %, tandis que le chèque ne représente plus que 1,9 % des transactions. En valeur, la situation est évidemment différente compte tenu des paiements des entreprises et des opérations financières, les virements concentrent 89 % des sommes échangées.
En 2025, 72 % des paiements de proximité par carte sont réalisés sans contact, contre 68 % en 2024. En 2017, cette proportion n’était encore que de 12 %. Le téléphone prend, à son tour, le relais de la carte physique. Les paiements par mobile ont progressé de 38 % en 2025. Ils représentent près d’un paiement de proximité sur cinq, contre environ 15 % en 2024. En 2017, leur poids était quasiment nul. La diffusion d’Apple Pay, de Google Pay et des autres portefeuilles numériques modifie donc en quelques années un comportement de paiement qui était resté relativement stable durant plusieurs décennies. À l’inverse, le recours aux espèces continue de diminuer à travers le recul des retraits aux distributeurs automatiques. Ceux-ci ont baissé en 2025 de 5 % en nombre et de 3 % en montant. Le chèque poursuit également son inexorable déclin. Les montants réglés par ce moyen de paiement ont diminué de 16 % en un an et de 46 % depuis 2020.
L’autre transformation majeure concerne le virement instantané. Longtemps marginal, il entre désormais dans les usages courants. En 2025, le nombre de virements instantanés a augmenté de 78 % et les montants correspondants de 118 %. Ils représentent désormais 17 % de l’ensemble des virements en nombre, contre seulement 10 % en 2024. Cette progression devrait se poursuivre avec la généralisation du virement instantané en Europe. Le paiement devient ainsi presque aussi immédiat qu’avec une carte, y compris pour des sommes importantes. Cette rapidité constitue un progrès évident pour les particuliers comme pour les entreprises, mais elle modifie également la nature du risque. Un paiement instantané frauduleux est, par définition, plus difficile à arrêter une fois exécuté.
1,24 milliard d’euros de fraude, mais moins d’opérations frauduleuses
En 2025, la fraude portant sur les moyens de paiement a représenté 1,241 milliard d’euros, en augmentation de 3,8 %. Cette hausse est légèrement inférieure à celle des montants échangés, +4,2 %. Plus significatif encore, le nombre de transactions frauduleuses a diminué de 7,6 %, pour revenir autour de 7,2 millions d’opérations.
Le taux global de fraude demeure donc extrêmement faible : environ 0,0034 % des montants échangés, soit un peu plus de 3 euros de fraude pour 100 000 euros de flux. Cette moyenne doit néanmoins être interprétée avec prudence, car elle intègre les virements de très gros montants entre entreprises et institutions financières.
Surtout, la répartition de la fraude est en train de changer. En 2025, le virement devient le premier moyen de paiement fraudé en valeur, avec 485 millions d’euros, soit 39,1 % de la fraude totale, devant le paiement par carte, 34,9 %, et le chèque, 18,5 %. Un an auparavant, le virement ne représentait que 30 % de la fraude. Sa progression explique à elle seule 130 millions d’euros de fraude supplémentaire en 2025.
La fraude au virement a ainsi augmenté de 37 % en un an. Dans 61 % des cas en valeur, elle procède d’un détournement ; les faux virements représentent 27 % du total.
Selon le rapport 2025 sur les moyens de paiement en France, la fraude au virement instantané a porté sur 205,9 millions d’euros, soit une hausse de 91,7 % en un an. Le nombre d’opérations frauduleuses a atteint 182 568, en augmentation de 133 %. Son taux de fraude ressort à 0,0408 %, soit environ 41 euros fraudés pour 100 000 euros transférés. Le taux moyen de fraude des virements demeure très faible, à 0,0015 %. En revanche, le risque est extrêmement variable selon le canal utilisé. Les virements transmis par les dispositifs télématiques utilisés par les entreprises affichent un taux de fraude de seulement 0,0002 %, tandis que celui des opérations effectuées depuis la banque en ligne atteint 0,0063 %.
Pour les cartes émises en France, les opérations ont représenté 1 005 milliards d’euros en 2025. Le montant total de la fraude, retraits compris, s’est établi à 475 millions d’euros, en baisse de 8,6 %. Le taux de fraude est tombé à 0,047 %, son plus bas niveau historique. Autrement dit, sur 100 000 euros d’opérations, environ 47 euros font l’objet d’une fraude.
Les progrès les plus importants concernent Internet. Le taux de fraude sur les paiements par carte en ligne est passé de 0,155 % en 2024 à 0,124 % en 2025. Il a été divisé par deux depuis 2020. Cette amélioration est notamment liée à la généralisation de l’authentification forte et de 3-D Secure.
Internet reste néanmoins le talon d’Achille de la carte. Il ne représente que 27 % des montants réglés par carte, mais concentre 70 % de la fraude. À l’inverse, les paiements de proximité bénéficient d’un taux de fraude de seulement 0,011 %.
Le paiement mobile apparaît également particulièrement sûr. Son taux de fraude a diminué de 43 % en 2025. Cette évolution est d’autant plus intéressante que son utilisation progresse très rapidement. L’authentification du propriétaire du téléphone, par reconnaissance faciale, empreinte digitale ou code, rend en pratique le portefeuille numérique potentiellement plus sécurisé que l’utilisation traditionnelle de la carte. En revanche, les paiements à distance réalisés hors Internet, notamment par téléphone ou par courrier, demeurent particulièrement vulnérables. Leur taux de fraude atteint 0,322 %, soit 322 euros pour 100 000 euros de paiements, contre 124 euros pour Internet et 11 euros seulement pour les paiements de proximité.
La géographie joue également un rôle. Les opérations internationales ne constituent que 11 % des transactions par carte, mais concentrent 50 % de la fraude. Le taux de fraude est de 0,026 % pour une opération nationale, de 0,164 % pour une transaction dans l’Espace économique européen hors France et de 0,376 % en dehors de l’EEE.
Le recul du chèque contribue mécaniquement à réduire le montant des fraudes dont il fait l’objet. Celui-ci est revenu à 229 millions d’euros en 2025, en diminution de 16 %. Son taux de fraude reste néanmoins élevé, à 0,069 %, soit 69 euros pour 100 000 euros réglés.
Le vol ou la perte de chèques demeure à l’origine de l’essentiel des fraudes. L’acheminement des chéquiers constitue toujours un point de vulnérabilité. Les mesures prises par les établissements bancaires ont néanmoins permis de neutraliser 41 % des remises frauduleuses, soit 158 millions d’euros de tentatives de fraude en 2025.
La disparition progressive du chèque ne signifie donc pas la disparition immédiate du risque. Au contraire, son utilisation de plus en plus exceptionnelle peut rendre les utilisateurs moins familiers des règles de prudence qui lui sont associées.
Le principal enseignement du rapport dépasse toutefois la comparaison entre carte, chèque et virement. Les systèmes de paiement sont devenus techniquement plus sûrs. Les fraudeurs ont donc changé de cible : quand il devient difficile de pirater la machine, ils cherchent à tromper l’utilisateur.
Les fraudes dites « par manipulation » regroupent notamment le faux conseiller bancaire, la fraude au président, le changement frauduleux d’IBAN ou de RIB et les opérations que la victime est amenée à authentifier elle-même. En 2025, elles ont représenté 516 millions d’euros, soit 41,6 % de l’ensemble de la fraude aux moyens de paiement. En 2021, leur part n’était que de 21,6 %. Elle a donc quasiment doublé en quatre ans.
L’authentification forte avait été conçue pour empêcher qu’un tiers puisse effectuer une opération à l’insu du titulaire du compte. Les escrocs cherchent désormais à contourner cette protection non pas techniquement, mais psychologiquement. Un faux conseiller appelle sa victime, connaît parfois certaines de ses données personnelles, lui annonce une prétendue opération frauduleuse et lui demande de valider une authentification censée l’annuler. La victime autorise ainsi elle-même le paiement ou le virement du fraudeur. La fraude devient ainsi un problème de cybersécurité comportementale. Le téléphone, les SMS, les messageries instantanées, les réseaux sociaux et les faux sites bancaires constituent autant de moyens permettant de placer la victime dans une situation d’urgence, de peur ou de confiance artificielle.
Cette mutation explique pourquoi les réponses purement techniques ne peuvent plus suffire. Les banques sont conduites à analyser davantage le comportement entourant une opération : création récente d’un bénéficiaire, relèvement soudain d’un plafond, clôture préalable d’un produit d’épargne, succession de virements inhabituels ou encore validation d’un paiement alors que le client est en communication téléphonique avec un tiers. L’Observatoire recommande notamment le recours accru aux systèmes de détection reposant sur l’intelligence artificielle.
Les dispositifs collectifs progressent également. Depuis octobre 2025, le service de vérification du bénéficiaire permet de contrôler la concordance entre le nom du bénéficiaire et l’IBAN utilisé. Depuis mai 2026, un fichier national recense par ailleurs les comptes signalés comme présentant un risque de fraude afin de faciliter la détection des virements suspects.
Le bilan 2025 réalisé par la Banque de France se veut rassurant. Les paiements électroniques se multiplient rapidement sans provoquer d’explosion proportionnelle de la fraude. La carte bancaire atteint même son meilleur niveau historique de sécurité tandis que la fraude sur Internet recule fortement. Plus les systèmes sont sécurisés, plus la fraude se déplace vers l’utilisateur et vers les moyens de paiement les plus rapides. En quelques années, le portefeuille des Français a changé de nature. La carte sans contact a remplacé le chèque, le téléphone commence à remplacer la carte et le virement instantané réduit la frontière entre paiement et transfert bancaire. Cette révolution offre une simplicité et une rapidité inédites. Elle impose en contrepartie une vigilance nouvelle.
Le Coin des épargnants du 4 septembre 2026 : en attendant les banques centrales !
Des marchés dubitatifs
L’économie américaine n’en finit pas de surprendre, surtout en matière d’emploi. La première économie mondiale a créé 162 000 postes dans le secteur non agricole, soit bien plus que les 55 000 attendus par le consensus Bloomberg. Ce résultat est le plus élevé constaté depuis mars. En outre, pour juillet, la suppression de 23 000 postes initialement enregistrée a été révisée, débouchant sur un solde positif de 21 000. Les chiffres de juin ont été révisé à la hausse (+1 000 emplois). Le taux de chômage ressort à 4,1 %, comme anticipé et comme en juillet. Les salaires ont augmenté de 3,1 % sur un an, conformément aux prévisions. Les restaurants et les bars ont été le principal moteur des créations d’emplois, avec 59 000 nouveaux postes, tandis que le secteur de l’éducation a progressé de 42 000 postes et le secteur manufacturier de 16 000. Celui de la santé n’a enregistré qu’une hausse de 13 000 postes, contre une moyenne mensuelle de 32 000 au cours des douze mois précédents.
Les marchés ont globalement peu réagi à la statistique américaine sur l’emploi. Les investisseurs attendent les décisions de la Fed et de la BCE concernant leurs taux directeurs. La réunion de politique monétaire de la Fed est prévue les 15 et 16 septembre, et celle de la BCE le 20 septembre. La probabilité d’une hausse des taux, pour l’une comme pour l’autre banque centrale, est désormais élevée, d’autant plus que l’inflation semble s’installer en Occident. Elle a ainsi atteint 3,3 % en août au sein de la zone euro. La reprise des hostilités entre l’Iran et les États-Unis a provoqué une hausse du cours du pétrole. Le baril de Brent a gagné plus de 7 % sur la semaine et s’échangeait à plus de 90 dollars. En Europe, les tensions avec la Russie se sont accrues cette semaine avec la chute d’un drone armé sur l’aéroport de Leipzig. Les grands indices américains sont restés stables sur la semaine, tandis que ceux du Vieux Continent ont légèrement baissé.
Dans ce contexte, les taux souverains poursuivent leur marche en avant. Le taux de l’OAT était proche de 4,2 % en fin de semaine. L’or a, de son côté, perdu 5 %, les investisseurs lui préférant les obligations.
Le tableau des marchés financiers
Assurance vie : un petit repli en juillet !
L’assurance vie marque le pas avec une collecte nette de 4,7 milliards d’euros, contre 6,7 milliards d’euros en juin dernier. Par rapport au mois de juillet 2025, le recul atteint 400 millions d’euros. Il ne s’agit pas d’une rupture mais d’une inflexion. La hausse du taux du Livret A, l’engagement de dépenses importantes (voitures, vacances) et la baisse du pouvoir d’achat peuvent expliquer cette évolution estivale.
Une collecte nette de 4,7 milliards d’euros
L’assurance vie n’a été affectée que marginalement par le relèvement du taux du Livret A de 1,5 à 1,7 %, qui a été annoncé le 15 juillet dernier. Ce dernier n’a connu, par ailleurs, qu’une toute petite collecte en juillet, +80 millions d’euros, malgré le relèvement de son taux de rémunération de 1,5 à 1,7 %.
En règle générale, le mois de juillet réussit assez bien à l’assurance vie. Depuis l’établissement des statistiques par France Assureurs, deux décollectes ont été enregistrées, en 2020 lors de l’épidémie de Covid (-335 millions d’euros) et en 2023 quand le taux du Livret A était à 3 % (-809 millions d’euros). La plus forte collecte en juillet a été enregistrée en 2006 avec 6,993 milliards d’euros.
Depuis le début de l’année, le bilan de l’assurance vie demeure toujours exceptionnel. La collecte nette a atteint +41,3 milliards d’euros, supérieure de +8,7 milliards d’euros à celle de 2025 sur la même période. Les supports en UC sont responsables de 75 % de la collecte nette (+31,3 milliards d’euros).
L’encours de l’assurance vie se rapproche des 2 200 milliards d’euros (2 174 milliards d’euros à fin juillet 2026, en hausse de +6,3 % sur un an).
Des cotisations : toujours à haut niveau
Selon France Assureurs, en juillet, les cotisations en assurance vie se sont élevées à 18,8 milliards d’euros, en augmentation de +1 % par rapport au même mois de 2025. Elles dépassent ainsi le précédent record établi sur la même période l’an dernier (18,7 milliards d’euros).
Les cotisations sont portées par les unités de compte (UC, +5 %) quand, en revanche, les fonds euros sont en recul de 2 % sur un an. La bonne tenue des marchés financiers et la hausse du taux du Livret A expliquent sans nul doute cette évolution.
Depuis le début de 2026, les cotisations ont atteint 127,8 milliards d’euros, en hausse de +10,4 milliards d’euros, soit +9 % par rapport aux sept premiers mois de 2025. La hausse atteint 11 % pour les UC (+11 %) et 8 % pour les fonds euros.
La part des UC dans les cotisations s’établit à 42 % sur le mois de juillet 2026 et à 40 % sur les sept premiers mois de l’année.
Des prestations dynamiques
Les ménages français ont retiré plus d’argent de leurs contrats d’assurance vie en juillet 2026 qu’en juillet 2025. Les prestations se sont, en effet, élevées à 14,1 milliards d’euros en juillet 2026, +4 % par rapport à juillet 2025. Les rachats sont en forte croissance sur les supports en UC (+8 %). La progression est moins marquée pour les fonds euros (+2 %). De janvier à juillet, les prestations ont atteint 86,5 milliards d’euros, en hausse de +2 % par rapport aux sept premiers mois de 2025.
L’augmentation des prestations peut s’expliquer par des tensions plus marquées en matière de pouvoir d’achat et l’engagement de dépenses importantes comme l’achat de voitures. De plus en plus de Français souhaitent acquérir un véhicule électrique depuis la hausse du cours du pétrole avec le blocage du détroit d’Ormuz. Enfin, la hausse des prestations est portée par l’augmentation du nombre de décès en lien avec le vieillissement démographique.
L’assurance vie face aux contraintes économiques
L’assurance vie a, pour le moment, été le grand gagnant de l’année 2026 en matière d’épargne. Dans un contexte marqué par la baisse du pouvoir d’achat, qui s’est accentuée au cours du deuxième trimestre, et les incertitudes politiques, le second semestre pourrait être moins porteur. Par ailleurs, les ménages français ont reporté depuis des mois des dépenses importantes comme l’achat de voitures, qui pourraient donner lieu à des rachats d’ici la fin d’année.
L’assurance vie face à la hausse des taux des obligations souveraines
Les taux des obligations souveraines sont orientés à la hausse depuis le début de l’année, en lien avec les tensions inflationnistes, les besoins croissants de financement des États ainsi que les incertitudes politiques et économiques. Le taux de l’OAT à 10 ans est ainsi passé d’environ 3,6 % à 4,1 % entre fin décembre 2025 et fin août 2026.
La hausse des taux des obligations souveraines constitue à la fois une bonne et une mauvaise nouvelle pour l’assurance vie. Elle contribue à améliorer progressivement la rémunération des fonds euros. Le taux moyen des obligations acquises à partir des cotisations des assurés augmente, sous réserve que le montant de ces dernières reste dynamique. Les fonds euros récents, ou ceux bénéficiant d’une collecte importante, réagissent plus rapidement à la hausse des taux que les autres.
Cette hausse des rendements s’accompagne néanmoins d’une dépréciation de la valeur de marché des obligations déjà détenues par les assureurs. Plus la hausse des taux est forte et brutale, plus les moins-values latentes sont importantes. Tant que les obligations sont conservées jusqu’à leur échéance, ces moins-values ne sont pas nécessairement réalisées. La situation devient plus délicate en cas de forte augmentation des rachats, qui pourrait contraindre les assureurs à céder des titres avant leur échéance.
Au regard de Solvabilité II, la hausse des taux n’est pas nécessairement défavorable aux assureurs-vie. Elle réduit également la valeur actualisée de leurs engagements et peut ainsi améliorer leur ratio de solvabilité. Le véritable risque réside donc moins dans la hausse des taux en elle-même que dans son caractère brutal et dans une éventuelle augmentation concomitante des rachats.
Relèvement du plafond du Livret A au nom de la transition écologique ?
Chargée par le Premier ministre, Sébastien Lecornu, de présenter un plan de financement sur cinq ans d’ici à la fin du mois de septembre, la ministre de la Transition écologique, Monique Barbut, a évoqué la possibilité de porter le plafond du Livret A de 22 950 à 30 000 euros. La proposition aurait reçu un accueil favorable de la Caisse des Dépôts mais doit encore être arbitrée par Matignon et Bercy.
L’augmentation de l’encours du Livret A devrait permettre à la Caisse des Dépôts de consentir davantage de prêts à long terme pour financer des investissements en phase avec la transition écologique (rénovation des écoles et des bâtiments publics face aux fortes chaleurs, infrastructures d’eau, prévention des incendies, aménagement des villes ou encore protection contre certains risques climatiques).
À la fin de 2025, le Fonds d’épargne de la Caisse des dépôts qui centralise 60 % des ressources du Livret A gérait 453,3 milliards d’euros et disposait de 244,9 milliards d’euros d’encours de prêts. Sur les 41,7 milliards d’euros de prêts accordés en 2025, 15,7 milliards étaient déjà consacrés à la transformation écologique.
L’histoire des hausses du plafond
Dans les décennies d’après-guerre, le plafond du Livret A était régulièrement relevé, notamment afin de tenir compte de l’inflation et de garantir un volume suffisant de ressources pour le financement du logement social. Il était ainsi fixé à 15 000 francs en 1966. Après de nombreuses augmentations dans les années 1970 et 1980, il atteignait 80 000 francs en 1987, 90 000 francs en 1990 puis 100000 francs à compter du 1er novembre 1991. Le gouvernement indiquait alors explicitement que le Livret A participait au financement du logement locatif social.
Avec le passage à l’euro, le plafond fut fixé, le 1er janvier 2002, à 15 300 euros. Cette opération correspondait avant tout à une conversion, légèrement arrondie à la hausse, des 100 000 francs. Le plafond ne fut réviser ensuite qu’en 2012. François Hollande avait promis durant la campagne présidentielle de doubler le plafond afin notamment de financer la construction de logements sociaux. La hausse fut finalement réalisée par étapes. Le 1er octobre 2012, le plafond passa de 15 300 à 19 125 euros, soit une hausse de 25 %. Un second relèvement, au 1er janvier 2013, le porta à 22 950 euros. En l’espace de trois mois, la capacité maximale de versement avait donc progressé de 50 %. De son côté, un éventuel passage de 22 950 à 30 000 euros représenterait une hausse de 30,7 %.
Depuis 2013, le plafond n’a jamais été indexé sur les prix. Or, selon les données de l’INSEE, l’indice des prix est passé de 83,21 en 2013 à 100 en 2025, soit une augmentation d’un peu plus de 20 %. La simple conservation en euros constants du plafond de 2013 aurait conduit à le porter à environ 27 600 euros en 2025. Un plafond de 30 000 euros constituerait donc certes une augmentation réelle mais relativement faible.
Quels effets attendre du relèvement du plafond ?
En 2012, la collecte nette du Livret A avait atteint 28,16 milliards d’euros, contre 17,38 milliards en 2011. En ajoutant le LDD, dont le plafond avait parallèlement été doublé, les deux produits avaient enregistré près de 49,2 milliards d’euros de collecte nette. Le relèvement des plafonds intervenu au 1er octobre avait provoqué une véritable ruée : pour le seul mois d’octobre, la collecte Livret A-LDD avait dépassé 21 milliards d’euros.
Le mouvement s’était prolongé au début de 2013 après le second relèvement du plafond. La Banque de France relevait qu’au cours des quatre premiers mois de cette année, la collecte du Livret A et du LDD avait atteint 21 milliards d’euros. Sur l’ensemble de 2013, le seul Livret A avait encore enregistré une collecte nette de 12,14 milliards d’euros.
L’expérience de 2012-2013 avait également démontré que la modification du plafond pouvait avoir davantage d’influence à court terme que celle du taux. Au premier trimestre 2013, la collecte était restée très élevée malgré la baisse de la rémunération du Livret A de 2,25 à 1,75 % au 1er février. En revanche, après une nouvelle baisse du taux à 1,25 % en août, la collecte s’était retournée.
En 2012/2013, les ménages avaient transféré des sommes provenant de leurs comptes courants, de livrets bancaires fiscalisés et de l’assurance-vie vers les produits réglementés. Le Conseil des prélèvements obligatoires a souligné que le fort accroissement de la collecte du Livret A en 2012 avait coïncidé avec une décollecte de l’assurance-vie. Néanmoins, celle-ci était avant provoquée par la crise des dettes souveraines et par les répercussions de la loi Sapin II qui permet à l’Etat en cas de crise obligataire de bloquer les contrats d’assurance vie pendant une courte période
L’augmentation du plafond permettrait aux titulaires de Livret A au plafond d’effectuer des versements. Selon la Banque de France, en 2025, 15 % des Livrets A avaient déjà un encours supérieur au plafond de 22 950 euros Ces livrets concentraient 47 % de l’encours total. Le relèvement peut potentiellement générer 10 milliards d’euros d’encours supplémentaires.
Les conséquences pour l’Etat et les banques
L’augmentation de l’encours exonéré d’impôt entraîne un manque à gagner fiscal. Celui-ci dépendra de la provenance de l’argent placé. Le coût sera faible si les sommes viennent de comptes courants non rémunérés, mais plus important si elles sont transférées de placements fiscalisés.
Les banques pourraient perdre une partie des ressources déposées sur les livrets bancaires ou les comptes à terme. Certes, une fraction de l’épargne réglementée reste dans leur bilan, mais un relèvement brutal du plafond modifie les arbitrages entre produits d’épargne, comme cela avait été constaté en 2012. Cela pourrait provoquer ds surcouts pour des banques.
La France cherche depuis plusieurs années à orienter davantage l’épargne des ménages vers le financement à long terme des entreprises, que ce soit à travers l’assurance-vie, les plans d’épargne en actions ou les plans d’épargne retraite. Favoriser l’épargne réglementée entre en contradiction avec cet objectif qui est également défendu par la Commission européenne.
Le relèvement du plafond ne signifie pas automatiquement une hausse de l’investissement. La Caisse des Dépôts dispose déjà de ressources importantes. Le Fonds d’épargne comptait fin 2025 plus de 200 milliards d’euros d’actifs financiers parallèlement à ses encours de prêts. La question du financement de l’adaptation climatique ne se résume pas au volume de l’épargne disponible, elle suppose l’identification de projets rentables.
La France face au prix de la dette
Jeudi 3 septembre, l’Agence France Trésor a levé près de 13,5 milliards d’euros à travers quatre lignes d’obligations assimilables du Trésor (OAT), avec des rendements compris entre 4,19 et 4,74 %. La France doit désormais financer des déficits élevés dans un environnement monétaire et financier beaucoup moins favorable qu’entre 2015 et 2023. À cette contrainte s’ajoute une incertitude politique croissante à l’approche de l’examen du budget pour 2027 et, au-delà, de l’élection présidentielle qui provoque un écart de taix grandissant avec l’Allemagne.
Lors de l’adjudication du 3 septembre, l’OAT arrivant à échéance en 2036 assortie d’un coupon de 1,25 % a permis de lever 3,3 milliards d’euros avec un rendement moyen de 4,19 %. Une seconde OAT de même échéance, mais dotée d’un coupon de 3,70 %, a représenté à elle seule 6,862 milliards d’euros d’émissions pour un taux de 4,23 %.Sur les maturités les plus longues, le coût augmente encore. L’État a emprunté 1,676 milliard d’euros à échéance 2040 au taux de 4,51 % et 1,659 milliard d’euros à échéance 2046 au taux de 4,74 %. La France retrouve ainsi des conditions de financement qui n’avaient plus été observées depuis le début des années 2000. L’écart entre le rendement de l’OAT à dix ans et les taux monétaires à court terme atteint désormais environ 1,4 point, soit un niveau proche de sa moyenne des trente dernières années. Ce retour à la normale monétaire est tout sauf neutre pour un État dont l’endettement a fortement augmenté durant les années de taux bas.
La hausse du coût de la dette intervient au moment où les besoins de financement de la France atteignent des niveaux historiquement élevés. Toutes maturités confondues, les émissions devraient dépasser 530 milliards d’euros en 2026. À titre de comparaison, en 2020, année de la crise sanitaire et du « quoi qu’il en coûte », les émissions avaient légèrement dépassé 400 milliards d’euros. Cette augmentation résulte d’abord de la persistance du déficit public. Celui-ci s’est élevé à 5,4 % du PIB en 2025, soit environ 152 milliards d’euros. Pour 2026, les besoins nouveaux liés au déficit se situent encore entre 140 et 150 milliards d’euros, auxquels s’ajoutent les refinancements des titres arrivant à échéance. La hausse des taux se transmet progressivement à la charge de la dette. Le mécanisme est simple : les obligations anciennes, souvent émises à des rendements proches de zéro, sont progressivement remplacées par de nouveaux titres portant des taux de 3, 4 %, voire davantage. La charge d’intérêts sur la dette à moyen et long terme pourrait ainsi augmenter d’environ 8 milliards d’euros pour se rapprocher de 55 milliards d’euros par an. Sur les six premiers mois de 2026, les intérêts versés ont déjà représenté 34,5 milliards d’euros, soit une progression de 19 % sur un an.
Début septembre, la dette publique française avoisine 3 563 milliards d’euros, soit près de 118,4 % du PIB. La dette négociable française est majoritairement détenue par des investisseurs non-résidents. Leur part se situe autour de 56 %, contre 44 % pour les investisseurs français. La forte présence des investisseurs internationaux n’est pas en soi anormale. Le marché des OAT est l’un des plus liquides d’Europe. Les titres français figurent dans les grands indices obligataires internationaux et disposent d’un marché secondaire profond. Cette ouverture permet à la France d’accéder à une base d’investisseurs très large et donc de financer des volumes considérables. Elle a néanmoins une contrepartie. La France est davantage exposée au jugement des investisseurs internationaux sur la qualité de ses finances publiques. Toute détérioration de la crédibilité budgétaire peut se traduire rapidement par une hausse de la prime de risque exigée pour détenir des titres français.
L’évolution récente des taux français ne s’explique évidemment pas uniquement par la situation des finances publiques. La remontée des prix de l’énergie, dans un contexte de tensions persistantes au Moyen-Orient, entretient les anticipations inflationnistes. Avec un baril de Brent revenu autour de 90 dollars, les investisseurs redoutent une inflation plus durable et, par voie de conséquence, des taux directeurs maintenus plus longtemps à un niveau élevé.
À cette contrainte internationale s’ajoute une spécificité française : l’incertitude politique. Après avoir réussi à faire adopter le budget pour 2026 malgré plusieurs motions de censure, le gouvernement de Sébastien Lecornu doit préparer le projet de loi de finances pour 2027 avec une Assemblée nationale toujours dépourvue de majorité stable.
Le Coin des épargnants du 21 août 2026 : le retour de la menace des taux souverains ?
Les mois d’août sont souvent annonciateurs de crises et de chocs sur le plan financier. Cette année, la menace provient des dettes publiques qui commencent à inquiéter les investisseurs. La hausse des besoins de financement aux quatre coins de la planète provoque une augmentation des taux d’intérêt. L’épargne qui est pourtant abondante, n’arrive plus à suivre.
Engagée depuis 2023, la remontée des taux longs s’accélère depuis le déclenchement de la guerre entre les États-Unis et l’Iran. La hausse du cours du pétrole provoque des tensions inflationnistes, ce qui accentue la pression sur les taux obligataires. Les banques centrales ont tendance à durcir leur politique monétaire. En Europe, la BCE a relevé ses taux en juin et pourrait le faire à nouveau en septembre. Dans le même temps, les besoins d’emprunt des États augmentent avec des déficits élevés et des dépenses en forte hausse (retraite, santé, transition écologique, défense, etc.).
Tous les pays occidentaux sont confrontés à une hausse sensible des taux d’intérêt des titres publics. La France est néanmoins plus exposée que les autres. Le taux de l’OAT à 10 ans a atteint 4,2 % quand, en 2020, l’État français s’endettait à taux négatif. L’écart de taux avec l’Allemagne – le spread – a dépassé les 85 points de base. Cet écart est comparable à celui enregistré au moment des chutes des gouvernements de Michel Barnier, en décembre 2024, de François Bayrou, en septembre 2025, ou de Sébastien Lecornu, en octobre 2025, avant que celui-ci soit renommé à Matignon. Les investisseurs ont pris en compte l’incapacité des gouvernements successifs à réduire le déficit public à la veille de l’élection présidentielle. Les pistes lancées par l’actuel Premier ministre, comme la désindexation partielle des pensions de retraite, apparaissent très fragiles. La France emprunte désormais à des taux plus élevés que l’Italie qui a réussi à ramener son déficit public autour de 2,9 % du PIB (plus de 5 % en France). Dans ce contexte tendu pour la France, une nouvelle dégradation de la note par les agences est probable à l’automne.
Les investisseurs se projettent de plus en plus en 2027. Au vu des prémices de programmes, aucun candidat n’entend prendre le cap de la réduction des déficits. En outre, le scénario d’un président sans majorité absolue à l’Assemblée est une hypothèse qui est prise en compte. L’écart de taux avec l’Allemagne pourrait ainsi dépasser, au cours de la campagne, 90 points de base, voire être plus élevé si les sondages pronostiquent un second tour LFI-RN. En cas de victoire de l’une ou de l’autre de ces formations, les investisseurs redoutent des tensions fortes entre la France et l’Union européenne
Le service de la dette devrait poursuivre son augmentation. Un point de taux, c’est 3 milliards de coût budgétaire en plus la première année et 33 ou 34 milliards d’euros de plus à 10 ans. En 2026, le service de la dette pourrait atteindre 60 milliards d’euros. La barre des 100 milliards d’euros pourrait être dépassée d’ici la fin de la décennie.
Les effets de la hausse des taux obligataires
La hausse des taux longs modifie progressivement les arbitrages des investisseurs. Pendant près d’une décennie, avec des taux proches de zéro, les actions étaient bien plus intéressantes. Avec l’augmentation des taux, les obligations redeviennent des placements attractifs. Les taux américains sont proches de 5 % et ceux de la France dépassent 4 %. Ces derniers mois, les relations entre actions et taux obligataires ne sont pas moins simples à décrypter que dans le passé. Depuis le déclenchement de la guerre en Iran à la fin du mois de février, les rendements obligataires ont augmenté sans empêcher les grands indices boursiers de battre de nouveaux records. La hausse des taux peut être absorbée tant que la croissance économique et surtout les bénéfices des entreprises augmentent. Aux États-Unis, les bénéfices par action des entreprises composant le Nasdaq ont augmenté de 53 % sur un an au deuxième trimestre. Les grandes entreprises européennes du Stoxx 600 ont enregistré une hausse de plus de 20 % de leurs bénéfices par action au deuxième trimestre. La capacité des sociétés à préserver leurs marges et leurs résultats explique en grande partie la bonne tenue des indices malgré le durcissement des conditions financières. Compte tenu des besoins de financement des entreprises, en particulier dans le secteur de l’intelligence artificielle, une hausse des taux obligataires pourrait créer un effet d’éviction. Les investisseurs pourraient privilégier les obligations offrant plus de sécurité que les actions des entreprises de la haute technologie.
Des taux élevés entraînent également des conséquences sur l’économie réelle. Ils renchérissent le financement des entreprises, les crédits immobiliers et, plus généralement, le coût de l’investissement. L’immobilier, qui a été durement touché par la hausse des taux après 2022, devrait enregistrer de nouvelles difficultés.
Dette américaine : plus de 40 000 milliards de dollars
Aux États-Unis, la dette publique a franchi, mardi 18 août, le seuil des 40 000 milliards de dollars selon le Trésor américain. La réponse fédérale généreuse à la pandémie de Covid est en partie responsable de cette dette, qui est également alimentée par les mesures décidées par Donald Trump et notamment la hausse des dépenses militaires. Le cap des 20 000 milliards avait été dépassé en septembre 2017, il y a moins de dix ans. Les recettes fiscales ne suivent pas le rythme des dépenses toujours plus importantes. Le déficit public fédéral devrait dépasser les 2 000 milliards de dollars au cours de l’année fiscale se concluant fin septembre. Le Bureau budgétaire du Congrès (CBO) a revu ses prévisions à la hausse de l’ordre de 200 milliards en juillet. Les rendements demandés par les investisseurs pour détenir de la dette américaine à 30 ans ont récemment atteint 5,30 %.
Le plafond légal de la dette a été fixé à 41 100 milliards lors du dernier accord négocié sur le sujet. Compte tenu du niveau du déficit américain, il sera atteint dans l’année qui vient. Le prochain Congrès devra sans nul doute le revoir à la hausse.
Le rendement du Treasury à maturité 30 ans, qui avait atteint lundi un plus haut depuis 2007 à 5,31 %, a chuté de 9 points de base (pb) mercredi après les annonces, un mouvement conséquent sur les marchés obligataires. Jeudi, il était reparti en hausse de 5 pb. Sur le marché obligataire, les prix et les taux évoluent en sens inverse.
Le Trésor américain a réagi mercredi 19 août à la hausse des rendements des obligations à long terme américaines qui ont atteint leur plus haut niveau depuis 2007, en doublant le volume de ses rachats d’obligations à long terme pour le porter à au moins 4 milliards de dollars par opération. Au cours de l’année 2025, le Trésor avait racheté pour environ 200 milliards de dollars de titres à travers des opérations similaires. A titre de comparaison, après la pandémie, la Réserve fédérale a acheté jusqu’à 120 milliards de dollars de Treasuries chaque mois pour maintenir les rendements sous contrôle. Le rendement du Treasury à 10 ans, pourtant ciblé par les rachats du Trésor, a perdu moins de 6 pb mercredi, avant de reprendre 7 pb jeudi 20 août.
Les investisseurs s’inquiètent en effet de ce qu’ils perçoivent comme de la répression financière, une tentative pour abaisser les taux de manière artificielle. Cette politique pourrait déclencher une érosion de la demande pour les actifs américains. Le dollar a perdu plus de 0,8 % mercredi face à un panier de devises, une baisse importante sur les marchés de change, et a poursuivi son repli jeudi. Corollaire de cette défiance accrue, l’or a s’est apprécié et est repassé au-dessus de 4600 dollars l’once en fin de semaine.
Des indices « actions » en souffrance
Dans ce contexte, les indices et américains (sauf le Footsie britannique) étaient orientés à la baisse sauf le Footsie londonien. Le CAC 40 a cédé du terrain, près de 2 % sur la semaine. L’indice parisien a certes repris des couleurs vendredi mettant un terme à huit séances de baisse consécutives. Cette accalmie coïncide avec ma publications des indicateurs PMI meilleurs que prévu pour l’Europe. L’activité dans le secteur privé a légèrement accéléré en août alors qu’un tassement ne faisait pas de doute pour la majorité des économistes. L’activité dans le secteur de l’industrie en zone euro signe sa meilleure performance depuis plus de quatre ans et l’Allemagne se distingue, notamment grâce à une demande pour les équipements liés à l’intelligence artificielle et à la défense, contrairement à la France qui voit la baisse de son activité s’accentuer à cause des services, qui ont été pénalisés par la succession de canicules.
Aux Etats-Unis, la hausse des taux obligataires a conduit au recul du Dow Jones et du S&P500. Le Nasdaq a connu une perte de plus de 2 %. Le secteur des semi-conducteurs et de l’intelligence artificielle a subi d’importants dégagements. Les investisseurs se montrent plus exigeants quant au retour sur investissement à court terme. Avec la hausse du cours du pétrole, les menaces inflationnistes ressurgissent et avec elle un relèvement des taux directeurs ce qui conduit à des arbitrages défavorables aux actions. Le baril de Brent d’échangeait, vendredi 21 août, à plus de 90 dollars en hausse de plus de 6 % sur la semaine. La persistance des tensions dans le détroit d’Ormuz, ainsi que l’absence de signaux de règlement de la crise, expliquent cette augmentation.
Malgré tout, plusieurs analystes estiment que l’Europe pourrait connaître une embellie sur le plan boursier dans les prochaine semaines. Les stratégistes de Goldman Sachs et de JPMorgan Chase & Co estiment que les actions européennes ont un réel potentiel d’appréciation en raison des solides perspectives en matière de bénéfices.
Les tableau des marchés financiers
Les Français épargnent toujours, mais autrement
Au premier trimestre 2026, selon la Banque de France, les ménages français ont continué à épargner. Ils ont toutefois délaissé les livrets réglementés au profit de l’assurance-vie et de l’épargne retraite en privilégiant les supports investis en actions.
Toujours selon la Banque de France, le taux d’épargne des ménages s’est établi à 17,4 % de leur revenu disponible brut au premier trimestre, contre 17,2 % au cours des deux trimestres précédents. Les ménages ont ainsi mis de côté plus d’un euro sur six de leurs revenus. L’épargne financière, qui correspond à la part de l’épargne non consacrée notamment à l’investissement immobilier, a atteint 9,5 % du revenu disponible, après 9,1 % à la fin de l’année 2025. Elle reste ainsi à des niveaux records.
En valeur, l’épargne brute a représenté 86 milliards d’euros au premier trimestre, contre 84,6 milliards au quatrième trimestre 2025. Elle demeure ainsi proche de ses niveaux élevés de ces dernières années. La persistance d’un taux d’épargne important témoigne tout à la fois de la capacité financière des ménages et de leur prudence. Les incertitudes économiques, géopolitiques et budgétaires les incitent toujours à conserver un matelas de sécurité conséquent.
Dans ce domaine, la France continue à se distinguer du reste de la zone euro. Au premier trimestre 2026, le taux d’épargne moyen y était de 14,3 %, soit 3,1 points de moins qu’en France. L’écart est encore plus marqué pour l’épargne financière : 9,5 % en France, contre 5,8 % dans la zone euro. Les ménages français disposent donc d’une capacité de placement nettement supérieure à celle de leurs voisins. Cette particularité constitue un atout pour le financement de l’économie, à condition que cette épargne ne reste pas durablement cantonnée aux placements les plus liquides.
Dans le même temps, les ménages demeurent peu enclins à s’endetter. Leurs nouveaux engagements auprès des institutions financières se sont élevés à 2,9 milliards d’euros au premier trimestre, contre 3,5 milliards au trimestre précédent. Ce montant est très inférieur à la moyenne trimestrielle observée depuis 2013, hors années de crise sanitaire, qui atteint 10,9 milliards d’euros. La baisse du nombre de transactions immobilières et le niveau encore élevé des taux d’intérêt continuent de peser sur la demande de crédits.
L’investissement des ménages est constitué essentiellement des achats de logements neufs et des gros travaux. Il est resté quasiment stable à 39,2 milliards d’euros, contre 39,7 milliards à la fin de 2025. En revanche, les flux vers les principaux placements financiers ont rebondi, passant de 26,1 à 32 milliards d’euros. Sur quatre trimestres glissants, ils atteignent près de 130 milliards d’euros, un montant légèrement supérieur à celui enregistré sur l’ensemble de l’année 2025.
Au-delà du volume, la principale évolution du début de l’année réside dans la composition de ces placements. Les produits de taux n’ont recueilli que 10,3 milliards d’euros, contre 17,1 milliards au quatrième trimestre. À l’inverse, les placements en fonds propres (actions) ont attiré 18,2 milliards d’euros, soit plus de trois fois le montant du trimestre précédent.
Cette évolution traduit avant tout une désaffection des livrets d’épargne qui avaient été plébiscités entre 2022 et 2024, aidés en cela par des rendements élevé. Depuis un an, le Livret A et le Livret de développement durable et solidaire ont perdu une partie de leur avantage relatif avec la baisse de leur rémunération. Les retraits nets sur l’épargne réglementée ont ainsi atteint 10,4 milliards d’euros au premier trimestre. Sur quatre trimestres, la décollecte s’élève à 16,1 milliards d’euros.
L’assurance-vie et l’épargne sont les grands bénéficiaires de cette réallocation. Les fonds en euros et les produits de retraite à capital garanti ont enregistré une collecte nette de 13,4 milliards d’euros au premier trimestre, après 12,2 milliards au quatrième trimestre 2025. Les unités de compte ont, de leur côté, attiré 11,3 milliards d’euros, contre 8,1 milliards précédemment. Les premières estimations pour le deuxième trimestre confirment cette tendance, avec des flux respectifs de 11,1 et 13 milliards d’euros.
L’encours des fonds en euros et des droits à pension atteignait ainsi 1 572,7 milliards d’euros à la fin du premier trimestre. Celui des unités de compte s’élevait à 602,9 milliards d’euros. L’assurance-vie demeure le principal refuge de l’épargne financière longue des ménages. Elle bénéficie à la fois du regain de compétitivité des fonds en euros, dont les rendements ont progressé, et de la volonté des épargnants de diversifier leurs placements.
Les actions ont également retrouvé les faveurs des ménages. Après des ventes nettes de 3 milliards d’euros au quatrième trimestre 2025, les actions cotées ont enregistré une collecte positive de 2,5 milliards au premier trimestre 2026. Les actions non cotées et les autres participations ont attiré 3,7 milliards d’euros, après un flux négatif de 700 millions d’euros. Ce retour vers les fonds propres est une bonne nouvelle pour le financement des entreprises, même si une part importante de ces investissements passe par les contrats d’assurance et demeure donc indirecte.
Fin mars, le patrimoine financier des ménages s’élevait à 6 590,5 milliards d’euros en légère baisse par rapport à son niveau de fin décembre en raison du recul des valeurs boursières qui a été depuis compensé. En 2025, le patrimoine financier des ménages avait augmenté de 175,2 milliards d’euros, grâce à 128,4 milliards de placements et à 46,8 milliards d’effets de valorisation positifs. Les fluctuations du début de l’année 2026 illustrent surtout la volatilité inhérente aux placements de marché. Elles expliquent également pourquoi les encours investis en fonds propres ont reculé de 2 576 à 2 511,6 milliards d’euros malgré une collecte nette soutenue.
À la fin du premier trimestre 2026, les produits de taux représentaient encore 3 922,3 milliards d’euros, soit environ 60 % du patrimoine financier recensé par la Banque de France. Les produits de fonds propres en constituaient un peu plus de 38 %. La mutation de l’épargne française est donc engagée, mais elle reste progressive. Les ménages conservent une préférence marquée pour la sécurité tout en acceptant davantage de diversification lorsque la rémunération des placements garantis diminue.
Le début de l’année 2026 marque donc recomposition de l’épargne de précaution, et non pas sa fin. Les Français continuent à mettre de côté bien davantage que la moyenne européenne. Ils commencent néanmoins à déplacer une partie de leurs avoirs des livrets vers l’assurance-vie et les fonds propres.
Le retour du bitcoin ?
Après plusieurs mois de baisse, le bitcoin retrouve brusquement des couleurs. En cette seconde partie du mois d’août la première des cryptomonnaies a gagné plus de 10 %, franchissant à nouveau la barre des 70 000 dollars et retrouvant ses niveaux du début du mois de juin. Jeudi 20 août, il évoluait au-dessus de 72 000 dollars. Lors de la troisième semaine d’août, il a gagné près de 17 %. L’ether et les valeurs cotées liées aux actifs numériques ont accompagné le mouvement. Coinbase, Strategy ou encore Circle ont enregistré de fortes hausses à Wall Street.
Le cours du bitcoin est orienté à la hausse par la combinaison de trois facteurs : la perspective d’une réglementation américaine plus favorable aux actifs numériques, la détente momentanée des taux obligataires, après intervention de la Reserve fédérale, et un puissant mouvement de rachats de positions vendeuses.
Le mouvement intervient après une année particulièrement agitée pour les cryptomonnaies. L’élection de Donald Trump, en novembre 2024, avait été accueillie avec enthousiasme par les investisseurs. Le candidat républicain avait promis de faire des États-Unis la première puissance mondiale dans le domaine des actifs numériques et de rompre avec l’approche plus restrictive de l’administration précédente. Cette anticipation avait contribué à propulser le bitcoin jusqu’à un record supérieur à 126 000 dollars en octobre 2025. La correction qui a suivi a été importante. À la fin du mois de juin 2026, le bitcoin avait abandonné plus de la moitié de sa valeur par rapport à son sommet. Malgré son rebond d’août, il reste ainsi très éloigné de son record historique et affiche toujours un recul sensible depuis le début de l’année.
Son cours dépend toujours des flux financiers, du niveau des taux d’intérêt et de l’appétit des investisseurs pour le risque. Il est devenu en outre dépendant des annonces du Président américain.
Mercredi 19 août, Donald Trump a réuni à la Maison-Blanche plusieurs responsables du secteur, parmi lesquels des dirigeants de Coinbase, Robinhood, Kraken et ICE, la maison mère du New York Stock Exchange, ainsi que les responsables des deux grands régulateurs financiers américains, la SEC et la CFTC. À cette occasion, le Président américain a demandé au Congrès d’avancer sur le « Clarity Act », texte qui doit clarifier la répartition des compétences entre ces deux autorités. Depuis plusieurs années, l’industrie américaine des cryptomonnaies réclame de savoir dans quelles circonstances un actif numérique doit être assimilé à un titre financier, relevant principalement de la SEC, ou à une matière première, placée davantage sous l’autorité de la CFTC. Le Clarity Act vise précisément à réduire cette zone grise juridique. Le texte a été adopté par la Chambre des représentants en juillet 2025 par 294 voix contre 134, amis depuis, son parcours est bloqué au Sénat. L’administration de Donald Trump entend créer un cadre permettant aux banques, aux gestionnaires d’actifs et aux entreprises technologiques américaines de développer des produits reposant sur la blockchain et la tokenisation. La SEC s’inscrit déjà dans cette évolution. Son président, Paul Atkins, a inscrit dans le programme réglementaire de 2026 la volonté de faciliter les levées de capitaux utilisant des cryptoactifs et de clarifier les règles applicables à leur conservation et aux titres financiers tokenisés.
Donald Trump souhaite également aller plus loin en faisant du bitcoin un actif stratégique pour les États-Unis. Dès mars 2025, il avait créé par décret une « Strategic Bitcoin Reserve ». Celle-ci est notamment alimentée par les bitcoins saisis par les autorités fédérales dans le cadre de procédures judiciaires. Le décret prévoit également que les ministères du Trésor et du Commerce puissent élaborer des stratégies permettant d’acquérir des bitcoins supplémentaires, à condition que ces opérations soient neutres pour le budget fédéral et n’entraînent pas de coût supplémentaire pour le contribuable. La perspective de nouveaux achats publics est évidemment appréciée par le marché. Elle introduirait un acteur supplémentaire du côté de la demande dans un univers où le nombre total de bitcoins est plafonné à 21 millions.Elle est également symbolique. Pendant longtemps, les cryptomonnaies se sont développées dans une logique de défiance vis-à-vis des États et des banques centrales. Vingt ans après la crise financière, le bitcoin pourrait paradoxalement devenir un actif détenu par l’État fédéral américain. L’institutionnalisation serait alors presque complète.
Les annonces de Donald Trump que n’expliquent qu’une partie du mouvement observé cette semaine. Le bitcoin reste un actif très sensible aux conditions monétaires et financières internationales. Or, presque simultanément aux déclarations de Donald Trump, le Trésor américain a annoncé une augmentation de ses rachats d’obligations de long terme. Cette décision a momentanément détendu les rendements obligataires américains et favorisé les actifs risqués. Le lien peut sembler paradoxal pour un actif parfois présenté comme une alternative aux monnaies traditionnelles. Dans les faits, depuis plusieurs années, le bitcoin se comporte fréquemment comme un actif financier à duration élevée. Il profite de la baisse des taux réels, de l’abondance de liquidités et de la faiblesse du dollar, et souffre lorsque les rendements obligataires augmentent fortement. Son intégration croissante à la finance traditionnelle a même tendance à renforcer cette relation.
Enfin, de nombreux investisseurs avaient parié sur une poursuite de la baisse du bitcoin. La brusque remontée des cours les a contraints à fermer leurs positions. Or, pour déboucler une position vendeuse, il faut racheter l’actif qui avait été vendu. Le mécanisme a créé un classique « short squeeze » : la hausse provoque des rachats forcés qui alimentent eux-mêmes la hausse. Environ 2,7 milliards de dollars de positions vendeuses auraient ainsi été liquidés sur l’ensemble du marché des cryptomonnaies en l’espace d’une journée. Cette donnée invite également à ne pas extrapoler trop rapidement le mouvement. Une fois les positions vendeuses liquidées, le marché doit trouver de nouveaux acheteurs pour prolonger son ascension.
Le véritable enseignement de cet épisode dépasse donc le passage du bitcoin de 60 000 à plus de 70 000 dollars. Depuis quinze ans, les cryptomonnaies oscillent entre deux mondes. Elles sont nées avec l’ambition de créer un système financier échappant aux banques, aux banques centrales et aux États. Elles dépendent aujourd’hui de plus en plus des décisions du Trésor américain, de la réglementation de la SEC, des ETF proposés par les grands gestionnaires d’actifs et, désormais, des choix stratégiques de la Maison-Blanche. Cette évolution pourrait réduire à terme certains des risques réglementaires qui ont longtemps pesé sur le secteur. Elle ne fera pas disparaître pour autant sa volatilité. Le bitcoin demeure un actif dépourvu de flux de revenus permettant d’établir une valorisation fondamentale comparable à celle d’une action ou d’une obligation. Son cours reste donc largement déterminé par les anticipations de demande. Le rebond du mois d’août traduit ainsi moins le début assuré d’un nouveau cycle haussier que le changement de nature du marché des cryptomonnaies. Après l’époque des pionniers et celle de la spéculation effrénée, s’ouvre celle de l’institutionnalisation. Les États-Unis ont clairement décidé d’en être un des principaux acteurs. Reste à savoir si cette normalisation réduira la volatilité du bitcoin ou si elle permettra simplement à ses traditionnels mouvements de balancier de s’exercer sur un marché devenu beaucoup plus important.
Le Coin des Epargnants du 14 août 2026 – une trêve estivale à haut niveau

Des marchés toujours sur la crête
Au cœur du mois d’août, les investisseurs jouent globalement la prudence à un haut niveau de valorisation. Les indices asiatiques ont néanmoins progressé cette semaine mais ceux des grandes places européennes sont restés stables tout comme les indices américains.
Les investisseurs ont cette semaine salué le ralentissement modéré de l’économie américaine ce qui éloigne une hausse des taux directeurs de la part de la Réserve fédérale à l’occasion de la réunion du mois de septembre prochain. Les prix à la consommation et à la production publié ces derniers n’incitent par la FED à duurcir sa politique monétaire. Les ventes au détail de juillet ont par ailleurs reculé de 0,6 %, niveau inédit depuis mai 2025, avec une faiblesse marquée de l’automobile et du commerce en ligne. Le consensus Bloomberg misait sur une progression de 0,1 %. La probabilité d’un resserrement monétaire est retombée sous 31 % vendredi 14 août, contre 44 % le 7 août dernier. Le records boursiers de cette semaine ne manque pas néanmoins d’étonner. L’optimisme paraît « quelque peu déconnecté de la réalité. L’inflation reste supérieure à l’objectif de 2 % de la Fed et son ralentissement de juillet a notamment bénéficié de la forte baisse du pétrole constatée au début du mois. Le paysage énergétique demeure extrêmement volatil en fonction des annonces de Donald Trump et des altercations entre l’Iran et les Etats-Unis. Le secrétaire américain au Trésor Scott Bessent a évoqué un « isolement économique » sans précédent de l’Iran et la poursuite du blocus des ports, avec de nouvelles mesures pour la semaine prochaine. Un changement de stratégie qui a provoqué une nouvelle hausse du baril de Brent qui s’échangeait contre pls de 88 dollars vendredi 14 août.
La seule surprise de la semaine provient de la croissance de la Suisse qui a été de 1,5 % au deuxième trimestre, quand le consensus Bloomberg n’attendait que 0,3 % après 0,4 % en début d’année. La pharmacie et la chimie ont porté l’industrie, tandis que l’hôtellerie et la finance ont également contribué à la croissance, la plus forte rapide depuis 2021.
Un mois d’aout atypique ?
À plusieurs reprises au cours des cinquante dernières années, le mois d’août a été marqué par des reculs marqués des indices ou par l’apparition des premières fissures annonçant une crise plus importante. Août 1990 avec l’invasion du Koweït, août 1998 avec le défaut russe, août 2007 avec le blocage du marché interbancaire, août 2011 avec la crise des dettes publiques ou encore août 2015 avec le krach chinois ont laissé des traces dans la mémoire des investisseurs. Pour autant, août n’est pas statistiquement le mois le plus dangereux de l’année. Septembre est historiquement moins favorable aux actions. Août serait plutôt le mois des prémices de crise, celui durant lequel des déséquilibres jusque-là tolérés deviennent insupportables.
Le 2 août 1990, l’armée irakienne envahit le Koweït. Les marchés financiers sont pris de court. La crainte d’une extension du conflit à l’ensemble du Golfe provoque une forte hausse du prix du pétrole et alimente les anticipations d’inflation et de récession. Aux États-Unis, le S&P 500 perd près de 10 % durant le mois.
En août 1998, huit ans plus tard, l’été est de nouveau particulièrement agité. Depuis 1997, l’Asie est confrontée à une grave crise financière. La Thaïlande, l’Indonésie ou encore la Corée du Sud connaissent d’importantes sorties de capitaux. Pendant plusieurs mois, les investisseurs considèrent que ces difficultés resteront circonscrites aux économies émergentes. Le 17 août 1998, la Russie change la donne en dévaluant le rouble et en faisant défaut sur une partie de sa dette. La crise devient mondiale. Les investisseurs cherchent à réduire rapidement leur exposition au risque, mettant en difficulté plusieurs institutions financières fortement endettées. Le S&P 500 perd près de 15 % durant le seul mois d’août 1998. En Europe, les indices subissent également de lourdes pertes. La crise se poursuit en septembre et en octobre.
En août 2007, la crise financière commence réellement. Dans l’imaginaire collectif, la crise financière débute le 15 septembre 2008 avec la faillite de Lehman Brothers. En réalité, elle avait commencé plus d’un an auparavant. Au début de l’année 2007, les difficultés du marché immobilier américain et des crédits hypothécaires à risque, les fameux « subprimes », sont déjà connues. Plusieurs établissements spécialisés ont fait faillite. Les investisseurs espèrent néanmoins que les pertes resteront limitées. Au début du mois d’août, plusieurs fonds détenant des titres adossés à des crédits immobiliers suspendent leurs retraits. Les banques commencent à se méfier les unes des autres. Personne ne sait réellement qui possède les actifs susceptibles de perdre une grande partie de leur valeur. Le 9 août. les tensions gagnent le marché monétaire de la zone euro. La Banque centrale européenne est obligée d’intervenir en fournissant exceptionnellement des liquidités aux banques afin de rétablir un fonctionnement normal du marché.
Durant l’été 2011, les inquiétudes concernant les finances publiques de plusieurs pays de la zone euro s’intensifient. Après la Grèce, le Portugal et l’Irlande, les marchés commencent à s’intéresser à l’Espagne et surtout à l’Italie. Compte tenu de la taille de ces deux économies, un éventuel sauvetage serait autrement plus complexe. Aux États-Unis, un conflit politique spectaculaire autour du plafond de la dette alimente parallèlement les inquiétudes. Le 5 août, Standard & Poor’s retire aux États-Unis leur notation souveraine AAA. À Paris, le CAC 40 perd autour de 11 % durant le mois d’août et poursuivra son recul en septembre. La crise des dettes souveraines européennes menace alors directement l’existence même de la zone euro. Il faudra attendre l’été suivant et le fameux « whatever it takes » de Mario Draghi pour que la BCE parvienne à casser la dynamique spéculative.
Le 11 août 2015, les autorités chinoises décident une dévaluation du yuan. Cette décision est interprétée comme le signe que la situation économique du pays est plus fragile que ne l’indiquent les statistiques officielles. Le lundi 24 août, la Bourse de Shanghai chute de 8,5 %. Le mouvement gagne immédiatement l’Europe et les États-Unis. À Paris, le CAC 40 perd jusqu’à plus de 8 % en séance avant de clôturer en recul de 5,35 %. En deux semaines, l’indice parisien abandonne environ 15 %.
Pourquoi le mois d’août s’accompagne fréquemment de corrections boursières. L’activité financière est traditionnellement réduite durant l’été. Les équipes sont moins nombreuses et les volumes d’échanges peuvent être plus faibles. Dans ces conditions, un ordre important ou une mauvaise nouvelle est susceptible de provoquer des variations plus importantes qu’en période normale. Août intervient après les six premiers mois de l’année. Les positions prises depuis janvier sont alors importantes. Quand les investisseurs commencent à douter du scénario qui avait justifié la hausse des marchés, la tentation est grande de sécuriser rapidement les gains accumulés. La psychologie joue également un rôle. Les marchés peuvent tolérer pendant plusieurs mois des déséquilibres connus : valorisations élevées, endettement excessif, ralentissement économique ou tensions géopolitiques. Il suffit ensuite d’un événement, parfois secondaire en apparence, pour modifier brutalement la perception du risque.
Août 2026, le calme avant la tempête ?
Pour le moment, août 2026 ne ressemble guère à août 1998 ou à août 2011. Plusieurs indices ont battu des records que ce soit le CAC 40 ou le S&P 500. La hausse des cours constitue évidemment une bonne nouvelle, mais peut également traduire une confiance élevée des investisseurs et une faible demande de protection contre une éventuelle correction. Certains observateurs soulignent ainsi le contraste entre le calme des marchés et la persistance de nombreuses sources d’incertitudes. Les doutes sur la rentabilité des investissements dans l’IA, la persistance des tensions au Moyen Orient, la faible croissance en Europe, etc, les aléas politiques figurent parmi les menaces qui pourraient déboucher sur une crise plus large dans les prochains mois.
Les tableau des marchés financiers
Revolut : l’agrément ou le prix d’entrée dans la cour des grands
Pendant longtemps, les néobanques n’étaient pas totalement des banques. Elles proposaient l’ouverture de comptes, des cartes de paiement, des virements, l’accès à des produits d’épargne mais pas celui au crédit. Fréquemment, elles relayaient des services réalisés par des partenaires, en particulier en ce qui concerne les contrats d’assurance vie. Elles se contentaient d’obtenir des agréments limités aux paiements. Avec l’obtention, le 10 août 2026, d’un agrément bancaire français, Revolut franchit une nouvelle étape. La fintech britannique ne souhaite plus seulement concurrencer les banques sur les usages ; elle entend désormais les affronter, en étant à proximité de leurs clients, sur l’ensemble de la gamme des produits et services bancaires dont le crédit. Avec le passeport européen, elles avaient la possibilité d’offrir une large gamme de produits mais compte tenu des dispositions propres à chaque pays, cela pouvait s’avérer complexe surtout pour les produits de crédits.
La Banque centrale européenne a accordé à Revolut Bank S.A. une licence bancaire complète après une instruction menée conjointement avec l’Autorité de contrôle prudentiel et de résolution. La France devient ainsi le deuxième pôle bancaire européen du groupe aux côtés de la Lituanie. La nouvelle structure accueillera en premier lieu les clients français avant de regrouper progressivement les activités réalisées en Allemagne, en Irlande, en Italie, en Espagne et au Portugal. Avec environ 30 millions de clients en Europe de l’Ouest, Revolut donne à son implantation parisienne une dimension qui dépasse largement le seul marché français. Le groupe prévoit d’investir plus d’un milliard d’euros dans la région et d’y recruter plus de 600 personnes. Son siège pour l’Europe de l’Ouest doit ouvrir à Paris en 2027.
Jusqu’à présent, les clients français relevaient de Revolut Bank UAB, établissement de crédit agréé en Lituanie. Le passeport européen lui permettait de commercialiser ses services dans l’ensemble de l’Espace économique européen. Le nouvel agrément ne constitue donc pas un simple droit d’entrée sur le marché français. Revolut y était déjà solidement installé, avec plus de sept millions de clients. Il répond à un objectif plus ambitieux : rapprocher le centre de décision des principaux marchés, développer des produits spécifiquement nationaux et renforcer la confiance des clients comme celle des autorités. Une licence bancaire complète change, en effet, la nature d’un établissement. Elle permet, dans le périmètre autorisé, de recevoir des fonds remboursables du public, de conserver des dépôts et d’accorder des crédits pour son propre compte. Elle ouvre la voie à une gamme plus large de produits d’épargne et de financement, notamment au crédit immobilier et, sous réserve des procédures propres à chaque produit, à l’épargne réglementée. Pour Revolut, l’enjeu est de passer du compte d’appoint, utilisé pour les voyages, le change ou les achats en ligne, au compte principal sur lequel sont domiciliés les revenus, les prélèvements, l’épargne et les crédits.
Cette évolution est également financière. Le premier modèle économique des fintechs reposait avant tout sur les commissions liées aux paiements, aux cartes, au change et aux abonnements. La banque de plein exercice peut, de son côté, transformer une partie des dépôts en crédits et percevoir une marge d’intérêt. Elle dispose ainsi de revenus potentiellement plus réguliers et d’une relation plus profonde avec ses clients. En 2025, les dépôts de Revolut ont progressé de 66 % et le nombre de transactions de 70 %. Les revenus ont atteint 5,2 milliards d’euros et le bénéfice avant impôt a approché deux milliards d’euros. Le groupe dispose donc de la taille nécessaire pour changer de catégorie. Avec plus de 75 millions de clients dans le monde, il vise le seuil des 100 millions en 2027.
La licence bancaire suppose le respect de la part de la Fintech de nombreuses conditions. Avant de l’accorder, les autorités examinent la solidité des actionnaires, l’origine et le niveau des capitaux, la compétence des dirigeants, la viabilité du modèle économique, le contrôle interne, la gestion des risques, la sécurité informatique ainsi que les dispositifs de lutte contre le blanchiment et le financement du terrorisme. Après l’agrément viennent les exigences permanentes de solvabilité, de liquidité, de gouvernance et de reporting. L’établissement doit être capable d’absorber les pertes éventuelles provoquées par ses crédits et de restituer les dépôts de ses clients.
Cette exigence explique pourquoi toutes les néobanques ne sont pas juridiquement des banques. De nombreuses Neobanques ne franchissent pas la pas comme Nickel et Shine. À l’inverse, BoursoBank est déjà ne banque de plein exercice. La marque appartient à Boursorama SA, établissement de crédit français et prestataire de services d’investissement, filiale de Société Générale. Elle peut directement proposer comptes, crédits, épargne et services boursiers. Avec environ 9,1 millions de clients à la fin du mois de juin 2026, contre 8,8 millions à la fin de 2025, elle demeure la première banque en ligne en France. Revolut qui vise dix millions de clients français en 2027, est désormais en mesure de lui disputer cette position avec des armes comparables.
Parmi les néobanques ayant obtenu un agrément en France figure Memo Bank qui propose des services de dépôts, de paiements et de financements aux PME. Younited dispose également d’un agrément d’établissement de crédit, mais avec un modèle spécialisé dans le crédit à la consommation et les dépôts à terme. D’autres acteurs numériques comme N26 ou Bunq exercent en France grâce à des licences délivrées respectivement en Allemagne et aux Pays-Bas. Le passeport européen permet ainsi de conquérir rapidement plusieurs marchés, mais la recherche d’un agrément local revient au premier plan lorsque l’établissement souhaite devenir un acteur bancaire central dans un grand pays.
Le Coin des Epargnants du 31 juillet 2026

Les marchés européens célèbrent la croissance
Le CAC 40 a terminé la semaine au-dessus de 8 500 points, ce qui n’était arrivé jusqu’à présent qu’à trois reprises : deux fois en février et une fois au début du mois de juillet. L’indice parisien est revenu à 1,5 % de son record. L’indice européen Stoxx 600 a, de son côté, établi un nouveau record. Les Bourses européennes profitent du retour en grâce des valeurs technologiques, du très bon accueil réservé aux publications trimestrielles des entreprises ainsi que des données favorables concernant la croissance économique en Europe.
Au mois de juillet, les indices européens ont progressé de 2 % en moyenne, malgré un contexte géopolitique complexe. Le mois a également été marqué par la hausse des taux d’intérêt souverains. Le taux de l’OAT à dix ans est ainsi passé au-dessus de 4 %. Cette progression s’explique par la persistance des menaces inflationnistes et par l’importance des besoins de financement public. Dans le même temps, le Nasdaq a perdu un peu plus de 2,5 %.
Le Nasdaq volatil !
Entre le 2 juin, date de son dernier record, et le 29 juillet, le Nasdaq a perdu plus de 10 %. Les interrogations entourant le secteur technologique se sont multipliées. Les doutes se sont notamment renforcés après la révision à la hausse des investissements d’Alphabet, qui prévoit désormais près de 200 milliards de dollars de dépenses en 2026. Les grandes entreprises technologiques accumulent des besoins de financement considérables, tandis que certaines capitalisations apparaissent difficilement justifiables. L’introduction en Bourse de SpaceX s’est notamment accompagnée d’une spectaculaire correction de sa valorisation, tandis que les fabricants de semi-conducteurs ont subi de lourdes pertes en Bourse. L’annonce, les 30 et 31 juillet, de bons résultats par Amazon et Microsoft, portés notamment par leurs activités dans le cloud, a permis un rebond, traduisant la forte volatilité des valeurs technologiques. Globalement, les indices américains ont enregistré une bonne fin de mois de juillet.
Le pétrole en mode yo-yo
Au cours du mois de juillet, le pétrole a joué aux montagnes russes. Le prix du baril avait fortement baissé dans le sillage de la signature du protocole de paix entre les États-Unis et l’Iran, avant de repasser au-dessus de 100 dollars pour le Brent avec la reprise des hostilités. Sur l’ensemble du mois, le prix du baril de Brent a progressé de plus de 25 %, pour terminer autour de 80 dollars.
La Fed joue la montre
La Réserve fédérale américaine a choisi, mercredi 29 juillet, de laisser sa politique monétaire inchangée. À l’issue de sa réunion, le Comité fédéral de politique monétaire (FOMC) a voté, par neuf voix contre trois, en faveur du maintien de la fourchette des taux directeurs entre 3,50 % et 3,75 %. Cette décision met un terme aux spéculations de ces derniers jours, mais ne fait pas disparaître les interrogations sur la capacité de la banque centrale à contenir une inflation qui demeure élevée. Le président de la Fed, Kevin Warsh, a d’ailleurs reconnu que les débats internes avaient été nourris, évoquant une « bonne dispute en famille ».
La réaction des marchés financiers a été immédiate. Les investisseurs, préoccupés par la persistance des tensions inflationnistes et par la perspective d’un resserrement monétaire ultérieur, ont fortement sanctionné les actions américaines. Dans le même temps, le rendement des obligations du Trésor américain à trente ans a dépassé 5,2 %, un niveau inédit depuis 2007.
Dans son communiqué, la Fed souligne que l’économie américaine continue de faire preuve d’une remarquable résilience. Malgré un environnement international incertain, notamment en raison des tensions au Moyen-Orient, l’activité demeure dynamique. Les gains de productivité restent élevés, l’investissement des entreprises conserve un rythme soutenu et le marché du travail demeure solide, les créations d’emplois compensant globalement la progression de la population active. Le taux de chômage évolue ainsi à un niveau relativement stable. En revanche, la lutte contre l’inflation est loin d’être achevée. La banque centrale rappelle que la hausse des prix reste nettement supérieure à son objectif de 2 %, notamment sous l’effet de chocs d’offre qui continuent d’alimenter les coûts dans plusieurs secteurs, en particulier dans celui de l’énergie.
Lors de sa conférence de presse, Kevin Warsh a tenu un discours particulièrement ferme. Il a rappelé que la Fed ne poursuivait qu’un seul objectif en matière d’inflation : un retour à 2 %. Selon lui, il n’existe ni objectif implicite ni marge de tolérance durable au-dessus de cette cible. Après plus de cinq années d’inflation excessive, la crédibilité de la banque centrale exige de maintenir ce cap. Pour autant, cette fermeté verbale ne s’est pas traduite par une hausse des taux. Déjà en juin, lors de son premier comité de politique monétaire en tant que président, Kevin Warsh n’avait pas soutenu un relèvement du coût du crédit. Il a renouvelé cette position en juillet, préférant conserver les taux à leur niveau actuel.
Le président de la Fed s’est toutefois refusé à qualifier cette décision de simple attentisme. Selon lui, les échanges, parfois vifs, entre les membres du comité ont permis d’affiner le diagnostic économique et d’améliorer la compréhension des mécanismes inflationnistes. Il a également insisté sur le fait que la banque centrale ne disposait d’aucune « baguette magique » : plusieurs années d’inflation supérieure à la cible ne peuvent être effacées en quelques semaines, ni par un seul mois de ralentissement des prix. Interrogé sur l’absence d’action malgré son discours offensif, Kevin Warsh a estimé que les marchés avaient déjà intégré les risques inflationnistes. Il s’est félicité de voir les investisseurs réagir directement aux données économiques plutôt que d’attendre systématiquement les indications de la banque centrale. Selon lui, la réduction progressive de la communication prospective (« forward guidance ») contribue à rendre les marchés plus réactifs aux fondamentaux.
La veille de la réunion, Donald Trump avait une nouvelle fois plaidé en faveur d’un assouplissement monétaire. Le président américain estime que les États-Unis devraient bénéficier des taux d’intérêt les plus faibles au monde afin de soutenir une croissance qu’il juge capable d’atteindre des rythmes exceptionnels. Tout en saluant les qualités de Kevin Warsh, qu’il qualifie de « fantastique », il a expliqué que celui-ci restait contraint par un conseil des gouverneurs qu’il considère comme excessivement politisé.
Le tableau de la semaine des marchés financiers
| Résultats 31 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 509,64 | +1,76 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 485,03 | +1,19 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 489,72 | +1,26 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 373,85 | +1,59 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 630,78 | +2,12 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 736,23 | +1,05 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 358,01 | +1,18 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 64 362,02 | -2,82 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 832,26 | -0,83 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,999 % | +0,030 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,219 % | +0,047 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,735 % | +0,081 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1515 | -+0,81 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 045,90 | -1,13 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 89,86 | -8,28% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 62 720,9871 | -2,20 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 18 juillet 2026 : le retour des incertitudes
La reprise des hostilités entre l’Iran et les Etats-Unis ont provoqué une hausse immédiate du cours du pétrole et une baisse du cours des actions. Le Brent évolue désormais autour de 85, dollars le baril, en progression de 10 % sur la semaine les hostilités entre Washington et Téhéran continuent de s’intensifier. Depuis le 13 juillet, les Etats-Unis ont bombardé l’Iran visant, selon l’armée américaine, des sites de surveillance côtière, de défense aérienne, des infrastructures logistiques militaires et des installations maritimes.
En ce milieu de mois de juillet, les investisseurs doutent de la rentabilité des investissements du secteur des technologies et de l’information et plus précisément de ceux réalisés dans le cadre de l’Intelligence artificielle. Les résultats de Netflix ont par ailleurs déçu, entraînant une forte correction à la baisse du cours de son action. Les publications des résultats du deuxième trimestre des entreprises européennes ont été négativement perçues. Volvo Car a ainsi fortement reculé après avoir manqué les attentes et abaissé sa prévision de flux de trésorerie disponible pour l’année tandis que Burberry a été sanctionné après des ventes trimestrielles plus faibles que prévu en Europe et en Asie, même si certains analystes voient encore des signes de redressement dans la stratégie de la marque britannique. Le deuxième trimestre marqué par la guerre au Moyen Orient a entrainé un attentisme général qui a pénalisé les entreprises.
Dans ce contexte, les indices d’Europe continentale ont reculé. En Asie, la chute a été plus forte : le Nikkei japonais a perdu près de 7 % sur la semaine quand le Shanghai composite a cédé plus de 4 %. L’indice technologique américain, le Nasdaq, a perdu, sur la semaine, tout comme le S&P500 plus de 1 %.
Les taux d’intérêt souverains sont toujours orientés en hausse, celui de la France se rapprochant désormais des 4 %, renchérissant un peu plus le coût de la dette publique
Cette semaine, l’or a à nouveau baissé, les investisseurs se reportant sur les obligations mieux rémunérés.
Le tableau de la semaine des marchés financiers
| Résultats 17 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 321,53 | -0,14 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 146,42 | -0,67 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 457,69 | -1,55 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 520,24 | -1,36 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 806,92 | -1,14 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 580,23 | +0,76 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 230,87 | -0,62 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 64 141,12 | -6,80 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 764,15 | -4,59 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,926 % | +0,097 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,124 % | +0,089 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,530 % | +0,029 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1440 | +0,25 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 016,08 | -2,66 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 86,77 | +13,79% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 135,6382 | -1,17 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 10 juillet 2026 : la guerre sans fin
Le répit aura été de courte durée. Le protocole d’accord de paix signé par les États-Unis et l’Iran le 14 juin dernier est, aux yeux de Donald Trump, devenu caduc le 8 juillet, après plusieurs incidents en mer dans le détroit d’Ormuz. Les États-Unis ont alors procédé à des bombardements qui ont donné lieu, de la part de l’Iran, à des représailles. La réaction sur les marchés a été rapide. Le cours du baril de pétrole a rebondi et celui des actions s’est orienté à la baisse. Le baril de pétrole (Brent) a progressé de 5 % sur la semaine, terminant à plus de 75 dollars.
Depuis le début du conflit au Moyen-Orient, les week-ends sont toujours à risque, le président américain n’étant jamais avare d’une déclaration. Si, vendredi, il a répété qu’il était prêt à discuter avec l’Iran pour mettre un terme à la guerre, il lui a « signifié, en des termes sans équivoque, que le cessez-le-feu était « TERMINE » » sur sa plateforme Truth Social. Dans ce contexte, les indices actions européens ont abandonné du terrain durant la semaine, quand le Nasdaq et le S&P 500 américains ont continué leur course en avant, comme quoi la menace d’une reprise du conflit au Moyen-Orient n’est pas appréciée de la même manière de part et d’autre de l’Atlantique.
Les taux obligataires se sont appréciés cette semaine. Celui de l’OAT à 10 ans, l’obligation de référence de l’État en France, est passé au-dessus de 3,8 %, quand celui de son équivalent allemand est désormais supérieur à 3 %. La crainte d’un rebond de l’inflation et d’un dérapage des comptes publics explique la hausse des taux souverains.
Si la géopolitique préoccupe de nouveau les places financières, l’événement du vendredi 10 juillet, hormis la commercialisation du nouvel album des Stones, a été l’introduction en Bourse de SK Hynix, l’entreprise sud-coréenne des puces mémoire qui, après avoir levé 26,5 milliards de dollars, soit davantage que les 25 milliards d’Alibaba en septembre 2014, réalise la plus importante introduction jamais effectuée aux États-Unis par une entreprise étrangère.
Les marchés continuent ainsi d’osciller entre les risques géopolitiques qui ravivent les craintes inflationnistes et les promesses de croissance portées par l’intelligence artificielle
Le tableau de la semaine des marchés financiers
| Résultats 10 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 338,97 | -2,18 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 637,01 | -0,79 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 575,39 | +0,50 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 281,61 | +0,61 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 085,42 | -2,58 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 497,29 | -1,59 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 269,97 | -2,16 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 68 557,73 | -215 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 996,16 | -2,40 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,829 % | +0,103 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,035 % | +0,102 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,501 % | +0,016 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1437 | +0,03 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 111,14 | +2,28 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 75,55 | +5,31% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 957,2966 | +2,08 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 3 juillet 2026 – les actions toujours en hausse
Les marchés en mode gagnant au premier semestre
L’indice phare de la place de Paris, le CAC 40, a enregistré de bons résultats au cours du deuxième trimestre, dans le sillage d’une Europe boursière bien orientée depuis le printemps, et ce malgré la guerre au Moyen-Orient et la hausse des cours de l’énergie. Il a gagné plus de 8 %. Au cours du mois de juin, la hausse a été de 3,2 %, portant sa progression à plus de 9 % sur un an, soit bien davantage que celle de son homologue allemand, le DAX, qui n’a gagné que 4,25 %. L’indice parisien a ainsi signé son meilleur résultat trimestriel depuis le premier trimestre 2024. L’EuroStoxx 50 a progressé de plus de 4 % en juin et de plus de 19 % sur un an. Sur le deuxième trimestre, la hausse a atteint 14 %. Le S&P 500 a reculé de 1,33 % en juin mais a gagné plus de 8 % sur le premier semestre. Le Dow Jones a progressé de 2,5 % en juin et de 8,24 % sur le premier semestre. Le Nasdaq a abandonné plus de 3 % en juin tout en conservant un gain de près de 12 % sur les six premiers mois de l’année. Néanmoins, sur le deuxième trimestre, les indices américains sont restés bien orientés, avec un gain de 26 % pour le Nasdaq et de plus de 18 % pour le S&P 500. L’indice japonais, le Nikkei, a enregistré une hausse de 39,18 % sur le premier semestre, toujours porté par les valeurs technologiques. De son côté, l’indice chinois, le Shanghai Composite, a enregistré une progression plus modeste de 3,26 %.
La hausse des cours est toujours portée par les valeurs de haute technologie. Au cours du mois de juin, le repli des cours de l’énergie a contribué à accélérer la progression des indices. Le ralentissement, plus marqué qu’attendu, de l’inflation française, ainsi que les bonnes anticipations de résultats des entreprises, ont conforté les investisseurs dans leur optimisme. Le reflux des prix de l’énergie, qui a effacé une partie de la pression exercée sur l’inflation et sur les taux d’intérêt des banques centrales, joue en faveur des actions.
La publication du taux d’inflation du mois de juin, à +2 %, contre 2,8 % en mai, selon la première estimation de l’INSEE, a été bien accueillie par les marchés. En Italie, l’inflation est revenue à 3,1 %, alors que le consensus tablait sur une stabilité à 3,2 %. Les investisseurs sont également optimistes concernant les résultats des entreprises pour le deuxième trimestre. Deutsche Bank anticipe une croissance de 14 % des bénéfices des entreprises européennes, soit deux points de plus que le consensus. Le cours du baril de pétrole (Brent) a reculé de 36,38 % au cours du deuxième trimestre. Ce mouvement est avant tout intervenu après la signature du protocole de paix entre les États-Unis et l’Iran.
Au deuxième trimestre, l’once d’or a perdu plus de 10 % de sa valeur et s’échangeait, fin juin, autour de 4 000 euros. L’apaisement des tensions avec l’Iran, même s’il demeure fragile, ainsi que les ventes réalisées par certains États, notamment la Russie et plusieurs pays du Moyen-Orient, expliquent l’évolution du cours du métal précieux. La hausse des rendements obligataires a également pesé sur le cours de l’or.
Les marchés financiers au mois de juin
Les indices « actions » fêtent le 4 juillet
La semaine boursière a été écourtée aux États-Unis en raison de la fête nationale du 4 juillet. Cela n’a pas empêché les marchés d’enregistrer de nouvelles progressions. Le CAC 40 a clôturé à 8 508,07 points, à seulement 1,6 % de son record historique de février. ArcelorMittal s’est une nouvelle fois distingué en signant la plus forte hausse de l’indice (+12 % en deux jours). Le titre a bénéficié de la décision de la Commission européenne de porter à 50 % les droits de douane sur les importations d’acier dépassant les quotas autorisés, ces derniers ayant par ailleurs été revus à la baisse.
Les marchés ont également été soutenus cette semaine par la publication des derniers chiffres de l’emploi aux États-Unis. Le rapport a fait état de créations d’emplois non agricoles nettement inférieures aux attentes, avec 57 000 nouveaux emplois contre un consensus de 113 000. Les données des deux mois précédents ont, en outre, été révisées à la baisse de 74 000 emplois au total. Ces statistiques ont été favorablement accueillies par les investisseurs, car elles réduisent la probabilité d’un nouveau relèvement des taux directeurs par la Réserve fédérale. Le marché du travail ne présente toujours pas de signes de surchauffe et les anticipations d’inflation continuent de s’atténuer.
Le Dow Jones a ainsi profité de l’apaisement des craintes de resserrement monétaire pour inscrire un nouveau record de clôture, jeudi 2 juillet, à 52 900,07 points, après avoir déjà atteint un plus haut historique en séance. Les marchés d’actions pourraient poursuivre leur progression : selon les données de Bloomberg, les analystes anticipent une hausse de 25 % des bénéfices des entreprises composant le S&P 500 au cours des douze prochains mois, portée par la résilience de l’économie américaine et par l’essor de l’intelligence artificielle. D’autres observateurs demeurent toutefois plus prudents, estimant que la hausse des cours repose sur des anticipations de bénéfices excessivement optimistes.
Le tableau de la semaine des marchés financiers
Le tableau de la semaine des marchés financiers
| Résultats 3 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 508,07 | +1,45 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 900,07 | +1,97 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 483,24 | +1,76 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 832,67 | +2,12 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 797,48 | +4,54 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 679,03 | +1,50 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 412,68 | +2,91 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 69 744,07 | -0,40 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 043,64 | -1,16 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,726 % | +0,094 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,933 % | +0,084 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,485 % | +0,118 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1437 | +0,54 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 165,08 | +1,49 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 72,00 | -0,74 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 61 902,8013 | +3,54 % | 87 566,4406 | 93 776,61 |
Les marchés financiers en mode optimiste au deuxième trimestre
L’indice phare de la place de Paris, le CAC 40, a enregistré de bons résultats au cours du deuxième trimestre, dans le sillage d’une Europe boursière bien orientée depuis le printemps, et ce malgré la guerre au Moyen-Orient et la hausse des cours de l’énergie. Il a gagné plus de 8 %. Au cours du mois de juin, la hausse a été de 3,2 %, portant sa progression à plus de 9 % sur un an, soit bien davantage que celle de son homologue allemand, le DAX, qui n’a gagné que 4,25 %. L’indice parisien a ainsi signé son meilleur résultat trimestriel depuis le premier trimestre 2024. L’EuroStoxx 50 a progressé de plus de 4 % en juin et de plus de 19 % sur un an. Sur le deuxième trimestre, la hausse a atteint 14 %.
Le S&P 500 a reculé de 1,33 % en juin mais a gagné plus de 8 % sur le premier semestre. Le Dow Jones a progressé de 2,5 % en juin et de 8,24 % sur le premier semestre. Le Nasdaq a abandonné plus de 3 % en juin tout en conservant un gain de près de 12 % sur les six premiers mois de l’année. Néanmoins, sur le deuxième trimestre, les indices américains sont restés bien orientés, avec un gain de 26 % pour le Nasdaq et de plus de 18 % pour le S&P 500.
L’indice japonais, le Nikkei, a enregistré une hausse de 39,18 % sur le premier semestre, toujours porté par les valeurs technologiques. De son côté, l’indice chinois, le Shanghai Composite, a enregistré une progression plus modeste de 3,26 %.
La hausse des cours est toujours portée par les valeurs de haute technologie. Au cours du mois de juin, le repli des cours de l’énergie a contribué à accélérer la progression des indices. Le ralentissement, plus marqué qu’attendu, de l’inflation française, ainsi que les bonnes anticipations de résultats des entreprises, ont conforté les investisseurs dans leur optimisme. Le reflux des prix de l’énergie, qui a effacé une partie de la pression exercée sur l’inflation et sur les taux d’intérêt des banques centrales, joue en faveur des actions.
La publication du taux d’inflation du mois de juin, à +2 %, contre 2,8 % en mai, selon la première estimation de l’INSEE, a été bien accueillie par les marchés. En Italie, l’inflation est revenue à 3,1 %, alors que le consensus tablait sur une stabilité à 3,2 %.
Les investisseurs sont également optimistes concernant les résultats des entreprises pour le deuxième trimestre. Deutsche Bank anticipe une croissance de 14 % des bénéfices des entreprises européennes, soit deux points de plus que le consensus.
Aux États-Unis, le S&P 500 a gagné 14 % depuis le début du mois d’avril et se dirige vers son meilleur trimestre en six ans. « Les futures sont soutenus par un regain d’intérêt pour le secteur technologique, les investisseurs revenant à l’idée que les technologies de l’information constituent l’un des rares secteurs offrant une croissance des bénéfices solide et fiable. »
Le cours du baril de pétrole (Brent) a reculé de 36,38 % au cours du deuxième trimestre. Ce mouvement est avant tout intervenu après la signature du protocole de paix entre les États-Unis et l’Iran.
Au deuxième trimestre, l’once d’or a perdu plus de 10 % de sa valeur et s’échangeait, fin juin, autour de 4 000 euros. L’apaisement des tensions avec l’Iran, même s’il demeure fragile, ainsi que les ventes réalisées par certains États, notamment la Russie et plusieurs pays du Moyen-Orient, expliquent l’évolution du cours du métal précieux. La hausse des rendements obligataires a également pesé sur le cours de l’or.
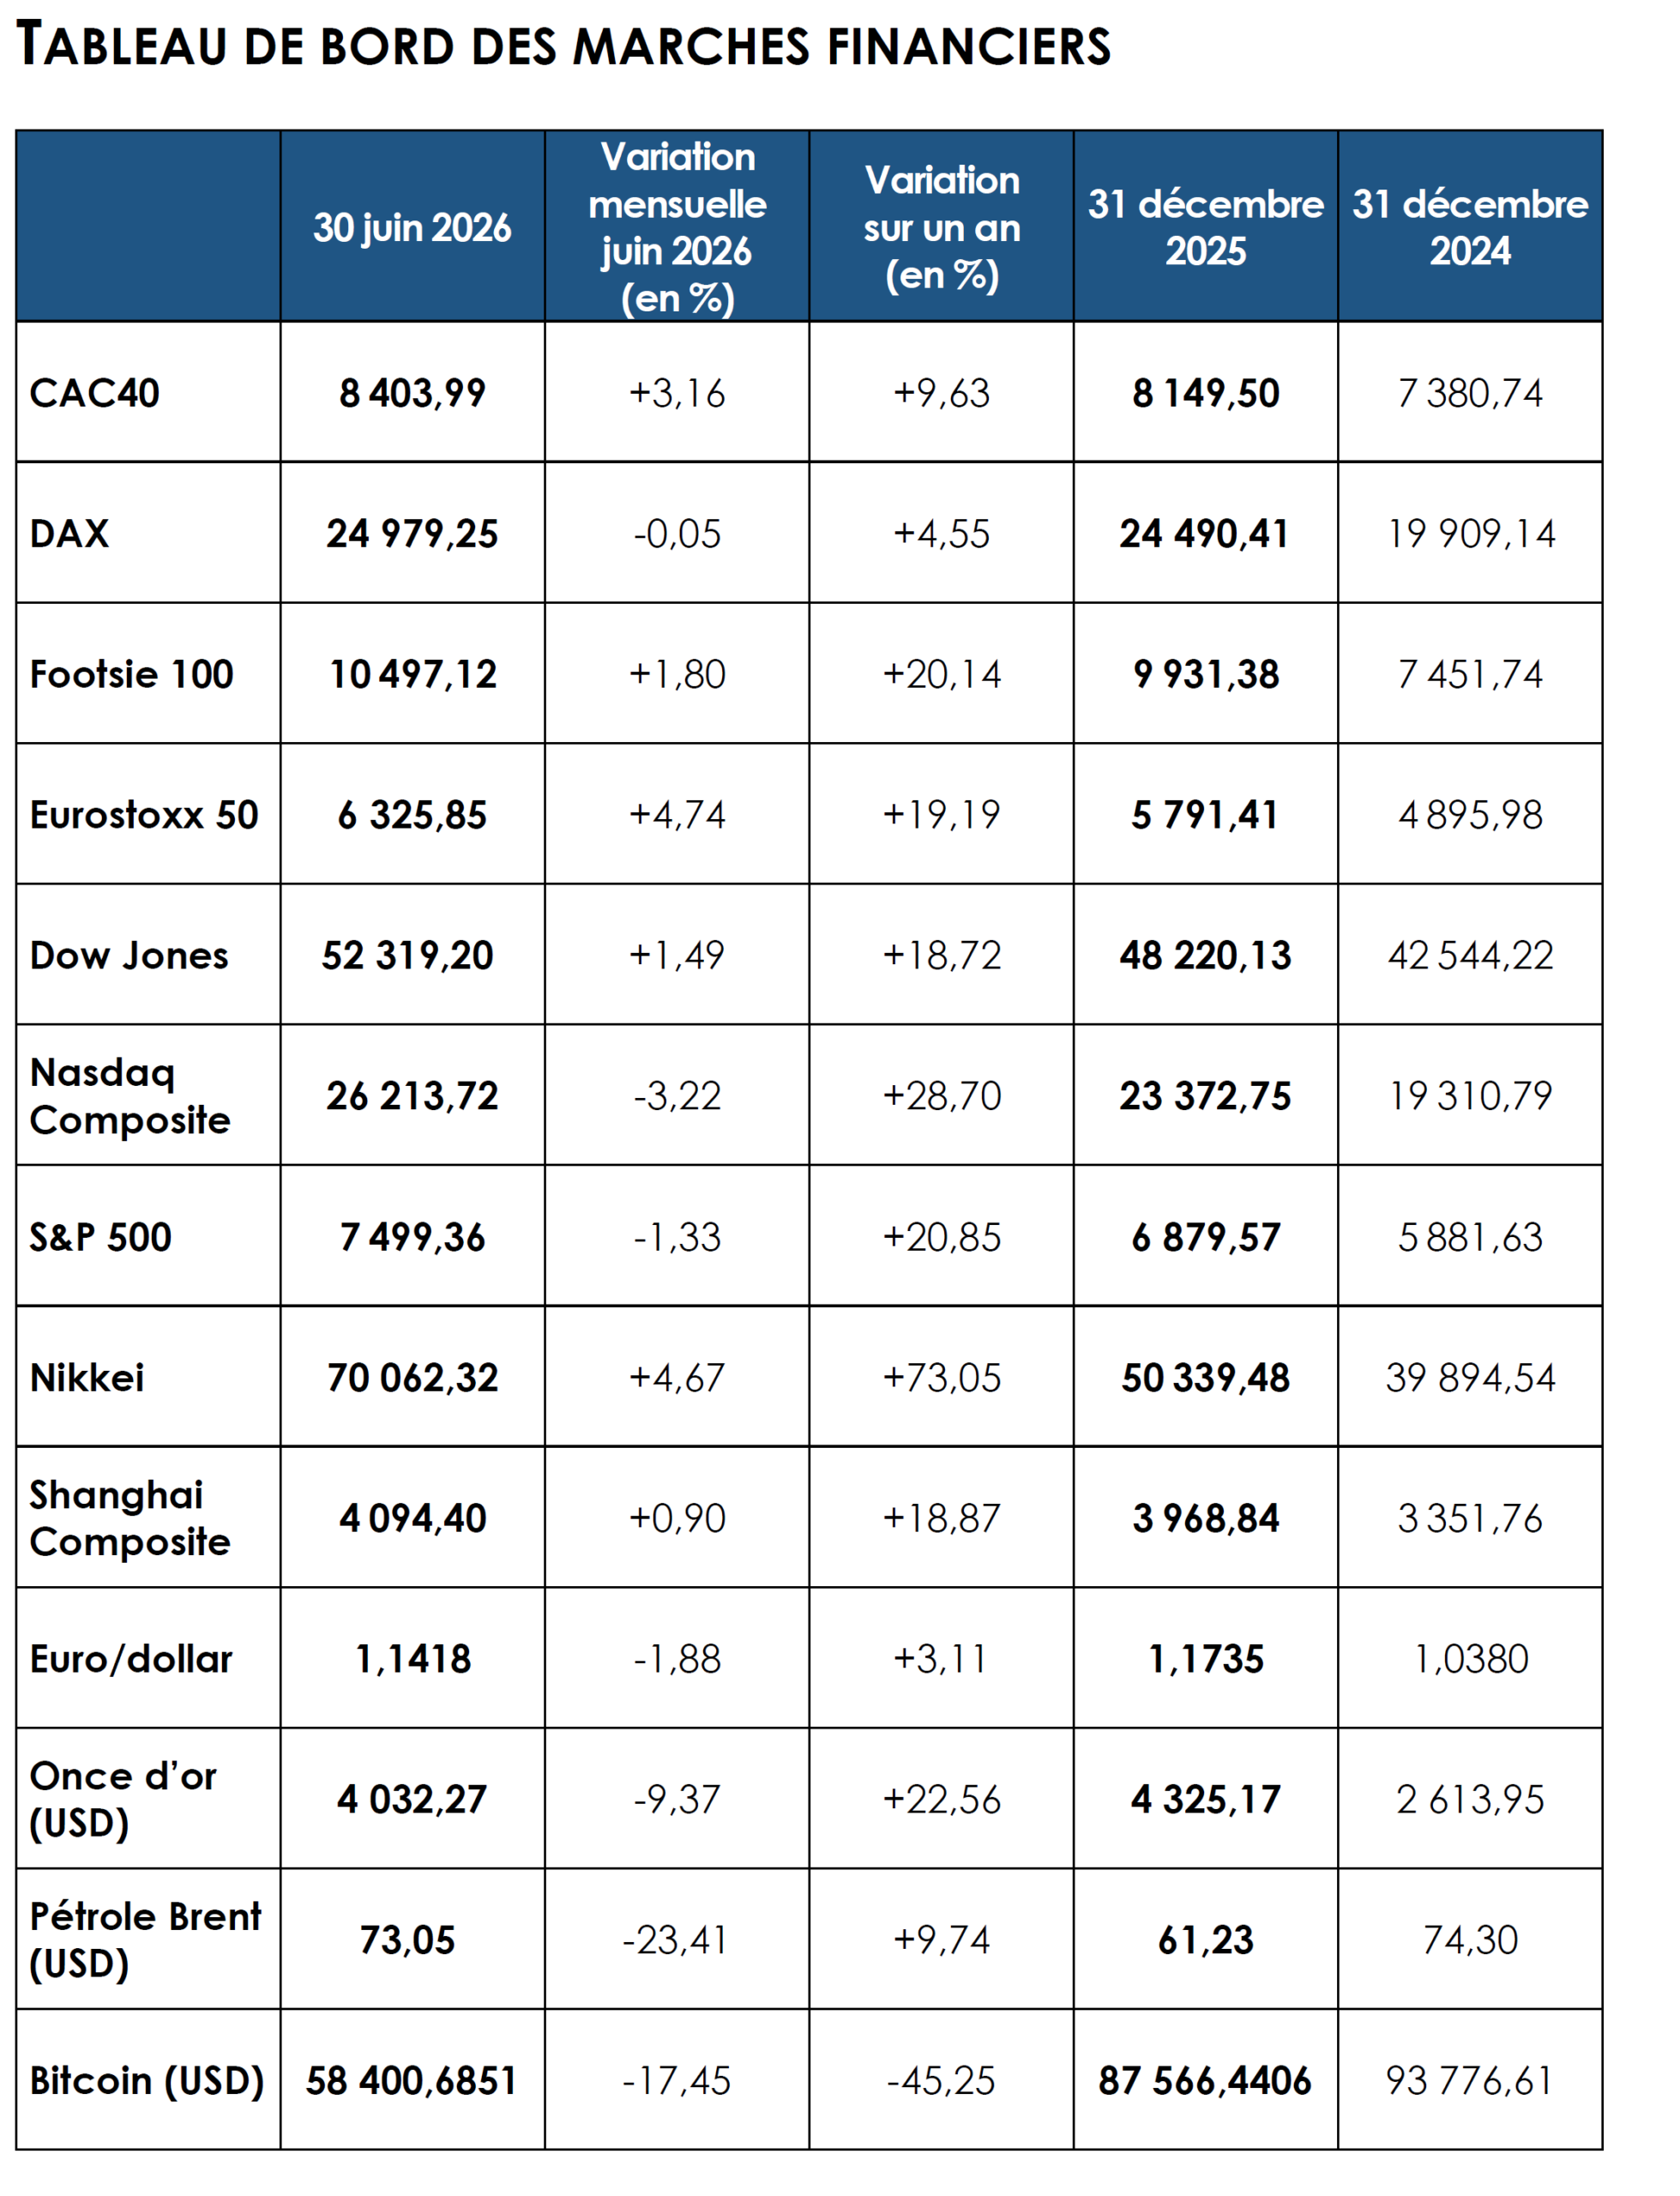
Le Coin des épargnants du 20 juin 2026 : les dividendes précaires de la paix
La semaine boursière a été marquée par la signature à Versailles du protocole d’accord entre les Etats-Unis et l’Iran qui a amené un rebond des indices boursiers. La semaine a été, par ailleurs, tronquée avec la fermeture vendredi de Wall Street et de plusieurs places asiatiques.
L’accord entre les Etats-Unis et la Chine demeure fragile comme en témoigne le report des négociations entre les deux pays qui devaient débuter vendredi 19 juin en Suisse. Le vice-président américain J. D. Vance a repoussé son déplacement. Côté iranien, le guide suprême iranien déclare approuver l’accord-cadre, avec certaines réserves, mais aucune information n’a été diffusée quant à un éventuel voyage en Suisse. Ces négociations, d’une durée reconductible de 60 jours, concernent le programme nucléaire iranien. La poursuite des bombardements israéliens au Liban censés s’arrêter avec la signature du protocole crée un point de crispation. Les marchés ont réagi favorablement à la signature mercredi avant de reperdre un peu de terrain.
Le cours du baril de pétrole (Brent) a perdu près de 8 % durant la semaine. Quelques pétroliers ont pu passer le détroit d’Ormuz permettant d’espérer une normalisation de la situation. Le cours de l’or est passé en-dessous des 4200 dollars en fin de semaine.
Le pari de la FED
La FED a décidé de maintenir en l’état ses taux directeurs, tout comme la Banque d’Angleterre.
Malgré un taux d’inflation de 4 % en mai, le nouveau Président de la FED, Kevin Warsh n’a pas souhaité commencer son mandat en déplaisant à Donald Trump qui réclame une baisse des taux. La FED décide de temporiser et de gagner un peu de temps, espérant une décrue de l’inflation avec le déblocage du détroit d’Ormuz. Malgré tout, l’inflation sous-jacente semble s’accélérer. La réunion du mois de juillet du comité de politique monétaire permettra de voir plus clair sur les intentions du nouveau Président.
Le tableau de la semaine des marchés financiers
| Résultats 19 juin 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 431,60 | +1,14 % | 8 149,50 | 7 380,74 |
| Dow Jones | 51 564,70 | +0,71 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 500,58 | +0,93 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 517,93 | +2,43 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 045,22 | +1,77 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 364,01 | -0,89 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 178,79 | +1,97 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 71 250,06 | +8,07 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 090,48 | 0,00 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,738 % | +0,103 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,983 % | -0,012 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,483 % | +0,006 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1471 | -0,68 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 153,70 | -2,73 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 80,14 | -7,76 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 033,8752 | -0,75 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 12 juin 2026 : en attendant la paix
Est-ce la bonne ?
Donald Trump a annoncé près de 40 fois la fin du conflit au Moyen-Orient, débuté par des frappes israélo-américaines le 28 février dernier, mais, ce vendredi, les marchés ont voulu y croire. Les bombardements promis jeudi soir par le président ont été annulés et celui-ci évoque la signature d’un accord-cadre dès ce week-end, à Genève, dimanche, en présence du vice-président J.D. Vance.
Le projet d’accord compterait 14 points, dont une réouverture du détroit d’Ormuz sous trente jours, un point crucial pour la reprise des acheminements de pétrole dans le monde et donc pour la Bourse, la levée des sanctions pétrolières, le dégel d’actifs iraniens et soixante jours de négociations sur le nucléaire. Malgré tout, la prudence est de mise, le texte devant être validé par les autorités iraniennes. Par ailleurs, Donald Trump a indiqué sur son réseau social Truth que « les Iraniens étaient des personnes très peu honorables avec lesquelles traiter ».
Avec les rumeurs sur un accord, le prix du baril de Brent est passé en dessous des 90 dollars, en recul de plus de 6 % sur la semaine. La perspective d’une réouverture graduelle d’Ormuz enlève une partie de la pression qui pèse sur les banques centrales : moins de tension sur l’énergie, donc moins de risque d’une inflation importée par le baril. Les rendements obligataires américains se détendent sur l’ensemble de la courbe et les contrats à terme sur les Fed Funds repoussent à plus tard le scénario d’une hausse des taux directeurs de la part de la Fed. Dans ce contexte, les indices actions ont terminé la semaine en hausse.
Le CAC 40 a franchi la barre des 8 300 points et a progressé sur la semaine de 1,61 %. Les valeurs du transport et des loisirs ont profité de la baisse du cours du pétrole. À Paris, Air France-KLM a progressé, le vendredi 12 juin, de 8,4 % et Accor de 5,6 %. À l’inverse, TotalEnergies, pénalisé par le retour du baril de Brent sous les 90 dollars, a perdu 2,1 %. Les indices américains ont connu sur la semaine une légère hausse, portée par les avancées sur le terrain de la négociation et malgré l’inflation qui a atteint 4 % en mai aux États-Unis.
La Banque centrale européenne augmente ses taux directeurs
Le contexte n’incite pas à la tempérance sur le front de l’inflation. Quelques heures avant la réunion du Conseil des gouverneurs de la Banque centrale européenne, les autorités iraniennes annonçaient la fermeture intégrale du détroit d’Ormuz, ravivant les tensions sur les marchés énergétiques. Dans ce climat d’incertitude, la BCE a décidé d’engager son premier relèvement de taux depuis 2023. Le taux de dépôt a été porté à 2,25 %, le taux des opérations principales de refinancement à 2,40 % et celui de la facilité de prêt marginal à 2,65 %. La BCE veut casser toute spirale inflationniste et ne pas rééditer l’erreur commise entre 2020 et 2022. Elle avait alors tardé à réagir, ce qui avait rendu la lutte contre l’inflation plus compliquée.
Le relèvement du jeudi 11 juin n’a donc pas surpris les investisseurs. Lors de la précédente réunion, plusieurs membres du Conseil avaient déjà évoqué l’hypothèse d’un relèvement des taux sans toutefois franchir le pas. Christine Lagarde a indiqué que, cette fois, le choix avait recueilli l’approbation de l’ensemble des gouverneurs, sans opposition ni réserve.
La présidente de la BCE a également rejeté l’idée selon laquelle cette décision relèverait d’une simple mesure de précaution. Selon elle, le Conseil n’a jamais envisagé cette hausse comme un geste préventif ou symbolique. Il s’agit avant tout d’une réponse classique de politique monétaire à des perspectives inflationnistes qui demeurent incompatibles avec l’objectif de stabilité des prix fixé à 2 %.
Depuis le déclenchement du conflit au Moyen-Orient, le baril s’est installé aux alentours de 90 dollars, contre environ 70 dollars auparavant. Cette hausse de l’énergie s’est rapidement diffusée à l’ensemble de l’économie européenne. En mai, l’inflation dans la zone euro a atteint 3,2 % sur un an. Dans ses nouvelles projections publiées en juin, la BCE anticipe désormais une inflation moyenne de 3 % en 2026, de 2,3 % en 2027 et de 2 % en 2028.
Pour les tenants de la fermeté monétaire, la crédibilité même de l’institution est en jeu. Beaucoup gardent en mémoire les erreurs commises au début des années 2020, lorsque la poussée inflationniste consécutive à la réouverture des économies après la pandémie puis à la guerre en Ukraine avait été jugée temporaire. Cette appréciation s’était révélée erronée et avait conduit les banques centrales à relever leurs taux dans l’urgence afin de reprendre le contrôle de la dynamique des prix.
Cette analyse est toutefois loin de faire l’unanimité. Plusieurs banquiers centraux et de nombreux économistes demeurent prudents, d’autant que les autres grandes institutions monétaires semblent privilégier l’attentisme. La Banque d’Angleterre a maintenu ses taux inchangés et la Réserve fédérale américaine devrait, selon toute vraisemblance, adopter la même position lors de sa prochaine réunion.
Les critiques de la décision de Francfort rappellent volontiers les précédents de 2008 et de 2011, lorsque la BCE avait relevé ses taux au moment même où l’économie européenne s’apprêtait à affronter de graves turbulences. Dans les deux cas, l’institution avait été contrainte de revenir rapidement sur ses choix.
Le principal reproche formulé aujourd’hui concerne les conséquences potentielles pour une économie européenne déjà peu dynamique. Un durcissement des conditions de financement risque de peser davantage sur la consommation des ménages et sur les investissements des entreprises, alors même que ceux-ci subissent déjà les effets de la hausse des coûts énergétiques. Plusieurs économistes estiment par ailleurs que les nouvelles prévisions de la BCE surestiment les tensions inflationnistes futures tout en demeurant optimistes sur les perspectives de croissance.
Christine Lagarde a écarté ces critiques avec fermeté. Selon elle, le véritable danger aurait été de ne pas agir. Tolérer une inflation durablement supérieure à la cible aurait rendu son retour vers la stabilité beaucoup plus coûteux par la suite. La présidente de la BCE a souligné que l’économie européenne, malgré son ralentissement, ne se trouvait pas dans une situation de récession imminente susceptible de justifier l’inaction.
La banque centrale s’est en revanche gardée de toute indication précise concernant les prochaines réunions. Fidèle à sa doctrine actuelle, Christine Lagarde a rappelé que les décisions continueraient d’être prises au fil des données économiques disponibles et qu’aucune trajectoire prédéfinie des taux n’avait été arrêtée. Elle n’a cependant pas exclu la possibilité de nouveaux relèvements.
Cette prudence dans la communication laisse les observateurs spéculer sur la suite. Le ton adopté par la BCE ainsi que les nouvelles projections économiques maintiennent ouverte l’hypothèse d’un nouveau tour de vis dès le mois de juillet, même si le scénario d’une intervention en septembre paraît plus probable. Les marchés financiers partagent cette lecture, les contrats à terme valorisant environ une chance sur trois d’une nouvelle hausse lors de la prochaine réunion et considérant comme quasiment certaine une intervention supplémentaire avant l’automne.
Le tableau de la semaine des marchés financiers
| Résultats 12 juin 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 350,87 | +1,61 % | 8 149,50 | 7 380,74 |
| Dow Jones | 51 202,26 | +0,56 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 431,46 | +0,49 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 888,84 | +0,58 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 612,56 | -0,69 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 471,72 | +1,00 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 178,79 | +1,97 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 66 020,04 | -0,61 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 030,41 | -0,69 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,635 % | -0,060 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,995 % | -0,044 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,477 % | -0,066 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1572 | -0,46 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 214,30 | -6,81 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 86,88 | -6,26 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 722,9510 | +3,13 % | 87 566,4406 | 93 776,61 |
Epargne salariale : la moitié des salariés français couverts !
Selon le service statistique du Ministère de l’Emploi, la DARES, les dispositifs de participation, d’intéressement et d’épargne collective ont continué, en 2024, à gagner du terrain et confirmer leur statut de troisième pilier de la rémunération, aux côtés du salaire direct et de la protection sociale.
En France, 10,6 millions de salariés du secteur privé non agricole sont désormais couverts par au moins un dispositif d’épargne salariale, soit 54 % des salariés (hausse de 1,8 point en un an). En 2020, la couverture concernait un peu plus de la moitié des effectifs des grandes entreprises mais demeurait limitée dans les PME. Depuis, la progression est régulière, portée à la fois par les évolutions réglementaires et par la volonté des entreprises de fidéliser leurs collaborateurs dans un environnement de recrutement plus concurrentiel.
La loi du 29 novembre 2023 sur le partage de la valeur a joué un rôle non négligeable. Son objectif était clair : démocratiser l’accès aux mécanismes d’épargne salariale et simplifier leur mise en œuvre. Tous les dispositifs ont progressé en 2024. Le Plan d’Épargne Entreprise (PEE) demeure le plus répandu avec 45,4 % des salariés couverts. La participation concerne 39,3 % des salariés et l’intéressement 35,6 %. Quant aux dispositifs d’épargne retraite collective, ils atteignent désormais 28,4 % des salariés, témoignant de l’enracinement progressif de la préparation de la retraite au sein des entreprises.
Cette montée en puissance ne doit cependant pas masquer de profondes fractures. L’épargne salariale reste d’abord une réalité des grandes entreprises. Dans les sociétés de moins de 10 salariés, seuls 19,8 % des salariés sont couverts par au moins un dispositif. À l’inverse, ce taux atteint 61,8 % dans les entreprises de 10 salariés ou plus et dépasse même 89 % dans les entreprises employant plus de 1 000 personnes.
La diffusion de l’épargne salariale varie d’un secteur à l’autre. Dans l’hébergement-restauration, seulement un quart des salariés bénéficie d’un dispositif d’épargne salariale. À l’opposé, dans les activités financières et d’assurance, plus de huit salariés sur dix sont couverts. Cette opposition reflète les écarts de rentabilité, de structure du capital et de tradition sociale entre les secteurs. Là où les marges sont faibles et les effectifs fragmentés, le partage de la valeur reste difficile à organiser. Là où les profits sont élevés et les ressources humaines stratégiques, il devient un outil essentiel de gestion.
L’épargne salariale demeure également fortement corrélée au niveau de rémunération. Dans les entreprises où le salaire moyen dépasse le septième décile de la distribution salariale, plus de 70 % des salariés sont couverts. À l’inverse, dans celles où les rémunérations sont les plus faibles, la couverture tombe à environ 26 %.
L’année 2024 se distingue également par une forte hausse des montants distribués. Les entreprises ont versé 27,2 milliards d’euros bruts au titre de l’épargne salariale, contre 26,1 milliards environ l’année précédente. Ce montant constitue un record historique. Il représente près de 4,5 % de la masse salariale des bénéficiaires.
Neuf millions de salariés ont perçu au moins une prime de participation, d’intéressement ou un abondement sur leur plan d’épargne. Ils représentent 46 % de l’ensemble des salariés du secteur privé non agricole et plus de 85 % des salariés couverts par un dispositif. La participation demeure le principal mécanisme de redistribution. Les sommes versées atteignent 11,4 milliards d’euros pour 5,8 millions de bénéficiaires. La prime moyenne ressort à 1 959 euros. Ces montants représentent 4,4 % de la masse salariale des salariés concernés.
L’intéressement a connu, en 2024, une forte croissance. Les sommes distribuées atteignent près de 11,9 milliards d’euros, en hausse de 2,4 % sur un an. Plus de 5,6 millions de salariés en bénéficient. La prime moyenne s’élève à 2 130 euros, un niveau supérieur à celui observé pour la participation. À la différence de cette dernière, l’intéressement repose davantage sur la performance et les objectifs de l’entreprise que sur le résultat comptable stricto sensu. Il est devenu un instrument privilégié pour associer les salariés à la réussite économique de leur employeur.
Les plans d’épargne constituent le second moteur de cette progression. Les abondements versés par les entreprises sur les PEE atteignent 2,16 milliards d’euros. Ceux destinés aux plans d’épargne retraite collective représentent près de 860 millions d’euros. Au total, plus de 3,5 millions de salariés bénéficient d’un abondement de leur employeur.
La transformation engagée par la loi Pacte se poursuit également. Le PER d’entreprise collectif remplace progressivement l’ancien Perco. Désormais, près d’un salarié sur trois est couvert par un dispositif d’épargne retraite collective.
Depuis la crise inflationniste de 2022, un nouvel acteur s’est invité dans le paysage du partage de la valeur : la Prime de Partage de la Valeur (PPV), héritière de la « prime Macron ». Initialement conçue comme un dispositif exceptionnel de soutien au pouvoir d’achat, elle tend à s’inscrire durablement dans les politiques de rémunération des entreprises.
Au-delà des versements volontaires des salariés, des primes d’intéressement ou de participation réinvesties, la Prime de Partage de la Valeur (PPV) alimente de plus en plus les dispositifs d’épargne collective. Dans les PEE, elle représente déjà 1 % des flux versés ; dans les dispositifs d’épargne retraite collective, sa part atteint 0,5 %. Ces proportions peuvent sembler modestes, mais elles traduisent une évolution structurelle. Pour information, en 2024, 6,8 millions de salariés ont bénéficié d’une PPV. Le montant total distribué a atteint près de 5 milliards d’euros. La prime moyenne s’est établie autour de 700 euros par bénéficiaire.
En moyenne, l’ensemble des dispositifs d’épargne salariale procure un complément annuel de rémunération de 3 113 euros bruts par personne. Cette somme représente 7,1 % de la masse salariale des bénéficiaires et 4,3 % de la masse salariale totale. Dans un contexte où le pouvoir d’achat demeure au cœur des préoccupations des ménages, l’épargne salariale constitue un levier important de redistribution des gains de productivité et des profits.
Le Coin des Epargnants du 22 mai 2026 : les investisseurs veulent croire à la paix
Lueurs d’espoir sur les marchés
Après quatre semaines de recul hebdomadaire, le CAC 40 a renoué avec la hausse cette semaine, avec un gain de plus de 2,2 %. Les investisseurs souhaitent croire possible une solution diplomatique dans les prochaines semaines. Les autres grands indices européens ont également bénéficié de ce regain d’optimisme. Les indices américains ont continué leur marche en avant et ont battu, cette semaine, de nouveaux records.
Les Émirats arabes unis exercent une pression insistante sur les États-Unis afin qu’une sortie de crise puisse rapidement intervenir. Ils sont appuyés dans leur démarche par l’Arabie saoudite et le Qatar. Les trois alliés de Washington auraient demandé à Donald Trump de laisser une chance aux négociations avec Téhéran, par crainte d’une reprise des frappes et d’une riposte iranienne. Les stocks d’uranium iranien et le détroit d’Ormuz constituent toujours les points de friction entre les protagonistes. Au sujet des négociations, le secrétaire d’État américain, Marco Rubio, a parlé de « quelques bons signes ».
L’autre soutien aux cours boursiers vient de l’intelligence artificielle. Les investisseurs ont plébiscité cette semaine les sociétés fabriquant des microprocesseurs et celles en charge des infrastructures (datacenters et énergie).
Les taux obligataires ont légèrement reflué, en fin de semaine, en Europe et aux États-Unis, après avoir connu une forte augmentation en raison des craintes des investisseurs d’un emballement de l’inflation. L’équipe de Donald Trump suivrait avec attention l’évolution des taux.
Le tableau de la semaine des marchés financiers
| Résultats 22 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 115,75 | +2,21 % | 8 149,50 | 7 380,74 |
| Dow Jones | 50 579,70 | +2,16 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 473,47 | +1,01 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 343,97 | +0,56 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 928,39 | +3,91 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 466,26 | +2,66 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 825,65 | -1,45 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 63 339,07 | +1,05 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 112,90 | -2,45 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,817 % | -0,141 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,042 % | -0,121 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,586 % | +0,002 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1601 | -1,20 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 518,47 | -4,24 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 103,46 | -5,14 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 76 736,6470 | -2,74 % | 87 566,4406 | 93 776,61 |
La France toujours le pays européen préféré des investisseurs internationaux
À l’approche du sommet Choose France du 1er juin, la France peut s’enorgueillir de rester le premier pays d’accueil des investisseurs internationaux en Europe.
Selon le baromètre annuel publié par le cabinet EY, la France conserve, en effet en 2025 sa position de première destination européenne pour les projets d’investissements internationaux, et ce pour la septième année consécutive, devant le Royaume-Uni et l’Allemagne. La France continue notamment de capter des investissements dans des secteurs considérés comme stratégiques : intelligence artificielle, défense, énergies décarbonées ou technologies de pointe. Les projets annoncés devraient permettre la création d’environ 28 000 emplois, un chiffre jugé encourageant alors que le chômage est repassé au-dessus du seuil des 8 %.
Dans un environnement dominé par les tensions commerciales, les conflits militaires et le durcissement des politiques industrielles, les décisions d’implantation ou d’extension ont reculé en 2025. Avec 852 projets recensés, la baisse atteint 17 % sur un an, après déjà un exercice 2024 peu dynamique. Depuis 2022, le recul dépasse désormais 30 %, ramenant le volume des investissements à son niveau le plus faible depuis 2017. La contraction est particulièrement visible du côté des investisseurs américains. Pour la deuxième année consécutive, les entreprises des États-Unis ont réduit leurs projets en France, avec une diminution de 14 % par rapport à 2024. Elles demeurent néanmoins les premiers investisseurs étrangers dans l’Hexagone. Les groupes allemands ont, eux aussi, fortement ralenti leurs engagements, avec une chute de 26 %.
Cette dégradation reflète les difficultés rencontrées par plusieurs grands secteurs industriels français, notamment l’automobile, la chimie et la pharmacie. L’industrie concentre toujours près de 42 % des investissements accueillis dans le pays, mais le nombre de projets y a diminué de 15 % en un an. Les mesures protectionnistes américaines, notamment les droits de douane instaurés par Donald Trump, ont accentué les tensions pesant sur les chaînes de valeur industrielles européennes. L’instabilité politique en France, depuis 2024 et la proximité de l’élection présidentielle de 2027, refroidissent les ardeurs des investisseurs tout comme les difficultés budgétaires du pays qui peuvent déboucher sur une hausse des prélèvements.
Plus largement, le ralentissement français s’inscrit dans un affaiblissement global de l’attractivité européenne. Le Royaume-Uni a vu le nombre de projets internationaux reculer de 14 %, à 730 opérations, tandis que l’Allemagne enregistrait une baisse de 10 %, à 548 projets, sur fond de crise industrielle persistante. Coincée entre la puissance industrielle chinoise et les politiques de réindustrialisation américaines, l’Europe souffre d’une croissance atone depuis plusieurs années. Les groupes américains, fortement incités à investir sur leur marché domestique, réduisent désormais nettement leurs engagements sur le Vieux Continent.
En Europe, les projets de créations de nouveaux sites par des investisseurs internationaux ont reculé de 25 % en 2025, contre une baisse de 16 % au niveau mondial et de 13 % en Amérique du Nord. Si le recul global des investissements internationaux en Europe reste limité à 7 %, c’est essentiellement grâce à des pays plus compétitifs comme l’Espagne, la Pologne, la Roumanie ou la Turquie, qui bénéficient de coûts de production plus faibles, d’un cadre réglementaire plus souple et de politiques d’incitation ciblées.
La véritable rupture remonte à 2022, avec la crise énergétique provoquée par la guerre en Ukraine. Depuis lors, les investissements industriels en France, en Allemagne et au Royaume-Uni subissent durablement les conséquences de la hausse des coûts énergétiques et de l’érosion de la compétitivité européenne.
En France, la dynamique actuelle repose principalement sur l’extension de sites déjà existants, qui représentent près de 62 % des projets recensés. En revanche, le pays peine davantage à attirer de nouveaux acteurs internationaux. Cette structure explique pourquoi les investissements génèrent relativement moins d’emplois que dans d’autres économies. En 2025, la baisse limitée des créations de postes (-4 %) malgré le recul de 17 % des projets s’explique notamment par quelques opérations logistiques de grande ampleur, dont plusieurs plateformes développées par Amazon. Le constat est plus préoccupant encore dans les activités à forte valeur ajoutée. Dans la compétition pour l’accueil des sièges sociaux internationaux, la France reste distancée par le Royaume-Uni, notamment dans les secteurs de la finance et des technologies. Surtout, les investissements en recherche et développement — déterminants pour l’innovation future — ont chuté de 47 % dans l’Hexagone, dans un mouvement observé à l’échelle européenne où le recul atteint environ 40 %.
Les perspectives pour 2026 demeurent toutefois fragiles. Les tensions au Moyen-Orient et leurs répercussions sur les prix de l’énergie constituent une menace directe pour la croissance européenne et française. D’après l’enquête réalisée par EY, 57 % des entreprises internationales interrogées envisagent encore un investissement en France. Ce taux demeure néanmoins inférieur à celui observé un an auparavant, où il atteignait 62 %. Les investisseurs semblent ainsi partagés entre la reconnaissance des atouts structurels de la France — qualité des infrastructures, compétences, position géographique, filières technologiques — et les inquiétudes liées à la faiblesse de la croissance européenne, à l’instabilité politique et aux incertitudes fiscales. À moins d’un an de l’élection présidentielle, une large majorité des dirigeants interrogés ne croit d’ailleurs pas à une amélioration rapide de la situation économique et politique française dans les prochaines années.
Les ménages et leur épargne en 2025
Le patrimoine financier brut des ménages français atteint, selon l’étude de la Banque de France, « Epargne et Patrimoine financiers des ménages – T4 2025 » publiée le 20 mai 2026, un niveau historique de 6 590,5 milliards d’euros à la fin de l’année 2025, contre 6 415,3 milliards un an plus tôt, soit une progression de 175,2 milliards d’euros en douze mois. Ce montant représente près de deux fois et demie le produit intérieur brut national. Cette progression ne provient pas seulement des effets de valorisation boursière. Sur les 175,2 milliards d’euros supplémentaires enregistrés en 2025, 128,4 milliards résultent directement de nouveaux flux d’épargne financière tandis que 46,8 milliards proviennent des effets de réévaluation des actifs et des autres variations de volume.
Un niveau d’épargne exceptionnel
Les ménages ont maintenu en 2025 un niveau d’épargne exceptionnellement élevé. L’épargne brute, la part du revenu disponible qui n’est pas consommée, a atteint 353 milliards d’euros après 348,8 milliards en 2024. Ce niveau est très supérieur à la moyenne observée avant la crise sanitaire. Le taux d’épargne des ménages français s’élève à 18 % du revenu disponible brut contre 14,9 % dans la zone euro. Même au quatrième trimestre 2025, période marquée logiquement par la hausse des dépenses, le taux d’épargne français s’est élevé à 17,5 %, soit plus de trois points au-dessus de la moyenne européenne. Cette singularité française traduit à la fois une capacité d’épargne élevée et une inquiétude persistante face à l’avenir.
Les flux de placements financiers demeurent eux aussi considérables avec 128,4 milliards d’euros en 2025, quasiment au même niveau que les 129,3 milliards de 2024. Derrière cette stabilité globale se cache toutefois une profonde recomposition des comportements patrimoniaux.
Moins d’épargne réglementée, plus d’assurance vie, de dépôts à vue et de numéraire
Le premier enseignement du document de la Banque de France est le net recul des dépôts bancaires rémunérés. Ceux-ci enregistrent un flux négatif de 1,4 milliard d’euros en 2025 après une collecte positive de 33,9 milliards en 2024. Ce retournement provient principalement de l’épargne réglementée. Le Livret A, le LDDS et le LEP subissent ensemble une décollecte nette de 8,2 milliards d’euros après avoir encore attiré 20,1 milliards en 2024. La baisse progressive des taux réglementés a réduit leur attractivité. Les ménages réorientent une partie de leur épargne vers des supports plus rémunérateurs. En revanche, les comptes à terme et livrets ordinaires restent positifs avec 6,8 milliards d’euros de collecte, contre 13,8 milliards en 2024.
Paradoxalement, alors même que les produits réglementés se contractent, les ménages augmentent leurs encaisses liquides. Les flux de numéraire et dépôts à vue atteignent 21,3 milliards d’euros en 2025 après une décollecte de 4,6 milliards en 2024. Les ménages ne font pas l’effort de placer leurs liquidités sur leur livret A considérant qu’il ne rapporte pas assez. Les encours de numéraires et de dépôts à vue culminent à 763 milliards d’euros témoignant l’importance donnée à l’épargne de précaution.
L’assurance-vie apparaît comme la grande bénéficiaire des réallocations d’épargne. Les contrats en euros et les droits à pension en euros enregistrent une collecte nette de 47 milliards d’euros en 2025 contre 28,2 milliards en 2024. Les encours atteignent désormais 1 570,6 milliards d’euros. Le redressement des rendements obligataires a permis aux assureurs d’améliorer progressivement la rémunération des fonds euros, redonnant de l’attractivité à ces supports sécurisés. Cette dynamique bénéficie également aux produits de retraite. Les unités de compte poursuivent également leur progression. Les flux vers l’assurance-vie et les droits à pension en unités de compte atteignent 33,8 milliards d’euros en 2025 après 25,6 milliards l’année précédente. Les encours montent à 606,7 milliards d’euros contre 538,9 milliards un an auparavant. Cette évolution témoigne d’une acceptation plus large du risque financier par les ménages, mais à travers des véhicules collectifs et fiscalement connus et attractifs.
Méfiance persistante vis-à-vis des actions en direct
Les placements en produits de fonds propres restent robustes avec 44,1 milliards d’euros de flux en 2025 après 43,8 milliards en 2024. Mais la structure de ces placements montre la faiblesse persistante de l’actionnariat direct. Les actions cotées détenues directement affichent un flux négatif de 0,5 milliard d’euros après une collecte de 2,6 milliards en 2024. Les ménages restent méfiants à l’égard des marchés actions en direct. En revanche, les actions détenues indirectement via des Organismes de Placements Collectifs (OPC) enregistrent une collecte positive de 7,4 milliards d’euros. Les supports collectifs apparaissent plus rassurants. Quant aux actions non cotées et autres participations, elles attirent encore 3,5 milliards d’euros, portant les encours à plus de 1 507 milliards d’euros. Les OPC monétaires, après avoir retrouvé de l’intérêt avec la remontée des taux courts, ralentissent nettement. Leur collecte tombe à 2,2 milliards d’euros en 2025 contre 8,1 milliards en 2024. Les encours demeurent faibles, à 25,7 milliards d’euros. Les ménages ont utilisé ces supports essentiellement comme solutions temporaires d’attente dans un environnement de taux élevés.
Le patrimoine financier français reste ainsi dominé par les produits de taux. Ceux-ci représentent 3 911 milliards d’euros d’encours à la fin de 2025 contre 2 576 milliards pour les produits de fonds propres. La culture financière française demeure marquée par la recherche de sécurité, même si la diversification progresse lentement.
Un endettement en légère hausse
Dans le même temps, l’endettement des ménages se redresse modérément. Les flux nouveaux d’endettement auprès des institutions financières atteignent 16,6 milliards d’euros en 2025 après seulement 2,9 milliards en 2024. Le mouvement reste limité au regard des standards historiques. La hausse des taux d’intérêt a durablement freiné le crédit immobilier et modifié les comportements d’acquisition.
La France souffre moins d’un manque d’épargne que d’une difficulté à orienter cette épargne vers le financement direct des entreprises productives et de l’investissement de long terme. L’Etat est en partie responsable de cette situation, les produits de court terme comme le Livret A ou le LDDS bénéficiant d’avantages fiscaux conséquents (exonération des prélèvements).
Le Coin des Epargnants du 15 mai 2026 : les marchés face à l’inflation
Le CAC 40 a, pour sa quatrième semaine d’affilée, accusé un recul (-2 %). Il a terminé la semaine sous la barre des 8 000 points et affiche désormais un solde négatif depuis le début de l’année, avec une perte de près de 2,5 %. L’absence d’avancée dans le conflit au Moyen-Orient et les résultats de l’inflation ont contribué à cette baisse hebdomadaire. Les autres grands indices européens ont connu la même évolution. Les indices américains sont, de leur côté, restés stables sur la semaine.
Le pétrole toujours au-dessus des 100 dollars le baril
TotalEnergies figure parmi les rares valeurs dans le vert, portée par la fermeté des prix du pétrole, le Brent évoluant à près de 108 dollars le baril. Depuis Pékin, Donald Trump a d’abord affirmé que les États-Unis pouvaient se passer du détroit d’Ormuz, avant d’en réclamer la réouverture quelques heures plus tard.
Les stocks mondiaux de pétrole se contractent à un rythme record, selon l’Agence internationale de l’énergie (AIE). L’agence craint une forte hausse des cours à l’approche de la période de pointe de la demande estivale. Les stocks mondiaux de pétrole ont diminué de 129 millions de barils en mars et de 117 millions de barils supplémentaires en avril, selon des données préliminaires de l’AIE. Avec le blocage quasi total du détroit d’Ormuz, les pertes cumulées d’approvisionnement des producteurs du Golfe dépassent, depuis le 28 février dernier, le milliard de barils, avec une production à l’arrêt de plus de 14 millions de barils par jour. Depuis 1973, jamais le marché n’avait subi un tel choc d’approvisionnement.
L’annonce, ce vendredi midi, par Téhéran — par la voix du ministre des Affaires étrangères — selon laquelle tous les navires appartenant à des pays qui ne sont pas en guerre contre l’Iran peuvent franchir le détroit d’Ormuz, n’a pas eu d’effet sur le marché.
Inflation aux États-Unis et au Japon
Les dernières données de l’indice américain des prix à la production, publiées cette semaine, montrent une progression de 6 % en avril sur un an (5,2 % hors alimentation et énergie), leur plus haut niveau depuis plus de trois ans, sous l’effet de la hausse des prix de l’énergie. Selon le Bureau of Labor Statistics, le coût de la vie aux États-Unis a augmenté de 0,6 % en un mois par rapport à mars et de 3,8 % sur un an.
La hausse ne se limite pas aux prix de l’essence et de l’électricité, qui ont progressé de 3,8 % en avril, après le pic de 10,9 % du mois de mars (+17,9 % sur un an). Les prix de l’alimentation augmentent de 3,2 % sur un an, après une stabilisation en mars. Hors énergie et alimentation, l’indice de base des prix à la consommation s’établit à 2,8 % sur un an. Les loyers enregistrent une progression de 3,3 %, les dépenses de santé de 3,2 % et celles liées aux transports de 4,3 %. L’inflation s’élevait à 2,4 % avant le début de la guerre en Iran.
Au Japon, l’indice des prix des biens de consommation interentreprises (CGPI), qui mesure les prix que les entreprises se facturent entre elles, a progressé de 4,9 % en avril sur un an. L’indice des prix à l’importation libellé en yens a bondi de 17,5 % en avril sur un an, sa plus forte hausse depuis décembre 2022. Sur une base mensuelle, les prix de gros ont progressé de 2,3 % en avril, après un gain de 1,0 % en mars. Une hausse des taux directeurs de la part de la Banque du Japon (BoJ) est attendue dans les prochaines semaines. Compte tenu de la volonté du gouvernement de mettre en œuvre un plan de relance, les investisseurs ont procédé à d’importantes ventes sur le marché obligataire, propulsant vendredi le rendement de l’obligation de référence à 10 ans à un sommet de 29 ans, à 2,665 %.
Forte remontée des taux obligataires
Les investisseurs, craignant une inflation durable, ont provoqué une forte hausse des taux obligataires. Le taux de l’OAT à 10 ans avoisine désormais les 4 %, alors qu’il s’élevait à 3,2 % avant le début du conflit au Moyen-Orient. Le taux de son équivalent américain dépasse, quant à lui, les 4,5 %. Il est à souligner que, cette semaine, le taux français est repassé au-dessus de celui de l’Italie.
Le tableau de la semaine des marchés financiers
| Résultats 15 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 952,55 | -2,00 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 526,11 | -0,08 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 408,50 | +0,31 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 225,14 | +0,15 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 955,19 | -1,57 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 174,37 | -0,45 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 825,65 | -1,45 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 61 409,29 | +3,19 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 135,39 | -0,60 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,958 % | +0334 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,163 % | +0,153 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,584 % | +0,218 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1625 | -0,60 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 716,28 | +2,52 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 108,93 | -+7,95 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 79 124,5476 | -1,68 % | 87 566,4406 | 93 776,61 |
L’équation budgétaire compliquée par la hausse des taux
La remontée des taux d’intérêt complique davantage la tâche du gouvernement dans la conduite de la politique budgétaire. Le vendredi 15 mai, le rendement des obligations françaises à dix ans a atteint un niveau inédit depuis l’été 2009, franchissant en séance le seuil de 3,9 %. Pour retrouver un tel niveau, il fallait remonter au lendemain de la crise financière mondiale de 2008. En l’espace d’une semaine, le taux de l’OAT a progressé de près de 9 %, et de près de 18 % sur trois mois.
Pour le gouvernement, le problème est double : le stock de dette continue de croître et le coût auquel cette dette est refinancée augmente lui aussi rapidement. Au cours du premier trimestre, la charge des intérêts versés par l’État s’est accrue de 6 milliards d’euros.
Le changement de contexte est radical par rapport à la période 2019-2020, durant laquelle les États européens bénéficiaient de conditions de financement exceptionnellement favorables. Les taux d’intérêt étaient alors proches de zéro, voire négatifs, permettant à la France d’emprunter à très faible coût.
La situation française ne résulte cependant pas uniquement de facteurs internes. Certes, les tensions politiques apparues après la dissolution de l’Assemblée nationale en 2024 avaient provoqué une hausse spécifique de la prime de risque française. Depuis lors, cette défiance s’est partiellement résorbée. La hausse actuelle des taux s’inscrit avant tout dans un mouvement international lié aux tensions géopolitiques et aux anticipations inflationnistes.
Le conflit engagé au Moyen-Orient par Israël et les États-Unis a entraîné une forte augmentation des prix de l’énergie. Depuis plusieurs semaines, le baril de Brent oscille entre 100 et 115 dollars. Le 15 mai, il évoluait autour de 108 dollars, tandis que les marchés anticipent désormais des cours durablement élevés dans les prochains mois.
La prolongation du conflit nourrit les craintes d’un retour durable de l’inflation à l’échelle mondiale. Les investisseurs considèrent que les banques centrales pourraient être contraintes de maintenir des politiques monétaires restrictives plus longtemps que prévu. Cette perspective entraîne une hausse généralisée des rendements obligataires sur les grandes places financières.
Les tensions ne concernent pas uniquement la France. Au Japon, les obligations d’État à trente ans ont franchi les 4 %, un niveau inédit depuis la fin des années 1990. Aux États-Unis, le rendement des titres du Trésor à deux ans a dépassé 4 %, retrouvant des sommets observés pour la dernière fois en 2025. Au Royaume-Uni, l’instabilité politique consécutive aux difficultés du gouvernement travailliste a accentué la méfiance des investisseurs, propulsant le taux à trente ans à des niveaux inconnus depuis la fin des années 1990.
Dans ce contexte international dégradé, la France apparaît néanmoins parmi les économies les plus exposées en raison du niveau élevé de son endettement public. Depuis un an, elle figure parmi les pays européens où le coût marginal de la dette a le plus progressé. Situation symbolique du retournement des perceptions financières : Paris doit désormais rémunérer ses emprunts à des conditions moins favorables que certains pays du sud de l’Europe naguère considérés comme fragiles, comme l’Italie, l’Espagne, le Portugal ou encore la Grèce.
Cette tension sur les marchés obligataires dépasse toutefois largement le seul cas français. À l’échelle mondiale, l’endettement public et privé continue de progresser à des niveaux records. Selon les estimations de l’Institute of International Finance, il atteignait près de 353 000 milliards de dollars à la fin du premier trimestre 2026, illustrant la dépendance croissante des économies mondiales au financement par la dette.
La Grèce : un exemple pour l’Europe
Après avoir été au bord de la banqueroute au début des années 2010, la Grèce pourrait, dans les prochains mois, perdre son statut de pays le plus endetté de l’Union européenne. Dimitris Tsakonas, directeur de l’Agence grecque de gestion de la dette publique, a évoqué publiquement cette évolution lors d’une récente conférence organisée par la chambre de commerce hellénique. Selon les estimations avancées par les autorités grecques, le ratio de dette publique rapporté au produit intérieur brut pourrait tomber autour de 137 % dès la fin de l’année 2026, soit un niveau inférieur à celui attendu pour l’Italie. Cette décrue se poursuivrait ensuite progressivement, avec une dette ramenée à 130 % du PIB en 2027, puis autour de 120 % en 2029, avant d’approcher le seuil des 100 % au début des années 2030. La France serait alors plus endettée que la Grèce.
La réduction de la dette publique grecque constitue un réel exploit. En 2020, la dette grecque dépassait encore 210 % du PIB. Depuis plusieurs années, Athènes enregistre des performances budgétaires rares au sein de la zone euro. Les finances publiques grecques dégagent désormais des excédents, favorisant une réduction rapide du poids apparent de la dette.
Au titre de l’exercice 2025, le gouvernement grec a annoncé un excédent primaire proche de 5 % du PIB, tandis que le solde budgétaire global, intérêts de la dette compris, est également redevenu positif. Cette amélioration a permis à Athènes d’engager un nouveau remboursement anticipé d’une partie des prêts accordés au début des années 2010 par ses partenaires européens. Les autorités grecques soulignent également plusieurs éléments favorables : l’État dispose d’importantes réserves de trésorerie, tandis que la maturité moyenne de la dette dépasse dix-huit ans, avec une large proportion d’emprunts à taux fixe. Cette structure protège en partie le pays contre les tensions actuelles sur les marchés obligataires.
La consolidation budgétaire grecque repose largement sur une forte discipline des dépenses publiques, mais aussi sur les effets de l’inflation. Depuis la crise énergétique de 2022, la hausse des prix reste soutenue dans le pays et s’est même accélérée récemment sous l’effet des tensions géopolitiques au Moyen-Orient. L’inflation produit un effet mécanique favorable sur les ratios d’endettement : la progression des prix augmente la valeur nominale du PIB, ce qui réduit le poids relatif de la dette sans que celle-ci diminue nécessairement en valeur absolue. L’encours de dette grecque demeure supérieur à celui observé avant la pandémie, atteignant environ 363 milliards d’euros fin 2025, contre 339 milliards en 2019.
L’amélioration des finances publiques provient également de la forte progression des recettes fiscales. La hausse des prix alimente automatiquement les rentrées de TVA, tandis que l’absence d’indexation complète du barème de l’impôt sur le revenu accroît la pression fiscale réelle sur les ménages. Cette situation pèse directement sur le pouvoir d’achat des Grecs. Dans de nombreux secteurs, les salaires progressent moins rapidement que le coût de la vie, notamment pour le logement et l’alimentation. Une grande partie des salariés du secteur privé perçoit moins de 1 000 euros nets par mois. Selon les données statistiques nationales et européennes, plus d’un quart de la population demeure exposé au risque de pauvreté ou d’exclusion sociale.
Le Coin des Epargnants du 8 mai 2026 : la volatilité gagnante ?
Des marchés toujours résilients
Les marchés continuent de fluctuer au gré des évènements au Moyen-Orient. Les indices actions ont été dopés par les déclarations, en début de semaine, du président Donald Trump indiquant que le temps de la guerre était fini, déclarations contredites par les tirs croisés de missiles en fin de semaine. Les cours des actions restent bien orientés, voire très bien orientés. La volatilité demeure forte mais n’empêche pas la progression des principaux indices. Les investisseurs estiment que les actions constituent de bons remparts face à l’inflation et que les effets du blocage du détroit d’Ormuz resteront limités.
Le CAC 40 est resté stable sur la semaine, à 8 112 points. L’Euro Stoxx 50, comprenant les 50 premières valeurs européennes, a progressé de plus de 2,5 % en une semaine. Le S&P 500 et le Nasdaq Composite ont encore battu de nouveaux records cette semaine. Le premier a augmenté de plus de 2 % et le second de plus de 4 %.
Jeudi 7 mai, Donald Trump a une nouvelle fois menacé l’Europe de relever les droits de douane, considérant que l’Union ne respectait pas les engagements pris en 2025 dans le cadre de l’accord commercial. Ce dernier n’a pas encore été ratifié par le Parlement ; sa discussion avait été ajournée au moment de la crise portant sur le Groenland. Elle a repris récemment. Donald Trump a précisé, en parlant de l’Union : « J’ai accepté de lui donner jusqu’au 250e anniversaire de notre pays, faute de quoi, malheureusement, leurs droits de douane augmenteraient considérablement. »
À Wall Street, la Bourse a accueilli favorablement la publication des derniers chiffres officiels de l’emploi aux États-Unis, avec des créations de postes supérieures aux attentes en avril, sans inflation salariale. En avril, 115 000 postes ont été créés aux États-Unis dans le secteur non agricole alors que le consensus Bloomberg tablait sur un niveau de 62 000. Le taux de chômage ressort à 4,3 % de la population active, comme attendu. Les salaires ont augmenté de 3,6 % sur un an, soit moins que les 3,8 % anticipés. Le secteur de la santé a été le plus dynamique avec 37 000 nouveaux emplois, même si de nombreux autres secteurs ont également enregistré des créations de postes, à l’image du transport (30 000). En revanche, celui des services informatiques et de la technologie a enregistré une perte nette de 13 000 emplois, soit un total de 342 000 depuis novembre 2022, en raison du développement de l’intelligence artificielle, soit un recul de 11 % sur la période, selon les chiffres publiés par le Bureau of Labor Statistics (BLS). En revanche, les chiffres de février et de mars ont été revus respectivement à la baisse de 23 000 et à la hausse de 7 000.
L’économie américaine aurait créé 304 000 emplois en ce début d’année, mais le nombre de personnes se déclarant employées aurait baissé de près de 1,4 million, ce qui peut apparaître incohérent. Les reconduites à la frontière des immigrés en situation illégale peuvent expliquer ces résultats. En cas de poursuite de la guerre, une dégradation du marché de l’emploi pourrait survenir outre-Atlantique.
Dans ce contexte, le cours du pétrole a varié de 95 à 115 dollars. Il a terminé la semaine autour de 100 dollars, en recul de 10 % par rapport à la précédente.
Le tableau de la semaine des marchés financiers
| Résultats 8 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 112,57 | -0,2 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 609,16 | +0,22 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 398,93 | +2,24 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 247,08 | +4,20 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 307,42 | +1,76 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 233,07 | -1,26 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 911,53 | +2,55 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 62 713,65 | +4,67 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 179,95 | +2,25 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,624 % | -0,015 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,008 % | +0,014 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,366 % | +0,059 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1774 | +0,49 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 716,28 | +2,52 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 101,45 | -10,76 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 79 744,6809 | +2,05 % | 87 566,4406 | 93 776,61 |
Livret A : vers une hausse du taux ou pas le 1er août 2026 ?
Au milieu du mois de juillet prochain, le nouveau gouverneur de la Banque de France, qui devrait être, sous réserve de confirmation, Emmanuel Moulin, devra faire sa recommandation pour le taux du Livret A/LDDS et celui du Livret d’Épargne Populaire. Cette annonce sera d’autant plus attendue que, depuis la dernière fixation, le 1er février dernier, l’inflation est repartie à la hausse. Le taux actuel de 1,5 % pourrait être ainsi revu à la hausse.
L’application de la formule : un taux du Livret A à 1,8 % ?
Selon la formule du Livret A, en vigueur depuis 2021, le rendement de ce dernier est égal à la moyenne de l’inflation hors tabac du semestre précédent en rythme annuel et du taux moyen ester durant la même période, divisée par deux.
L’inflation a été basse en janvier et février, à respectivement 0,3 % et 0,9 %. Elle n’a commencé à augmenter qu’en mars (+1,7 %) et en avril (+2,2 %). Elle pourrait se situer autour de 3 % en mai et en juin.
Le taux moyen d’inflation se situerait, au cours du premier semestre, autour de 1,8 %. De son côté, le taux ester, au cours des quatre premiers mois, s’élevait à 1,9 %. Un relèvement des taux directeurs de la BCE ne l’affecterait que pour le mois de juin, la décision intervenant lors de la réunion du comité de politique monétaire, fin mai. L’effet serait minime. Le taux moyen devrait donc se situer sur le semestre autour de 1,93 à 1,98 %. La moyenne de ces deux taux devrait donc se situer autour de 1,8 %.
Quelle sera la recommandation du nouveau gouverneur de la Banque de France ?
À la mi-juillet, le nouveau gouverneur de la Banque de France devra communiquer au ministre de l’Économie ses propositions de taux. Néanmoins, en vertu de l’arrêté de 2021, il peut proposer de déroger aux taux issus de la formule en cas de circonstances exceptionnelles. De 2023 à 2025, la formule n’avait pas été appliquée (revalorisation plus faible et gel). La fixation des taux pour le 1er août sera d’autant plus scrutée qu’elle constituera l’une des premières actions du nouveau gouverneur.
Économiquement, le gouverneur pourrait estimer que la hausse des prix est purement conjoncturelle et que, pour le moment, elle ne se diffuse pas. L’inflation générée par la guerre au Moyen-Orient ne résulte, pour le moment, que de l’énergie, quand celle liée à la guerre en Ukraine concernait également les produits agricoles et certains produits industriels.
Si, en juillet, une solution diplomatique est trouvée entre l’Iran et les États-Unis, une baisse du cours du pétrole devrait rapidement intervenir et faire baisser la pression inflationniste. Dans ce contexte, le gouverneur pourrait juger inutile de relever le taux, sachant qu’en février 2027, à quelques semaines de l’élection présidentielle, il sera plus difficile de le baisser.
En outre, une hausse du taux du Livret A renchérirait le coût des crédits aux bailleurs sociaux au moment où le gouvernement souhaite relancer la construction. Par ailleurs, une hausse du taux du Livret A serait une incitation au relèvement des taux de crédit des banques. Or, le gouvernement souhaite avant tout une reprise de l’investissement et n’entend pas encourager l’épargne de précaution afin de ne pas pénaliser la consommation.
Peu ou pas de revalorisation du taux du Livret A et un taux du LEP à 3 %
La fixation du taux du Livret A n’obéit pas qu’à des considérations économiques et financières ; elle obéit également à des considérations éminemment politiques. Le gouvernement devra tenir compte du contexte politique et social à la fin du premier semestre. Si l’inflation accélère, autour de 3 %, et si le conflit au Moyen-Orient perdure, il lui sera difficile de maintenir à 1,5 % le taux du Livret A. Il pourrait être conduit à le relever à 1,8 %/2 %. Le nouveau gouverneur souhaitera-t-il adopter une posture rigoureuse en ce début de mandat ou privilégier le pouvoir d’achat des épargnants ?
Il pourrait certes faire une recommandation en distinguant le cas du Livret A de celui du LEP. Le taux du premier serait peu ou pas revalorisé quand celui du LEP serait augmenté, sachant qu’il est au moins égal à l’inflation ou à 0,5 point au-dessus du taux du Livret A si ce dernier taux est plus avantageux. Le taux du LEP pourrait ainsi passer à 3 %.
Le Coin des Epargnants du 1er mai 2026 : des marchés en mode résilience en attendant la hausse des taux directeurs

Un mois d’avril étonnant
Au mois d’avril, les marchés actions ont récupéré une grande partie du terrain cédé en mars. Malgré les incertitudes sur l’évolution du conflit au Moyen Orient, les investisseurs demeurent positifs aidés en cela par les bons résultats des entreprises lors du premier trimestre. Le ralentissement de la croissance de l’économie mondiale ne les inquiète pour le moment que modérément. Il est possible qu’au cours du mois de mai des ajustements interviennent surtout si le conflit était amené à s’aggraver ou à perdurer.
Le CAC 40 reste néanmoins à la traine en raison de la plus forte exposition des entreprises française aux marchés du Moyen Orient.
Les indices « actions » américains ont connu des croissances à deux chiffres en avril avec à la clef de nouveaux records. Le Nasdaq a gagné près de 20 % en un mois et le SP 500 plus de 16 %
Après avoir atteint 126 dollars dans la journée du 30 avril après les déclarations de Donal Trump indiquant que le blocus du détroit d’Ormuz pouvait se prolonger, le baril de pétrole (Brent) a légèrement baissé en fin de semaine pour revenir autour de 115 dollars.
Vers un relèvement des taux directeurs
Après la Banque du Japon mardi, la Banque du Canada et la Réserve fédérale américaine mercredi et la Banque d’Angleterre jeudi matin, la Banque centrale européenne (BCE) a décidé de ne pas changer ses taux directeurs lors de la réunion de son comité de politique monétaire du jeudi 30 avril. Le taux de dépôt reste à 2 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 % mais elle a préparé les investisseurs à une éventuelle modification pour la prochaine réunion. « Si les informations disponibles correspondent globalement à la précédente évaluation des perspectives d’inflation par le Conseil des gouverneurs, les risques à la hausse sur l’inflation et les risques à la baisse sur la croissance se sont intensifiés », explique la BCE dans son communiqué.
Au sein de la zone euro, l’inflation s’est établie à 3 % en avril, son plus haut niveau depuis septembre 2023, après avoir atteint 2,6 % en mars. Néanmoins, l’inflation sous-jacente – qui exclut l’énergie, les produits alimentaires, l’alcool et le tabac – est tombée à 2,2 %.
Compte tenu de l’absence de visibilité sur la résolution du conflit, les pressions inflationnistes risquent de s’accentuer. Les investisseurs intègrent désormais un blocage prolongé du détroit d’Ormuz avec le maintien d’un cours de pétrole élevé. Dans ce contexte, le baril de Brent a même brièvement dépassé 126 dollars jeudi 30 avril, son plus haut niveau non seulement depuis le début du conflit avec l’Iran mais aussi depuis début 2022. Les économistes travaillent désormais sur des hypothèses d’un pétrole cher durant toute l’année. Et les économistes font tourner leurs modèles. La banque Goldman Sachs qui anticipait
Pour l’institution de Francfort, la situation est extrêmement délicate. La croissance européenne est en panne. Le PIB de la zone euro n’a progressé que de 0,1 % au premier trimestre, un rythme inférieur aux attentes des économistes. Quant aux derniers indices PMI des directeurs d’achats, ils montrent que l’activité économique en zone euro s’est contractée en avril pour la première fois en seize mois. Les pressions stagflationnistes augmentent « Plus la guerre se prolongera et plus les prix de l’énergie resteront longtemps à des niveaux élevés, plus l’incidence probable sur l’inflation globale et l’économie sera forte », a indiqué la BCE dans son communiqué.
L’enquête de la BCE sur les conditions des prêts bancaires (bank lending survey) au premier trimestre 2026 révèle déjà un durcissement des critères de crédit pour les prêts à la consommation et aux entreprises, ainsi qu’une diminution de la demande de nouveaux prêts. La BCE n’a pas eu besoin de remonter ses taux pour que les conditions monétaires se durcissent en zone euro. Il lui a suffi d’infléchir son discours pour que les marchés intègrent de futures hausses de taux, deux d’ici à la fin de l’année. Les taux à long terme sont orientés à la hausse depuis le début du conflit. En Allemagne, les taux à 10 ans sont passés de 2,64 % à plus de 3 %. En France, ils ont sont passés de 3,2 à 3,7 %.
L’OPEP sous tension
Les pays du Golfe sont confrontés à une crise sans précédent avec le blocage du détroit d’Ormuz qui les empêche d’exporter en grande partie leurs hydrocarbures et de recevoir les importations en produits alimentaires ou industriels. A cela s’ajoutent des tensions de plus en plus marquées au sein de l’OPEP, tensions qui se sont traduites, mardi 28 avril, par le départ des Emirats Arabes Unis. Leur départ est effectif depuis le 1er mai. Les Emirats contestaient depuis de nombreux mois la gestion des quotas par l’organisation et plus particulièrement par l’Arabie saoudite. Les Emirats tout comme l’Iran et certains pays africains réclamaient un assouplissement des quotas. Les Emirats qui ont fortement développé leurs capacités de production étaient pénalisés par la stratégie prudente de Riyad, qui privilégiait des prix élevés. L’économie émiratie étant plus diversifiée que celle de l’Arabie saoudite a un besoin beaucoup moins impératif de maintenir un prix du baril élevé. La production émiratie a constamment progressé, ces dernières années, pour atteindre 3,6 millions de barils par jour mais sa capacité réelle s’élève en fait à 4,85 millions de barils par jour, avec un objectif de 5 millions à 2027, grâce à la politique d’investissements de la compagnie nationale Adnoc.
Les Emirats Arabes Unis était membre fondateur de l’OPEP qui a été créé en 1961. L’organisation avait réussi à changer les règles du marché en fixant des prix et en contribuant à la reprise de contrôle de la production par les Etats membres. En 1973, l’organisation est à l’origine du premier choc pétrolier en multipliant le prix du baril par quatre et en instaurant un embargo à l’encontre des Etats jugés proches d’Israël durant le conflit du Kippour. Le départ des Emirats – qui représentent aujourd’hui 13 % des capacités de l’OPEP et 9 % de celles de l’OPEP+ (l’organisation étendue à son partenariat avec la Russie) – marque donc une rupture dans l’organisation du marché pétrolier. Son influence sur le marché sera réduit par le départ des Emirats sachant que d’autres pays sont tentés de les suivre.
Au-delà des seules divergences liées au pétrole, les tensions entre Abou Dhabi et ses partenaires régionaux apparaissent nettement plus structurelles. Depuis le déclenchement du conflit impliquant l’Iran, les Émirats arabes unis ont pris leurs distances avec les instances politiques du monde arabe, n’hésitant pas à en souligner les limites. Exposés en première ligne face aux menaces de Téhéran, ils ont surtout assuré leur sécurité en s’appuyant sur leurs alliés occidentaux, en particulier les États-Unis et plusieurs pays européens. Dans ce contexte, des spéculations récurrentes évoquent une possible sortie des Émirats de la Ligue arabe ainsi que du Conseil de coopération du Golfe, organisation qui regroupe l’Arabie saoudite, Oman, le Koweït, Bahreïn, le Qatar et les Émirats, eux-mêmes.
Le tableau de la semaine des marchés financiers
| Résultats 1er mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 114,84 | -0,53 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 499,27 | +0,70 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 230,12 | +0,91 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 114,44 | +1,12 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 272,32 | +0,68 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 363,93 | +0,42 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 881,51 | -0,03 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 59 513,12 | +0,28 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 112,16 | +0,66 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,639 % | +0,058 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,994 % | +0,034 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,307 % | +0,074 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1720 | -0,14 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 613,26 | -2,11 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 114,09 | +7,44 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 77 342,1571 | -0,22 % | 87 566,4406 | 93 776,61 |

Le Coin des épargnants du 24 avril 2026 – New York bat de nouveaux records
Lors du déclenchement de la guerre en Iran, le 28 février dernier, l’hypothèse d’un conflit de courte durée était communément admise. Certes, un cessez-le-feu a été instauré sur les différents théâtres d’opérations, mais il demeure précaire, tandis que le détroit d’Ormuz est bloqué ou quasi bloqué depuis près de deux mois. L’Iran et son régime ont su résister aux nombreuses vagues de bombardements américains et israéliens.
Les négociations sont âpres, car chacun des adversaires entend en sortir gagnant. Les Américains veulent faire main basse sur l’uranium enrichi, quand les Iraniens réclament la fin des sanctions, qu’elles portent sur leurs avoirs financiers ou sur le pétrole. Ils demandent en outre le contrôle du détroit d’Ormuz, avec la possibilité d’instituer un droit de passage destiné à financer leur reconstruction.
Face à cette guerre qui n’en finit pas, les investisseurs commencent à en intégrer les conséquences sur l’économie et sur les entreprises. Les menaces de pénurie d’hydrocarbures, en particulier de kérosène, commencent à être prises au sérieux. Le baril de Brent reste ainsi largement au-dessus de 100 dollars, en hausse de près de 15 % sur la semaine.
Dans ce contexte, les principaux indices actions européens ont reculé cette semaine, même si un rebond a été constaté vendredi avec la possible reprise des négociations entre les États-Unis et l’Iran. Le CAC 40 a abandonné 3,17 % sur la semaine.
Aux États-Unis, en revanche, les marchés restent bien orientés, portés par l’annonce des résultats des grandes entreprises de haute technologie. Intel a gagné vendredi 24 %, après avoir publié des prévisions de ventes très supérieures aux attentes de Wall Street. Le fabricant américain de semi-conducteurs, longtemps en difficulté, bénéficie du développement massif du calcul lié à l’intelligence artificielle. Ses revenus devraient se situer entre 13,8 et 14,8 milliards de dollars sur le trimestre en cours, au-dessus de la projection moyenne de 13 milliards de dollars des analystes. À Wall Street, le Nasdaq a signé une quatrième semaine de hausse consécutive pour clôturer à un niveau record, tout comme le S&P 500.
En Allemagne, l’éditeur de logiciels SAP a enregistré une forte progression de son cours, portée par une croissance des ventes de ses services cloud supérieure aux estimations. À Paris, Spie s’est illustré avec un gain de 6,4 %, le spécialiste du génie électrique et mécanique ayant enregistré une contraction moins forte qu’attendu de sa production entre janvier et mars.
Le tableau de la semaine des marchés financiers
| Résultats 24 avril 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 157,82 | -3,17 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 230,71 | -0,55 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 165,08 | +0,41 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 24 836,60 | +1,45 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 128,98 | -2,27 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 379,08 | -2,49 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 883,48 | -2,88 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 59 716,18 | +3,05 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 079,90 | +1,39 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,639 % | +0,058 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,994 % | +0,034 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,307 % | +0,074 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1719 | -0,77 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 726,43 | -2,39 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 104,67 | +14,79 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 77 768,6357 | +0,19 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 10 avril 2026
Les dividendes du cessez-le-feu
Les investisseurs ont, sans surprise, salué le cessez-le-feu intervenu entre l’Iran et les États-Unis, en dépit de sa fragilité. La question de la réouverture du détroit d’Ormuz demeure entière. Dans le cadre des négociations engagées au Pakistan, l’Iran subordonne celle-ci au paiement d’un droit de passage de deux millions de dollars, destiné à financer sa reconstruction. Donald Trump n’entend pas, à ce stade, accéder à cette revendication.
Le CAC 40 franchit de nouveau le seuil des 8 000 points et progresse de plus de 4,5 % sur la semaine, retrouvant ainsi un niveau positif depuis le début de l’année. L’Euro Stoxx 50 s’apprécie de plus de 5 % sur la même période. Le Nasdaq, de son côté, enregistre une hausse de plus de 4 %, effaçant presque l’intégralité de ses pertes accumulées depuis janvier.
Le baril de Brent crude oil a reculé de 8 % en une semaine, repassant sous le seuil des 100 dollars. À 97 dollars le vendredi 10 avril, il demeure néanmoins supérieur de plus de 30 dollars à son niveau d’avant le déclenchement du conflit entre l’Iran et les États-Unis. Les investisseurs restent dans l’attente des résultats des discussions engagées à Islamabad entre Washington et Téhéran. Le vice-président J. D. Vance doit conduire la délégation américaine ce samedi, aux côtés de l’émissaire spécial Steve Witkoff et de Jared Kushner, gendre du président.
Une inflation en hausse aux États-Unis
En dépit des déclarations de Donald Trump affirmant l’absence de tensions inflationnistes depuis son retour au pouvoir, le taux d’inflation a connu une nette accélération en mars, sous l’effet de la hausse des prix de l’essence liée au conflit avec l’Iran. L’indice des prix à la consommation a progressé de 3,3 % sur un an, soit son rythme le plus soutenu depuis mai 2024.
Corrigée des composantes volatiles que sont les produits alimentaires et l’énergie, l’inflation apparaît légèrement inférieure aux anticipations, tant en données brutes qu’en données sous-jacentes (+2,6 %).
Le tableau de la semaine des marchés financiers
| Résultats 10 avril 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 259,60 | +4,44 % | 8 149,50 | 7 380,74 |
| Dow Jones | 47 916,57 | +2,66 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 816,89 | +3,10 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 22 902,89 | +4,09 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 855,19 | +4,33 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 600,53 | +2,59 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 933,45 | +5,47 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 56 924,11 | +11,48 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 986,22 | +2,42 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,707 % | +0,023 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,068 % | +0,065 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,311 % | -0,009 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1723 | +1,57 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 760,65 | +2,17 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 97,18 | -9,46 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 72 639,3287 | +5,10 % | 87 566,4406 | 93 776,61 |
Le Coin des épargnants du 3 avril 2026 : les marchés croient bien et tout son contraire à la paix
Les indices actions ont enregistré, au cours de cette semaine écourtée par le vendredi saint — jour de fermeture des principales places boursières occidentales — un rebond sensible, porté par les annonces d’une possible désescalade du conflit ainsi que par la divulgation d’un projet de protocole d’accord relatif au trafic maritime dans le détroit d’Ormuz, négocié entre l’Iran et Oman. Néanmoins, l’incertitude demeure élevée au Moyen-Orient, où prévaut une forme de volatilité persistante. Les cours du pétrole ont ainsi fortement fluctué au gré des déclarations du président Donald Trump. Celui-ci a, tour à tour, évoqué une issue prochaine au conflit tout en brandissant la menace de bombardements massifs contre l’Iran dans un délai de deux à trois semaines. Il a également affirmé que ses objectifs étaient atteints, sans toutefois en préciser la nature. De son côté, l’Iran a tenu à souligner qu’un éventuel accord avec Oman ne saurait être interprété comme un retour à la normale.
Dans ce contexte, le CAC 40 a progressé de plus de 3 % en quatre séances, tandis que le Nasdaq Composite enregistrait une hausse supérieure à 4 %. Parallèlement, les taux des obligations souveraines se sont inscrits en baisse, traduisant un regain d’appétence pour le risque tempéré par des anticipations de détente monétaire.
Le baril de Brent crude oil s’échangeait, en fin de période, autour de 110 dollars, en recul de 5 % sur la semaine, mais affichant néanmoins une progression proche de 80 % depuis le début de l’année.
Le tableau de la semaine des marchés financiers
| Résultats 2/3 avril 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 962,39 | +3,38 % | 8 149,50 | 7 380,74 |
| Dow Jones | 46 504,67 | +2,96 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 582,69 | +3,36 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 21 879,18 | +4,44 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 168,08 | +3,89 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 436,29 | +4,70 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 692,86 | +3,40 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 123,49 | +1,67 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 880,10 | -0,03 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,684 % | -0,154 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,003 % | -0,093 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,320 % | -0,100 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1548 | -0,60 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 676,43 | +4,57 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 109,00 | -4,61 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 66 851,2797 | +1,41 % | 87 566,4406 | 93 776,61 |
Plus de 90 milliards d’euros de réserve pour l’AGIRC-ARRCO
Le régime de retraite complémentaire des salariés du secteur privé, AGIRC – ARRCO, confirme sa solidité financière, bien que ses résultats marquent un recul en 2025. L’Agirc-Arrco a ainsi enregistré un excédent technique – c’est-à-dire hors produits financiers – de 300 millions d’euros, tandis que le résultat global s’est établi à 1,4 milliard d’euros. Ce niveau est inférieur à celui observé en 2024, où l’excédent atteignait 4,6 milliards d’euros. Cette inflexion s’explique par un environnement économique moins porteur, caractérisé par une progression des ressources plus modérée que celle des dépenses (respectivement +1,9 % contre +3,1 %). L’augmentation des charges tient à la fois à la revalorisation des pensions intervenue en 2024 (+1,6 %) et à la hausse continue du nombre de retraités, le régime versant des prestations à près de 14 millions de bénéficiaires.
La fin de l’année 2025 a, été marquée par l’absence de revalorisation des pensions complémentaires. Les partenaires sociaux, qui assurent la gouvernance du régime, ne sont pas parvenus à s’accorder sur son niveau dans un contexte politique et budgétaire tendu, lié notamment à la suspension de la réforme des retraites. À l’inverse, les pensions du régime de base ont été relevées de 0,9 % en janvier. Les responsables du régime AGIRC – ARRCO ont, lors de la présentation des résultats, souligné l’ampleur des défis à venir. La vice-présidente, Brigitte Pisa, a évoqué les ajustements nécessaires dans les prochaines années. À cette incertitude démographique s’ajoute celle relative au calendrier des départs en retraite, notamment à l’horizon 2027, en raison des hésitations entourant la réforme du système.
Malgré ces incertitudes, les gestionnaires de l’Agirc-Arrco continuent de mettre en avant la résilience du régime. Les réserves, qui dépassent 91 milliards d’euros en valeur de marché à la fin de 2025, constituent un levier essentiel pour amortir les chocs économiques et démographiques.
Immobilier : une rechute est-elle possible ?
Les projections établies par « Se Loger-Meilleurs Agents » sur les prix de l’immobilier de la France semblent indiquer que la légère reprise de 2025 s’est enrayée sur fond de guerre en Iran. La rédaction du site Internet a établi deux scénarios pour les prochains mois. Dans l’hypothèse d’un choc modéré, l’économie mondiale absorberait progressivement les tensions liées au conflit au Moyen-Orient. L’inflation se stabiliserait autour de 3 % dans la zone euro en 2026, conduisant la Banque centrale européenne à relever ses taux directeurs de 25 à 50 points de base. Par ricochet, les taux immobiliers suivraient une trajectoire comparable. Dans ce cadre, le recul du marché resterait contenu avec entre 65 000 et 100 000 transactions en moins, soit une contraction de 7 à 10 % par rapport aux 945 000 ventes enregistrées en 2025.
À l’inverse, le scénario d’un choc durable esquisse une dégradation bien plus marquée. Une inflation proche de 3,7 % contraindrait la BCE à un resserrement monétaire plus agressif (jusqu’à +1,4 point), entraînant une remontée des taux immobiliers pouvant atteindre 1,4 point. Dans cette configuration, le marché subirait une chute de 240 000 à 270 000 transactions, soit plus d’un quart de l’activité annuelle.
Ces projections doivent toutefois être interprétées avec prudence. Les réseaux, à l’image de la FNAIM ou de Laforêt, décrivent un marché actif mais hésitant. La demande progresse (+4 % au premier trimestre), tout comme l’offre (+9 %), mais les transactions n’augmentent que marginalement (+2 %), signe d’un décalage croissant entre intentions et concrétisations.
Des dynamiques de prix de plus en plus territorialisées
En Île-de-France, après plusieurs années de correction, les prix semblent atteindre un point bas. Sur un an, la baisse se situe encore autour de –3 % à –5 %, avec des disparités marquées : Paris intra-muros oscille entre –4 % et –6 %, tandis que la grande couronne résiste mieux. Le ralentissement de la baisse observé début 2026 traduit un début de stabilisation mais qui reste fragile.
En Provence-Alpes-Côte d’Azur (PACA), le marché reste sous tension mais amorce un léger repli. Les prix reculent globalement de –1 % à –3 % sur un an, avec des ajustements plus visibles sur les marchés les plus chers. Nice enregistre ainsi une correction modérée (environ –0,7 % récemment), tandis que Marseille conserve un certain dynamisme, portée par une demande soutenue et des prix encore attractifs à l’échelle nationale.
En Auvergne-Rhône-Alpes (AURA), la situation est intermédiaire. Lyon, après plusieurs années de hausse, a connu une correction sensible (–5 % à –8 % sur deux ans), mais les prix tendent désormais à se stabiliser. Dans les villes moyennes de la région, la tendance est plus favorable, certaines enregistrant même de légères hausses, portées par les effets de report.
En Corse, enfin, le marché demeure atypique. Après une forte progression post-Covid, liée à l’attractivité résidentielle et touristique, les prix se stabilisent à des niveaux élevés. Sur un an, l’évolution oscille entre 0 % et +2 %, avec des tensions persistantes dans les deux grandes agglomérations. Malgré tout, les délais de revente s’allongent en particulier pour les résidences secondaires. Le niveau de prix et le poids des impôts (taxe d’habitation) auxquels s’ajoutent le coût des transports expliquent la moindre appétence des continentaux pour les résidences secondaires. La demande de prêts immobiliers serait en forte baisse depuis le début de l’année.
De nouvelles dispositions pour sortir de l’indivision
En France, de nombreux biens immobiliers sont immobilisés sans usage ou affectation notamment en raison des indivisions. Longtemps perçues comme une simple étape juridique dans le règlement des successions, les indivisions sont de plus en plus un mécanisme de blocage affectant la fluidité du marché et la valorisation du patrimoine.
Chaque année, plus de 630 000 successions sont ouvertes en France. À ce flux s’ajoutent environ 425 000 ruptures conjugales — divorces, séparations ou dissolutions de PACS — générant autant de situations de propriété partagée.
Le droit repose pourtant sur un principe clair : nul n’est censé demeurer contraint dans l’indivision. Dans les faits, l’exigence d’unanimité pour les décisions les plus structurantes — en particulier la vente du bien — confère à chaque indivisaire un droit de veto. Il suffit d’un désaccord, d’une absence ou d’un refus de se manifester pour figer durablement la situation. Cette asymétrie entre principe juridique et réalité opérationnelle explique la constitution d’un stock immobilier « dormant ».
En Corse et dans les Outre-mer, jusqu’à 40 % du foncier privé serait concerné par des indivisions anciennes, parfois transmises sur plusieurs générations. Dans les zones rurales, ces blocages contribuent à maintenir hors du marché des biens inoccupés pendant dix, vingt, voire trente ans, avec des cas extrêmes atteignant quarante ans. Les conséquences sont multiples : dégradation du bâti, perte de valeur patrimoniale, raréfaction de l’offre disponible et tensions accrues sur les prix dans les zones dynamiques.
La loi du 26 mars 2026 votée à l’unanimité introduit plusieurs évolutions destinées à réduire ces blocages. Le texte adopté est issu d’une proposition de loi présentée par les députés Louise Morel et Nicolas Turquois. Son entrée en vigueur est prévue pour le début de l’année 2027, après publication d’un décret en Conseil d’État attendu d’ici l’été 2026.
La principale disposition de la loi consiste à permettre, sous contrôle du juge, la vente d’un bien indivis à l’initiative d’un seul indivisaire, à condition de démontrer une situation d’urgence et un intérêt commun. Cette mesure prolonge une jurisprudence de la Cour de cassation de 2013 et constitue une inflexion notable du principe d’unanimité. Le dispositif reste encadré. Le juge conserve un pouvoir d’appréciation, ce qui limite les risques d’abus mais introduit une part d’incertitude dans son application. L’objectif n’est pas de banaliser la vente unilatérale, mais de créer un moyen de sortie pour les situations les plus bloquées.
La réforme modifie également les règles du partage judiciaire. Elle renforce le rôle du juge et du notaire, impose la présence d’un avocat à toutes les étapes et limite les stratégies d’obstruction. Désormais, le silence d’un indivisaire ne pourra plus suffire à bloquer la procédure, celle-ci pourra se poursuivre et la décision s’imposera à l’ensemble des parties.
Des dispositions spécifiques sont prévues pour certains territoires. En Corse, la vente d’un bien indivis pourra être réalisée à la majorité des deux tiers, sans recours au juge, ce qui prolonge des adaptations territoriales déjà existantes.
La loi comporte en outre un volet consacré aux successions vacantes. L’État, agissant comme curateur via les services du Domaine, voit ses moyens d’action renforcés, notamment par la possibilité de mandater des tiers pour accélérer les ventes. Une publicité numérique est instaurée pour améliorer l’identification des biens, et les collectivités territoriales bénéficient d’un accès facilité à certaines informations fiscales afin de repérer les immeubles vacants ou sans maître.
La portée de la loi doit être relativisée. Son efficacité dépendra de sa mise en œuvre concrète et de sa capacité à s’appliquer aux situations anciennes, point qui sera précisé par le décret d’application. Surtout, les indivisions sont souvent liées à des conflits familiaux profonds ou à des situations successorales complexes que le droit ne peut résoudre à lui seul.
Le Coin des marchés du mois de mars
Un trimestre boursier façonné par la guerre en Iran
La guerre au Moyen-Orient a provoqué l’envolée des cours du pétrole et du gaz et a mis à mal les circuits d’approvisionnement de cette région. Les entreprises du luxe, mais aussi de l’agroalimentaire, notamment européennes, éprouvent de grandes difficultés pour acheminer leurs produits. Ce conflit accroît les coûts de production et pèse sur les exportations de plusieurs secteurs. Il a provoqué une baisse des valeurs boursières, une hausse des taux obligataires, ainsi qu’un recul de l’euro et du cours de l’or.
Des actions en baisse marquée mais maîtrisée
Le mois de mars 2026 a été le plus mauvais constaté depuis l’épidémie de Covid survenue six ans plus tôt, le CAC 40 ayant reculé de plus de 6 %. Sur le premier trimestre, les pertes atteignent 4 %, ce qui peut apparaître relativement limité au vu du choc subi. Sur un an, l’indice parisien est stable.
Les valeurs des secteurs du luxe et des transports sont les plus touchées. L’indice allemand, le DAX, perd plus de 7 % en mars, tandis que son homologue japonais chute de plus de 12 %. Le Japon est, en effet, plus dépendant que l’Europe des importations de pétrole en provenance des pays du Golfe. Les grands indices américains cèdent de leur côté plus de 6 % en mars. Sur le trimestre, le Nasdaq est en recul de près de 10 %, subissant à la fois les conséquences de la guerre en Iran et les doutes sur les valeurs liées à l’intelligence artificielle.
Une hausse des taux obligataires
Le taux de l’OAT à 10 ans de l’État français est passé de 3,2 % à 3,7 % au cours du mois de mars. Les investisseurs intègrent une prime d’inflation plus élevée. Le ralentissement attendu de la croissance et l’augmentation des dépenses publiques destinées à compenser la hausse des prix de l’énergie laissent présager une aggravation des déficits publics, incitant les investisseurs à exiger des rendements plus élevés.
Le taux de l’obligation allemande à 10 ans est passé au-dessus de 3 % en mars, et son équivalent américain à plus de 4,3 %, contre 3,9 % fin février.
Le baril de pétrole à plus de 118 dollars
Malgré les déclarations de Donald Trump à la fin du mois de mars en vue de trouver une solution au conflit en Iran, le cours du baril de Brent restait au-dessus de 110 dollars. Le 31 mars à 18 heures, il s’échangeait à plus de 118 dollars, soit une hausse de plus de 52 % sur un mois. Sur l’ensemble du premier trimestre, il a progressé de 95 %.
L’or en baisse en mars
Après avoir atteint des records à plus de 5 500 dollars l’once, l’or est en retrait depuis le déclenchement des hostilités. Les investisseurs cherchent à se prémunir contre l’inflation en se tournant vers des placements offrant des rendements plus directement indexés, comme certaines obligations. Ils privilégient également les liquidités afin de conserver une capacité de réaction rapide face à l’évolution des marchés.
Certains ont été conduits à vendre de l’or pour compenser leurs pertes sur les marchés actions. Les pays du Golfe ont également pu puiser dans leurs réserves pour compenser la baisse de leurs recettes pétrolières. Sur l’ensemble du premier trimestre, l’once d’or s’est néanmoins appréciée de plus de 5 %.
L’euro en mode dépréciation
Après avoir gagné plus de 13 % face au dollar en 2025, l’euro a reculé de 1,34 %. La monnaie américaine bénéficie de son statut de valeur refuge en période de tensions internationales. Par ailleurs, les États-Unis sont moins exposés au choc pétrolier que les économies européennes.
Le bitcoin
Le bitcoin n’a pas profité de la guerre au Moyen-Orient. Il a cédé 3,5 % en mars et près d’un quart de sa valeur sur l’ensemble du trimestre. Il reste affecté par les interrogations entourant les valorisations liées à l’intelligence artificielle. Certains investisseurs ont vendu leurs positions afin de compenser des pertes enregistrées sur les valeurs technologiques.
Le Coin des épargnants du 27 mars 2026 – la guerre continue
Marchés entre résignation et espoirs
Après trois semaines successives de baisse, le CAC 40 s’est stabilisé à la fin du mois de mars. Les investisseurs prennent en compte la tentative d’ouverture de négociations entre les États-Unis et l’Iran par l’entremise du Pakistan. Malgré tout, les investisseurs semblent de moins en moins enclins à croire aux scénarios de désescalade, malgré le report de l’ultimatum américain au 7 avril pour d’éventuelles frappes sur les centrales électriques iraniennes. Pour le moment, le détroit d’Ormuz demeure toujours grandement fermé. Ces derniers jours, les Gardiens de la Révolution iraniens ont annoncé avoir forcé plusieurs porte-conteneurs à faire demi-tour. L’Iran conserve, malgré les milliers de tirs de missiles américains et israéliens, des lanceurs capables de toucher les pays du Moyen-Orient.
Les premières statistiques du mois de mars confirment une accélération des prix au sein des pays occidentaux. En Espagne, le taux d’inflation a atteint 3,3 % sur un an, un pic depuis juin 2024. Outre-Atlantique, le moral des ménages, mesuré par l’Université du Michigan, s’est dégradé en mars, avec un indice définitif à 53,3, tandis que les anticipations d’inflation à un an remontent à 3,8 % (3,6 % en première estimation), sous l’effet de la hausse des prix de l’essence. Selon les économistes interrogés par Bloomberg, l’indice des prix PCE américain pourrait progresser de 3,1 % en moyenne cette année, contre 2,6 % initialement prévus. La première baisse de taux en 2026 est désormais attendue en septembre. Concernant la Banque centrale européenne, les indications données par le marché des swaps laissent entrevoir un resserrement possiblement dès la réunion du mois prochain, avec trois hausses de taux au total sur l’année.
Si les marchés européens ont été stables cette semaine, aux États-Unis, les indices S&P 500 et Nasdaq ont enregistré des baisses de plus de 2 %, les valeurs américaines avaient reculé de manière assez faible depuis le début du conflit. La crainte d’une intervention terrestre peut également expliquer le repli de cette semaine.
Le baril de Brent au-dessus des 110 dollars
Le baril de pétrole (Brent) n’a pas baissé cette semaine. Il s’échangeait à plus de 110 dollars vendredi 27 mars, preuve que la situation ne se détend pas dans le détroit d’Ormuz. Les espoirs d’un conflit de courte durée s’estompent.
L’or à 1000 dollars de son record
L’or poursuit son repli avec un recul de plus de 10 % sur la semaine, l’once d’or étant en dessous de la barre des 4500 dollars (il avait dépassé 5500 dollars l’once en début d’année). Les investisseurs privilégient les placements permettant de se couvrir face à l’inflation. Ils optent ainsi pour les obligations. Ils entendent conserver également des liquidités afin de pouvoir saisir rapidement les opportunités en cas d’évolution sur le front géopolitique. Par ailleurs, compte tenu de la baisse sur les marchés actions, des investisseurs ont pu être contraints de vendre de l’or pour solder leurs pertes. Les États du Golfe pourraient être vendeurs afin de compenser la diminution de leurs recettes issues du gaz ou du pétrole.
Le dollar regagne du terrain
L’euro continue de se déprécier par rapport au dollar, qui joue son rôle de valeur refuge traditionnelle. La baisse de l’euro est également la conséquence d’une forte exposition du Vieux Continent à la guerre en Iran, contrairement aux États-Unis. Ces derniers sont en effet exportateurs nets de gaz et de pétrole, quand l’Europe dépend en la matière des importations.
Hausse des taux de crédits immobiliers en France
Avec la hausse des taux obligataires, ceux des crédits immobiliers sont également en augmentation. Les taux obligataires souverains servent de référence pour le refinancement de moyen et long terme des banques, leurs autres sources de financement pour les prêts étant les dépôts, les livrets et les concours de la banque centrale. Le taux moyen d’emprunt des crédits à 10 ans était, à la fin du mois de mars, de 3,2 %.
Actions : les petits conseils du Cercle (information ne constituant pas un conseil d’investissement ; cf. dernière page)
Les entreprises de plusieurs secteurs d’activité sont à suivre avec intérêt du fait de la chute des cours. Les entreprises liées aux transports aériens, au tourisme et au luxe peuvent constituer de belles opportunités. Ainsi, l’indice S&P Global Luxury, qui comprend les principales valeurs du secteur, a reculé de plus de 13 % entre le 28 février et la fin mars. En revanche, les valeurs de l’énergie et de la défense peuvent apparaître trop chères. L’appréciation du dollar autorise la réalisation d’arbitrages de valeurs américaines au profit de valeurs européennes ou des pays émergents d’Asie. Ces dernières ont baissé plus fortement que celles des États-Unis, ouvrant droit à de potentielles plus-values.
Le tableau de la semaine des marchés financiers
| Résultats 27 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 698,81 | +0,52 % | 8 149,50 | 7 380,74 |
| Dow Jones | 45 166,64 | -0,86 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 368,85 | -2,02 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 20 948,36 | -3,17 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 300,52 | -0,20 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 964,40 | +0,41 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 507,72 | +0,18 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 373,07 | -0,61 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 913,72 | -3,36 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,838 % | +0,080 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,096 % | +0,045 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,420 % | +0,043 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1519 | -0,18 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 516,41 | -9,38 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 111,76 | +3,28 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 65 825,6357 | -6,59 % | 87 566,4406 | 93 776,61 |
Le coin des épargnants du 20 mars 2026
Avoir dépassé les 111 dollars en milieu de semaine, le baril de Brent a baissé légèrement pour terminer vendredi 20 mars autour de 109 dollars. En revanche, le prix du gaz est en forte hausse après les attaques israéliennes et iraniennes sur les complexes gaziers.
Le CAC 40 est en recul pour la troisième semaine consécutive, avec un recul de 3,11 %. Il est passé en dessous des 7 700 points, à 7 665,62 points, et entre officiellement en zone de correction. Depuis son record absolu du 26 février, à 8 642,23 points, l’indice parisien abandonne 11,3 %. Tous les grands indices européens ont perdu, sur la semaine, plus de 3 %, et les indices américains 2 %. La chute du cours des actions demeure modeste au vu de la menace qui pèse sur l’économie avec la fermeture du détroit d’Ormuz. Les investisseurs semblent s’habituer à la succession rapide des crises, considérant que l’économie les surmonte avec célérité.
La crainte d’un retour de l’inflation provoque la hausse des taux obligataires. Le rendement du 10 ans allemand a atteint son plus haut niveau depuis 2011, à plus de 3 %, tandis que les Treasuries à 10 ans atteignent 4,38 %. Le taux de l’OAT à 10 ans dépasse de son côté 3,7 %.
Le baril de pétrole Brent demeure au-dessus des 100 dollars. Le maintien d’un cours élevé pour de nombreuses semaines commence à être intégré par les experts économiques, avec à la clé une résurgence de l’inflation et une baisse de l’activité. Entre le baril de Brent de la mer du Nord et le baril WTI américain, l’écart est important, à plus de 10 dollars (109 contre 97 dollars), témoignant de l’exposition prononcée à la guerre en Iran. Le WTI reste plus isolé, reflétant la dynamique intérieure des États-Unis et une exposition plus faible aux flux mondiaux immédiats. Du côté du gaz, le prix du TTF, la référence en Europe, a reflué à 60 euros par mégawattheure après une poussée à 74 euros (+35 %) jeudi, mais ne parvient pas à descendre plus bas.
Vendredi 20 mars, l’once d’or s’échangeait en dessous de 5 000 dollars. La baisse des derniers jours est imputable à des sorties de fonds indiciels, les investisseurs préférant les obligations dont les taux sont orientés à la hausse. Ils souhaitent par ailleurs disposer de liquidités afin de pouvoir saisir rapidement des opportunités d’achat sur les marchés. Enfin, les pays du Golfe, qui ont acquis de l’or ces dernières années, en vendent du fait de la raréfaction de leurs recettes issues du pétrole ou du gaz.
Statu quo monétaire aux États-Unis
Mercredi 18 mars, le comité de politique monétaire de la Fed a décidé de conserver les taux directeurs entre 3,50 % et 3,75 %, soit le niveau atteint en décembre après trois baisses consécutives de 25 points de base. Ce statu quo intervient en plein conflit entre l’Iran, les États-Unis et Israël, conflit susceptible de générer une nouvelle vague inflationniste. « L’incertitude sur les perspectives économiques reste élevée. Les implications des développements au Moyen-Orient sont incertaines pour l’économie américaine », a constaté le comité de politique monétaire dans son communiqué. Il indique par ailleurs suivre avec attention l’évolution des prix et de l’emploi. Seul Stephen Miran, l’ancien conseiller économique de Donald Trump, a voté pour une baisse des taux, les onze autres ayant choisi la stabilité.
La Fed a également publié ses projections économiques révisées. Pour 2026, elle prévoit une croissance de 2,4 % du PIB réel, 0,1 point de plus qu’en décembre. Les prix à la consommation « core PCE » augmenteraient de 2,7 %, en hausse de 0,2 point. Elle ne modifie pas ses prévisions sur le taux de chômage (4,4 %) et sur le niveau des taux d’intérêt (3,4 %), impliquant une seule baisse d’un quart de point dans l’année. Aux États-Unis, l’inflation est au-dessus de la cible de 2 % depuis plus de 5 ans. Les dépenses de consommation hors énergie et hors alimentation (core PCE), l’indicateur de référence, ont augmenté de 3,1 % en janvier, soit une remontée de 0,4 point depuis octobre. La hausse des prix à la production s’est, par ailleurs, accélérée en février. Jerome Powell a signalé lors de sa conférence de presse que les incertitudes actuelles rendaient l’élaboration de prévisions complexe. « Il est trop tôt pour connaître l’ampleur et la durée des effets potentiels sur l’économie » du choc pétrolier ; les effets économiques « pourraient être beaucoup plus petits ou beaucoup plus grands, on n’en sait absolument rien », a-t-il indiqué.
Le bras de fer entre Jerome Powell et Donald Trump continue. Le premier, qui fait l’objet d’une enquête judiciaire à charge par le département de la Justice, a déclaré qu’il ne quitterait pas le conseil de la Fed après la fin de son mandat de président en mai, tant que celle-ci ne sera pas achevée. Jerome Powell pourrait d’ailleurs se maintenir en tant que président au-delà de mai, car le sénateur républicain Thom Tillis a promis de bloquer sa succession jusqu’au retrait de la procédure judiciaire.
Statu quo monétaire en Europe
Jeudi 19 mars, la BCE a également décidé de ne pas changer ses taux directeurs. Le taux de dépôt reste à 2 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 %.
La guerre en Iran rebat les cartes pour la zone euro, qui pouvait escompter, jusqu’au 28 février dernier, une inflation faible autour de 2 % et une reprise de la croissance. La hausse des prix de l’énergie change la donne. La BCE a revu à la hausse ses projections d’inflation pour 2026 à 2,6 % contre 1,9 % lorsqu’elle avait réalisé l’exercice en décembre dernier. Une hypothèse médiane. Son scénario le plus défavorable voit les prix grimper jusqu’à 4,4 %.
« La BCE va surveiller de très près l’évolution de la situation », a indiqué Christine Lagarde. Le risque de stagflation menace désormais l’Europe. Une hausse brutale et prolongée des coûts des hydrocarbures devrait tout à la fois peser sur l’activité et générer une hausse des prix. La BCE pourrait être confrontée à un dilemme : soit relever ses taux directeurs, pénalisant un peu plus la croissance, soit laisser les taux inchangés avec, comme risque, une reprise de l’inflation.
La situation de la zone euro n’est pas celle de 2022, au moment de l’invasion de l’Ukraine par la Russie. À l’époque, l’inflation était élevée en raison du Covid et des plans de relance qui avaient désorganisé les chaînes d’approvisionnement. En ce début d’année 2026, le taux d’inflation de la zone euro était de 1,9 % et les tensions sur les prix étaient faibles. Néanmoins, si les prix de l’énergie restent élevés ou augmentent sur une période prolongée et se répercutent sur d’autres secteurs de l’économie de la zone euro, la banque centrale n’hésitera pas à augmenter les taux d’intérêt.
Le tableau de la semaine des marchés financiers
| Résultats 20 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 665,62 | -3,11 % | 8 149,50 | 7 380,74 |
| Dow Jones | 45 577,47 | -2,11 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 506,48 | -1,90 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 21 647,61 | -2,07 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 397,43 | -4,26 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 918,33 | -3,06 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 501,28 | -3,68 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 372,53 | -1,61 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 957,05 | -3,97 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,755 % | +0,083 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,051 % | +0,072 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,377 % | +0,092 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1563 | -0,47 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 592,09 | 11,80 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 109,81 | +5,23 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 69 778,6163 | -1,17 % | 87 566,4406 | 93 776,61 |
Le Coin des épargnants du 13 mars 2026 – les marchés face à la guerre
Des marchés sous la guerre
À court terme, les marchés restent suspendus à l’évolution militaire dans le Golfe. La durée du conflit et le degré de perturbation du détroit d’Ormuz détermineront l’ampleur du choc énergétique et, par ricochet, l’évolution de l’inflation, des taux et des marchés financiers.
Le baril toujours au-dessus des 100 dollars
Malgré la décision des États membres de l’Agence internationale de l’énergie (AIE) de mettre sur le marché 400 millions de barils, le pétrole a terminé la semaine au-dessus de 100 dollars le baril (Brent). Le dernier déblocage dans le cadre de l’AIE avait eu lieu en 2022, après le début de l’invasion de l’Ukraine par la Russie. Les pays membres avaient alors injecté collectivement 182 millions de barils.
La décision de l’AIE vise à contrebalancer les perturbations massives qu’engendre la quasi-fermeture du détroit d’Ormuz, qui relie les pays pétroliers du golfe Persique aux marchés mondiaux. Selon l’organisation internationale, les pays du Golfe réduisent actuellement leur production pétrolière d’au moins 10 millions de barils par jour en raison du blocage du détroit, soit « la plus importante perturbation » de l’approvisionnement en or noir de l’histoire. Le risque d’attaques de drones ou de tirs de missiles paralyse le trafic dans ce goulet où transite, traditionnellement, un cinquième du pétrole produit dans le monde, soit environ 15 millions de barils de brut et 5 millions de produits pétroliers.
La France a prévu de puiser dans ses réserves stratégiques à hauteur de 14,5 millions de barils, l’Allemagne à hauteur de 19,5 millions, ou encore le Royaume-Uni pour 13,5 millions. Aux États-Unis, le président Donald Trump a confirmé la participation de Washington au dispositif avec un déblocage de 172 millions de barils. Le Japon, l’un des pays les plus exposés aux ruptures d’approvisionnement — 90 % de ses importations pétrolières passent par le détroit d’Ormuz —, a annoncé qu’il débloquerait environ 80 millions de barils.
Selon l’agence, les États membres détiennent plus de 1,2 milliard de barils de stocks d’urgence, auxquels s’ajoutent 600 millions de barils détenus par l’industrie en vertu d’obligations gouvernementales. Le déblocage conjoint proposé lundi vise à atténuer les tensions sur les marchés pétroliers.
Les effets de cette décision sont difficiles à cerner. Celle-ci semble confirmer le risque de choc pétrolier de grande ampleur auquel est confrontée l’économie mondiale ainsi que la perspective d’un prolongement de la guerre. Les précédentes libérations de réserves ont donné des résultats mitigés. Les membres de l’AIE ont procédé à deux déblocages successifs en 2022, au début du conflit russo-ukrainien. La première vague n’avait pas entraîné de réelle baisse des cours ; la seconde s’était révélée plus efficace.
Le déblocage des stocks stratégiques pourrait compenser la perte de l’offre en provenance du golfe Persique uniquement si la guerre s’achève rapidement et si le détroit redevient navigable. Selon une note du cabinet Capital Economics passant en revue divers scénarios, l’hypothèse la moins sévère — celle d’un conflit limité à quelques semaines — reviendrait à priver le marché d’environ 350 millions de barils. Mais ce volume perdu serait de quatre à six fois plus important en cas d’escalade.
Une économie américaine au petit trot
L’économie américaine a progressé au taux annualisé de 0,7 % au quatrième trimestre 2025, contre 1,4 % en première estimation, les exportations, les dépenses de consommation et les investissements ayant été plus faibles que prévu.
Le Bureau of Economic Analysis (BEA) a également publié, vendredi 13 mars, l’indice d’inflation (PCE) pour le mois de janvier. Sa progression a légèrement ralenti, à 2,8 % sur un an contre 2,9 % en décembre. Elle demeure néanmoins supérieure à l’objectif de la banque centrale (Fed), fixé à 2 %. L’inflation sous-jacente (hors prix volatils de l’énergie et de l’alimentation) a, de son côté, accéléré en janvier, à 3,1 % contre 3 % le mois précédent. Les analystes s’attendent à voir l’inflation repartir à la hausse avec les effets de la guerre au Moyen-Orient sur les prix de l’énergie et les coûts de production. Le moral des consommateurs américains s’est, en revanche, moins dégradé que prévu au mois de mars en dépit de la guerre en Iran, passant de 56,6 à 55,5 points. Les consommateurs anticipent une hausse des prix de 3,4 % à horizon d’un an, un chiffre inchangé par rapport au mois précédent, alors que les économistes tablaient en moyenne sur une accélération à 3,7 %.
Les taux obligataires en augmentation
Les taux des obligations souveraines ont augmenté au cours de la deuxième semaine de guerre en Iran. Le taux de l’OAT à 10 ans s’est rapproché de 3,7 %, le taux de son équivalent allemand est proche de 3 %, et celui des États-Unis dépasse 4,2 %. Pour le taux français, il faut remonter à 2011 pour retrouver un niveau plus élevé. Les investisseurs intègrent une prime d’inflation en forte hausse.
Des marchés actions dans l’attente
Après la forte baisse enregistrée lors de la première semaine du conflit, les indices actions des principales places européennes ont connu, durant la deuxième semaine, des variations plus mesurées. Le CAC 40 a ainsi perdu un peu plus de 1 %, quand le DAX allemand reculait de moins de 0,5 %. Les grandes entreprises françaises, en particulier celles du luxe, sont davantage exposées à l’arrêt des économies moyen-orientales que leurs homologues allemandes. Les indices américains se sont repliés de 1 à 2,6 % sur la semaine.
Le tableau de la semaine des marchés financiers
| Résultats 13 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 903,42 | -1,03 % | 8 149,50 | 7 380,74 |
| Dow Jones | 46 558,47 | -1,99 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 632,19 | -1,60 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 22 105,36 | -2,60 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 396,78 | -0,41 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 261,05 | -0,00 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 716,61 | -006 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 819,61 | -4,37 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 095,45 | -0,46% | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,672 % | +0,160 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,979 % | +0,117 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,285 % | +0,156 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1442 | -1,50% | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 5 049,44 | -0,85 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 101,85 | +9,10 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 71 815,6709 | +6,12 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 27 février 2026 : un beau début d’année pour le Vieux continent et l’Asie
Un mois de février de bonne tenue pour les valeurs européennes
Les valeurs « actions » ont été à la fête en février, portées par les bons résultats des entreprises. La décision de la Cour suprême d’annuler les droits réciproques de Donald Trump a joué également favorablement, même si celui-ci a institué dans la foulée des droits de 10 %. L’Europe et l’Asie deviennent plus attractives pour les investisseurs avec des performances boursières remarquables depuis le début de l’année.
Les valeurs technologiques américaines en souffrance
Les valeurs technologiques américaines ont continué leur repli au profit de leurs homologues japonaises ou coréennes. Le Nasdaq Composite, à forte connotation technologique, a perdu plus de 5 % sur un mois, sa plus grosse contreperformance en près d’un an. En revanche, en février, l’indice des grandes valeurs japonaises, le Nikkei, a progressé de plus de 11 %, portant la hausse à plus de 50 % sur un an. De son côté, l’indice coréen a gagné plus de 22 % en février et près de 140 % en un an. Le recul des valeurs américaines de la technologie est imputable aux doutes croissants sur la viabilité financière des investissements réalisés ou projetés pour le développement de l’intelligence artificielle.
Les valeurs européennes ont la cote
Le CAC 40, de son côté, a gagné en un mois plus de 5 %. Il signe sa meilleure performance depuis le bond de 7,7 % qui avait été enregistré en janvier 2025, il y a plus d’un an. Le CAC 40 a battu de nouveaux records cette semaine, le dernier datant de la séance du jeudi 26 février, à 8 642,23 points. Au mois de février, si les indices américains ont reculé, ceux de la vieille Europe ont poursuivi leur marche en avant.
L’inflation américaine en hausse
Les indices actions ont été affectés le vendredi 27 février par la publication de l’indice américain des prix à la production. Il a augmenté de 0,5 % en janvier, soit sa plus forte hausse depuis septembre. C’est deux dixièmes de point de plus que prévu. À +0,8 %, l’indice qui exclut l’alimentation et l’énergie, éléments les plus volatils, enregistre de son côté sa plus forte progression depuis juillet. Sur un an, l’indice global affiche une hausse de 2,9 %, contre 2,6 % attendus, et l’indice core a accéléré à 3,6 % quand le consensus Bloomberg tablait sur un ralentissement à 3 %, après les 3,3 % enregistrés en décembre. Cela semble prouver que la hausse des droits de douane se répercute progressivement sur les prix à la consommation. Dans ce contexte, la Réserve fédérale ne pourra guère baisser, dans les prochains mois, ses taux directeurs.
Le pétrole toujours sous la pression des tensions américani-iraniennes
Le baril de pétrole Brent a gagné près de 8 % sur un mois et s’échange, fin février, contre plus de 70 dollars. Cette hausse est imputable aux tensions persistantes entre les États-Unis et l’Iran.
Le bitcoin en chute libre
Le bitcoin a perdu un quart de sa valeur en février. Le premier des cryptoactifs fait notamment les frais des doutes naissants sur la rentabilité des investissements réalisés pour l’IA. Après avoir battu un record historique, début octobre, à 126 251 dollars, le bitcoin a amorcé une baisse. Il a perdu 50 % de sa valeur depuis son pic. Cette chute du bitcoin souligne que son prix demeure lié à des anticipations spéculatives.
Le tableau de la semaine des marchés financiers
| Résultats 27 février 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 580,75 | +1,04 % | 8 149,50 | 7 380,74 |
| Dow Jones | 48 977,92 | -1,47 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 878,88 | -0,56 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 22 668,21 | -1,27 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 312,11 | +0,18 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 910,55 | +2,21 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 138,41 | +0,40 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 58 850,27 | +4,04 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 162,88 | +0,84 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,218 % | -0,084 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,646 % | -0,093 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +3,968 % | -0,128 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1823 | -0,23 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 5 233,21 | +7,26 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 72,48 | +1,52 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 65 460,0923 | -2,83 % | 87 566,4406 | 93 776,61 |
Tableau de bord des marchés financiers
| 27 janvier 2026 | Variation mensuelle février 2026 (en %) | Variation sur un an (en %) | 31 décembre 2025 | 31 décembre 2024 | |
| CAC40 | 8 580,75 | +5,54 | +6,19 | 8 149,50 | 7 380,74 |
| DAXX | 25 312,11 | +1,66 | +12,36 | 24 490,41 | 19 909,14 |
| Footsie 100 | 10 910,55 | +7,0° | +24,74 | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 138,41 | +3,46 | +12,35 | 5 791,41 | 4 895,98 |
| Dow Jones | 48 977,92 | -0,22 | +13,889 | 48 220,13 | 42 544,22 |
| Nasdaq Composite | 22 668,21 | -5,13 | +21,84 | 23 372,75 | 19 310,79 |
| S&P 500 | 6 878,88 | -1,55 | +17,22 | 6 879,57 | 5 881,63 |
| Nikkei | 58 850,27 | +11,28 | +51,77 | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 162,88 | +1,19 | +24,05 | 3 968,84 | 3 351,76 |
| Euro/dollar | 1,1823 | -0,51 | +12,91 | 1,1735 | 1,0380 |
| Once d’or (USD) | 5 233,21 | +4,44 | +77,23 | 4 325,17 | 2 613,95 |
| Pétrole Brent (USD) | 72,48 | +7,59 | -1,46 | 61,23 | 74,30 |
| Bitcoin (USD) | 65 460,0923 | -25,87 | -21,72 | 87 566,4406 | 93 776,61 |
2025 : une année record pour l’épargne financière
Le taux d’épargne des ménages a, en France, atteint, selon l’INSEE, 18,3 % du revenu disponible brut en 2025, en hausse de 0,1 point par rapport à 2024. Il faut remonter à 1979 pour retrouver un taux équivalent (hors période Covid). Le taux d’épargne financière s’est élevé, de son côté, à 9,1 %, le taux le plus élevé (hors covid) constaté depuis 1950 (début de la série de l’INSEE).
Trois facteurs expliquent ce taux élevé :
- La succession des chocs : Covid-19, guerre en Ukraine, guerre à Gaza, vague inflationniste, crise politique en France, retour de Donald Trump, etc. Les ménages maintiennent depuis cinq ans une forte épargne de précaution ;
- Le vieillissement démographique. Plus une population est âgée, plus elle épargne. Les doutes sur la pérennité du système de retraite tendent à accroître l’épargne ;
- Les bons rendements de l’épargne ces dernières années. Les Français capitalisent et consomment peu les gains issus de leurs placements, à la différence des Américains. De ce fait, le réemploi des gains augmente naturellement le taux d’épargne financière.
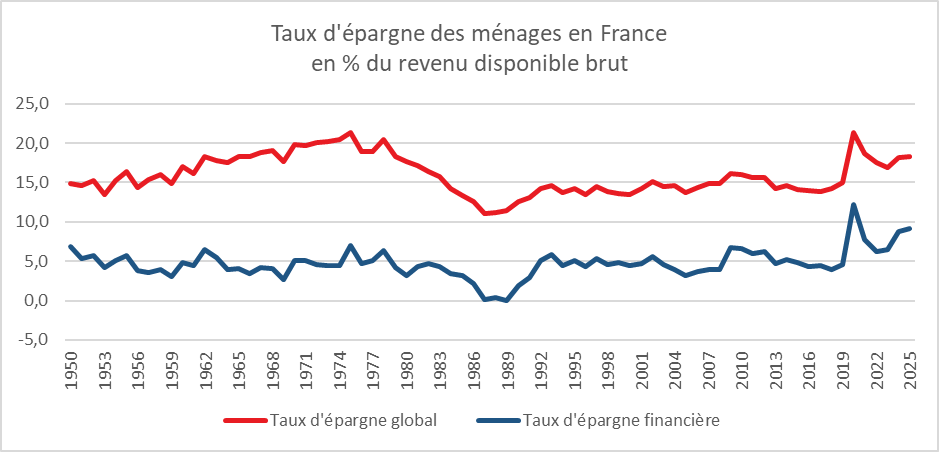
Cercle de l’Epargne – données INSEE
Le haut niveau de l’épargne financière en 2025 a profité avant tout à l’assurance vie, qui a enregistré une collecte nette de 50,6 milliards d’euros, quand le Livret A a connu une décollecte de 2,1 milliards d’euros.
La préférence donnée à l’assurance vie s’explique par un effet de rendement absolu et relatif. Les rendements de l’épargne réglementée et de court terme (dépôts à terme, livrets bancaires) sont en baisse, quand celui des fonds euros est en légère hausse. Les rendements 2025 des fonds euros tournent autour de 2,7 %. Certains fonds sont rémunérés à 3,5 %. Des compagnies continuent à proposer des taux boostés (avec un total pouvant atteindre 4,5 %). La bonne tenue des marchés financiers a porté la collecte des unités de compte (40 % de la collecte totale). En un an, de février 2025 à février 2026, le taux du Livret A a été divisé par deux.
L’épargne française, même si elle demeure toujours majoritairement investie sur des produits de taux, contribue un peu plus que dans le passé au financement des entreprises.
Une fin d’année un peu moins favorable à l’épargne
Les ménages ont légèrement augmenté leurs dépenses de consommation au dernier trimestre et, compte tenu de l’érosion de leur pouvoir d’achat, ils ont été conduits à diminuer leur effort d’épargne. En effet, la consommation des ménages a progressé, lors des trois derniers mois de l’année, de 0,4 %, quand le pouvoir d’achat de ces derniers diminuait de 0,3 %. Dans ces conditions, le taux d’épargne passe de 18,3 à 17,9 % du revenu disponible brut.
Une année 2026 incertaine
Le taux d’épargne pourrait être amené à baisser légèrement en 2026. La diminution des rendements de l’épargne de court terme pèsera sur les flux d’épargne. Les ménages pourraient consommer un peu plus. Après avoir reporté des achats importants ces dernières années (voiture, équipement de la maison), ils pourraient décider de les réaliser. La faible inflation constitue un facteur traditionnel de baisse de l’épargne. Les incertitudes demeurent, en revanche, importantes, avec le maintien de tensions géopolitiques, le niveau élevé du déficit public et la remontée du chômage. Ces incertitudes incitent les ménages à conserver un fort volant d’épargne de précaution. Par ailleurs, le facteur lié au vieillissement démographique devrait continuer à porter l’épargne. Le taux d’épargne devrait, dans ce contexte, se situer autour de 17,5 % du revenu disponible brut.
Le Coin des Epargnants du 20 février 2026 – Droits de douane : un coup de tonnerre qui profite au CAC 40
La Cour suprême des États-Unis a jugé, vendredi 20 février, que le président avait outrepassé son autorité en imposant ses droits de douane « réciproques ». L’ensemble des tarifs mis en place en s’appuyant sur une déclaration d’urgence nationale est concerné. Selon la Cour, la loi IEEPA, qui a servi de fondement juridique aux mesures de relèvement de nombreux droits de douane, ne confère pas ce pouvoir au président. Six des neuf juges nommés à vie se sont joints à la décision, tandis que trois juges parmi les plus conservateurs s’y sont opposés. Les droits de douane « réciproques », qui ont rapporté plus de 75 milliards de dollars à l’État américain, sont ainsi supprimés. La Cour n’a pas indiqué la manière dont les remboursements des droits de douane versés devront être gérés. Donald Trump devra passer par d’autres voies pour relever les tarifs, notamment par le Congrès. Une course contre la montre s’engage, car les élections de mi-mandat se tiendront en novembre, et pourraient, en l’état actuel de l’opinion, être défavorables aux Républicains.
Le CAC 40 au-dessus des 8 500 points
Les investisseurs ont réagi favorablement à la décision de la Cour suprême, les principaux indices actions progressant après son annonce. Les valeurs des entreprises exportatrices vers les États-Unis (Pernod Ricard, Hermès, LVMH au sein du CAC 40) ont enregistré de fortes hausses. Le CAC 40, pour la première fois de son histoire, termine au-delà des 8 500 points (8 511,74). Sur la semaine, l’indice parisien a gagné près de 2,4 %.
Une croissance américaine décevante en fin d’année
La décision de la Cour suprême a éclipsé les mauvais résultats de l’économie américaine à la fin de l’année 2025. La croissance s’est élevée à 1,4 % en rythme annualisé au dernier trimestre, selon une première estimation, soit un taux deux fois inférieur à celui anticipé par le marché et très loin des 4,4 % enregistrés au troisième trimestre. L’activité a été freinée, au dernier trimestre, par un ralentissement de la consommation et par le shutdown de l’automne. Sur l’ensemble de l’année 2025, la première économie mondiale a progressé au rythme de 2,2 %, contre 2,8 % en 2024.
Côté inflation, la hausse des prix mesurée par l’indice PCE s’est accélérée plus que prévu, d’un dixième de point, avec un indice global à 2,9 % sur un an en décembre et à 3 % en données « core », c’est-à-dire hors alimentation et énergie. Ce contexte inflationniste rend plus complexe toute nouvelle baisse des taux directeurs de la Fed.
Le pétrole en hausse avec les nouvelles menaces américaines
Après les nouvelles déclarations de l’administration américaine sur les négociations avec l’Iran, les cours du pétrole ont fortement progressé, le baril de Brent passant au-dessus des 70 dollars, en hausse de plus de 5 % sur la semaine. Karoline Leavitt, porte-parole de la Maison Blanche, a déclaré, mercredi 18 février, qu’« il existe de nombreuses raisons et arguments en faveur d’une frappe contre l’Iran ». Mardi 17 février, le vice-président américain JD Vance avait souligné que les divergences persistaient sur les « lignes rouges » américaines. Dans le même temps, l’Iran avait assuré s’être entendu avec Washington sur « un ensemble de principes directeurs ».
La poursuite du déploiement de l’armée américaine au Moyen-Orient inquiète les acteurs du marché pétrolier. Les États-Unis mettent en place dans la région une imposante force de frappe, avec des navires et des avions de guerre par dizaines. Le pays dispose également de dizaines de milliers de soldats dans des bases militaires autour de l’Iran. Le principal risque pour le marché pétrolier, en cas d’escalade militaire, serait le blocage du détroit d’Ormuz, par lequel transite 20 % de la production mondiale. Les opérateurs s’inquiètent aussi du devenir des infrastructures d’hydrocarbures de l’Iran, l’un des dix premiers producteurs de pétrole au monde. D’autres pays, comme l’Irak, les Émirats arabes unis ou le Koweït, pourraient être touchés en cas de conflit militaire.
Le tableau de la semaine des marchés financiers
| Résultats 20 février 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 511,74 | +2,38 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 625,97 | +0,16 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 909,51 | +0,97 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 22 886,07 | +1,46 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 247,15 | +1,46 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 683,14 | +2,39 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 131,31 | +2,32 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 56 825,70 | -1,43 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 082,07 | -1,12 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,302 % | -0,043 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,739 % | -0,023 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,096 % | +0,039 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1778 | -0,96 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 5 063,27 | -0,61 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 71,35 | +5,39 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 67 684,1055 | -2,52 % | 87 566,4406 | 93 776,61 |
La hausse du service de la dette en France
En 2020, le service de la dette de l’État (c’est-à-dire le paiement des intérêts) représentait 36,2 milliards d’euros. À l’époque, l’État empruntait à des taux négatifs, ce qui a conduit certains à affirmer qu’il ne devait pas hésiter à s’endetter, oubliant que le capital ainsi emprunté serait remboursé quelques années plus tard par l’émission de nouvelles obligations bien plus coûteuses.
Avec la hausse des taux, le service de la dette progresse année après année. Il a franchi la barre des 50 milliards d’euros en 2022. En 2026, il sera proche de 60 milliards d’euros. Compte tenu de l’évolution de la dette publique et des taux d’intérêt, il pourrait atteindre 70 milliards d’euros en 2027 et dépasser 90 milliards d’euros en 2029.
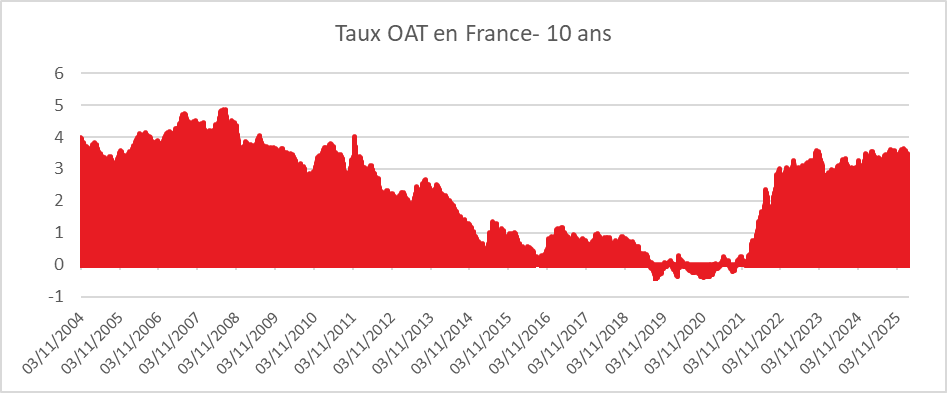
Cercle de l’Epargne – données Banque de France
Ce qui est petit est beau !
Après cinq ans de contre-performance, les petites capitalisations apparaissent comme des placements actuellement plus rentables que les grandes valeurs cotées au CAC 40 ou à l’Euro Stoxx 50. L’indice MSCI Europe Small Cap, qui mesure la performance de près de 400 entreprises européennes dont la capitalisation est inférieure à 10 milliards d’euros (à l’exception d’une qui dépasse légèrement ce seuil), a progressé de 5 % depuis janvier. L’indice plus large MSCI Europe a, quant à lui, gagné 4 % cette année.
Les petites capitalisations bénéficient d’un environnement économique plus porteur. Leur activité étant essentiellement européenne, elles profitent de la reprise de l’économie, dopée notamment par le plan de relance allemand. En 2026, la croissance en zone euro est attendue à 1,2 %, selon le consensus des économistes interrogés par Bloomberg.
Dans ce contexte, en 2026, le consensus des analystes anticipe une hausse de plus de 20 % pour les poids légers de la cote, contre 11 % pour les grands groupes. Les « small caps » demeurent bon marché, avec une valorisation boursière inférieure à leur moyenne historique et à celle des grandes capitalisations.
Les petites valeurs sont moins exposées aux États-Unis et aux risques de perturbation liés à l’IA. Malgré cela, au sein des small caps, Paris et Francfort sont à la traîne. En France, l’incertitude politique et les mesures fiscales pèsent sur les marchés. En Allemagne, l’exposition à l’industrie et aux exportations explique la faible progression. Pour le moment, les petites valeurs espagnoles et celles d’Europe centrale ou orientale se montrent plus dynamiques.
Le Coin des Epargnants du 7 février 2026 : l’IA et le bitcoin à la peine

Intelligence artificielle : le retour de la raison ?
Cette semaine, les marchés financiers ont évolué au gré des négociations américano-iraniennes. Les investisseurs se sont montrés plus circonspects face à l’intelligence artificielle dont les besoins de capitaux commencent à alarmer.
Malgré tout, la Bourse de Paris a gagné 1,75 % sur la semaine qui a été par ailleurs marquée par la chute du cours de Stellantis. Cette baisse est liée à l’annonce surprise de l’engagement d’une restructuration s’accompagnant de charges exceptionnelles de 22,2 milliards d’euros au second semestre. Les prévisions laissent entrevoir une nouvelle fois une consommation de trésorerie en 2026, l’année 2027 restant « très incertaine. Le cours de la Société générale a également perdu du terrain après la publication d’une note d’analyse des résultats à venir qui n’a pas convaincu. Il faut néanmoins souligner que ces 12 derniers mois, le cours de la Société générale avait progressé de plus de 100 %. Les grandes entreprises du bâtiment et des travaux publics comme Eiffage ou Vinci ont enregistré une hausse du cours de leurs actions après la publication de comptes annuels encourageants ?
A Wall Street, le Nasdaq a baissé sur la semaine de plus de 2 % avec les doutes qui se multiplient au sujet de l’intelligence artificielle.
Révision de jugement sur l’IA
Les valeurs de la tech américaines poursuivent leur baisse après avoir atteint des sommets déraisonnables à la fin de l’année dernière. En un mois, le Nasdaq, l’indice des valeurs technologiques américain, a reculé de plus de 4 %. Les investisseurs doutent de la rentabilité des investissements réalisés par les entreprises engagées dans la bataille de l’intelligence artificielle. Ce n’est pas une remise en cause totale. Ils se montrent simplement plus sélectifs que par le passé dans le choix des valeurs. Les valeurs de la tech coréennes et japonaises sont les grandes gagnantes de ce changement d’optique de la part des investisseurs.
En ce début d’année 2026, les entreprises de l’IA recherchent des liquidités par tous les moyens afin de financer leurs investissements gargantuesques. Dans cet esprit, Elon Musk a annoncé la fusion de deux de ses sociétés, SpaceX et xAI. Cette nouvelle entreprise, valorisée à 1 250 milliards de dollars d’après la presse américaine, devrait être introduite en Bourse au cours de l’été. Ce regroupement est justifié par les pertes de xAI, qui ont dépassé 8 milliards de dollars en 2025 pour un chiffre d’affaires de 1 milliard de dollars. Pour faire face à ses besoins d’investissement dans les datacenters, la société avait levé, en janvier, 20 milliards de dollars. En l’associant à SpaceX, Elon Musk espère profiter d’une force de frappe plus importante pour attirer de nouveaux investisseurs, l’objectif étant de lever 50 milliards de dollars supplémentaires.
La recherche de capitaux concerne également OpenAI, à l’origine de ChatGPT. Longtemps adossée à Microsoft, la société de Sam Altman est devenue une entité quasi indépendante fin 2025. Elle cherche actuellement à lever plusieurs dizaines de milliards de dollars. Un projet de participation de Nvidia à hauteur de 100 milliards de dollars est en suspens. Du côté d’Anthropic, une nouvelle levée de fonds de plusieurs milliards de dollars est également prévue dans les semaines à venir.
Alphabet, qui était parti en retard dans le développement de l’IA, semble en meilleure situation que ses concurrentes grâce à l’abondance de ses réserves financières, à la possession de nombreux datacenters et à la solidité de son cloud. L’entreprise française Mistral, dont la valorisation dépasse 12 milliards d’euros, a effectué en 2025 des levées de fonds à hauteur de 7 milliards d’euros, en recul par rapport à 2024. La nécessité de nouveaux partenaires s’impose à moyen terme afin de permettre le développement de la start-up européenne.
L’or a-t-il fini de briller ?
La nomination de Kevin Warsh à la tête de la FED a rassuré les investisseurs et a conduit à une légère appréciation du dollar. Les craintes d’une mainmise de la banque centrale américaine par Donald Trump se sont atténuées, tout comme les tensions géopolitiques concernant une éventuelle intervention des États-Unis en Iran. Ce changement de contexte a contribué à la baisse du cours de l’or. Des prises de plus-values expliquent également la forte diminution du métal précieux. Ce mouvement rappelle que ce dernier est avant tout un placement spéculatif, qui ne rapporte ni intérêt ni dividendes.
Crise de nerfs sur le bitcoin ?
En un mois, le cours du bitcoin en dollars a perdu 25% ; sur six mois, la perte atteint 40 %. Vendredi 6 février, il s’échangeait contre 71 000 dollars loin de son record de 126 000 dollars du 6 octobre 2025. Après l’euphorie qui avait suivi la réélection de Donald Trump, le marché du bitcoin est rattrapé par la volatilité des cours, sur fond d’aversion au risque, de liquidations massives liées à des paris à la hausse et de reflux du soutien institutionnel.
Les investisseurs tendent à revenir aux fondamentaux en période de tensions géopolitiques. Par ailleurs, ils réexaminent leurs positions sur les valeurs technologiques américaines ; or, il existe une corrélation entre le Nasdaq et les cryptoactifs. Selon une étude de la Deutsche Bank, lors des phases de stress observées ces dernières années, le bitcoin a systématiquement enregistré des performances inférieures à celles des actions américaines et de l’or.
La baisse du bitcoin est accentuée par l’effet de levier, très utilisé sur les marchés de produits dérivés. Lorsque le bitcoin est passé sous les 70 000 dollars, de nombreux investisseurs ayant acheté à crédit ont été contraints de vendre automatiquement pour limiter leurs pertes. Ces ventes forcées ont provoqué plus d’un milliard de dollars de liquidations en vingt-quatre heures, principalement sur des paris haussiers.
En 2025, la hausse du bitcoin avait été largement portée par le succès des ETF bitcoin au comptant américains, utilisés par les gestionnaires d’actifs. Ces produits, dominés par des acteurs comme BlackRock ou Fidelity, avaient fortement contribué à la hausse des cours des cryptoactifs. La dynamique s’est depuis inversée. En janvier 2026, les ETF bitcoin au comptant ont enregistré près de 2 milliards de dollars de sorties nettes, selon Bloomberg, après environ 5 milliards de dollars de retraits cumulés sur les trois mois précédents. Une poursuite de la baisse pourrait s’autoalimenter et « forcer des ventes à l’échelle de l’écosystème crypto », fragilisant les entreprises et les intermédiaires les plus exposés. Le marché n’étant pas régulé, les enchaînements pourraient être brutaux.
Face au « krach rampant » des cryptos — une perte de plus de 20 % de leur valeur sur plusieurs séances —, le sénateur américain Sherman a interrogé le secrétaire au Trésor, Scott Bessent, sur une éventuelle intervention de l’administration américaine en cas de faillites d’établissements financiers. Ironie de l’histoire, en 2008, Satoshi Nakamoto avait créé le bitcoin de manière décentralisée pour échapper aux ingérences publiques jugées pernicieuses. Le secrétaire au Trésor a indiqué qu’il n’avait pas le pouvoir d’intervenir sur le marché des cryptos, tout en reconnaissant que les États-Unis détenaient des bitcoins. Le pays dispose d’un fonds stratégique en bitcoins (198 000 unités), alimenté par les saisies de cryptos opérées par la justice américaine. Mais compte tenu de ses réserves limitées et de son statut, ce fonds n’a pas vocation à intervenir pour soutenir les cours lors des crises et des krachs. Le Trésor peut intervenir sur le marché des changes pour soutenir ou faire baisser le dollar, mais pas le bitcoin.
Le directeur du Trésor a indiqué que, pour son administration, le bitcoin n’est pas un « actif systémique » pour le système financier américain. La capitalisation totale des cryptos, de l’ordre de 2 430 milliards de dollars, représente environ la moitié de celle de Nvidia (4 240 milliards). Un bitcoin à zéro entraînerait certes des faillites en série dans le secteur des cryptos et pour les investisseurs. Il provoquerait des effets de contagion sur les autres marchés, mais sans remettre en cause la stabilité financière. Si les banques proposent des cryptos à leurs clients, elles ne spéculent pas sur ces actifs pour leur propre compte. Ils ne figurent pas dans leurs bilans, contrairement aux crédits hypothécaires à risque, les subprimes, qui avaient implosé en 2007 et 2008.
Malgré tout, une crise sur les cryptos aurait des incidences financières, en particulier sur les Treasuries, obligations du Trésor américain servant de garanties aux stablecoins. La vente des Treasuries appelés en garantie ferait remonter les taux d’intérêt. Ce lien pourrait, en théorie, contraindre le Trésor à acheter des bitcoins. Une telle intervention publique signifierait la fin de l’indépendance de la première des cryptoactifs.
Statu quo monétaire pour la BCE sur fond de baisse des prix
Après la FED la semaine dernière, c’est au tour de la BCE d’opter pour la prudence en ne changeant rien. Le Conseil des gouverneurs a ainsi décidé, jeudi 5 février, de laisser inchangés pour la cinquième fois consécutive les taux directeurs. Le taux de dépôt reste à 2 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 %. Cette décision était attendue. Il n’y avait pas de raisons évidentes pour abaisser les taux. L’activité économique et le marché du travail résistent bien, malgré de fortes incertitudes dans l’environnement géopolitique. L’annonce de la nomination de Kevin Warsh — jugé le plus indépendant parmi les candidats — pour succéder à Jerome Powell à la tête de la Réserve fédérale américaine a été bien accueillie par les dirigeants de la BCE.
Avec la hausse de l’euro et la faiblesse des prix de l’énergie, l’inflation est en recul. Elle est désormais inférieure à la cible de 2 % fixée par la BCE. Elle s’est établie à 1,7 % sur douze mois glissants en janvier, son plus bas niveau depuis septembre 2024. Sur un mois, de décembre à janvier, les prix à la consommation de la zone euro ont reculé de 0,5 %. Pour le moment, la BCE ne considère pas cette faible inflation comme dangereuse, car elle est largement liée à des effets de base : les prix de l’énergie étaient nettement plus élevés il y a un an. Néanmoins, l’inflation sous-jacente — retraitée des prix très volatils de l’énergie et de l’alimentation — a baissé plus qu’attendu. La croissance des salaires tend à ralentir. Les banques européennes commencent à durcir leurs conditions d’octroi de prêts aux entreprises. En cas d’accentuation de ces phénomènes, une baisse des taux directeurs pourrait se justifier. Le rendez-vous de mars pour le Conseil des gouverneurs sera important, car il sera accompagné de la publication des projections économiques de la banque centrale.
Le tableau de la semaine des marchés financiers
| Résultats 6 février 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 273,84 | +1,75 % | 8 149,50 | 7 380,74 |
| Dow Jones | 50 115,67 | +1,43 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 932,30 | -0,63 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 23 031,21 | -2,38 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 719,80 | +0,36 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 369,75 | +1,43 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 998,40 | +0,79 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 54 253,68 | +1,73 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 065,58 | -1,80 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,447 % | +0,020 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,844 % | -0,001 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,215 % | -0,034 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1816 | -1,88 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 959,49 | -4,76 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 68,70 | -3,45 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 71 327,7039 | -16,95 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 30 janvier 2026 – Prudence à tous les étages
Les marchés rattrapés par les tensions géopolitiques
À la Bourse de Paris, l’ambiance, en ce début d’année, est morose. Les menaces de Donald Trump concernant le Groenland et son projet de reconstruction de Gaza ont pesé sur le moral des investisseurs. L’évolution de la politique monétaire américaine est également devenue un sujet d’inquiétude. Le CAC 40 a ainsi reculé de 0,28 % en clôturant vendredi 30 janvier à 8 126,53 points. Preuve que, malgré le plan de l’OTAN concernant le Groenland, les tensions entre les États-Unis et leurs alliés demeurent prégnantes, la France, dans une stratégie de préservation de sa souveraineté, a bloqué le processus de vente des antennes de réception au sol de l’opérateur de satellites Eutelsat au fonds d’investissement américain EQT Infrastructure VI. Les grands indices américains ont également fait, en janvier, du surplace. Le Nasdaq a progressé, en janvier, de moins de 0,5 %, tout comme le S&P 500.
Cette semaine, le prix du baril de pétrole (Brent) a dépassé les 70 dollars. Sur un mois, la hausse atteint 14 %. La menace d’intervention américaine en Iran est la principale raison de cette augmentation. Non seulement l’Iran fait partie des dix principaux producteurs d’or noir, mais il est aussi riverain du détroit d’Ormuz, par lequel transite environ 20 % de la production mondiale de brut. En plus du risque en Iran, les cours sont orientés à la hausse par les perturbations concernant le principal champ pétrolier au Kazakhstan et les problèmes rencontrés par la production américaine de brut à cause de la vague de froid qui s’est abattue sur le pays.
Sur le front des obligations souveraines, avec l’adoption du budget à l’Assemblée nationale, le taux de l’OAT française à dix ans est revenu en dessous de celui de son homologue italien.
Baisse du dollar, hausse de l’or
L’euro a, dans la semaine, dépassé 1,20 dollar (1,2045 dollar) pour la première fois depuis mai 2021. Donald Trump se réjouit de la dépréciation de la monnaie américaine, qui inquiète pourtant les milieux financiers et Wall Street. Le président américain défend l’idée d’un dollar faible pour favoriser les exportations de son pays. À contrario, les investisseurs craignent un krach sur le dollar, qui serait un tsunami financier. La première monnaie mondiale a, par rapport aux autres grandes devises, perdu près de 10 % en 2025. Par rapport à l’euro, elle s’est dépréciée l’année dernière de plus de 13 %. Sur le premier mois de l’année 2026, le recul est de 2 %. La baisse du dollar s’accompagne de la hausse de l’or, qui joue ainsi son rôle traditionnel. L’once d’or a ainsi franchi la barre symbolique des 5 000 dollars, puis celle des 5 500. En un an, le métal précieux a gagné plus de 100 % et plus de 28 % sur un an. La permanence des menaces géopolitiques et les craintes de remise en cause de l’indépendance de la banque centrale américaine concourent à ce double mouvement : baisse du dollar et hausse de l’or.
La hausse de la monnaie unique par rapport au billet vert a renforcé le taux de change global de la devise européenne (par rapport aux devises de ses partenaires commerciaux).
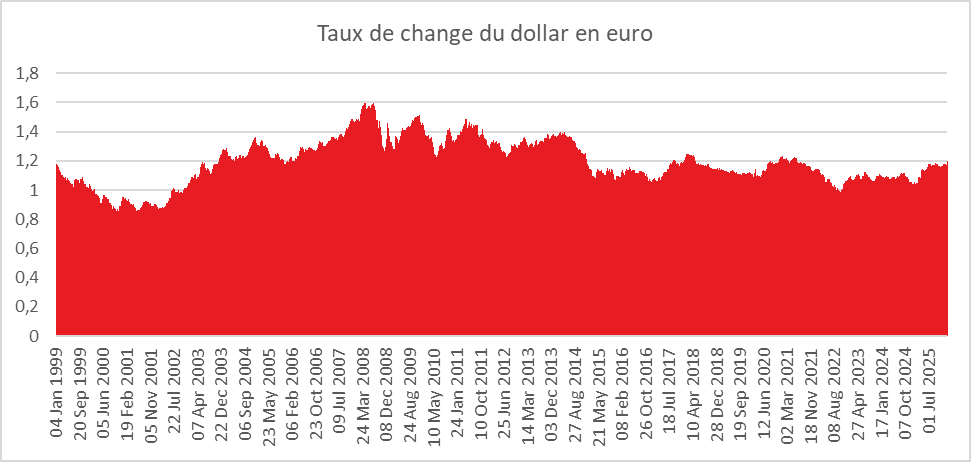
Cercle de l’Épargne – données BCE
À la différence de Donald Trump, Christine Lagarde, présidente de la Banque centrale européenne, s’exprime rarement sur l’euro, et jamais sur son niveau, sa surévaluation ou sa sous-évaluation. François Villeroy de Galhau, gouverneur de la Banque de France et membre du Conseil des gouverneurs de la BCE, a récemment souligné que « nous suivons avec attention cette appréciation de l’euro », tout en rappelant que l’Eurosystème n’a pas d’objectif de taux de change. Un euro fort réduit l’inflation en diminuant le prix des produits importés, dont le pétrole ou le gaz, mais dégrade la compétitivité-prix des exportations en dehors de la zone euro.
Une baisse logique du dollar
Avec un déficit commercial élevé, il est logique que la monnaie américaine se déprécie. À contrario, l’euro doit s’apprécier, en raison d’un excédent commercial qui devrait dépasser 170 milliards d’euros. Le président américain estime de longue date que l’Europe, la Chine et le Japon manipulent le cours de leur devise afin de gagner des parts de marché aux États-Unis. Son jugement sur l’euro est exagéré. En effet, la faiblesse de la monnaie commune, ces dernières années, était liée à la guerre en Ukraine et aux divisions au sein de l’Union européenne. Celle-ci a été fortement exposée à la hausse des cours de l’énergie avec la remise en cause des livraisons de pétrole et de gaz en provenance de la Russie. Les investisseurs ont réduit leurs engagements en euros du fait de la proximité du conflit ukrainien. Le dollar a, depuis l’épidémie de Covid, joué son rôle de valeur refuge. Il bénéficie également de la forte croissance de l’économie des États-Unis et de la forte rentabilité du capital investi dans ce pays.
La position du président américain n’est pas en soi absurde. Le dollar était sans nul doute surévalué. Mais en jouant la baisse du dollar, il risque en revanche de favoriser l’inflation et, par voie de conséquence, de dissuader la Fed de baisser ses taux, voire de l’encourager à les remonter en 2026.
Une Europe : bonne ou mauvaise nouvelle ?
La hausse de l’euro est perçue de manière négative, tout particulièrement en France. Or, celle-ci contribue à réduire le coût des importations, en particulier celles des produits énergétiques (pétrole, gaz), qui avaient pénalisé, ces dernières années, l’économie européenne. Certes, cette hausse renchérit le prix des exportations en dehors de la zone euro exprimées en dollars, mais, en revanche, elle réduit le coût des intrants importés. La France, qui exporte peu en dehors de la zone euro, serait moins pénalisée que l’Allemagne ou l’Italie. En France, les secteurs les plus exposés sont l’aéronautique et le luxe, mais les entreprises concernées ont recours à des couvertures de change.
Pour l’Europe, un euro à 1,2 dollar pourrait provoquer une diminution de l’inflation de 0,3 point. Depuis 2022, nombreux sont ceux qui se sont plaints de la hausse des prix, et tout particulièrement de celle de l’essence et du gaz. En ce qui concerne la croissance, certains experts estiment un manque à gagner de 0,2 point. Cette prévision est en partie contestable en raison de l’avantage généré par la baisse des cours et de l’amélioration du solde des échanges.
Taux directeurs : statu quo aux États-Unis
La banque centrale américaine a maintenu, mercredi 28 janvier, ses taux d’intérêt directeurs inchangés, dans une fourchette comprise entre 3,50 % et 3,75 %. Il s’agit d’une deuxième suspension dans son cycle d’assouplissement monétaire engagé en 2024, malgré les vives pressions de Donald Trump.
Pour justifier sa décision, l’économie américaine « a crû à un rythme solide l’an dernier », a rappelé Jerome Powell lors de sa conférence de presse. Le taux de chômage « demeure relativement stable » malgré des créations d’emplois toujours atones. L’inflation « cœur » est ressortie à 3 % l’an dernier selon les premières estimations, tirée « par l’inflation des biens, alimentée par les tarifs », tandis que la désinflation se poursuit dans les services, a poursuivi le président de la Fed.
Le président de la banque centrale américaine estime que les tensions inflationnistes pourraient s’accroître en raison de la bonne tenue de l’activité en fin d’année et des pénuries de main-d’œuvre provoquées par la politique de lutte contre l’immigration de Donald Trump.
Les trois baisses décidées en fin d’année dernière devaient permettre de soutenir l’économie avec une réduction du coût du crédit. La Fed se situe dans une position inconfortable, tant sur le plan économique que politique. Les États-Unis bénéficient d’une forte croissance, mais sans créer beaucoup d’emplois, avec des risques de redémarrage de l’inflation. Par ailleurs, le président américain multiplie les pressions peu amicales sur les membres du Comité de politique monétaire afin qu’ils réduisent les taux directeurs d’ici les élections de mi-mandat. Le conflit avec la Maison-Blanche s’est désormais déplacé devant les tribunaux. La conférence de presse de Jerome Powell ce mercredi représentait sa première intervention publique après le lancement d’investigations criminelles à son encontre par des procureurs fédéraux nommés par Trump. Il s’est également déplacé pour soutenir l’une des membres de la Fed, Lisa Cook, à la Cour suprême, celle-ci étant chargée de se prononcer sur la légalité de son renvoi sommaire de son poste de gouverneure par Donald Trump. « Il s’agit du plus important procès de l’histoire de la Fed », a simplement observé Jerome Powell pour expliquer son déplacement.
Un nouveau président pour la Fed
La politique monétaire de la banque centrale américaine pourrait évoluer au mois de mai avec l’entrée en fonction du nouveau président, Kevin Warsh. Celui-ci a été nommé par Donald Trump le vendredi 31 janvier. Dans sa déclaration de nomination, Donald Trump a insisté sur la fidélité de Kevin Warsh, allusion évidente à Jerome Powell. Pour remplacer ce dernier, Donald Trump a fait du soutien à la baisse des taux d’intérêt l’un de ses critères clés. Kevin Warsh est considéré comme un partisan de la baisse des taux directeurs. Sa nomination devra être confirmée par le Sénat.
Le tableau de la semaine des marchés financiers
| Résultats 30 janvier 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 126,53 | -0,19 % | 8 149,50 | 7 380,74 |
| Dow Jones | 48 892,47 | -0,48 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 939,03 | +0,11 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 23 461,82 | +0,00 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 515,73 | -1,55 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 223,54 | +0,69 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 947,81 | -0,01 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 322,85 | +0,63 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 117,95 | +0,10 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,427 % | -0,068 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,845 % | -0,058 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,249 % | -0,009 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1872 | +1,42 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 928,02 | +5,18 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 70,80 | +6,86 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 82 681,4827 | -7,25 % | 87 566,4406 | 93 776,61 |
1er février : les nouveaux taux de l’épargne réglementée
| Nouveaux taux àcompter du 01/02/26 | Ancien taux | |
| Livret A | 1,5 | 1,7 |
| LDDS | 1,5 | 1,7 |
| LEP | 2,5 | 2,7 |
| Livret Jeune | Au minimum 1,5 | Au minimum 1,7 |
| Compte Epargne Logement | 1,25 | 1 |
Pour mémoire, le 1er janvier 2026, le taux du Plan d’Epargne Logement était passé de 1,75 à 2 %.
Le coin des épargnants du 9 janvier 2026 : pluie de records
Un début en fanfare
En 2026, il a fallu attendre neuf jours pour que le CAC 40 batte un nouveau record. Il a dépassé en clôture 8 362 points, dans le sillage des sommets atteints en ce début d’année par les Bourses mondiales. Le précédent plus haut de l’indice parisien remontait au mois de novembre dernier. Le CAC 40 est soutenu par deux thèmes porteurs de ce début d’année : la défense, dans un contexte d’incertitude géopolitique, et les microprocesseurs. Depuis le début de l’année, Thales a enregistré une hausse de 15 %, tandis que Safran et Airbus ont gagné respectivement 6 % et 8 %. Les valeurs de la défense représentent 14 % de l’indice CAC 40. De son côté, STMicroelectronics a progressé de 10 %. La demande pour les puces mémoires, produites notamment par le groupe français, est en forte augmentation, toujours en lien avec l’intelligence artificielle.
La progression du CAC 40 pourrait se poursuivre. Les bénéfices des entreprises de la cote parisienne devraient augmenter de 15 % après trois ans de stagnation, selon des données Bloomberg, un chiffre supérieur à la croissance des bénéfices attendue pour le STOXX 600 (+10 %). Progressivement, la place de Paris se découple des soubresauts de la vie politique française, avec les questions liées au budget et à l’adhésion au Mercosur.
Les autres grands indices européens ont également, cette semaine, battu des records, qu’il s’agisse du Dax allemand, du Footsie britannique ou de l’Ibex 35 espagnol.
L’or au plus haut
L’or devrait baisser, mais il continue de monter, déjouant tous les pronostics ou presque. La destitution du président vénézuélien, Nicolas Maduro, et son extradition forcée aux États-Unis, les déclarations de Donald Trump concernant la Bolivie, Cuba et le Groenland ont provoqué une nouvelle hausse du métal jaune. Les investisseurs, à la recherche de stabilité, réduisent leur exposition aux actifs libellés en dollars.
Petite hausse du pétrole L’intervention de Donald Trump au Venezuela, dont la production de pétrole est d’un million de barils par jour, loin de ses sommets des années 1990 (plus de 3 millions), n’a pas eu de réelles incidences sur le cours de l’or noir. La hausse a été, sur la semaine, inférieure à 5 %. La volonté du président américain de faire main basse sur le pétrole de ce pays pourrait, à terme, se traduire par une augmentation de l’offre. Les États-UnisUn début en fanfare
En 2026, il a fallu attendre neuf jours pour que le CAC 40 batte un nouveau record. Il a dépassé en clôture 8 362 points, dans le sillage des sommets atteints en ce début d’année par les Bourses mondiales. Le précédent plus haut de l’indice parisien remontait au mois de novembre dernier. Le CAC 40 est soutenu par deux thèmes porteurs de ce début d’année : la défense, dans un contexte d’incertitude géopolitique, et les microprocesseurs. Depuis le début de l’année, Thales a enregistré une hausse de 15 %, tandis que Safran et Airbus ont gagné respectivement 6 % et 8 %. Les valeurs de la défense représentent 14 % de l’indice CAC 40. De son côté, STMicroelectronics a progressé de 10 %. La demande pour les puces mémoires, produites notamment par le groupe français, est en forte augmentation, toujours en lien avec l’intelligence artificielle.
La progression du CAC 40 pourrait se poursuivre. Les bénéfices des entreprises de la cote parisienne devraient augmenter de 15 % après trois ans de stagnation, selon des données Bloomberg, un chiffre supérieur à la croissance des bénéfices attendue pour le STOXX 600 (+10 %). Progressivement, la place de Paris se découple des soubresauts de la vie politique française, avec les questions liées au budget et à l’adhésion au Mercosur.
Les autres grands indices européens ont également, cette semaine, battu des records, qu’il s’agisse du Dax allemand, du Footsie britannique ou de l’Ibex 35 espagnol. L’Eurostoxx 50 s’est approché en fin de semaine des 6000 points. Les indices américains ont également démarrer sur les chapeaux de roue. Le Nasdaq a progressé sur la semaine de plus de 2 % et
L’or au plus haut
L’or devrait baisser, mais il continue de monter, déjouant tous les pronostics ou presque. La destitution du président vénézuélien, Nicolas Maduro, et son extradition forcée aux États-Unis, les déclarations de Donald Trump concernant la Bolivie, Cuba et le Groenland ont provoqué une nouvelle hausse du métal jaune. Les investisseurs, à la recherche de stabilité, réduisent leur exposition aux actifs libellés en dollars.
Petite hausse du pétrole
L’intervention de Donald Trump au Venezuela, dont la production de pétrole est d’un million de barils par jour, loin de ses sommets des années 1990 (plus de 3 millions), n’a pas eu de réelles incidences sur le cours de l’or noir. La hausse a été, sur la semaine, inférieure à 5 %. La volonté du président américain de faire main basse sur le pétrole de ce pays pourrait, à terme, se traduire par une augmentation de l’offre. Les États-Unis pourraient ainsi contrôler l’une des principales réserves supposées de pétrole.
Le tableau de la semaine des marchés financiers
| Résultats 9 janvier 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 362,09 | +1,85 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 504,07 | +2,33 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 966,28 | +1,70 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 23 702,88 | +2,01 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 257,67 | +2,84 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 124,60 | +1,79 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 997,47 | +1,25 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 51 939,89 | +3,18 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 120,43 | +3,92 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,524 % | -0,088 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,824 % | -0,077 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,172 % | -0,012 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1635 | -1,02 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 504,91 | +3,97 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 63,86 | +4,46 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 91 520,01 | +1,37 % | 87 566,4406 | 93 776,61 |
Marchés financiers : bilan 2025 et perspectives 2026
Pluie de records pour les marchés en 2025
Les marchés financiers ont fêté dignement la fin de l’année. 2025. Elle aura été contre toute attente un excellent cru, marqué par une pluie de records pour les indices actions ainsi que pour l’or et de nombreux autres métaux. Cette série de sommets, par son ampleur, inquiète néanmoins : la crainte d’une bulle liée à l’intelligence artificielle est fréquemment avancée mais pour malgré tout, pour 2026 l’optimisme est pour le moment de mise.
Le CAC 40 positif mais à la traîne
Après avoir perdu 2,14 % en 2024, le CAC 40 s’est apprécié, en 2025, de 10,42 %. Ce résultat positif est intervenu malgré un contexte politique toujours des plus complexes et la politique douanière américaine. Même si, au mois d’octobre dernier, le CAC 40 a battu son record, qui datait du 10 mai 2024, avant la dissolution, il reste largement à la traîne des autres grands indices boursiers. Le poids du secteur du luxe, exposé aux guerres commerciales, et la situation financière de la France expliquent le retard pris par le CAC 40 par rapport aux autres grands indices européens.
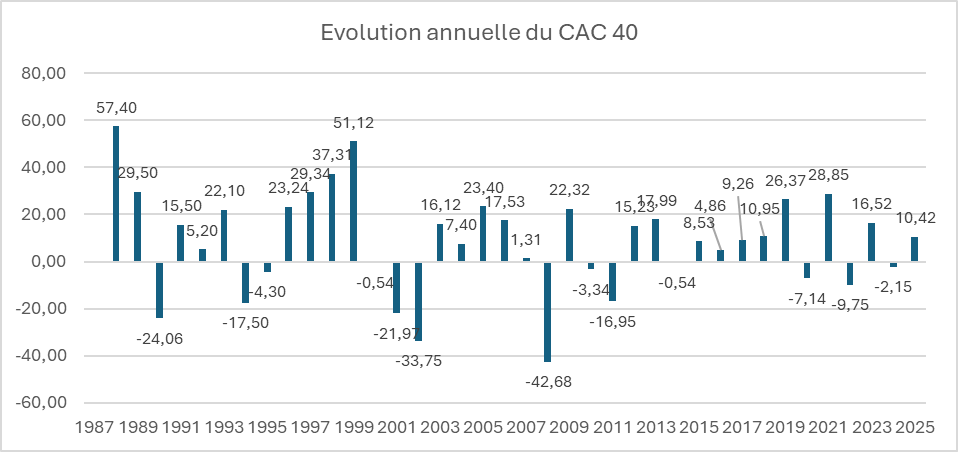
Cercle de l’Epargne
La Bourse de Francfort a connu, en 2025, la plus forte progression, +22 % sur un an pour l’indice DAX. Ce dernier devance son homologue britannique, le Footsie 100, qui gagne plus de 21 %. L’Euro Stoxx 50 a progressé, de son côté, de 18,3 % sur l’année écoulée. Le Stoxx Europe 600 est à +16,6 %, soit à peu près la même performance que le MSCI Europe (+16,4 %).
Le marché américain a encore surpris par son dynamisme. Avec l’engouement pour l’IA, l’indice Nasdaq a gagné sur l’année plus de 20 %. Le S&P 500 s’est apprécié de 17 % et le Dow Jones de 13 %.
Des taux obligataires en hausse et dégradation de la note de la France
L’année 2025 a été marquée par une nouvelle dégradation de la note de la France, en lien avec le taux d’endettement public qui n’en finit pas de progresser.
Fitch Ratings a abaissé la note de la France le 12 septembre 2025 de AA- à A+. Standard & Poor’s (S&P Global Ratings) a, de son côté, le 17 octobre 2025, réduit la notation de la France de AA- à A+, invoquant l’incertitude persistante sur la consolidation des finances publiques malgré la présentation du projet de budget. Moody’s n’a pas dégradé la note souveraine de la France en 2025. Le 24 octobre dernier, l’agence a maintenu la note Aa3, mais l’a placée sous perspective négative.
Dans ce contexte, l’écart de taux entre l’Allemagne et la France s’est accru, passant de 50 à 70 points de base. L’accroissement du spread s’est inscrit dans un mouvement de hausse des taux obligataires en Europe, en raison de l’augmentation des besoins de financement public. À la France, qui est le premier émetteur de titres publics en Europe, s’ajoute désormais l’Allemagne, qui a abandonné sa règle de frein budgétaire et qui a adopté un plan de relance de plus de 500 milliards d’euros. Le taux de l’OAT de l’État en France a augmenté de 70 points de base et son équivalent allemand de 60 points de base. À dix ans, l’État a, en 2025, emprunté, en France, en moyenne, à 3,6 % et l’Allemagne à 2,7 %.
Le dollar en baisse
Le dollar poursuit son mouvement de baisse, pour le plus grand plaisir de Donald Trump. Les menaces sur l’indépendance de la banque centrale américaine, la baisse des taux directeurs de cette dernière et, plus globalement, la politique du président américain ont contribué à la baisse du dollar. Les investisseurs étrangers ont réduit leur exposition en dollars, même si la monnaie américaine demeure de loin la première devise de réserve. Le dollar a perdu 13,23 % depuis le début de l’année face à l’euro, ce qui améliore la compétitivité des produits américains. Pour les Européens, cette dépréciation du billet vert allège la facture énergétique, d’autant plus que le cours du pétrole est orienté à la baisse.
Le pétrole en recul
Sur fond de ralentissement de la croissance mondiale, de montée en puissance des énergies renouvelables et d’augmentation de la production, en lien avec la fin de l’accord de régulation de l’offre de l’OPEP+ en vigueur depuis 2020, le cours du baril de pétrole a baissé au cours de l’année 2025. Le baril de Brent s’échangeait le 31 décembre à 61,23 dollars, en baisse de 17 % sur un an. Cette diminution est une bonne nouvelle pour les pays européens qui, depuis le début de la guerre en Ukraine en 2022, sont handicapés par une énergie chère.
Or, argent, cuivre, platine : toujours plus haut
L’or défie les pronostics en ayant atteint plus de 4 500 dollars l’once le 26 décembre, avant de rebaisser dans les derniers jours de l’année. Sur un an, l’once a gagné plus de 65 %. Sur trois ans, la hausse est de plus de 137 %.
La hausse du cours de l’or s’explique par la baisse des taux directeurs américains et par le caractère imprévisible de Donald Trump. Les pays émergents et en développement réduisent leur exposition au dollar. La crainte d’une remise en cause de l’indépendance de la banque centrale américaine contribue à la hausse du métal précieux.
L’argent fait encore mieux, avec un gain avoisinant 150 %. Il faut remonter au choc pétrolier de 1979-1980 pour retrouver des progressions comparables.
Le platine a, lui aussi, enregistré un sommet historique au cours de la semaine, tandis que le cuivre a franchi les 12 000 dollars la tonne, sur fond de craintes d’un marché mondial plus tendu à l’horizon 2026.
Un bitcoin entre deux eaux
Le bitcoin apparaît comme le grand perdant de l’année, avec un recul de plus de 6 % depuis janvier et de près de 20 % sur le dernier trimestre. L’essor des stablecoins, adossés à des devises réelles comme le dollar ou l’euro et jugés moins volatils, se développe au détriment du bitcoin.
Et pour 2026…
L’art de la prévision est, surtout en matière financière, un exercice périlleux. Les krachs ont un malin plaisir à survenir lorsqu’ils ne sont pas attendus…
Des actions encore en hausse mais attention à la bulle IA
Pour 2026, de nombreux experts anticipent néanmoins une nouvelle année de forte appréciation des actions, portée par l’engouement persistant pour l’intelligence artificielle et, en Europe, par le plan de relance allemand. L’espoir d’une paix en Ukraine alimente également l’optimisme ambiant. Toutefois, l’IA prend de plus en plus les traits d’une bulle, avec des investissements colossaux dont la rentabilisation suppose l’émergence rapide de gains de productivité substantiels. Le réalisme pourrait, à un moment ou à un autre, reprendre ses droits, avec à la clé soit un atterrissage brutal, soit un dégonflement progressif.
Malgré ces craintes, les investisseurs prévoient une hausse des indices actions comprise entre 8 et 15 % pour 2026. Chez UBS, les analystes pronostiquent un S&P 500 à 7 500 points en 2026, porté par une croissance des bénéfices de l’ordre de 14 %, nourrie pour près de la moitié par les secteurs de la tech. Le CAC 40 pourrait finir autour de 8 700 / 9 000 points.
Des taux directeurs orientés à la baisse
La banque centrale américaine devrait poursuivre la baisse de ses taux, mais de manière modérée, en scrutant l’évolution de l’inflation. Certes, Donald Trump continuera de faire pression sur la Fed pour une accélération en vue des élections de mi-mandat.
La BCE, qui est en mode pause depuis l’automne, doit prendre en compte la progression des prix au sein de certains États, l’écart de taux avec les États-Unis et le souhait des gouvernements d’alléger le coût de la dette publique.
Des taux obligataires en hausse
À un an de l’élection présidentielle, la France, confrontée à une dette publique toujours mal maîtrisée, pourrait devenir une source majeure d’inquiétude en Europe. Par ailleurs, l’accroissement du déficit public allemand limite la perspective d’une baisse marquée des taux souverains. S’agissant des taux directeurs, la Banque centrale européenne devra composer avec une politique monétaire de la Réserve fédérale de plus en plus accommodante. Une légère baisse des taux en 2026 demeure envisageable, d’autant que les craintes d’un retour de l’inflation restent, pour l’heure, contenues. La BCE pourrait ainsi être tentée d’agir afin de freiner l’appréciation de l’euro, au risque de susciter l’ire du président américain.
Pétrole : calme plat sauf…
Le cours du pétrole, sauf crise internationale majeure, ne devrait pas connaître de forte hausse, en particulier si un accord de paix intervenait en Ukraine. Le ralentissement de la croissance mondiale pèserait alors sur la demande, tandis que l’offre continuerait d’augmenter avec la fin de l’accord de régulation de l’OPEP+. Certes, ce scénario pourrait être remis en cause en cas d’aggravation de la crise entre le Venezuela et les États-Unis ou d’une reprise des tensions avec l’Iran.
L’or : fin d’un cycle
Depuis 2020, l’or ne cesse de s’apprécier. En 2026, la poursuite de la baisse des taux directeurs pourrait continuer de soutenir la demande de métal précieux. À l’inverse, un retour durable de la paix en Ukraine exercerait un effet modérateur. Plusieurs experts estiment néanmoins que l’once pourrait dépasser les 5 000 dollars.
Bitcoin : la grande incertitude
Après une année en demi-teinte, le bitcoin peut-il rebondir ? Il pourrait, au contraire, pâtir des doutes croissants sur l’IA, de l’essor des stablecoins et des futurs lancements de monnaies digitales de banque centrale. La diffusion progressive de la blockchain pourrait conduire à une forme de banalisation du bitcoin, qui perdrait alors son statut d’icône ou de pionnier.
Le Coin des Epargnants du 26 décembre 2025 : bilan de l’année et perspectives par Philippe Crevel
Bilan 2025 et perspectives pour 2026
Pluie de records pour les marchés en 2025
À quelques jours de la Saint-Sylvestre, les marchés financiers peuvent dignement fêter la fin de l’année. 2025 aura été, en effet, un excellent cru, marqué par une pluie de records pour les indices actions ainsi que pour l’or et de nombreux autres métaux. Cette série de sommets, par son ampleur, inquiète néanmoins : la crainte d’une bulle liée à l’intelligence artificielle est fréquemment avancée.
Des actions au top
Le dernier trimestre en cours s’annonce comme l’un des plus solides depuis deux ans en Europe, porté par la résistance de la croissance mondiale et par l’idée persistante que les conditions de financement s’assoupliront. L’indice Stoxx 600 a ainsi inscrit un nouveau record cette semaine, s’acheminant vers une troisième année consécutive de progression.
Le CAC 40 gagne sur l’année près de 10 %. Il demeure toutefois en retrait par rapport aux grands indices internationaux, en raison de sa composition très orientée vers l’industrie du luxe — en moindre croissance depuis le début de l’année — et de la persistance de la crise politique.
L’indice européen Euro Stoxx 50 progresse, de son côté, de plus de 17 %. L’indice britannique FTSE 100 affiche une hausse de plus de 20 % depuis le 1er janvier.
Aux États-Unis, la publication de statistiques de croissance plus solides que prévu, combinée aux perspectives de détente des taux, incite les investisseurs à privilégier les actions, et plus particulièrement celles du secteur de la haute technologie. Le S&P 500 a gagné plus de 2 % sur la semaine portant le total depuis le 1er janvier à près de 18 %. Le Nasdaq a gagné 2,55 % cette semaine et 22,18 % depuis le début de l’année.
Or, argent, cuivre, platine : toujours plus haut
L’or défie les pronostics en ayant atteint plus de 4 500 dollars l’once, en hausse de près de 70 % depuis le début de l’année. L’argent fait encore mieux, avec un gain avoisinant 150 %. Il faut remonter au choc pétrolier de 1979-1980 pour retrouver des progressions comparables.
Le platine a, lui aussi, enregistré un sommet historique au cours de la semaine, tandis que le cuivre a franchi les 12 000 dollars la tonne, sur fond de craintes d’un marché mondial plus tendu à l’horizon 2026.
Un dollar en recul
Le dollar poursuit son mouvement de baisse pour le plus grand plaisir de Donald Trump. Les menaces sur l’indépendance de la banque centrale américaine, la baisse des taux directeurs de cette dernière et plus globalement la politique du Président américain ont contribué à la baisse du dollar. Les investisseurs étrangers sont réduit leur exposition en dollars même si la monnaie américaine demeure de loin la première devise de réserve. Le dollar a perdu près de 14 % depuis le début de l’année face à l’euro, ce qui améliore la compétitivité des produits américains. Pour les Européens, cette dépréciation du billet vert allège la facture énergétique, d’autant plus que le cours du pétrole est orienté à la baisse. Depuis le début de l’année, le baril de Brent a reculé d’environ 17 %.
Un bitcoin entre deux eaux
Le bitcoin apparaît comme le grand perdant de l’année, avec un recul de plus de 6 % depuis janvier et de près de 20 % sur le dernier trimestre. L’essor des stablecoins, adossés à des devises réelles comme le dollar ou l’euro et jugés moins volatils, se développe au détriment du bitcoin.
Et pour 2026…
L’art de la prévision est, surtout en matière financière, un exercice périlleux. Les krachs ont un malin plaisir à survenir lorsqu’ils ne sont pas attendus…
Pour 2026, de nombreux experts anticipent néanmoins une nouvelle année de forte appréciation des actions, portée par l’engouement persistant pour l’intelligence artificielle et, en Europe, par le plan de relance allemand. L’espoir d’une paix en Ukraine alimente également l’optimisme ambiant.
Toutefois, l’IA prend de plus en plus les traits d’une bulle, avec des investissements colossaux dont la rentabilisation suppose l’émergence rapide de gains de productivité substantiels. Le réalisme pourrait, à un moment ou à un autre, reprendre ses droits, avec à la clé soit un atterrissage brutal, soit un dégonflement progressif.
Les tensions géopolitiques pourraient perdurer, avec un président américain engagé en 2026 dans la bataille pour conserver sa majorité au Congrès. À un an de l’élection présidentielle, la France, confrontée à une dette publique toujours mal maîtrisée, pourrait devenir une source majeure d’inquiétude en Europe.
Par ailleurs, l’accroissement du déficit public allemand limite la perspective d’une baisse marquée des taux souverains. S’agissant des taux directeurs, la Banque centrale européenne devra composer avec une politique monétaire de la Réserve fédérale de plus en plus accommodante. Une légère baisse des taux en 2026 demeure envisageable, d’autant que les craintes d’un retour de l’inflation restent, pour l’heure, contenues. La BCE pourrait ainsi être tentée d’agir afin de freiner l’appréciation de l’euro, au risque de susciter l’ire du président américain.
Le cours du pétrole, sauf crise internationale majeure, ne devrait pas connaître de forte hausse, en particulier si un accord de paix intervenait en Ukraine. Le ralentissement de la croissance mondiale pèserait alors sur la demande, tandis que l’offre tendrait à augmenter avec la fin de l’accord de régulation de l’OPEP+.
Depuis 2020, l’or ne cesse de s’apprécier. En 2026, la poursuite de la baisse des taux directeurs pourrait continuer de soutenir la demande de métal précieux. À l’inverse, un retour durable de la paix en Ukraine exercerait un effet modérateur. Plusieurs experts estiment que l’once pourrait dépasser les 5 000 dollars. À ce niveau, une prise de bénéfices semblerait néanmoins judicieuse.
Après une année en demi-teinte, le bitcoin peut-il rebondir ? Il pourrait au contraire pâtir des doutes croissants sur l’IA, de l’essor des stablecoins et des futurs lancements de monnaies digitales de banque centrale. La diffusion progressive de la blockchain pourrait conduire à une forme de banalisation du bitcoin, qui perdrait alors son statut d’icône ou de pionnier.
Le tableau de la semaine des marchés financiers
| Résultats 26 déc. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 103,58 | -0,58 % | 7 543,18 | 7 380,74 |
| Dow Jones | 48 710,97 | +1,55 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 929,94 | +1,28 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 593,10 | +2,55 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 340,06 | +1,58 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 870,68 | +0,33 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 746,24 | +0,08 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 344,10 | +1,95 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 963,68 | +3,04 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,562 % | -0,051 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,862 % | -0,036 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,138 % | -0,006 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1779 | +0,25 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 479,63 | +4,12 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 62,28 | +4,29 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 87 930,3814 | +2,73% | 38 252,54 | 93 776,61 |
La mauvaise passe du livret A
Novembre 2025 est sans surprise, avec une nouvelle décollecte du livret A, de -730 millions d’euros, la troisième de rang après celles d’octobre et de septembre. La dernière passe de trois pour les décollectes remontait à 2015.
Traditionnellement, le mois de novembre est peu porteur pour le livret A. Depuis 2009, dix décollectes ont été enregistrées. La collecte moyenne, en novembre, au cours de ces dix dernières années (2015-2024), a été de 300 millions d’euros. En 2024, 400 millions d’euros de collecte nette avaient été constatés. Les plus fortes décollectes, en novembre, sont intervenues en 2009 (-1,3 milliard d’euros) et en 2014 (-1,25 milliard d’euros). Les plus fortes collectes pour un mois de novembre ont été enregistrées en 2012 et en 2024, avec 2,4 milliards d’euros chacune. La première est intervenue à la suite du relèvement du plafond du livret, la seconde lors de l’épidémie de Covid.
Le livret A est en décollecte sur les onze premiers mois de l’année, à -3,58 milliards d’euros, alors qu’en 2024 il enregistrait une collecte positive de près de 12 milliards d’euros (11,87 milliards d’euros).
Un mois de dépenses
Novembre est un mois de dépenses, sans recettes exceptionnelles. Le Black Friday, qui s’est imposé dans la culture française, marque le début des courses de fin d’année. Pour les ménages qui avaient un solde d’impôt sur le revenu à acquitter au titre de 2024, le paiement est étalé sur les quatre derniers mois de l’année.
Lente digestion de la baisse de la rémunération
Le livret A est toujours en phase de digestion de la baisse de son taux de rémunération, passé de 3 % à 1,7 % sur l’année. Le 1er février prochain, compte tenu du niveau de l’inflation de ces derniers mois (1 % en rythme annuel) et de l’évolution des taux des marchés monétaires (taux Ester), le taux du livret A devrait passer de 1,7 % à 1,4 %. Cette baisse ne devrait pas inciter les ménages à y placer davantage d’argent dans les prochains mois, même si son rendement réel reste positif.
Le LDDS dans le sillage du livret A
Le Livret de développement durable et solidaire (LDDS) est également en décollecte en novembre, à -230 millions d’euros. Depuis 2009, il enregistre sa dixième décollecte. La plus importante a été constatée en 2011, avec -430 millions d’euros, tandis que la collecte la plus élevée en novembre date de 2012, avec 2,82 milliards d’euros, lors du relèvement du plafond du LDDS. Sur ces dix dernières années (2015-2024), la collecte moyenne s’élevait à 100 millions d’euros.
La collecte des onze premiers mois de l’année 2025 a atteint 1,27 milliard d’euros, contre 5,61 milliards d’euros sur la même période en 2024.
Le Livret d’épargne populaire (LEP) toujours positif
Le Livret d’épargne populaire enregistre, en novembre, une collecte positive de 210 millions d’euros, contre 340 millions d’euros l’année dernière.
Sur les onze premiers mois, le LEP est en décollecte de 1,5 milliard d’euros, alors qu’il était en collecte positive de 6,26 milliards d’euros sur la même période en 2024.
Le taux de rémunération, à 2,7 %, demeure attractif pour les épargnants éligibles au LEP, même si leurs revenus modestes limitent leur capacité d’épargne. Au 1er février prochain, ce taux devrait baisser. L’application de la formule pourrait le ramener à 1,9 % mais il est probable que le gouvernement maintienne un bonus en faveur De l’épargne populaire en retenant un taux de 2,4 %.
2025 : une année charnière pour l’épargne
En 2025, les Français ont été en mode fourmis, avec un taux d’épargne qui sera, sur l’année, d’environ 18 % du revenu disponible brut, soit trois points au-dessus du taux d’avant la crise Covid. Cette augmentation est imputable à la composante financière de l’épargne, qui est au plus haut depuis les années 1950 (hors période Covid).
Trois facteurs d’augmentation du taux d’épargne :
- Climat anxiogène ;
- Vieillissement démographique ;
- Capitalisation des gains.
Ce niveau élevé d’épargne s’explique non seulement par un climat géopolitique, économique et social qui reste anxiogène, mais aussi par le vieillissement de la population et les bons rendements des placements financiers. Une population âgée a une propension plus importante à épargner et à réduire sa consommation. Ce phénomène est constaté au sein de nombreux pays occidentaux, comme l’Allemagne ou le Japon, ainsi qu’en Chine.
Par ailleurs, en France, les ménages ont tendance à capitaliser les gains issus de leurs placements. Or, ces gains ont été portés par la hausse des taux de rendement, à l’exception de ceux de l’épargne réglementée et des dépôts, et par la bonne tenue des marchés financiers. Les Américains ont un tout autre comportement, en consommant tout ou partie de leurs gains financiers.
Fin de cycle pour le Livret A
Depuis 2017, le Livret A accumulait des collectes annuelles de plus de 10 milliards d’euros. Il a connu des collectes records en 2020, 2022 et 2023 (collectes supérieures à 20 milliards d’euros). L’épidémie de Covid et la guerre en Ukraine ont incité les ménages à privilégier le Livret A, d’autant plus que son taux est passé de 0,5 % à 3 % entre le 1er février 2020 et le 1er février 2023.
L’encours du Livret A est passé, de décembre 2019 à juin 2025 (niveau record), de 298,6 à 445,5 milliards d’euros, soit un gain de 146,9 milliards d’euros.
La préférence donnée au Livret A a cessé en 2025, avec les deux baisses de son taux de rémunération intervenues les 1er février et 1er août 2025. Le taux est ainsi passé, sur l’année, de 3 % à 1,7 %. Il est à souligner que le rendement réel du Livret A a été positif en 2025, en raison d’une inflation qui s’est stabilisée autour de 1 % en rythme annuel. Entre 2022 et 2024, malgré un taux de 3 %, le rendement réel était en revanche négatif.
En 2025, le Livret A devrait enregistrer sa première décollecte annuelle depuis 2015 (-9,29 milliards d’euros). Elle devrait dépasser 2 milliards d’euros. L’année dernière, la collecte avait été positive, à hauteur de 14,87 milliards d’euros.
En 2014 et 2015, la décollecte s’expliquait également par la baisse du taux de rémunération et faisait suite aux fortes collectes des années 2012 et 2013, provoquées par le relèvement des plafonds du Livret A et du LDDS.
Le 1er février prochain, le taux du Livret A devrait être une nouvelle fois abaissé. Le taux pourrait ainsi passé de 1,7 à 1,4 %. Il en serait de même pour le LDDS.
Le taux du Compte épargne logement serait alors de 1 % au lieu de 1,25 %.
Léger recul pour le Livret d’Épargne Populaire
Malgré un taux supérieur d’un point à celui du Livret A, le Livret d’Épargne Populaire n’échappe pas à la décollecte. Sur les onze premiers mois, celle-ci s’élève à 1,5 milliard d’euros. Ce produit, détenu par 12 millions de personnes, est éligible sous conditions de revenus.
Il est à souligner qu’afin de favoriser l’épargne des ménages les plus modestes, le gouvernement n’a pas appliqué la formule du taux de rémunération. Celui-ci est soit égal à l’inflation, soit au taux du Livret A majoré de 0,5 point, si ce dernier est plus avantageux. De ce fait, le taux au 1er août 2025 aurait dû être de 2,2 %. Or, le gouvernement a décidé de le fixer à 2,7 %. Il est probable qu’un même geste soit consenti le 1er février 2026. Le taux pourrait être ainsi abaissé à 2,4 %.
2025 ou la revanche de l’assurance vie
L’assurance vie est en voie de connaître l’une des meilleures années de son histoire. Avec 45 milliards d’euros sur les dix premiers mois, la collecte nette devrait, en 2025, se situer autour de 50 milliards d’euros, un résultat qui n’avait plus été enregistré depuis 2010 (51,1 milliards d’euros).
Ce résultat est porté par un montant élevé de cotisations (plus de 160 milliards d’euros sur les dix premiers mois) et par des rachats modérés. Il est également la conséquence du retour en territoire positif de la collecte des fonds euros, qui bénéficient de la fameuse garantie en capital. La baisse de leur taux de rendement avait, ces dernières années, conduit les ménages à se désengager du premier pilier de l’assurance vie, qui représente plus de 72 % de l’encours et, en moyenne, plus de 60 % de la collecte ces dernières années.
Le taux de rendement des fonds euros était passé de 3,4 % en 2010 à 1,28 % en 2020, en lien avec la politique monétaire accommodante de la Banque centrale européenne, qui s’était traduite par un fort recul des taux des obligations souveraines. Cette baisse du rendement a érodé la compétitivité de l’assurance vie, laquelle n’a été portée, depuis 2017, que par les unités de compte.
Le rendement des fonds euros a réaugmenté à compter de 2022 pour atteindre 2,6 % en 2024. Le rendement pour 2025 devrait être assez voisin de celui de l’année dernière. Cette hausse, conjuguée à la baisse des taux de rémunération de l’épargne réglementée et des dépôts à terme, a incité les ménages à réallouer une part plus importante de leur épargne vers l’assurance vie.
Il est à noter que cette dernière, dans l’enquête annuelle du Cercle de l’Épargne, a repris, en 2025, sa place de numéro un parmi les placements préférés des Français.
L’encours de l’assurance vie devrait, en 2025, dépasser 2 100 milliards d’euros.
2025 : confirmation du succès du Plan d’Épargne Retraite confirme
Au 31 octobre 2025, le nombre de titulaires d’un PER assurance est estimé à 7,7 millions (+16 % sur un an) et les provisions mathématiques de ces PER sont évaluées à 107,5 milliards d’euros (+21 % sur un an). En prenant en compte l’ensemble des PER (bancaires et assurantiels), le nombre de titulaires dépasse 12 millions et l’encours atteint 130 milliards d’euros (chiffres à mars 2025).
Le PER profite des interrogations sur l’avenir du système de retraite par répartition et du vieillissement démographique.
Quelles perspectives pour 2026 ?
Les taux de rémunération
Les taux de rémunération de plusieurs produits d’épargne sont appelés à évoluer dans les prochaines semaines.
Le Plan d’Épargne Logement
Le taux du plan d’épargne logement est déjà connu. Il s’élèvera à 2 % pour tous les plans ouverts à compter du 1er janvier 2026. Il convient de souligner que ce produit est en recul depuis 2018.
Le Livret A et le LDDS
Le taux du Livret A et du LDDS, compte tenu de l’inflation constatée en 2025 et de l’évolution des taux monétaires, devrait passer de 1,7 % à 1,4 % au 1er février 2026.
Par voie de conséquence, le taux du compte d’épargne logement devrait passer de 1,25 % à 1 %.
Le Livret d’Épargne Populaire
Le taux du Livret d’Épargne Populaire, par simple application de la formule réglementaire, devrait être, au 1er février 2026, de 1,9 %. Il est fort probable que le gouvernement fasse un geste en ramenant le taux de 2,7 % à 2,4 %.
L’évolution de l’épargne : un léger recul pour 2026
Le taux d’épargne devrait légèrement baisser en 2026, avec une reprise modérée de la consommation après plusieurs années de stagnation. Les ménages acquièrent une certaine résilience face aux chocs divers et variés. En outre, un éventuel cessez-le-feu en Ukraine, avec à la clé une baisse du coût de l’énergie, pourrait contribuer à améliorer le moral des ménages.
La collecte du Livret A devrait se situer dans le prolongement de l’année 2025, avec toujours un effet de cycle, le premier semestre étant plus favorable à la collecte que le second.
L’assurance vie : encore une année en or en 2026
Malgré quelques menaces durant la discussion budgétaire, le régime fiscal de l’assurance vie demeure inchangé en 2026. Elle échappe à la hausse des prélèvements sociaux de 1,4 point.
Avec des fonds euros dont la rémunération profitera de la hausse des taux d’intérêt à long terme, l’attractivité de l’assurance vie devrait encore s’améliorer, d’autant plus que les rendements de l’épargne réglementée sont orientés à la baisse.
Par ailleurs, l’assurance vie pourrait être la grande gagnante de la clôture des plans d’épargne logement de plus de quinze ans. À partir du mois de mars 2026, les premiers contrats ouverts en 2011, qui atteignent leur quinzième année, sont automatiquement transformés en livrets bancaires dont la rémunération, faible, est fixée par l’établissement bancaire. Ces fermetures automatiques conduiront à une réallocation des fonds. Or, le PEL avait connu un nombre important d’ouvertures entre 2011 et 2016. Selon la Banque de France, d’ici 2030, un tiers des PEL, dont l’encours est de 93 milliards d’euros, est concerné.
Les ménages concernés ont laissé leur argent sur leur PEL non pas en vue de réaliser un projet immobilier (ils l’auraient déjà fait), mais pour des raisons financières : les PEL ouverts entre 2011 et 2016 étaient rémunérés entre 2 % et 2,5 % et n’étaient pas soumis à l’impôt. Les nouveaux PEL sont beaucoup moins intéressants (2 % de rendement et soumis au prélèvement forfaitaire de 30 %). Dans ces conditions, l’assurance vie, avec un rendement de 2,6 % pour les fonds euros, devrait capter une part non négligeable des PEL arrivés à échéance. Le Plan d’Épargne Retraite pourrait également en bénéficier.
Or, un nouveau record
Le cours de l’or a battu, lundi 22 décembre, un nouveau record en dépassant 4 400 dollars l’once. En fin de semaine, ce dernier a même franchi la barre des 4500 dollars. Cette progression est alimentée par les prévisions de nouvelles baisses de taux de la Réserve fédérale américaine.
Le précédent record datait du mois d’octobre dernier, à 4 381,52 dollars. Depuis le début de l’année, le métal jaune a progressé de plus de 66 %. Entre la guerre commerciale menée par Donald Trump, la paralysie budgétaire à Washington et les tensions géopolitiques chroniques, tout concourt à la hausse de l’or. Outre les investisseurs, les banques centrales de nombreux pays, notamment émergents, ont également accru leurs réserves en métal jaune. Parmi celles qui ont acheté le plus d’or figurent la Pologne, le Kazakhstan, le Brésil et la Turquie. La Pologne a acheté (en net) 82,67 tonnes d’or, soit 7,6 %. Sur le seul mois d’octobre, le pays a acquis 15,6 tonnes. La Pologne se classe désormais au 12ᵉ rang pour la détention officielle d’or. Le Brésil, qui a acheté plus de 15 tonnes de métal jaune en septembre et octobre, poursuit sa stratégie visant à réduire sa dépendance au dollar. La Chine arrive en 5ᵉ position pour les achats d’or, avec plus de 24 tonnes acquises cette année. Elle est le sixième pays disposant des réserves d’or les plus importantes.
La Russie, qui ces dernières années avait acheté de nombreuses tonnes d’or, en a vendu en 2025 afin de financer son important effort de guerre. Le pays reste le cinquième plus grand détenteur du précieux métal. Singapour a également réduit ses réserves d’or, en cédant au total plus de 15 tonnes. Ce pays joue toujours un rôle actif sur le marché de l’or, pour son compte ou pour le compte de tiers. De son côté, l’Ouzbékistan a vendu plus de 11 tonnes, faisant de ce pays le plus important vendeur net d’or.
Bitcoin : l’année des paradoxes
Le bitcoin, avec le retour de Donald Trump à la Maison Blanche, semblait être promis à un brillant avenir. Or, la première des cryptoactifs est en recul de 6 % depuis le début de l’année. Fin décembre, il s’échange contre 87 000 dollars, loin de son record du mois d’octobre (125 260,9 dollars).
Après avoir bénéficié du soutien de l’industrie digitale durant sa campagne et avoir émis sa propre crypto, Donald Trump promet de faire des États-Unis « la capitale mondiale des cryptomonnaies ». Dès sa nomination, ce dernier déréglemente et met fin aux poursuites que son prédécesseur avait engagées à l’encontre de ce secteur. L’idée d’une réserve stratégique de bitcoins, évoquée à Washington, marque un tournant symbolique.
Cette normalisation a une contrepartie immédiate. Le bitcoin est désormais sujet aux décisions et aux volte-face présidentiels. Son cours a ainsi fortement baissé après les annonces relatives aux droits de douane au mois d’avril dernier. La première des cryptos est de plus en plus corrélée aux marchés financiers américains, et en particulier au cours du Nasdaq.
L’adoption du Genius Act sur les stablecoins a certes, à l’automne, réveillé le marché des cryptoactifs en portant le bitcoin à plus de 120 000 dollars. À ce pic, la capitalisation totale des bitcoins en circulation a brièvement dépassé les 2 400 milliards de dollars, selon Bloomberg. Entre ces phases de valorisation, le bitcoin a connu des fluctuations pouvant atteindre 30 %, quand, dans le même temps, l’or s’est continuellement apprécié.
Les ETF sont devenus l’un des leviers de croissance de plus en plus importants du bitcoin. Les fonds cotés qui répliquent directement le prix du bitcoin rencontrent un réel succès. Après une année 2024 exceptionnelle, marquée par plus de 35 milliards de dollars de collecte, les ETF bitcoin attirent encore environ 22 milliards de dollars en 2025. Les flux deviennent toutefois plus erratiques, alternant phases de collecte et sorties marquées. L’ETF n’est plus un moteur automatique de hausse, mais un instrument d’arbitrage pleinement intégré aux cycles de l’aversion au risque.
Epargne salariale : le premier vecteur de la négociation en entreprise
En 2024, le nombre d’accords et d’avenants conclus dans les entreprises s’est élevé à 81 380. Près de la moitié d’entre eux sont liés à l’épargne salariale (45,6 %). Leur nombre a progressé de 8 % par rapport à 2023. L’intéressement, la participation, la retraite collective sont au cœur des négociations sociales au sein des entreprises.
Arrivent ensuite les textes sur les salaires et primes, en hausse de 4,3 % et ceux sur le temps de travail.
Livrets ordinaires : un encours élevé malgré de faibles taux de rémunération
L’encours des livrets ordinaires fiscalisés s’élevaient à 199,5 milliards d’euros à la fin du mois d’octobre dernier. Malgré un taux moyen de rémunération faible, autour de 0,8 %, les ménages conservent des sommes importantes sur ces produits. Ce sont souvent des fonds en attente d’utilisation. Les sommes issues d’une vente d’un logement sont ainsi placées sur un livret avant réutilisation pour l’achat d’un nouveau logement ou pour une réallocation su d’autres produits financiers. Les sommes issues d’une succession peuvent être également placées sur un livret avant réaffectation.
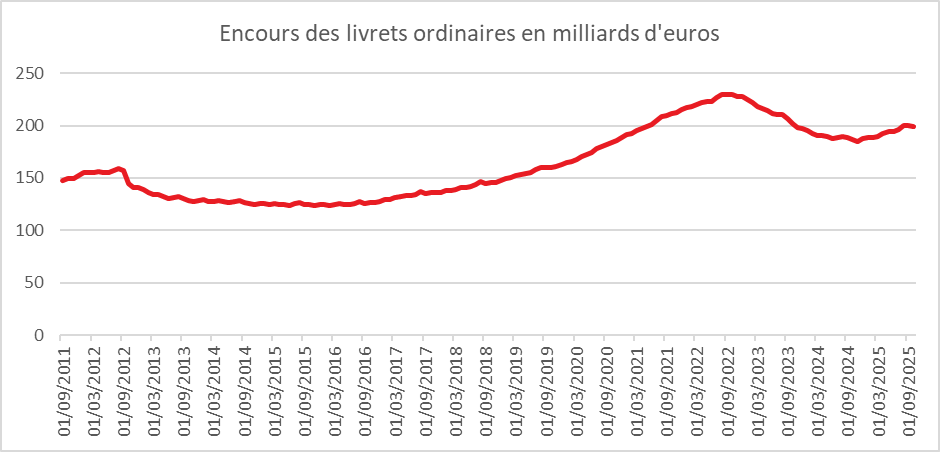
Cercle de l’Epargne – données Banque de France
Le Coin des Epargnants du 20 décembre 2025 par Philippe Crevel – les marchés en mode fin d’année
La trêve des confiseurs
Les marchés financiers entrent dans la traditionnelle trêve des confiseurs. La semaine prochaine ne comptera que trois séances, avec une fermeture anticipée mercredi 24. Les investisseurs ont réagi positivement aux résultats de l’inflation américaine. Les données du Bureau américain des statistiques font état d’une augmentation de 2,7 % des prix à la consommation sur un an (2,6 % hors alimentation et énergie), inférieure aux 3,1 % anticipés par le consensus et aux 3 % de septembre, en l’absence de référence pour octobre compte tenu du shutdown. Néanmoins, ces statistiques sont sujettes à caution compte tenu de la fermeture des administrations fédérales en octobre et novembre, qui a gêné la collecte des données. Le shutdown a contraint le BLS à recourir davantage à l’imputation par report, en supposant que le niveau de l’indice d’octobre était inchangé par rapport à celui de septembre, pour établir les indices de novembre. Le chiffre de décembre pourrait être relativement élevé par effet de rattrapage statistique. L’optimisme reste néanmoins de rigueur, surtout si cette inflation maîtrisée se confirme. Elle donne, en effet des marges de manœuvre à la Réserve fédérale américaine pour réduire davantage ses taux d’intérêt.
Le CAC 40 a gagné plus de 1 % sur la semaine. Les taux des obligations d’Etat sont à la hausse en Europe. Le taux de l’OAT, en France, dépasse 3,6 % et est désormais nettement supérieur à son équivalent italien. L’or est en légère remontée, le bitcoin continuant, de son côté, de baisser. Les indices américains sont restés stables surla semaine.
Un baril de pétrole au-dessous des 60 dollars
Le baril de pétrole Brent, référence européenne, est passé en dessous des 60 dollars dans la semaine pour la première fois depuis mai. Il a terminé la semaine juste au-dessous de cette barre symbolique. Cette baisse est la conséquence des pourparlers sur l’Ukraine et de l’augmentation de l’offre avec la fin de l’accord de régulation de l’OPEP+. Le président ukrainien Volodymyr Zelensky s’est félicité lundi de « progrès » dans les négociations avec les États-Unis pour mettre fin à la guerre avec la Russie, ce qui pourrait avoir pour conséquence un allègement des sanctions contre le pétrole russe. Les tensions entre le Venezuela et les États-Unis ont, en revanche, peu de conséquences sur le cours du pétrole.
La BCE toujours en mode temporisation
La Banque centrale européenne, pour sa dernière réunion de l’année, a une nouvelle fois opté, en matière de taux directeurs, pour le statu quo. Elle a maintenu son taux de dépôt à 2 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 %. Cette décision était anticipée par les investisseurs.
À la différence de la FED, la BCE estime qu’il n’y a aucune raison de changer les taux. La croissance européenne réaccélère depuis quelques mois, en partie grâce au plan de relance de l’Allemagne. L’inflation est, en novembre, repassée au-dessus des 2 %. Néanmoins, les économistes de la BCE envisagent que l’inflation descende un peu sous la cible en 2026 et 2027, avant de retrouver les 2 % en 2028. La croissance est, de son côté, attendue à 1,2 % en 2026, puis à 1,4 % les deux années suivantes. « Il n’y a pas eu de discussion sur une possible hausse ou baisse de taux », a signalé Christine Lagarde, présidente de la BCE.
Néanmoins, Isabel Schnabel, membre du directoire de la BCE, a indiqué qu’il faudrait peut-être relever les taux en fin d’année prochaine en raison d’une menace de reprise de l’inflation. Cette analyse n’est pas, pour le moment, partagée par la majorité du Conseil de politique monétaire, même si elle émane d’une possible successeure de Christine Lagarde. La BCE est contrainte de prendre en compte la politique monétaire américaine. La baisse des taux de la FED contribue à la dépréciation du dollar par rapport à l’euro. Les importations extracommunautaires coûtent moins cher, ce qui contribue à diminuer l’inflation. A contrario, les exportations européennes sont pénalisées. Cette situation pourrait inciter la BCE à baisser ses taux.
Hausse historique des taux directeurs au Japon
Vendredi 19 décembre, la Banque du Japon (BoJ) a décidé de remonter son taux de référence de 0,25 % à 0,75 %, au niveau où il évoluait il y a 30 ans. La banque centrale japonaise a décidé d’enclencher, en 2024, un processus d’augmentation de ses taux directeurs tout en précisant que ces derniers, en valeur réelle (corrigés de l’inflation), resteraient « nettement négatifs » et que les conditions financières demeureraient « suffisamment accommodantes » pour soutenir l’activité économique du pays.
La Banque essaie de concilier des taux bas pour ne pas fragiliser des milliers d’entreprises peu profitables, qui, pendant des décennies, ont emprunté presque gratuitement, et un rendement de l’argent qui permettrait de ramener des capitaux dans le pays ou, au moins, de freiner leur départ vers des pays offrant des rendements plus appétissants. Le départ des capitaux vers l’étranger contribue à la dépréciation du yen. Au mois de décembre, un euro s’échange contre 183 yens, quand, en 2012, il n’en valait que 95. Cette dépréciation de la devise nippone favorise les touristes étrangers et les exportateurs ; elle renchérit les importations, en particulier de produits agricoles et d’énergie. Par voie de conséquence, le Japon enregistre une inflation de plus de 3 %, érodant le pouvoir d’achat des ménages. La hausse des salaires ne compense pas celle des prix à la consommation. Kazuo Ueda, le gouverneur de la BoJ, a reconnu ce risque d’érosion du pouvoir d’achat des ménages par l’inflation et expliqué qu’il était impératif de ne pas prendre de retard. Une hausse des taux et du yen est-elle capable de changer les flux de capitaux ? Les investisseurs japonais ont placé 4 000 milliards de dollars hors du pays. Une petite partie pourrait revenir, mais cela restera marginal. En revanche, les fonds étrangers pourraient réduire leurs emprunts à faible taux en yen, qui leur permettaient d’acquérir des actifs sur les marchés américains et européens (carry trade).
Le tableau de la semaine des marchés financiers
| Résultats 19 déc. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 151,38 | +1,18 % | 7 543,18 | 7 380,74 |
| Dow Jones | 48 134,89 | -0,48 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 834,50 | +0,06 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 307,62 | +0,38 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 295,95 | +0,43 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 897,42 | +2,19 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 760,35 | +0,84 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 49 507,21 | -2,27 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 890,45 | -0,49 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,613 % | +0,031 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,898 % | +0,037 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,144 % | -0,053 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1720 | +0,79 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 352,26 | +3,33 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 60,25 | -1,50 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 87 997,34 | -2,19% | 38 252,54 | 93 776,61 |
Le Plan d’Epargne Retraite est-il assujetti à la nouvelle contribution pour l’autonomie ?
Le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2026, adopté par le Parlement le 16 décembre dernier, institue une contribution financière pour l’autonomie de 1,4 point qui s’ajoute aux prélèvements sociaux existants. Cette contribution ne touche pas tous les produits du patrimoine. Les revenus financiers issus des comptes-titres, des Plans d’Épargne en Actions et des livrets ordinaires sont concernés. Y échappent les revenus fonciers, ceux en provenance des livrets réglementés, y compris le Plan d’Épargne Logement, et de l’assurance-vie.
Si l’assurance-vie est citée explicitement dans l’exposé des motifs de l’amendement, le plan d’épargne retraite (PER) n’est pas spécifié. A priori, par assimilation, l’exonération concernerait tous les produits attachés aux bons ou contrats de capitalisation, ainsi qu’aux placements de même nature mentionnés à l’article 125-0 A du code général des impôts. Cet article du Code général des impôts (CGI) concerne les placements « souscrits auprès d’entreprises d’assurance ». Cette exonération ne vaudrait que pour le PER assurantiel et non pour le PER bancaire. Ce dernier prend la forme d’un compte-titres et ne donne pas accès à un fonds en euros pour garantir son capital. Cette interprétation doit être confirmée par Bercy.
Pour les produits soumis à la nouvelle contribution, le taux des prélèvements sociaux passe de 17,2 % à 18,6 %, la flat tax s’élevant ainsi à 31,4 % contre 30 % auparavant. L’entrée en vigueur de la nouvelle contribution est fixée au 1er janvier 2026.
Nouveau record pour la dette publique en France
À la fin du troisième trimestre 2025, la dette publique au sens de Maastricht se rapproche de 3 500 milliards d’euros (3 482,2 milliards d’euros), soit une augmentation de 65,9 milliards d’euros, après +70,9 milliards au trimestre précédent. Exprimée en pourcentage du produit intérieur brut (PIB), elle atteint 117,4 %, après 115,7 % au deuxième trimestre.
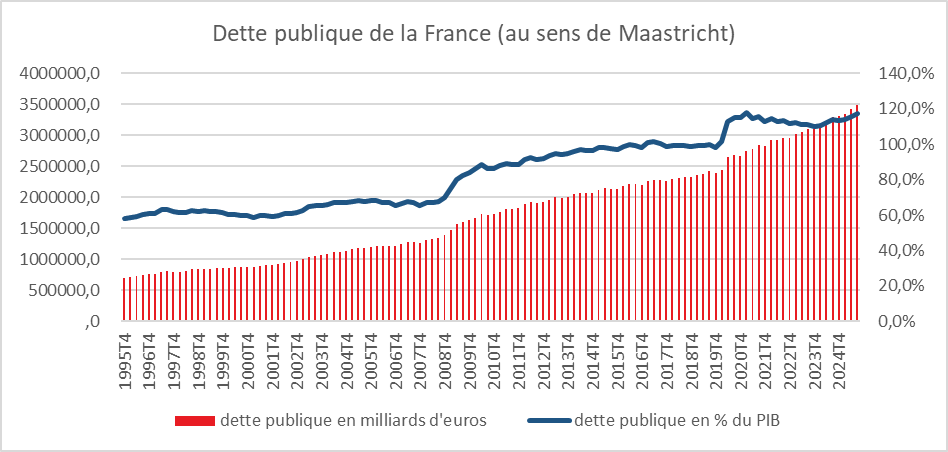
Données INSEE
Le Coin des Epargnants du 6 décembre 2025 par Philippe Crevel
Vers une nouvelle baisse des taux de la FED
L’inflation sous-jacente aux États-Unis (indice PCE) du mois de septembre demeure contenue en dessous des 3 %. Les anticipations d’inflation sont en recul tout en demeurant élevées (4,1 %). Cette situation, plus encourageante que prévu, pourrait conduire à une nouvelle baisse des taux directeurs de la FED à l’occasion de sa prochaine réunion. Si cette baisse est confirmée, ce sera la troisième de l’année, après un assouplissement de 100 points de base en 2024, ce qui réduira la fourchette entre 3,5 et 3,75 %. En 2026, le scénario est ouvert en ce qui concerne l’évolution des taux de la FED, d’autant plus qu’elle aura un nouveau président à partir du mois de mai. Le successeur de Jerome Powell pourrait être connu avant Noël. Kevin Hassett, 63 ans, titulaire d’un doctorat en économie de l’université de Pennsylvanie et conseiller économique à la Maison-Blanche, figure parmi les favoris. Il est un des partisans les plus zélés de la politique économique de Donald Trump et est favorable à une baisse des taux. Son point fort est sa capacité à parler à la fois aux marchés et à l’électorat républicain. Son point faible est sa proximité avec Donald Trump, qui pourrait être perçue comme la fin de l’indépendance de la FED.
La semaine sur les marchés « actions » aura été marquée par l’attentisme. Les investisseurs sont sur la défensive, attendant les prochaines annonces de la FED et le nom de son futur président. La lourde charge de l’administration américaine à l’encontre des Européens et la menace persistante de la Russie envers ces derniers n’ont pas favorisé les marchés européens.
L’administration américaine de plus en plus anti-européenne
Jeudi 4 décembre, aux États-Unis, l’administration républicaine a publié une nouvelle stratégie de sécurité nationale qui condamne la politique des gouvernements en place et qui appelle de ses vœux la victoire des partis nationalistes. Elle considère que l’Europe est menacée d’un effacement économique et civilisationnel. Elle indique que la liberté d’expression n’y est plus assurée et que les gouvernements en place ne sont pas légitimes. L’Allemagne a vivement réagi à ce texte en demandant à Washington de cesser toute ingérence dans les affaires des États européens et en affirmant qu’elle n’avait pas de leçon de démocratie à recevoir de Washington.
Après la stratégie nationale de sécurité, Washington doit publier prochainement sa « revue mondiale des forces ». Ce document doit préciser quel effectif militaire les Américains veulent conserver sur le Vieux Continent. Une brigade mobile stationnée en Roumanie a déjà été supprimée, d’autres pourraient suivre. Au vu des dernières déclarations de Donald Trump, un désengagement de l’OTAN est à terme à craindre. Par ailleurs, ce dernier a indiqué que les positions de l’Europe au sujet de l’Ukraine étaient contraires aux intérêts américains. Selon le document de l’administration républicaine, « une vaste majorité » de l’opinion européenne veut la paix, mais c’est « la subversion des processus démocratiques » qui l’entrave. La tentation de signer un accord de paix entre Moscou et Washington transparaît nettement à la lecture du document, en passant outre l’hostilité européenne et ukrainienne.
Majoration de CSG : assurance vie exonérée mais pas le PER
Les députés ont adopté, vendredi 5 décembre, la partie recettes du projet de financement de la Sécurité sociale pour 2026. Après avoir donné lieu à des tensions au sein du bloc central, la hausse de la CSG sur les revenus du capital a été retenue, mais elle est plus ciblée que dans sa version initiale. La majoration de 1,4 point, à 10,6 %, de la CSG, baptisée « contribution financière pour l’autonomie », ne concernera pas les revenus fonciers, les plus-values immobilières, les contrats d’assurance-vie ou encore les plans d’épargne logement. En revanche, les comptes-titres, les PEA et les PER seront affectés. Les PER, qui sont assez proches de l’assurance-vie dans leur mode de fonctionnement et qui correspondent à de l’épargne de long terme, se verront de ce fait appliquer un taux plus élevé.
Le rendement de cette majoration devrait être, selon le gouvernement, de 1,5 milliard, contre les 2,8 milliards visés initialement.
Par ailleurs, les députés ont adopté une taxation supplémentaire des complémentaires santé, qui rapporterait 1 milliard d’euros. Le taux de la contribution — censée n’être valable que pour 2026 — est fixé à 2,05 % des cotisations perçues.
Le projet de budget augmente également les taxes sur les laboratoires pharmaceutiques. La hausse du prélèvement est supposée remplacer la clause de sauvegarde, mécanisme mis en place pour permettre à la Sécurité sociale de ponctionner les industriels du médicament en cas de dérapage des dépenses de remboursement de médicaments.
Le tableau de la semaine des marchés financiers
| Résultats 5 déc. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 114,74 | +0,04 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 954,99 | +0,50% | 37 689,54 | 42 544,22 |
| S&P 500 | 6 870,40 | +0,31 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 578,13 | +0,91 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 038,71 | +1,19 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 667,01 | -0,46 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 725,63 | +1,36 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 491,87 | +3,77 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 902,81 | +0,85 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,526 % | +0,113 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,799 % | +0,032 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,133 % | +0,109 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1633 | +0,55 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 211,01 | +1,97 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 63,60 | +0,11 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 88 885,26 | -2,40 % | 38 252,54 | 93 776,61 |
Dubaï : le nouvel Eldorado pour la finance
De tout temps, des villes ont, par leur statut et attractivité, attiré au-delà de leur pays, de leur région, des investisseurs, des artistes, des entrepreneurs, des personnes aisées. Les villes hanséatiques au XIIIe et XIVe siècle ont été à la fin du Moyen Âge au cœur de la renaissance des échanges commerciaux. Elles ont été aussi des espaces de liberté. Gênes et Bruges, à partir du XVe, ont repris le flambeau. À partir du XVIIe siècle, Genève et plus globalement la Suisse sont devenues des lieux prisés pour leur liberté et leur sécurité. Bien plus près de nous, Beyrouth, au Moyen-Orient, dans les années 1960/1970, avait acquis un statut de ville financière et de rencontre des cultures. En Asie, Singapour a, à partir des années 1980, joué également un rôle d’aimant économique et financier. Depuis quelques années, Dubaï et les Émirats arabes unis sont devenus « the place to be » pour placer et sécuriser des capitaux.
En moins de cinquante ans, Dubaï est passé d’un port marchand régional à l’un des nœuds financiers les plus dynamiques du monde. Elle est ainsi la première place du Moyen-Orient devant Bahreïn et Riyad. Le virage financier a été décidé dans les années 1990 puis consolidé avec la création du Dubaï International Financial Centre (DIFC) en 2004, zone financière extraterritoriale opérant sous un droit anglo-saxon, indépendante du système juridique local.
Dubaï bénéficie d’un régime politique stable entretenant les meilleures relations possibles avec les États-Unis, l’Europe, la Chine et aussi la Russie. Dubaï est reconnu pour un niveau de sécurité intérieure élevé et pour sa faible criminalité. Le régime fiscal est compétitif avec l’absence d’impôt sur le revenu, un impôt sur les sociétés modéré (9 %) et une exonération totale dans la zone DIFC. Dubaï, grâce à ses atouts, accueille les fortunes du Golfe, les élites indiennes, pakistanaises et africaines, les familles russes ou chinoises et de plus en plus les familles européennes. La confidentialité, la stabilité juridique du DIFC et l’absence d’impôt favorisent cette croissance. Selon Henley & Partners, un cabinet de conseil en immigration britannique, les Émirats seront la première destination des grandes fortunes en 2025, avec 9 800 arrivées anticipées, cumulant 63 milliards de dollars d’actifs. C’est plus que les États-Unis (7 500 pour 43,7 milliards), la Suisse (3 000 totalisant 16,8 milliards) et très loin devant Singapour et Hong Kong. Plus de 130 500 millionnaires se sont déjà installés aux Émirats, dont 81 000 à Dubaï. Parmi eux, 28 milliardaires, soit une hausse de 98 % en dix ans. Dubaï devrait supplanter Paris avec ses 160 100 millionnaires et 22 milliardaires. Les grandes familles privilégient Dubaï car elles peuvent facilement s’y installer. La réglementation y est plus souple qu’à Genève, Singapour ou Hong Kong. En outre, la ville offre toutes les commodités qu’attendent les personnes aisées (services haut de gamme, système de santé performant, loisirs, centres commerciaux, boutiques de luxe). L’aéroport international permet de se rendre dans toutes les capitales du monde en utilisant notamment Emirates, figurant parmi les meilleures compagnies du monde.
Dubaï ambitionne d’être la capitale mondiale de la finance islamique, en concurrence avec Kuala Lumpur. Les autorités entendent également faire de leur ville un centre d’accueil des fintechs afin de développer le marché des crypto-actifs. De nombreux acteurs de la crypto quittent Hong Kong ou Londres pour s’y implanter. Plus de 8 000 établissements financiers sont présents à Dubaï au sein du DIFC, employant 48 000 collaborateurs. Vingt-sept des 29 banques systémiques mondiales y ont établi des bureaux, dont cinq des plus grandes banques chinoises, tandis que JP Morgan, Goldman Sachs ou encore HSBC et BlackRock ont notamment choisi la ville du golfe Persique. En dix ans, la taille des actifs bancaires a augmenté de 200 %, à 240 milliards de dollars. Le DIFC est également devenu un véritable hub de réassurance pour l’Afrique, le Moyen-Orient et l’Asie du Sud.
Dubaï n’est pas sans faiblesses. Son essor rapide, de nature spéculative, l’expose à des corrections, que ce soit sur le plan financier ou immobilier. Le marché financier est peu profond, avec peu d’entreprises locales cotées. Le risque de réputation demeure avec les problèmes de blanchiment et de capitaux non transparents. Le GAFI avait placé les Émirats un temps sous surveillance avec une inscription sur la liste grise 2022–2024. Depuis, cette inscription a été levée, mais la menace demeure. Le ministère de l’Intérieur des Émirats a déclaré avoir traité 521 affaires de blanchiment d’argent ces dernières années, en collaboration avec des organismes internationaux. Plus d’un milliard de dollars ont été saisis. Pour se distinguer des purs paradis offshore, Dubaï a instauré en 2023 une faible taxe sur les entreprises, en plus d’une TVA de 5 %. Aujourd’hui, être qualifié de paradis fiscal n’est pas porteur en premier lieu pour les grandes fortunes.
Dubaï n’a pas vocation à remplacer New York ou Londres, mais elle s’impose comme une place financière internationale de premier plan, au même titre que Singapour. Au niveau des places financières, Dubaï occupe déjà la 11e place, Paris étant 18e.
L’ascension de Dubaï repose sur une stratégie mêlant stabilité politique, innovation juridique et ouverture internationale ? Si la cité du Golfe demeure exposée à certains risques structurels, elle n’en continue pas moins d’attirer talents et capitaux à un rythme inédit. Elle s’affirme désormais comme un maillon incontournable de la géographie financière du XXIe siècle marqué par l’émergence des fortunes dans les pays du Sud et par la mobilité du capital.
Le Coin des Epargnants du 28 novembre 2025
Des marchés résilients malgré les doutes sur l’IA
Aux États-Unis, la semaine boursière a été réduite en raison de la fête de Thanksgiving, jeudi 27 novembre (pas de cotation), et du Black Friday (fermeture anticipée de Wall Street).
Après plusieurs semaines de doutes sur la rentabilité future de l’Intelligence artificielle (IA), les marchés actions ont rebondi à la fin du mois de novembre. Sur la dernière semaine, le Nasdaq a gagné près de 5 %. À l’approche du mois de décembre, la question traditionnelle se pose : les marchés connaîtront-ils un « rally » de fin d’année, permettant à Wall Street d’aller battre des records et au CAC 40 de revenir au contact de son pic à 8 314,33 points du 13 novembre dernier ? Signe de cet attrait retrouvé pour les actifs risqués, le bitcoin reprend de la hauteur, à plus de 91 000 dollars, tandis que l’ether franchit de nouveau le seuil des 3 000 dollars. En un mois, le bitcoin a néanmoins perdu 20 % de sa valeur.
Sur l’ensemble du mois de novembre, les indices actions ont fait du surplace. Le ralentissement de la croissance américaine commence à se faire sentir. En Europe, les incertitudes demeurent élevées. Les probabilités d’une prochaine baisse des taux directeurs de la Fed ont augmenté au cours de la semaine. Une diminution de 25 points de base des Fed funds à l’issue de la réunion des 9 et 10 décembre semble se profiler. Le gouverneur Stephen Miran, nommé par Donald Trump, n’a pas hésité à établir un lien direct entre la détérioration du marché du travail et la politique monétaire actuelle : « Il faut reconnaître que le taux de chômage a augmenté, et cela est dû à une politique monétaire trop restrictive ».
L’once d’or s’est rapprochée, à la fin du mois de novembre (4 219 dollars), de son record (4 381 dollars), témoignant de la persistance des inquiétudes à l’échelle mondiale. L’évolution de la situation aux États-Unis incite toujours les banques centrales et les investisseurs à acheter du métal précieux.
Le pétrole reste stable autour de 63 dollars, le ralentissement de la croissance mondiale pesant sur la demande. L’Organisation des pays exportateurs de pétrole et ses alliés (OPEP+) « devrait réitérer son intention de suspendre les augmentations de production » au premier trimestre 2026, à l’occasion de sa réunion ministérielle prévue le 30 novembre. En novembre, l’Arabie saoudite, la Russie et six autres membres du cartel avaient déjà annoncé une pause dans la hausse des quotas menée depuis le mois d’avril, et qui avait largement contribué à accroître l’offre de brut sur le marché.
Le tableau de la semaine des marchés financiers
| Résultats 28 nov. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 122,71 | +2,05 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 716,42 | +4,29% | 37 689,54 | 42 544,22 |
| S&P 500 | 6 849,09 | +4,75 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 365,69 | +5 ,83 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 836,79 | +3,19 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 720,51 | +1,90 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 668,17 | +2,78 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 253,91 | +3,18 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 888,60 | -1,30 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,413 % | -+0,060 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,687 % | -0,012 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,024 % | -0,051 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1604 | +0,15 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 219,29 | +3,67 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 63,10 | +1,06 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 91 166,70 | +7,72 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 14 novembre 2025 : les marchés à la recherche d’un cap
Douche écossaise sur les marchés
Le CAC 40 a battu de nouveaux records le jeudi 13 novembre dernier en s’étant rapproché de la barre des 8 300 points. Sur l’ensemble de la semaine, l’indice phare de la Bourse de Paris a progressé de 2,7 %. Toutefois, en fin de semaine, les investisseurs ont réagi négativement après les déclarations de plusieurs responsables de la Réserve fédérale américaine. Ceux-ci ont laissé entendre qu’ils écartent, pour le moment, une nouvelle baisse des taux en décembre. Jerome Powell, le président de la Fed, l’avait déjà suggéré il y a deux semaines, mais ses propos n’avaient alors guère été pris en compte.
Pour la prochaine réunion de la Fed, les 9 et 10 décembre, les investisseurs estiment désormais qu’il y a autant de chances d’un assouplissement d’un quart de point que d’un statu quo, alors qu’un mois auparavant une diminution des taux semblait presque acquise. Compte tenu du retard pris dans la publication des statistiques économiques en raison du long shutdown auquel a été confrontée l’administration fédérale, la Fed devrait souhaiter temporiser.
Entre la fin du shutdown, les doutes sur la poursuite de l’assouplissement monétaire et les interrogations sur la valorisation des valeurs technologiques, les marchés américains n’ont pas su à quel saint se vouer. Les grands indices sont restés globalement stables sur la semaine.
Le bitcoin est passé cette semaine sous le seuil des 100 000 dollars, vendredi, et a cédé plus de 6 % sur la période. Les investisseurs s’inquiètent de la survalorisation de certaines entreprises de haute technologie. Cette anxiété rejaillit sur les actifs les plus spéculatifs, à commencer par les cryptomonnaies. La corrélation entre le Nasdaq et le bitcoin reste marquée. La victoire de Donald Trump à l’élection présidentielle américaine avait propulsé le bitcoin au-dessus du seuil symbolique des 100 000 dollars l’année dernière à la même époque. Depuis le début du mois d’octobre, son cours a reculé de près de 20 %.
Le tableau de la semaine des marchés financiers
| Résultats 14 nov. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 170,09 | +2,68 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 147,48 | +0,66 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 734,11 | +0,15 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 900,59 | -0,51 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 876,55 | +1,30 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 698,37 | +0,03 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 693,77 | +2,29 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 376,53 | -2,18 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 990,49 | +0,77 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,459 % | -0,003 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,720 % | +0,055 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,141 % | +0,071 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1612 | +1,15 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 087,91 | -0,11 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 64,46 | +1,18 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 95 950,20 | -6,23 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 31 octobre 2025
Mouvement de taux aux États-Unis, statu quo en Europe
Les mois d’octobre ont parfois rimé avec krachs boursiers. Il n’en a rien été en 2025. De nombreux indices ont, au contraire, atteint de nouveaux records.
Les marchés actions ont été portés par les bons résultats trimestriels des entreprises, la baisse des taux directeurs de la Réserve fédérale (Fed) et l’engouement pour l’intelligence artificielle. La capitalisation de Nvidia a dépassé 5 000 milliards de dollars, tandis que celle de Microsoft a franchi les 4 000 milliards, à la faveur de son accord renforcé avec OpenAI. Depuis le début de l’année, les marchés plébiscitent les groupes les plus exposés à l’IA, et sanctionnent ceux jugés moins ambitieux. Alphabet, Meta et Microsoft, considérés comme les plus avancés dans le domaine, ont respectivement progressé de 28 %, 25 % et 23 % sur les trois premiers trimestres, loin devant Apple et Amazon, jugés plus en retrait.
Détente commerciale entre Washington et Pékin
Le mois d’octobre a également été marqué par un accord commercial entre les États-Unis et la Chine, conclu lors de la rencontre entre Xi Jinping et Donald Trump. Ce dernier, en réaction aux restrictions chinoises sur les terres rares, avait menacé d’imposer 100 % de droits de douane sur les produits chinois. En échange de la levée des interdictions d’exportation de terres rares, les droits ont été ramenés de 157 % à 47 %. Donald Trump a également obtenu la reprise des achats de soja américain par la Chine, suspendus depuis septembre.
Paris profite de l’accalmie politique
Le CAC 40 a signé son meilleur mois depuis janvier, battant en séance son record du 10 mai 2024, avec un pic à 8 271,48 points le 21 octobre. En France, la sortie de la crise politique a rassuré les investisseurs. Le taux de l’OAT à 10 ans s’est légèrement détendu : l’écart avec le Bund allemand est revenu à 70 points de base, contre 90 en pleine crise. Au 31 octobre 2025, le taux français à 10 ans (3,419 %) reste toutefois supérieur à celui de l’Italie (3,383 %).
L’or bat un nouveau record
Le cours de l’once d’or a dépassé les 4 200 dollars en octobre. Les pressions exercées par Donald Trump sur la Fed ont nourri les craintes d’une remise en cause de son indépendance, incitant les investisseurs à se tourner vers les valeurs refuges.
Nouvelle baisse de taux de la Fed
Le mercredi 29 octobre, la Réserve fédérale américaine a annoncé une nouvelle baisse de ses taux directeurs d’un quart de point, les ramenant dans la fourchette 3,75 % – 4 %. Elle a également confirmé la fin de la réduction de son bilan à compter du 1er décembre.
La paralysie budgétaire (shutdown) contraint la Fed à agir sans disposer en temps réel des statistiques économiques. L’institution a relancé son cycle d’assouplissement monétaire le mois dernier, après une longue pause, motivée par la baisse des créations d’emplois, malgré une inflation toujours supérieure à l’objectif de 2 %.
Jerome Powell a toutefois prévenu qu’une troisième baisse consécutive en décembre était « loin d’être acquise ». Cette prudence a surpris les investisseurs, qui anticipaient une poursuite du mouvement de détente monétaire.
Cette déclaration a jeté un froid sur les marchés, alors que la perspective d’une politique plus accommodante alimentait la hausse des cours depuis plusieurs semaines. Certains membres de la Fed s’inquiètent du maintien de pressions inflationnistes, mais le ralentissement économique est désormais tangible. La paralysie budgétaire accroît les risques à court terme, tandis que les annonces de suppressions d’emplois se multiplient.
Tant que le Congrès n’adoptera pas de nouveau budget, aucune nouvelle donnée officielle sur l’inflation ne sera publiée, a prévenu l’administration Trump. Les statistiques sur l’emploi sont déjà suspendues depuis fin septembre. Pour ne rien arranger, ADP, le spécialiste des données privées sur le marché du travail, a restreint l’accès des économistes de la Fed à ses données détaillées.
La banque centrale américaine a également acté la fin de la réduction progressive de son bilan, alors que les marchés monétaires à court terme ont montré de premiers signes de tension. La Fed reprendra les réinvestissements de son portefeuille d’obligations à partir du 1er décembre.
La taille du bilan de la Fed est passée d’un pic de 9 000 milliards de dollars en 2022 à 6 600 milliards aujourd’hui. Malgré cette cure d’amincissement, il demeure supérieur de 2 000 milliards à son niveau d’avant la pandémie. La fin du resserrement quantitatif devrait contribuer à assouplir les conditions de financement, mais la Fed prévoit de concentrer ses réinvestissements sur la dette d’État américaine, tout en continuant à liquider ses titres adossés à des prêts hypothécaires.
Donald Trump, de son côté, s’est montré moins vindicatif envers la Fed ces dernières semaines. Le président apprécie la baisse des taux, même s’il souhaiterait une action plus rapide.
Statu quo à Francfort
Le jeudi 30 octobre, à la différence de la Fed, la Banque centrale européenne (BCE) a choisi le statu quo. Le Conseil des gouverneurs a décidé de maintenir :
- le taux de dépôt à 2 % ;
- le taux des opérations principales de refinancement à 2,15 % ;
- le taux de la facilité de prêt marginal à 2,40 %.
Cette décision, largement anticipée, confirme la volonté de la BCE de privilégier la stabilité monétaire. Mi-octobre, Christine Lagarde avait déclaré, lors de la réunion annuelle du FMI à Washington, que « la politique monétaire est actuellement bien positionnée et l’Europe bien préparée à faire face aux chocs futurs ».
L’institution souligne que l’inflation reste proche de l’objectif de 2 % à moyen terme, avec des prévisions inchangées :
- 2,1 % en 2025 ;
- 1,7 % en 2026 ;
- 1,9 % en 2027.
Dans ce contexte, la BCE estime qu’il est urgent de ne rien faire. Elle note que « l’accord commercial entre l’Union européenne et les États-Unis, le cessez-le-feu au Moyen-Orient et les progrès dans les négociations sino-américaines ont réduit certains risques pesant sur la croissance mondiale ».
La baisse des taux de la Fed pourrait toutefois, à terme, entraîner une appréciation de l’euro, pénalisant les exportations européennes — un facteur qui pourrait, à moyen terme, inciter la BCE à ajuster sa politique monétaire.
Le tableau de la semaine des marchés financiers
| Résultats 31 oct. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 121,07 | -1,43 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 562,87 | +0,75 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 840,20 | +0,71 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 724,96 | +2,39 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 958,30 | -1,16 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 717,25 | +0,74 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 662,0 | -0,22 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 52 411,34 | +6,28 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 954,79 | +0,98 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,419 % | -0,015 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,631 % | +0,005 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,092 % | +0,091 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1526 | -0,61 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 009,87 | -3,37 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 65,05 | -1,19 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 109 194,06 | -1,65 % | 38 252,54 | 93 776,61 |
Les achats d’or toujours dynamiques
Depuis le début de l’année, le cours de l’once d’or a progressé de plus de 50 %. Qui sont les acteurs à l’origine de cette envolée ? Selon les données publiées le 30 octobre dernier par le Conseil mondial de l’or (CMO), la demande mondiale a atteint un nouveau record au troisième trimestre, à 1 313 tonnes, soit le volume le plus élevé observé depuis l’an 2000, date du début de l’enregistrement des données par le CMO.
En valeur, la demande a augmenté de 44 %, pour atteindre un record de 146 milliards de dollars sur le trimestre. Depuis le début de l’année, la demande cumulée s’établit à 3 717 tonnes, pour une valeur de 384 milliards de dollars, soit 1 % de plus qu’en 2024.
Les banques centrales demeurent des acteurs majeurs du marché. Leurs achats ont atteint 220 tonnes d’or au troisième trimestre, soit une hausse de 28 % par rapport au trimestre précédent. La Banque nationale du Kazakhstan a été le principal acheteur, tandis que la banque centrale du Brésil a acquis de l’or pour la première fois depuis plus de quatre ans. En cumulé sur l’année, la demande des banques centrales recule toutefois légèrement : 634 tonnes sur les trois premiers trimestres de 2025, contre 724 tonnes sur la même période en 2024.
Le Coin des Epargnants du 17 octobre 2025
Le CAC 40 a gagné cette semaine plus de 3 %, une hausse en grande partie imputable au rejet des deux motions de censure à l’Assemblée nationale. Les investisseurs se sont réjouis de la fin, du moins temporaire, de la crise politique en France.
Vendredi 17 octobre, les indices phares des grandes places financières ont, en revanche, reculé en raison des déboires de deux banques américaines. Zions Bancorp et Western Alliance ont révélé en fin de semaine qu’elles avaient accordé des crédits qui ne seront probablement jamais honorés. Le retour des créances douteuses rappelle de mauvais souvenirs aux investisseurs, ceux de la crise financière de 2008. Toutes les grandes places boursières ont accusé le coup avec des replis marqués et, en contrepartie, une nouvelle hausse du cours de l’or. Par crainte d’un effet de contagion, les valeurs bancaires ont enregistré de fortes baisses vendredi.
Mercredi, Zions Bancorp a d’abord annoncé une perte de 50 millions au troisième trimestre, face au risque de défaut de ses emprunteurs sur deux crédits industriels et commerciaux souscrits via sa filiale de San Diego, en Californie. Le groupe invoque une fraude et un incident isolé. Le titre a chuté de 13 % jeudi. Western Alliance, une banque basée en Arizona, a octroyé des crédits aux mêmes emprunteurs et a annoncé jeudi avoir porté plainte contre Cantor Group pour fraude. Le titre a terminé la séance en baisse de 10 %. Les défauts de paiement sur crédits bancaires peuvent éroder la confiance, au moment où l’on entend de plus en plus parler de « bulle » à Wall Street.
Rencontre américano-chinoise en vue
Donald Trump a déclaré, dans une interview à Fox Business, que les droits de douane de 100 % dont il avait menacé la Chine la semaine dernière n’avaient pas vocation à s’appliquer. Il a confirmé qu’il rencontrerait son homologue Xi Jinping en Corée du Sud dans les prochaines semaines. La majoration des droits par le président américain avait été annoncée en réaction aux restrictions d’accès aux métaux rares décidées par la Chine. Donald Trump, au sujet de son homologue chinois, a déclaré : « Je m’entends très bien avec lui. Je pense que tout ira bien avec la Chine, mais nous devons conclure un accord équitable. Il doit être équitable. » La trêve commerciale entre les deux puissances court jusqu’au 10 novembre.
Selon des informations de CNBC, le secrétaire au Trésor Scott Bessent va s’entretenir dans la journée avec le vice-Premier ministre chinois He Lifeng pour discuter des négociations commerciales. Donald Trump continue son marathon diplomatique. Après Gaza, il s’est réinvesti dans le dossier ukrainien en rencontrant Volodymyr Zelensky. Un sommet avec Vladimir Poutine pourrait avoir lieu prochainement.
Malgré les tensions bancaires, les indices actions ont plutôt progressé cette semaine, les investisseurs prenant en compte les avancées américaines sur les différents théâtres d’opération.
Malgré tout, la recherche de valeurs refuges demeure forte et conduit à une nouvelle progression de l’or et à une diminution des taux souverains. Le rendement du bon du Trésor américain à maturité dix ans est repassé en dessous de 4 %. En France, l’échec des deux motions de censure a également provoqué une détente sur le taux de l’obligation du Trésor à dix ans.
Le tableau de la semaine des marchés financiers
| Résultats 17 oct. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 174,20 | +3,63 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 190,61 | +1,69 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 664,01 | +1,77 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 679,98 | +2,34 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 845,41 | -1,29 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 354,57 | -0,72 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 607,39 | +1,84 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 47 582,15 | -0,78 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 839,76 | -0,96 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,360% | -0,117 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,581 % | -0,063 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,010 % | -0,059 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1672 | +0,11 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 227,47 | +6,54 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 61,17 | -2,53 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 107 299,87 | -5,86 % | 38 252,54 | 93 776,61 |
Le fonds d’investissement défense de BPIfrance
Conformément aux engagements qui avaient été pris au mois de mars dernier, la banque publique d’investissement Bpifrance a lancé le mardi 14 octobre son fonds «Bpifrance Défense».
Ce fonds d’investissement est ouvert aux particuliers. Il est accessible à travers un contrat d’assurance-vie, un compte-titres, un plan d’épargne retraite ou encore en direct via la plateforme de Bpifrance. Plusieurs assureurs ont déjà annoncé le mettre à disposition de leurs clients.
Le montant minimum de versement pour ce fonds a été fixé à 500 euros. Le maximum de versement est de 500 000 euros. La somme investie est bloquée pendant une durée de cinq ans. Cette période permet au fonds d’investir dans le temps dans des entreprises non-cotées. BPIfrance estime que la période d’investissement recommandée est de 10 ans. Le fonds est prévu pour une durée de vie totale de 20 ans.
Bpifrance vise un objectif de rendement annuel de 5%. Ce type de placement comporte potentielle un risque en capital.
Bpifrance attend jusqu’à 450 millions d’euros de versement sur son fonds défense qui pourrait investir dans plus de 500 entreprises non cotées françaises et européennes dont l’activité est stratégique pour la souveraineté technologique, avec une ambition renforcée dans le secteur de la défense, annonçait Bpifrance quelques jours plus tôt dans son invitation au lancement de mardi.
Selon une étude publiée le 8 octobre dernier par Bpifrance Le Lab, les besoins de financement pour faire à l’augmentation des commandes publiques de défense en Europe est évalué à 15 milliards d’euros dont 5 milliards d’euros de fonds propres et 10 milliards d’euros de dettes. Le fonds défense de Bpifrance doit aussi permettre de soutenir les investissements des entreprises en recherche et développement.
Les pensions AGIRC- ARRCO gelées en 2026
Faute d’accord entre les représentants des organisations patronales et syndicales qui le composent, l’Agirc-Arrco ne revalorisera pas ses pensions au 1er novembre prochain Le régime ne modifiera pas non plus la valeur d’achat du point au 1er janvier 2026. Les pensions AGIRC-ARRCO sont versées à 14 millions de retraités du privé.
L’année dernière, les pensions AGIR-ARRCO avaient été revalorisées de 1,6% au 1er novembre 2024.
La suspension de la réforme des retraites de 2023 a conduit à cette absence de consensus concernant la revalorisation des pensions complémentaires qui techniquement aurait pu se situer entre 0,6 et 1 %.
3e Trimestre 2025 : l’or et la bourse américaine toujours en tête
Les champions des placements au 3e trimestre 2025 auront été l’or et les valeurs américaines. L’once d’or a progressé sur ces trois derniers mois de près de 17 %. De leur côté, les valeurs technologiques cotées au Nasdaq ont progressé de plus de 12 %. Les valeurs américaines malgré l’entrée en vigueur des nouveaux tarifs douaniers ont poursuivi sur la lancée des derniers mois. L’indice S&P500 s’est apprécié de près de 8 % et le Dow Jones de 4,28 %. Les indices européens ont connu des progressions plus faibles à l’exception du Footsie britannique (+6,53 %). Le CAC40 a augmenté de 3 %. A noter que le Daxx allemand est resté atone après une longue période de hausse. Il a, en effet, gagné en un an près de 25 % contre +4,25 % pour le CAC 40.
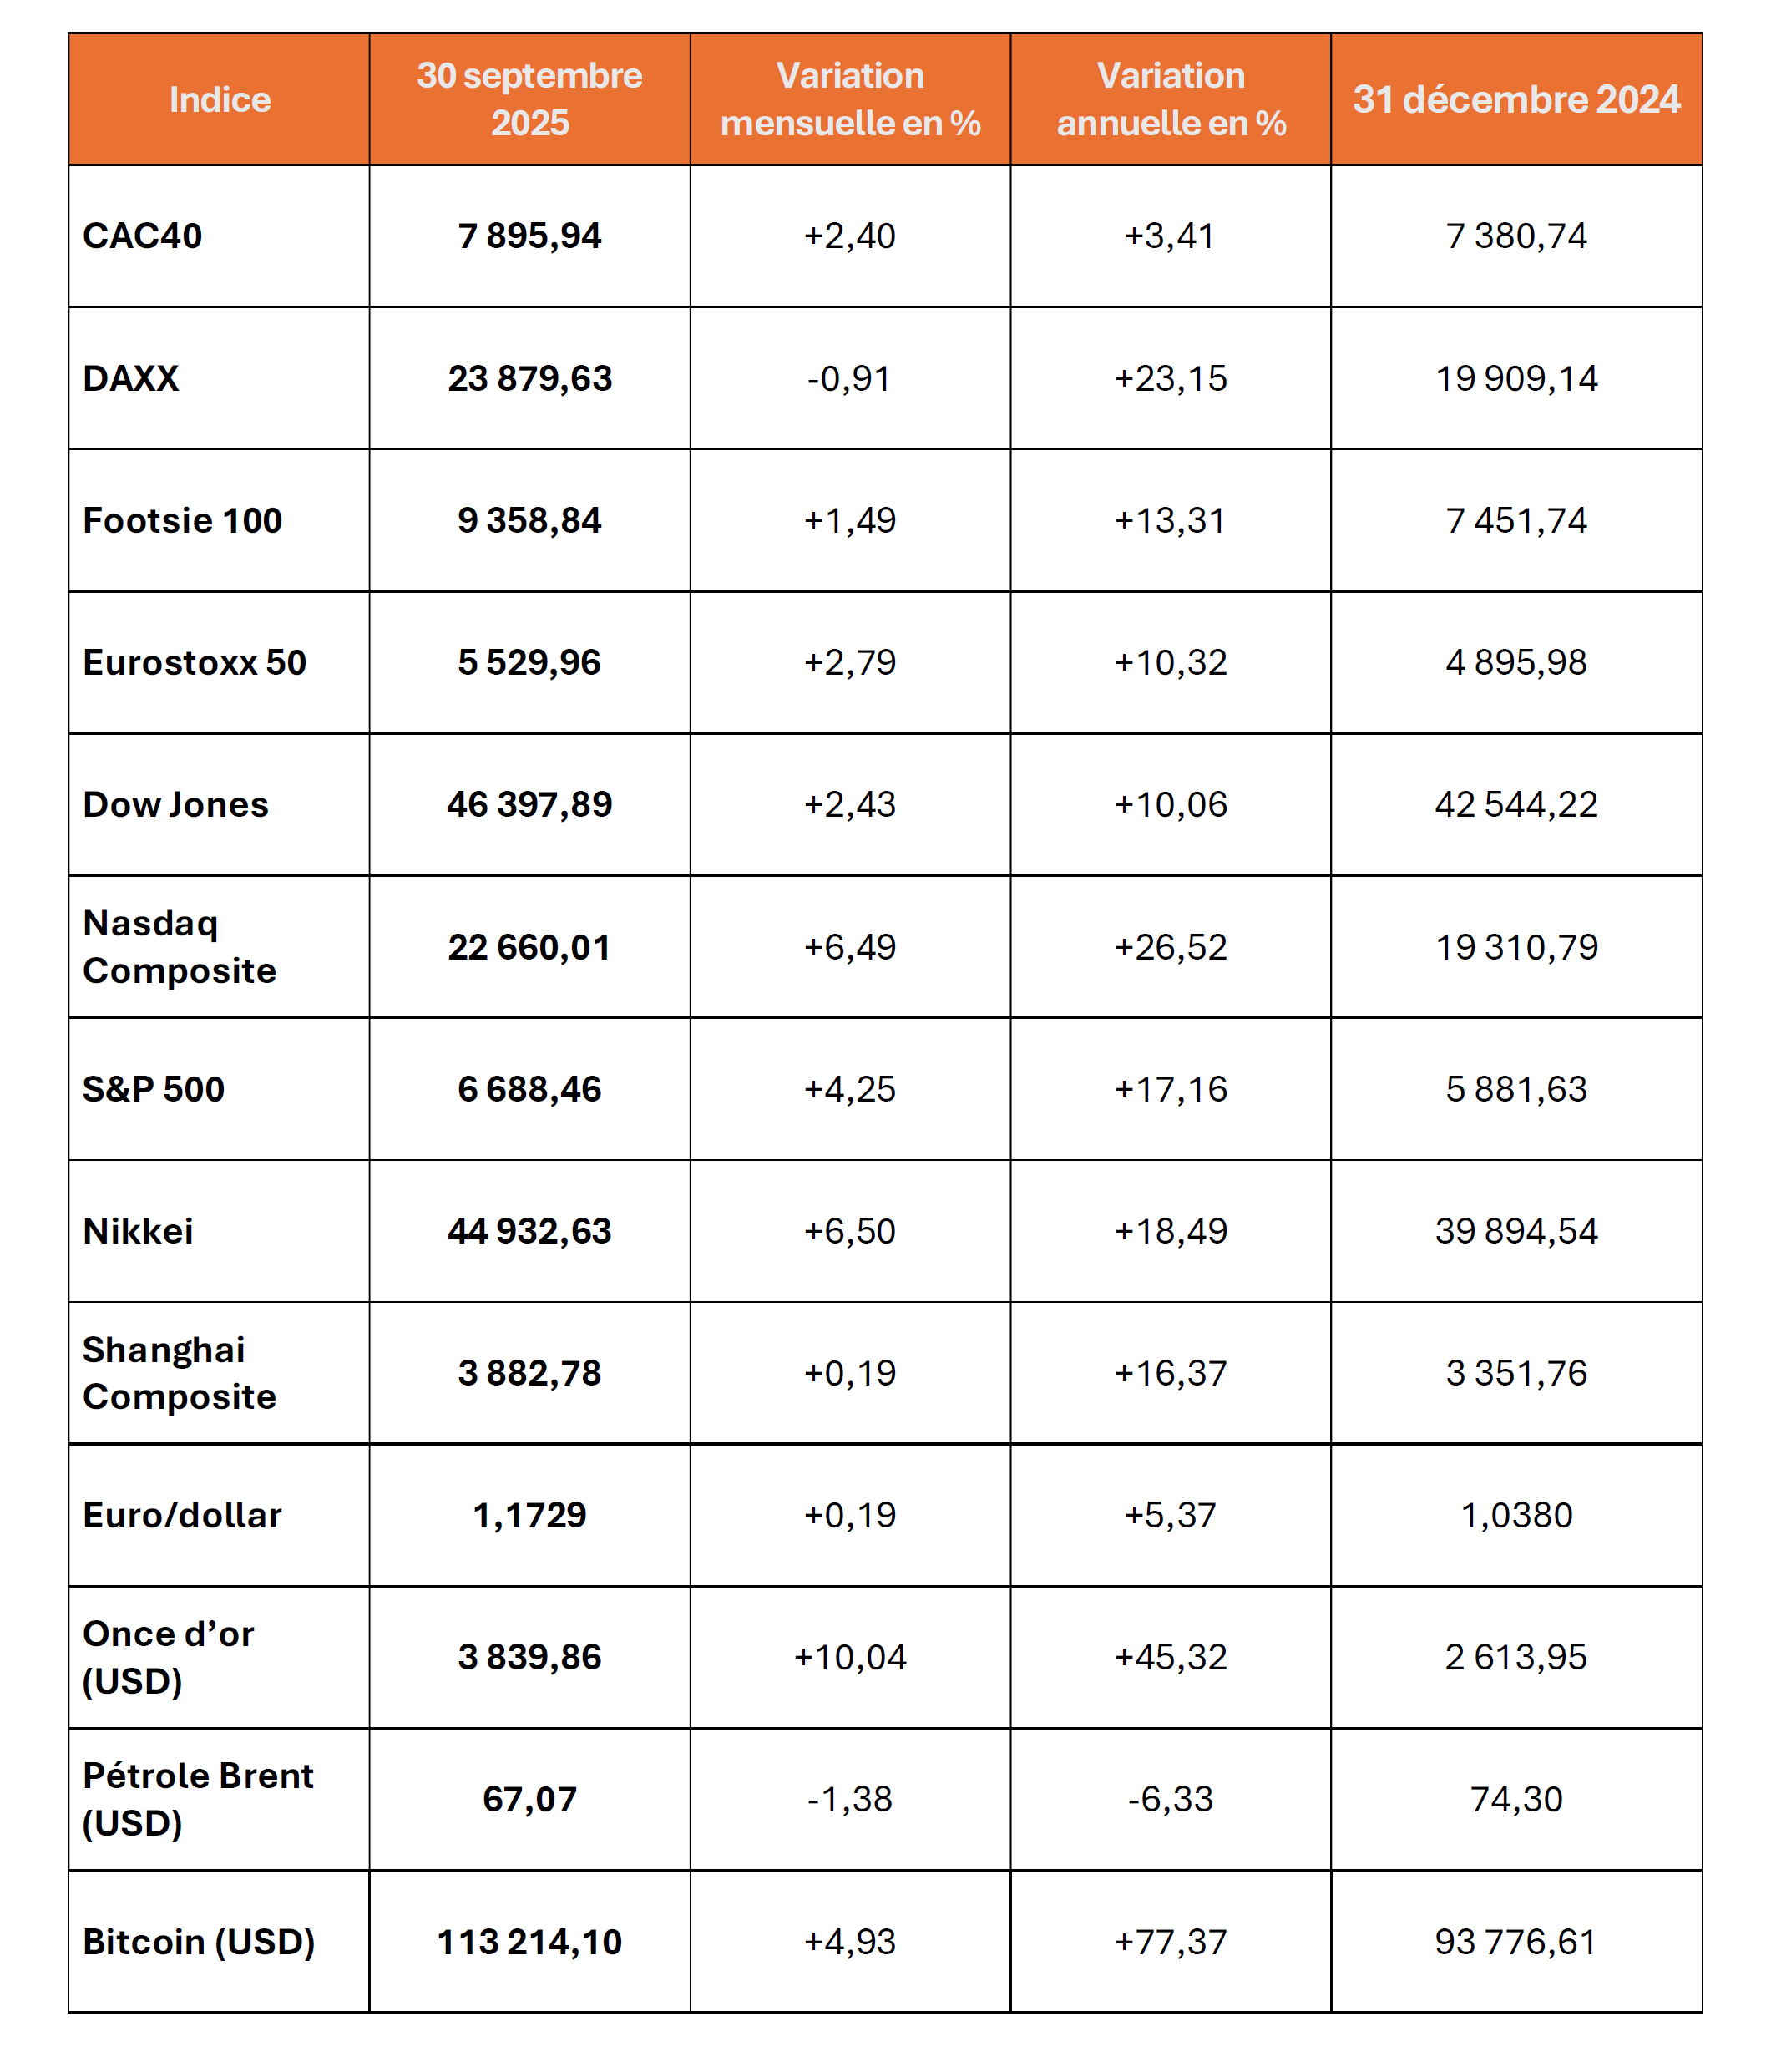
Des marchés entre le yin et le yang
L’or : toujours plus haut
L’or a dépassé, en fin de semaine, 3 780 dollars l’once. Le cours du métal précieux est porté par l’enclenchement d’un nouveau cycle de baisse des taux directeurs de la Fed. Certains estiment qu’il pourrait se rapprocher, voire dépasser, 4 000 dollars. Pour autant, les facteurs de hausse commencent à s’épuiser ou, plutôt, ont déjà été intégrés (Ukraine, Moyen-Orient, droits de douane, etc.).
États-Unis : faible dérive de l’inflation
Sur le front américain, les prix des dépenses de consommation personnelle, la mesure que la Réserve fédérale retient en priorité pour apprécier l’inflation, se sont alignés, en août, parfaitement sur les projections du marché. Ils ont progressé sur un an de 2,7 %, soit 0,1 point de plus qu’en juillet. La hausse se stabilise à 2,9 % hors prix alimentaires et énergétiques. Les investisseurs auraient préféré que la désinflation reprenne, permettant à la Fed de poursuivre son cycle de baisse des taux directeurs. Pour le moment, l’inflation reste néanmoins contenue. La consommation des ménages a augmenté, de son côté, de 0,6 % le mois dernier, quand le consensus donnait une hausse de 0,5 %, comme en juillet, illustrant la résilience des consommateurs.
Le retour des droits de douane
Donald Trump n’avait plus parlé de droits de douane depuis quelques semaines et, visiblement, le sujet lui manquait. À partir du 1er octobre prochain, 100 % de surtaxes sur les produits pharmaceutiques de marque ou brevetés seront imposées, sauf si les entreprises étrangères concernées investissent pour construire des usines sur le sol américain. La Commission européenne est montée vendredi au front pour éteindre l’incendie. Son porte-parole a assuré que ces droits sectoriels ne concerneraient pas les médicaments européens, ces derniers étant inclus dans l’accord commercial Europe–États-Unis limitant les droits de douane américains à 15 %.
Si les États-Unis respectent l’accord signé et exemptent bien, comme convenu, les médicaments européens des 100 % de droits sectoriels, l’Irlande sera la grande gagnante car elle est, de loin, le pays européen le plus exposé. C’est le premier exportateur pharmaceutique mondial (en valeur, non en volume) vers les États-Unis. Cette situation est la conséquence de l’installation de nombreux laboratoires pharmaceutiques en Irlande depuis trois décennies, en raison de la fiscalité attractive.
L’Europe est la seule épargnée. La Commission européenne a rappelé vendredi que son accord commercial avec les États-Unis est le seul à protéger contre de futurs droits plus élevés que le taux général prévu par l’accord. L’industrie pharmaceutique suisse, par exemple, devrait se voir appliquer le taux de 100 %. Or la Suisse est le deuxième plus gros exportateur de médicaments de marque vers les États-Unis. Les laboratoires européens sont néanmoins encouragés à investir aux États-Unis, faute de quoi une révision du tarif pourrait intervenir.
Les actions en mode statu quo
Les investisseurs ont joué la prudence cette semaine, marquée par des indicateurs et des signaux contradictoires. Les indices américains ont cédé un peu de terrain. Les taux des obligations d’État françaises continuent à progresser, tout comme le ratio de dette publique. Le taux de l’OAT à 10 ans s’élevait, vendredi 26 septembre, à 3,562 %.
Le marché du pétrole en tension
Cette semaine, les cours du pétrole ont été orientés à la hausse en raison des déclarations de Donald Trump. Ce dernier a demandé à son homologue turc, Recep Tayyip Erdogan, d’arrêter d’acheter du pétrole russe. Il a également suggéré que les Européens stoppent toutes les importations de gaz en provenance de Russie. Cette hausse n’est pas sans limite. En effet, de plus en plus de barils arrivent actuellement sur le marché, notamment avec la hausse des quotas de production initiée depuis avril par l’Organisation des pays exportateurs de pétrole et ses alliés (Opep+). Néanmoins, l’intensification des frappes ukrainiennes sur les raffineries et les infrastructures pétrolières russes commence à avoir des effets sur le marché des produits raffinés.
Le tableau de la semaine des marchés financiers
| Résultats 26 sept. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 864,67 | +0,00 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 247,29 | -0,13 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 643,70 P | -0,35 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 484,07 | -0,74 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 705,25 | +0,40 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 280,79 | +0,80 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 499,70 | +1,06 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 45 354,99 | +1,01 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 828,11 | -0,87 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,562 % | +0,006 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,747 % | -0,002 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,180 % | +0,037 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1693 | -1,53 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 780,15 | +1,98 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 70,61 | +4,85 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 109 144,58 | -5,65 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 19 septembre 2025 : toujours la fête pour les marchés américains
Baisse des taux de la Fed : des investisseurs heureux
Le CAC 40 a terminé la semaine à 7 853,39 points, ce qui lui a permis de gagner 0,36 % en cinq jours. Une progression modeste, mais qui fait suite à une hausse de près de 2 % la semaine précédente, la décision de la Fed ayant été largement anticipée. La décision de la banque centrale américaine et le discours de Jerome Powell ont été fortement appréciés par les investisseurs.
Dans ce contexte, de nouveaux records ont été battus à Wall Street. Le Nasdaq a progressé de plus de 2 % sur la semaine. L’engouement pour les valeurs des sociétés présentes sur le marché de l’IA persiste. En l’absence d’indicateurs économiques majeurs, les investisseurs ont suivi de près la conversation téléphonique organisée vendredi entre Donald Trump et Xi Jinping. Les deux présidents ont affirmé qu’un accord était en cours, mais qu’il restait du travail à accomplir. L’enjeu est de parvenir à le finaliser afin d’empêcher TikTok de disparaître aux États-Unis. Lors de sa visite d’État au Royaume-Uni jeudi, Donald Trump a déclaré qu’il souhaitait maintenir TikTok dans son pays.
Les taux des obligations souveraines ont poursuivi leur progression, tout comme le cours de l’or, qui a battu de nouveaux records.
La Fed : sans surprise
Le mercredi 17 septembre dernier, la banque centrale américaine, la Fed, a, pour la première fois de l’année, décidé de diminuer d’un quart de point ses taux directeurs. Ils sont désormais compris entre 4 % et 4,25 %, toujours bien plus élevés que ne le souhaiterait le président américain.
Cette diminution intervient dans un contexte de modération de la croissance de l’activité économique et de ralentissement des créations d’emplois. Dans son communiqué, la Fed a précisé, pour encadrer cette baisse, que l’inflation avait augmenté et restait élevée. Elle a néanmoins laissé la porte ouverte à une ou deux nouvelles réductions lors des réunions d’octobre et de décembre : « En envisageant des ajustements additionnels à la fourchette cible des taux, le comité prendra soigneusement en compte les nouvelles données, l’évolution des perspectives et la balance des risques. »
Les « colombes » l’ont emporté sur les « faucons », qui privilégient la lutte contre l’inflation. Les dernières statistiques sur l’emploi ont convaincu la majorité du comité de politique monétaire d’agir. En août, le Bureau of Labor Statistics a révélé que seuls 73 000 emplois nets avaient été créés le mois précédent, bien moins qu’attendu. L’inflation, quoique persistante, s’est révélée un peu moins élevée que prévu. Hors énergie et alimentation, elle s’établit à 3,1 % (core CPI), quasiment stable par rapport à son niveau de décembre (3,2 %). L’effet des tarifs douaniers sera « de courte durée et ponctuel », estime Jerome Powell. L’inflation demeure néanmoins supérieure à la cible de politique monétaire de la Fed et ne devrait pas reculer dans les prochains mois, en raison des effets attendus de l’augmentation des droits de douane.
Dans son scénario central, la banque centrale américaine a actualisé ses prévisions de taux moyens : 3,6 % fin 2025, 3,4 % fin 2026 et 3,1 % fin 2027.
La polarisation politique des États-Unis a gagné la Fed. Donald Trump continue de faire pression pour obtenir des baisses plus rapides et plus marquées des taux directeurs. Il a ainsi déclaré : « La Fed devrait être indépendante, mais je pense qu’elle devrait écouter des gens intelligents comme moi. Je crois avoir un meilleur instinct que Jerome Powell. » Lors de la réunion du comité de politique monétaire, son ancien conseiller économique, Stephen Miran, a voté contre, demandant une baisse d’un demi-point plutôt que d’un quart de point. Compte tenu des menaces proférées par le président américain, certains se demandent si les membres du comité ont pris leur décision uniquement sur le fondement des données économiques. La perspective d’une Fed moins indépendante qu’autrefois rend les marchés nerveux. Le dollar se déprécie et atteint son plus bas niveau depuis début 2022 face aux principales devises.
Pourtant, les indicateurs économiques ne justifient pas un soutien monétaire massif à l’économie. Le taux de chômage n’est que de 4,3 %, l’économie continue de croître, la consommation se porte mieux que prévu avec encore une hausse de 0,6 % des ventes de détail en août, et la Bourse est euphorique grâce à l’engouement pour l’intelligence artificielle.
Le tableau de la semaine des marchés financiers
| Résultats 19 sept. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 853,59 | +0,36 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 315,27 | +0,95 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 664,36 | +1,14 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 631,48 | +2,02 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 645,25 | -0,05 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 216,67 | -0,54 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 458,42 | +1,26 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 45 045,81 | +3,65 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 820,09 | +0,34 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,556 % | +0,051 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,749 % | +0,036 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,143 % | +0,065 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1745 | +0,32 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 669,05 | +1,22 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 66,70 | +0,13 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 115 914,24 | +0,05 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 12 septembre 2025
En attendant la FED
Les investisseurs ont intégré la baisse probable des taux directeurs de la banque centrale américaine la semaine prochaine. Les indices actions ont poursuivi leur progression. Le CAC 40, malgré les dernières péripéties politiques, a gagné plus de 2 % sur la semaine. Wall Street a, quant à elle, battu des records historiques cette semaine.
La Réserve fédérale américaine devrait donc relancer mercredi son cycle d’assouplissement, avec une baisse de 25 points de base comme scénario central. Les investisseurs les plus hardis — ils se font rares — espèrent encore un geste de 50 points de base. Cette hypothèse n’est toutefois estimée qu’à 7,6 % par les opérateurs : si le marché du travail ralentit drastiquement depuis plusieurs mois, l’inflation, sans s’emballer, paraît encore trop élevée pour espérer que la banque centrale accélère le mouvement. Le moral des consommateurs américains est tombé ce mois-ci à son niveau le plus faible depuis mai, et leurs attentes en matière d’inflation à long terme ont augmenté pour le deuxième mois consécutif, du fait des inquiétudes liées au marché du travail et aux prix.
Les taux des obligations souveraines étaient en hausse cette semaine en Europe. Le taux de l’obligation française à dix ans, l’OAT, est repassé au-dessus de 3,5 %.
Statu quo monétaire pour la BCE
Sans surprise, le jeudi 11 septembre dernier, la Banque centrale européenne (BCE) a décidé de ne pas modifier ses taux directeurs. Elle a laissé le taux de dépôt à 2 %, celui de la facilité de refinancement à 2,25 % et celui de la facilité de prêt marginal à 2,4 %.
La BCE a revu à la hausse ses prévisions de croissance pour 2025, qui passent de 0,8 % à 1,2 %. Cette bonne résistance de la zone euro, malgré la mise en œuvre des nouveaux droits de douane américains, a conforté la position des membres du comité monétaire, qui ont choisi de ne pas abaisser les taux, d’autant que l’inflation a légèrement progressé. Christine Lagarde, la présidente de la BCE, est plutôt favorable à une ligne dure sur les taux. Elle a souligné que la banque centrale « était dans une position confortable », que l’accord sur les droits de douane américains avait levé une partie de l’incertitude sur les échanges commerciaux et que le processus de désinflation était terminé.
La question de la décorrélation des politiques monétaires des deux côtés de l’Atlantique se posera dans les prochains mois, la Réserve fédérale américaine devant procéder mercredi prochain à une baisse de ses taux. Cette nouvelle donne pourrait continuer à renforcer la devise européenne, qui a gagné 13 % depuis le début de l’année face au billet vert. Elle s’échange désormais autour de 1,17 dollar, mais le seuil de 1,18 dollar pourrait être prochainement dépassé. Cette appréciation renforcerait l’effet de la majoration des droits de douane. L’attentisme de la BCE en matière de taux pourrait n’être, de ce fait, que temporaire.
L’autre menace pour la zone euro est liée à l’instabilité politique en France et à ses effets sur les dettes souveraines en Europe. Se refusant à commenter la situation d’un pays en particulier, Christine Lagarde a toutefois adressé un message sans ambiguïté au futur gouvernement : « Je suis confiante dans le fait que les décideurs politiques auront à cœur de réduire l’incertitude autant que possible. Il existe également un ensemble de règles — le cadre budgétaire européen — que tous les États membres doivent respecter. Je suis sûre que tous les gouvernements, où qu’ils soient situés, voudront opérer sur la base de ce cadre budgétaire. » En l’état, la BCE n’a pas prévu d’intervenir sur le marché obligataire. « Les obligations souveraines de la zone euro se comportent de manière ordonnée, sans heurts et avec une bonne liquidité », a précisé Christine Lagarde.
Le tableau de la semaine des marchés financiers
| Résultats 12 sept. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 825,24 | +2,15 % | 7 543,18 | 7 380,74 |
| Dow Jones | 45 834,22 | +1,18 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 584,29 | +1,79 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 141,10 | +2,15 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 688,61 | +0,45 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 283,29 | +0,93 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 386,61 | +1,30 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 44 768,12 | +5,81 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 870,60 | +0,32 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,505 % | +0,057 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,713 % | +0,051 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,078 % | +0,013 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1712 | +0,70 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 643,55 | +3,38 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 67,47 | +2,97 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 115 206,20 | +4,00 % | 38 252,54 | 93 776,61 |
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com