Accueil >
Les postes de consommation des ménages européens
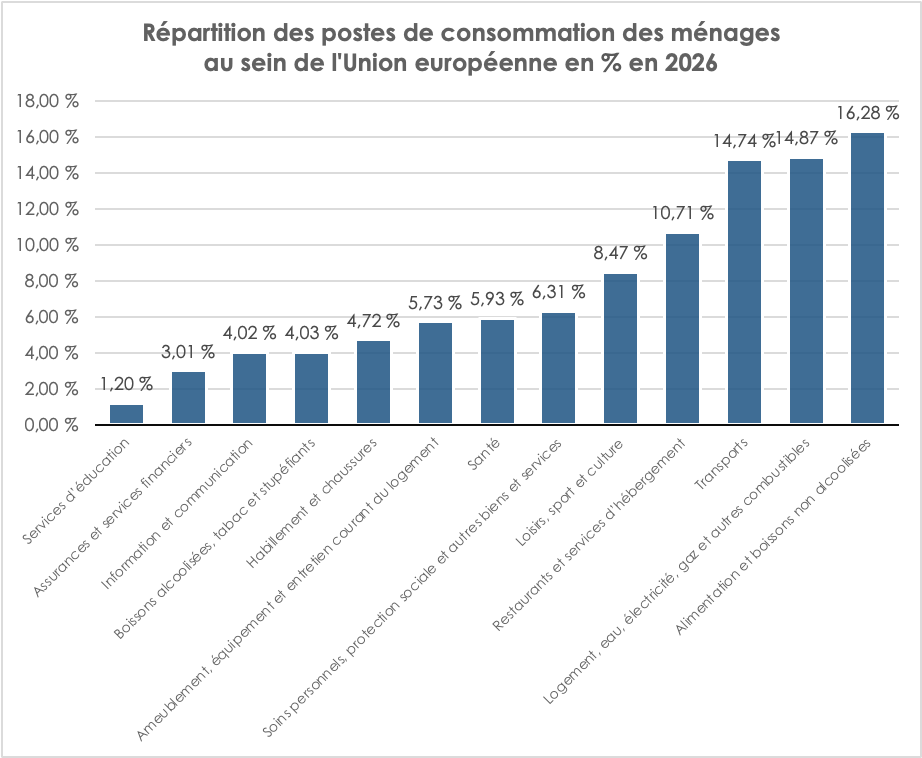
Le budget des ménages européens reste fortement concentré sur quelques postes de dépenses incontournables. Selon Eurostat, en janvier 2026, l’alimentation et les boissons non alcoolisées, le logement – incluant l’eau et l’énergie – ainsi que les transports représentaient ensemble 46 % de la consommation totale des ménages de l’Union européenne. Près d’un euro sur deux est ainsi consacré à ces trois grandes fonctions.
Cette concentration explique en partie la forte sensibilité du pouvoir d’achat aux variations de prix affectant l’énergie, les produits alimentaires ou les transports. Ces différents postes ont, au cours des dernières années, été soumis à des poussées inflationnistes parfois importantes. Leur poids dans le budget des ménages leur confère ainsi un rôle déterminant dans l’évolution générale des prix à la consommation et, surtout, dans la perception de l’inflation par les Européens.
La structure des dépenses évolue néanmoins. Entre janvier 2025 et janvier 2026, la part consacrée aux loisirs, au sport et à la culture a progressé de 1,2 point de pourcentage dans l’Union européenne. Il s’agit de la hausse la plus importante parmi les différentes catégories de consommation. Les restaurants et les services d’hébergement ont également gagné du terrain, avec une augmentation de 0,3 point, tandis que la part consacrée à l’éducation a progressé de 0,1 point.
À l’inverse, certains postes occupent une place légèrement moins importante dans le budget des ménages. La part des transports a reculé de 0,4 point entre janvier 2025 et janvier 2026. Celle consacrée à l’information et à la communication a diminué de 0,3 point.
Ces évolutions témoignent d’une recomposition progressive de la consommation européenne. Les dépenses contraintes, notamment celles liées au logement et à l’alimentation, continuent de peser lourdement sur les budgets. Dans le même temps, la progression des loisirs, du sport, de la culture, de la restauration et de l’hébergement peut traduire un retour vers des dépenses davantage tournées vers les services et les activités de loisirs.
L’obésité en hausse en Europe
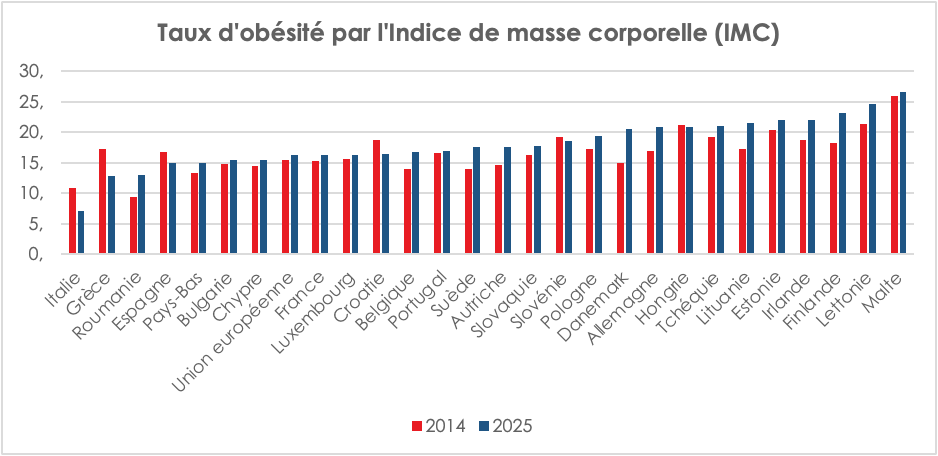
Le surpoids et l’obésité prennent une place de plus en plus importante parmi les enjeux sanitaires européens. En 2025, 16,3 % des habitants de l’Union européenne âgés de 18 ans ou plus étaient en situation d’obésité, définie par un indice de masse corporelle (IMC) égal ou supérieur à 30. À ceux-ci s’ajoutaient 35,4 % d’adultes qualifiés de pré-obèses, avec un IMC compris entre 25 et 30. Ainsi, plus d’un Européen sur deux présente désormais un excès de poids. Le sujet dépasse largement le cadre des comportements alimentaires et constitue un véritable défi de santé publique.
Les écarts entre les femmes et les hommes sont significatifs. En 2025, la proportion d’hommes obèses atteignait 17,4 %, contre 15,3 % chez les femmes. La différence est encore plus nette concernant la pré-obésité : 41,9 % des hommes étaient concernés, contre 29,3 % des femmes. Le constat s’inverse pour l’insuffisance pondérale. Les femmes sont près de trois fois plus nombreuses à être en sous-poids, avec une proportion de 2,9 %, contre 1 % pour les hommes.
Les situations nationales sont par ailleurs très contrastées. Malte arrive en tête des pays de l’Union européenne pour la fréquence de l’obésité, avec 26,6 % de sa population adulte concernée. La Lettonie suit avec 24,6 %, puis la Finlande avec 23,2 %. L’Italie se situe à l’autre bout de l’échelle avec seulement 7 % d’adultes obèses. La Grèce et la Roumanie affichent également des taux relativement faibles, respectivement de 12,8 et 12,9 %. Le cas italien est particulièrement notable au regard des niveaux observés dans plusieurs pays du nord et de l’est du continent. La persistance d’habitudes alimentaires liées au régime méditerranéen peut être avancée comme une piste d’explication, sans qu’il soit possible d’établir un lien direct à partir des seules données d’Eurostat.
À l’échelle européenne, les problèmes liés à l’excès de poids sont aujourd’hui bien plus fréquents que ceux résultant d’une alimentation insuffisante. Eurostat intègre d’ailleurs cet indicateur dans le suivi des objectifs de développement durable des Nations unies, tant pour les questions de nutrition que pour celles concernant la santé et le bien-être.
Les conséquences ne sont pas uniquement sanitaires. L’obésité favorise le développement de nombreuses maladies chroniques et peut entraîner une augmentation des dépenses de santé. Elle est également susceptible d’avoir des effets sur l’absentéisme, la productivité ou le maintien en emploi. Dans une Europe confrontée au vieillissement de sa population, la prévention en matière de nutrition et d’activité physique devient donc un enjeu économique autant que social.
L’Europe se trouve ainsi confrontée à un changement profond de problématique alimentaire. Durant des siècles, l’objectif premier était de garantir un accès suffisant à la nourriture. Dans les économies développées, la difficulté tient désormais moins à la quantité disponible qu’à la qualité des régimes alimentaires et aux modes de vie. L’abondance alimentaire, associée à une moindre activité physique, a fait émerger de nouveaux risques. Après avoir longtemps cherché à manger davantage, les Européens doivent aujourd’hui apprendre à manger mieux.
Quand la musique est bonne !
Longtemps cantonnée à l’univers culturel, la musique est devenue un véritable actif financier. Streaming, droits d’auteur et royalties génèrent désormais des revenus récurrents susceptibles d’être valorisés, cédés ou titrisés. Fonds d’investissement, plateformes spécialisées et particuliers peuvent ainsi investir dans des catalogues ou des fractions de droits. Un marché en plein développement, qui offre de nouvelles possibilités de diversification sans être exempt de risques.
Depuis une quinzaine d’années, la musique devient un vecteur d’investissement. Des catalogues de droits d’artistes de plusieurs centaines de millions de dollars sont ainsi titrisés sur les marchés obligataires ou sur celui des organismes de placement en valeurs collectives. Ses plateformes permettent également à des particuliers d’acheter une fraction des revenus futurs d’un morceau de musique ou d’un album sur la base « du crowdfunding ». Cette financiarisation repose sur une transformation économique profonde. La musique est passée d’un modèle dominé par la vente de CD à un modèle de revenus récurrents reposant sur des droits d’auteur. À chaque écoute sur Spotify, Apple Music, Deezer ou YouTube, à chaque passage radio, concert, utilisation publicitaire ou synchronisation dans un film, une série ou un jeu vidéo, des droits peuvent être générés. La chanson est devenue, sous certaines conditions, une sorte de rente à très longue durée. La financiarisation de la musique reste encore une activité de niche et n’est pas sans risques.
Au sommaire de cette étude
- Une industrie mondiale de plusieurs dizaines de milliards de dollars
- Les différents droits musicaux
- La présence des grands fonds
- Bolero ou la démocratisation des royalties musicales
- Le rap, nouvel eldorado des droits musicaux
- Le concert : source de profit
- Investir en Bourse dans la musique
- Des atouts et des inconvénients
- La chanson, un nouvel actif patrimonial
La réforme des retraites en Allemagne : quels enseignements pour la France ?
Confrontée au vieillissement accéléré de sa population, l’Allemagne engage une nouvelle étape de la réforme de son système de retraite. Le projet porté par Friedrich Merz combine prolongation des carrières, élargissement du nombre de cotisants et création progressive d’une épargne retraite obligatoire par capitalisation. Sans remettre en cause la répartition, Berlin cherche à diversifier les sources de financement et à mieux répartir l’effort entre générations. Pour la France, l’exemple allemand souligne à la fois l’importance de l’emploi des seniors et l’intérêt d’une capitalisation complémentaire largement accessible.
En 1889, Bismarck crée, en Allemagne, l’assurance vieillesse obligatoire pour les travailleurs. L’âge d’ouverture des droits était alors fixé à 70 ans, abaissé, en 1916, à 65 ans.
Le projet porté par Friedrich Merz ne consiste pas à remplacer cette dernière par les marchés financiers. Il entend lui adjoindre une épargne obligatoire, prolonger les carrières et élargir progressivement la communauté des cotisants. Ce changement est considérable, mais il se déploie sur plusieurs décennies. Le capital ne poussera pas assez vite pour payer, dès demain, les pensions des baby-boomers. Le débat allemand mérite donc mieux qu’une lecture par slogans.
Au sommaire de cette étude :
- Un système construit par étapes depuis Bismarck
- Un régime par points qui demeure une répartition
- Le vieillissement impose de revoir le contrat
- Les premières décisions de Merz protègent les pensions
- La réforme structurelle associe âge et capitalisation
- Le chantier de l’épargne privée complète le dispositif
- Les enseignements pour la France
Retraite : l’âge d’or est-il terminé en France ?
Selon l’indice mondial des retraites 2026 de Natixis Investment Managers – indicateur mesurant la qualité du système de retraite en s’appuyant sur le montant des pensions versées et plus largement les conditions dans lesquelles les ménages peuvent préparer puis vivre leur retraite – la France occupe désormais le 29e rang parmi les 44 pays étudiés. Elle perd deux places en un an et poursuit un recul engagé depuis plusieurs années. En 2015, elle figurait encore à la 18e place. Cette évolution doit néanmoins être interprétée avec précaution.
Dix-huit indicateurs sont ainsi regroupés autour de quatre grandes dimensions : la santé, la qualité de vie, le bien-être matériel et les conditions financières de la retraite. Le niveau de chômage, la fiscalité, la dette publique ou encore le revenu par habitant interviennent donc dans le classement au même titre que l’espérance de vie ou l’accès aux soins.
La position de la France traduit ainsi moins une remise en cause directe de son système de retraite qu’un affaiblissement de son environnement économique et financier.
La santé reste l’un des grands atouts français
La France continue d’obtenir de très bons résultats en matière de santé. Elle se situe au 6e rang dans cette catégorie. Elle bénéficie notamment d’une large couverture des dépenses médicales et d’une espérance de vie élevée.
Ces éléments revêtent une importance particulière pour les retraités. Avec l’avancée en âge, les dépenses de santé augmentent mécaniquement. Un système de soins largement pris en charge évite aux ménages de devoir mobiliser une part trop importante de leur patrimoine pour financer leurs dépenses médicales.
La protection sociale joue ainsi un rôle indirect mais majeur dans le maintien du niveau de vie à la retraite. Sur ce terrain, la France conserve un avantage comparatif important.
Sa position est plus moyenne en matière de qualité de vie. Elle se situe au 19e rang. Le résultat demeure honorable, mais il ne suffit plus à compenser les performances moins favorables enregistrées sur le terrain économique et financier.
Le chômage pénalise fortement la France
La situation est nettement moins favorable concernant le bien-être matériel. La France se classe au 32e rang dans cette catégorie. Son score recule de 52 % en 2025 à 48 % en 2026, alors qu’il atteignait encore 59 % en 2015.
Le revenu par habitant permet à la France de conserver une position relativement favorable, avec une 16e place pour cet indicateur. En revanche, le chômage constitue une faiblesse importante. La France n’occupe que le 37e rang dans ce domaine.
Cette donnée n’est pas sans lien avec la retraite. L’emploi détermine en grande partie la capacité de financement des systèmes par répartition. Plus le nombre d’actifs en emploi est élevé, plus le volume de cotisations permettant de financer les pensions est important.
À l’échelle individuelle, la situation professionnelle joue également un rôle essentiel. Une carrière marquée par le chômage, les interruptions d’activité ou des périodes prolongées de faible rémunération réduit les droits acquis à la retraite. Elle limite également la possibilité de mettre de l’argent de côté.
La question de l’emploi des seniors prend, dans ce contexte, une importance croissante. L’allongement de la durée d’activité ne peut réellement contribuer à l’équilibre du système que si les actifs les plus âgés restent effectivement en emploi.
Les finances publiques, principal point faible
La France figure également parmi les pays les moins bien classés en matière de finances à la retraite. Elle n’occupe que le 38e rang dans cette catégorie, malgré une légère amélioration de son score, qui atteint 55 %. Elle est notamment pénalisée par sa 43e place pour la pression fiscale et par sa 39e place pour l’endettement public.
Ces indicateurs doivent, là encore, être interprétés avec mesure. Ils concernent l’ensemble de l’économie et non les seuls retraités. Une fiscalité élevée ne signifie pas nécessairement que les pensionnés sont davantage imposés que dans les autres pays. De même, un niveau important de dette publique n’entraîne pas automatiquement une baisse des pensions.
Il constitue, en revanche, une contrainte pour l’avenir. Lorsque les finances publiques sont dégradées, les marges de manœuvre de l’État se réduisent. Or le vieillissement de la population entraînera une hausse des besoins en matière de retraite, de santé et de dépendance.
La France est confrontée à une équation de plus en plus complexe. Elle doit préserver un niveau élevé de protection sociale tout en maîtrisant des dépenses publiques déjà importantes et en assurant le financement d’une population vieillissante.
Un classement dominé par les pays d’Europe du Nord
La Norvège arrive en tête de l’indice mondial des retraites, devant l’Irlande et les Pays-Bas. Parmi les principales économies avancées, l’Allemagne occupe la 7e place, le Royaume-Uni la 15e, les États-Unis la 24e et le Japon la 25e.
La diversité des pays les mieux classés montre qu’il n’existe pas un modèle unique de retraite. Certains pays accordent une place importante aux régimes publics. D’autres s’appuient davantage sur des régimes professionnels ou sur la capitalisation. Les meilleurs résultats sont généralement obtenus par les États qui parviennent à associer un niveau de vie élevé, une situation économique relativement solide, un système de santé efficace et des dispositifs de retraite diversifiés.
La retraite ne peut donc pas être appréhendée à travers le seul prisme du montant de la pension. La sécurité financière des retraités dépend également de la croissance économique, de l’emploi, de la situation des finances publiques et du patrimoine accumulé durant la vie active.
Le vieillissement accroît les besoins
La question est d’autant plus importante que le vieillissement démographique va se poursuivre au cours des prochaines décennies.
L’allongement de l’espérance de vie constitue une évolution positive, mais il implique également une durée de retraite plus longue. Dans le même temps, le nombre relatif d’actifs appelés à financer les pensions progresse moins rapidement que celui des retraités.
Le système de retraite français devra donc faire face à une double contrainte. Il devra continuer à assurer un niveau de pension satisfaisant tout en évoluant dans un environnement budgétaire plus tendu.
Cette situation renforce l’importance de l’emploi. Une augmentation du taux d’activité, en particulier chez les plus de 55 ans, permet d’accroître les recettes de cotisations et d’améliorer les droits futurs des assurés. Elle souligne également le rôle croissant de l’épargne.
L’épargne retraite appelée à jouer un rôle plus important
Dans ce contexte, l’épargne retraite a vocation à compléter les revenus issus des régimes obligatoires.
Elle ne se substitue pas à la retraite par répartition qui restera le socle du système français. Elle permet en revanche aux ménages de diversifier leurs sources de revenus au moment de la cessation d’activité.
La constitution progressive d’une épargne destinée à la retraite présente plusieurs avantages. Elle permet tout d’abord de répartir l’effort financier sur une longue période. Plus l’épargne débute tôt, moins l’effort annuel nécessaire est important.
La durée permet également de privilégier, au moins pendant une partie de la vie active, des placements susceptibles d’offrir un rendement supérieur sur le long terme avant de sécuriser progressivement le capital à l’approche de la retraite.
Le développement du Plan d’épargne retraite depuis 2019 participe de cette évolution. Il traduit une prise de conscience progressive de la nécessité de préparer individuellement une partie de ses revenus futurs.
Plus largement, l’épargne constitue un instrument de protection face aux incertitudes. Elle permet de faire face à une baisse éventuelle du niveau relatif des pensions, à des dépenses de santé ou de dépendance ainsi qu’aux aléas patrimoniaux pouvant intervenir au cours d’une retraite qui peut désormais durer plusieurs décennies.
Le recul de la France dans l’indice Natixis ne signifie donc pas que les retraités français seraient aujourd’hui parmi les moins bien protégés des pays développés. Il met plutôt en lumière les fragilités économiques et financières qui pourraient peser, à terme, sur la capacité du pays à maintenir son niveau actuel de protection.
La France conserve des atouts importants, en particulier dans le domaine de la santé et de la protection sociale. Elle devra néanmoins améliorer son taux d’emploi, consolider ses finances publiques et favoriser davantage la constitution d’une épargne de long terme.
Dans une société vieillissante, la qualité de vie à la retraite dépendra de plus en plus d’un équilibre entre solidarité collective et constitution individuelle d’un patrimoine.
LE CHIFFRE CLÉ
29e rang pour la France en matière de retraite : le 29e rang parmi les 44 pays étudiés. Elle perd deux places en un an et poursuit un recul engagé depuis plusieurs années. En 2015, elle figurait encore à la 18e place.
Le coin de la campagne : point sur le dossier des retraites
La réforme des retraites est suspendue jusqu’à l’automne 2027. Tous les candidats sont appelés à se prononcer sur son devenir et sur leurs intentions en matière de retraite. Les propositions vont du retour à 60 ans à un âge légal de 65 ans. Entre ces deux bornes, les candidats divergent sur la durée de cotisation, les exceptions accordées aux carrières pénibles et le rôle de l’épargne retraite. D’après le Conseil d’Orientation des Retraites (COR), les dépenses de retraite atteignent 422 milliards d’euros en 2025, soit 14,1 % du PIB. Le système présentait un déficit estimé à 5,1 milliards d’euros. Ce dernier atteindrait 6,8 milliards en 2030 à réglementation inchangée.
Édouard Philippe en faveur de la retraite à 65 ans et une durée de cotisation portée à 45 ans. Il a précisé sa position ce 29 septembre dernier. Il propose de reprendre la montée en charge de la réforme de 2023, puis de porter l’âge légal à 65 ans et la durée requise à 45 années de cotisation en moins de dix ans. Il annonce qu’environ un tiers des Français pourraient partir entre 60 et 64 ans, notamment en raison d’une entrée précoce dans l’emploi ou de la pénibilité. Son projet prévoit également une épargne retraite obligatoire. Le pilier de capitalisation devra à terme fournir 10 à 15 % des pensions d’ici quinze ans.
Gabriel Attal veut changer l’architecture du système. Il propose un compte individuel où les droits acquis seraient visibles tout au long de la carrière. Son projet met en avant le libre choix de la date de départ, une surcote pour ceux qui travaillent plus longtemps et un pilotage confié aux partenaires sociaux dans le respect d’une règle d’équilibre. Il prévoit aussi un fonds national de capitalisation, doté par l’État de 1 000 euros à chaque naissance, ainsi qu’un crédit d’impôt destiné aux foyers modestes
Bruno Retailleau défend un travail prolongé, sans pour le moment d’âge cible annoncé. Il estime que les Français devront partir « un peu plus tard » à la retraite, en tenant compte de la pénibilité. Il associe cette orientation à une entrée plus précoce des jeunes sur le marché du travail.
Marine Le Pen privilégie l’âge d’entrée dans la vie active. Le dispositif présenté par le Rassemblement national prévoit un départ possible dès 60 ans pour ceux qui ont commencé à travailler avant 20 ans. Pour les autres, l’âge de départ progresserait sans dépasser 62 ans, avec une durée de cotisation comprise entre 40 et 42 annuités selon l’âge d’entrée dans l’emploi.
Jean-Luc Mélenchon et La France insoumise défendent le retour à 60 ans avec 40 annuités pour une carrière complète. Leur projet associe cette mesure à une amélioration des pensions et de la prise en compte des parcours. Un livret de LFI évaluait à 27 milliards d’euros, en 2027, le coût de sa proposition de retour à 60 ans.
Raphaël Glucksmann propose d’abroger la réforme de 2023, mais ne défent pas un âge identique pour tous. Son projet prévoit que certains puissent partir à 60 ans tandis que d’autres travailleraient davantage, selon les conditions de carrière et les écarts d’espérance de vie. Il souhaite confier aux partenaires sociaux un rôle majoritaire dans le pilotage et augmenter le nombre de cotisants, notamment par l’emploi des seniors. Les seuils et les règles de financement restent à définir.
Marine Tondelier défend l’abrogation de la réforme de 2023.
Fabien Roussel défend le départ à 60 ans et une hausse des pensions, financée notamment par des cotisations sur les revenus financiers et les dividendes.
| Candidat ou courant | Orientation connue sur les retraites | Question encore ouverte |
| Édouard Philippe | Porter progressivement l’âge légal à 65 ans et la durée de cotisation à 45 ans en moins de dix ans ; prévoir des départs entre 60 et 64 ans pour certaines carrières ; créer un pilier de capitalisation. | Modalités précises des exceptions et financement de la transition vers la capitalisation. |
| Gabriel Attal | Refonder les droits autour d’un compte individuel, laisser davantage de choix sur la date de départ, développer la capitalisation et imposer une règle d’équilibre. | Âge effectif auquel chacun pourrait partir avec une pension suffisante. |
| Bruno Retailleau | Faire travailler « un peu plus tard », avec une prise en compte de la pénibilité. | Âge cible et calendrier non précisés dans la proposition consultée. |
| Marine Le Pen | Revenir sur le report à 64 ans ; dans le dispositif détaillé par le RN, départ de 60 à 62 ans selon l’âge d’entrée dans la vie active, avec 40 à 42 annuités. | Confirmation des paramètres définitifs du programme de 2027 et financement. |
| Jean-Luc Mélenchon et LFI | Abroger la réforme de 2023 et rétablir le départ à 60 ans avec 40 annuités pour une carrière complète. | Montée en charge et rendement des recettes nouvelles envisagées. |
| Raphaël Glucksmann et Place publique | Abroger la réforme de 2023, puis négocier une refonte : certains partiraient à 60 ans, d’autres travailleraient davantage. | Paramètres individuels et équilibre financier de la réforme négociée. |
Le coin de la campagne : le point sur le dossier de l’épargne
L’épargne sera l’un des enjeux majeurs de la présidentielle de 2027, avec trois débats qui se croisent : sa taxation, son orientation vers les entreprises et sa transmission. Les candidats ne se répartissent pas simplement entre partisans et adversaires de l’épargne. Certains veulent développer la capitalisation tout en orientant les placements ; d’autres souhaitent faciliter les héritages mais taxer davantage les patrimoines financiers.
Édouard Philippe propose de créer un « livret capital France » pour mobiliser l’épargne des Français et de recourir à la capitalisation retraite pour financer les entreprises technologiques. Son projet fixe également l’objectif qu’un pilier de capitalisation fournisse 10 à 15 % des pensions d’ici quinze ans.
Gabriel Attal propose un fonds national de capitalisation, doté de 1 000 euros à chaque naissance, ainsi qu’un crédit d’impôt pour les foyers modestes pratiquant la capitalisation. Il présente cette épargne comme un moyen de compléter les pensions et de financer les entreprises. La dotation à la naissance introduit une dimension universelle. Chaque enfant disposerait d’un premier capital, indépendamment de la capacité d’épargne de ses parents.
Bruno Retailleau a annoncé vouloir baisser les droits de succession « au maximum du possible ». Pour les entreprises familiales, il propose que les enfants ne paient pas de droits tant qu’ils ne vendent pas.
Marine Le Pen a dans le passé proposé la suppression de l’IFI et la création d’un impôt sur la fortune financière. Elle s’est prononcée en faveur d’un fonds souverain français. Elle a également défendu des donations de 100 000 euros tous les dix ans au lieu de 15 actuellement, des parents aux enfants et des grands-parents aux petits-enfants.
Jean-Luc Mélenchon propose de supprimer la « flat tax », de rétablir un ISF renforcé avec une composante climatique, de rendre la fiscalité des héritages plus progressive et d’instaurer un héritage maximum (12 millions d’euros).
Raphaël Glucksmann prévoit un rééquilibrage de la taxation entre travail, capital et héritage, ainsi qu’un effort ciblé sur les très hauts patrimoines. Il propose également un label européen pour l’épargne, destiné à orienter les placements vers les entreprises et les projets européens.
Marine Tondelier prévoit un ISF climatique, une hausse de trois points de la « flat tax », le maintien des exonérations du Livret A et du LDDS, ainsi que la suppression de l’abattement spécifique à l’assurance vie dans son chapitre sur l’héritage. Le projet des Écologistes contient aussi, dans le chapitre consacré aux retraites, une proposition de remplacement des comptes d’épargne retraite et des assurances vie par un fonds géré par la Caisse des dépôts.
Fabien Roussel défend le rétablissement de l’ISF et une contribution des revenus du capital au financement de la protection sociale.
| Candidat ou courant | Propositions documentées | Principal enjeu pour les épargnants |
| Édouard Philippe | « Livret capital France », développement d’un pilier de capitalisation retraite, mobilisation de l’épargne pour les entreprises technologiques. | Davantage de placements de long terme, avec des modalités de risque, de disponibilité et de fiscalité encore à préciser. |
| Gabriel Attal | Fonds national de capitalisation, 1 000 euros versés par l’État à chaque naissance, crédit d’impôt pour les foyers modestes qui capitalisent. | Élargir l’accès à l’épargne retraite, au-delà des ménages déjà capables d’épargner. |
| Bruno Retailleau et LR | Baisse des droits de succession ; absence de paiement des droits sur les entreprises familiales tant que les enfants ne vendent pas. | Faciliter la transmission, avec un dispositif et un coût budgétaire à détailler. |
| Marine Le Pen et RN | Dans les textes antérieurs : remplacement de l’IFI par un impôt sur la fortune financière, fonds souverain ouvert à l’épargne, donations facilitées. | Une orientation favorable à la transmission, mais potentiellement un niveau d’imposition plus élevé pour certains patrimoines financiers. |
| Jean-Luc Mélenchon et LFI | Suppression de la « flat tax », ISF renforcé avec composante climatique, fiscalité successorale plus progressive et héritage maximum. | Une réforme importante de la taxation des revenus, de la détention et de la transmission du patrimoine. |
| Raphaël Glucksmann et Place publique | Rééquilibrage de la fiscalité entre travail, capital et héritage ; label européen pour l’épargne. | Une contribution accrue envisagée pour les patrimoines élevés, associée à une orientation européenne des placements. |
| Marine Tondelier et Les Écologistes | Fiscalité du capital renforcée, ISF climatique, remise en cause d’avantages de l’assurance vie et orientation publique de l’épargne. | Un changement touchant à la fois la fiscalité et l’organisation de certains placements. |
Les enjeux de la finance verte
L’épargne responsable s’est imposée dans la gestion d’actifs sans encore entrer dans les habitudes des Français. Sensibles aux enjeux environnementaux, les épargnants restent freinés par le manque d’information, la crainte du « greenwashing » et la priorité donnée à la sécurité et au rendement. La réglementation structure l’offre ; la confiance et le conseil doivent encore faire émerger la demande.
En 2025, selon l’AMF, 63 % des Français jugent importants les enjeux de développement durable et 76 % considèrent que les effets des placements sur l’environnement constituent un sujet important. Dans le même temps, 53 % déclarent prendre en compte, au moins de temps à autre, ces enjeux dans leurs choix de placements. Cette disposition favorable se heurte à une connaissance encore très superficielle. Seuls 12 % des Français disent connaître précisément les placements responsables, tandis que 10 % savent précisément qu’ils peuvent recouvrir des objectifs et des modes d’investissement différents. Les épargnants pressentent que leur épargne peut être un moteur de la transition écologique, mais ils ne savent pas toujours comment cela se mesure, ni quels instruments le portent effectivement.
Une détention faible en « produits verts »
La détention de produits « verts » par les épargnants demeure faible. L’AMF relevait qu’en 2021, 17 % des Français détenaient au moins un placement responsable ou durable. Cette proportion montait à 19 % en 2023 avant de revenir à 18 % en 2025. Le niveau reste donc globalement stable autour d’un Français sur cinq. La moitié des détenteurs ont souscrit dans les trois dernières années, ce qui atteste un certain renouvellement. Dans 84 % des cas, ces placements représentent moins de la moitié de l’épargne globale des détenteurs. L’ISR progresse davantage comme une poche complémentaire que comme un principe directeur de l’allocation patrimoniale.
Les chiffres du Forum pour l’Investissement Responsable (FIR) confirment cette montée prudente. En 2025, 14 % des épargnants déclarent avoir investi dans un fonds d’investissement responsable ; cette proportion atteint 18 % chez les épargnants qui ne se limitent pas aux seuls livrets. Dans le même temps, 55 % des Français disent accorder une place importante aux effets environnementaux et sociaux dans leurs décisions de placement. L’écart entre les 55 % qui se disent attentifs à ces critères et les 14 % qui déclarent détenir un fonds responsable donne la mesure de l’écart entre intention et passage à l’acte.
Une gestion d’actifs engagée dans le vert
Selon l’Association Française de Gestion, à la fin de l’année 2025, les encours de l’investissement responsable géré en France atteignaient 2 971 milliards d’euros, contre 2 701 milliards un an plus tôt, soit une hausse de 4,8 % à périmètre constant. Dans cet ensemble, les produits classés article 8 (constitués de fonds prenant en compte des critères ESG) représentaient 2 850 milliards d’euros, tandis que les produits classés article 9 (rassemblant les fonds en faveur de l’investissement durable) totalisaient 121 milliards d’euros. Au total, 59 % des encours de fonds et de mandats gérés en France relevaient ainsi des catégories article 8 ou article 9 au sens du règlement SFDR. 72 % de ces encours sont détenus par des investisseurs institutionnels.
Les particuliers progressent, notamment via les labels, avec le label ISR (investissement socialement responsable), l’épargne salariale et les plans d’épargne retraite, mais ils restent minoritaires. L’ISR s’est imposé plus vite dans l’architecture de la gestion d’actifs que dans l’univers mental de l’épargnant français. En 2025, 64 % des Français disent connaître l’existence, au moins de nom, des placements responsables, mais seuls 12 % affirment les connaître précisément. Quant au label ISR, sa notoriété demeure modeste. 28 % des Français disent en avoir déjà entendu parler en 2025, contre 29 % en 2023. Le label « Greenfin » est encore moins identifié, à 18 %. L’étude réalisée pour le comité du label ISR au printemps 2025 renforce ce diagnostic. Elle indique que seulement un Français sur cinq a déjà entendu parler de l’épargne responsable et que 73 % des Français se jugent mal informés sur ces produits. 12 % seulement déclarent avoir déjà investi dans un produit d’épargne responsable.
Le problème de l’information
La connaissance de ces produits est fortement corrélée au niveau de revenu et au patrimoine financier. L’AMF montre que la connaissance précise est plus élevée chez les moins de 35 ans, mais aussi chez les détenteurs d’un patrimoine financier d’au moins 150 000 euros, parmi lesquels 34 % disent connaître précisément les placements responsables, contre 12 % en moyenne. L’enquête du label ISR aboutit à une conclusion analogue : la familiarité avec l’épargne responsable monte à 30 % chez les foyers disposant de 4 000 euros nets par mois ou plus.
Les obstacles à la diffusion des produits « verts »
Les obstacles à la diffusion de l’épargne verte sont multiples. Le premier est d’ordre financier. En 2025, selon l’AMF, parmi les non-détenteurs n’envisageant pas de souscrire à court ou moyen terme, 42 % invoquent d’abord le manque de moyens. L’ISR se heurte à la hiérarchie classique des priorités patrimoniales des Français : sécurité, liquidité, rendement. L’étude commandée par le label ISR rappelle d’ailleurs que 81 % des Français détiennent un livret réglementé, 43 % une assurance vie et 21 % seulement des titres financiers.
Le deuxième frein tient à la crainte du « greenwashing ». Dès 2021, l’AMF relevait que la peur de l’écoblanchiment figurait parmi les principaux obstacles à la souscription, avec le manque d’information et l’insuffisance des moyens financiers. Ce facteur a même justifié un durcissement du label ISR. Les épargnants attendent des preuves concrètes, une traçabilité, et non des promesses générales. Le débat sur l’intégration des entreprises de la défense dans les fonds verts devenant ainsi « vert kaki » a pu ainsi choquer les épargnants les plus engagés en matière de protection de l’environnement.
Le troisième frein est la complexité de l’offre et de son langage. Les études qualitatives menées pour l’AMF montraient déjà en 2021 que les notions de placement durable, responsable ou ISR demeuraient floues pour les non-experts, que le vocabulaire ESG apparaissait opaque et que les documents commerciaux étaient jugés techniques. En 2025 encore, l’AMF constate que le recueil des préférences de durabilité reste complexe en pratique, malgré l’obligation faite aux conseillers, depuis août 2022, d’interroger leurs clients sur ces préférences. L’épargne responsable repose sur de nombreux concepts, sigles, réglementations peu lisibles pour de nombreux épargnants : taxonomie, SFDR, double matérialité, exclusions ou alignement, etc.
Dans ce contexte, le rôle du conseiller bancaire ou financier demeure central. Toutes les études convergent sur ce point. En 2025, selon l’AMF, 69 % des Français jugent important que leur conseiller leur demande s’ils souhaitent réaliser des placements responsables, soit cinq points de plus qu’en 2023. Parmi les personnes intéressées, 72 % préfèrent recevoir cette information via leur banque ou leur conseiller, loin devant les médias, internet ou les réseaux sociaux. Le FIR aboutit à une conclusion proche. 66 % des épargnants considèrent que le conseiller bancaire est l’intermédiaire le mieux placé pour les informer sur l’investissement responsable. Ce souhait reste assez virtuel. La proportion de Français déclarant avoir été interrogés sur leurs préférences de durabilité atteint 16 % en 2025, contre 10 % en 2023. Ce niveau demeure faible au regard des exigences réglementaires issues de MIF 2. De même, 12 % seulement des personnes interrogées indiquent que leur conseiller leur a déjà proposé de souscrire un placement responsable ou de renforcer leur épargne responsable.
La réforme du label ISR s’est inscrit dans cette recherche de crédibilité. Entrée en application en 2024 puis rendue obligatoire au 1er janvier 2025 pour les fonds concernés, elle a durci les exigences, notamment sur le climat et sur la cohérence extra-financière des portefeuilles. Les effets ont été immédiats sur le nombre de fonds labellisés. Au moment de la transition, 939 fonds ont conservé le label soit 70 % des 1 342 fonds labellisés fin novembre 2024. Quelques mois plus tard, le label annonçait 1 008 fonds labellisés au 31 août 2025. Cette contraction, suivie d’une remontée partielle, témoigne davantage d’un assainissement du périmètre que d’un effondrement du marché. En d’autres termes, la réforme a sans doute coûté en volume apparent, mais elle a gagné en crédibilité potentielle. Ce renforcement de la crédibilité institutionnelle ne s’est pas encore transformé en notoriété populaire.
L’ISR demeure perçu comme secondaire dans la décision d’épargne. L’étude du label ISR rappelle que les deux critères dominants dans le choix d’un placement restent la sécurité et la rentabilité. Tant que l’ISR sera perçu comme une qualité additionnelle, et non comme une manière normale d’investir compatible avec ces deux exigences cardinales, l’épargne solidaire et responsable peinera à changer d’échelle. C’est sans doute ici que réside la limite profonde du marché français. L’ISR ne s’est pas encore imposé comme une épargne ordinaire, et reste, dans l’esprit des épargnants, simplement mieux orienté.
Les gestionnaires de l’épargne doivent depuis plusieurs années proposer à leurs clients des produits répondant à des objectifs environnementaux et sociaux. Sous l’effet de la loi PACTE et de la réglementation européenne, les contrats d’assurance vie, plus de 2 100 milliards d’euros d’encours, intègrent désormais quasi systématiquement des supports ESG, et une part croissante des unités de compte est investie dans des fonds ISR ou assimilés. Or, pour le moment, les assurés recourent peu à cette possibilité. Le verdissement concerne aussi les fonds en euros, les assureurs ayant progressivement intégré des obligations vertes et des critères ESG dans leurs portefeuilles.
Le rôle de l’épargne salariale
L’épargne salariale constitue, en France, un cas à part dans la diffusion de l’investissement responsable. À la fin de l’année 2025, les encours atteignent près de 230 milliards d’euros, pour plus de 13 millions de bénéficiaires et environ 430 000 entreprises équipées. Cette masse financière s’accompagne d’un niveau d’intégration de l’ISR particulièrement élevé. Les données de l’AFG montrent que les fonds durables représentent désormais une part majoritaire des supports proposés, avec plus de 100 milliards d’euros d’encours et une diffusion très large au sein des fonds diversifiés.
Cette spécificité tient à la structuration même de l’offre. Dans de nombreux dispositifs, les supports intégrant des critères ESG sont proposés par défaut, notamment dans les profils de gestion pilotée ou dans les gammes standards des plans d’épargne entreprise. L’ISR s’y diffuse ainsi largement, sans nécessairement faire l’objet d’un choix explicite de la part des épargnants.
Le Plan d’Épargne Retraite (PER) prolonge cette logique. Avec plus de 140 milliards d’euros d’encours, il intègre lui aussi des supports ESG, notamment dans la gestion pilotée.
La finance verte : une finance réglementée ?
Les évolutions de la finance verte doivent beaucoup au cadre réglementaire. La loi PACTE, la loi industrie verte, le règlement SFDR et la réforme du label ISR ont profondément structuré le marché. Le nombre de fonds labellisés ISR est ainsi passé d’environ 1 300 à près de 1 000 après la réforme de 2024, traduisant un durcissement des critères destiné à répondre aux critiques sur le greenwashing. La réglementation organise l’offre ; elle ne crée pas mécaniquement la demande.
Les Français ne sont ni hostiles à la transition écologique ni indifférents à l’épargne responsable. Ils y sont plutôt favorables en théorie, sensibles à ses promesses, mais retenus par quatre obstacles principaux : l’accès à une information fiable, la priorité donnée à la sécurité et au rendement, la crainte du « greenwashing » et l’insuffisance de la médiation commerciale. 12 % à 18 % seulement déclarent une détention effective d’un produit responsable selon des enquêtes et 28 % connaissent le label ISR de nom. 12 % seulement disent connaître précisément les placements responsables, mais 53 % à 55 % affirment tenir compte, au moins en partie, des enjeux environnementaux et sociaux dans leurs choix de placements.
LE CHIFFRE CLÉ
18,0 % : part des Français déclarant détenir au moins un placement responsable ou durable en 2025, selon l’AMF. Une proportion presque inchangée depuis 2021, malgré l’intérêt affiché pour ces produits.
Laisser les épargnants tranquilles !
Avec plus de 6 500 milliards d’euros de patrimoine financier, l’épargne des Français suscite toutes les convoitises. Pourtant, à force de vouloir la réorienter, la taxer, la flécher ou la réglementer, les pouvoirs publics risquent d’affaiblir ce qui en constitue le socle : la confiance. Plus que de nouveaux dispositifs, l’épargne a besoin de stabilité, de lisibilité et de liberté de choix.
L’épargne est partout. Pas une journée, ou presque, sans qu’elle fasse la une de la presse, qu’il s’agisse de sa réorientation, de sa fiscalité ou de sa rémunération. Avec 6 551,3 milliards d’euros de patrimoine financier, l’épargne des Français fait rêver. Elle apparaît comme une manne, une immense cassette exposée à toutes les tentations. Certains y voient la solution à la dette publique, oubliant qu’elle la finance déjà largement. D’autres entendent la mobiliser au service de telle ou telle cause. La proximité de l’élection présidentielle de 2027 incite candidats déclarés ou putatifs à faire preuve d’une imagination débordante.
Dans ce foisonnement de propositions, la cohérence n’est pas toujours au rendez-vous. À quelques jours d’intervalle, certains ont réclamé le relèvement du plafond du Livret A à 30 000 euros quand d’autres entendent imposer les gains obtenus sur les sommes excédant l’actuel plafond de 22 950 euros.
L’épargnant est, par ailleurs, régulièrement montré du doigt. Il serait coupable de jouer contre la consommation ou de « s’enrichir en dormant ». S’il épargne, ce serait qu’il est riche et qu’il n’a pas été suffisamment imposé sur ses revenus. Le patrimoine qu’il a constitué est parfois présenté comme illégitime. Il serait une source majeure des inégalités sociales. Cette vision oublie une réalité simple : épargner suppose, au départ, de renoncer à une consommation immédiate. L’épargne est un effort, une mise en réserve d’une partie de son revenu pour l’avenir. Elle constitue également l’un des piliers de l’économie contemporaine. Son existence conditionne le crédit, l’investissement et, in fine, la croissance. Le développement des marchés d’actions, qui a accompagné l’essor du capitalisme industriel au XIXe siècle, repose lui-même sur la capacité des ménages et des investisseurs à immobiliser une partie de leurs ressources sur une longue période.
En France, chaque année, plus de sept ménages sur dix épargnent. Ce geste, en apparence banal, repose avant tout sur la confiance, celle de pouvoir retrouver son argent et, si possible, de le récupérer accru d’un rendement. Pourquoi les Français épargnent-ils ? Par précaution pour faire face aux aléas de la vie, pour préparer un projet, acquérir un logement, financer les études des enfants, compléter leur retraite ou transmettre un patrimoine. Il existe mille et une raisons d’épargner, qui varient selon les individus, les revenus et les âges de la vie.
L’épargne est ainsi un acte profondément personnel. Les ménages acceptent les incitations, notamment fiscales, mais apprécient beaucoup moins que les pouvoirs publics prétendent décider à leur place de l’utilisation de leur argent. Ils veulent pouvoir arbitrer entre sécurité, disponibilité et rendement en fonction de leurs propres besoins.
Les débats sur l’orientation de l’épargne ne datent pas d’hier. Dès 1978, le ministre de l’Économie René Monory souhaitait inciter les Français à investir davantage en actions. Depuis, les appels et les dispositifs se sont succédé, avec des fortunes diverses. Certains produits, comme les contrats d’assurance vie DSK puis NSK, n’ont jamais véritablement rencontré leur public. Plus récemment, le Plan d’épargne avenir climat a connu un démarrage pour le moins confidentiel. L’expérience est pourtant constante : un produit trop complexe ou ne répondant pas à un besoin clairement identifié des ménages a peu de chances de s’imposer, quelles que soient les intentions de ses concepteurs.
La fiscalité de l’épargne risque, elle aussi, d’occuper une place importante dans les débats des prochains mois. Avec la campagne électorale, un florilège de propositions est à prévoir. Certains souhaiteront remettre en cause le régime de l’assurance vie, quand d’autres proposeront de nouvelles exonérations en faveur des donations. Il convient pourtant de rappeler un principe simple : une fiscalité efficace repose sur des assiettes larges et des taux modérés, à l’inverse d’un système multipliant niches, exceptions et régimes particuliers. Or, la fiscalité française du patrimoine est devenue un véritable maquis. Presque toutes les formes d’épargne bénéficient aujourd’hui d’un traitement spécifique, qu’il s’agisse de l’épargne liquide avec le Livret A, de l’épargne retraite avec le PER, de l’investissement en actions avec le PEA ou encore de l’assurance vie.
La prochaine élection présidentielle ne devrait pas ajouter de la complexité à la complexité. Si des avantages doivent être maintenus ou renforcés, ils devraient prioritairement favoriser l’épargne longue, celle qui peut durablement financer les entreprises, les infrastructures et les grands investissements dont le pays a besoin.
Les prochains mois risquent pourtant d’être marqués par une multiplication de messages contradictoires. Or l’épargne a horreur de l’instabilité. Sa matière première est la confiance. Modifier en permanence les règles fiscales, annoncer de nouveaux prélèvements ou créer sans cesse de nouveaux produits finit par inciter les ménages à privilégier les placements les plus liquides et les moins risqués, précisément à rebours de l’objectif affiché de financement à long terme de l’économie.
L’abondance de l’épargne constitue pourtant un atout majeur pour la France. Sans elle, le financement de l’économie et des administrations publiques serait plus difficile et plus coûteux. Contrairement à une idée régulièrement avancée, notre problème n’est pas que nous disposons de trop d’épargne. Les besoins en capitaux n’ont, au contraire, jamais été aussi importants.
Défense, transition énergétique, infrastructures, éducation, intelligence artificielle, retraite, dépendance ou santé : tous ces défis nécessitent des investissements considérables et de long terme. L’épargne nationale ne permet d’ailleurs pas, à elle seule, de satisfaire l’ensemble de ces besoins. La France fait appel aux capitaux étrangers aussi bien pour financer l’État que ses entreprises.
Cette présence de capitaux internationaux témoigne de l’attractivité du pays. Sa position géographique, la qualité de ses infrastructures, la profondeur de son système financier et l’importance de son marché intérieur constituent de solides atouts. Ces flux ne sont toutefois jamais acquis. Une dégradation durable des comptes publics, une instabilité politique prolongée ou une perte de confiance pourrait conduire les investisseurs à rechercher ailleurs de meilleures conditions.
Jean-Pierre Thomas
LE CHIFFRE CLÉ
6 551 milliards d’euros : Montant du patrimoine financier brut des ménages français au premier trimestre 2026, selon la Banque de France.
Retraite : l’âge d’or est-il terminé en France ?
Selon l’indice mondial des retraites 2026 de Natixis Investment Managers – indicateur mesurant la qualité du système de retraite en s’appuyant sur le montant des pensions versées et plus largement les conditions dans lesquelles les ménages peuvent préparer puis vivre leur retraite – la France occupe désormais le 29e rang parmi les 44 pays étudiés. Elle perd deux places en un an et poursuit un recul engagé depuis plusieurs années. En 2015, elle figurait encore à la 18e place. Cette évolution doit néanmoins être interprétée avec précaution.
Dix-huit indicateurs sont ainsi regroupés autour de quatre grandes dimensions : la santé, la qualité de vie, le bien-être matériel et les conditions financières de la retraite. Le niveau de chômage, la fiscalité, la dette publique ou encore le revenu par habitant interviennent donc dans le classement au même titre que l’espérance de vie ou l’accès aux soins.
La position de la France traduit ainsi moins une remise en cause directe de son système de retraite qu’un affaiblissement de son environnement économique et financier.
La santé reste l’un des grands atouts français
La France continue d’obtenir de très bons résultats en matière de santé. Elle se situe au 6e rang dans cette catégorie. Elle bénéficie notamment d’une large couverture des dépenses médicales et d’une espérance de vie élevée.
Ces éléments revêtent une importance particulière pour les retraités. Avec l’avancée en âge, les dépenses de santé augmentent mécaniquement. Un système de soins largement pris en charge évite aux ménages de devoir mobiliser une part trop importante de leur patrimoine pour financer leurs dépenses médicales.
La protection sociale joue ainsi un rôle indirect mais majeur dans le maintien du niveau de vie à la retraite. Sur ce terrain, la France conserve un avantage comparatif important.
Sa position est plus moyenne en matière de qualité de vie. Elle se situe au 19e rang. Le résultat demeure honorable, mais il ne suffit plus à compenser les performances moins favorables enregistrées sur le terrain économique et financier.
Le chômage pénalise fortement la France
La situation est nettement moins favorable concernant le bien-être matériel. La France se classe au 32e rang dans cette catégorie. Son score recule de 52 % en 2025 à 48 % en 2026, alors qu’il atteignait encore 59 % en 2015.
Le revenu par habitant permet à la France de conserver une position relativement favorable, avec une 16e place pour cet indicateur. En revanche, le chômage constitue une faiblesse importante. La France n’occupe que le 37e rang dans ce domaine.
Cette donnée n’est pas sans lien avec la retraite. L’emploi détermine en grande partie la capacité de financement des systèmes par répartition. Plus le nombre d’actifs en emploi est élevé, plus le volume de cotisations permettant de financer les pensions est important.
À l’échelle individuelle, la situation professionnelle joue également un rôle essentiel. Une carrière marquée par le chômage, les interruptions d’activité ou des périodes prolongées de faible rémunération réduit les droits acquis à la retraite. Elle limite également la possibilité de mettre de l’argent de côté.
La question de l’emploi des seniors prend, dans ce contexte, une importance croissante. L’allongement de la durée d’activité ne peut réellement contribuer à l’équilibre du système que si les actifs les plus âgés restent effectivement en emploi.
Les finances publiques, principal point faible
La France figure également parmi les pays les moins bien classés en matière de finances à la retraite. Elle n’occupe que le 38e rang dans cette catégorie, malgré une légère amélioration de son score, qui atteint 55 %. Elle est notamment pénalisée par sa 43e place pour la pression fiscale et par sa 39e place pour l’endettement public.
Ces indicateurs doivent, là encore, être interprétés avec mesure. Ils concernent l’ensemble de l’économie et non les seuls retraités. Une fiscalité élevée ne signifie pas nécessairement que les pensionnés sont davantage imposés que dans les autres pays. De même, un niveau important de dette publique n’entraîne pas automatiquement une baisse des pensions.
Il constitue, en revanche, une contrainte pour l’avenir. Lorsque les finances publiques sont dégradées, les marges de manœuvre de l’État se réduisent. Or le vieillissement de la population entraînera une hausse des besoins en matière de retraite, de santé et de dépendance.
La France est confrontée à une équation de plus en plus complexe. Elle doit préserver un niveau élevé de protection sociale tout en maîtrisant des dépenses publiques déjà importantes et en assurant le financement d’une population vieillissante.
Un classement dominé par les pays d’Europe du Nord
La Norvège arrive en tête de l’indice mondial des retraites, devant l’Irlande et les Pays-Bas. Parmi les principales économies avancées, l’Allemagne occupe la 7e place, le Royaume-Uni la 15e, les États-Unis la 24e et le Japon la 25e.
La diversité des pays les mieux classés montre qu’il n’existe pas un modèle unique de retraite. Certains pays accordent une place importante aux régimes publics. D’autres s’appuient davantage sur des régimes professionnels ou sur la capitalisation. Les meilleurs résultats sont généralement obtenus par les États qui parviennent à associer un niveau de vie élevé, une situation économique relativement solide, un système de santé efficace et des dispositifs de retraite diversifiés.
La retraite ne peut donc pas être appréhendée à travers le seul prisme du montant de la pension. La sécurité financière des retraités dépend également de la croissance économique, de l’emploi, de la situation des finances publiques et du patrimoine accumulé durant la vie active.
Le vieillissement accroît les besoins
La question est d’autant plus importante que le vieillissement démographique va se poursuivre au cours des prochaines décennies.
L’allongement de l’espérance de vie constitue une évolution positive, mais il implique également une durée de retraite plus longue. Dans le même temps, le nombre relatif d’actifs appelés à financer les pensions progresse moins rapidement que celui des retraités.
Le système de retraite français devra donc faire face à une double contrainte. Il devra continuer à assurer un niveau de pension satisfaisant tout en évoluant dans un environnement budgétaire plus tendu.
Cette situation renforce l’importance de l’emploi. Une augmentation du taux d’activité, en particulier chez les plus de 55 ans, permet d’accroître les recettes de cotisations et d’améliorer les droits futurs des assurés. Elle souligne également le rôle croissant de l’épargne.
L’épargne retraite appelée à jouer un rôle plus important
Dans ce contexte, l’épargne retraite a vocation à compléter les revenus issus des régimes obligatoires.
Elle ne se substitue pas à la retraite par répartition qui restera le socle du système français. Elle permet en revanche aux ménages de diversifier leurs sources de revenus au moment de la cessation d’activité.
La constitution progressive d’une épargne destinée à la retraite présente plusieurs avantages. Elle permet tout d’abord de répartir l’effort financier sur une longue période. Plus l’épargne débute tôt, moins l’effort annuel nécessaire est important.
La durée permet également de privilégier, au moins pendant une partie de la vie active, des placements susceptibles d’offrir un rendement supérieur sur le long terme avant de sécuriser progressivement le capital à l’approche de la retraite.
Le développement du Plan d’épargne retraite depuis 2019 participe de cette évolution. Il traduit une prise de conscience progressive de la nécessité de préparer individuellement une partie de ses revenus futurs.
Plus largement, l’épargne constitue un instrument de protection face aux incertitudes. Elle permet de faire face à une baisse éventuelle du niveau relatif des pensions, à des dépenses de santé ou de dépendance ainsi qu’aux aléas patrimoniaux pouvant intervenir au cours d’une retraite qui peut désormais durer plusieurs décennies.
Le recul de la France dans l’indice Natixis ne signifie donc pas que les retraités français seraient aujourd’hui parmi les moins bien protégés des pays développés. Il met plutôt en lumière les fragilités économiques et financières qui pourraient peser, à terme, sur la capacité du pays à maintenir son niveau actuel de protection.
La France conserve des atouts importants, en particulier dans le domaine de la santé et de la protection sociale. Elle devra néanmoins améliorer son taux d’emploi, consolider ses finances publiques et favoriser davantage la constitution d’une épargne de long terme.
Dans une société vieillissante, la qualité de vie à la retraite dépendra de plus en plus d’un équilibre entre solidarité collective et constitution individuelle d’un patrimoine.
LE CHIFFRE CLÉ
29e rang pour la France en matière de retraite (parmi 44 pays étudiés). Elle perd deux places en un an et poursuit un recul engagé depuis plusieurs années. En 2015, elle figurait encore à la 18e place.
Les moyens de paiement : le triomphe du sans contact et l’essor de la fraude psychologique
Le sans-contact, le paiement mobile et le virement instantané transforment les habitudes des Français. Si la sécurité des paiements par carte progresse, la fraude se déplace vers les virements et la manipulation des utilisateurs. Les escrocs cherchent désormais moins à contourner les protections techniques qu’à convaincre leurs victimes de valider elles-mêmes les opérations.
Selon le rapport annuel 2025 de l’Observatoire de la sécurité des moyens de paiement, publié par la Banque de France, les particuliers, les entreprises et les administrations ont réalisé 35,6 milliards d’opérations de paiement scripturales en 2025, soit une progression de 5,5 % en un an. Leur montant a atteint 36 264 milliards d’euros, en hausse de 4,2 %. La carte, le sans-contact, le téléphone et désormais le virement instantané prennent une place croissante quand le chèque et, dans une moindre mesure, les retraits d’espèces poursuivent leur recul.
La carte bancaire demeure, et de loin, le premier moyen de paiement scriptural des Français. Hors retraits, elle a représenté 62,7 % du nombre des transactions en 2025, contre 62,1 % en 2024. Le prélèvement arrive loin derrière avec 14,1 % des opérations, devant le virement, 17,9 %, tandis que le chèque ne représente plus que 1,9 % des transactions. En valeur, la situation est évidemment différente compte tenu des paiements des entreprises et des opérations financières, les virements concentrent 89 % des sommes échangées.
En 2025, 72 % des paiements de proximité par carte sont réalisés sans contact, contre 68 % en 2024. En 2017, cette proportion n’était encore que de 12 %. Le téléphone prend, à son tour, le relais de la carte physique. Les paiements par mobile ont progressé de 38 % en 2025. Ils représentent près d’un paiement de proximité sur cinq, contre environ 15 % en 2024. En 2017, leur poids était quasiment nul. La diffusion d’Apple Pay, de Google Pay et des autres portefeuilles numériques modifie donc en quelques années un comportement de paiement qui était resté relativement stable durant plusieurs décennies. À l’inverse, le recours aux espèces continue de diminuer à travers le recul des retraits aux distributeurs automatiques. Ceux-ci ont baissé en 2025 de 5 % en nombre et de 3 % en montant. Le chèque poursuit également son inexorable déclin. Les montants réglés par ce moyen de paiement ont diminué de 16 % en un an et de 46 % depuis 2020.
L’autre transformation majeure concerne le virement instantané. Longtemps marginal, il entre désormais dans les usages courants. En 2025, le nombre de virements instantanés a augmenté de 78 % et les montants correspondants de 118 %. Ils représentent désormais 17 % de l’ensemble des virements en nombre, contre seulement 10 % en 2024. Cette progression devrait se poursuivre avec la généralisation du virement instantané en Europe. Le paiement devient ainsi presque aussi immédiat qu’avec une carte, y compris pour des sommes importantes. Cette rapidité constitue un progrès évident pour les particuliers comme pour les entreprises, mais elle modifie également la nature du risque. Un paiement instantané frauduleux est, par définition, plus difficile à arrêter une fois exécuté.
Malgré 1,24 milliard d’euros de fraude, le nombre d’opérations frauduleuses recule
En 2025, la fraude portant sur les moyens de paiement a représenté 1,241 milliard d’euros, en augmentation de 3,8 %. Cette hausse est légèrement inférieure à celle des montants échangés, +4,2 %. Plus significatif encore, le nombre de transactions frauduleuses a diminué de 7,6 %, pour revenir autour de 7,2 millions d’opérations.
Le taux global de fraude demeure donc extrêmement faible : environ 0,0034 % des montants échangés, soit un peu plus de 3 euros de fraude pour 100 000 euros de flux. Cette moyenne doit néanmoins être interprétée avec prudence, car elle intègre les virements de très gros montants entre entreprises et institutions financières.
Surtout, la répartition de la fraude est en train de changer. En 2025, le virement devient le premier moyen de paiement fraudé en valeur, avec 485 millions d’euros, soit 39,1 % de la fraude totale, devant le paiement par carte, 34,9 %, et le chèque, 18,5 %. Un an auparavant, le virement ne représentait que 30 % de la fraude. Sa progression explique à elle seule 130 millions d’euros de fraude supplémentaire en 2025. La fraude au virement a augmenté de 37 % en un an. Dans 61 % des cas en valeur, elle procède d’un détournement ; les faux virements représentent 27 % du total. Selon le rapport 2025 sur les moyens de paiement en France, la fraude au virement instantané a porté sur 205,9 millions d’euros, soit une hausse de 91,7 % en un an. Le nombre d’opérations frauduleuses a atteint 182 568, en augmentation de 133 %. Son taux de fraude ressort à 0,0408 %, soit environ 41 euros fraudés pour 100 000 euros transférés. Le taux moyen de fraude des virements demeure très faible, à 0,0015 %. En revanche, le risque est extrêmement variable selon le canal utilisé. Les virements transmis par les dispositifs télématiques utilisés par les entreprises affichent un taux de fraude de seulement 0,0002 %, tandis que celui des opérations effectuées depuis la banque en ligne atteint 0,0063 %.
Pour les cartes émises en France, les opérations ont représenté 1 005 milliards d’euros en 2025. Le montant total de la fraude, retraits compris, s’est établi à 475 millions d’euros, en baisse de 8,6 %. Le taux de fraude est tombé à 0,047 %, son plus bas niveau historique. Autrement dit, sur 100 000 euros d’opérations, environ 47 euros font l’objet d’une fraude.
Les progrès les plus importants concernent Internet. Le taux de fraude sur les paiements par carte en ligne est passé de 0,155 % en 2024 à 0,124 % en 2025. Il a été divisé par deux depuis 2020. Cette amélioration est notamment liée à la généralisation de l’authentification forte et de 3-D Secure.
Internet reste néanmoins le talon d’Achille de la carte. Il ne représente que 27 % des montants réglés par carte, mais concentre 70 % de la fraude. À l’inverse, les paiements de proximité bénéficient d’un taux de fraude de seulement 0,011 %.
Le paiement mobile apparaît également particulièrement sûr. Son taux de fraude a diminué de 43 % en 2025. Cette évolution est d’autant plus intéressante que son utilisation progresse très rapidement. L’authentification du propriétaire du téléphone, par reconnaissance faciale, empreinte digitale ou code, rend en pratique le portefeuille numérique potentiellement plus sécurisé que l’utilisation traditionnelle de la carte. En revanche, les paiements à distance réalisés hors Internet, notamment par téléphone ou par courrier, demeurent particulièrement vulnérables. Leur taux de fraude atteint 0,322 %, soit 322 euros pour 100 000 euros de paiements, contre 124 euros pour Internet et 11 euros seulement pour les paiements de proximité.
La géographie joue également un rôle. Les opérations internationales ne constituent que 11 % des transactions par carte, mais concentrent 50 % de la fraude. Le taux de fraude est de 0,026 % pour une opération nationale, de 0,164 % pour une transaction dans l’Espace économique européen hors France et de 0,376 % en dehors de l’EEE.
Le recul du chèque contribue mécaniquement à réduire le montant des fraudes dont il fait l’objet. Celui-ci est revenu à 229 millions d’euros en 2025, en diminution de 16 %. Son taux de fraude reste néanmoins élevé, à 0,069 %, soit 69 euros pour 100 000 euros réglés. Le vol ou la perte de chèques demeure à l’origine de l’essentiel des fraudes. L’acheminement des chéquiers constitue toujours un point de vulnérabilité. Les mesures prises par les établissements bancaires ont néanmoins permis de neutraliser 41 % des remises frauduleuses, soit 158 millions d’euros de tentatives de fraude en 2025. La disparition progressive du chèque ne signifie donc pas la disparition immédiate du risque. Au contraire, son utilisation de plus en plus exceptionnelle peut rendre les utilisateurs moins familiers des règles de prudence qui lui sont associées.
Le principal enseignement du rapport dépasse toutefois la comparaison entre carte, chèque et virement. Les systèmes de paiement sont devenus techniquement plus sûrs. Les fraudeurs ont donc changé de cible : quand il devient difficile de pirater la machine, ils cherchent à tromper l’utilisateur.
Les fraudes dites « par manipulation » regroupent notamment le faux conseiller bancaire, la fraude au président, le changement frauduleux d’IBAN ou de RIB et les opérations que la victime est amenée à authentifier elle-même. En 2025, elles ont représenté 516 millions d’euros, soit 41,6 % de l’ensemble de la fraude aux moyens de paiement. En 2021, leur part n’était que de 21,6 %. Elle a donc quasiment doublé en quatre ans.
L’authentification forte avait été conçue pour empêcher qu’un tiers puisse effectuer une opération à l’insu du titulaire du compte. Les escrocs cherchent désormais à contourner cette protection non pas techniquement, mais psychologiquement. Un faux conseiller appelle sa victime, connaît parfois certaines de ses données personnelles, lui annonce une prétendue opération frauduleuse et lui demande de valider une authentification censée l’annuler. La victime autorise ainsi elle-même le paiement ou le virement du fraudeur. La fraude devient ainsi un problème de cybersécurité comportementale.
Le téléphone, les SMS, les messageries instantanées, les réseaux sociaux et les faux sites bancaires constituent autant de moyens permettant de placer la victime dans une situation d’urgence, de peur ou de confiance artificielle. Cette mutation explique pourquoi les réponses purement techniques ne peuvent plus suffire. Les banques sont conduites à analyser davantage le comportement entourant une opération : création récente d’un bénéficiaire, relèvement soudain d’un plafond, clôture préalable d’un produit d’épargne, succession de virements inhabituels ou encore validation d’un paiement alors que le client est en communication téléphonique avec un tiers.
L’Observatoire recommande notamment le recours accru aux systèmes de détection reposant sur l’intelligence artificielle. Les dispositifs collectifs progressent également. Depuis octobre 2025, le service de vérification du bénéficiaire permet de contrôler la concordance entre le nom du bénéficiaire et l’IBAN utilisé. Depuis mai 2026, un fichier national recense par ailleurs les comptes signalés comme présentant un risque de fraude afin de faciliter la détection des virements suspects.
Le bilan 2025 réalisé par la Banque de France se veut rassurant. Les paiements électroniques se multiplient rapidement sans provoquer d’explosion proportionnelle de la fraude. La carte bancaire atteint même son meilleur niveau historique de sécurité tandis que la fraude sur Internet recule fortement.
Plus les systèmes sont sécurisés, plus la fraude se déplace vers l’utilisateur et vers les moyens de paiement les plus rapides. En quelques années, le portefeuille des Français a changé de nature. La carte sans contact a remplacé le chèque, le téléphone commence à remplacer la carte et le virement instantané réduit la frontière entre paiement et transfert bancaire. Cette révolution offre une simplicité et une rapidité inédites. Elle impose en contrepartie une vigilance nouvelle.
LE CHIFFRE CLÉ
516 millions d’euros : montant des fraudes par manipulation en 2025, soit 41,6 % de la fraude totale. Leur poids a presque doublé depuis 2021.
Un budget sous contraintes
par Philippe Crevel, Directeur du Cercle de l’Épargne
Le projet de loi de finances est né sous contraintes prononcées : contraintes politiques en raison de l’absence de majorité à l’Assemblée nationale et de la proximité de l’élection présidentielle, contraintes économiques avec une croissance qui se dérobe et une inflation qui s’installe, contraintes financières avec des taux d’intérêt qui augmentent rapidement.
Des hypothèses optimistes
Pour la croissance, le gouvernement a retenu, en 2027, le taux de 1 %, après 0,5 % attendu en 2026. Le gouvernement retient par ailleurs une inflation de 1,8 % quand elle dépasse 3 % en septembre 2026. Ces hypothèses peuvent être jugées légèrement optimistes.
L’objectif central des deux projets de loi est de ramener le déficit public de 5,4 % du PIB en 2026 à 5 % en 2027, sachant qu’initialement en 2026, le déficit devait être de 4,9 %. Sans mesures correctrices, le ministère de l’Économie estime que ce déficit aurait pu dépasser 6,5 % du PIB. Pour atteindre son objectif, l’exécutif met en avant 43 milliards d’euros de mesures nouvelles de redressement. En ajoutant la montée en puissance de mesures prises en 2026 ou auparavant, l’effort total affiché atteint 54 milliards d’euros. Une partie importante de l’effort vise à compenser la progression spontanée des dépenses publiques, notamment celles liées aux retraites, à la santé, à la défense et, de plus en plus, aux intérêts de la dette. De son côté, la dette publique continuerait d’ailleurs d’augmenter. Elle passerait de 119,3 % du PIB en 2026 à 121,7 % en 2027. Avec la hausse des taux d’intérêt et l’augmentation de la dette publique, la charge des intérêts, estimée à plus de 79 milliards d’euros en 2026, atteindrait 91 milliards d’euros en 2027. La dépense publique diminuerait néanmoins légèrement en proportion du PIB, à 56,9 %, tandis que la dépense primaire nette, l’indicateur utilisé dans le cadre des nouvelles règles européennes et qui neutralise notamment la charge de la dette, progresserait de 0,7 %. Ce rythme serait inférieur au plafond de 1,2 % correspondant à la trajectoire européenne de la France.
Plus de 500 milliards d’euros de dépenses pour l’État
Le projet de loi de finances prévoit 511 milliards d’euros de dépenses totales de l’État. Le gouvernement a retenu le principe d’une stabilisation en valeur des dépenses de l’État hors défense et charge de la dette. Avec une inflation prévue à 1,8 %, cette stabilisation équivaut donc à une baisse en volume.
Tous les ministères ne sont pas traités de manière identique. La défense continue à bénéficier de la montée en puissance de la loi de programmation militaire. Des créations d’emplois sont également prévues dans l’Éducation nationale, les Armées, l’Intérieur ou encore la Justice. En tenant compte des différents mouvements d’effectifs et hors certaines créations liées à la formation des enseignants et à la programmation militaire, les effectifs de l’État et de ses opérateurs diminueraient de 1 076 équivalents temps plein en 2027.
Le ministère du Travail figure parmi ceux auxquels l’effort le plus important est demandé, avec environ 2,5 milliards d’euros. France Travail et France Compétences sont notamment concernés. Le point d’indice des fonctionnaires resterait par ailleurs gelé.
La Sécurité sociale : une réduction délicate du déficit
Le gouvernement entend ramener le déficit de la Sécurité sociale de 21,8 milliards d’euros en 2026 à 12,7 milliards en 2027. Pour atteindre cet objectif, la progression de l’Objectif national des dépenses d’assurance maladie (ONDAM) serait limitée à 2 %, contre environ 3 % au cours des années précédentes. Cette norme sera particulièrement difficile à respecter, compte tenu du vieillissement de la population, de l’augmentation du nombre de personnes atteintes de maladies chroniques et de la progression du coût des traitements. Afin d’atteindre son objectif, le gouvernement espère retirer environ 2 milliards d’euros d’économies sur les arrêts maladie, notamment à travers un durcissement de certaines conditions de prise en charge et une révision de dispositifs fiscaux.
Les retraités sont directement mis à contribution. Le gouvernement chiffre leur participation au redressement à 5,5 milliards d’euros. Les pensions supérieures à 1 260 euros par mois ne seraient plus intégralement indexées sur l’inflation. Les modalités précises de cette sous-indexation devront néanmoins être confirmées au cours de la discussion parlementaire. Le plafond individuel de l’abattement fiscal de 10 % applicable aux pensions serait parallèlement abaissé de 4 439 à 3 000 euros.
Prestations familiales et logement également concernés
Le PLFSS prévoit également de maintenir, en 2027, les prestations familiales à leur niveau de 2026, alors qu’elles sont normalement revalorisées en fonction de l’inflation. L’économie attendue est évaluée à 500 millions d’euros. Les dépenses d’allocation de rentrée scolaire seraient parallèlement réduites de 600 millions d’euros.
Les aides personnelles au logement seraient elles aussi exceptionnellement gelées. Pour les étudiants, le gouvernement souhaite en outre limiter la possibilité de cumuler le bénéfice des APL avec l’avantage fiscal procuré aux parents par le rattachement de l’enfant au foyer ou par la déduction d’une pension alimentaire.
Autre mesure concernant les jeunes, l’inscription en BTS ou en classe préparatoire deviendrait payante pour les étudiants non boursiers, à hauteur respectivement de 178 et 270 euros, selon le projet présenté.
Pas de hausse générale des impôts, mais davantage de prélèvements
Le gouvernement insiste sur l’absence de hausse générale de la fiscalité. Le barème de l’impôt sur le revenu resterait indexé sur l’inflation et aucun relèvement général de la TVA n’est prévu. Pour autant, le taux de prélèvements obligatoires augmenterait de 43,9 % à 44,2 % du PIB entre 2026 et 2027. Les recettes fiscales nettes de l’État atteindraient 375,7 milliards d’euros, en progression de 18 milliards d’euros. Les recettes de TVA augmenteraient de plus de 7 milliards et celles de l’impôt sur le revenu de 5,7 milliards. En revanche, les recettes d’impôt sur les sociétés diminueraient de 1,8 milliard d’euros.
Cette évolution tient à la croissance spontanée des recettes mais également à la réduction de plusieurs avantages fiscaux ou sociaux et à l’introduction de prélèvements ciblés. Bercy anticipe près de 1 388 milliards d’euros de prélèvements obligatoires en 2027, soit près de 47 milliards de plus qu’en 2026.
La contribution exceptionnelle sur les bénéfices des grandes entreprises serait reconduite mais allégée. Son rendement serait ramené d’environ 7,5 milliards d’euros en 2026 à 5 milliards en 2027. Le gouvernement entend ainsi conserver une recette importante tout en réduisant la contribution demandée aux grandes sociétés.
La contribution différentielle sur les très hauts revenus, qui assure une taxation minimale de 20 % pour certains foyers disposant de revenus très élevés, serait également reconduite. Le gouvernement en attend environ 600 millions d’euros de recettes.
Les exploitants d’autoroutes et d’aéroports devraient acquitter environ 800 millions d’euros de prélèvements supplémentaires. La contribution exceptionnelle sur les grandes entreprises de fret maritime serait rétablie pour un an, avec un taux de 8 % et un rendement attendu de 300 millions d’euros.
Une contribution sur les fournisseurs de kérosène est également prévue pour financer le développement des carburants durables dans l’aviation.
Les avoirs oubliés mis temporairement à contribution
Le gouvernement a également retenu une mesure originale concernant les comptes bancaires, livrets et contrats d’assurance vie en déshérence transférés à la Caisse des dépôts.
Un prélèvement exceptionnel de 17 % serait opéré sur ces avoirs au 31 décembre 2026. L’État espère ainsi mobiliser 1,4 milliard d’euros en 2027. Le dispositif est présenté comme une avance sur des sommes qui, à terme, reviennent à l’État si aucun titulaire ou bénéficiaire ne les réclame. Les droits des propriétaires ou ayants droit seraient préservés. En cas de réclamation ultérieure, les sommes devraient être restituées intégralement, l’État reversant au préalable à la Caisse des dépôts le montant prélevé.
La mesure apporte donc une recette immédiate en 2027, mais ne constitue pas une économie structurelle au même titre qu’une baisse durable de dépenses.
Le plus difficile : c’est maintenant
La discussion des projets de loi de finances risque de se transformer en chemin de croix. Certes, les forces politiques, à quelques mois de l’élection présidentielle, n’ont pas intérêt à être à l’origine d’une crise politique. En revanche, elles ne souhaiteront pas endosser l’impopularité des mesures présentées par le gouvernement. Certaines mesures sont susceptibles d’endosser l’impopularité comme celles qui concernent les retraités ou les jeunes, voire les fonctionnaires. Au cours de la discussion, le projet de budget risque d’être profondément modifié comme ce fut le cas les années précédentes. La probabilité d’un passage par ordonnances ou le recours à une loi d’urgence n’est pas faible, sachant que de toute façon la durée des projets en question est limitée à quelques mois. Il convient d’apprécier la réaction des investisseurs durant la phase de discussion parlementaire.
On va se parler… du pouvoir d’achat : vers un acte 2 des Gilets jaunes ?
Face à un possible acte 2 des Gilets Jaunes, Philippe Crevel, économiste et directeur général du Cercle de l’Épargne, et Benoît Perrin, directeur de l’association Contribuables Associés, ont été invités à réagir au micro de RCF.
Projet de budget 2027 : Philippe Crevel analyse les propositions du Premier ministre sur France Info
Interrogé dans le 20h30/minuit du jeudi 17 septembre, le Directeur du Cercle de l’Epargne est invité à commenter les mesures destinées à réduire le déficit public dans le projet de budget présenté par Sebastien Lecornu.
« Pointer du doigt tous les retraités me paraît extrêmement injuste », explique Philippe Crevel sur LCI
Au micro de la chaine d’info LCI, Philippe Crevel, Directeur du Cercle de l’Épargne réagit aux annonces susceptibles d’impacter le pouvoir d’achat des retraités.
Nouveau plafond du Livret A à 30 000 euros : la « riche idée » du gouvernement
Dans les colonnes de MoneyVox Philippe Crevel revient sur les évolutions dans le temps du plafond du Livret A et explique pourquoi la hausse proposée par la Ministre de la transition écologique doit être relativisée. Il rappelle ainsi que « depuis 2013, le plafond n’a jamais été indexé sur les prix. Or, selon les données de l’INSEE, l’indice des prix est passé de 83,21 en 2013 à 100 en 2025, soit une augmentation d’un peu plus de 20%. » Il précise par ailleurs que « la simple conservation en euros constants du plafond de 2013 aurait conduit à le porter à environ 27 600 euros en 2025 ».
« Une mauvaise nouvelle pour l’immobilier » : comment la hausse des taux de la BCE va compliquer l’accès au crédit
Cité dans le Parisien, Philippe Crevel relativise la hausse possible du coût des crédits immobilier pour les particulier en cas de relèvement des taux de la BCE.
PEA : pourquoi certains ETF pourraient en être exclus ?
Après la polémique sur une possible réforme du PEA, le Point consacre un article sur les problèmes que posent les les ETF logés dans cette enveloppe destinée à encouragée le financement des entreprises françaises et européennes. Cité dans cet article, Philippe Crevel, Directeur du Cercle de l’Épargne explique que « ces produits possèdent un portefeuille d’actions conformes aux règles du PEA, mais leurs gérants concluent un contrat d’échange de performance, ou swap, avec un établissement financier, ce qui leur permet de bénéficier de la performance de l’indice que l’ETF cherche à reproduire, c’est-à-dire le MSCI World, le S&P 500, le Nasdaq, etc. »
Vidéos en ligne payante : un tiers des internautes européens abonnés
Jamais l’accès à une offre diversifiée de contenus vidéo n’a été aussi facile. Le recours aux plateformes payantes de diffusion en continu poursuit son développement. En 2025, près d’un internaute sur trois dans l’Union européenne, soit 32,7 %, disposait d’un abonnement à un service de streaming proposant des films, des séries ou des programmes sportifs. Il s’agit de la formule la plus répandue parmi les quatre catégories d’abonnements numériques étudiées par Eurostat. Les services de musique en streaming rencontrent également un succès important : 23 % des internautes européens y étaient abonnés en 2025. En revanche, seuls 7,2 % payaient pour accéder à un site d’information, à un journal ou à un magazine en ligne. Les abonnements à des services de jeux vidéo en streaming concernaient, de leur côté, 6,1 % des internautes.
Les pratiques diffèrent fortement d’un État membre à l’autre. L’Irlande arrive en tête avec 63,9 % des internautes abonnés à une plateforme payante de films, séries ou sport. Elle devance le Danemark, avec 61,1 %, et les Pays-Bas, avec 59,2 %. À l’opposé, seuls 9,3 % des internautes bulgares acquittaient un abonnement de ce type. La Slovénie, avec 13,7 %, la Lettonie, avec 16,7 %, et la Lituanie, avec 17,4 %, figuraient également parmi les pays où le streaming payant était le moins répandu. En matière de consommation numérique comme dans bien d’autres domaines, l’Union européenne demeure ainsi marquée par d’importants écarts entre ses États membres.

Données Eurostat
Petite baisse de la création d’entreprises en juillet
Selon l’INSEE, 106 310 entreprises ont été créées au cours du mois de juillet, en données corrigées des variations saisonnières et des jours ouvrables. Leur nombre recule de 1,3 % par rapport à juin, après une baisse de 2,5 % le mois précédent.
Cette évolution masque des situations assez différentes selon les catégories d’entreprises. Les créations de sociétés diminuent de 3,2 %, après une quasi-stabilité en juin (+0,2 %). Les immatriculations sous le régime de la micro-entreprise se contractent également, mais de manière moins prononcée qu’un mois auparavant : -1,4 % après -3,5 %. À l’inverse, les créations d’entreprises individuelles classiques progressent de 5,3 %, effaçant largement leur recul de juin (-2,4 %). Sur les 106 310 entreprises créées en juillet, 71 727 relèvent du régime de la micro-entreprise, soit plus des deux tiers du total. Les sociétés représentent 25 218 créations et les entreprises individuelles classiques 9 365.
Le recul enregistré en juillet intervient après plusieurs mois particulièrement heurtés. Après une baisse de 6,4 % en avril, les créations avaient rebondi de 10,9 % en mai avant de diminuer de 2,5 % en juin. Ces variations mensuelles importantes invitent à privilégier les tendances sur plusieurs mois pour apprécier réellement la dynamique entrepreneuriale.
Les créations d’entreprises diminuent en juillet dans plusieurs activités de services. Le recul atteint 4,3 % dans les activités de soutien aux entreprises, après -3,7 % en juin. Il est de 6,8 % dans les services aux ménages, après -5,5 % le mois précédent. Le retournement est plus marqué dans l’immobilier. Après une hausse de 1,7 % en juin, les créations chutent de 8,3 % en juillet. Les activités financières et d’assurance restent également orientées à la baisse, avec un recul de 9,3 %, faisant suite à une contraction de 11,1 % en juin. La situation se détériore également dans l’hébergement et la restauration : les créations y diminuent de 8,0 %, contre -3,3 % un mois auparavant. À l’inverse, certains secteurs retrouvent davantage de dynamisme. Les transports et l’entreposage enregistrent une hausse de 8,4 % après +3,3 % en juin. Les activités d’information et de communication renouent, de leur côté, avec la croissance, à +4,6 %, après une chute de 10,3 % le mois précédent.
Les mouvements mensuels ne doivent pas masquer la vigueur des créations par rapport à 2025. Entre mai et juillet 2026, le nombre d’entreprises nouvellement créées dépasse de 10,3 % celui enregistré durant la même période de 2025. Cette progression est avant tout portée par les micro-entrepreneurs dont les immatriculations augmentent de 15,4 % sur un an. Les créations de sociétés progressent plus modérément, de 1,7 %, tandis que celles d’entreprises individuelles classiques augmentent de 0,8 %. Les activités de soutien aux entreprises jouent un rôle déterminant dans cette hausse. Elles comptabilisent 13 100 créations supplémentaires par rapport à la période allant de mai à juillet 2025 et contribuent ainsi pour 4,6 points à la progression totale. Le seul secteur du nettoyage courant des bâtiments représente 4 200 créations supplémentaires. À l’opposé, les transports et l’entreposage enregistrent 1 300 créations de moins que sur la période correspondante de 2025, ce qui retranche 0,5 point à l’évolution d’ensemble.
Sur une période plus longue, la tendance apparaît encore particulièrement favorable. Entre août 2025 et juillet 2026, le nombre total de créations d’entreprises augmente de 10,8 % par rapport aux douze mois précédents. Toutes les grandes catégories participent à cette progression, mais à des rythmes différents. Les immatriculations de micro-entrepreneurs progressent de 13,5 %, confirmant le poids croissant de ce régime dans la création d’activité en France. Les créations de sociétés augmentent de 6,6 %, tandis que celles d’entreprises individuelles classiques progressent de 3,0 %.

Données INSEE
L’épargne des Français face à l’impératif productif
Les Français figurent parmi les plus gros épargnants d’Europe, avec plus de 2 000 milliards d’euros placés en assurance-vie, mais seulement 19 % de leur patrimoine financier investi en actions. Selon Rexecode, une allocation un peu plus dynamique aurait permis aux ménages d’accumuler 340 milliards d’euros de patrimoine supplémentaire en vingt ans.
Les Français épargnent mais ils sont souvent accusés de mal épargner. Ils privilégieraient des placements peu rémunérateurs et peu productifs. Ce jugement de valeur sert d’aiguillon l’étude de Rexecode « Repenser l’allocation de l’épargne des ménages en France et en Europe ».
Depuis la crise sanitaire, le taux d’épargne des ménages français demeure parmi les plus élevés des pays développés. En parallèle, l’encours de l’assurance-vie dépasse désormais 2 000 milliards d’euros et les dépôts bancaires atteignent des niveaux historiques. Pourtant, leur patrimoine financier reste très inférieur à celui des ménages américains, danois ou suédois quand il est rapporté au revenu disponible. Si les ménages français détenaient un patrimoine financier équivalent à celui des Américains ou des Scandinaves, celui-ci serait pratiquement deux fois plus élevé.
En France, la composition des portefeuilles demeure dominée par les dépôts bancaires, les produits garantis et l’assurance-vie. Les actions, une fois neutralisés les effets d’intermédiation financière grâce au travail de « transparisation » réalisé par Rexecode, ne représentent qu’environ 19 % du patrimoine financier des ménages français, y compris pour les catégories d’épargnants les plus aisées où cette proportion demeure étonnamment faible. Les rapporteurs de Rexecode estiment que le rendement annuel moyen du patrimoine financier français est inférieur de 3 à 4 points à celui observé dans les pays scandinaves. Sur vingt ans, une allocation légèrement plus favorable aux actions aurait procuré près de 340 milliards d’euros de patrimoine supplémentaire aux ménages français, soit l’équivalent de 12 % du PIB, sans augmentation significative du risque à moyen terme.
L’étude apporte également un éclairage utile sur un débat souvent caricaturé. Les Français seraient culturellement hostiles au risque. Les enquêtes internationales ne confirment pas cette hypothèse. Leur aversion au risque apparaît proche de la moyenne observée dans les pays développés. Ce sont davantage les incitations institutionnelles qui orientent les comportements. Le monde de l’épargne en France se caractérise par des incitations fiscales qui aident toutes les catégories d’épargne, une réglementation prudentielle très protectrice, une distribution bancaire historiquement tournée vers les produits garantis et une éducation financière encore insuffisante. Le succès rapide du Plan d’épargne retraite montre d’ailleurs que les comportements peuvent évoluer avec un cadre réglementaire relativement simple.
Les pays disposant de systèmes importants de retraite par capitalisation — États-Unis, Suède, Danemark ou Pays-Bas — affichent non seulement un patrimoine financier nettement supérieur, mais également une exposition beaucoup plus forte aux fonds propres des entreprises. Aux États-Unis, près d’un tiers du patrimoine financier est directement investi en actions cotées, aux Pays-Bas, plus de la moitié des actifs financiers correspond à des droits à pension investis sur les marchés. Ces dispositifs permettent aux ménages de bénéficier pleinement de la création de valeur des entreprises tout en fournissant à celles-ci des capitaux stables.
La France présente une configuration presque inverse. Les dépôts représentent environ un tiers du patrimoine financier et l’assurance-vie plus d’un quart. Cette structure offre une excellente protection du capital mais limite fortement la participation des ménages à la croissance des entreprises. Plus encore, elle réduit la capacité de financement de l’économie nationale. Les entreprises françaises, notamment les plus innovantes, restent fortement dépendantes des investisseurs étrangers pour leurs augmentations de capital. Cette situation explique en partie la place prépondérante des investisseurs internationaux dans le capital du CAC 40 ainsi que dans la détention de la dette publique française.
Le rapport dépasse toutefois la seule question patrimoniale pour proposer une véritable réflexion macroéconomique. L’allocation optimale de l’épargne ne consiste pas uniquement à maximiser le rendement individuel. Elle doit également favoriser l’investissement productif, l’innovation et la croissance potentielle. Le cas suédois illustre cette dynamique. La réforme engagée dans les années 1990 a introduit une composante de capitalisation dans un système auparavant exclusivement fondé sur la répartition. Aujourd’hui, les fonds de pension irriguent largement le financement des entreprises nationales. Contrairement à une idée répandue, cette capitalisation ne provoque pas une fuite massive des capitaux. 43 % des investissements demeurent orientés vers les entreprises domestiques, illustrant la persistance d’un fort biais national. Ce modèle contribue à expliquer le dynamisme du marché boursier suédois, qui a enregistré davantage d’introductions en Bourse au cours de la dernière décennie que la France et l’Allemagne réunies.
Les conclusions de Rexecode invitent ainsi à dépasser l’opposition traditionnelle entre sécurité et rendement. Dans une économie vieillissante, où la croissance potentielle ralentit et où les finances publiques sont durablement contraintes, la question centrale n’est plus seulement le volume de l’épargne mais sa capacité à financer les actifs les plus créateurs de richesse. L’épargne n’est pas une fin en soi ; elle constitue un instrument d’accumulation du capital. Lorsqu’elle demeure excessivement concentrée sur des supports liquides ou garantis, elle protège le patrimoine individuel mais contribue moins efficacement à la croissance collective. Cette réflexion rejoint les conclusions du rapport Draghi sur la compétitivité européenne. Le principal déficit de l’Europe n’est plus celui de l’épargne, mais celui de sa transformation en investissements productifs. La France dispose de l’une des capacités d’épargne les plus importantes du continent. Son véritable défi consiste désormais à convertir cette abondance en capital d’innovation, en financement des entreprises et, in fine, en gains de productivité. L’enjeu dépasse la seule performance financière des ménages : il conditionne la capacité du pays à financer sa croissance future tout en préservant son modèle économique et social.
LE CHIFFRE CLÉ
340 milliards d’euros : Patrimoine financier supplémentaire qu’aurait pu accumuler en vingt ans les ménages français avec une allocation légèrement plus favorable aux actions, selon Rexecode, soit l’équivalent de 12 % du PIB.
Retour sur le rapport de l’Observatoire de l’épargne réglementée
Le patrimoine financier des ménages s’élevait à 6 590 milliards d’euros à fin 2025 dont 746 milliards d’euros au titre des livrets réglementés.
L’Observatoire de l’épargne réglementée a présenté au mois de juillet son rapport annuel. Il fait l’état des lieux de l’épargne française. Après les niveaux exceptionnels atteints à la suite de la crise sanitaire, le taux d’épargne des ménages s’est établi, en France, à 17,9 % du revenu disponible brut, en recul de 0,6 point sur un an. Cette baisse demeure néanmoins toute relative. La proportion des revenus mise de côté dépasse encore de 3,3 points celle de 2019. En valeur, l’épargne des ménages a représenté 352 milliards d’euros sur l’ensemble de l’année.
Au sommaire de cette étude
- Plus de 12 millions de Livrets d’Épargne Populaire en France
- 58 millions de Livret A
- Le LDDS, le complément naturel du Livret A
- Le PEL poursuit son reflux
Comment surmonter le vieillissement démographique ?
Le vieillissement réduit progressivement la contribution du travail à la croissance. Pour préserver leur niveau de vie et financer leurs systèmes sociaux, les économies concernées devront produire davantage avec moins d’actifs. L’intelligence artificielle peut devenir un puissant levier, mais la technologie ne produit des gains de productivité que si elle se diffuse réellement dans l’ensemble de l’économie.
Les retraités ne forment pas un bloc homogène. Leur niveau de vie moyen est aujourd’hui proche de celui de l’ensemble de la population, mais les écarts de revenus et de patrimoine restent considérables. Plutôt que d’opposer les générations, l’effort collectif devrait être apprécié en fonction de la capacité contributive de chacun.
Le vieillissement démographique constitue désormais l’un des principaux défis économiques des pays développés et de plusieurs grandes économies émergentes, au premier rang desquelles figure la Chine. La diminution de la population en âge de travailler pèse sur la croissance potentielle au moment même où les dépenses de retraite, de santé et de dépendance sont appelées à augmenter. Dans ce contexte, les gains de productivité deviennent plus que jamais indispensables. La robotisation et, désormais, l’intelligence artificielle nourrissent l’espoir de produire davantage avec une main-d’œuvre moins nombreuse.
La baisse de la fécondité est devenue un phénomène largement partagé. En France, l’indicateur conjoncturel de fécondité est tombé à 1,56 enfant par femme en 2025, contre plus de 2 au début des années 2010. L’Allemagne se situe à 1,32. Aux États-Unis, la fécondité reste autour de 1,6 enfant par femme. La Chine se situe désormais aux environs d’un enfant par femme. La Corée du Sud demeure dans une situation extrême : malgré une légère remontée en 2025, son taux de fécondité n’atteint que 0,80 enfant par femme.
Ces évolutions modifient progressivement la structure des économies. Moins d’actifs signifie, toutes choses égales par ailleurs, moins d’heures de travail disponibles pour produire des richesses. Pour maintenir la progression du PIB par habitant et financer des dépenses publiques croissantes, les pays vieillissants doivent donc agir sur les autres moteurs de la croissance : le taux d’emploi, la durée du travail, l’investissement et, surtout, la productivité.
La robotisation ne suffit pas à garantir la productivité
La diffusion des robots industriels constitue l’une des réponses apportées depuis plusieurs années à la raréfaction de la main-d’œuvre. Les pays les plus exposés au vieillissement figurent d’ailleurs souvent parmi les plus automatisés.
Selon l’International Federation of Robotics, la Corée du Sud possède la densité de robots industriels la plus élevée au monde, avec 1 220 robots pour 10 000 salariés de l’industrie manufacturière. L’Allemagne et le Japon figurent également parmi les économies les plus robotisées, avec respectivement 449 et 446 robots pour 10 000 salariés. Les États-Unis, avec 307 robots, se situent également dans le haut du classement mondial. La France reste nettement en retrait par rapport aux principaux pays industriels. Pour autant, le lien entre automatisation et productivité n’est pas automatique.
Les États-Unis ont enregistré en 2024 une progression de 2,2 % de leur productivité horaire, soit l’une des meilleures performances parmi les grandes économies avancées. Dans le même temps, elle reculait de 0,4 % en Allemagne et de 1,3 % au Japon, tandis qu’elle ne progressait que de 0,4 % en France. Les premières estimations pour 2025 font état d’une hausse de 1,7 % aux États-Unis, de 1,8 % en Corée du Sud et de 1,3 % au Japon.
Ces écarts rappellent que la présence de robots ne suffit pas, à elle seule, à générer des gains d’efficacité. La productivité dépend également de l’organisation des entreprises, de la qualité de la main-d’œuvre, de l’investissement, de la capacité d’innovation et de la diffusion des nouvelles technologies à l’ensemble du tissu économique.
L’avantage américain
Les États-Unis disposent aujourd’hui d’un avantage particulier. Leur population vieillit moins rapidement que celles du Japon, de l’Italie, de l’Allemagne ou de la Corée du Sud et leur économie bénéficie d’une forte capacité d’innovation. Le dynamisme des investissements technologiques, le développement de l’intelligence artificielle et l’importance des grandes entreprises numériques contribuent à soutenir les gains de productivité.
Leur situation suggère que les nouvelles technologies peuvent, au moins partiellement, amortir les conséquences économiques du vieillissement. Il serait néanmoins prématuré d’en déduire que l’intelligence artificielle permettra partout de compenser la contraction de la population active.
La situation de l’Allemagne et du Japon illustre cette difficulté. Ces deux pays disposent d’un appareil industriel fortement automatisé, mais connaissent depuis plusieurs années des gains de productivité faibles. La technologie ne peut produire tous ses effets lorsqu’elle intervient dans une économie marquée par un investissement insuffisant, une faible diffusion de l’innovation ou une diminution rapide de la population active.
Le retard français peut devenir une réserve de croissance
La France occupe une position différente. Son vieillissement est moins avancé que celui de l’Allemagne, de l’Italie, du Japon ou de la Corée du Sud, mais elle souffre d’une moindre diffusion des robots et des technologies numériques dans les entreprises.
Ce retard constitue évidemment une faiblesse, mais il peut également être considéré comme une réserve potentielle de productivité. Une accélération de l’investissement dans l’automatisation et l’intelligence artificielle pourrait permettre à la France de rattraper une partie de son retard et d’améliorer son efficacité productive.
L’enjeu ne réside pas seulement dans le développement de quelques entreprises spécialisées dans l’IA. La véritable rupture interviendra lorsque ces technologies seront utilisées à grande échelle dans les PME, l’industrie, les services, les administrations ou encore le secteur de la santé. Comme lors des précédentes révolutions technologiques, les effets macroéconomiques dépendent moins de l’invention elle-même que de sa diffusion dans l’ensemble de l’économie.
L’intelligence artificielle, une promesse encore à confirmer
Les attentes placées dans l’intelligence artificielle sont d’autant plus fortes que les contraintes démographiques vont s’accentuer. Les pays vieillissants devront financer davantage de retraites, de soins et de dépenses liées à la dépendance avec une population active qui progresse peu ou diminue.
Dans ces conditions, quelques dixièmes de point supplémentaires de gains de productivité peuvent avoir, sur longue période, des conséquences considérables pour la croissance et les finances publiques.
Il reste cependant impossible de mesurer avec précision l’effet que l’intelligence artificielle aura sur la productivité globale. Son adoption est encore récente et ses effets peuvent mettre plusieurs années à apparaître dans les statistiques. Les précédentes vagues d’innovation ont d’ailleurs montré qu’un décalage important pouvait exister entre l’apparition d’une technologie et sa traduction en gains de productivité.
La démographie impose donc une forme de course contre la montre. Dans les économies vieillissantes, l’augmentation de la productivité n’est plus simplement souhaitable : elle devient une condition du maintien de la croissance et du financement des systèmes sociaux. L’intelligence artificielle et la robotisation peuvent contribuer à relever ce défi, mais elles ne dispenseront ni d’investir, ni de former, ni de mieux organiser le travail. Les prochaines années permettront de savoir si la révolution technologique annoncée sera suffisamment puissante pour contrebalancer, au moins en partie, le choc démographique.
LE CHIFFRE CLÉ
0,8 enfant par femme
C’est le taux de fécondité en Corée du Sud
Retraités : la guerre des générations aura-t-elle lieu ?
Les retraités ne forment pas un bloc homogène. Leur niveau de vie moyen est aujourd’hui proche de celui de l’ensemble de la population, mais les écarts de revenus et de patrimoine restent considérables. Plutôt que d’opposer les générations, l’effort collectif devrait être apprécié en fonction de la capacité contributive de chacun.
La préparation du projet de loi de finances et du projet de loi de financement de la Sécurité sociale pour 2027 a, une nouvelle fois, replacé les retraites au cœur du débat budgétaire. Comme presque chaque automne depuis 2024, la question de l’indexation des pensions sur l’inflation resurgit. Faut-il maintenir intégralement leur pouvoir d’achat, limiter leur revalorisation, voire demander un effort particulier aux retraités ? À travers ce débat se dessine une interrogation plus large : sommes-nous en train d’installer, en France, une opposition entre les générations ?
Le sujet est d’autant plus sensible que la situation moyenne des retraités s’est considérablement améliorée au cours des dernières décennies. Leur niveau de vie est aujourd’hui voisin de celui de l’ensemble de la population et lui est même légèrement supérieur selon certaines mesures du Conseil d’orientation des retraites. Les retraités détiennent également une part importante du patrimoine des ménages. Rien de très surprenant à cela : le patrimoine est, par définition, le résultat d’une accumulation au fil du temps, issue de l’épargne, du remboursement des emprunts immobiliers et, parfois, des transmissions familiales.
Cette photographie moyenne ne saurait toutefois résumer la réalité des quelque 17 millions de retraités français. Les écarts sont considérables en fonction des carrières professionnelles, du niveau des pensions, de la situation familiale et de la détention ou non d’un logement. Avec une pension moyenne de l’ordre de 1 700 euros par mois, il est difficile de présenter l’ensemble des retraités comme une population privilégiée. Dans une période où les solutions structurelles aux difficultés économiques et budgétaires sont difficiles à mettre en œuvre, la recherche de catégories supposées favorisées peut néanmoins apparaître comme une solution politique commode.
La désindexation, une économie rapide mais non une réforme
La sous-indexation des pensions possède, du point de vue budgétaire, un avantage évident : elle produit des économies rapidement. Le principe consiste à revaloriser les pensions moins vite que les prix, voire à les geler temporairement. Selon l’ampleur de la mesure et les régimes concernés, l’économie peut atteindre plusieurs milliards d’euros, entre 3 et 8 milliards.
L’efficacité comptable est donc incontestable. Son efficacité économique est en revanche beaucoup plus discutable. La désindexation revient à organiser une diminution du pouvoir d’achat des retraités sans agir sur les causes profondes des déséquilibres financiers. Le poids croissant des retraites dans les dépenses publiques est avant tout la conséquence du vieillissement démographique et d’une croissance économique insuffisante. Lorsque le moteur économique fonctionne au ralenti, la progression des dépenses liées à l’âge devient mécaniquement plus difficile à financer.
Le risque est alors de transformer un problème économique en affrontement générationnel.
Les générations du baby-boom sont fréquemment présentées comme ayant bénéficié d’une conjonction exceptionnelle de circonstances favorables : forte croissance, progression des salaires, plein-emploi relatif, accès plus facile à la propriété et montée en puissance des systèmes de retraite. Une partie de ce constat est exacte. Mais il serait réducteur d’en déduire que tous les membres de ces générations ont connu des parcours privilégiés. Les trajectoires professionnelles, familiales et patrimoniales demeurent extrêmement diverses. Surtout, il serait étrange de reprocher rétrospectivement à une génération d’avoir travaillé, produit, épargné et contribué à la richesse nationale dans le cadre des règles qui lui étaient alors proposées.
Un niveau de vie proche de celui de l’ensemble de la population
Les données récentes permettent de mieux cerner la situation. Selon l’INSEE, le niveau de vie médian des retraités s’est établi à 26 830 euros en 2024, soit environ 2 236 euros par mois. Il était ainsi légèrement supérieur au niveau de vie médian de l’ensemble de la population, de 26 740 euros, mais demeurait inférieur à celui des actifs, qui atteignait 29 240 euros. Le niveau de vie médian des retraités représentait donc un peu moins de 92 % de celui des actifs.
L’année 2024 a été favorable aux retraités du fait du calendrier de revalorisation des pensions. Les pensions de base avaient notamment progressé de 5,3 % au 1er janvier, alors que l’inflation ralentissait. En euros constants, le niveau de vie médian des retraités a augmenté de 3,5 % sur l’année, contre 1,8 % pour l’ensemble de la population.
Il convient néanmoins de ne pas confondre niveau de vie et montant de la pension. Le niveau de vie est calculé à partir de l’ensemble des ressources disponibles du ménage, après prélèvements, rapportées au nombre de personnes qui le composent. Or les ménages de retraités sont, en moyenne, de plus petite taille que ceux des actifs et ont rarement des enfants à charge. Cette caractéristique contribue mécaniquement à rapprocher leur niveau de vie de celui du reste de la population.
Le Conseil d’orientation des retraites estimait ainsi qu’en 2023 le niveau de vie moyen des retraités atteignait 2 473 euros par mois et par unité de consommation, contre 2 468 euros pour l’ensemble de la population. Cette quasi-égalité ne signifie pas que les revenus totaux des ménages retraités soient comparables à ceux des ménages actifs. Ceux-ci restent sensiblement plus élevés. C’est notamment la différence de composition des foyers qui réduit l’écart une fois les revenus rapportés au nombre d’unités de consommation.
La diminution de la pauvreté des personnes âgées, un succès collectif
La France se caractérise par une situation relativement favorable de ses personnes âgées par rapport à de nombreux autres pays. Il faut y voir l’un des succès majeurs de la généralisation des régimes de retraite de base et complémentaires.
Il y a quelques décennies encore, la vieillesse était étroitement associée à la pauvreté. En 1975, plus de deux millions de personnes âgées de plus de 65 ans percevaient le minimum vieillesse. Elles étaient un peu plus de 800 000 en 2024, alors même que le nombre de retraités est passé, dans le même temps, d’environ 5 à 17 millions.
La pauvreté s’est donc progressivement déplacée vers d’autres catégories de la population. Ce résultat ne devrait pas être considéré comme une anomalie qu’il conviendrait de corriger mais comme l’un des acquis de notre système social.
En 2024, 10,4 % des retraités vivaient sous le seuil de pauvreté, contre 15,4 % pour l’ensemble de la population. Ce taux a reculé de 0,7 point en un an, notamment grâce aux revalorisations des pensions, du minimum contributif et de l’allocation de solidarité aux personnes âgées. Il rejoint désormais celui observé pour l’ensemble des actifs.
Le patrimoine change la comparaison, sans tout expliquer
Toute analyse de la situation des retraités serait cependant incomplète sans prendre en compte leur patrimoine. Celui-ci progresse naturellement avec l’âge. Les ménages âgés ont disposé de plusieurs décennies pour épargner, acquérir leur résidence principale, rembourser leurs emprunts et, éventuellement, bénéficier d’un héritage.
L’immobilier joue un rôle déterminant dans cette accumulation. En 2024, plus de sept ménages sur dix dont la personne de référence avait au moins 70 ans étaient propriétaires de leur résidence principale, contre moins de six sur dix pour l’ensemble des ménages. Parmi ces propriétaires âgés, seule une faible proportion avait encore un emprunt immobilier à rembourser.
Le fait d’être propriétaire de son logement procure un avantage économique réel. Un ménage qui a terminé de rembourser son crédit ne perçoit certes aucun revenu supplémentaire, mais il n’a plus de loyer à acquitter. Lorsque cet avantage est valorisé statistiquement sous la forme d’un « loyer imputé », la situation relative des retraités apparaît plus favorable encore.
Cette approche ne doit pourtant pas conduire à assimiler patrimoine et revenu disponible. Une maison ou un appartement, aussi bien valorisé soit-il, ne finance pas les dépenses courantes tant qu’il n’est pas vendu ou mobilisé. Un retraité peut disposer d’un patrimoine immobilier significatif tout en percevant une pension modeste. Il continue par ailleurs à supporter des dépenses d’entretien, des travaux, des impôts locaux et, avec l’âge, éventuellement le coût de l’adaptation de son logement.
Il n’existe pas un retraité type
Les moyennes nationales masquent enfin de très fortes disparités. La situation d’un ancien cadre bénéficiant d’une pension confortable et d’un important patrimoine financier n’a guère de rapport avec celle d’un ancien indépendant ayant peu cotisé. De même, un couple cumulant deux pensions et propriétaire de son logement dispose d’une capacité financière très différente de celle d’une personne seule, locataire et titulaire d’une petite retraite.
Les femmes âgées sont particulièrement exposées à certaines fragilités. Le montant de leurs pensions porte encore la trace de carrières plus courtes, de périodes d’interruption liées à l’éducation des enfants et d’écarts salariaux plus importants par le passé. Le décès du conjoint peut également entraîner une baisse sensible du niveau de vie, alors même que nombre de dépenses liées au logement demeurent inchangées.
L’avancée en âge entraîne en outre l’apparition de nouvelles charges. Les dépenses de santé, l’adaptation du domicile, le recours à une aide à domicile ou, à terme, l’hébergement dans un établissement pour personnes dépendantes peuvent représenter des montants considérables. Le patrimoine accumulé durant la vie active sert alors moins à entretenir une consommation confortable qu’à financer les dernières années de vie et, fréquemment, à venir en aide aux enfants ou aux petits-enfants.
La capacité contributive plutôt que l’âge
Dans un pays confronté à un déficit public élevé et au vieillissement de sa population, il n’est évidemment pas illégitime de s’interroger sur la participation des retraités à l’effort de redressement des comptes publics. Compte tenu de leur poids démographique et du montant des dépenses de retraite, les exclure par principe du débat serait difficilement compréhensible.
Mais considérer les retraités comme une catégorie uniforme serait tout aussi contestable.
Une désindexation générale possède l’avantage de la simplicité et du rendement budgétaire immédiat. Elle frappe en revanche de la même manière, en proportion de leur pension, des retraités dont les situations économiques peuvent être très différentes. Une contribution davantage concentrée sur les revenus élevés respecterait mieux le principe de capacité contributive, même si elle serait plus complexe à organiser.
Les retraités bénéficient aujourd’hui, en moyenne, d’un niveau de vie comparable à celui de l’ensemble de la population et disposent d’un patrimoine supérieur. Il faut d’abord y voir le résultat de plusieurs décennies de développement économique, de diffusion de la propriété immobilière et de consolidation du système français de retraite. La forte diminution de la pauvreté des personnes âgées constitue à cet égard une réussite collective.
Ce succès ne transforme pas pour autant les retraités en un bloc de privilégiés.
Entre une personne seule disposant d’une faible pension et un couple cumulant deux retraites confortables, propriétaire de son logement et détenteur d’un patrimoine financier, les capacités contributives sont sans commune mesure. Dans le débat budgétaire, la frontière entre ceux qui peuvent supporter un effort supplémentaire et ceux qui le peuvent difficilement passe donc moins entre les générations qu’à l’intérieur de chacune d’entre elles.
Opposer les jeunes aux retraités serait dès lors une facilité et probablement une erreur. En matière de redistribution, l’âge compte, mais le revenu, le patrimoine réellement mobilisable et la situation familiale comptent davantage. La recherche de l’équité devrait conduire à raisonner en termes de capacité contributive plutôt qu’à transformer les générations en catégories antagonistes.
LE CHIFFRE CLÉ
10,4 % : Part des retraités vivant sous le seuil de pauvreté en 2024, contre 15,4 % pour l’ensemble de la population.
Les Français épargnent toujours, mais autrement
Les Français n’épargnent pas moins : ils commencent à épargner autrement. La baisse de la rémunération des livrets favorise une réallocation vers l’assurance-vie, l’épargne retraite et les fonds propres, sans remettre en cause leur forte préférence pour la sécurité.
Les ménages français n’ont pas perdu leur goût pour l’épargne en ce début d’année 2026. Selon la Banque de France, ils ont même légèrement accru l’effort consenti sur leurs revenus. En revanche, leurs choix de placement évoluent : les livrets réglementés perdent du terrain tandis que l’assurance-vie, l’épargne retraite et les supports investis en actions bénéficient d’un regain d’intérêt.
Au premier trimestre 2026, le taux d’épargne des ménages s’est établi à 17,4 % du revenu disponible brut, contre 17,2 % au cours des deux trimestres précédents. Plus d’un euro sur six perçu par les ménages est ainsi épargné. Le taux d’épargne financière, correspondant à la part de l’épargne qui n’est notamment pas consacrée à l’investissement immobilier, est passé de 9,1 % à la fin de 2025 à 9,5 % au premier trimestre. Il demeure à un niveau historiquement élevé.
En valeur, l’épargne brute a atteint 86 milliards d’euros sur les trois premiers mois de l’année, après 84,6 milliards au quatrième trimestre 2025. La persistance d’un tel effort témoigne à la fois de la capacité d’épargne des ménages français et de leur prudence. Les incertitudes économiques, géopolitiques et budgétaires entretiennent le besoin de conserver une réserve financière importante.
La France se distingue toujours nettement de ses partenaires européens. Au premier trimestre, le taux d’épargne moyen de la zone euro s’élevait à 14,3 %, soit 3,1 points de moins qu’en France. L’écart est encore plus important pour l’épargne financière : 9,5 % du revenu disponible en France, contre 5,8 % en moyenne dans la zone euro. Cette abondance d’épargne représente potentiellement une ressource importante pour le financement de l’économie, à condition qu’elle puisse être orientée vers des placements de long terme et vers les entreprises.
Des ménages toujours réticents à s’endetter
À cette forte propension à l’épargne répond une faible appétence pour l’endettement. Les nouveaux engagements financiers des ménages n’ont représenté que 2,9 milliards d’euros au premier trimestre, après 3,5 milliards au trimestre précédent. Ils restent très en deçà de la moyenne trimestrielle enregistrée depuis 2013, hors période de crise sanitaire, qui s’élève à 10,9 milliards d’euros.
Le marché immobilier demeure l’une des principales explications de cette faiblesse. Le nombre de transactions reste inférieur à ses précédents sommets et le niveau des taux d’intérêt continue de limiter la demande de crédit.
L’investissement des ménages, composé essentiellement des achats de logements neufs et des travaux importants, s’est élevé à 39,2 milliards d’euros au premier trimestre, contre 39,7 milliards à la fin de 2025.
En revanche, les placements financiers ont retrouvé de la vigueur. Les flux vers les principaux produits financiers sont passés de 26,1 milliards d’euros au quatrième trimestre 2025 à 32 milliards au premier trimestre 2026. Sur quatre trimestres glissants, ils approchent désormais 130 milliards d’euros.
Moins de livrets, davantage de fonds propres
Au-delà du montant de l’épargne, le changement le plus significatif concerne sa composition.
Les placements en produits de taux n’ont recueilli que 10,3 milliards d’euros au premier trimestre, contre 17,1 milliards au trimestre précédent. À l’inverse, les flux orientés vers les fonds propres ont atteint 18,2 milliards d’euros, soit plus de trois fois leur niveau du quatrième trimestre 2025.
Ce mouvement s’explique notamment par le reflux de l’épargne réglementée. Entre 2022 et 2024, le Livret A et le Livret de développement durable et solidaire (LDDS) avaient bénéficié de la remontée rapide de leur rémunération et avaient capté une part considérable de l’épargne financière des Français. La baisse de leurs taux a depuis réduit leur avantage relatif.
Au premier trimestre 2026, l’épargne réglementée a ainsi enregistré 10,4 milliards d’euros de retraits nets. Sur quatre trimestres, la décollecte atteint 16,1 milliards d’euros. Il ne s’agit pas nécessairement d’une diminution de l’épargne des ménages, mais davantage d’un déplacement de celle-ci vers d’autres supports.
Assurance-vie et épargne retraite en première ligne
L’assurance-vie et l’épargne retraite figurent parmi les principaux bénéficiaires de cette réallocation.
Les fonds en euros et les produits de retraite à capital garanti ont enregistré une collecte nette de 13,4 milliards d’euros au premier trimestre, après 12,2 milliards au quatrième trimestre 2025. Les unités de compte ont, de leur côté, recueilli 11,3 milliards d’euros, contre 8,1 milliards trois mois auparavant.
Les premières données disponibles pour le deuxième trimestre prolongent cette tendance, avec respectivement 11,1 milliards d’euros de flux vers les supports garantis et 13 milliards vers les unités de compte.
À la fin du premier trimestre, l’encours des fonds en euros et des droits à pension atteignait 1 572,7 milliards d’euros. Celui des unités de compte représentait 602,9 milliards d’euros.
L’assurance-vie conforte ainsi son rôle de principal réceptacle de l’épargne financière longue des ménages. Elle profite à la fois du rétablissement de la compétitivité des fonds en euros, grâce à l’amélioration de leurs rendements, et de la recherche de diversification des épargnants.
Le retour progressif des actions
Les ménages ont également accru leur exposition aux actions. Après 3 milliards d’euros de ventes nettes au quatrième trimestre 2025, les actions cotées ont bénéficié de 2,5 milliards d’euros d’achats nets au premier trimestre 2026. Les actions non cotées et autres participations ont, pour leur part, recueilli 3,7 milliards d’euros, après une décollecte de 700 millions d’euros au trimestre précédent.
Cette réorientation vers les fonds propres constitue une évolution favorable pour le financement des entreprises. Elle reste néanmoins en partie indirecte, une proportion importante des investissements en actions étant réalisée à travers des contrats d’assurance-vie, des produits d’épargne retraite ou des organismes de placement collectif.
Un patrimoine financier de près de 6 600 milliards d’euros
À la fin du mois de mars, le patrimoine financier des ménages français atteignait 6 590,5 milliards d’euros. Il était légèrement inférieur à son niveau de décembre en raison du recul des marchés boursiers intervenu en début d’année, mouvement qui a depuis été en partie corrigé.
En 2025, ce patrimoine avait progressé de 175,2 milliards d’euros. Cette augmentation provenait pour 128,4 milliards de nouveaux placements et pour 46,8 milliards d’effets de valorisation positifs.
Les fluctuations du début de 2026 rappellent que l’évolution des encours investis en actions ne dépend pas uniquement des nouveaux versements. Malgré des flux positifs, la valeur des placements en fonds propres est ainsi passée de 2 576 milliards d’euros à la fin de 2025 à 2 511,6 milliards à la fin du premier trimestre, sous l’effet de la baisse des marchés.
Les placements de taux demeurent néanmoins largement dominants. Fin mars, ils représentaient 3 922,3 milliards d’euros, soit environ 60 % du patrimoine financier recensé par la Banque de France, contre un peu plus de 38 % pour les produits de fonds propres.
La transformation de l’épargne française est donc engagée mais reste graduelle. Les ménages demeurent attachés à la sécurité et à la liquidité. Ils acceptent cependant davantage de diversification dès lors que la rémunération des placements sans risque diminue.
Le début de l’année 2026 ne marque donc pas la fin de l’épargne de précaution, bien au contraire. Les Français continuent à épargner sensiblement plus que la moyenne européenne. Le changement réside ailleurs : une partie des sommes accumulées quitte progressivement les livrets pour rejoindre l’assurance-vie, l’épargne retraite et, directement ou indirectement, les fonds propres. Pour l’économie française, l’enjeu n’est désormais plus seulement de disposer d’une épargne abondante, mais de parvenir à mieux la mobiliser au service de l’investissement de long terme.
LE CHIFFRE CLÉ
17,4 % : Part du revenu disponible brut épargnée par les ménages français au premier trimestre 2026, contre 14,3 % en moyenne dans la zone euro.
Le retour du bitcoin
Le nombre total de bitcoins en circulation s’élève à environ 20,08 millions d’unités, sur un maximum programmé de 21 millions. La capitalisation boursière globale des bitcoin s’élevait le 31 août 2026 à plus de1 575 milliards de dollars.
Après plusieurs mois de baisse, le bitcoin retrouve brusquement des couleurs. En cette seconde partie du mois d’août la première des cryptomonnaies a gagné plus de 10 %, franchissant à nouveau la barre des 70 000 dollars et retrouvant ses niveaux du début du mois de juin. Jeudi 20 août, il évoluait au-dessus de 72 000 dollars. Lors de la troisième semaine d’août, il a gagné près de 17 %. L’Ether et les valeurs cotées liées aux actifs numériques ont accompagné le mouvement. Coinbase, Strategy ou encore Circle ont enregistré de fortes hausses à Wall Street.
Le cours du bitcoin est orienté à la hausse par la combinaison de trois facteurs : la perspective d’une réglementation américaine plus favorable aux actifs numériques, la détente momentanée des taux obligataires, après intervention de la Réserve fédérale, et un puissant mouvement de rachats de positions vendeuses. Le mouvement intervient après une année particulièrement agitée pour les cryptomonnaies. L’élection de Donald Trump, en novembre 2024, avait été accueillie avec enthousiasme par les investisseurs. Le candidat républicain avait promis de faire des États-Unis la première puissance mondiale dans le domaine des actifs numériques et de rompre avec l’approche plus restrictive de l’administration précédente. Cette anticipation avait contribué à propulser le bitcoin jusqu’à un record supérieur à 126 000 dollars en octobre 2025. La correction qui a suivi a été importante. À la fin du mois de juin 2026, le bitcoin avait abandonné plus de la moitié de sa valeur par rapport à son sommet. Malgré son rebond d’août, il reste ainsi très éloigné de son record historique et affiche toujours un recul sensible depuis le début de l’année.
Son cours dépend toujours des flux financiers, du niveau des taux d’intérêt et de l’appétit des investisseurs pour le risque. Il est devenu en outre dépendant des annonces du Président américain.
Mercredi 19 août, Donald Trump a réuni à la Maison-Blanche plusieurs responsables du secteur, parmi lesquels des dirigeants de Coinbase, Robinhood, Kraken et ICE, la maison mère du New York Stock Exchange, ainsi que les responsables des deux grands régulateurs financiers américains, la SEC et la CFTC. À cette occasion, le Président américain a demandé au Congrès d’avancer sur le « Clarity Act », texte qui doit clarifier la répartition des compétences entre ces deux autorités.
Depuis plusieurs années, l’industrie américaine des cryptomonnaies réclame de savoir dans quelles circonstances un actif numérique doit être assimilé à un titre financier, relevant principalement de la SEC, ou à une matière première, placée davantage sous l’autorité de la CFTC. Le Clarity Act vise précisément à réduire cette zone grise juridique. Le texte a été adopté par la Chambre des représentants en juillet 2025 par 294 voix contre 134, amis depuis, son parcours est bloqué au Sénat.
L’administration de Donald Trump entend créer un cadre permettant aux banques, aux gestionnaires d’actifs et aux entreprises technologiques américaines de développer des produits reposant sur la blockchain et la tokenisation. La SEC s’inscrit déjà dans cette évolution. Son président, Paul Atkins, a inscrit dans le programme réglementaire de 2026 la volonté de faciliter les levées de capitaux utilisant des cryptoactifs et de clarifier les règles applicables à leur conservation et aux titres financiers tokenisés.
Donald Trump souhaite également aller plus loin en faisant du bitcoin un actif stratégique pour les États-Unis. Dès mars 2025, il avait créé par décret une « Strategic Bitcoin Reserve ». Celle-ci est notamment alimentée par les bitcoins saisis par les autorités fédérales dans le cadre de procédures judiciaires. Le décret prévoit également que les ministères du Trésor et du Commerce puissent élaborer des stratégies permettant d’acquérir des bitcoins supplémentaires, à condition que ces opérations soient neutres pour le budget fédéral et n’entraînent pas de coût supplémentaire pour le contribuable. La perspective de nouveaux achats publics est évidemment appréciée par le marché. Elle introduirait un acteur supplémentaire du côté de la demande dans un univers où le nombre total de bitcoins est plafonné à 21 millions.
Elle est également symbolique. Pendant longtemps, les cryptomonnaies se sont développées dans une logique de défiance vis-à-vis des États et des banques centrales. Vingt ans après la crise financière, le bitcoin pourrait paradoxalement devenir un actif détenu par l’État fédéral américain. L’institutionnalisation serait alors presque complète. Les annonces de Donald Trump que n’expliquent qu’une partie du mouvement observé cette semaine. Le bitcoin reste un actif très sensible aux conditions monétaires et financières internationales. Or, presque simultanément aux déclarations de Donald Trump, le Trésor américain a annoncé une augmentation de ses rachats d’obligations de long terme. Cette décision a momentanément détendu les rendements obligataires américains et favorisé les actifs risqués. Le lien peut sembler paradoxal pour un actif parfois présenté comme une alternative aux monnaies traditionnelles. Dans les faits, depuis plusieurs années, le bitcoin se comporte fréquemment comme un actif financier à duration élevée. Il profite de la baisse des taux réels, de l’abondance de liquidités et de la faiblesse du dollar, et souffre lorsque les rendements obligataires augmentent fortement. Son intégration croissante à la finance traditionnelle a même tendance à renforcer cette relation.
Enfin, de nombreux investisseurs avaient parié sur une poursuite de la baisse du bitcoin. La brusque remontée des cours les a contraints à fermer leurs positions. Or, pour déboucler une position vendeuse, il faut racheter l’actif qui avait été vendu. Le mécanisme a créé un classique « short squeeze » : la hausse provoque des rachats forcés qui alimentent eux-mêmes la hausse. Environ 2,7 milliards de dollars de positions vendeuses auraient ainsi été liquidés sur l’ensemble du marché des cryptomonnaies en l’espace d’une journée. Cette donnée invite également à ne pas extrapoler trop rapidement le mouvement. Une fois les positions vendeuses liquidées, le marché doit trouver de nouveaux acheteurs pour prolonger son ascension.
Le véritable enseignement de cet épisode dépasse donc le passage du bitcoin de 60 000 à plus de 70 000 dollars. Depuis quinze ans, les cryptomonnaies oscillent entre deux mondes. Elles sont nées avec l’ambition de créer un système financier échappant aux banques, aux banques centrales et aux États. Elles dépendent aujourd’hui de plus en plus des décisions du Trésor américain, de la réglementation de la SEC, des ETF proposés par les grands gestionnaires d’actifs et, désormais, des choix stratégiques de la Maison-Blanche. Cette évolution pourrait réduire à terme certains des risques réglementaires qui ont longtemps pesé sur le secteur. Elle ne fera pas disparaître pour autant sa volatilité. Le bitcoin demeure un actif dépourvu de flux de revenus permettant d’établir une valorisation fondamentale comparable à celle d’une action ou d’une obligation. Son cours reste donc largement déterminé par les anticipations de demande. Le rebond du mois d’août traduit ainsi moins le début assuré d’un nouveau cycle haussier que le changement de nature du marché des cryptomonnaies. Après l’époque des pionniers et celle de la spéculation effrénée, s’ouvre celle de l’institutionnalisation. Les États-Unis ont clairement décidé d’en être un des principaux acteurs. Reste à savoir si cette normalisation réduira la volatilité du bitcoin ou si elle permettra simplement à ses traditionnels mouvements de balancier de s’exercer sur un marché devenu beaucoup plus important.
LE CHIFFRE CLÉ
21 millions : nombre maximal de bitcoins pouvant être mis en circulation ; environ 20,08 millions existaient au 31 août 2026.
Retour sur la polémique des ETF et du PEA
Après plusieurs semaines d’incertitude, le gouvernement a décidé de ne pas modifier les conditions d’éligibilité au Plan d’épargne en actions des ETF synthétiques. Les épargnants pourront donc continuer à utiliser certains fonds indiciels éligibles au PEA pour s’exposer au S&P 500, au Nasdaq ou au MSCI World. Ce débat aura néanmoins mis en lumière l’ambiguïté croissante du PEA, conçu à l’origine pour financer les entreprises européennes mais devenu également, grâce aux techniques de réplication synthétique, un outil de diversification internationale.
Le Plan d’épargne en actions a été créé en 1992 afin de favoriser la détention d’actions françaises par les ménages. Il a ensuite été ouvert aux actions européennes. Avec le développement de la gestion indicielle et des techniques financières, son utilisation a progressivement évolué. Les titulaires d’un PEA peuvent aujourd’hui, par l’intermédiaire de certains fonds indiciels cotés, les ETF, bénéficier de la performance de marchés non européens tout en conservant les avantages fiscaux attachés à leur plan.
Cette possibilité a été menacée durant quelques semaines au cours de l’été 2026. La Direction générale du Trésor avait engagé une réflexion visant à modifier les règles d’éligibilité des fonds utilisant des contrats d’échange de performance, les swaps, pour reproduire des indices extra-européens. Une mesure aurait pu être introduite dans le projet de loi de finances pour 2027.
Le gouvernement a finalement décidé de ne pas donner suite à ce projet. Le 26 août 2026, David Amiel, ministre de l’Action et des Comptes publics, a indiqué que le gouvernement ne proposerait pas d’exclure les ETF swappés du PEA et qu’il ne modifierait pas leurs conditions d’éligibilité. Les détenteurs de PEA pourront donc continuer, dans les conditions actuelles, à investir dans des ETF synthétiques répliquant notamment des indices américains ou mondiaux.
Cette décision met fin, au moins pour le projet de loi de finances pour 2027, aux interrogations concernant les fonds déjà détenus. Il n’est plus question d’imposer leur cession, de prévoir une période transitoire ou d’instituer une « clause de grand-père » pour préserver les droits des épargnants déjà investis. Les règles existantes continuent de s’appliquer.
Le succès croissant des ETF
Le débat intervient alors que les ETF connaissent un essor rapide auprès des particuliers. Selon l’Autorité des marchés financiers, plus de 1,1 million de Français ont effectué au moins une opération sur un ETF en 2025, soit une progression de 83 % en un an. Ils n’étaient que 607 000 en 2024 et 223 000 en 2020.
Le nombre de transactions réalisées par des particuliers français sur ces produits a plus que doublé en un an, passant de 6 millions en 2024 à 14,4 millions en 2025.
Le succès des ETF repose sur plusieurs caractéristiques : simplicité d’utilisation, frais généralement réduits, liquidité et possibilité d’accéder, avec un seul produit, à plusieurs centaines voire plusieurs milliers d’entreprises. Les indices mondiaux et américains figurent parmi ceux qui attirent le plus les épargnants.
Or le PEA n’a pas été conçu, à l’origine, pour offrir une exposition à Wall Street ou aux marchés asiatiques. Il bénéficie d’un régime fiscal avantageux précisément parce qu’il est censé favoriser l’investissement en actions européennes.
Comment un ETF américain peut-il être éligible au PEA ?
L’accès aux marchés extra-européens par l’intermédiaire du PEA repose sur une distinction entre les actifs effectivement détenus par le fonds et la performance financière qu’il délivre.
Pour être éligible au PEA, un placement collectif doit respecter les conditions prévues par la réglementation et notamment investir au moins 75 % de ses actifs dans des titres répondant aux critères du plan.
Un ETF à réplication physique du S&P 500 qui achète directement des actions Apple, Microsoft, Amazon ou Nvidia ne peut donc pas, en principe, respecter cette règle.
Les ETF synthétiques fonctionnent différemment. Ils peuvent détenir un portefeuille composé de titres européens éligibles au PEA et conclure parallèlement avec un établissement financier un contrat d’échange de performances, ou « swap ».
Grâce à ce contrat, le fonds échange la performance de son portefeuille contre celle d’un indice de référence. Il peut ainsi détenir juridiquement des actifs européens tout en délivrant économiquement à l’investisseur la performance du S&P 500, du Nasdaq ou du MSCI World.
Le cadre juridique du PEA reste donc respecté, même si l’exposition économique de l’épargnant est largement internationale.
Le fonds iShares MSCI World Swap PEA de BlackRock illustre ce mécanisme. Domicilié en Irlande et éligible au PEA, il recourt à une réplication synthétique pour suivre le MSCI World. Sa domiciliation et la composition du portefeuille permettant son éligibilité au PEA ne signifient donc pas que sa performance repose uniquement sur des entreprises européennes.
Un débat sur la finalité du PEA
Cette situation est depuis plusieurs années contestée par ceux qui considèrent que l’avantage fiscal du PEA doit être réservé au financement des entreprises françaises et européennes.
Le 14 mai 2026, le sénateur Hervé Maurey avait ainsi interrogé le gouvernement sur la possibilité d’utiliser le PEA pour bénéficier de la performance d’indices comme le Dow Jones, le S&P 500 ou le MSCI World. Il mettait en avant la finalité de la dépense fiscale : favoriser le financement de l’économie nationale et européenne.
À la fin du mois de juillet, une note commune de plusieurs organisations professionnelles faisait état d’une réflexion de la Direction générale du Trésor tendant à mettre fin à l’éligibilité de certains fonds utilisant des swaps pour procurer une exposition à des marchés extra-européens.
Cette perspective avait suscité de nombreuses réactions. Le 25 août, le député Corentin Le Fur avait à son tour interrogé le gouvernement sur ses intentions, en soulignant que, dans le droit en vigueur, les ETF synthétiques peuvent être éligibles au PEA tout en reproduisant la performance d’indices comprenant des entreprises situées hors de l’Espace économique européen.
L’annonce du 26 août tranche désormais le débat : le gouvernement ne souhaite pas remettre en cause cette possibilité.
Une victoire pour la diversification
Pour les épargnants, le maintien des règles actuelles évite une réduction importante des possibilités de diversification offertes par le PEA.
Les ETF mondiaux permettent en effet d’accéder avec une seule ligne à plusieurs centaines ou plusieurs milliers d’entreprises. Les fonds répliquant le S&P 500 donnent accès aux principales capitalisations américaines et ceux suivant le Nasdaq offrent une exposition importante aux entreprises technologiques.
Une exclusion aurait conduit de nombreux épargnants souhaitant conserver une diversification internationale à utiliser davantage le compte-titres ordinaire ou d’autres enveloppes d’épargne. Elle n’aurait donc pas nécessairement entraîné un transfert équivalent de capitaux vers les entreprises européennes.
Le gouvernement semble avoir privilégié la stabilité des règles et la liberté de diversification des épargnants. Modifier brutalement l’éligibilité de produits largement diffusés aurait également obligé les banques, les courtiers et les sociétés de gestion à adapter leurs systèmes et à informer plusieurs centaines de milliers de clients.
La progression rapide des ETF auprès des jeunes investisseurs a probablement également pesé dans le débat. En cinq ans, le nombre de particuliers français utilisant ces produits a quasiment été multiplié par cinq.
Une ambiguïté qui demeure
L’abandon du projet ne fait toutefois pas disparaître la question de fond.
Le PEA reste un dispositif fiscal destiné à favoriser le financement des entreprises européennes. Or un épargnant peut aujourd’hui bénéficier de cet avantage fiscal tout en recherchant principalement la performance des entreprises américaines ou mondiales.
Cette situation résulte de la différence entre la localisation des actifs juridiquement détenus par un fonds et son exposition économique finale. Elle est parfaitement compatible avec les règles actuelles mais peut apparaître éloignée de l’objectif initial du dispositif.
Le gouvernement a choisi de ne pas résoudre cette contradiction par une restriction des ETF synthétiques. Ce choix peut aussi se comprendre par la volonté de ne pas opposer deux objectifs de politique économique : orienter davantage l’épargne des ménages vers les entreprises européennes et permettre aux Français de diversifier efficacement leur épargne à long terme.
Le véritable enjeu est peut-être ailleurs. Plutôt que d’empêcher les épargnants d’investir dans les entreprises américaines, les pouvoirs publics doivent rendre les entreprises et les marchés financiers européens suffisamment attractifs pour que les ménages aient spontanément intérêt à y consacrer une part plus importante de leur patrimoine.
Le débat de l’été 2026 aura ainsi eu le mérite de mettre en évidence les deux visages du PEA. Il demeure un outil de financement de l’économie européenne, mais il est devenu également, grâce aux ETF synthétiques, une enveloppe de diversification mondiale. Pour le moment, le gouvernement a décidé de préserver les deux.
LE CHIFFRE CLÉ
7,294 millions : Nombre de PEA recensés en France à la fin de 2025 ; ils abritaient près de 140,7 milliards d’euros de titres et de liquidités.
Épargne retraite : hommage à Édouard Balladur
Édouard Balladur avait compris, dès les années 1980, que la retraite par répartition devrait être complétée par une véritable épargne retraite investie à long terme. J’ai eu la chance, quelques années plus tard, de travailler à ses côtés pour tenter de donner corps à cette conviction.
Le 31 août dernier, nous avons appris avec tristesse le décès d’Édouard Balladur. Je voudrais ici rendre hommage non seulement à l’ancien Premier ministre, mais aussi à l’homme que j’ai personnellement connu et avec lequel j’ai eu l’occasion d’échanger à de nombreuses reprises.
Édouard Balladur avait une qualité rare en politique, il savait regarder au-delà de l’échéance suivante. Sur les retraites comme sur le financement de l’économie, il avait compris très tôt que les évolutions démographiques imposeraient de faire évoluer notre modèle. Ministre de l’Économie et des Finances entre 1986 et 1988, il fut ainsi à l’origine des premiers plans d’épargne en vue de la retraite, créés par la loi du 17 juin 1987 et ouverts à compter du 1er janvier 1988.
Il ne s’agissait évidemment pas de remettre en cause la retraite par répartition. L’idée était, au contraire, de la consolider en permettant aux Français de se constituer progressivement un complément de retraite par capitalisation. Cette première tentative fut rapidement interrompue après l’alternance de 1988. À compter du 1er janvier 1990, il ne fut plus possible d’ouvrir de nouveaux plans ni d’effectuer de nouveaux versements. Quelques années plus tard, lorsque Édouard Balladur devint Premier ministre, nous avons naturellement reparlé de cette question. Il m’encouragea à avancer sur le sujet. Alors député des Vosges, je déposai en novembre 1993 une proposition de loi visant à créer un véritable étage supplémentaire de retraite par capitalisation, organisé à la fois dans un cadre individuel et collectif.
Je garde le souvenir d’un Premier ministre qui connaissait parfaitement les enjeux du dossier et qui savait combien le temps joue un rôle essentiel en matière d’épargne retraite. Il était pleinement conscient de la nécessité de renforcer les fonds propres de nos entreprises et de renforcer notre marché financier. Après plusieurs années de travaux, d’auditions, de discussions et de débats, la loi créant les plans d’épargne retraite fut définitivement adoptée, grâce au soutien d’Alain Juppé, alors Premier Ministre, le 20 février 1997 et promulguée le 25 mars. Cette loi allait beaucoup plus loin que la simple création d’un nouveau produit d’épargne. Nous voulions créer de véritables fonds de pension français, adaptés à notre modèle social avec la participation des partenaires sociaux et des adhérents. Par ailleurs, les sommes collectées devaient être gérées par des fonds d’épargne retraite spécifiques, soumis à des règles prudentielles et placés sous le contrôle de comités de surveillance. La loi permettait d’investir largement dans les actions et dans les fonds propres des entreprises. Ces derniers avaient également l’obligation d’exercer leurs droits de vote dans l’intérêt de leurs adhérents.
Notre objectif était double : permettre aux salariés de se constituer, durant toute leur vie professionnelle, un véritable complément de retraite et faire émerger en France des investisseurs institutionnels de long terme capables de financer nos entreprises. Malheureusement, cette loi n’eut jamais réellement la possibilité de vivre. Après l’alternance de juin 1997, le gouvernement de Lionel Jospin choisit de ne pas prendre les textes nécessaires à sa mise en œuvre. Elle fut finalement abrogée en janvier 2002.
Cette histoire laisse un sentiment de gâchis. Entre les premières initiatives d’Édouard Balladur en 1987 et aujourd’hui, près de quarante années se sont écoulées. En matière de capitalisation, quarante ans représentent presque deux générations d’épargnants. Si la France avait conservé le cap engagé à la fin des années 1980 et dans les années 1990, les fonds d’épargne retraite auraient pu, selon mes estimations, disposer aujourd’hui d’un encours de l’ordre de 1 000 milliards d’euros, soit près du tiers du PIB. La France disposerait alors de puissants investisseurs de long terme capables d’accompagner ses entreprises, son innovation, ses infrastructures et sa transition énergétique. Une part beaucoup plus importante de l’épargne des Français contribuerait directement au financement de l’économie française et européenne.
Nos partenaires qui ont fait le choix de la capitalisation disposent aujourd’hui de ces masses financières. Nous, nous débattons encore de la nécessité de mieux orienter l’épargne vers le financement productif.
Il ne sert néanmoins à rien de pleurer sur le lait renversé. Le meilleur hommage que nous puissions rendre aujourd’hui à Édouard Balladur est peut-être de reprendre le travail là où nous l’avons laissé. La France a toujours besoin d’un véritable système de fonds de pension, complémentaire de la répartition, ouverts au plus grand nombre, organisés dans la durée, associant les partenaires sociaux et les épargnants, et investis dans le financement de notre économie. Édouard Balladur l’avait compris il y a près de quarante ans. Il serait temps, enfin, d’en tirer toutes les conséquences.
Jean-Pierre Thomas
LE CHIFFRE CLÉ
1 000 milliards d’euros : encours qu’auraient pu atteindre aujourd’hui les fonds d’épargne retraite français si un véritable système de capitalisation avait été développé et maintenu depuis la fin des années 1980.
Taxe sur l’épargne salariale : «C’est une incohérence», estime l’économiste Philippe Crevel
Un article publié sur le site d’Europe1, reprend les propos du directeur du Cercle de l’Épargne sur la proposition d’une hausse de la fiscalité qui pèse sur l’épargne salariale. Contreproductive, cette mesure, explique Philippe Crevel, contreviendrait à l’orientation engagée ces dernières années d’encourager l’épargne longue.
Combien coûterait aux banques une hausse du plafond du Livret A
Repris dans l’AGEFI sur l’effet potentiel d’une hausse du plafond du Livret A, Philippe Crevel, Directeur du Cercle de l’Épargne rappelle que le doublement du plafond du LDDS et la hausse de 25% de celui du Livret A avaient entraîné un afflux de 21 milliards d’euros sur le seul mois d’octobre.
Épargne salariale : une nouvelle contribution sous couvert d’objectifs contradictoires
Analyse de Philippe Crevel, Directeur du Cercle de l’Épargne
Dans le cadre de la préparation du budget de la Sécurité sociale pour 2027, le gouvernement étudie la possibilité de soumettre à cotisations sociales une partie des sommes versées au titre de la participation, de l’intéressement et de l’abondement des employeurs. Le projet évoqué porterait sur les versements dépassant 3 000 euros par an et par dispositif et procurerait, selon les estimations mentionnées, environ un milliard d’euros de recettes supplémentaires à la Sécurité sociale. Cette proposition intervient au moment où les pouvoirs publics cherchent à orienter davantage l’épargne des ménages vers le financement des entreprises.
L’épargne salariale, une réussite longtemps recherchée
L’épargne salariale et l’épargne retraite d’entreprise sont devenues des composantes importantes du patrimoine financier des ménages. À la fin de 2025, leurs encours atteignaient, selon l’Association française de gestion 229,4 milliards d’euros, en hausse de 14,7 % en un an. Les plans d’épargne entreprise représentaient 191 milliards d’euros et les dispositifs collectifs d’épargne retraite 39 milliards d’euros.
La progression ne résulte pas du seul effet de la hausse des marchés financiers. Depuis 2008, les encours ont été multipliés par 3,2, avec une croissance annuelle moyenne de 7,1 %. L’allocation des actifs s’est parallèlement modifiée au profit des placements de long terme. Parmi les fonds diversifiés, la part des fonds monétaires est ainsi passée de 21 % en 2013 à 15 % en 2025 tandis que celle des fonds actions augmentait de 10 à 17 %.
442 000 entreprises proposaient, à la fin de 2025, un PEE et/ou un dispositif d’épargne retraite. 403 000 disposaient d’un PEE et 262 000 d’un dispositif collectif d’épargne retraite. L’épargne salariale concernait 13,2 millions de comptes, soit 402 000 supplémentaires en un an. Environ un salarié du privé sur deux dispose d’un produit d’épargne salariale. Dans les PME de moins de 10 salariés, seulement 20 % sont couverts, contre 61 % pour ceux travaillant dans des entreprises de plus de 10 salariés.
Un milliard d’euros de recettes recherché
Le projet actuellement étudié répond avant tout à une préoccupation budgétaire. La Sécurité sociale étant confrontée à des déficits importants, l’exécutif souhaite réduire certaines « niches sociales ». L’épargne salariale bénéficie aujourd’hui d’un régime social plus favorable que le salaire classique, même si les salariés acquittent déjà la CSG et la CRDS dès le premier euro, les employeurs étant soumis au forfait social.
Parmi les pistes évoquées figure le maintien d’une exonération de cotisations sociales jusqu’à 3 000 euros par an et leur assujettissement au-delà. Le seuil serait apprécié séparément pour l’intéressement, la participation et l’abondement.
La deuxième solution serait la création d’une contribution d’assurance maladie, supportée à la fois par l’employeur et par le salarié sur les sommes supérieures à 3 000 euros. Pour les entreprises concernées, cette nouvelle contribution se substituerait au forfait social déjà acquitté au-delà de ce niveau. Dans les deux hypothèses, la CSG et la CRDS continueraient à être prélevées dès le premier euro.
L’exécutif considère que certaines entreprises peuvent privilégier l’intéressement, la participation ou l’abondement plutôt que des augmentations de salaire, ce qui réduit les recettes de cotisations. Il souligne également que les salariés des grandes entreprises et les salariés disposant des rémunérations les plus élevées sont davantage bénéficiaires de ces dispositifs. Cela est exact mais c’est au nom de la diffusion de l’épargne salariale que ces exonérations ont été instituées. En changeant de cap, le gouvernement risque de freiner la diffusion de l’épargne salariale et de rendre ce système encore plus complexe. Par ailleurs, l’épargne salariale constitue un vecteur important de partage de la valeur et donc d’accès des salariés aux bénéfices de leur entreprise. Les produits d’épargne salariale ont été conçus pour associer les salariés aux résultats de leur entreprise et favoriser la constitution d’une épargne longue.
En 2025, la collecte brute d’épargne salariale a atteint 23,4 milliards d’euros. La participation a représenté 6,3 milliards d’euros et l’intéressement 7,3 milliards. À eux seuls, ces deux mécanismes ont ainsi généré 59 % des flux, auxquels s’ajoutent 4,7 milliards d’euros d’abondement des entreprises.
L’instauration d’une contribution sociale sur l’épargne salariale diminuerait le rendement net de ce placement.
Certaines entreprises pourraient diminuer leurs primes et abondements d’épargne salariale afin de rester en deçà du seuil de 3 000 euros, ce qui réduirait d’autant le rendement budgétaire.
Le financement des entreprises remis en question
L’épargne salariale constitue un important vecteur de financement des entreprises. Selon l’AFG, les actions représentent 64 % des titres détenus et les obligations d’entreprises 12 %. Au total, 76 % de l’épargne salariale finance directement les entreprises. Par ailleurs, 57 % des encours sont investis auprès d’émetteurs français et cette proportion atteint 66 % pour les investissements en actions. Les fonds d’actionnariat salarié représentaient 85 milliards d’euros fin 2025, en progression de 21,7 % en un an. Ces montants constituent une source de capital relativement stable pour les entreprises et contribuent également à rapprocher les salariés de leur entreprise.
Depuis plusieurs années, la France comme l’Union européenne cherchent à mobiliser davantage l’épargne privée en faveur de l’investissement productif, de l’innovation, de la transition énergétique et de la défense. L’épargne salariale répond précisément à cet objectif.
Augmenter les prélèvements sur cette épargne au moment où les pouvoirs publics cherchent à favoriser l’investissement productif apparaît contreproductif et inutile.
Bons de capitalisation et assurance-vie : combiner sécurité et liquidité pour gérer sa trésorerie
Interrogé dans le journal Les Echos sur l’opportunité pour les chef d’entreprise de combiner bons de capitalisation et assurance-vie pour placer la trésorerie, le Directeur du Cercle de l’Épargne estime que ces deux produits constituent « un duo idéal pour le chef d’entreprise. Leur nature distincte permet de placer des liquidités tout en conservant la possibilité d’en disposer à tout moment.
Livret A : les banques défavorables à une hausse de 7 000 euros du plafond
Ouest-France revient sur la proposition de relever de 7 000 euros le plafond du Livret A, une mesure à laquelle les banques sont opposées. Pour Philippe Crevel, cité dans l’article, cette hausse profiterait avant tout aux ménages disposant déjà d’une capacité d’épargne importante et pourrait renforcer encore la concentration de l’épargne sur le Livret A, alors que celui-ci joue déjà un rôle central dans l’épargne de précaution des Français.
Plafond du livret A relevé pour financer l’adaptation au changement climatique : le lobby bancaire dit non
L’annonce d’un possible relèvement du plafond du Livret A pour financer l’adaptation au changement climatique suscite des réserves, notamment de la part du secteur bancaire. Appelé à réagir à cette annonce, Philippe Crevel estime que cette mesure profiterait avant tout aux ménages disposant déjà d’une forte capacité d’épargne et souligne qu’elle ne garantirait pas, à elle seule, une mobilisation plus efficace des fonds en faveur de l’adaptation climatique.
Monique Barbut veut mobiliser le livret A pour financer l’adaptation au changement climatique
Dans un article consacré à la proposition de Monique Barbut de mobiliser davantage le Livret A pour financer l’adaptation au changement climatique, AEF Info invite Philippe Crevel à apporté son éclairage sur cette question.
, un projet qui soulève également des interrogations sur l’utilisation de l’épargne réglementée.
L’assurance-vie a marqué le pas en juillet
Dans les colonnes du Figaro, Philippe Crevel explique le recul de la collecte de l’assurance vie en juillet par la hausse des taux d’intérêt qui pèse sur la rémunération des fonds euros au titre des obligations précédemment acquises.
Vers un relèvement du plafond du Livret A au nom de la transition écologique ?
Analyse de Philippe Crevel, Directeur du Cercle de l’Épargne
Chargée par le Premier ministre, Sébastien Lecornu, de présenter un plan de financement sur cinq ans d’ici à la fin du mois de septembre, la ministre de la Transition écologique, Monique Barbut, a évoqué la possibilité de porter le plafond du Livret A de 22 950 à 30 000 euros. La proposition aurait reçu un accueil favorable de la Caisse des Dépôts mais doit encore être arbitrée par Matignon et Bercy.
L’augmentation de l’encours du Livret A devrait permettre à la Caisse des Dépôts de consentir davantage de prêts à long terme pour financer des investissements en phase avec la transition écologique (rénovation des écoles et des bâtiments publics face aux fortes chaleurs, infrastructures d’eau, prévention des incendies, aménagement des villes ou encore protection contre certains risques climatiques).
À la fin de 2025, le Fonds d’épargne de la Caisse des dépôts qui centralise 60 % des ressources du Livret A gérait 453,3 milliards d’euros et disposait de 244,9 milliards d’euros d’encours de prêts. Sur les 41,7 milliards d’euros de prêts accordés en 2025, 15,7 milliards étaient déjà consacrés à la transformation écologique.
L’histoire des hausses du plafond
Dans les décennies d’après-guerre, le plafond du Livret A était régulièrement relevé, notamment afin de tenir compte de l’inflation et de garantir un volume suffisant de ressources pour le financement du logement social. Fixé à 15 000 francs en 1966, il a fait l’objet de nombreuses augmentations dans les années 1970 et 1980. Il atteignait 80 000 francs en 1987, 90 000 francs en 1990 puis 100 000 francs à compter du 1er novembre 1991. Le gouvernement indiquait alors explicitement que le Livret A participait au financement du logement locatif social.
Avec le passage à l’euro, le plafond fut fixé, le 1er janvier 2002, à 15 300 euros. Cette opération correspondait avant tout à une conversion, légèrement arrondie à la hausse, des 100 000 francs. Le plafond ne fut révisé ensuite qu’en 2012. François Hollande avait promis durant la campagne présidentielle de doubler le plafond afin notamment de financer la construction de logements sociaux. La hausse fut finalement réalisée par étapes. Le 1er octobre 2012, le plafond passa de 15 300 à 19 125 euros, soit une hausse de 25 %. Un second relèvement, au 1er janvier 2013, le porta à 22 950 euros. En l’espace de trois mois, la capacité maximale de versement avait donc progressé de 50 %. De son côté, un éventuel passage de 22 950 à 30 000 euros représenterait une hausse de 30,7 %.
Depuis 2013, le plafond n’a jamais été indexé sur les prix. Or, selon les données de l’INSEE, l’indice des prix est passé de 83,21 en 2013 à 100 en 2025, soit une augmentation d’un peu plus de 20 %. La simple conservation en euros constants du plafond de 2013 aurait conduit à le porter à environ 27 600 euros en 2025. Un plafond de 30 000 euros constituerait donc certes une augmentation réelle mais relativement faible.
Quels effets attendre du relèvement du plafond ?
En 2012, la collecte nette du Livret A avait atteint 28,16 milliards d’euros, contre 17,38 milliards en 2011. En ajoutant le LDD, dont le plafond avait parallèlement été doublé, les deux produits avaient enregistré près de 49,2 milliards d’euros de collecte nette. Le relèvement des plafonds intervenu au 1er octobre avait provoqué une véritable ruée : pour le seul mois d’octobre, la collecte Livret A-LDD avait dépassé 21 milliards d’euros.
Le mouvement s’était prolongé au début de 2013 après le second relèvement du plafond. La Banque de France relevait qu’au cours des quatre premiers mois de cette année, la collecte du Livret A et du LDD avait atteint 21 milliards d’euros. Sur l’ensemble de 2013, le seul Livret A avait encore enregistré une collecte nette de 12,14 milliards d’euros.
L’expérience de 2012-2013 avait également démontré que la modification du plafond pouvait avoir davantage d’influence à court terme que celle du taux. Au premier trimestre 2013, la collecte était restée très élevée malgré la baisse de la rémunération du Livret A, passé de 2,25 à 1,75 % au 1er février. En revanche, après une nouvelle baisse du taux à 1,25 % en août, la collecte s’était retournée.
En 2012/2013, les ménages avaient transféré des sommes provenant de leurs comptes courants, de livrets bancaires fiscalisés et de l’assurance vie vers les produits réglementés. Le Conseil des prélèvements obligatoires a souligné que le fort accroissement de la collecte du Livret A en 2012 avait coïncidé avec une décollecte de l’assurance vie. Néanmoins, celle-ci était avant tout provoquée par la crise des dettes souveraines et par les répercussions de la loi Sapin II qui permet à l’État, en cas de crise obligataire, de bloquer les mouvements sur les contrats d’assurance vie pendant une courte période.
L’augmentation du plafond permettrait aux titulaires de Livret A au plafond d’effectuer des versements. Selon la Banque de France, en 2025, 15 % des Livrets A avaient déjà un encours supérieur au plafond de 22 950 euros Ces livrets concentraient 47 % de l’encours total. Le relèvement peut potentiellement générer 10 milliards d’euros d’encours supplémentaires.
Les conséquences pour l’État et les banques
L’augmentation de l’encours exonéré d’impôt entraîne un manque à gagner fiscal. Celui-ci dépendra de la provenance de l’argent placé. Le coût sera faible si les sommes viennent de comptes courants non rémunérés, mais plus important si elles sont transférées de placements fiscalisés.
Les banques pourraient perdre une partie des ressources déposées sur les livrets bancaires ou les comptes à terme. Certes, une fraction de l’épargne réglementée reste dans leur bilan, mais un relèvement brutal du plafond modifie les arbitrages entre produits d’épargne, comme cela avait été constaté en 2012. Cela pourrait provoquer des surcoûts pour des banques.
La France cherche depuis plusieurs années à orienter davantage l’épargne des ménages vers le financement à long terme des entreprises, que ce soit à travers l’assurance vie, les plans d’épargne en actions ou les plans d’épargne retraite. Favoriser l’épargne réglementée entre en contradiction avec cet objectif qui est également défendu par la Commission européenne.
Le relèvement du plafond ne signifie pas automatiquement une hausse de l’investissement. La Caisse des Dépôts dispose déjà de ressources importantes. Le Fonds d’épargne comptait, fin 2025, plus de 200 milliards d’euros d’actifs financiers parallèlement à ses encours de prêts. La question du financement de l’adaptation climatique ne se résume pas au volume de l’épargne disponible, elle suppose l’identification de projets rentables.
Retraite : la majoration de 10 % pour trois enfants pourrait être remplacée par un forfait, voici qui y perdrait
L’IGF e l’Igas proposent dans un récent rapport de remplacer la majoration proportionnelle accordée aux parents d’au moins trois enfants par un forfait mensuel de 125 euros. Dans Capital, Philippe Crevel est appelé à commenter cette mesure et ses potentiels effets pour les bénéficiaires.
Pourquoi l’État lorgne-t-il l’épargne des Français ?
Ouest-France revient sur l’intérêt de l’État pour l’épargne des Français et cite Philippe Crevel, qui souligne l’importance de cette épargne pour le financement de l’économie et les difficultés à en orienter davantage les flux sans remettre en cause les préférences des épargnants.
L’assurance-vie au zénith
Profession CGP republie sur son site l’analyse de Philippe Crevel sur résultats de l’assurance vie en juin.
Livret A à 1,7% : un rebond fragile après six mois de décollecte
Dans le Journal de l’Économie, Philippe Crevel estime que l’annonce de la hausse du taux n’a pas suffi à changer l’attractivité du Livret A. Avec un encours cumulé du Livret A et le LDDS s’élève à 608,4 milliards d’euros à fin juillet, le affichent une baisse d’un milliard par rapport à l’année précédente.
Emploi à domicile, retraites, dons… quelles sont les niches fiscales menacées en 2027 ?
Dans une interview accordée au média Capital, Philippe Crevel, économiste et directeur du Cercle de l’Épargne, décrypte les mesures d’économie qqui pourraient être étudiées dans le cadre du projet de loi de finances pour 2027.
Épargne : le livret A profite en juillet de la perspective de taux plus élevés
Cité dans le journal Sud Ouest, Philippe Crevel estime que le l’effet du relèvement du taux du Livret A est limité. Il indique ainsi que ce dernier « a conduit à un léger sursaut pour la collecte », mais « les épargnants n’ont pas considéré que ce relèvement changeait réellement l’attractivité du livret A »
Livret A : 80 millions d’euros déposés en juillet après six mois de décollecte
La Tribune revient sur la collecte positive du Livret A en juillet qui tranche avec une longue série de décollecte. Cité dans l’article, le Directeur du Cercle de l’Épargne, considère que « l’annonce, le 15 juillet dernier, du relèvement du taux du livret A (…) a conduit à un léger sursaut pour la collecte, mais les épargnants n’ont pas considéré que ce relèvement changeait réellement l’attractivité du livret A. »
Investissement : peut-on faire confiance à l’intelligence artificielle pour placer son argent ?
Sur Europe 1, le Directeur du Cercle de l’Épargne analyse la place de l’IA dans les choix de placements des Français. Nuancé sur l’apport de l’IA, estimant que « l’IA ça permet d’avoir des idées, de réfléchir, d’avoir des pistes de placement ». Il considère néanmoins qu’il ne faut pas que ça devienne l’alpha et l’oméga de la politique d’allocation de son épargne. Rappelant qu’importance du recours aux professionnels dans l’accompagnement des épargnants.
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com