Accueil >
Le coin des marchés financiers : un mois de septembre sous la contrainte des taux
Le mois de septembre a été rythmé par la hausse des taux souverains. L’augmentation est globale. Elle est alimentée par la persistance des tensions inflationnistes avec un baril de pétrole (Brent) qui reste au-dessus des 100 dollars et par la dérive dans de nombreux pays des comptes publics.
En France comme en Espagne, en Allemagne et en Italie, l’inflation est en orientée à la hausse. Dans l’Hexagone – en données harmonisées de l’Union européenne – elle a accéléré plus que prévu en septembre, pour s’établir à 3,4 % sur un an, contre 2,6 % en août et 3,2 % attendu. L’énergie est responsable de cette accélération des prix avec une progression de 21,2 % sur un an. En France, les ménages sont de plus en plus contraints en matière de revenus. Les dépenses de consommation des ménages en biens ont ainsi reculé de 0,5 % en août quand les économistes attendaient une stagnation. La France est de plus en plus dans l’œil des marchés en raison de sa dette qui se rapproche des 120 % du PIB et des incertitudes qui pèsent sur l’adoption du projet de loi des finances. L’aléa politique contribue également à la hausse du taux de l’OAT à 10 ans qui est passé durant le mois de septembre de 4,1 à 4,8 %. L’écart de taux avec l’Allemagne atteint désormais 1,3 point contre 0,9 fin août. Il faut remonter à 2012 en plaine crise des dettes souveraines pour avoir un tel écart. A demi-mots, la survenue d’une crise obligataire française commence a être évoquée. Certaines banques américaines ont annoncé vendre des obligations françaises en raison de l’accumulation de signaux négatifs (Franklin Templeton, Pimco, Vanguard…). D’autres comme Goldman Sachs n’acquièrent plus de titres français.
Les actions européennes et surtout françaises ont dans ce contexte reculé au mois de septembre, les investisseurs préférant les obligations. Le CAC 40 a terminé le mois de septembre en-dessous des 8000 points. A 7964,51 points à la clôture, le CAC40 était, le 30 septembre, à son plus bas niveau depuis la mi-mai. Sur le mois, le baromètre perd 4,44 %, sa pire performance depuis mars. Une défiance à l’encontre de la France s’installe. La situation pourra se détendre en fonction de l’évolution de la discussion budgétaire. Aux Etats-Unis, le Dow Jones a perdu 4 % en septembre quand en revanche le Nasdaq et le S&P500, toujours portés par les valeurs technologiques ont continué leur marche en avant.
| 30/ 09/2026 | Variation mensuelle 09/2026 (en %) | Variation sur un an (en %) | 31/ 12/2025 | 31/ 12/2025 | |
| CAC40 | 7 964,51 | -4,44 | +0,87 | 8 149,50 | 7 380,74 |
| DAX | 25 199,19 | -3,99 | +5,57 | 24 490,41 | 19 909,14 |
| Footsie 100 | 10 606,00 | -1,70 | +13,43 | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 269,02 | -2,27 | +13,46 | 5 791,41 | 4 895,98 |
| Dow Jones | 50 906,05 | -4,00 | +10,05 | 48 220,13 | 42 544,22 |
| Nasdaq Composite | 26 861,06 | +2,41 | +19,18 | 23 372,75 | 19 310,79 |
| S&P 500 | 7 651,54 | +0,12 | +15,05 | 6 879,57 | 5 881,63 |
| Nikkei | 66 753,72 | +0,67 | +48,20 | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 842,19 | -3,61 | -0,53 | 3 968,84 | 3 351,76 |
| Euro/dollar | 1,1339 | -2,53 | -3,34 | 1,1735 | 1,0380 |
| Once d’or (USD) | 4 158,04 | -6,421 | +8,471 | 4 325,17 | 2 613,95 |
| Pétrole Brent (USD) | 103,76 | +14,34 | +54,65 | 61,23 | 74,30 |
| Bitcoin (USD) | 84 256,0092 | +6 ,76 | -26,22 | 87 566,4406 | 93 776,61 |
Le Coin des épargnants du 11 septembre 2026
Ça se corse !
Le cours du pétrole a connu une forte hausse cette semaine en lien avec la reprise des hostilités entre l’Iran et les États-Unis. Le baril de Brent s’échangeait vendredi soir contre plus de 105 dollars. Les investisseurs prennent de plus en plus conscience du risque macroéconomique. Les inquiétudes liées à l’inflation, aux rendements obligataires, aux taux d’intérêt et, in fine, à un potentiel ralentissement de l’économie se sont accrues cette semaine. Sur cinq jours, le CAC 40 est en repli pour la cinquième semaine d’affilée, abandonnant 1,2 %, à 8 179,77 points. En un mois, l’indice parisien a perdu 6,14 %. Les autres grands indices américains et européens ont également cédé du terrain cette semaine.
Aux États-Unis, en août, l’inflation globale a été de 3,4 % sur un an, se maintenant pour le 66e mois consécutif au-dessus de la cible de moyen terme de 2 % de la Réserve fédérale américaine (Fed). L’inflation sous-jacente, mesurée hors alimentation et énergie, deux composantes très volatiles, se situe à +0,3 % en variation mensuelle, contre +0,2 % attendu, et à 2,4 % sur un an.
La probabilité d’un relèvement des taux directeurs par la Fed est élevée (87 % vendredi 11 septembre, contre 74 % jeudi). Ils pourraient, dès la semaine prochaine, être portés dans une nouvelle fourchette de 3,75 % à 4 %.
Les taux des obligations souveraines ont également enregistré une forte hausse cette semaine. Le taux de l’OAT à 10 ans atteignait, vendredi 11 septembre, plus de 4,4 % et l’écart avec celui de l’Allemagne a dépassé 0,9 point. Le taux de l’obligation souveraine américaine à 10 ans s’élevait, de son côté, à près de 5 %.
Augmentation sans surprise des taux directeurs de la BCE
La Banque centrale européenne (BCE) a décidé, sans surprise, de relever, le 10 septembre, ses taux directeurs. Cette hausse de 0,25 point est la deuxième depuis le déclenchement de la guerre en Iran. Le taux de dépôt passe donc à 2,5 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,9 %.
Cette décision était attendue sur les marchés en raison des données économiques publiées ces dernières semaines. L’indice des prix à la consommation a progressé de 3,3 % sur 12 mois en août, après 2,9 % en juillet, s’éloignant ainsi de la cible de 2 % que s’est fixée la banque centrale. La hausse du cours du pétrole de ces derniers jours ne fait que conforter la volonté de la BCE d’empêcher le déclenchement d’une spirale inflationniste. Le baril de Brent de la mer du Nord a dépassé, cette semaine, le seuil symbolique des 100 dollars.
La décision de relever les taux directeurs a été facilitée par la bonne tenue de la croissance au deuxième trimestre (sauf en France). Le PIB de la zone euro s’est accru de 0,4 % en glissement trimestriel au deuxième trimestre.
L’augmentation des taux par la BCE a comme risque d’entraîner celle des taux obligataires souverains. Ces derniers évoluent à des niveaux qui, pour certains, n’avaient pas été enregistrés depuis la grande crise financière de 2008. Surtout, les taux de plusieurs pays s’écartent de plus en plus du taux allemand, ce qui pourrait fragiliser la zone euro. Ce spread entre les obligations françaises et allemandes évolue désormais à 90 points de base. Un niveau qui n’avait pas été atteint depuis la crise des dettes souveraines en 2012.
Avec un taux directeur à 2,5 %, la politique monétaire est considérée comme neutre sur le plan économique. Un nouveau resserrement d’un quart de point placerait la politique de la BCE en territoire restrictif. Or, une telle pratique intervient logiquement quand l’économie est en surchauffe, ce qui n’est pas le cas pour la zone euro.
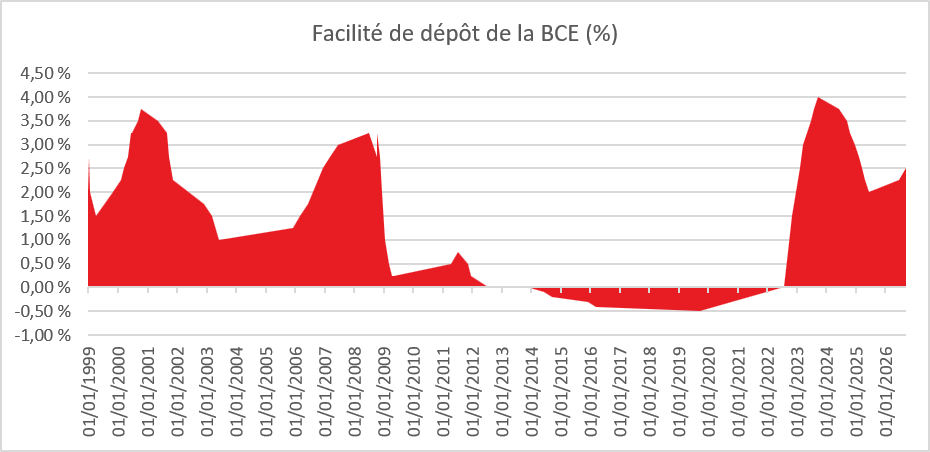
Données BCE
Le tableau des marchés financiers
Moyens de paiement : essor du sans contact et de la fraude psychologique
Selon le rapport annuel 2025 de l’Observatoire de la sécurité des moyens de paiement, publié par la Banque de France, les particuliers, les entreprises et les administrations ont réalisé 35,6 milliards d’opérations de paiement scripturales en 2025, soit une progression de 5,5 % en un an. Leur montant a atteint 36 264 milliards d’euros, en hausse de 4,2 %. La carte, le sans-contact, le téléphone et désormais le virement instantané prennent une place croissante quand le chèque et, dans une moindre mesure, les retraits d’espèces poursuivent leur recul.
La carte bancaire demeure, et de loin, le premier moyen de paiement scriptural des Français. Hors retraits, elle a représenté 62,7 % du nombre des transactions en 2025, contre 62,1 % en 2024. Le prélèvement arrive loin derrière avec 14,1 % des opérations, devant le virement, 17,9 %, tandis que le chèque ne représente plus que 1,9 % des transactions. En valeur, la situation est évidemment différente compte tenu des paiements des entreprises et des opérations financières, les virements concentrent 89 % des sommes échangées.
En 2025, 72 % des paiements de proximité par carte sont réalisés sans contact, contre 68 % en 2024. En 2017, cette proportion n’était encore que de 12 %. Le téléphone prend, à son tour, le relais de la carte physique. Les paiements par mobile ont progressé de 38 % en 2025. Ils représentent près d’un paiement de proximité sur cinq, contre environ 15 % en 2024. En 2017, leur poids était quasiment nul. La diffusion d’Apple Pay, de Google Pay et des autres portefeuilles numériques modifie donc en quelques années un comportement de paiement qui était resté relativement stable durant plusieurs décennies. À l’inverse, le recours aux espèces continue de diminuer à travers le recul des retraits aux distributeurs automatiques. Ceux-ci ont baissé en 2025 de 5 % en nombre et de 3 % en montant. Le chèque poursuit également son inexorable déclin. Les montants réglés par ce moyen de paiement ont diminué de 16 % en un an et de 46 % depuis 2020.
L’autre transformation majeure concerne le virement instantané. Longtemps marginal, il entre désormais dans les usages courants. En 2025, le nombre de virements instantanés a augmenté de 78 % et les montants correspondants de 118 %. Ils représentent désormais 17 % de l’ensemble des virements en nombre, contre seulement 10 % en 2024. Cette progression devrait se poursuivre avec la généralisation du virement instantané en Europe. Le paiement devient ainsi presque aussi immédiat qu’avec une carte, y compris pour des sommes importantes. Cette rapidité constitue un progrès évident pour les particuliers comme pour les entreprises, mais elle modifie également la nature du risque. Un paiement instantané frauduleux est, par définition, plus difficile à arrêter une fois exécuté.
1,24 milliard d’euros de fraude, mais moins d’opérations frauduleuses
En 2025, la fraude portant sur les moyens de paiement a représenté 1,241 milliard d’euros, en augmentation de 3,8 %. Cette hausse est légèrement inférieure à celle des montants échangés, +4,2 %. Plus significatif encore, le nombre de transactions frauduleuses a diminué de 7,6 %, pour revenir autour de 7,2 millions d’opérations.
Le taux global de fraude demeure donc extrêmement faible : environ 0,0034 % des montants échangés, soit un peu plus de 3 euros de fraude pour 100 000 euros de flux. Cette moyenne doit néanmoins être interprétée avec prudence, car elle intègre les virements de très gros montants entre entreprises et institutions financières.
Surtout, la répartition de la fraude est en train de changer. En 2025, le virement devient le premier moyen de paiement fraudé en valeur, avec 485 millions d’euros, soit 39,1 % de la fraude totale, devant le paiement par carte, 34,9 %, et le chèque, 18,5 %. Un an auparavant, le virement ne représentait que 30 % de la fraude. Sa progression explique à elle seule 130 millions d’euros de fraude supplémentaire en 2025.
La fraude au virement a ainsi augmenté de 37 % en un an. Dans 61 % des cas en valeur, elle procède d’un détournement ; les faux virements représentent 27 % du total.
Selon le rapport 2025 sur les moyens de paiement en France, la fraude au virement instantané a porté sur 205,9 millions d’euros, soit une hausse de 91,7 % en un an. Le nombre d’opérations frauduleuses a atteint 182 568, en augmentation de 133 %. Son taux de fraude ressort à 0,0408 %, soit environ 41 euros fraudés pour 100 000 euros transférés. Le taux moyen de fraude des virements demeure très faible, à 0,0015 %. En revanche, le risque est extrêmement variable selon le canal utilisé. Les virements transmis par les dispositifs télématiques utilisés par les entreprises affichent un taux de fraude de seulement 0,0002 %, tandis que celui des opérations effectuées depuis la banque en ligne atteint 0,0063 %.
Pour les cartes émises en France, les opérations ont représenté 1 005 milliards d’euros en 2025. Le montant total de la fraude, retraits compris, s’est établi à 475 millions d’euros, en baisse de 8,6 %. Le taux de fraude est tombé à 0,047 %, son plus bas niveau historique. Autrement dit, sur 100 000 euros d’opérations, environ 47 euros font l’objet d’une fraude.
Les progrès les plus importants concernent Internet. Le taux de fraude sur les paiements par carte en ligne est passé de 0,155 % en 2024 à 0,124 % en 2025. Il a été divisé par deux depuis 2020. Cette amélioration est notamment liée à la généralisation de l’authentification forte et de 3-D Secure.
Internet reste néanmoins le talon d’Achille de la carte. Il ne représente que 27 % des montants réglés par carte, mais concentre 70 % de la fraude. À l’inverse, les paiements de proximité bénéficient d’un taux de fraude de seulement 0,011 %.
Le paiement mobile apparaît également particulièrement sûr. Son taux de fraude a diminué de 43 % en 2025. Cette évolution est d’autant plus intéressante que son utilisation progresse très rapidement. L’authentification du propriétaire du téléphone, par reconnaissance faciale, empreinte digitale ou code, rend en pratique le portefeuille numérique potentiellement plus sécurisé que l’utilisation traditionnelle de la carte. En revanche, les paiements à distance réalisés hors Internet, notamment par téléphone ou par courrier, demeurent particulièrement vulnérables. Leur taux de fraude atteint 0,322 %, soit 322 euros pour 100 000 euros de paiements, contre 124 euros pour Internet et 11 euros seulement pour les paiements de proximité.
La géographie joue également un rôle. Les opérations internationales ne constituent que 11 % des transactions par carte, mais concentrent 50 % de la fraude. Le taux de fraude est de 0,026 % pour une opération nationale, de 0,164 % pour une transaction dans l’Espace économique européen hors France et de 0,376 % en dehors de l’EEE.
Le recul du chèque contribue mécaniquement à réduire le montant des fraudes dont il fait l’objet. Celui-ci est revenu à 229 millions d’euros en 2025, en diminution de 16 %. Son taux de fraude reste néanmoins élevé, à 0,069 %, soit 69 euros pour 100 000 euros réglés.
Le vol ou la perte de chèques demeure à l’origine de l’essentiel des fraudes. L’acheminement des chéquiers constitue toujours un point de vulnérabilité. Les mesures prises par les établissements bancaires ont néanmoins permis de neutraliser 41 % des remises frauduleuses, soit 158 millions d’euros de tentatives de fraude en 2025.
La disparition progressive du chèque ne signifie donc pas la disparition immédiate du risque. Au contraire, son utilisation de plus en plus exceptionnelle peut rendre les utilisateurs moins familiers des règles de prudence qui lui sont associées.
Le principal enseignement du rapport dépasse toutefois la comparaison entre carte, chèque et virement. Les systèmes de paiement sont devenus techniquement plus sûrs. Les fraudeurs ont donc changé de cible : quand il devient difficile de pirater la machine, ils cherchent à tromper l’utilisateur.
Les fraudes dites « par manipulation » regroupent notamment le faux conseiller bancaire, la fraude au président, le changement frauduleux d’IBAN ou de RIB et les opérations que la victime est amenée à authentifier elle-même. En 2025, elles ont représenté 516 millions d’euros, soit 41,6 % de l’ensemble de la fraude aux moyens de paiement. En 2021, leur part n’était que de 21,6 %. Elle a donc quasiment doublé en quatre ans.
L’authentification forte avait été conçue pour empêcher qu’un tiers puisse effectuer une opération à l’insu du titulaire du compte. Les escrocs cherchent désormais à contourner cette protection non pas techniquement, mais psychologiquement. Un faux conseiller appelle sa victime, connaît parfois certaines de ses données personnelles, lui annonce une prétendue opération frauduleuse et lui demande de valider une authentification censée l’annuler. La victime autorise ainsi elle-même le paiement ou le virement du fraudeur. La fraude devient ainsi un problème de cybersécurité comportementale. Le téléphone, les SMS, les messageries instantanées, les réseaux sociaux et les faux sites bancaires constituent autant de moyens permettant de placer la victime dans une situation d’urgence, de peur ou de confiance artificielle.
Cette mutation explique pourquoi les réponses purement techniques ne peuvent plus suffire. Les banques sont conduites à analyser davantage le comportement entourant une opération : création récente d’un bénéficiaire, relèvement soudain d’un plafond, clôture préalable d’un produit d’épargne, succession de virements inhabituels ou encore validation d’un paiement alors que le client est en communication téléphonique avec un tiers. L’Observatoire recommande notamment le recours accru aux systèmes de détection reposant sur l’intelligence artificielle.
Les dispositifs collectifs progressent également. Depuis octobre 2025, le service de vérification du bénéficiaire permet de contrôler la concordance entre le nom du bénéficiaire et l’IBAN utilisé. Depuis mai 2026, un fichier national recense par ailleurs les comptes signalés comme présentant un risque de fraude afin de faciliter la détection des virements suspects.
Le bilan 2025 réalisé par la Banque de France se veut rassurant. Les paiements électroniques se multiplient rapidement sans provoquer d’explosion proportionnelle de la fraude. La carte bancaire atteint même son meilleur niveau historique de sécurité tandis que la fraude sur Internet recule fortement. Plus les systèmes sont sécurisés, plus la fraude se déplace vers l’utilisateur et vers les moyens de paiement les plus rapides. En quelques années, le portefeuille des Français a changé de nature. La carte sans contact a remplacé le chèque, le téléphone commence à remplacer la carte et le virement instantané réduit la frontière entre paiement et transfert bancaire. Cette révolution offre une simplicité et une rapidité inédites. Elle impose en contrepartie une vigilance nouvelle.
Le Coin des épargnants du 4 septembre 2026 : en attendant les banques centrales !
Des marchés dubitatifs
L’économie américaine n’en finit pas de surprendre, surtout en matière d’emploi. La première économie mondiale a créé 162 000 postes dans le secteur non agricole, soit bien plus que les 55 000 attendus par le consensus Bloomberg. Ce résultat est le plus élevé constaté depuis mars. En outre, pour juillet, la suppression de 23 000 postes initialement enregistrée a été révisée, débouchant sur un solde positif de 21 000. Les chiffres de juin ont été révisé à la hausse (+1 000 emplois). Le taux de chômage ressort à 4,1 %, comme anticipé et comme en juillet. Les salaires ont augmenté de 3,1 % sur un an, conformément aux prévisions. Les restaurants et les bars ont été le principal moteur des créations d’emplois, avec 59 000 nouveaux postes, tandis que le secteur de l’éducation a progressé de 42 000 postes et le secteur manufacturier de 16 000. Celui de la santé n’a enregistré qu’une hausse de 13 000 postes, contre une moyenne mensuelle de 32 000 au cours des douze mois précédents.
Les marchés ont globalement peu réagi à la statistique américaine sur l’emploi. Les investisseurs attendent les décisions de la Fed et de la BCE concernant leurs taux directeurs. La réunion de politique monétaire de la Fed est prévue les 15 et 16 septembre, et celle de la BCE le 20 septembre. La probabilité d’une hausse des taux, pour l’une comme pour l’autre banque centrale, est désormais élevée, d’autant plus que l’inflation semble s’installer en Occident. Elle a ainsi atteint 3,3 % en août au sein de la zone euro. La reprise des hostilités entre l’Iran et les États-Unis a provoqué une hausse du cours du pétrole. Le baril de Brent a gagné plus de 7 % sur la semaine et s’échangeait à plus de 90 dollars. En Europe, les tensions avec la Russie se sont accrues cette semaine avec la chute d’un drone armé sur l’aéroport de Leipzig. Les grands indices américains sont restés stables sur la semaine, tandis que ceux du Vieux Continent ont légèrement baissé.
Dans ce contexte, les taux souverains poursuivent leur marche en avant. Le taux de l’OAT était proche de 4,2 % en fin de semaine. L’or a, de son côté, perdu 5 %, les investisseurs lui préférant les obligations.
Le tableau des marchés financiers
Assurance vie : un petit repli en juillet !
L’assurance vie marque le pas avec une collecte nette de 4,7 milliards d’euros, contre 6,7 milliards d’euros en juin dernier. Par rapport au mois de juillet 2025, le recul atteint 400 millions d’euros. Il ne s’agit pas d’une rupture mais d’une inflexion. La hausse du taux du Livret A, l’engagement de dépenses importantes (voitures, vacances) et la baisse du pouvoir d’achat peuvent expliquer cette évolution estivale.
Une collecte nette de 4,7 milliards d’euros
L’assurance vie n’a été affectée que marginalement par le relèvement du taux du Livret A de 1,5 à 1,7 %, qui a été annoncé le 15 juillet dernier. Ce dernier n’a connu, par ailleurs, qu’une toute petite collecte en juillet, +80 millions d’euros, malgré le relèvement de son taux de rémunération de 1,5 à 1,7 %.
En règle générale, le mois de juillet réussit assez bien à l’assurance vie. Depuis l’établissement des statistiques par France Assureurs, deux décollectes ont été enregistrées, en 2020 lors de l’épidémie de Covid (-335 millions d’euros) et en 2023 quand le taux du Livret A était à 3 % (-809 millions d’euros). La plus forte collecte en juillet a été enregistrée en 2006 avec 6,993 milliards d’euros.
Depuis le début de l’année, le bilan de l’assurance vie demeure toujours exceptionnel. La collecte nette a atteint +41,3 milliards d’euros, supérieure de +8,7 milliards d’euros à celle de 2025 sur la même période. Les supports en UC sont responsables de 75 % de la collecte nette (+31,3 milliards d’euros).
L’encours de l’assurance vie se rapproche des 2 200 milliards d’euros (2 174 milliards d’euros à fin juillet 2026, en hausse de +6,3 % sur un an).
Des cotisations : toujours à haut niveau
Selon France Assureurs, en juillet, les cotisations en assurance vie se sont élevées à 18,8 milliards d’euros, en augmentation de +1 % par rapport au même mois de 2025. Elles dépassent ainsi le précédent record établi sur la même période l’an dernier (18,7 milliards d’euros).
Les cotisations sont portées par les unités de compte (UC, +5 %) quand, en revanche, les fonds euros sont en recul de 2 % sur un an. La bonne tenue des marchés financiers et la hausse du taux du Livret A expliquent sans nul doute cette évolution.
Depuis le début de 2026, les cotisations ont atteint 127,8 milliards d’euros, en hausse de +10,4 milliards d’euros, soit +9 % par rapport aux sept premiers mois de 2025. La hausse atteint 11 % pour les UC (+11 %) et 8 % pour les fonds euros.
La part des UC dans les cotisations s’établit à 42 % sur le mois de juillet 2026 et à 40 % sur les sept premiers mois de l’année.
Des prestations dynamiques
Les ménages français ont retiré plus d’argent de leurs contrats d’assurance vie en juillet 2026 qu’en juillet 2025. Les prestations se sont, en effet, élevées à 14,1 milliards d’euros en juillet 2026, +4 % par rapport à juillet 2025. Les rachats sont en forte croissance sur les supports en UC (+8 %). La progression est moins marquée pour les fonds euros (+2 %). De janvier à juillet, les prestations ont atteint 86,5 milliards d’euros, en hausse de +2 % par rapport aux sept premiers mois de 2025.
L’augmentation des prestations peut s’expliquer par des tensions plus marquées en matière de pouvoir d’achat et l’engagement de dépenses importantes comme l’achat de voitures. De plus en plus de Français souhaitent acquérir un véhicule électrique depuis la hausse du cours du pétrole avec le blocage du détroit d’Ormuz. Enfin, la hausse des prestations est portée par l’augmentation du nombre de décès en lien avec le vieillissement démographique.
L’assurance vie face aux contraintes économiques
L’assurance vie a, pour le moment, été le grand gagnant de l’année 2026 en matière d’épargne. Dans un contexte marqué par la baisse du pouvoir d’achat, qui s’est accentuée au cours du deuxième trimestre, et les incertitudes politiques, le second semestre pourrait être moins porteur. Par ailleurs, les ménages français ont reporté depuis des mois des dépenses importantes comme l’achat de voitures, qui pourraient donner lieu à des rachats d’ici la fin d’année.
L’assurance vie face à la hausse des taux des obligations souveraines
Les taux des obligations souveraines sont orientés à la hausse depuis le début de l’année, en lien avec les tensions inflationnistes, les besoins croissants de financement des États ainsi que les incertitudes politiques et économiques. Le taux de l’OAT à 10 ans est ainsi passé d’environ 3,6 % à 4,1 % entre fin décembre 2025 et fin août 2026.
La hausse des taux des obligations souveraines constitue à la fois une bonne et une mauvaise nouvelle pour l’assurance vie. Elle contribue à améliorer progressivement la rémunération des fonds euros. Le taux moyen des obligations acquises à partir des cotisations des assurés augmente, sous réserve que le montant de ces dernières reste dynamique. Les fonds euros récents, ou ceux bénéficiant d’une collecte importante, réagissent plus rapidement à la hausse des taux que les autres.
Cette hausse des rendements s’accompagne néanmoins d’une dépréciation de la valeur de marché des obligations déjà détenues par les assureurs. Plus la hausse des taux est forte et brutale, plus les moins-values latentes sont importantes. Tant que les obligations sont conservées jusqu’à leur échéance, ces moins-values ne sont pas nécessairement réalisées. La situation devient plus délicate en cas de forte augmentation des rachats, qui pourrait contraindre les assureurs à céder des titres avant leur échéance.
Au regard de Solvabilité II, la hausse des taux n’est pas nécessairement défavorable aux assureurs-vie. Elle réduit également la valeur actualisée de leurs engagements et peut ainsi améliorer leur ratio de solvabilité. Le véritable risque réside donc moins dans la hausse des taux en elle-même que dans son caractère brutal et dans une éventuelle augmentation concomitante des rachats.
Relèvement du plafond du Livret A au nom de la transition écologique ?
Chargée par le Premier ministre, Sébastien Lecornu, de présenter un plan de financement sur cinq ans d’ici à la fin du mois de septembre, la ministre de la Transition écologique, Monique Barbut, a évoqué la possibilité de porter le plafond du Livret A de 22 950 à 30 000 euros. La proposition aurait reçu un accueil favorable de la Caisse des Dépôts mais doit encore être arbitrée par Matignon et Bercy.
L’augmentation de l’encours du Livret A devrait permettre à la Caisse des Dépôts de consentir davantage de prêts à long terme pour financer des investissements en phase avec la transition écologique (rénovation des écoles et des bâtiments publics face aux fortes chaleurs, infrastructures d’eau, prévention des incendies, aménagement des villes ou encore protection contre certains risques climatiques).
À la fin de 2025, le Fonds d’épargne de la Caisse des dépôts qui centralise 60 % des ressources du Livret A gérait 453,3 milliards d’euros et disposait de 244,9 milliards d’euros d’encours de prêts. Sur les 41,7 milliards d’euros de prêts accordés en 2025, 15,7 milliards étaient déjà consacrés à la transformation écologique.
L’histoire des hausses du plafond
Dans les décennies d’après-guerre, le plafond du Livret A était régulièrement relevé, notamment afin de tenir compte de l’inflation et de garantir un volume suffisant de ressources pour le financement du logement social. Il était ainsi fixé à 15 000 francs en 1966. Après de nombreuses augmentations dans les années 1970 et 1980, il atteignait 80 000 francs en 1987, 90 000 francs en 1990 puis 100000 francs à compter du 1er novembre 1991. Le gouvernement indiquait alors explicitement que le Livret A participait au financement du logement locatif social.
Avec le passage à l’euro, le plafond fut fixé, le 1er janvier 2002, à 15 300 euros. Cette opération correspondait avant tout à une conversion, légèrement arrondie à la hausse, des 100 000 francs. Le plafond ne fut réviser ensuite qu’en 2012. François Hollande avait promis durant la campagne présidentielle de doubler le plafond afin notamment de financer la construction de logements sociaux. La hausse fut finalement réalisée par étapes. Le 1er octobre 2012, le plafond passa de 15 300 à 19 125 euros, soit une hausse de 25 %. Un second relèvement, au 1er janvier 2013, le porta à 22 950 euros. En l’espace de trois mois, la capacité maximale de versement avait donc progressé de 50 %. De son côté, un éventuel passage de 22 950 à 30 000 euros représenterait une hausse de 30,7 %.
Depuis 2013, le plafond n’a jamais été indexé sur les prix. Or, selon les données de l’INSEE, l’indice des prix est passé de 83,21 en 2013 à 100 en 2025, soit une augmentation d’un peu plus de 20 %. La simple conservation en euros constants du plafond de 2013 aurait conduit à le porter à environ 27 600 euros en 2025. Un plafond de 30 000 euros constituerait donc certes une augmentation réelle mais relativement faible.
Quels effets attendre du relèvement du plafond ?
En 2012, la collecte nette du Livret A avait atteint 28,16 milliards d’euros, contre 17,38 milliards en 2011. En ajoutant le LDD, dont le plafond avait parallèlement été doublé, les deux produits avaient enregistré près de 49,2 milliards d’euros de collecte nette. Le relèvement des plafonds intervenu au 1er octobre avait provoqué une véritable ruée : pour le seul mois d’octobre, la collecte Livret A-LDD avait dépassé 21 milliards d’euros.
Le mouvement s’était prolongé au début de 2013 après le second relèvement du plafond. La Banque de France relevait qu’au cours des quatre premiers mois de cette année, la collecte du Livret A et du LDD avait atteint 21 milliards d’euros. Sur l’ensemble de 2013, le seul Livret A avait encore enregistré une collecte nette de 12,14 milliards d’euros.
L’expérience de 2012-2013 avait également démontré que la modification du plafond pouvait avoir davantage d’influence à court terme que celle du taux. Au premier trimestre 2013, la collecte était restée très élevée malgré la baisse de la rémunération du Livret A de 2,25 à 1,75 % au 1er février. En revanche, après une nouvelle baisse du taux à 1,25 % en août, la collecte s’était retournée.
En 2012/2013, les ménages avaient transféré des sommes provenant de leurs comptes courants, de livrets bancaires fiscalisés et de l’assurance-vie vers les produits réglementés. Le Conseil des prélèvements obligatoires a souligné que le fort accroissement de la collecte du Livret A en 2012 avait coïncidé avec une décollecte de l’assurance-vie. Néanmoins, celle-ci était avant provoquée par la crise des dettes souveraines et par les répercussions de la loi Sapin II qui permet à l’Etat en cas de crise obligataire de bloquer les contrats d’assurance vie pendant une courte période
L’augmentation du plafond permettrait aux titulaires de Livret A au plafond d’effectuer des versements. Selon la Banque de France, en 2025, 15 % des Livrets A avaient déjà un encours supérieur au plafond de 22 950 euros Ces livrets concentraient 47 % de l’encours total. Le relèvement peut potentiellement générer 10 milliards d’euros d’encours supplémentaires.
Les conséquences pour l’Etat et les banques
L’augmentation de l’encours exonéré d’impôt entraîne un manque à gagner fiscal. Celui-ci dépendra de la provenance de l’argent placé. Le coût sera faible si les sommes viennent de comptes courants non rémunérés, mais plus important si elles sont transférées de placements fiscalisés.
Les banques pourraient perdre une partie des ressources déposées sur les livrets bancaires ou les comptes à terme. Certes, une fraction de l’épargne réglementée reste dans leur bilan, mais un relèvement brutal du plafond modifie les arbitrages entre produits d’épargne, comme cela avait été constaté en 2012. Cela pourrait provoquer ds surcouts pour des banques.
La France cherche depuis plusieurs années à orienter davantage l’épargne des ménages vers le financement à long terme des entreprises, que ce soit à travers l’assurance-vie, les plans d’épargne en actions ou les plans d’épargne retraite. Favoriser l’épargne réglementée entre en contradiction avec cet objectif qui est également défendu par la Commission européenne.
Le relèvement du plafond ne signifie pas automatiquement une hausse de l’investissement. La Caisse des Dépôts dispose déjà de ressources importantes. Le Fonds d’épargne comptait fin 2025 plus de 200 milliards d’euros d’actifs financiers parallèlement à ses encours de prêts. La question du financement de l’adaptation climatique ne se résume pas au volume de l’épargne disponible, elle suppose l’identification de projets rentables.
La France face au prix de la dette
Jeudi 3 septembre, l’Agence France Trésor a levé près de 13,5 milliards d’euros à travers quatre lignes d’obligations assimilables du Trésor (OAT), avec des rendements compris entre 4,19 et 4,74 %. La France doit désormais financer des déficits élevés dans un environnement monétaire et financier beaucoup moins favorable qu’entre 2015 et 2023. À cette contrainte s’ajoute une incertitude politique croissante à l’approche de l’examen du budget pour 2027 et, au-delà, de l’élection présidentielle qui provoque un écart de taix grandissant avec l’Allemagne.
Lors de l’adjudication du 3 septembre, l’OAT arrivant à échéance en 2036 assortie d’un coupon de 1,25 % a permis de lever 3,3 milliards d’euros avec un rendement moyen de 4,19 %. Une seconde OAT de même échéance, mais dotée d’un coupon de 3,70 %, a représenté à elle seule 6,862 milliards d’euros d’émissions pour un taux de 4,23 %.Sur les maturités les plus longues, le coût augmente encore. L’État a emprunté 1,676 milliard d’euros à échéance 2040 au taux de 4,51 % et 1,659 milliard d’euros à échéance 2046 au taux de 4,74 %. La France retrouve ainsi des conditions de financement qui n’avaient plus été observées depuis le début des années 2000. L’écart entre le rendement de l’OAT à dix ans et les taux monétaires à court terme atteint désormais environ 1,4 point, soit un niveau proche de sa moyenne des trente dernières années. Ce retour à la normale monétaire est tout sauf neutre pour un État dont l’endettement a fortement augmenté durant les années de taux bas.
La hausse du coût de la dette intervient au moment où les besoins de financement de la France atteignent des niveaux historiquement élevés. Toutes maturités confondues, les émissions devraient dépasser 530 milliards d’euros en 2026. À titre de comparaison, en 2020, année de la crise sanitaire et du « quoi qu’il en coûte », les émissions avaient légèrement dépassé 400 milliards d’euros. Cette augmentation résulte d’abord de la persistance du déficit public. Celui-ci s’est élevé à 5,4 % du PIB en 2025, soit environ 152 milliards d’euros. Pour 2026, les besoins nouveaux liés au déficit se situent encore entre 140 et 150 milliards d’euros, auxquels s’ajoutent les refinancements des titres arrivant à échéance. La hausse des taux se transmet progressivement à la charge de la dette. Le mécanisme est simple : les obligations anciennes, souvent émises à des rendements proches de zéro, sont progressivement remplacées par de nouveaux titres portant des taux de 3, 4 %, voire davantage. La charge d’intérêts sur la dette à moyen et long terme pourrait ainsi augmenter d’environ 8 milliards d’euros pour se rapprocher de 55 milliards d’euros par an. Sur les six premiers mois de 2026, les intérêts versés ont déjà représenté 34,5 milliards d’euros, soit une progression de 19 % sur un an.
Début septembre, la dette publique française avoisine 3 563 milliards d’euros, soit près de 118,4 % du PIB. La dette négociable française est majoritairement détenue par des investisseurs non-résidents. Leur part se situe autour de 56 %, contre 44 % pour les investisseurs français. La forte présence des investisseurs internationaux n’est pas en soi anormale. Le marché des OAT est l’un des plus liquides d’Europe. Les titres français figurent dans les grands indices obligataires internationaux et disposent d’un marché secondaire profond. Cette ouverture permet à la France d’accéder à une base d’investisseurs très large et donc de financer des volumes considérables. Elle a néanmoins une contrepartie. La France est davantage exposée au jugement des investisseurs internationaux sur la qualité de ses finances publiques. Toute détérioration de la crédibilité budgétaire peut se traduire rapidement par une hausse de la prime de risque exigée pour détenir des titres français.
L’évolution récente des taux français ne s’explique évidemment pas uniquement par la situation des finances publiques. La remontée des prix de l’énergie, dans un contexte de tensions persistantes au Moyen-Orient, entretient les anticipations inflationnistes. Avec un baril de Brent revenu autour de 90 dollars, les investisseurs redoutent une inflation plus durable et, par voie de conséquence, des taux directeurs maintenus plus longtemps à un niveau élevé.
À cette contrainte internationale s’ajoute une spécificité française : l’incertitude politique. Après avoir réussi à faire adopter le budget pour 2026 malgré plusieurs motions de censure, le gouvernement de Sébastien Lecornu doit préparer le projet de loi de finances pour 2027 avec une Assemblée nationale toujours dépourvue de majorité stable.
Le Coin des Epargnants du 14 août 2026 – une trêve estivale à haut niveau
Des marchés toujours sur la crête
Au cœur du mois d’août, les investisseurs jouent globalement la prudence à un haut niveau de valorisation. Les indices asiatiques ont néanmoins progressé cette semaine mais ceux des grandes places européennes sont restés stables tout comme les indices américains.
Les investisseurs ont cette semaine salué le ralentissement modéré de l’économie américaine ce qui éloigne une hausse des taux directeurs de la part de la Réserve fédérale à l’occasion de la réunion du mois de septembre prochain. Les prix à la consommation et à la production publié ces derniers n’incitent par la FED à duurcir sa politique monétaire. Les ventes au détail de juillet ont par ailleurs reculé de 0,6 %, niveau inédit depuis mai 2025, avec une faiblesse marquée de l’automobile et du commerce en ligne. Le consensus Bloomberg misait sur une progression de 0,1 %. La probabilité d’un resserrement monétaire est retombée sous 31 % vendredi 14 août, contre 44 % le 7 août dernier. Le records boursiers de cette semaine ne manque pas néanmoins d’étonner. L’optimisme paraît « quelque peu déconnecté de la réalité. L’inflation reste supérieure à l’objectif de 2 % de la Fed et son ralentissement de juillet a notamment bénéficié de la forte baisse du pétrole constatée au début du mois. Le paysage énergétique demeure extrêmement volatil en fonction des annonces de Donald Trump et des altercations entre l’Iran et les Etats-Unis. Le secrétaire américain au Trésor Scott Bessent a évoqué un « isolement économique » sans précédent de l’Iran et la poursuite du blocus des ports, avec de nouvelles mesures pour la semaine prochaine. Un changement de stratégie qui a provoqué une nouvelle hausse du baril de Brent qui s’échangeait contre pls de 88 dollars vendredi 14 août.
La seule surprise de la semaine provient de la croissance de la Suisse qui a été de 1,5 % au deuxième trimestre, quand le consensus Bloomberg n’attendait que 0,3 % après 0,4 % en début d’année. La pharmacie et la chimie ont porté l’industrie, tandis que l’hôtellerie et la finance ont également contribué à la croissance, la plus forte rapide depuis 2021.
Un mois d’aout atypique ?
À plusieurs reprises au cours des cinquante dernières années, le mois d’août a été marqué par des reculs marqués des indices ou par l’apparition des premières fissures annonçant une crise plus importante. Août 1990 avec l’invasion du Koweït, août 1998 avec le défaut russe, août 2007 avec le blocage du marché interbancaire, août 2011 avec la crise des dettes publiques ou encore août 2015 avec le krach chinois ont laissé des traces dans la mémoire des investisseurs. Pour autant, août n’est pas statistiquement le mois le plus dangereux de l’année. Septembre est historiquement moins favorable aux actions. Août serait plutôt le mois des prémices de crise, celui durant lequel des déséquilibres jusque-là tolérés deviennent insupportables.
Le 2 août 1990, l’armée irakienne envahit le Koweït. Les marchés financiers sont pris de court. La crainte d’une extension du conflit à l’ensemble du Golfe provoque une forte hausse du prix du pétrole et alimente les anticipations d’inflation et de récession. Aux États-Unis, le S&P 500 perd près de 10 % durant le mois.
En août 1998, huit ans plus tard, l’été est de nouveau particulièrement agité. Depuis 1997, l’Asie est confrontée à une grave crise financière. La Thaïlande, l’Indonésie ou encore la Corée du Sud connaissent d’importantes sorties de capitaux. Pendant plusieurs mois, les investisseurs considèrent que ces difficultés resteront circonscrites aux économies émergentes. Le 17 août 1998, la Russie change la donne en dévaluant le rouble et en faisant défaut sur une partie de sa dette. La crise devient mondiale. Les investisseurs cherchent à réduire rapidement leur exposition au risque, mettant en difficulté plusieurs institutions financières fortement endettées. Le S&P 500 perd près de 15 % durant le seul mois d’août 1998. En Europe, les indices subissent également de lourdes pertes. La crise se poursuit en septembre et en octobre.
En août 2007, la crise financière commence réellement. Dans l’imaginaire collectif, la crise financière débute le 15 septembre 2008 avec la faillite de Lehman Brothers. En réalité, elle avait commencé plus d’un an auparavant. Au début de l’année 2007, les difficultés du marché immobilier américain et des crédits hypothécaires à risque, les fameux « subprimes », sont déjà connues. Plusieurs établissements spécialisés ont fait faillite. Les investisseurs espèrent néanmoins que les pertes resteront limitées. Au début du mois d’août, plusieurs fonds détenant des titres adossés à des crédits immobiliers suspendent leurs retraits. Les banques commencent à se méfier les unes des autres. Personne ne sait réellement qui possède les actifs susceptibles de perdre une grande partie de leur valeur. Le 9 août. les tensions gagnent le marché monétaire de la zone euro. La Banque centrale européenne est obligée d’intervenir en fournissant exceptionnellement des liquidités aux banques afin de rétablir un fonctionnement normal du marché.
Durant l’été 2011, les inquiétudes concernant les finances publiques de plusieurs pays de la zone euro s’intensifient. Après la Grèce, le Portugal et l’Irlande, les marchés commencent à s’intéresser à l’Espagne et surtout à l’Italie. Compte tenu de la taille de ces deux économies, un éventuel sauvetage serait autrement plus complexe. Aux États-Unis, un conflit politique spectaculaire autour du plafond de la dette alimente parallèlement les inquiétudes. Le 5 août, Standard & Poor’s retire aux États-Unis leur notation souveraine AAA. À Paris, le CAC 40 perd autour de 11 % durant le mois d’août et poursuivra son recul en septembre. La crise des dettes souveraines européennes menace alors directement l’existence même de la zone euro. Il faudra attendre l’été suivant et le fameux « whatever it takes » de Mario Draghi pour que la BCE parvienne à casser la dynamique spéculative.
Le 11 août 2015, les autorités chinoises décident une dévaluation du yuan. Cette décision est interprétée comme le signe que la situation économique du pays est plus fragile que ne l’indiquent les statistiques officielles. Le lundi 24 août, la Bourse de Shanghai chute de 8,5 %. Le mouvement gagne immédiatement l’Europe et les États-Unis. À Paris, le CAC 40 perd jusqu’à plus de 8 % en séance avant de clôturer en recul de 5,35 %. En deux semaines, l’indice parisien abandonne environ 15 %.
Pourquoi le mois d’août s’accompagne fréquemment de corrections boursières. L’activité financière est traditionnellement réduite durant l’été. Les équipes sont moins nombreuses et les volumes d’échanges peuvent être plus faibles. Dans ces conditions, un ordre important ou une mauvaise nouvelle est susceptible de provoquer des variations plus importantes qu’en période normale. Août intervient après les six premiers mois de l’année. Les positions prises depuis janvier sont alors importantes. Quand les investisseurs commencent à douter du scénario qui avait justifié la hausse des marchés, la tentation est grande de sécuriser rapidement les gains accumulés. La psychologie joue également un rôle. Les marchés peuvent tolérer pendant plusieurs mois des déséquilibres connus : valorisations élevées, endettement excessif, ralentissement économique ou tensions géopolitiques. Il suffit ensuite d’un événement, parfois secondaire en apparence, pour modifier brutalement la perception du risque.
Août 2026, le calme avant la tempête ?
Pour le moment, août 2026 ne ressemble guère à août 1998 ou à août 2011. Plusieurs indices ont battu des records que ce soit le CAC 40 ou le S&P 500. La hausse des cours constitue évidemment une bonne nouvelle, mais peut également traduire une confiance élevée des investisseurs et une faible demande de protection contre une éventuelle correction. Certains observateurs soulignent ainsi le contraste entre le calme des marchés et la persistance de nombreuses sources d’incertitudes. Les doutes sur la rentabilité des investissements dans l’IA, la persistance des tensions au Moyen Orient, la faible croissance en Europe, etc, les aléas politiques figurent parmi les menaces qui pourraient déboucher sur une crise plus large dans les prochains mois.
Les tableau des marchés financiers
Revolut : l’agrément ou le prix d’entrée dans la cour des grands
Pendant longtemps, les néobanques n’étaient pas totalement des banques. Elles proposaient l’ouverture de comptes, des cartes de paiement, des virements, l’accès à des produits d’épargne mais pas celui au crédit. Fréquemment, elles relayaient des services réalisés par des partenaires, en particulier en ce qui concerne les contrats d’assurance vie. Elles se contentaient d’obtenir des agréments limités aux paiements. Avec l’obtention, le 10 août 2026, d’un agrément bancaire français, Revolut franchit une nouvelle étape. La fintech britannique ne souhaite plus seulement concurrencer les banques sur les usages ; elle entend désormais les affronter, en étant à proximité de leurs clients, sur l’ensemble de la gamme des produits et services bancaires dont le crédit. Avec le passeport européen, elles avaient la possibilité d’offrir une large gamme de produits mais compte tenu des dispositions propres à chaque pays, cela pouvait s’avérer complexe surtout pour les produits de crédits.
La Banque centrale européenne a accordé à Revolut Bank S.A. une licence bancaire complète après une instruction menée conjointement avec l’Autorité de contrôle prudentiel et de résolution. La France devient ainsi le deuxième pôle bancaire européen du groupe aux côtés de la Lituanie. La nouvelle structure accueillera en premier lieu les clients français avant de regrouper progressivement les activités réalisées en Allemagne, en Irlande, en Italie, en Espagne et au Portugal. Avec environ 30 millions de clients en Europe de l’Ouest, Revolut donne à son implantation parisienne une dimension qui dépasse largement le seul marché français. Le groupe prévoit d’investir plus d’un milliard d’euros dans la région et d’y recruter plus de 600 personnes. Son siège pour l’Europe de l’Ouest doit ouvrir à Paris en 2027.
Jusqu’à présent, les clients français relevaient de Revolut Bank UAB, établissement de crédit agréé en Lituanie. Le passeport européen lui permettait de commercialiser ses services dans l’ensemble de l’Espace économique européen. Le nouvel agrément ne constitue donc pas un simple droit d’entrée sur le marché français. Revolut y était déjà solidement installé, avec plus de sept millions de clients. Il répond à un objectif plus ambitieux : rapprocher le centre de décision des principaux marchés, développer des produits spécifiquement nationaux et renforcer la confiance des clients comme celle des autorités. Une licence bancaire complète change, en effet, la nature d’un établissement. Elle permet, dans le périmètre autorisé, de recevoir des fonds remboursables du public, de conserver des dépôts et d’accorder des crédits pour son propre compte. Elle ouvre la voie à une gamme plus large de produits d’épargne et de financement, notamment au crédit immobilier et, sous réserve des procédures propres à chaque produit, à l’épargne réglementée. Pour Revolut, l’enjeu est de passer du compte d’appoint, utilisé pour les voyages, le change ou les achats en ligne, au compte principal sur lequel sont domiciliés les revenus, les prélèvements, l’épargne et les crédits.
Cette évolution est également financière. Le premier modèle économique des fintechs reposait avant tout sur les commissions liées aux paiements, aux cartes, au change et aux abonnements. La banque de plein exercice peut, de son côté, transformer une partie des dépôts en crédits et percevoir une marge d’intérêt. Elle dispose ainsi de revenus potentiellement plus réguliers et d’une relation plus profonde avec ses clients. En 2025, les dépôts de Revolut ont progressé de 66 % et le nombre de transactions de 70 %. Les revenus ont atteint 5,2 milliards d’euros et le bénéfice avant impôt a approché deux milliards d’euros. Le groupe dispose donc de la taille nécessaire pour changer de catégorie. Avec plus de 75 millions de clients dans le monde, il vise le seuil des 100 millions en 2027.
La licence bancaire suppose le respect de la part de la Fintech de nombreuses conditions. Avant de l’accorder, les autorités examinent la solidité des actionnaires, l’origine et le niveau des capitaux, la compétence des dirigeants, la viabilité du modèle économique, le contrôle interne, la gestion des risques, la sécurité informatique ainsi que les dispositifs de lutte contre le blanchiment et le financement du terrorisme. Après l’agrément viennent les exigences permanentes de solvabilité, de liquidité, de gouvernance et de reporting. L’établissement doit être capable d’absorber les pertes éventuelles provoquées par ses crédits et de restituer les dépôts de ses clients.
Cette exigence explique pourquoi toutes les néobanques ne sont pas juridiquement des banques. De nombreuses Neobanques ne franchissent pas la pas comme Nickel et Shine. À l’inverse, BoursoBank est déjà ne banque de plein exercice. La marque appartient à Boursorama SA, établissement de crédit français et prestataire de services d’investissement, filiale de Société Générale. Elle peut directement proposer comptes, crédits, épargne et services boursiers. Avec environ 9,1 millions de clients à la fin du mois de juin 2026, contre 8,8 millions à la fin de 2025, elle demeure la première banque en ligne en France. Revolut qui vise dix millions de clients français en 2027, est désormais en mesure de lui disputer cette position avec des armes comparables.
Parmi les néobanques ayant obtenu un agrément en France figure Memo Bank qui propose des services de dépôts, de paiements et de financements aux PME. Younited dispose également d’un agrément d’établissement de crédit, mais avec un modèle spécialisé dans le crédit à la consommation et les dépôts à terme. D’autres acteurs numériques comme N26 ou Bunq exercent en France grâce à des licences délivrées respectivement en Allemagne et aux Pays-Bas. Le passeport européen permet ainsi de conquérir rapidement plusieurs marchés, mais la recherche d’un agrément local revient au premier plan lorsque l’établissement souhaite devenir un acteur bancaire central dans un grand pays.
Le Coin des Epargnants du 31 juillet 2026
Les marchés européens célèbrent la croissance
Le CAC 40 a terminé la semaine au-dessus de 8 500 points, ce qui n’était arrivé jusqu’à présent qu’à trois reprises : deux fois en février et une fois au début du mois de juillet. L’indice parisien est revenu à 1,5 % de son record. L’indice européen Stoxx 600 a, de son côté, établi un nouveau record. Les Bourses européennes profitent du retour en grâce des valeurs technologiques, du très bon accueil réservé aux publications trimestrielles des entreprises ainsi que des données favorables concernant la croissance économique en Europe.
Au mois de juillet, les indices européens ont progressé de 2 % en moyenne, malgré un contexte géopolitique complexe. Le mois a également été marqué par la hausse des taux d’intérêt souverains. Le taux de l’OAT à dix ans est ainsi passé au-dessus de 4 %. Cette progression s’explique par la persistance des menaces inflationnistes et par l’importance des besoins de financement public. Dans le même temps, le Nasdaq a perdu un peu plus de 2,5 %.
Le Nasdaq volatil !
Entre le 2 juin, date de son dernier record, et le 29 juillet, le Nasdaq a perdu plus de 10 %. Les interrogations entourant le secteur technologique se sont multipliées. Les doutes se sont notamment renforcés après la révision à la hausse des investissements d’Alphabet, qui prévoit désormais près de 200 milliards de dollars de dépenses en 2026. Les grandes entreprises technologiques accumulent des besoins de financement considérables, tandis que certaines capitalisations apparaissent difficilement justifiables. L’introduction en Bourse de SpaceX s’est notamment accompagnée d’une spectaculaire correction de sa valorisation, tandis que les fabricants de semi-conducteurs ont subi de lourdes pertes en Bourse. L’annonce, les 30 et 31 juillet, de bons résultats par Amazon et Microsoft, portés notamment par leurs activités dans le cloud, a permis un rebond, traduisant la forte volatilité des valeurs technologiques. Globalement, les indices américains ont enregistré une bonne fin de mois de juillet.
Le pétrole en mode yo-yo
Au cours du mois de juillet, le pétrole a joué aux montagnes russes. Le prix du baril avait fortement baissé dans le sillage de la signature du protocole de paix entre les États-Unis et l’Iran, avant de repasser au-dessus de 100 dollars pour le Brent avec la reprise des hostilités. Sur l’ensemble du mois, le prix du baril de Brent a progressé de plus de 25 %, pour terminer autour de 80 dollars.
La Fed joue la montre
La Réserve fédérale américaine a choisi, mercredi 29 juillet, de laisser sa politique monétaire inchangée. À l’issue de sa réunion, le Comité fédéral de politique monétaire (FOMC) a voté, par neuf voix contre trois, en faveur du maintien de la fourchette des taux directeurs entre 3,50 % et 3,75 %. Cette décision met un terme aux spéculations de ces derniers jours, mais ne fait pas disparaître les interrogations sur la capacité de la banque centrale à contenir une inflation qui demeure élevée. Le président de la Fed, Kevin Warsh, a d’ailleurs reconnu que les débats internes avaient été nourris, évoquant une « bonne dispute en famille ».
La réaction des marchés financiers a été immédiate. Les investisseurs, préoccupés par la persistance des tensions inflationnistes et par la perspective d’un resserrement monétaire ultérieur, ont fortement sanctionné les actions américaines. Dans le même temps, le rendement des obligations du Trésor américain à trente ans a dépassé 5,2 %, un niveau inédit depuis 2007.
Dans son communiqué, la Fed souligne que l’économie américaine continue de faire preuve d’une remarquable résilience. Malgré un environnement international incertain, notamment en raison des tensions au Moyen-Orient, l’activité demeure dynamique. Les gains de productivité restent élevés, l’investissement des entreprises conserve un rythme soutenu et le marché du travail demeure solide, les créations d’emplois compensant globalement la progression de la population active. Le taux de chômage évolue ainsi à un niveau relativement stable. En revanche, la lutte contre l’inflation est loin d’être achevée. La banque centrale rappelle que la hausse des prix reste nettement supérieure à son objectif de 2 %, notamment sous l’effet de chocs d’offre qui continuent d’alimenter les coûts dans plusieurs secteurs, en particulier dans celui de l’énergie.
Lors de sa conférence de presse, Kevin Warsh a tenu un discours particulièrement ferme. Il a rappelé que la Fed ne poursuivait qu’un seul objectif en matière d’inflation : un retour à 2 %. Selon lui, il n’existe ni objectif implicite ni marge de tolérance durable au-dessus de cette cible. Après plus de cinq années d’inflation excessive, la crédibilité de la banque centrale exige de maintenir ce cap. Pour autant, cette fermeté verbale ne s’est pas traduite par une hausse des taux. Déjà en juin, lors de son premier comité de politique monétaire en tant que président, Kevin Warsh n’avait pas soutenu un relèvement du coût du crédit. Il a renouvelé cette position en juillet, préférant conserver les taux à leur niveau actuel.
Le président de la Fed s’est toutefois refusé à qualifier cette décision de simple attentisme. Selon lui, les échanges, parfois vifs, entre les membres du comité ont permis d’affiner le diagnostic économique et d’améliorer la compréhension des mécanismes inflationnistes. Il a également insisté sur le fait que la banque centrale ne disposait d’aucune « baguette magique » : plusieurs années d’inflation supérieure à la cible ne peuvent être effacées en quelques semaines, ni par un seul mois de ralentissement des prix. Interrogé sur l’absence d’action malgré son discours offensif, Kevin Warsh a estimé que les marchés avaient déjà intégré les risques inflationnistes. Il s’est félicité de voir les investisseurs réagir directement aux données économiques plutôt que d’attendre systématiquement les indications de la banque centrale. Selon lui, la réduction progressive de la communication prospective (« forward guidance ») contribue à rendre les marchés plus réactifs aux fondamentaux.
La veille de la réunion, Donald Trump avait une nouvelle fois plaidé en faveur d’un assouplissement monétaire. Le président américain estime que les États-Unis devraient bénéficier des taux d’intérêt les plus faibles au monde afin de soutenir une croissance qu’il juge capable d’atteindre des rythmes exceptionnels. Tout en saluant les qualités de Kevin Warsh, qu’il qualifie de « fantastique », il a expliqué que celui-ci restait contraint par un conseil des gouverneurs qu’il considère comme excessivement politisé.
Le tableau de la semaine des marchés financiers
| Résultats 31 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 509,64 | +1,76 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 485,03 | +1,19 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 489,72 | +1,26 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 373,85 | +1,59 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 630,78 | +2,12 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 736,23 | +1,05 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 358,01 | +1,18 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 64 362,02 | -2,82 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 832,26 | -0,83 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,999 % | +0,030 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,219 % | +0,047 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,735 % | +0,081 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1515 | -+0,81 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 045,90 | -1,13 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 89,86 | -8,28% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 62 720,9871 | -2,20 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 18 juillet 2026 : le retour des incertitudes
La reprise des hostilités entre l’Iran et les Etats-Unis ont provoqué une hausse immédiate du cours du pétrole et une baisse du cours des actions. Le Brent évolue désormais autour de 85, dollars le baril, en progression de 10 % sur la semaine les hostilités entre Washington et Téhéran continuent de s’intensifier. Depuis le 13 juillet, les Etats-Unis ont bombardé l’Iran visant, selon l’armée américaine, des sites de surveillance côtière, de défense aérienne, des infrastructures logistiques militaires et des installations maritimes.
En ce milieu de mois de juillet, les investisseurs doutent de la rentabilité des investissements du secteur des technologies et de l’information et plus précisément de ceux réalisés dans le cadre de l’Intelligence artificielle. Les résultats de Netflix ont par ailleurs déçu, entraînant une forte correction à la baisse du cours de son action. Les publications des résultats du deuxième trimestre des entreprises européennes ont été négativement perçues. Volvo Car a ainsi fortement reculé après avoir manqué les attentes et abaissé sa prévision de flux de trésorerie disponible pour l’année tandis que Burberry a été sanctionné après des ventes trimestrielles plus faibles que prévu en Europe et en Asie, même si certains analystes voient encore des signes de redressement dans la stratégie de la marque britannique. Le deuxième trimestre marqué par la guerre au Moyen Orient a entrainé un attentisme général qui a pénalisé les entreprises.
Dans ce contexte, les indices d’Europe continentale ont reculé. En Asie, la chute a été plus forte : le Nikkei japonais a perdu près de 7 % sur la semaine quand le Shanghai composite a cédé plus de 4 %. L’indice technologique américain, le Nasdaq, a perdu, sur la semaine, tout comme le S&P500 plus de 1 %.
Les taux d’intérêt souverains sont toujours orientés en hausse, celui de la France se rapprochant désormais des 4 %, renchérissant un peu plus le coût de la dette publique
Cette semaine, l’or a à nouveau baissé, les investisseurs se reportant sur les obligations mieux rémunérés.
Le tableau de la semaine des marchés financiers
| Résultats 17 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 321,53 | -0,14 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 146,42 | -0,67 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 457,69 | -1,55 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 520,24 | -1,36 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 806,92 | -1,14 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 580,23 | +0,76 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 230,87 | -0,62 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 64 141,12 | -6,80 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 764,15 | -4,59 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,926 % | +0,097 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,124 % | +0,089 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,530 % | +0,029 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1440 | +0,25 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 016,08 | -2,66 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 86,77 | +13,79% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 135,6382 | -1,17 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 10 juillet 2026 : la guerre sans fin
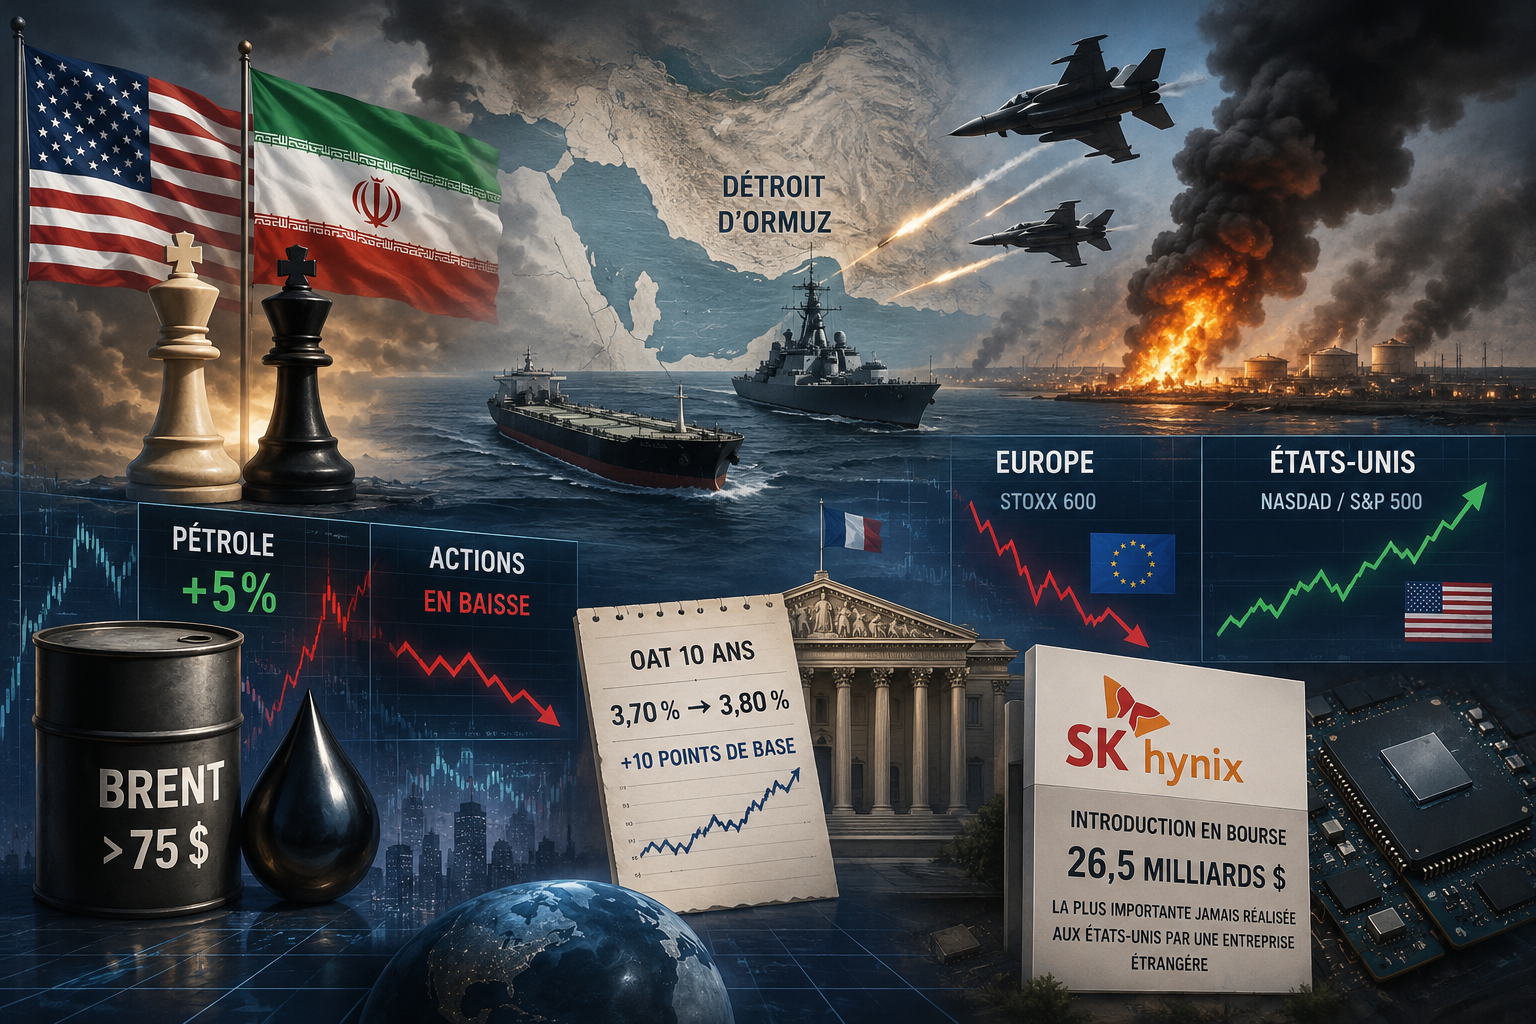
Le répit aura été de courte durée. Le protocole d’accord de paix signé par les États-Unis et l’Iran le 14 juin dernier est, aux yeux de Donald Trump, devenu caduc le 8 juillet, après plusieurs incidents en mer dans le détroit d’Ormuz. Les États-Unis ont alors procédé à des bombardements qui ont donné lieu, de la part de l’Iran, à des représailles. La réaction sur les marchés a été rapide. Le cours du baril de pétrole a rebondi et celui des actions s’est orienté à la baisse. Le baril de pétrole (Brent) a progressé de 5 % sur la semaine, terminant à plus de 75 dollars.
Depuis le début du conflit au Moyen-Orient, les week-ends sont toujours à risque, le président américain n’étant jamais avare d’une déclaration. Si, vendredi, il a répété qu’il était prêt à discuter avec l’Iran pour mettre un terme à la guerre, il lui a « signifié, en des termes sans équivoque, que le cessez-le-feu était « TERMINE » » sur sa plateforme Truth Social. Dans ce contexte, les indices actions européens ont abandonné du terrain durant la semaine, quand le Nasdaq et le S&P 500 américains ont continué leur course en avant, comme quoi la menace d’une reprise du conflit au Moyen-Orient n’est pas appréciée de la même manière de part et d’autre de l’Atlantique.
Les taux obligataires se sont appréciés cette semaine. Celui de l’OAT à 10 ans, l’obligation de référence de l’État en France, est passé au-dessus de 3,8 %, quand celui de son équivalent allemand est désormais supérieur à 3 %. La crainte d’un rebond de l’inflation et d’un dérapage des comptes publics explique la hausse des taux souverains.
Si la géopolitique préoccupe de nouveau les places financières, l’événement du vendredi 10 juillet, hormis la commercialisation du nouvel album des Stones, a été l’introduction en Bourse de SK Hynix, l’entreprise sud-coréenne des puces mémoire qui, après avoir levé 26,5 milliards de dollars, soit davantage que les 25 milliards d’Alibaba en septembre 2014, réalise la plus importante introduction jamais effectuée aux États-Unis par une entreprise étrangère.
Les marchés continuent ainsi d’osciller entre les risques géopolitiques qui ravivent les craintes inflationnistes et les promesses de croissance portées par l’intelligence artificielle
Le tableau de la semaine des marchés financiers
| Résultats 10 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 338,97 | -2,18 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 637,01 | -0,79 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 575,39 | +0,50 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 281,61 | +0,61 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 085,42 | -2,58 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 497,29 | -1,59 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 269,97 | -2,16 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 68 557,73 | -215 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 996,16 | -2,40 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,829 % | +0,103 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,035 % | +0,102 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,501 % | +0,016 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1437 | +0,03 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 111,14 | +2,28 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 75,55 | +5,31% | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 957,2966 | +2,08 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 3 juillet 2026 – les actions toujours en hausse
Les marchés en mode gagnant au premier semestre
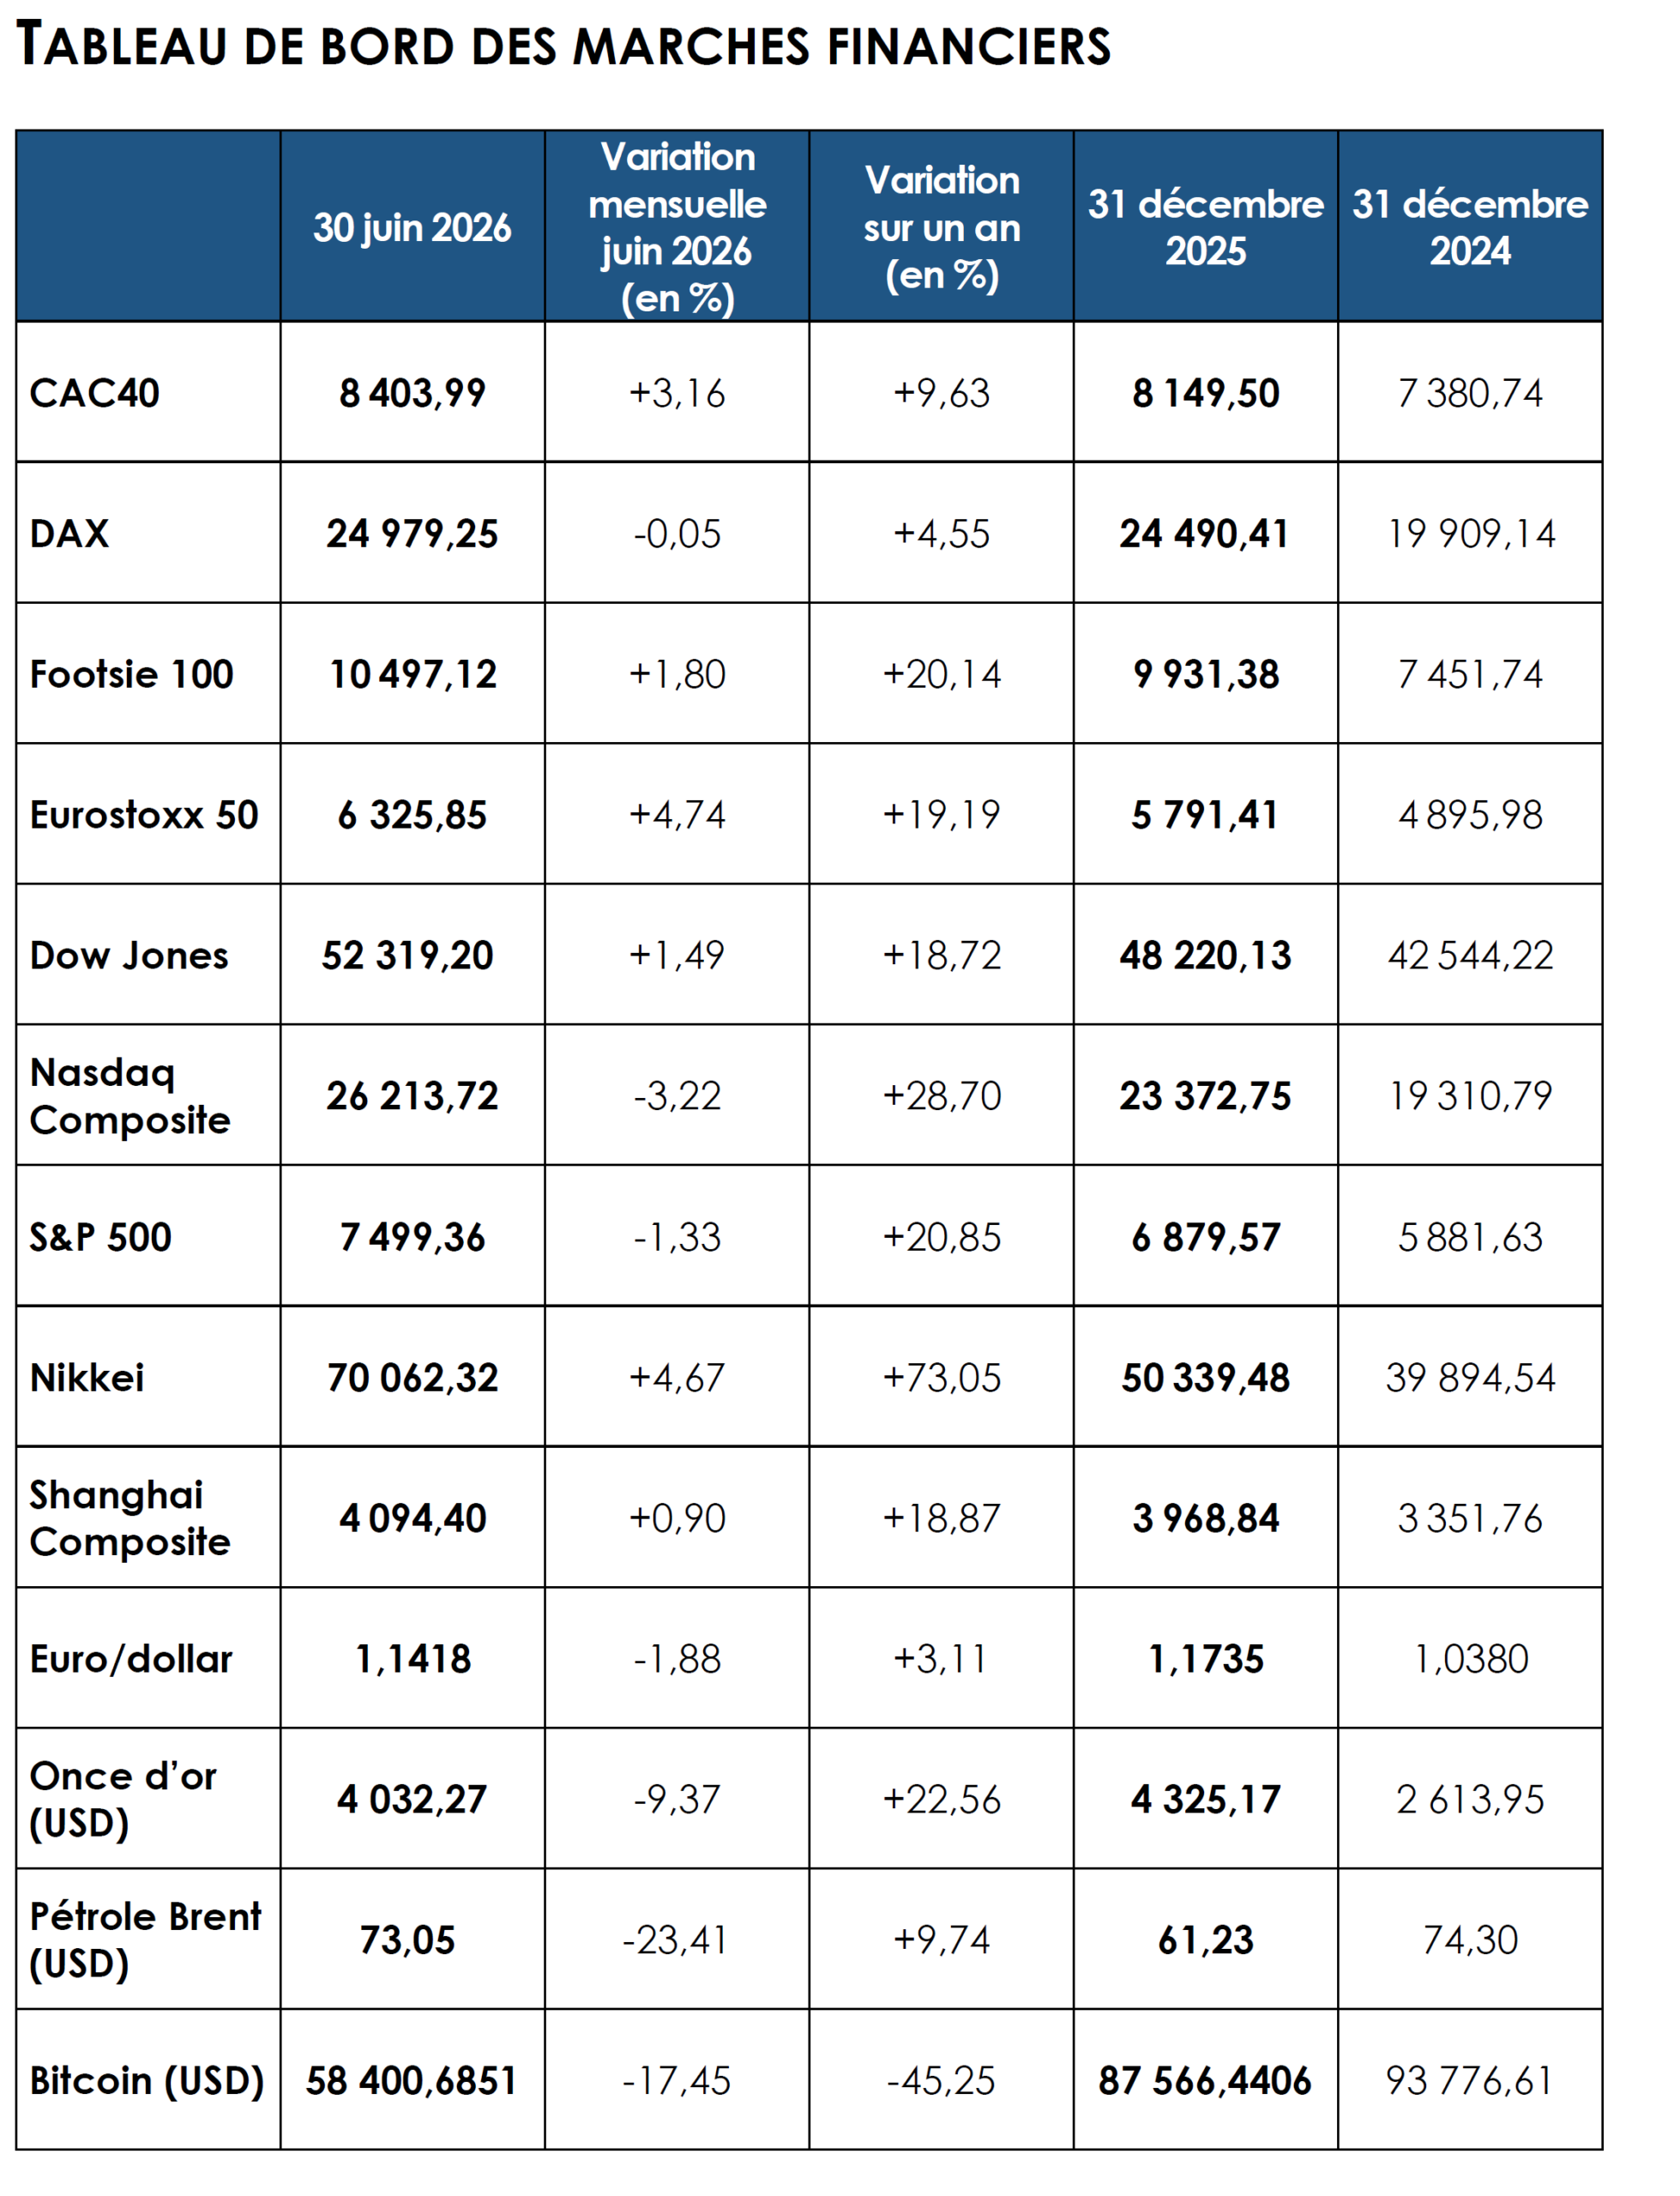
L’indice phare de la place de Paris, le CAC 40, a enregistré de bons résultats au cours du deuxième trimestre, dans le sillage d’une Europe boursière bien orientée depuis le printemps, et ce malgré la guerre au Moyen-Orient et la hausse des cours de l’énergie. Il a gagné plus de 8 %. Au cours du mois de juin, la hausse a été de 3,2 %, portant sa progression à plus de 9 % sur un an, soit bien davantage que celle de son homologue allemand, le DAX, qui n’a gagné que 4,25 %. L’indice parisien a ainsi signé son meilleur résultat trimestriel depuis le premier trimestre 2024. L’EuroStoxx 50 a progressé de plus de 4 % en juin et de plus de 19 % sur un an. Sur le deuxième trimestre, la hausse a atteint 14 %. Le S&P 500 a reculé de 1,33 % en juin mais a gagné plus de 8 % sur le premier semestre. Le Dow Jones a progressé de 2,5 % en juin et de 8,24 % sur le premier semestre. Le Nasdaq a abandonné plus de 3 % en juin tout en conservant un gain de près de 12 % sur les six premiers mois de l’année. Néanmoins, sur le deuxième trimestre, les indices américains sont restés bien orientés, avec un gain de 26 % pour le Nasdaq et de plus de 18 % pour le S&P 500. L’indice japonais, le Nikkei, a enregistré une hausse de 39,18 % sur le premier semestre, toujours porté par les valeurs technologiques. De son côté, l’indice chinois, le Shanghai Composite, a enregistré une progression plus modeste de 3,26 %.
La hausse des cours est toujours portée par les valeurs de haute technologie. Au cours du mois de juin, le repli des cours de l’énergie a contribué à accélérer la progression des indices. Le ralentissement, plus marqué qu’attendu, de l’inflation française, ainsi que les bonnes anticipations de résultats des entreprises, ont conforté les investisseurs dans leur optimisme. Le reflux des prix de l’énergie, qui a effacé une partie de la pression exercée sur l’inflation et sur les taux d’intérêt des banques centrales, joue en faveur des actions.
La publication du taux d’inflation du mois de juin, à +2 %, contre 2,8 % en mai, selon la première estimation de l’INSEE, a été bien accueillie par les marchés. En Italie, l’inflation est revenue à 3,1 %, alors que le consensus tablait sur une stabilité à 3,2 %. Les investisseurs sont également optimistes concernant les résultats des entreprises pour le deuxième trimestre. Deutsche Bank anticipe une croissance de 14 % des bénéfices des entreprises européennes, soit deux points de plus que le consensus. Le cours du baril de pétrole (Brent) a reculé de 36,38 % au cours du deuxième trimestre. Ce mouvement est avant tout intervenu après la signature du protocole de paix entre les États-Unis et l’Iran.
Au deuxième trimestre, l’once d’or a perdu plus de 10 % de sa valeur et s’échangeait, fin juin, autour de 4 000 euros. L’apaisement des tensions avec l’Iran, même s’il demeure fragile, ainsi que les ventes réalisées par certains États, notamment la Russie et plusieurs pays du Moyen-Orient, expliquent l’évolution du cours du métal précieux. La hausse des rendements obligataires a également pesé sur le cours de l’or.
Les marchés financiers au mois de juin
Les indices « actions » fêtent le 4 juillet
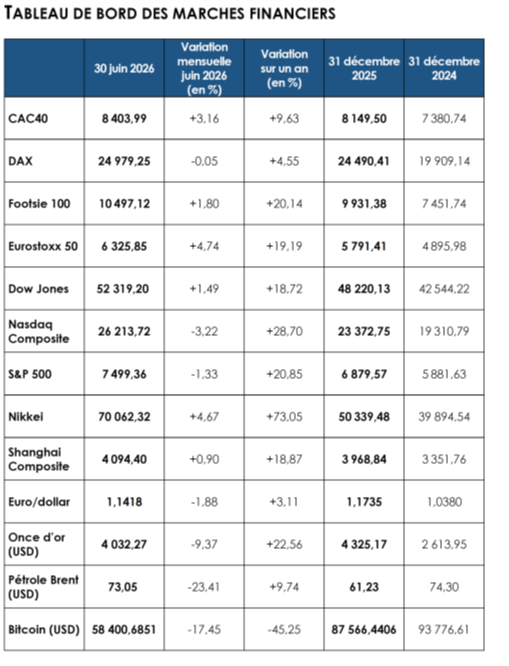
La semaine boursière a été écourtée aux États-Unis en raison de la fête nationale du 4 juillet. Cela n’a pas empêché les marchés d’enregistrer de nouvelles progressions. Le CAC 40 a clôturé à 8 508,07 points, à seulement 1,6 % de son record historique de février. ArcelorMittal s’est une nouvelle fois distingué en signant la plus forte hausse de l’indice (+12 % en deux jours). Le titre a bénéficié de la décision de la Commission européenne de porter à 50 % les droits de douane sur les importations d’acier dépassant les quotas autorisés, ces derniers ayant par ailleurs été revus à la baisse.
Les marchés ont également été soutenus cette semaine par la publication des derniers chiffres de l’emploi aux États-Unis. Le rapport a fait état de créations d’emplois non agricoles nettement inférieures aux attentes, avec 57 000 nouveaux emplois contre un consensus de 113 000. Les données des deux mois précédents ont, en outre, été révisées à la baisse de 74 000 emplois au total. Ces statistiques ont été favorablement accueillies par les investisseurs, car elles réduisent la probabilité d’un nouveau relèvement des taux directeurs par la Réserve fédérale. Le marché du travail ne présente toujours pas de signes de surchauffe et les anticipations d’inflation continuent de s’atténuer.
Le Dow Jones a ainsi profité de l’apaisement des craintes de resserrement monétaire pour inscrire un nouveau record de clôture, jeudi 2 juillet, à 52 900,07 points, après avoir déjà atteint un plus haut historique en séance. Les marchés d’actions pourraient poursuivre leur progression : selon les données de Bloomberg, les analystes anticipent une hausse de 25 % des bénéfices des entreprises composant le S&P 500 au cours des douze prochains mois, portée par la résilience de l’économie américaine et par l’essor de l’intelligence artificielle. D’autres observateurs demeurent toutefois plus prudents, estimant que la hausse des cours repose sur des anticipations de bénéfices excessivement optimistes.
Le tableau de la semaine des marchés financiers
Le tableau de la semaine des marchés financiers
| Résultats 3 juillet 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 508,07 | +1,45 % | 8 149,50 | 7 380,74 |
| Dow Jones | 52 900,07 | +1,97 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 483,24 | +1,76 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 25 832,67 | +2,12 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 797,48 | +4,54 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 679,03 | +1,50 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 412,68 | +2,91 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 69 744,07 | -0,40 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 043,64 | -1,16 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,726 % | +0,094 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,933 % | +0,084 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,485 % | +0,118 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1437 | +0,54 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 165,08 | +1,49 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 72,00 | -0,74 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 61 902,8013 | +3,54 % | 87 566,4406 | 93 776,61 |
Les marchés financiers en mode optimiste au deuxième trimestre
L’indice phare de la place de Paris, le CAC 40, a enregistré de bons résultats au cours du deuxième trimestre, dans le sillage d’une Europe boursière bien orientée depuis le printemps, et ce malgré la guerre au Moyen-Orient et la hausse des cours de l’énergie. Il a gagné plus de 8 %. Au cours du mois de juin, la hausse a été de 3,2 %, portant sa progression à plus de 9 % sur un an, soit bien davantage que celle de son homologue allemand, le DAX, qui n’a gagné que 4,25 %. L’indice parisien a ainsi signé son meilleur résultat trimestriel depuis le premier trimestre 2024. L’EuroStoxx 50 a progressé de plus de 4 % en juin et de plus de 19 % sur un an. Sur le deuxième trimestre, la hausse a atteint 14 %.
Le S&P 500 a reculé de 1,33 % en juin mais a gagné plus de 8 % sur le premier semestre. Le Dow Jones a progressé de 2,5 % en juin et de 8,24 % sur le premier semestre. Le Nasdaq a abandonné plus de 3 % en juin tout en conservant un gain de près de 12 % sur les six premiers mois de l’année. Néanmoins, sur le deuxième trimestre, les indices américains sont restés bien orientés, avec un gain de 26 % pour le Nasdaq et de plus de 18 % pour le S&P 500.
L’indice japonais, le Nikkei, a enregistré une hausse de 39,18 % sur le premier semestre, toujours porté par les valeurs technologiques. De son côté, l’indice chinois, le Shanghai Composite, a enregistré une progression plus modeste de 3,26 %.
La hausse des cours est toujours portée par les valeurs de haute technologie. Au cours du mois de juin, le repli des cours de l’énergie a contribué à accélérer la progression des indices. Le ralentissement, plus marqué qu’attendu, de l’inflation française, ainsi que les bonnes anticipations de résultats des entreprises, ont conforté les investisseurs dans leur optimisme. Le reflux des prix de l’énergie, qui a effacé une partie de la pression exercée sur l’inflation et sur les taux d’intérêt des banques centrales, joue en faveur des actions.
La publication du taux d’inflation du mois de juin, à +2 %, contre 2,8 % en mai, selon la première estimation de l’INSEE, a été bien accueillie par les marchés. En Italie, l’inflation est revenue à 3,1 %, alors que le consensus tablait sur une stabilité à 3,2 %.
Les investisseurs sont également optimistes concernant les résultats des entreprises pour le deuxième trimestre. Deutsche Bank anticipe une croissance de 14 % des bénéfices des entreprises européennes, soit deux points de plus que le consensus.
Aux États-Unis, le S&P 500 a gagné 14 % depuis le début du mois d’avril et se dirige vers son meilleur trimestre en six ans. « Les futures sont soutenus par un regain d’intérêt pour le secteur technologique, les investisseurs revenant à l’idée que les technologies de l’information constituent l’un des rares secteurs offrant une croissance des bénéfices solide et fiable. »
Le cours du baril de pétrole (Brent) a reculé de 36,38 % au cours du deuxième trimestre. Ce mouvement est avant tout intervenu après la signature du protocole de paix entre les États-Unis et l’Iran.
Au deuxième trimestre, l’once d’or a perdu plus de 10 % de sa valeur et s’échangeait, fin juin, autour de 4 000 euros. L’apaisement des tensions avec l’Iran, même s’il demeure fragile, ainsi que les ventes réalisées par certains États, notamment la Russie et plusieurs pays du Moyen-Orient, expliquent l’évolution du cours du métal précieux. La hausse des rendements obligataires a également pesé sur le cours de l’or.
Le Coin des épargnants du 20 juin 2026 : les dividendes précaires de la paix
La semaine boursière a été marquée par la signature à Versailles du protocole d’accord entre les Etats-Unis et l’Iran qui a amené un rebond des indices boursiers. La semaine a été, par ailleurs, tronquée avec la fermeture vendredi de Wall Street et de plusieurs places asiatiques.
L’accord entre les Etats-Unis et la Chine demeure fragile comme en témoigne le report des négociations entre les deux pays qui devaient débuter vendredi 19 juin en Suisse. Le vice-président américain J. D. Vance a repoussé son déplacement. Côté iranien, le guide suprême iranien déclare approuver l’accord-cadre, avec certaines réserves, mais aucune information n’a été diffusée quant à un éventuel voyage en Suisse. Ces négociations, d’une durée reconductible de 60 jours, concernent le programme nucléaire iranien. La poursuite des bombardements israéliens au Liban censés s’arrêter avec la signature du protocole crée un point de crispation. Les marchés ont réagi favorablement à la signature mercredi avant de reperdre un peu de terrain.
Le cours du baril de pétrole (Brent) a perdu près de 8 % durant la semaine. Quelques pétroliers ont pu passer le détroit d’Ormuz permettant d’espérer une normalisation de la situation. Le cours de l’or est passé en-dessous des 4200 dollars en fin de semaine.
Le pari de la FED
La FED a décidé de maintenir en l’état ses taux directeurs, tout comme la Banque d’Angleterre.
Malgré un taux d’inflation de 4 % en mai, le nouveau Président de la FED, Kevin Warsh n’a pas souhaité commencer son mandat en déplaisant à Donald Trump qui réclame une baisse des taux. La FED décide de temporiser et de gagner un peu de temps, espérant une décrue de l’inflation avec le déblocage du détroit d’Ormuz. Malgré tout, l’inflation sous-jacente semble s’accélérer. La réunion du mois de juillet du comité de politique monétaire permettra de voir plus clair sur les intentions du nouveau Président.
Le tableau de la semaine des marchés financiers
| Résultats 19 juin 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 431,60 | +1,14 % | 8 149,50 | 7 380,74 |
| Dow Jones | 51 564,70 | +0,71 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 500,58 | +0,93 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 517,93 | +2,43 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 045,22 | +1,77 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 364,01 | -0,89 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 178,79 | +1,97 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 71 250,06 | +8,07 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 090,48 | 0,00 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,738 % | +0,103 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,983 % | -0,012 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,483 % | +0,006 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1471 | -0,68 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 153,70 | -2,73 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 80,14 | -7,76 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 63 033,8752 | -0,75 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 29 mai 2026
Un étonnant joli mois de mai boursier
Malgré la hausse de l’inflation et l’attente d’avancées décisives au Moyen-Orient, les marchés financiers ont fait preuve d’une résilience surprenante au cours du mois de mai. Les indices américains se sont même offert le luxe d’inscrire à plusieurs reprises de nouveaux records. Le Nasdaq a gagné plus de 9 % en un mois, le S&P 500, plus de 6 %. Sur un an, le Nasdaq a progressé de plus de 40 % et le S&P500 de plus de 28 %. L’indice japonais Nikkei a, de son côté, enregistré une progression proche de 10 % en mai.
En Europe, les marchés du Sud ont été les mieux orientés. L’Italie a bénéficié du dynamisme des banques, des valeurs financières et d’une conjoncture intérieure plus favorable. Le FTSE MIB a ainsi progressé de plus de 3 % sur le mois, se rapprochant de ses sommets historiques autour de 50 000 points. L’Espagne a suivi une trajectoire comparable, l’IBEX 35 gagnant lui aussi plus de 3 %, soutenu par son secteur bancaire et par une activité économique plus robuste que celle observée au cœur de la zone euro.
L’Allemagne a fait mieux que la France. Le DAX a progressé d’environ 2,9 %, évoluant autour de 25 000 points malgré des séances irrégulières et quelques prises de bénéfices sur les valeurs industrielles. Le CAC 40 est demeuré plus en retrait, pénalisé par le poids du luxe et par la moindre vigueur des grandes capitalisations françaises ; sa progression mensuelle s’est limitée à 0,8 %. Le Royaume-Uni a été le marché le moins dynamique : le FTSE 100 n’a gagné qu’environ 0,3 % sur le mois, malgré un niveau élevé proche de 10 409 points, les valeurs pétrolières ayant pâti du recul des cours du brut. Les indices les plus exposés aux secteurs bancaires et cycliques — Italie, Espagne et Allemagne — ont connu de belles progressions À l’inverse, Paris et Londres ont été freinés par leurs spécialisations sectorielles respectives : le luxe pour le CAC 40, l’énergie et les grandes valeurs défensives pour le FTSE 100.
Au cours de la dernière semaine de mai, les investisseurs ont été écartelés entre les espoirs de paix au Moyen-Orient et la publication de statistiques témoignant d’une accélération des tensions inflationnistes. La hausse des prix des hydrocarbures commence à se diffuser à l’ensemble de l’économie. Pris entre ces deux forces contradictoires, les marchés ont néanmoins choisi l’optimisme. Les actions sont ainsi demeurées orientées à la hausse.
Malgré l’augmentation de l’inflation sous-jacente en Europe, une détente des taux obligataires a été enregistrée au cours de la semaine. Le rendement de l’emprunt allemand à dix ans est repassé sous le seuil des 3 %, tandis que celui de l’OAT française s’établissait en fin de semaine à 3,5 %, contre près de 3,8 % ces dernières semaines.
Porté par les espoirs de réouverture du détroit d’Ormuz, le cours du Brent est repassé fin mai sous la barre des 100 dollars le baril. Il s’échangeait autour de 91 dollars le vendredi 29 mai. Sur la semaine, le recul a dépassé 10 %, constituant la plus forte baisse hebdomadaire observée depuis sept semaines. Les cours du pétrole demeurent néanmoins très volatils et continuent d’évoluer au gré des déclarations de Donald Trump et des développements géopolitiques dans la région.
Le tableau de la semaine des marchés financiers
| Résultats 29 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 183,34 | +0,83 % | 8 149,50 | 7 380,74 |
| Dow Jones | 51 032,46 | +0,90 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 580,06 | +1,45 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 972,62 | +2,35 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 25 104,70 | +0,90 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 409,28 | -0,54 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 6 050,54 | +0,22 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 66 329,50 | +9,54 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 067,17 | -2,06 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,553 % | -0,264 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,946 % | -0,096 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,436 % | -0,150 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1663 | +0,54 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 559,52 | +1,81 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 91,97 | -11,45 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 73 719,2858 | -2,55 % | 87 566,4406 | 93 776,61 |
Le projet de loi de finances pour 2027 : un exercice atypique
La discussion de la loi de finances pour 2027 s’annonce comme l’une des épreuves les plus atypiques de la Ve République. Le Gouvernement devra présenter des textes conformes aux engagements de la France en matière de réduction des déficits publics (4,5 % du PIB en 2027, contre 5 % en 2026), à quelques mois de l’élection présidentielle et devant un Parlement fragmenté, le tout dans un contexte économique marqué par un ralentissement de la croissance et une remontée des tensions inflationnistes. Les groupes parlementaires pourraient être tentés de rejeter toute mesure de redressement impopulaire, de peur que les électeurs ne leur en imputent la responsabilité.
Par ailleurs, le budget pour 2027 n’a pas vocation à s’appliquer sur l’ensemble de l’année. La nouvelle majorité issue d’éventuelles élections législatives anticipées — si une majorité claire se dégage — adopterait sans doute un projet de loi de finances rectificative afin d’imprimer sa marque sur la politique budgétaire. La tentation du report, de l’attentisme ou des compromis minimaux sera donc forte.
Or, la marge de manœuvre budgétaire de la France se réduit rapidement. La dynamique des dépenses publiques est alimentée par plusieurs facteurs largement contraints : la progression des pensions de retraite sous l’effet du vieillissement démographique, l’augmentation continue de la charge d’intérêts liée à la remontée des taux, l’effort accru de défense dans un contexte géopolitique dégradé, le financement de la transition énergétique ainsi que le soutien aux infrastructures et aux grands projets industriels.
Dans ce contexte, les ministres de l’Économie et du Budget ont décidé de confier à quatre économistes reconnus — Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier et Natacha Valla — une mission indépendante sur les finances publiques à l’horizon 2030. Officiellement, il s’agit d’apporter un éclairage objectif au débat budgétaire. En réalité, cette initiative traduit également la difficulté croissante pour le pouvoir politique d’assumer seul un discours de rigueur budgétaire. En sollicitant une caution académique, l’exécutif cherche à légitimer, par l’expertise, la nécessité d’un effort qui sera socialement et politiquement difficile à défendre.
Les économistes devront identifier les principaux facteurs de dérive des finances publiques entre 2027 et 2030, autrement dit les dépenses déjà engagées ou difficilement compressibles. Ils devront ensuite proposer plusieurs scénarios de redressement dès 2027, assortis d’objectifs de déficit et d’une évaluation chiffrée de l’effort à répartir entre l’État, la Sécurité sociale et les collectivités locales.
Si les forces politiques ne semblent guère disposées à faire preuve de courage durant la discussion budgétaire, aucune n’aura véritablement intérêt à provoquer une crise politique en votant une motion de censure. Une telle décision pourrait conduire à une nouvelle dissolution de l’Assemblée nationale et priver le futur Président de la République de cet instrument constitutionnel pendant plusieurs mois. En outre, une crise budgétaire majeure pèserait inévitablement sur le déroulement de la campagne présidentielle et renforcerait les interrogations des partenaires européens comme des marchés financiers sur la capacité de la France à restaurer ses comptes publics.
Les Français toujours en mode fourmis
Au premier trimestre, le taux d’épargne des ménages s’est maintenu, en France, à un haut niveau. Selon l’INSEE, il s’est élevé à 17,9 % du revenu disponible brut, contre 17,7 % au trimestre précédent. Le taux d’épargne financière est passé de 8,9 à 9 %. Il demeure à des niveaux historiquement élevé. Les Français réduisent leur consommation (-0,2 %) pour maintenir un important effort d’épargne. Le pouvoir d’achat au cours du premier trimestre est resté stable, l’augmentation des rémunérations étant compensée par la hausse des prix.
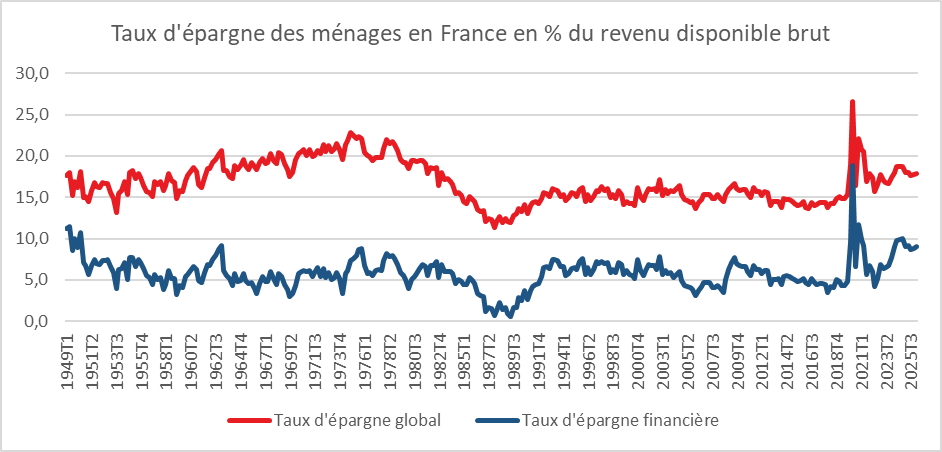
Cercle de l’Epargne – données INSEE
Le Coin des Epargnants du 15 mai 2026 : les marchés face à l’inflation
Le CAC 40 a, pour sa quatrième semaine d’affilée, accusé un recul (-2 %). Il a terminé la semaine sous la barre des 8 000 points et affiche désormais un solde négatif depuis le début de l’année, avec une perte de près de 2,5 %. L’absence d’avancée dans le conflit au Moyen-Orient et les résultats de l’inflation ont contribué à cette baisse hebdomadaire. Les autres grands indices européens ont connu la même évolution. Les indices américains sont, de leur côté, restés stables sur la semaine.
Le pétrole toujours au-dessus des 100 dollars le baril
TotalEnergies figure parmi les rares valeurs dans le vert, portée par la fermeté des prix du pétrole, le Brent évoluant à près de 108 dollars le baril. Depuis Pékin, Donald Trump a d’abord affirmé que les États-Unis pouvaient se passer du détroit d’Ormuz, avant d’en réclamer la réouverture quelques heures plus tard.
Les stocks mondiaux de pétrole se contractent à un rythme record, selon l’Agence internationale de l’énergie (AIE). L’agence craint une forte hausse des cours à l’approche de la période de pointe de la demande estivale. Les stocks mondiaux de pétrole ont diminué de 129 millions de barils en mars et de 117 millions de barils supplémentaires en avril, selon des données préliminaires de l’AIE. Avec le blocage quasi total du détroit d’Ormuz, les pertes cumulées d’approvisionnement des producteurs du Golfe dépassent, depuis le 28 février dernier, le milliard de barils, avec une production à l’arrêt de plus de 14 millions de barils par jour. Depuis 1973, jamais le marché n’avait subi un tel choc d’approvisionnement.
L’annonce, ce vendredi midi, par Téhéran — par la voix du ministre des Affaires étrangères — selon laquelle tous les navires appartenant à des pays qui ne sont pas en guerre contre l’Iran peuvent franchir le détroit d’Ormuz, n’a pas eu d’effet sur le marché.
Inflation aux États-Unis et au Japon
Les dernières données de l’indice américain des prix à la production, publiées cette semaine, montrent une progression de 6 % en avril sur un an (5,2 % hors alimentation et énergie), leur plus haut niveau depuis plus de trois ans, sous l’effet de la hausse des prix de l’énergie. Selon le Bureau of Labor Statistics, le coût de la vie aux États-Unis a augmenté de 0,6 % en un mois par rapport à mars et de 3,8 % sur un an.
La hausse ne se limite pas aux prix de l’essence et de l’électricité, qui ont progressé de 3,8 % en avril, après le pic de 10,9 % du mois de mars (+17,9 % sur un an). Les prix de l’alimentation augmentent de 3,2 % sur un an, après une stabilisation en mars. Hors énergie et alimentation, l’indice de base des prix à la consommation s’établit à 2,8 % sur un an. Les loyers enregistrent une progression de 3,3 %, les dépenses de santé de 3,2 % et celles liées aux transports de 4,3 %. L’inflation s’élevait à 2,4 % avant le début de la guerre en Iran.
Au Japon, l’indice des prix des biens de consommation interentreprises (CGPI), qui mesure les prix que les entreprises se facturent entre elles, a progressé de 4,9 % en avril sur un an. L’indice des prix à l’importation libellé en yens a bondi de 17,5 % en avril sur un an, sa plus forte hausse depuis décembre 2022. Sur une base mensuelle, les prix de gros ont progressé de 2,3 % en avril, après un gain de 1,0 % en mars. Une hausse des taux directeurs de la part de la Banque du Japon (BoJ) est attendue dans les prochaines semaines. Compte tenu de la volonté du gouvernement de mettre en œuvre un plan de relance, les investisseurs ont procédé à d’importantes ventes sur le marché obligataire, propulsant vendredi le rendement de l’obligation de référence à 10 ans à un sommet de 29 ans, à 2,665 %.
Forte remontée des taux obligataires
Les investisseurs, craignant une inflation durable, ont provoqué une forte hausse des taux obligataires. Le taux de l’OAT à 10 ans avoisine désormais les 4 %, alors qu’il s’élevait à 3,2 % avant le début du conflit au Moyen-Orient. Le taux de son équivalent américain dépasse, quant à lui, les 4,5 %. Il est à souligner que, cette semaine, le taux français est repassé au-dessus de celui de l’Italie.
Le tableau de la semaine des marchés financiers
| Résultats 15 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 952,55 | -2,00 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 526,11 | -0,08 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 408,50 | +0,31 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 225,14 | +0,15 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 955,19 | -1,57 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 174,37 | -0,45 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 825,65 | -1,45 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 61 409,29 | +3,19 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 135,39 | -0,60 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,958 % | +0334 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,163 % | +0,153 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,584 % | +0,218 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1625 | -0,60 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 716,28 | +2,52 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 108,93 | -+7,95 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 79 124,5476 | -1,68 % | 87 566,4406 | 93 776,61 |
L’équation budgétaire compliquée par la hausse des taux
La remontée des taux d’intérêt complique davantage la tâche du gouvernement dans la conduite de la politique budgétaire. Le vendredi 15 mai, le rendement des obligations françaises à dix ans a atteint un niveau inédit depuis l’été 2009, franchissant en séance le seuil de 3,9 %. Pour retrouver un tel niveau, il fallait remonter au lendemain de la crise financière mondiale de 2008. En l’espace d’une semaine, le taux de l’OAT a progressé de près de 9 %, et de près de 18 % sur trois mois.
Pour le gouvernement, le problème est double : le stock de dette continue de croître et le coût auquel cette dette est refinancée augmente lui aussi rapidement. Au cours du premier trimestre, la charge des intérêts versés par l’État s’est accrue de 6 milliards d’euros.
Le changement de contexte est radical par rapport à la période 2019-2020, durant laquelle les États européens bénéficiaient de conditions de financement exceptionnellement favorables. Les taux d’intérêt étaient alors proches de zéro, voire négatifs, permettant à la France d’emprunter à très faible coût.
La situation française ne résulte cependant pas uniquement de facteurs internes. Certes, les tensions politiques apparues après la dissolution de l’Assemblée nationale en 2024 avaient provoqué une hausse spécifique de la prime de risque française. Depuis lors, cette défiance s’est partiellement résorbée. La hausse actuelle des taux s’inscrit avant tout dans un mouvement international lié aux tensions géopolitiques et aux anticipations inflationnistes.
Le conflit engagé au Moyen-Orient par Israël et les États-Unis a entraîné une forte augmentation des prix de l’énergie. Depuis plusieurs semaines, le baril de Brent oscille entre 100 et 115 dollars. Le 15 mai, il évoluait autour de 108 dollars, tandis que les marchés anticipent désormais des cours durablement élevés dans les prochains mois.
La prolongation du conflit nourrit les craintes d’un retour durable de l’inflation à l’échelle mondiale. Les investisseurs considèrent que les banques centrales pourraient être contraintes de maintenir des politiques monétaires restrictives plus longtemps que prévu. Cette perspective entraîne une hausse généralisée des rendements obligataires sur les grandes places financières.
Les tensions ne concernent pas uniquement la France. Au Japon, les obligations d’État à trente ans ont franchi les 4 %, un niveau inédit depuis la fin des années 1990. Aux États-Unis, le rendement des titres du Trésor à deux ans a dépassé 4 %, retrouvant des sommets observés pour la dernière fois en 2025. Au Royaume-Uni, l’instabilité politique consécutive aux difficultés du gouvernement travailliste a accentué la méfiance des investisseurs, propulsant le taux à trente ans à des niveaux inconnus depuis la fin des années 1990.
Dans ce contexte international dégradé, la France apparaît néanmoins parmi les économies les plus exposées en raison du niveau élevé de son endettement public. Depuis un an, elle figure parmi les pays européens où le coût marginal de la dette a le plus progressé. Situation symbolique du retournement des perceptions financières : Paris doit désormais rémunérer ses emprunts à des conditions moins favorables que certains pays du sud de l’Europe naguère considérés comme fragiles, comme l’Italie, l’Espagne, le Portugal ou encore la Grèce.
Cette tension sur les marchés obligataires dépasse toutefois largement le seul cas français. À l’échelle mondiale, l’endettement public et privé continue de progresser à des niveaux records. Selon les estimations de l’Institute of International Finance, il atteignait près de 353 000 milliards de dollars à la fin du premier trimestre 2026, illustrant la dépendance croissante des économies mondiales au financement par la dette.
La Grèce : un exemple pour l’Europe
Après avoir été au bord de la banqueroute au début des années 2010, la Grèce pourrait, dans les prochains mois, perdre son statut de pays le plus endetté de l’Union européenne. Dimitris Tsakonas, directeur de l’Agence grecque de gestion de la dette publique, a évoqué publiquement cette évolution lors d’une récente conférence organisée par la chambre de commerce hellénique. Selon les estimations avancées par les autorités grecques, le ratio de dette publique rapporté au produit intérieur brut pourrait tomber autour de 137 % dès la fin de l’année 2026, soit un niveau inférieur à celui attendu pour l’Italie. Cette décrue se poursuivrait ensuite progressivement, avec une dette ramenée à 130 % du PIB en 2027, puis autour de 120 % en 2029, avant d’approcher le seuil des 100 % au début des années 2030. La France serait alors plus endettée que la Grèce.
La réduction de la dette publique grecque constitue un réel exploit. En 2020, la dette grecque dépassait encore 210 % du PIB. Depuis plusieurs années, Athènes enregistre des performances budgétaires rares au sein de la zone euro. Les finances publiques grecques dégagent désormais des excédents, favorisant une réduction rapide du poids apparent de la dette.
Au titre de l’exercice 2025, le gouvernement grec a annoncé un excédent primaire proche de 5 % du PIB, tandis que le solde budgétaire global, intérêts de la dette compris, est également redevenu positif. Cette amélioration a permis à Athènes d’engager un nouveau remboursement anticipé d’une partie des prêts accordés au début des années 2010 par ses partenaires européens. Les autorités grecques soulignent également plusieurs éléments favorables : l’État dispose d’importantes réserves de trésorerie, tandis que la maturité moyenne de la dette dépasse dix-huit ans, avec une large proportion d’emprunts à taux fixe. Cette structure protège en partie le pays contre les tensions actuelles sur les marchés obligataires.
La consolidation budgétaire grecque repose largement sur une forte discipline des dépenses publiques, mais aussi sur les effets de l’inflation. Depuis la crise énergétique de 2022, la hausse des prix reste soutenue dans le pays et s’est même accélérée récemment sous l’effet des tensions géopolitiques au Moyen-Orient. L’inflation produit un effet mécanique favorable sur les ratios d’endettement : la progression des prix augmente la valeur nominale du PIB, ce qui réduit le poids relatif de la dette sans que celle-ci diminue nécessairement en valeur absolue. L’encours de dette grecque demeure supérieur à celui observé avant la pandémie, atteignant environ 363 milliards d’euros fin 2025, contre 339 milliards en 2019.
L’amélioration des finances publiques provient également de la forte progression des recettes fiscales. La hausse des prix alimente automatiquement les rentrées de TVA, tandis que l’absence d’indexation complète du barème de l’impôt sur le revenu accroît la pression fiscale réelle sur les ménages. Cette situation pèse directement sur le pouvoir d’achat des Grecs. Dans de nombreux secteurs, les salaires progressent moins rapidement que le coût de la vie, notamment pour le logement et l’alimentation. Une grande partie des salariés du secteur privé perçoit moins de 1 000 euros nets par mois. Selon les données statistiques nationales et européennes, plus d’un quart de la population demeure exposé au risque de pauvreté ou d’exclusion sociale.
Le Coin des Epargnants du 8 mai 2026 : la volatilité gagnante ?
Des marchés toujours résilients
Les marchés continuent de fluctuer au gré des évènements au Moyen-Orient. Les indices actions ont été dopés par les déclarations, en début de semaine, du président Donald Trump indiquant que le temps de la guerre était fini, déclarations contredites par les tirs croisés de missiles en fin de semaine. Les cours des actions restent bien orientés, voire très bien orientés. La volatilité demeure forte mais n’empêche pas la progression des principaux indices. Les investisseurs estiment que les actions constituent de bons remparts face à l’inflation et que les effets du blocage du détroit d’Ormuz resteront limités.
Le CAC 40 est resté stable sur la semaine, à 8 112 points. L’Euro Stoxx 50, comprenant les 50 premières valeurs européennes, a progressé de plus de 2,5 % en une semaine. Le S&P 500 et le Nasdaq Composite ont encore battu de nouveaux records cette semaine. Le premier a augmenté de plus de 2 % et le second de plus de 4 %.
Jeudi 7 mai, Donald Trump a une nouvelle fois menacé l’Europe de relever les droits de douane, considérant que l’Union ne respectait pas les engagements pris en 2025 dans le cadre de l’accord commercial. Ce dernier n’a pas encore été ratifié par le Parlement ; sa discussion avait été ajournée au moment de la crise portant sur le Groenland. Elle a repris récemment. Donald Trump a précisé, en parlant de l’Union : « J’ai accepté de lui donner jusqu’au 250e anniversaire de notre pays, faute de quoi, malheureusement, leurs droits de douane augmenteraient considérablement. »
À Wall Street, la Bourse a accueilli favorablement la publication des derniers chiffres officiels de l’emploi aux États-Unis, avec des créations de postes supérieures aux attentes en avril, sans inflation salariale. En avril, 115 000 postes ont été créés aux États-Unis dans le secteur non agricole alors que le consensus Bloomberg tablait sur un niveau de 62 000. Le taux de chômage ressort à 4,3 % de la population active, comme attendu. Les salaires ont augmenté de 3,6 % sur un an, soit moins que les 3,8 % anticipés. Le secteur de la santé a été le plus dynamique avec 37 000 nouveaux emplois, même si de nombreux autres secteurs ont également enregistré des créations de postes, à l’image du transport (30 000). En revanche, celui des services informatiques et de la technologie a enregistré une perte nette de 13 000 emplois, soit un total de 342 000 depuis novembre 2022, en raison du développement de l’intelligence artificielle, soit un recul de 11 % sur la période, selon les chiffres publiés par le Bureau of Labor Statistics (BLS). En revanche, les chiffres de février et de mars ont été revus respectivement à la baisse de 23 000 et à la hausse de 7 000.
L’économie américaine aurait créé 304 000 emplois en ce début d’année, mais le nombre de personnes se déclarant employées aurait baissé de près de 1,4 million, ce qui peut apparaître incohérent. Les reconduites à la frontière des immigrés en situation illégale peuvent expliquer ces résultats. En cas de poursuite de la guerre, une dégradation du marché de l’emploi pourrait survenir outre-Atlantique.
Dans ce contexte, le cours du pétrole a varié de 95 à 115 dollars. Il a terminé la semaine autour de 100 dollars, en recul de 10 % par rapport à la précédente.
Le tableau de la semaine des marchés financiers
| Résultats 8 mai 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 112,57 | -0,2 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 609,16 | +0,22 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 398,93 | +2,24 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 26 247,08 | +4,20 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 307,42 | +1,76 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 233,07 | -1,26 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 911,53 | +2,55 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 62 713,65 | +4,67 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 179,95 | +2,25 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,624 % | -0,015 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,008 % | +0,014 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,366 % | +0,059 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1774 | +0,49 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 716,28 | +2,52 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 101,45 | -10,76 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 79 744,6809 | +2,05 % | 87 566,4406 | 93 776,61 |
Livret A : vers une hausse du taux ou pas le 1er août 2026 ?
Au milieu du mois de juillet prochain, le nouveau gouverneur de la Banque de France, qui devrait être, sous réserve de confirmation, Emmanuel Moulin, devra faire sa recommandation pour le taux du Livret A/LDDS et celui du Livret d’Épargne Populaire. Cette annonce sera d’autant plus attendue que, depuis la dernière fixation, le 1er février dernier, l’inflation est repartie à la hausse. Le taux actuel de 1,5 % pourrait être ainsi revu à la hausse.
L’application de la formule : un taux du Livret A à 1,8 % ?
Selon la formule du Livret A, en vigueur depuis 2021, le rendement de ce dernier est égal à la moyenne de l’inflation hors tabac du semestre précédent en rythme annuel et du taux moyen ester durant la même période, divisée par deux.
L’inflation a été basse en janvier et février, à respectivement 0,3 % et 0,9 %. Elle n’a commencé à augmenter qu’en mars (+1,7 %) et en avril (+2,2 %). Elle pourrait se situer autour de 3 % en mai et en juin.
Le taux moyen d’inflation se situerait, au cours du premier semestre, autour de 1,8 %. De son côté, le taux ester, au cours des quatre premiers mois, s’élevait à 1,9 %. Un relèvement des taux directeurs de la BCE ne l’affecterait que pour le mois de juin, la décision intervenant lors de la réunion du comité de politique monétaire, fin mai. L’effet serait minime. Le taux moyen devrait donc se situer sur le semestre autour de 1,93 à 1,98 %. La moyenne de ces deux taux devrait donc se situer autour de 1,8 %.
Quelle sera la recommandation du nouveau gouverneur de la Banque de France ?
À la mi-juillet, le nouveau gouverneur de la Banque de France devra communiquer au ministre de l’Économie ses propositions de taux. Néanmoins, en vertu de l’arrêté de 2021, il peut proposer de déroger aux taux issus de la formule en cas de circonstances exceptionnelles. De 2023 à 2025, la formule n’avait pas été appliquée (revalorisation plus faible et gel). La fixation des taux pour le 1er août sera d’autant plus scrutée qu’elle constituera l’une des premières actions du nouveau gouverneur.
Économiquement, le gouverneur pourrait estimer que la hausse des prix est purement conjoncturelle et que, pour le moment, elle ne se diffuse pas. L’inflation générée par la guerre au Moyen-Orient ne résulte, pour le moment, que de l’énergie, quand celle liée à la guerre en Ukraine concernait également les produits agricoles et certains produits industriels.
Si, en juillet, une solution diplomatique est trouvée entre l’Iran et les États-Unis, une baisse du cours du pétrole devrait rapidement intervenir et faire baisser la pression inflationniste. Dans ce contexte, le gouverneur pourrait juger inutile de relever le taux, sachant qu’en février 2027, à quelques semaines de l’élection présidentielle, il sera plus difficile de le baisser.
En outre, une hausse du taux du Livret A renchérirait le coût des crédits aux bailleurs sociaux au moment où le gouvernement souhaite relancer la construction. Par ailleurs, une hausse du taux du Livret A serait une incitation au relèvement des taux de crédit des banques. Or, le gouvernement souhaite avant tout une reprise de l’investissement et n’entend pas encourager l’épargne de précaution afin de ne pas pénaliser la consommation.
Peu ou pas de revalorisation du taux du Livret A et un taux du LEP à 3 %
La fixation du taux du Livret A n’obéit pas qu’à des considérations économiques et financières ; elle obéit également à des considérations éminemment politiques. Le gouvernement devra tenir compte du contexte politique et social à la fin du premier semestre. Si l’inflation accélère, autour de 3 %, et si le conflit au Moyen-Orient perdure, il lui sera difficile de maintenir à 1,5 % le taux du Livret A. Il pourrait être conduit à le relever à 1,8 %/2 %. Le nouveau gouverneur souhaitera-t-il adopter une posture rigoureuse en ce début de mandat ou privilégier le pouvoir d’achat des épargnants ?
Il pourrait certes faire une recommandation en distinguant le cas du Livret A de celui du LEP. Le taux du premier serait peu ou pas revalorisé quand celui du LEP serait augmenté, sachant qu’il est au moins égal à l’inflation ou à 0,5 point au-dessus du taux du Livret A si ce dernier taux est plus avantageux. Le taux du LEP pourrait ainsi passer à 3 %.
Le Coin des épargnants du 24 avril 2026 – New York bat de nouveaux records
Lors du déclenchement de la guerre en Iran, le 28 février dernier, l’hypothèse d’un conflit de courte durée était communément admise. Certes, un cessez-le-feu a été instauré sur les différents théâtres d’opérations, mais il demeure précaire, tandis que le détroit d’Ormuz est bloqué ou quasi bloqué depuis près de deux mois. L’Iran et son régime ont su résister aux nombreuses vagues de bombardements américains et israéliens.
Les négociations sont âpres, car chacun des adversaires entend en sortir gagnant. Les Américains veulent faire main basse sur l’uranium enrichi, quand les Iraniens réclament la fin des sanctions, qu’elles portent sur leurs avoirs financiers ou sur le pétrole. Ils demandent en outre le contrôle du détroit d’Ormuz, avec la possibilité d’instituer un droit de passage destiné à financer leur reconstruction.
Face à cette guerre qui n’en finit pas, les investisseurs commencent à en intégrer les conséquences sur l’économie et sur les entreprises. Les menaces de pénurie d’hydrocarbures, en particulier de kérosène, commencent à être prises au sérieux. Le baril de Brent reste ainsi largement au-dessus de 100 dollars, en hausse de près de 15 % sur la semaine.
Dans ce contexte, les principaux indices actions européens ont reculé cette semaine, même si un rebond a été constaté vendredi avec la possible reprise des négociations entre les États-Unis et l’Iran. Le CAC 40 a abandonné 3,17 % sur la semaine.
Aux États-Unis, en revanche, les marchés restent bien orientés, portés par l’annonce des résultats des grandes entreprises de haute technologie. Intel a gagné vendredi 24 %, après avoir publié des prévisions de ventes très supérieures aux attentes de Wall Street. Le fabricant américain de semi-conducteurs, longtemps en difficulté, bénéficie du développement massif du calcul lié à l’intelligence artificielle. Ses revenus devraient se situer entre 13,8 et 14,8 milliards de dollars sur le trimestre en cours, au-dessus de la projection moyenne de 13 milliards de dollars des analystes. À Wall Street, le Nasdaq a signé une quatrième semaine de hausse consécutive pour clôturer à un niveau record, tout comme le S&P 500.
En Allemagne, l’éditeur de logiciels SAP a enregistré une forte progression de son cours, portée par une croissance des ventes de ses services cloud supérieure aux estimations. À Paris, Spie s’est illustré avec un gain de 6,4 %, le spécialiste du génie électrique et mécanique ayant enregistré une contraction moins forte qu’attendu de sa production entre janvier et mars.
Le tableau de la semaine des marchés financiers
| Résultats 24 avril 2026 | Évolution sur la semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 157,82 | -3,17 % | 8 149,50 | 7 380,74 |
| Dow Jones | 49 230,71 | -0,55 % | 48 220,13 | 42 544,22 |
| S&P 500 | 7 165,08 | +0,41 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 24 836,60 | +1,45 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 128,98 | -2,27 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 379,08 | -2,49 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 883,48 | -2,88 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 59 716,18 | +3,05 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 079,90 | +1,39 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,639 % | +0,058 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,994 % | +0,034 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,307 % | +0,074 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1719 | -0,77 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 726,43 | -2,39 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 104,67 | +14,79 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 77 768,6357 | +0,19 % | 87 566,4406 | 93 776,61 |
Le Coin des épargnants du 27 mars 2026 – la guerre continue
Marchés entre résignation et espoirs
Après trois semaines successives de baisse, le CAC 40 s’est stabilisé à la fin du mois de mars. Les investisseurs prennent en compte la tentative d’ouverture de négociations entre les États-Unis et l’Iran par l’entremise du Pakistan. Malgré tout, les investisseurs semblent de moins en moins enclins à croire aux scénarios de désescalade, malgré le report de l’ultimatum américain au 7 avril pour d’éventuelles frappes sur les centrales électriques iraniennes. Pour le moment, le détroit d’Ormuz demeure toujours grandement fermé. Ces derniers jours, les Gardiens de la Révolution iraniens ont annoncé avoir forcé plusieurs porte-conteneurs à faire demi-tour. L’Iran conserve, malgré les milliers de tirs de missiles américains et israéliens, des lanceurs capables de toucher les pays du Moyen-Orient.
Les premières statistiques du mois de mars confirment une accélération des prix au sein des pays occidentaux. En Espagne, le taux d’inflation a atteint 3,3 % sur un an, un pic depuis juin 2024. Outre-Atlantique, le moral des ménages, mesuré par l’Université du Michigan, s’est dégradé en mars, avec un indice définitif à 53,3, tandis que les anticipations d’inflation à un an remontent à 3,8 % (3,6 % en première estimation), sous l’effet de la hausse des prix de l’essence. Selon les économistes interrogés par Bloomberg, l’indice des prix PCE américain pourrait progresser de 3,1 % en moyenne cette année, contre 2,6 % initialement prévus. La première baisse de taux en 2026 est désormais attendue en septembre. Concernant la Banque centrale européenne, les indications données par le marché des swaps laissent entrevoir un resserrement possiblement dès la réunion du mois prochain, avec trois hausses de taux au total sur l’année.
Si les marchés européens ont été stables cette semaine, aux États-Unis, les indices S&P 500 et Nasdaq ont enregistré des baisses de plus de 2 %, les valeurs américaines avaient reculé de manière assez faible depuis le début du conflit. La crainte d’une intervention terrestre peut également expliquer le repli de cette semaine.
Le baril de Brent au-dessus des 110 dollars
Le baril de pétrole (Brent) n’a pas baissé cette semaine. Il s’échangeait à plus de 110 dollars vendredi 27 mars, preuve que la situation ne se détend pas dans le détroit d’Ormuz. Les espoirs d’un conflit de courte durée s’estompent.
L’or à 1000 dollars de son record
L’or poursuit son repli avec un recul de plus de 10 % sur la semaine, l’once d’or étant en dessous de la barre des 4500 dollars (il avait dépassé 5500 dollars l’once en début d’année). Les investisseurs privilégient les placements permettant de se couvrir face à l’inflation. Ils optent ainsi pour les obligations. Ils entendent conserver également des liquidités afin de pouvoir saisir rapidement les opportunités en cas d’évolution sur le front géopolitique. Par ailleurs, compte tenu de la baisse sur les marchés actions, des investisseurs ont pu être contraints de vendre de l’or pour solder leurs pertes. Les États du Golfe pourraient être vendeurs afin de compenser la diminution de leurs recettes issues du gaz ou du pétrole.
Le dollar regagne du terrain
L’euro continue de se déprécier par rapport au dollar, qui joue son rôle de valeur refuge traditionnelle. La baisse de l’euro est également la conséquence d’une forte exposition du Vieux Continent à la guerre en Iran, contrairement aux États-Unis. Ces derniers sont en effet exportateurs nets de gaz et de pétrole, quand l’Europe dépend en la matière des importations.
Hausse des taux de crédits immobiliers en France
Avec la hausse des taux obligataires, ceux des crédits immobiliers sont également en augmentation. Les taux obligataires souverains servent de référence pour le refinancement de moyen et long terme des banques, leurs autres sources de financement pour les prêts étant les dépôts, les livrets et les concours de la banque centrale. Le taux moyen d’emprunt des crédits à 10 ans était, à la fin du mois de mars, de 3,2 %.
Actions : les petits conseils du Cercle (information ne constituant pas un conseil d’investissement ; cf. dernière page)
Les entreprises de plusieurs secteurs d’activité sont à suivre avec intérêt du fait de la chute des cours. Les entreprises liées aux transports aériens, au tourisme et au luxe peuvent constituer de belles opportunités. Ainsi, l’indice S&P Global Luxury, qui comprend les principales valeurs du secteur, a reculé de plus de 13 % entre le 28 février et la fin mars. En revanche, les valeurs de l’énergie et de la défense peuvent apparaître trop chères. L’appréciation du dollar autorise la réalisation d’arbitrages de valeurs américaines au profit de valeurs européennes ou des pays émergents d’Asie. Ces dernières ont baissé plus fortement que celles des États-Unis, ouvrant droit à de potentielles plus-values.
Le tableau de la semaine des marchés financiers
| Résultats 27 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 698,81 | +0,52 % | 8 149,50 | 7 380,74 |
| Dow Jones | 45 166,64 | -0,86 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 368,85 | -2,02 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 20 948,36 | -3,17 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 300,52 | -0,20 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 964,40 | +0,41 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 507,72 | +0,18 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 373,07 | -0,61 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 913,72 | -3,36 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,838 % | +0,080 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,096 % | +0,045 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,420 % | +0,043 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1519 | -0,18 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 516,41 | -9,38 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 111,76 | +3,28 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 65 825,6357 | -6,59 % | 87 566,4406 | 93 776,61 |
Le coin des épargnants du 20 mars 2026
Avoir dépassé les 111 dollars en milieu de semaine, le baril de Brent a baissé légèrement pour terminer vendredi 20 mars autour de 109 dollars. En revanche, le prix du gaz est en forte hausse après les attaques israéliennes et iraniennes sur les complexes gaziers.
Le CAC 40 est en recul pour la troisième semaine consécutive, avec un recul de 3,11 %. Il est passé en dessous des 7 700 points, à 7 665,62 points, et entre officiellement en zone de correction. Depuis son record absolu du 26 février, à 8 642,23 points, l’indice parisien abandonne 11,3 %. Tous les grands indices européens ont perdu, sur la semaine, plus de 3 %, et les indices américains 2 %. La chute du cours des actions demeure modeste au vu de la menace qui pèse sur l’économie avec la fermeture du détroit d’Ormuz. Les investisseurs semblent s’habituer à la succession rapide des crises, considérant que l’économie les surmonte avec célérité.
La crainte d’un retour de l’inflation provoque la hausse des taux obligataires. Le rendement du 10 ans allemand a atteint son plus haut niveau depuis 2011, à plus de 3 %, tandis que les Treasuries à 10 ans atteignent 4,38 %. Le taux de l’OAT à 10 ans dépasse de son côté 3,7 %.
Le baril de pétrole Brent demeure au-dessus des 100 dollars. Le maintien d’un cours élevé pour de nombreuses semaines commence à être intégré par les experts économiques, avec à la clé une résurgence de l’inflation et une baisse de l’activité. Entre le baril de Brent de la mer du Nord et le baril WTI américain, l’écart est important, à plus de 10 dollars (109 contre 97 dollars), témoignant de l’exposition prononcée à la guerre en Iran. Le WTI reste plus isolé, reflétant la dynamique intérieure des États-Unis et une exposition plus faible aux flux mondiaux immédiats. Du côté du gaz, le prix du TTF, la référence en Europe, a reflué à 60 euros par mégawattheure après une poussée à 74 euros (+35 %) jeudi, mais ne parvient pas à descendre plus bas.
Vendredi 20 mars, l’once d’or s’échangeait en dessous de 5 000 dollars. La baisse des derniers jours est imputable à des sorties de fonds indiciels, les investisseurs préférant les obligations dont les taux sont orientés à la hausse. Ils souhaitent par ailleurs disposer de liquidités afin de pouvoir saisir rapidement des opportunités d’achat sur les marchés. Enfin, les pays du Golfe, qui ont acquis de l’or ces dernières années, en vendent du fait de la raréfaction de leurs recettes issues du pétrole ou du gaz.
Statu quo monétaire aux États-Unis
Mercredi 18 mars, le comité de politique monétaire de la Fed a décidé de conserver les taux directeurs entre 3,50 % et 3,75 %, soit le niveau atteint en décembre après trois baisses consécutives de 25 points de base. Ce statu quo intervient en plein conflit entre l’Iran, les États-Unis et Israël, conflit susceptible de générer une nouvelle vague inflationniste. « L’incertitude sur les perspectives économiques reste élevée. Les implications des développements au Moyen-Orient sont incertaines pour l’économie américaine », a constaté le comité de politique monétaire dans son communiqué. Il indique par ailleurs suivre avec attention l’évolution des prix et de l’emploi. Seul Stephen Miran, l’ancien conseiller économique de Donald Trump, a voté pour une baisse des taux, les onze autres ayant choisi la stabilité.
La Fed a également publié ses projections économiques révisées. Pour 2026, elle prévoit une croissance de 2,4 % du PIB réel, 0,1 point de plus qu’en décembre. Les prix à la consommation « core PCE » augmenteraient de 2,7 %, en hausse de 0,2 point. Elle ne modifie pas ses prévisions sur le taux de chômage (4,4 %) et sur le niveau des taux d’intérêt (3,4 %), impliquant une seule baisse d’un quart de point dans l’année. Aux États-Unis, l’inflation est au-dessus de la cible de 2 % depuis plus de 5 ans. Les dépenses de consommation hors énergie et hors alimentation (core PCE), l’indicateur de référence, ont augmenté de 3,1 % en janvier, soit une remontée de 0,4 point depuis octobre. La hausse des prix à la production s’est, par ailleurs, accélérée en février. Jerome Powell a signalé lors de sa conférence de presse que les incertitudes actuelles rendaient l’élaboration de prévisions complexe. « Il est trop tôt pour connaître l’ampleur et la durée des effets potentiels sur l’économie » du choc pétrolier ; les effets économiques « pourraient être beaucoup plus petits ou beaucoup plus grands, on n’en sait absolument rien », a-t-il indiqué.
Le bras de fer entre Jerome Powell et Donald Trump continue. Le premier, qui fait l’objet d’une enquête judiciaire à charge par le département de la Justice, a déclaré qu’il ne quitterait pas le conseil de la Fed après la fin de son mandat de président en mai, tant que celle-ci ne sera pas achevée. Jerome Powell pourrait d’ailleurs se maintenir en tant que président au-delà de mai, car le sénateur républicain Thom Tillis a promis de bloquer sa succession jusqu’au retrait de la procédure judiciaire.
Statu quo monétaire en Europe
Jeudi 19 mars, la BCE a également décidé de ne pas changer ses taux directeurs. Le taux de dépôt reste à 2 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 %.
La guerre en Iran rebat les cartes pour la zone euro, qui pouvait escompter, jusqu’au 28 février dernier, une inflation faible autour de 2 % et une reprise de la croissance. La hausse des prix de l’énergie change la donne. La BCE a revu à la hausse ses projections d’inflation pour 2026 à 2,6 % contre 1,9 % lorsqu’elle avait réalisé l’exercice en décembre dernier. Une hypothèse médiane. Son scénario le plus défavorable voit les prix grimper jusqu’à 4,4 %.
« La BCE va surveiller de très près l’évolution de la situation », a indiqué Christine Lagarde. Le risque de stagflation menace désormais l’Europe. Une hausse brutale et prolongée des coûts des hydrocarbures devrait tout à la fois peser sur l’activité et générer une hausse des prix. La BCE pourrait être confrontée à un dilemme : soit relever ses taux directeurs, pénalisant un peu plus la croissance, soit laisser les taux inchangés avec, comme risque, une reprise de l’inflation.
La situation de la zone euro n’est pas celle de 2022, au moment de l’invasion de l’Ukraine par la Russie. À l’époque, l’inflation était élevée en raison du Covid et des plans de relance qui avaient désorganisé les chaînes d’approvisionnement. En ce début d’année 2026, le taux d’inflation de la zone euro était de 1,9 % et les tensions sur les prix étaient faibles. Néanmoins, si les prix de l’énergie restent élevés ou augmentent sur une période prolongée et se répercutent sur d’autres secteurs de l’économie de la zone euro, la banque centrale n’hésitera pas à augmenter les taux d’intérêt.
Le tableau de la semaine des marchés financiers
| Résultats 20 mars 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 665,62 | -3,11 % | 8 149,50 | 7 380,74 |
| Dow Jones | 45 577,47 | -2,11 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 506,48 | -1,90 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 21 647,61 | -2,07 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 397,43 | -4,26 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 918,33 | -3,06 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 501,28 | -3,68 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 372,53 | -1,61 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 3 957,05 | -3,97 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,755 % | +0,083 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +3,051 % | +0,072 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,377 % | +0,092 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1563 | -0,47 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 592,09 | 11,80 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 109,81 | +5,23 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 69 778,6163 | -1,17 % | 87 566,4406 | 93 776,61 |
Le Coin des Epargnants du 30 janvier 2026 – Prudence à tous les étages
Les marchés rattrapés par les tensions géopolitiques
À la Bourse de Paris, l’ambiance, en ce début d’année, est morose. Les menaces de Donald Trump concernant le Groenland et son projet de reconstruction de Gaza ont pesé sur le moral des investisseurs. L’évolution de la politique monétaire américaine est également devenue un sujet d’inquiétude. Le CAC 40 a ainsi reculé de 0,28 % en clôturant vendredi 30 janvier à 8 126,53 points. Preuve que, malgré le plan de l’OTAN concernant le Groenland, les tensions entre les États-Unis et leurs alliés demeurent prégnantes, la France, dans une stratégie de préservation de sa souveraineté, a bloqué le processus de vente des antennes de réception au sol de l’opérateur de satellites Eutelsat au fonds d’investissement américain EQT Infrastructure VI. Les grands indices américains ont également fait, en janvier, du surplace. Le Nasdaq a progressé, en janvier, de moins de 0,5 %, tout comme le S&P 500.
Cette semaine, le prix du baril de pétrole (Brent) a dépassé les 70 dollars. Sur un mois, la hausse atteint 14 %. La menace d’intervention américaine en Iran est la principale raison de cette augmentation. Non seulement l’Iran fait partie des dix principaux producteurs d’or noir, mais il est aussi riverain du détroit d’Ormuz, par lequel transite environ 20 % de la production mondiale de brut. En plus du risque en Iran, les cours sont orientés à la hausse par les perturbations concernant le principal champ pétrolier au Kazakhstan et les problèmes rencontrés par la production américaine de brut à cause de la vague de froid qui s’est abattue sur le pays.
Sur le front des obligations souveraines, avec l’adoption du budget à l’Assemblée nationale, le taux de l’OAT française à dix ans est revenu en dessous de celui de son homologue italien.
Baisse du dollar, hausse de l’or
L’euro a, dans la semaine, dépassé 1,20 dollar (1,2045 dollar) pour la première fois depuis mai 2021. Donald Trump se réjouit de la dépréciation de la monnaie américaine, qui inquiète pourtant les milieux financiers et Wall Street. Le président américain défend l’idée d’un dollar faible pour favoriser les exportations de son pays. À contrario, les investisseurs craignent un krach sur le dollar, qui serait un tsunami financier. La première monnaie mondiale a, par rapport aux autres grandes devises, perdu près de 10 % en 2025. Par rapport à l’euro, elle s’est dépréciée l’année dernière de plus de 13 %. Sur le premier mois de l’année 2026, le recul est de 2 %. La baisse du dollar s’accompagne de la hausse de l’or, qui joue ainsi son rôle traditionnel. L’once d’or a ainsi franchi la barre symbolique des 5 000 dollars, puis celle des 5 500. En un an, le métal précieux a gagné plus de 100 % et plus de 28 % sur un an. La permanence des menaces géopolitiques et les craintes de remise en cause de l’indépendance de la banque centrale américaine concourent à ce double mouvement : baisse du dollar et hausse de l’or.
La hausse de la monnaie unique par rapport au billet vert a renforcé le taux de change global de la devise européenne (par rapport aux devises de ses partenaires commerciaux).
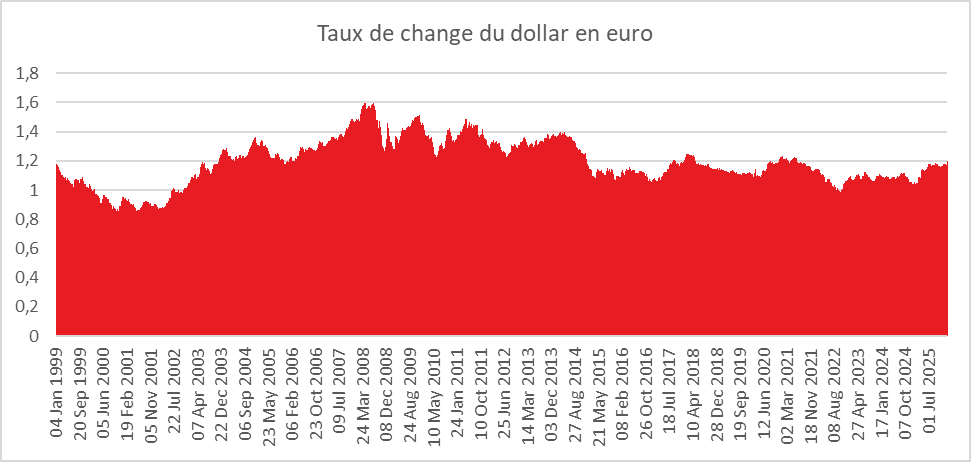
Cercle de l’Épargne – données BCE
À la différence de Donald Trump, Christine Lagarde, présidente de la Banque centrale européenne, s’exprime rarement sur l’euro, et jamais sur son niveau, sa surévaluation ou sa sous-évaluation. François Villeroy de Galhau, gouverneur de la Banque de France et membre du Conseil des gouverneurs de la BCE, a récemment souligné que « nous suivons avec attention cette appréciation de l’euro », tout en rappelant que l’Eurosystème n’a pas d’objectif de taux de change. Un euro fort réduit l’inflation en diminuant le prix des produits importés, dont le pétrole ou le gaz, mais dégrade la compétitivité-prix des exportations en dehors de la zone euro.
Une baisse logique du dollar
Avec un déficit commercial élevé, il est logique que la monnaie américaine se déprécie. À contrario, l’euro doit s’apprécier, en raison d’un excédent commercial qui devrait dépasser 170 milliards d’euros. Le président américain estime de longue date que l’Europe, la Chine et le Japon manipulent le cours de leur devise afin de gagner des parts de marché aux États-Unis. Son jugement sur l’euro est exagéré. En effet, la faiblesse de la monnaie commune, ces dernières années, était liée à la guerre en Ukraine et aux divisions au sein de l’Union européenne. Celle-ci a été fortement exposée à la hausse des cours de l’énergie avec la remise en cause des livraisons de pétrole et de gaz en provenance de la Russie. Les investisseurs ont réduit leurs engagements en euros du fait de la proximité du conflit ukrainien. Le dollar a, depuis l’épidémie de Covid, joué son rôle de valeur refuge. Il bénéficie également de la forte croissance de l’économie des États-Unis et de la forte rentabilité du capital investi dans ce pays.
La position du président américain n’est pas en soi absurde. Le dollar était sans nul doute surévalué. Mais en jouant la baisse du dollar, il risque en revanche de favoriser l’inflation et, par voie de conséquence, de dissuader la Fed de baisser ses taux, voire de l’encourager à les remonter en 2026.
Une Europe : bonne ou mauvaise nouvelle ?
La hausse de l’euro est perçue de manière négative, tout particulièrement en France. Or, celle-ci contribue à réduire le coût des importations, en particulier celles des produits énergétiques (pétrole, gaz), qui avaient pénalisé, ces dernières années, l’économie européenne. Certes, cette hausse renchérit le prix des exportations en dehors de la zone euro exprimées en dollars, mais, en revanche, elle réduit le coût des intrants importés. La France, qui exporte peu en dehors de la zone euro, serait moins pénalisée que l’Allemagne ou l’Italie. En France, les secteurs les plus exposés sont l’aéronautique et le luxe, mais les entreprises concernées ont recours à des couvertures de change.
Pour l’Europe, un euro à 1,2 dollar pourrait provoquer une diminution de l’inflation de 0,3 point. Depuis 2022, nombreux sont ceux qui se sont plaints de la hausse des prix, et tout particulièrement de celle de l’essence et du gaz. En ce qui concerne la croissance, certains experts estiment un manque à gagner de 0,2 point. Cette prévision est en partie contestable en raison de l’avantage généré par la baisse des cours et de l’amélioration du solde des échanges.
Taux directeurs : statu quo aux États-Unis
La banque centrale américaine a maintenu, mercredi 28 janvier, ses taux d’intérêt directeurs inchangés, dans une fourchette comprise entre 3,50 % et 3,75 %. Il s’agit d’une deuxième suspension dans son cycle d’assouplissement monétaire engagé en 2024, malgré les vives pressions de Donald Trump.
Pour justifier sa décision, l’économie américaine « a crû à un rythme solide l’an dernier », a rappelé Jerome Powell lors de sa conférence de presse. Le taux de chômage « demeure relativement stable » malgré des créations d’emplois toujours atones. L’inflation « cœur » est ressortie à 3 % l’an dernier selon les premières estimations, tirée « par l’inflation des biens, alimentée par les tarifs », tandis que la désinflation se poursuit dans les services, a poursuivi le président de la Fed.
Le président de la banque centrale américaine estime que les tensions inflationnistes pourraient s’accroître en raison de la bonne tenue de l’activité en fin d’année et des pénuries de main-d’œuvre provoquées par la politique de lutte contre l’immigration de Donald Trump.
Les trois baisses décidées en fin d’année dernière devaient permettre de soutenir l’économie avec une réduction du coût du crédit. La Fed se situe dans une position inconfortable, tant sur le plan économique que politique. Les États-Unis bénéficient d’une forte croissance, mais sans créer beaucoup d’emplois, avec des risques de redémarrage de l’inflation. Par ailleurs, le président américain multiplie les pressions peu amicales sur les membres du Comité de politique monétaire afin qu’ils réduisent les taux directeurs d’ici les élections de mi-mandat. Le conflit avec la Maison-Blanche s’est désormais déplacé devant les tribunaux. La conférence de presse de Jerome Powell ce mercredi représentait sa première intervention publique après le lancement d’investigations criminelles à son encontre par des procureurs fédéraux nommés par Trump. Il s’est également déplacé pour soutenir l’une des membres de la Fed, Lisa Cook, à la Cour suprême, celle-ci étant chargée de se prononcer sur la légalité de son renvoi sommaire de son poste de gouverneure par Donald Trump. « Il s’agit du plus important procès de l’histoire de la Fed », a simplement observé Jerome Powell pour expliquer son déplacement.
Un nouveau président pour la Fed
La politique monétaire de la banque centrale américaine pourrait évoluer au mois de mai avec l’entrée en fonction du nouveau président, Kevin Warsh. Celui-ci a été nommé par Donald Trump le vendredi 31 janvier. Dans sa déclaration de nomination, Donald Trump a insisté sur la fidélité de Kevin Warsh, allusion évidente à Jerome Powell. Pour remplacer ce dernier, Donald Trump a fait du soutien à la baisse des taux d’intérêt l’un de ses critères clés. Kevin Warsh est considéré comme un partisan de la baisse des taux directeurs. Sa nomination devra être confirmée par le Sénat.
Le tableau de la semaine des marchés financiers
| Résultats 30 janvier 2026 | Évolution sur une semaine | Résultats 31 déc. 2025 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 126,53 | -0,19 % | 8 149,50 | 7 380,74 |
| Dow Jones | 48 892,47 | -0,48 % | 48 220,13 | 42 544,22 |
| S&P 500 | 6 939,03 | +0,11 % | 6 879,57 | 5 881,63 |
| Nasdaq Composite | 23 461,82 | +0,00 % | 23 372,75 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 515,73 | -1,55 % | 24 490,41 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 10 223,54 | +0,69 % | 9 931,38 | 7 451,74 |
| Eurostoxx 50 | 5 947,81 | -0,01 % | 5 791,41 | 4 895,98 |
| Nikkei 225 (Japon) | 53 322,85 | +0,63 % | 50 339,48 | 39 894,54 |
| Shanghai Composite | 4 117,95 | +0,10 % | 3 968,84 | 3 351,76 |
| Taux OAT France à 10 ans | +3,427 % | -0,068 pt | +3,561 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,845 % | -0,058 pt | +2,862 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,249 % | -0,009 pt | +4,138 % | +4,528 % |
| Cours de l’euro/dollar | 1,1872 | +1,42 % | 1,1735 | 1,0380 |
| Cours de l’once d’or en dollars | 4 928,02 | +5,18 % | 4 325,17 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 70,80 | +6,86 % | 61,23 | 74,30 |
| Cours du Bitcoin en dollars | 82 681,4827 | -7,25 % | 87 566,4406 | 93 776,61 |
1er février : les nouveaux taux de l’épargne réglementée
| Nouveaux taux àcompter du 01/02/26 | Ancien taux | |
| Livret A | 1,5 | 1,7 |
| LDDS | 1,5 | 1,7 |
| LEP | 2,5 | 2,7 |
| Livret Jeune | Au minimum 1,5 | Au minimum 1,7 |
| Compte Epargne Logement | 1,25 | 1 |
Pour mémoire, le 1er janvier 2026, le taux du Plan d’Epargne Logement était passé de 1,75 à 2 %.
Marchés financiers : bilan 2025 et perspectives 2026
Pluie de records pour les marchés en 2025
Les marchés financiers ont fêté dignement la fin de l’année. 2025. Elle aura été contre toute attente un excellent cru, marqué par une pluie de records pour les indices actions ainsi que pour l’or et de nombreux autres métaux. Cette série de sommets, par son ampleur, inquiète néanmoins : la crainte d’une bulle liée à l’intelligence artificielle est fréquemment avancée mais pour malgré tout, pour 2026 l’optimisme est pour le moment de mise.
Le CAC 40 positif mais à la traîne
Après avoir perdu 2,14 % en 2024, le CAC 40 s’est apprécié, en 2025, de 10,42 %. Ce résultat positif est intervenu malgré un contexte politique toujours des plus complexes et la politique douanière américaine. Même si, au mois d’octobre dernier, le CAC 40 a battu son record, qui datait du 10 mai 2024, avant la dissolution, il reste largement à la traîne des autres grands indices boursiers. Le poids du secteur du luxe, exposé aux guerres commerciales, et la situation financière de la France expliquent le retard pris par le CAC 40 par rapport aux autres grands indices européens.
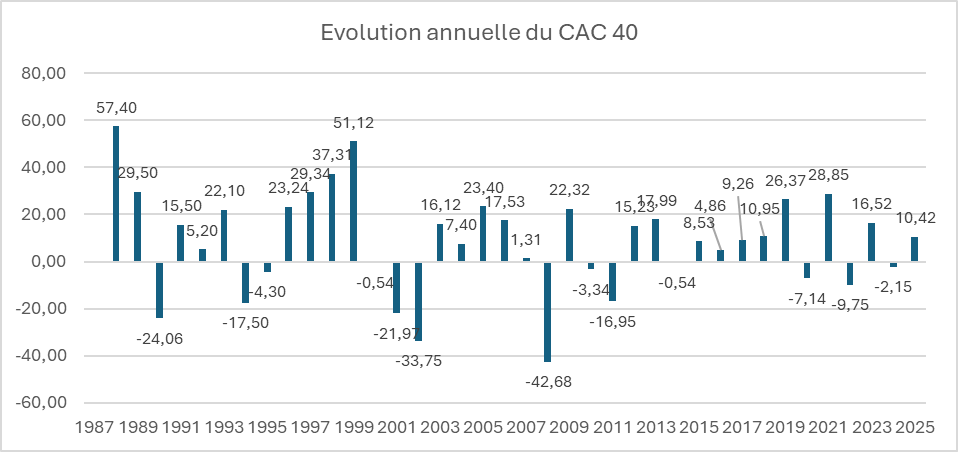
Cercle de l’Epargne
La Bourse de Francfort a connu, en 2025, la plus forte progression, +22 % sur un an pour l’indice DAX. Ce dernier devance son homologue britannique, le Footsie 100, qui gagne plus de 21 %. L’Euro Stoxx 50 a progressé, de son côté, de 18,3 % sur l’année écoulée. Le Stoxx Europe 600 est à +16,6 %, soit à peu près la même performance que le MSCI Europe (+16,4 %).
Le marché américain a encore surpris par son dynamisme. Avec l’engouement pour l’IA, l’indice Nasdaq a gagné sur l’année plus de 20 %. Le S&P 500 s’est apprécié de 17 % et le Dow Jones de 13 %.
Des taux obligataires en hausse et dégradation de la note de la France
L’année 2025 a été marquée par une nouvelle dégradation de la note de la France, en lien avec le taux d’endettement public qui n’en finit pas de progresser.
Fitch Ratings a abaissé la note de la France le 12 septembre 2025 de AA- à A+. Standard & Poor’s (S&P Global Ratings) a, de son côté, le 17 octobre 2025, réduit la notation de la France de AA- à A+, invoquant l’incertitude persistante sur la consolidation des finances publiques malgré la présentation du projet de budget. Moody’s n’a pas dégradé la note souveraine de la France en 2025. Le 24 octobre dernier, l’agence a maintenu la note Aa3, mais l’a placée sous perspective négative.
Dans ce contexte, l’écart de taux entre l’Allemagne et la France s’est accru, passant de 50 à 70 points de base. L’accroissement du spread s’est inscrit dans un mouvement de hausse des taux obligataires en Europe, en raison de l’augmentation des besoins de financement public. À la France, qui est le premier émetteur de titres publics en Europe, s’ajoute désormais l’Allemagne, qui a abandonné sa règle de frein budgétaire et qui a adopté un plan de relance de plus de 500 milliards d’euros. Le taux de l’OAT de l’État en France a augmenté de 70 points de base et son équivalent allemand de 60 points de base. À dix ans, l’État a, en 2025, emprunté, en France, en moyenne, à 3,6 % et l’Allemagne à 2,7 %.
Le dollar en baisse
Le dollar poursuit son mouvement de baisse, pour le plus grand plaisir de Donald Trump. Les menaces sur l’indépendance de la banque centrale américaine, la baisse des taux directeurs de cette dernière et, plus globalement, la politique du président américain ont contribué à la baisse du dollar. Les investisseurs étrangers ont réduit leur exposition en dollars, même si la monnaie américaine demeure de loin la première devise de réserve. Le dollar a perdu 13,23 % depuis le début de l’année face à l’euro, ce qui améliore la compétitivité des produits américains. Pour les Européens, cette dépréciation du billet vert allège la facture énergétique, d’autant plus que le cours du pétrole est orienté à la baisse.
Le pétrole en recul
Sur fond de ralentissement de la croissance mondiale, de montée en puissance des énergies renouvelables et d’augmentation de la production, en lien avec la fin de l’accord de régulation de l’offre de l’OPEP+ en vigueur depuis 2020, le cours du baril de pétrole a baissé au cours de l’année 2025. Le baril de Brent s’échangeait le 31 décembre à 61,23 dollars, en baisse de 17 % sur un an. Cette diminution est une bonne nouvelle pour les pays européens qui, depuis le début de la guerre en Ukraine en 2022, sont handicapés par une énergie chère.
Or, argent, cuivre, platine : toujours plus haut
L’or défie les pronostics en ayant atteint plus de 4 500 dollars l’once le 26 décembre, avant de rebaisser dans les derniers jours de l’année. Sur un an, l’once a gagné plus de 65 %. Sur trois ans, la hausse est de plus de 137 %.
La hausse du cours de l’or s’explique par la baisse des taux directeurs américains et par le caractère imprévisible de Donald Trump. Les pays émergents et en développement réduisent leur exposition au dollar. La crainte d’une remise en cause de l’indépendance de la banque centrale américaine contribue à la hausse du métal précieux.
L’argent fait encore mieux, avec un gain avoisinant 150 %. Il faut remonter au choc pétrolier de 1979-1980 pour retrouver des progressions comparables.
Le platine a, lui aussi, enregistré un sommet historique au cours de la semaine, tandis que le cuivre a franchi les 12 000 dollars la tonne, sur fond de craintes d’un marché mondial plus tendu à l’horizon 2026.
Un bitcoin entre deux eaux
Le bitcoin apparaît comme le grand perdant de l’année, avec un recul de plus de 6 % depuis janvier et de près de 20 % sur le dernier trimestre. L’essor des stablecoins, adossés à des devises réelles comme le dollar ou l’euro et jugés moins volatils, se développe au détriment du bitcoin.
Et pour 2026…
L’art de la prévision est, surtout en matière financière, un exercice périlleux. Les krachs ont un malin plaisir à survenir lorsqu’ils ne sont pas attendus…
Des actions encore en hausse mais attention à la bulle IA
Pour 2026, de nombreux experts anticipent néanmoins une nouvelle année de forte appréciation des actions, portée par l’engouement persistant pour l’intelligence artificielle et, en Europe, par le plan de relance allemand. L’espoir d’une paix en Ukraine alimente également l’optimisme ambiant. Toutefois, l’IA prend de plus en plus les traits d’une bulle, avec des investissements colossaux dont la rentabilisation suppose l’émergence rapide de gains de productivité substantiels. Le réalisme pourrait, à un moment ou à un autre, reprendre ses droits, avec à la clé soit un atterrissage brutal, soit un dégonflement progressif.
Malgré ces craintes, les investisseurs prévoient une hausse des indices actions comprise entre 8 et 15 % pour 2026. Chez UBS, les analystes pronostiquent un S&P 500 à 7 500 points en 2026, porté par une croissance des bénéfices de l’ordre de 14 %, nourrie pour près de la moitié par les secteurs de la tech. Le CAC 40 pourrait finir autour de 8 700 / 9 000 points.
Des taux directeurs orientés à la baisse
La banque centrale américaine devrait poursuivre la baisse de ses taux, mais de manière modérée, en scrutant l’évolution de l’inflation. Certes, Donald Trump continuera de faire pression sur la Fed pour une accélération en vue des élections de mi-mandat.
La BCE, qui est en mode pause depuis l’automne, doit prendre en compte la progression des prix au sein de certains États, l’écart de taux avec les États-Unis et le souhait des gouvernements d’alléger le coût de la dette publique.
Des taux obligataires en hausse
À un an de l’élection présidentielle, la France, confrontée à une dette publique toujours mal maîtrisée, pourrait devenir une source majeure d’inquiétude en Europe. Par ailleurs, l’accroissement du déficit public allemand limite la perspective d’une baisse marquée des taux souverains. S’agissant des taux directeurs, la Banque centrale européenne devra composer avec une politique monétaire de la Réserve fédérale de plus en plus accommodante. Une légère baisse des taux en 2026 demeure envisageable, d’autant que les craintes d’un retour de l’inflation restent, pour l’heure, contenues. La BCE pourrait ainsi être tentée d’agir afin de freiner l’appréciation de l’euro, au risque de susciter l’ire du président américain.
Pétrole : calme plat sauf…
Le cours du pétrole, sauf crise internationale majeure, ne devrait pas connaître de forte hausse, en particulier si un accord de paix intervenait en Ukraine. Le ralentissement de la croissance mondiale pèserait alors sur la demande, tandis que l’offre continuerait d’augmenter avec la fin de l’accord de régulation de l’OPEP+. Certes, ce scénario pourrait être remis en cause en cas d’aggravation de la crise entre le Venezuela et les États-Unis ou d’une reprise des tensions avec l’Iran.
L’or : fin d’un cycle
Depuis 2020, l’or ne cesse de s’apprécier. En 2026, la poursuite de la baisse des taux directeurs pourrait continuer de soutenir la demande de métal précieux. À l’inverse, un retour durable de la paix en Ukraine exercerait un effet modérateur. Plusieurs experts estiment néanmoins que l’once pourrait dépasser les 5 000 dollars.
Bitcoin : la grande incertitude
Après une année en demi-teinte, le bitcoin peut-il rebondir ? Il pourrait, au contraire, pâtir des doutes croissants sur l’IA, de l’essor des stablecoins et des futurs lancements de monnaies digitales de banque centrale. La diffusion progressive de la blockchain pourrait conduire à une forme de banalisation du bitcoin, qui perdrait alors son statut d’icône ou de pionnier.
Le Coin des Epargnants du 20 décembre 2025 par Philippe Crevel – les marchés en mode fin d’année
La trêve des confiseurs
Les marchés financiers entrent dans la traditionnelle trêve des confiseurs. La semaine prochaine ne comptera que trois séances, avec une fermeture anticipée mercredi 24. Les investisseurs ont réagi positivement aux résultats de l’inflation américaine. Les données du Bureau américain des statistiques font état d’une augmentation de 2,7 % des prix à la consommation sur un an (2,6 % hors alimentation et énergie), inférieure aux 3,1 % anticipés par le consensus et aux 3 % de septembre, en l’absence de référence pour octobre compte tenu du shutdown. Néanmoins, ces statistiques sont sujettes à caution compte tenu de la fermeture des administrations fédérales en octobre et novembre, qui a gêné la collecte des données. Le shutdown a contraint le BLS à recourir davantage à l’imputation par report, en supposant que le niveau de l’indice d’octobre était inchangé par rapport à celui de septembre, pour établir les indices de novembre. Le chiffre de décembre pourrait être relativement élevé par effet de rattrapage statistique. L’optimisme reste néanmoins de rigueur, surtout si cette inflation maîtrisée se confirme. Elle donne, en effet des marges de manœuvre à la Réserve fédérale américaine pour réduire davantage ses taux d’intérêt.
Le CAC 40 a gagné plus de 1 % sur la semaine. Les taux des obligations d’Etat sont à la hausse en Europe. Le taux de l’OAT, en France, dépasse 3,6 % et est désormais nettement supérieur à son équivalent italien. L’or est en légère remontée, le bitcoin continuant, de son côté, de baisser. Les indices américains sont restés stables surla semaine.
Un baril de pétrole au-dessous des 60 dollars
Le baril de pétrole Brent, référence européenne, est passé en dessous des 60 dollars dans la semaine pour la première fois depuis mai. Il a terminé la semaine juste au-dessous de cette barre symbolique. Cette baisse est la conséquence des pourparlers sur l’Ukraine et de l’augmentation de l’offre avec la fin de l’accord de régulation de l’OPEP+. Le président ukrainien Volodymyr Zelensky s’est félicité lundi de « progrès » dans les négociations avec les États-Unis pour mettre fin à la guerre avec la Russie, ce qui pourrait avoir pour conséquence un allègement des sanctions contre le pétrole russe. Les tensions entre le Venezuela et les États-Unis ont, en revanche, peu de conséquences sur le cours du pétrole.
La BCE toujours en mode temporisation
La Banque centrale européenne, pour sa dernière réunion de l’année, a une nouvelle fois opté, en matière de taux directeurs, pour le statu quo. Elle a maintenu son taux de dépôt à 2 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 %. Cette décision était anticipée par les investisseurs.
À la différence de la FED, la BCE estime qu’il n’y a aucune raison de changer les taux. La croissance européenne réaccélère depuis quelques mois, en partie grâce au plan de relance de l’Allemagne. L’inflation est, en novembre, repassée au-dessus des 2 %. Néanmoins, les économistes de la BCE envisagent que l’inflation descende un peu sous la cible en 2026 et 2027, avant de retrouver les 2 % en 2028. La croissance est, de son côté, attendue à 1,2 % en 2026, puis à 1,4 % les deux années suivantes. « Il n’y a pas eu de discussion sur une possible hausse ou baisse de taux », a signalé Christine Lagarde, présidente de la BCE.
Néanmoins, Isabel Schnabel, membre du directoire de la BCE, a indiqué qu’il faudrait peut-être relever les taux en fin d’année prochaine en raison d’une menace de reprise de l’inflation. Cette analyse n’est pas, pour le moment, partagée par la majorité du Conseil de politique monétaire, même si elle émane d’une possible successeure de Christine Lagarde. La BCE est contrainte de prendre en compte la politique monétaire américaine. La baisse des taux de la FED contribue à la dépréciation du dollar par rapport à l’euro. Les importations extracommunautaires coûtent moins cher, ce qui contribue à diminuer l’inflation. A contrario, les exportations européennes sont pénalisées. Cette situation pourrait inciter la BCE à baisser ses taux.
Hausse historique des taux directeurs au Japon
Vendredi 19 décembre, la Banque du Japon (BoJ) a décidé de remonter son taux de référence de 0,25 % à 0,75 %, au niveau où il évoluait il y a 30 ans. La banque centrale japonaise a décidé d’enclencher, en 2024, un processus d’augmentation de ses taux directeurs tout en précisant que ces derniers, en valeur réelle (corrigés de l’inflation), resteraient « nettement négatifs » et que les conditions financières demeureraient « suffisamment accommodantes » pour soutenir l’activité économique du pays.
La Banque essaie de concilier des taux bas pour ne pas fragiliser des milliers d’entreprises peu profitables, qui, pendant des décennies, ont emprunté presque gratuitement, et un rendement de l’argent qui permettrait de ramener des capitaux dans le pays ou, au moins, de freiner leur départ vers des pays offrant des rendements plus appétissants. Le départ des capitaux vers l’étranger contribue à la dépréciation du yen. Au mois de décembre, un euro s’échange contre 183 yens, quand, en 2012, il n’en valait que 95. Cette dépréciation de la devise nippone favorise les touristes étrangers et les exportateurs ; elle renchérit les importations, en particulier de produits agricoles et d’énergie. Par voie de conséquence, le Japon enregistre une inflation de plus de 3 %, érodant le pouvoir d’achat des ménages. La hausse des salaires ne compense pas celle des prix à la consommation. Kazuo Ueda, le gouverneur de la BoJ, a reconnu ce risque d’érosion du pouvoir d’achat des ménages par l’inflation et expliqué qu’il était impératif de ne pas prendre de retard. Une hausse des taux et du yen est-elle capable de changer les flux de capitaux ? Les investisseurs japonais ont placé 4 000 milliards de dollars hors du pays. Une petite partie pourrait revenir, mais cela restera marginal. En revanche, les fonds étrangers pourraient réduire leurs emprunts à faible taux en yen, qui leur permettaient d’acquérir des actifs sur les marchés américains et européens (carry trade).
Le tableau de la semaine des marchés financiers
| Résultats 19 déc. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 151,38 | +1,18 % | 7 543,18 | 7 380,74 |
| Dow Jones | 48 134,89 | -0,48 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 834,50 | +0,06 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 307,62 | +0,38 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 295,95 | +0,43 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 897,42 | +2,19 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 760,35 | +0,84 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 49 507,21 | -2,27 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 890,45 | -0,49 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,613 % | +0,031 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,898 % | +0,037 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,144 % | -0,053 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1720 | +0,79 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 352,26 | +3,33 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 60,25 | -1,50 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 87 997,34 | -2,19% | 38 252,54 | 93 776,61 |
Le Plan d’Epargne Retraite est-il assujetti à la nouvelle contribution pour l’autonomie ?
Le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2026, adopté par le Parlement le 16 décembre dernier, institue une contribution financière pour l’autonomie de 1,4 point qui s’ajoute aux prélèvements sociaux existants. Cette contribution ne touche pas tous les produits du patrimoine. Les revenus financiers issus des comptes-titres, des Plans d’Épargne en Actions et des livrets ordinaires sont concernés. Y échappent les revenus fonciers, ceux en provenance des livrets réglementés, y compris le Plan d’Épargne Logement, et de l’assurance-vie.
Si l’assurance-vie est citée explicitement dans l’exposé des motifs de l’amendement, le plan d’épargne retraite (PER) n’est pas spécifié. A priori, par assimilation, l’exonération concernerait tous les produits attachés aux bons ou contrats de capitalisation, ainsi qu’aux placements de même nature mentionnés à l’article 125-0 A du code général des impôts. Cet article du Code général des impôts (CGI) concerne les placements « souscrits auprès d’entreprises d’assurance ». Cette exonération ne vaudrait que pour le PER assurantiel et non pour le PER bancaire. Ce dernier prend la forme d’un compte-titres et ne donne pas accès à un fonds en euros pour garantir son capital. Cette interprétation doit être confirmée par Bercy.
Pour les produits soumis à la nouvelle contribution, le taux des prélèvements sociaux passe de 17,2 % à 18,6 %, la flat tax s’élevant ainsi à 31,4 % contre 30 % auparavant. L’entrée en vigueur de la nouvelle contribution est fixée au 1er janvier 2026.
Nouveau record pour la dette publique en France
À la fin du troisième trimestre 2025, la dette publique au sens de Maastricht se rapproche de 3 500 milliards d’euros (3 482,2 milliards d’euros), soit une augmentation de 65,9 milliards d’euros, après +70,9 milliards au trimestre précédent. Exprimée en pourcentage du produit intérieur brut (PIB), elle atteint 117,4 %, après 115,7 % au deuxième trimestre.
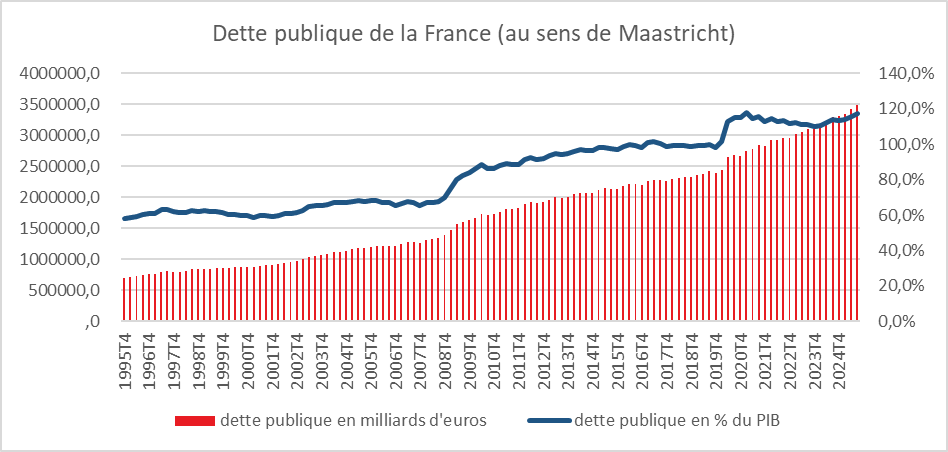
Données INSEE
Le Coin des Epargnants du 28 novembre 2025
Des marchés résilients malgré les doutes sur l’IA
Aux États-Unis, la semaine boursière a été réduite en raison de la fête de Thanksgiving, jeudi 27 novembre (pas de cotation), et du Black Friday (fermeture anticipée de Wall Street).
Après plusieurs semaines de doutes sur la rentabilité future de l’Intelligence artificielle (IA), les marchés actions ont rebondi à la fin du mois de novembre. Sur la dernière semaine, le Nasdaq a gagné près de 5 %. À l’approche du mois de décembre, la question traditionnelle se pose : les marchés connaîtront-ils un « rally » de fin d’année, permettant à Wall Street d’aller battre des records et au CAC 40 de revenir au contact de son pic à 8 314,33 points du 13 novembre dernier ? Signe de cet attrait retrouvé pour les actifs risqués, le bitcoin reprend de la hauteur, à plus de 91 000 dollars, tandis que l’ether franchit de nouveau le seuil des 3 000 dollars. En un mois, le bitcoin a néanmoins perdu 20 % de sa valeur.
Sur l’ensemble du mois de novembre, les indices actions ont fait du surplace. Le ralentissement de la croissance américaine commence à se faire sentir. En Europe, les incertitudes demeurent élevées. Les probabilités d’une prochaine baisse des taux directeurs de la Fed ont augmenté au cours de la semaine. Une diminution de 25 points de base des Fed funds à l’issue de la réunion des 9 et 10 décembre semble se profiler. Le gouverneur Stephen Miran, nommé par Donald Trump, n’a pas hésité à établir un lien direct entre la détérioration du marché du travail et la politique monétaire actuelle : « Il faut reconnaître que le taux de chômage a augmenté, et cela est dû à une politique monétaire trop restrictive ».
L’once d’or s’est rapprochée, à la fin du mois de novembre (4 219 dollars), de son record (4 381 dollars), témoignant de la persistance des inquiétudes à l’échelle mondiale. L’évolution de la situation aux États-Unis incite toujours les banques centrales et les investisseurs à acheter du métal précieux.
Le pétrole reste stable autour de 63 dollars, le ralentissement de la croissance mondiale pesant sur la demande. L’Organisation des pays exportateurs de pétrole et ses alliés (OPEP+) « devrait réitérer son intention de suspendre les augmentations de production » au premier trimestre 2026, à l’occasion de sa réunion ministérielle prévue le 30 novembre. En novembre, l’Arabie saoudite, la Russie et six autres membres du cartel avaient déjà annoncé une pause dans la hausse des quotas menée depuis le mois d’avril, et qui avait largement contribué à accroître l’offre de brut sur le marché.
Le tableau de la semaine des marchés financiers
| Résultats 28 nov. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 122,71 | +2,05 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 716,42 | +4,29% | 37 689,54 | 42 544,22 |
| S&P 500 | 6 849,09 | +4,75 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 365,69 | +5 ,83 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 836,79 | +3,19 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 720,51 | +1,90 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 668,17 | +2,78 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 50 253,91 | +3,18 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 888,60 | -1,30 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,413 % | -+0,060 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,687 % | -0,012 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,024 % | -0,051 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1604 | +0,15 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 219,29 | +3,67 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 63,10 | +1,06 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 91 166,70 | +7,72 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 24 octobre 2025
Nouveau record pour le CAC 40
Ce mardi 21 octobre, le CAC 40 a battu un record en clôture, à 8 258,86 points, dépassant le niveau atteint le 15 mai 2024, avant la dissolution de l’Assemblée. Il aura fallu près d’un an et demi pour effacer le choc alors subi, sachant que les autres indices européens et américains ont connu entre-temps une forte hausse ; ces derniers ont également battu des records cette semaine.
Le nouveau record du CAC 40 intervient juste après une nouvelle crise politique et la dégradation de la note de la France par l’agence S&P. La discussion budgétaire chaotique aurait pu, elle aussi, refroidir les ardeurs des investisseurs. Tel n’a pas été le cas. Ces derniers avaient largement anticipé la situation. Les considérations politiques ont été mises de côté au profit de considérations économiques et financières. Depuis le début de l’année, les marchés boursiers sont portés par les avancées en matière d’intelligence artificielle et par l’éventuelle amélioration de la productivité qu’elle pourrait engendrer. La reprise de la baisse des taux directeurs de la part de la Banque centrale américaine constitue un autre vecteur de croissance pour les marchés d’actions. Les valeurs boursières profitent, en outre, de la publication des résultats trimestriels des entreprises, supérieurs aux attentes.
Le CAC 40, s’il est influencé par le contexte national, obéit aussi aux grandes tendances de l’économie mondiale. Entre 75 % et 80 % des revenus des sociétés du CAC 40 sont réalisés à l’étranger. Seulement 8 % du chiffre d’affaires de LVMH est réalisé en France, contre environ 27 % en Asie (hors Japon) et 25 % aux États-Unis. Malgré tout, le CAC 40 est loin d’avoir comblé son retard sur ses homologues : depuis le 1er janvier, il n’a progressé que de 10 %, contre plus de 20 % pour le DAX allemand. Avec les derniers soubresauts liés à la discussion budgétaire, le CAC 40 est resté stable vendredi, tandis que les grands indices américains et le DAX atteignaient de nouveaux records. Dès le début de l’examen en séance publique du budget, les menaces de dépôt de motions de censure se sont multipliées. Le Premier secrétaire du PS, Olivier Faure, a réclamé des mesures de justice fiscale (taxe Zucman, ISF climatique, etc.). Le Parti socialiste tente de pousser son avantage, conscient que la survie du gouvernement dépend en partie de sa position.
Aux États-Unis, l’indice des prix à la consommation a été publié ce vendredi après-midi, avec près de dix jours de retard par rapport au calendrier initial, en raison du shutdown de l’État fédéral. L’inflation a augmenté de 0,3 % le mois dernier et de 3 % sur un an. Le consensus établi par Bloomberg tablait sur des hausses respectives de 0,4 % et 3,1 %. Hors alimentation et énergie, la hausse est de 0,2 % sur un mois, contre +0,3 % attendu, et de 3 % sur un an, contre 3,1 % attendu. Des chiffres qui ne changent pas la donne à une semaine de la décision monétaire de la Réserve fédérale. Une détente des taux d’intérêt d’un quart de point est attendue en octobre.
Le pétrole, victime des sanctions
Depuis plusieurs semaines, le cours du baril de pétrole évoluait autour de 60 dollars. Les annonces de nouvelles sanctions prises par les États-Unis contre la Russie ont provoqué une hausse de plus de 5 dollars du baril. C’est la première fois que les exportations de pétrole russes sont directement visées par Washington, qui a placé les deux compagnies pétrolières russes Lukoil et Rosneft sur liste noire. Tous les actifs de ces compagnies aux États-Unis sont désormais gelés, et les entreprises américaines n’ont plus le droit de réaliser des affaires avec elles. Or, ces deux géants représentent l’essentiel des exportations de brut russe.
L’Union européenne a également décidé un nouveau train de sanctions, dont certaines visent la flotte fantôme de pétroliers russes. Cette flotte permet à la Russie de continuer à exporter son pétrole brut malgré les interdictions. Selon Emmanuel Macron, cette flotte parallèle permet à Moscou de financer 30 % à 40 % de son effort de guerre contre l’Ukraine.
La Russie demeure un acteur majeur du marché pétrolier. Avec environ 12 % de la production mondiale, elle est le troisième producteur mondial, derrière les États-Unis et l’Arabie saoudite. Les sanctions décidées par les États-Unis et l’Union européenne interviennent dans un contexte de ralentissement de l’économie mondiale, avec des prix du pétrole plutôt orientés à la baisse. Dans ce cadre, les tensions sur le marché pétrolier pourraient n’être qu’éphémères.
Le tableau de la semaine des marchés financiers
| Résultats 24 oct. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 225,63 | +0,39 % | 7 543,18 | 7 380,74 |
| Dow Jones | 47 207,12 | +2,35 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 791,69 | +2,02 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 23 204,87 | +2,49 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 243,97 | +1,73 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 638,58 | +2,94 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 674,50 | +1,20 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 49 299,65 | +5,23 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 950,31 | +2,12 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,434% | +0,074 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,626 % | +0,045 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,001 % | -0,009 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1623 | +0,23 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 4 128,98 | -0,36 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 66,61 | +8,86 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 110 205,93 | -5,86 % | 38 252,54 | 93 776,61 |
3e Trimestre 2025 : l’or et la bourse américaine toujours en tête
Les champions des placements au 3e trimestre 2025 auront été l’or et les valeurs américaines. L’once d’or a progressé sur ces trois derniers mois de près de 17 %. De leur côté, les valeurs technologiques cotées au Nasdaq ont progressé de plus de 12 %. Les valeurs américaines malgré l’entrée en vigueur des nouveaux tarifs douaniers ont poursuivi sur la lancée des derniers mois. L’indice S&P500 s’est apprécié de près de 8 % et le Dow Jones de 4,28 %. Les indices européens ont connu des progressions plus faibles à l’exception du Footsie britannique (+6,53 %). Le CAC40 a augmenté de 3 %. A noter que le Daxx allemand est resté atone après une longue période de hausse. Il a, en effet, gagné en un an près de 25 % contre +4,25 % pour le CAC 40.
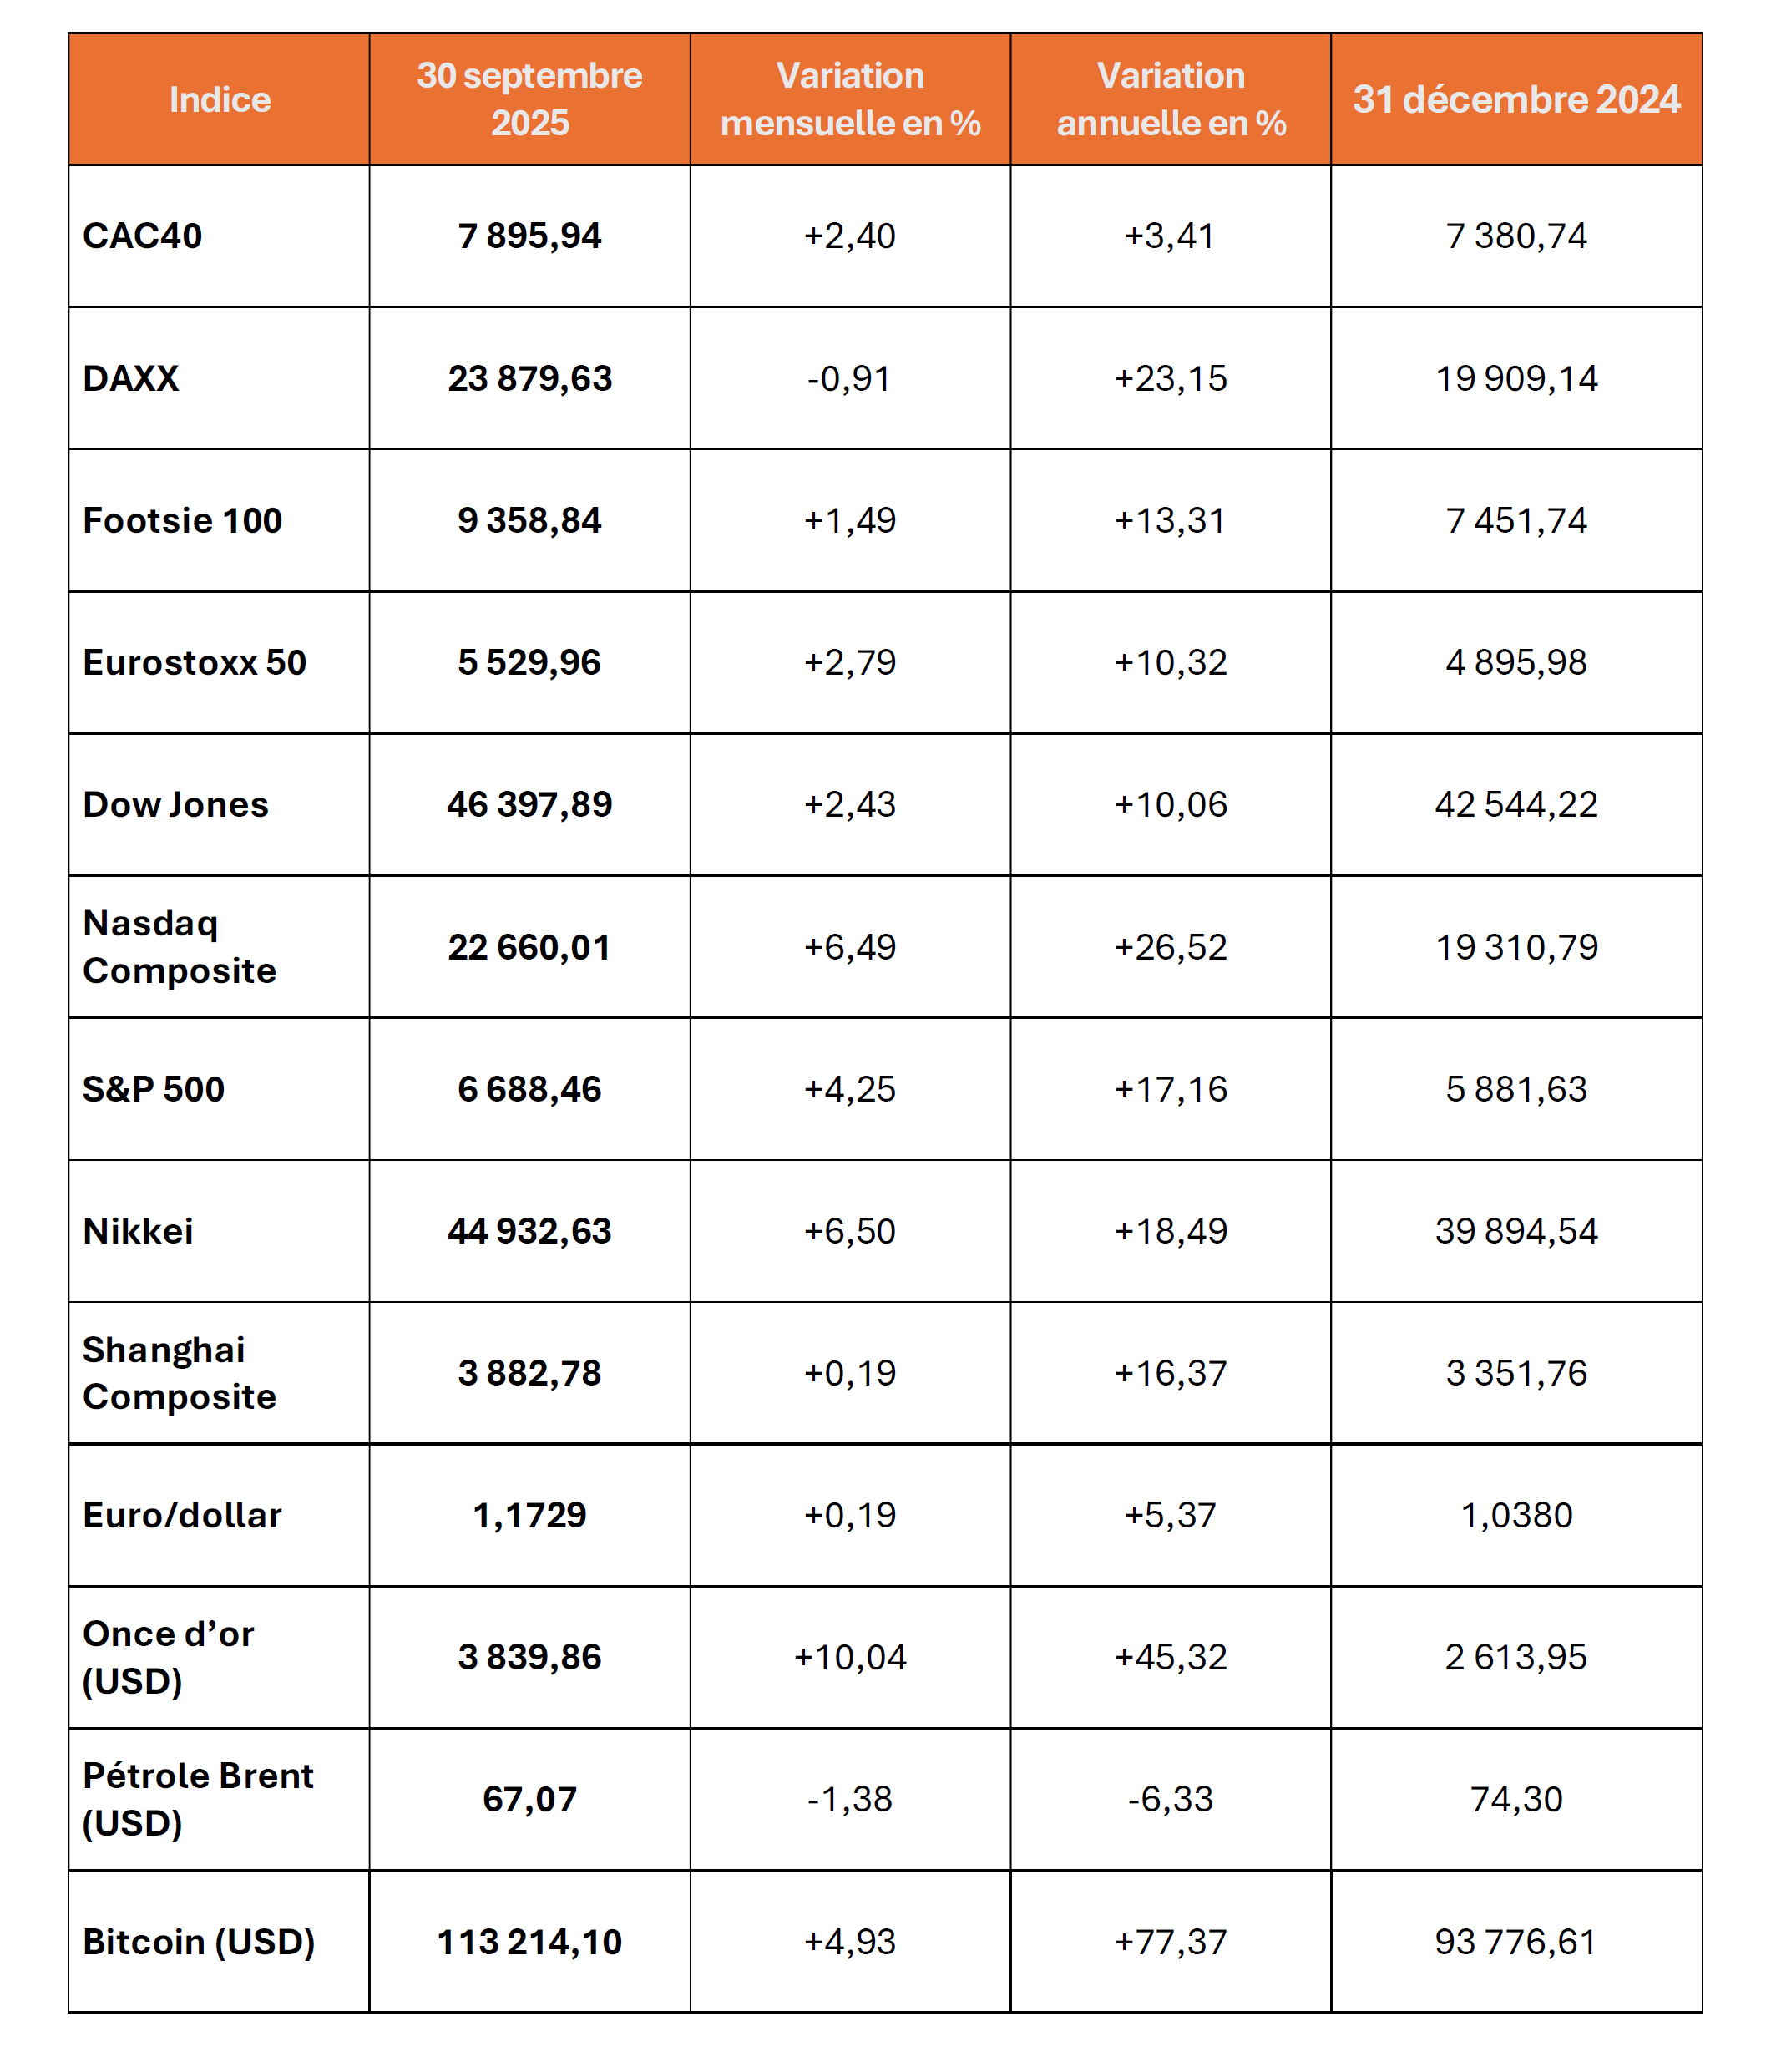
Des marchés entre le yin et le yang
L’or : toujours plus haut
L’or a dépassé, en fin de semaine, 3 780 dollars l’once. Le cours du métal précieux est porté par l’enclenchement d’un nouveau cycle de baisse des taux directeurs de la Fed. Certains estiment qu’il pourrait se rapprocher, voire dépasser, 4 000 dollars. Pour autant, les facteurs de hausse commencent à s’épuiser ou, plutôt, ont déjà été intégrés (Ukraine, Moyen-Orient, droits de douane, etc.).
États-Unis : faible dérive de l’inflation
Sur le front américain, les prix des dépenses de consommation personnelle, la mesure que la Réserve fédérale retient en priorité pour apprécier l’inflation, se sont alignés, en août, parfaitement sur les projections du marché. Ils ont progressé sur un an de 2,7 %, soit 0,1 point de plus qu’en juillet. La hausse se stabilise à 2,9 % hors prix alimentaires et énergétiques. Les investisseurs auraient préféré que la désinflation reprenne, permettant à la Fed de poursuivre son cycle de baisse des taux directeurs. Pour le moment, l’inflation reste néanmoins contenue. La consommation des ménages a augmenté, de son côté, de 0,6 % le mois dernier, quand le consensus donnait une hausse de 0,5 %, comme en juillet, illustrant la résilience des consommateurs.
Le retour des droits de douane
Donald Trump n’avait plus parlé de droits de douane depuis quelques semaines et, visiblement, le sujet lui manquait. À partir du 1er octobre prochain, 100 % de surtaxes sur les produits pharmaceutiques de marque ou brevetés seront imposées, sauf si les entreprises étrangères concernées investissent pour construire des usines sur le sol américain. La Commission européenne est montée vendredi au front pour éteindre l’incendie. Son porte-parole a assuré que ces droits sectoriels ne concerneraient pas les médicaments européens, ces derniers étant inclus dans l’accord commercial Europe–États-Unis limitant les droits de douane américains à 15 %.
Si les États-Unis respectent l’accord signé et exemptent bien, comme convenu, les médicaments européens des 100 % de droits sectoriels, l’Irlande sera la grande gagnante car elle est, de loin, le pays européen le plus exposé. C’est le premier exportateur pharmaceutique mondial (en valeur, non en volume) vers les États-Unis. Cette situation est la conséquence de l’installation de nombreux laboratoires pharmaceutiques en Irlande depuis trois décennies, en raison de la fiscalité attractive.
L’Europe est la seule épargnée. La Commission européenne a rappelé vendredi que son accord commercial avec les États-Unis est le seul à protéger contre de futurs droits plus élevés que le taux général prévu par l’accord. L’industrie pharmaceutique suisse, par exemple, devrait se voir appliquer le taux de 100 %. Or la Suisse est le deuxième plus gros exportateur de médicaments de marque vers les États-Unis. Les laboratoires européens sont néanmoins encouragés à investir aux États-Unis, faute de quoi une révision du tarif pourrait intervenir.
Les actions en mode statu quo
Les investisseurs ont joué la prudence cette semaine, marquée par des indicateurs et des signaux contradictoires. Les indices américains ont cédé un peu de terrain. Les taux des obligations d’État françaises continuent à progresser, tout comme le ratio de dette publique. Le taux de l’OAT à 10 ans s’élevait, vendredi 26 septembre, à 3,562 %.
Le marché du pétrole en tension
Cette semaine, les cours du pétrole ont été orientés à la hausse en raison des déclarations de Donald Trump. Ce dernier a demandé à son homologue turc, Recep Tayyip Erdogan, d’arrêter d’acheter du pétrole russe. Il a également suggéré que les Européens stoppent toutes les importations de gaz en provenance de Russie. Cette hausse n’est pas sans limite. En effet, de plus en plus de barils arrivent actuellement sur le marché, notamment avec la hausse des quotas de production initiée depuis avril par l’Organisation des pays exportateurs de pétrole et ses alliés (Opep+). Néanmoins, l’intensification des frappes ukrainiennes sur les raffineries et les infrastructures pétrolières russes commence à avoir des effets sur le marché des produits raffinés.
Le tableau de la semaine des marchés financiers
| Résultats 26 sept. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 864,67 | +0,00 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 247,29 | -0,13 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 643,70 P | -0,35 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 484,07 | -0,74 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 705,25 | +0,40 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 280,79 | +0,80 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 499,70 | +1,06 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 45 354,99 | +1,01 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 828,11 | -0,87 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,562 % | +0,006 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,747 % | -0,002 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,180 % | +0,037 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1693 | -1,53 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 780,15 | +1,98 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 70,61 | +4,85 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 109 144,58 | -5,65 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 19 septembre 2025 : toujours la fête pour les marchés américains
Baisse des taux de la Fed : des investisseurs heureux
Le CAC 40 a terminé la semaine à 7 853,39 points, ce qui lui a permis de gagner 0,36 % en cinq jours. Une progression modeste, mais qui fait suite à une hausse de près de 2 % la semaine précédente, la décision de la Fed ayant été largement anticipée. La décision de la banque centrale américaine et le discours de Jerome Powell ont été fortement appréciés par les investisseurs.
Dans ce contexte, de nouveaux records ont été battus à Wall Street. Le Nasdaq a progressé de plus de 2 % sur la semaine. L’engouement pour les valeurs des sociétés présentes sur le marché de l’IA persiste. En l’absence d’indicateurs économiques majeurs, les investisseurs ont suivi de près la conversation téléphonique organisée vendredi entre Donald Trump et Xi Jinping. Les deux présidents ont affirmé qu’un accord était en cours, mais qu’il restait du travail à accomplir. L’enjeu est de parvenir à le finaliser afin d’empêcher TikTok de disparaître aux États-Unis. Lors de sa visite d’État au Royaume-Uni jeudi, Donald Trump a déclaré qu’il souhaitait maintenir TikTok dans son pays.
Les taux des obligations souveraines ont poursuivi leur progression, tout comme le cours de l’or, qui a battu de nouveaux records.
La Fed : sans surprise
Le mercredi 17 septembre dernier, la banque centrale américaine, la Fed, a, pour la première fois de l’année, décidé de diminuer d’un quart de point ses taux directeurs. Ils sont désormais compris entre 4 % et 4,25 %, toujours bien plus élevés que ne le souhaiterait le président américain.
Cette diminution intervient dans un contexte de modération de la croissance de l’activité économique et de ralentissement des créations d’emplois. Dans son communiqué, la Fed a précisé, pour encadrer cette baisse, que l’inflation avait augmenté et restait élevée. Elle a néanmoins laissé la porte ouverte à une ou deux nouvelles réductions lors des réunions d’octobre et de décembre : « En envisageant des ajustements additionnels à la fourchette cible des taux, le comité prendra soigneusement en compte les nouvelles données, l’évolution des perspectives et la balance des risques. »
Les « colombes » l’ont emporté sur les « faucons », qui privilégient la lutte contre l’inflation. Les dernières statistiques sur l’emploi ont convaincu la majorité du comité de politique monétaire d’agir. En août, le Bureau of Labor Statistics a révélé que seuls 73 000 emplois nets avaient été créés le mois précédent, bien moins qu’attendu. L’inflation, quoique persistante, s’est révélée un peu moins élevée que prévu. Hors énergie et alimentation, elle s’établit à 3,1 % (core CPI), quasiment stable par rapport à son niveau de décembre (3,2 %). L’effet des tarifs douaniers sera « de courte durée et ponctuel », estime Jerome Powell. L’inflation demeure néanmoins supérieure à la cible de politique monétaire de la Fed et ne devrait pas reculer dans les prochains mois, en raison des effets attendus de l’augmentation des droits de douane.
Dans son scénario central, la banque centrale américaine a actualisé ses prévisions de taux moyens : 3,6 % fin 2025, 3,4 % fin 2026 et 3,1 % fin 2027.
La polarisation politique des États-Unis a gagné la Fed. Donald Trump continue de faire pression pour obtenir des baisses plus rapides et plus marquées des taux directeurs. Il a ainsi déclaré : « La Fed devrait être indépendante, mais je pense qu’elle devrait écouter des gens intelligents comme moi. Je crois avoir un meilleur instinct que Jerome Powell. » Lors de la réunion du comité de politique monétaire, son ancien conseiller économique, Stephen Miran, a voté contre, demandant une baisse d’un demi-point plutôt que d’un quart de point. Compte tenu des menaces proférées par le président américain, certains se demandent si les membres du comité ont pris leur décision uniquement sur le fondement des données économiques. La perspective d’une Fed moins indépendante qu’autrefois rend les marchés nerveux. Le dollar se déprécie et atteint son plus bas niveau depuis début 2022 face aux principales devises.
Pourtant, les indicateurs économiques ne justifient pas un soutien monétaire massif à l’économie. Le taux de chômage n’est que de 4,3 %, l’économie continue de croître, la consommation se porte mieux que prévu avec encore une hausse de 0,6 % des ventes de détail en août, et la Bourse est euphorique grâce à l’engouement pour l’intelligence artificielle.
Le tableau de la semaine des marchés financiers
| Résultats 19 sept. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 853,59 | +0,36 % | 7 543,18 | 7 380,74 |
| Dow Jones | 46 315,27 | +0,95 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 664,36 | +1,14 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 631,48 | +2,02 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 645,25 | -0,05 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 216,67 | -0,54 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 458,42 | +1,26 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 45 045,81 | +3,65 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 820,09 | +0,34 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,556 % | +0,051 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,749 % | +0,036 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,143 % | +0,065 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1745 | +0,32 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 669,05 | +1,22 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 66,70 | +0,13 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 115 914,24 | +0,05 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 12 septembre 2025
En attendant la FED
Les investisseurs ont intégré la baisse probable des taux directeurs de la banque centrale américaine la semaine prochaine. Les indices actions ont poursuivi leur progression. Le CAC 40, malgré les dernières péripéties politiques, a gagné plus de 2 % sur la semaine. Wall Street a, quant à elle, battu des records historiques cette semaine.
La Réserve fédérale américaine devrait donc relancer mercredi son cycle d’assouplissement, avec une baisse de 25 points de base comme scénario central. Les investisseurs les plus hardis — ils se font rares — espèrent encore un geste de 50 points de base. Cette hypothèse n’est toutefois estimée qu’à 7,6 % par les opérateurs : si le marché du travail ralentit drastiquement depuis plusieurs mois, l’inflation, sans s’emballer, paraît encore trop élevée pour espérer que la banque centrale accélère le mouvement. Le moral des consommateurs américains est tombé ce mois-ci à son niveau le plus faible depuis mai, et leurs attentes en matière d’inflation à long terme ont augmenté pour le deuxième mois consécutif, du fait des inquiétudes liées au marché du travail et aux prix.
Les taux des obligations souveraines étaient en hausse cette semaine en Europe. Le taux de l’obligation française à dix ans, l’OAT, est repassé au-dessus de 3,5 %.
Statu quo monétaire pour la BCE
Sans surprise, le jeudi 11 septembre dernier, la Banque centrale européenne (BCE) a décidé de ne pas modifier ses taux directeurs. Elle a laissé le taux de dépôt à 2 %, celui de la facilité de refinancement à 2,25 % et celui de la facilité de prêt marginal à 2,4 %.
La BCE a revu à la hausse ses prévisions de croissance pour 2025, qui passent de 0,8 % à 1,2 %. Cette bonne résistance de la zone euro, malgré la mise en œuvre des nouveaux droits de douane américains, a conforté la position des membres du comité monétaire, qui ont choisi de ne pas abaisser les taux, d’autant que l’inflation a légèrement progressé. Christine Lagarde, la présidente de la BCE, est plutôt favorable à une ligne dure sur les taux. Elle a souligné que la banque centrale « était dans une position confortable », que l’accord sur les droits de douane américains avait levé une partie de l’incertitude sur les échanges commerciaux et que le processus de désinflation était terminé.
La question de la décorrélation des politiques monétaires des deux côtés de l’Atlantique se posera dans les prochains mois, la Réserve fédérale américaine devant procéder mercredi prochain à une baisse de ses taux. Cette nouvelle donne pourrait continuer à renforcer la devise européenne, qui a gagné 13 % depuis le début de l’année face au billet vert. Elle s’échange désormais autour de 1,17 dollar, mais le seuil de 1,18 dollar pourrait être prochainement dépassé. Cette appréciation renforcerait l’effet de la majoration des droits de douane. L’attentisme de la BCE en matière de taux pourrait n’être, de ce fait, que temporaire.
L’autre menace pour la zone euro est liée à l’instabilité politique en France et à ses effets sur les dettes souveraines en Europe. Se refusant à commenter la situation d’un pays en particulier, Christine Lagarde a toutefois adressé un message sans ambiguïté au futur gouvernement : « Je suis confiante dans le fait que les décideurs politiques auront à cœur de réduire l’incertitude autant que possible. Il existe également un ensemble de règles — le cadre budgétaire européen — que tous les États membres doivent respecter. Je suis sûre que tous les gouvernements, où qu’ils soient situés, voudront opérer sur la base de ce cadre budgétaire. » En l’état, la BCE n’a pas prévu d’intervenir sur le marché obligataire. « Les obligations souveraines de la zone euro se comportent de manière ordonnée, sans heurts et avec une bonne liquidité », a précisé Christine Lagarde.
Le tableau de la semaine des marchés financiers
| Résultats 12 sept. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 825,24 | +2,15 % | 7 543,18 | 7 380,74 |
| Dow Jones | 45 834,22 | +1,18 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 584,29 | +1,79 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 22 141,10 | +2,15 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 688,61 | +0,45 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 283,29 | +0,93 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 386,61 | +1,30 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 44 768,12 | +5,81 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 870,60 | +0,32 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,505 % | +0,057 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,713 % | +0,051 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,078 % | +0,013 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1712 | +0,70 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 643,55 | +3,38 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 67,47 | +2,97 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 115 206,20 | +4,00 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 22 août 2025 : un mois d’août tout en couleur
Hausse du cours des actions, l’or et le bitcoin toujours au plus haut, l’été 2025 peut à première vue être surprenant. Avec l’entrée en vigueur de la hausse des droits de douane américains, le mois d’août 2025 était redouté par les investisseurs, sachant que le huitième mois de l’année est rarement porteur pour les marchés actions. Or, le cru 2025, malgré les incertitudes, se révèle étrangement bon. Plusieurs indices boursiers ont battu des records. En cette troisième semaine d’août, le CAC 40 s’est rapproché des 8 000 points, portant sa hausse depuis le 1er janvier à plus de 8 %. Certes, le DAX allemand fait nettement mieux, avec un gain de plus de 22 %, l’Eurostoxx progressant de plus de 12 %. La Bourse de Madrid a connu une hausse de plus de 30 % depuis le 1er janvier, tandis que Milan et Lisbonne sont également en forte progression. L’indice grec Athex a enregistré une appréciation de plus de 40 %. Le Standard & Poor’s 500, l’indice de référence des professionnels de Wall Street, a progressé de près de 9 % depuis le début de l’année. Le Dow Jones a atteint un plus haut le 15 août, à plus de 45 200 points. Le Nasdaq flirte également avec ses plus hauts historiques. Depuis le décrochage du mois d’avril, marqué par les annonces de Donald Trump sur les droits de douane « réciproques » très élevés, l’indice des valeurs technologiques américaines s’est adjugé près de 40 %.
Ces résultats s’expliquent par les perspectives d’une prochaine baisse des taux de la part de la Fed. En allégeant le coût de la dette pour les entreprises, en favorisant les investissements et en diminuant le rendement des obligations, la baisse des taux contribue à l’augmentation du cours des actions. Les valeurs technologiques, gourmandes en capitaux, y sont particulièrement sensibles. Les investisseurs estiment également que les accords commerciaux signés par les États-Unis constituent un moindre mal. Les droits sont, dans l’ensemble, conformes à ceux qui avaient été annoncés en avril dernier. Contrairement aux craintes de certains à la veille de l’été, les données macroéconomiques rendues publiques ces dernières semaines sont rassurantes pour l’économie américaine. Enfin, les résultats des entreprises pour le deuxième trimestre, dévoilés cet été, sont de bonne facture. En Europe, ils se sont inscrits en ligne avec les anticipations, et aux États-Unis ils se sont révélés supérieurs de 8 % en moyenne aux attentes des analystes. En Europe, les marchés restent portés par les valeurs de la défense et de l’aéronautique. Les valeurs bancaires, longtemps pénalisées, connaissent un réel rebond.
Le niveau élevé du cours de l’or est imputable à la demande toujours forte des banques centrales et à la soif de diversification des investisseurs, les incertitudes demeurant importantes. L’abondance de liquidités, en lien avec la politique monétaire accommodante des années 2009-2022, contribue à la hausse de la valeur des actifs tels que l’or, l’immobilier ou le bitcoin. Pour ce dernier, sa diffusion de plus en plus large, notamment via les fonds indiciels (ETF), se traduit par un cours élevé. La politique pro-crypto du président américain alimente également les achats de bitcoins par les institutionnels comme par les particuliers.
Trump vs Fed : le match continue
Dans le cadre du symposium de politique monétaire de Jackson Hole, Jerome Powell, le président de la Réserve fédérale américaine, a indiqué qu’une baisse des taux directeurs était possible en septembre, en dépit de l’accélération de l’inflation, soulignant les vulnérabilités du marché du travail. Jerome Powell a ainsi déclaré : « Avec une politique en territoire restrictif, les perspectives de base et l’évolution de l’équilibre des risques pourraient justifier un ajustement de notre position politique. » Le scénario d’une détente d’un quart de point du loyer de l’argent est donc envisageable, même si rien n’est encore décidé. Concernant les droits de douane, l’hypothèse de base raisonnable est que leur relèvement créera une hausse « temporaire » des prix, mais que celle-ci mettra du temps à se faire pleinement sentir dans l’économie.
Donald Trump a toujours Jerome Powell, le président de la Réserve fédérale, dans le collimateur. Face au refus entêté de la Fed de baisser ses taux directeurs, le président américain a, par ailleurs, étendu sa campagne d’intimidation aux autres membres du comité de politique monétaire. Il a ainsi déclaré : « Lisa Cook doit démissionner, maintenant !!! » sur son réseau social Truth, dans un message incluant un lien vers un article évoquant des accusations de fraudes hypothécaires émises par un allié du président à l’encontre de la première gouverneure noire de la Réserve fédérale. L’économiste, diplômée d’Harvard et qui a travaillé sous l’administration Obama, a été nommée à ce poste par Joe Biden pour un mandat expirant en 2038. Elle a, jusqu’à présent, toujours voté avec Jerome Powell. Lisa Cook a répondu en indiquant qu’elle n’avait pas l’intention de se laisser intimider et de démissionner de son poste « à cause de quelques questions soulevées dans un tweet ». La Fed est la seule agence fédérale à ne pas être entièrement sous la coupe de la Maison-Blanche. Le président américain a néanmoins le pouvoir de limoger un membre de la Banque centrale, mais sous condition de motifs légitimes. La nouvelle attaque contre l’indépendance de la Réserve fédérale est la conséquence de l’échec de la campagne d’intimidation menée contre Jerome Powell depuis le retour au pouvoir de Donald Trump.
Baisse du prix du pétrole : une aubaine pour l’économie française
Si l’économie européenne souffre de la hausse des droits de douane américains, elle bénéficie en revanche de la baisse du cours du pétrole. Le baril de Brent évolue autour de 66 dollars, soit 20 % de moins qu’en début d’année. En France, le prix moyen du litre de sans-plomb 95 a diminué d’une dizaine de centimes entre janvier et juillet, selon l’Insee. Cette diminution du prix du pétrole contribue à la faible inflation et à l’amélioration des marges des entreprises.
Selon Rexecode, en moyenne, une baisse de 10 dollars du prix du baril de Brent se traduit, au bout d’un an, par un surplus de croissance de 0,1 % à 0,2 % du PIB, accompagné d’une baisse de l’inflation de 0,2 % à 0,3 %. Cela permettrait un gain de 20 000 emplois et une amélioration du solde commercial de la France. Le ministère de l’Économie considère que la faiblesse du cours du pétrole permettra d’atteindre une croissance de 0,7 % du PIB pour la France cette année. Pour les finances publiques, l’effet devrait être neutre à court terme, puis positif dans un second temps. La baisse du prix de l’essence diminue les rentrées de TVA, déjà en recul sur les six premiers mois de l’année contrairement aux anticipations budgétaires, mais la hausse de la croissance compensera ce manque à gagner. La progression de la croissance devrait alléger les dépenses publiques, avec à la clé une amélioration du déficit public de 0,1 à 0,2 point de PIB.
La baisse du cours du pétrole a, en revanche, un effet négatif sur l’environnement. Elle incite les ménages à utiliser plus souvent leur voiture et à émettre davantage de gaz à effet de serre. Elle ne favorise pas l’achat de véhicules électriques.
Le tableau de la semaine des marchés financiers
| Résultats 22 août 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 969,69 | +0,72 % | 7 543,18 | 7 380,74 |
| Dow Jones | 45 631,74 | +1,52 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 466,91 | +0,30 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 21 496,53 | -0,55 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 370,74 | -0,18 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 321,40 | +2,13 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 488,23 | +0,99 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 42 633,29 | -0,20 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 825,76 | +4,36 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,422 % | -0,043 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,721 % | -0,063 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,262 % | -0,049 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1715 | +0,31 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 369,82 | +0,36 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 67,55 | +2,55 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 116 670,19 | -0,21 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 15 août 2025
Les indices en mode bronzage d’été
Le CAC 40 a enregistré cette semaine quatre séances de hausse sur cinq (et même sept sur les huit dernières), progressant de plus de 2 % en l’espace de cinq jours, soit presque autant que la semaine précédente (+2,61 %). Depuis le début de l’année, l’indice de la Bourse de Paris a gagné plus de 7 %. À New York, le S&P 500 a signé cette semaine un nouveau record, les investisseurs saluant la rencontre entre Donald Trump et Vladimir Poutine en Alaska. Ils estiment par ailleurs que la Réserve fédérale baissera, dès le mois de septembre, ses taux directeurs, et ce malgré la hausse des prix à la production. Cette baisse serait rendue possible par les mauvais chiffres de l’emploi de juillet ainsi que par le repli de l’activité dans les services, tel que mesuré par l’indice ISM. Malgré tout, l’économie américaine n’est pas encore aux portes de la récession. En juillet, les ventes au détail ont progressé de 0,5 %, stimulées par le secteur automobile et les promotions en ligne, après une progression révisée à 0,9 % en juin. Par ailleurs, l’activité manufacturière dans l’État de New York s’est améliorée : l’indice dit « Empire State » s’est établi à 11,9, après 5,5 en juillet, alors que le consensus tablait sur une stagnation. Le moral des ménages s’est en revanche dégradé, contre toute attente, pour la première fois depuis avril, selon l’Université du Michigan, et les anticipations inflationnistes ont augmenté en raison des craintes liées aux droits de douane.
Les menaces de ralentissement économique aux États-Unis renforcent la probabilité d’une baisse d’un quart de point du loyer de l’argent par la Fed dans un mois. Cette probabilité atteint désormais 91 % selon l’outil FedWatch de CME Group, fondé sur les contrats à terme sur Fed funds. Les investisseurs seront cette année plus vigilants que jamais aux déclarations de Jerome Powell, le président de la banque centrale, lors du symposium de Jackson Hole, traditionnel rendez-vous, à la fin du mois d’août dans le Wyoming, des grands argentiers de la planète.
Le tableau de la semaine des marchés financiers
| Résultats 15 août 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 923,45 | +2,22 % | 7 543,18 | 7 380,74 |
| Dow Jones | 44 946,12 | +1,91 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 449,80 | +0,94 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 21 622,98 | +0,81 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 372,30 | +0,90 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 140,97 | +0,63 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 165,60 | -3,30 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 43 332,76 | +6,66 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 698,75 | +2,05 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,465 % | +0,119 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,784 % | +0,119 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,311 % | +0,089 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1709 | +1,19 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 342,12 | -1,29 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 66,34 | +0,15 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 117 124,59 | +0,41 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 1er août 2025 : mauvais vent sur les marchés
Bad trip pour les marchés financiers
Les investisseurs ont réagi négativement à l’accord commercial conclu entre les États-Unis et l’Union européenne. Ils estiment que la hausse des droits de douane pénalisera l’activité économique et nuira aux résultats des entreprises. La Bourse de Paris a ainsi cédé plus de 3 % sur la semaine. Les indices américains ont également reculé de 2 à 3 % au cours des cinq derniers jours.
À compter du 7 août, les droits de douane augmenteront pour près de 70 partenaires commerciaux des États-Unis. Les taux s’élèveront à 15 % pour l’Union européenne, le Japon et la Corée du Sud, et à 10 % pour le Royaume-Uni. D’autres pays sont plus sévèrement touchés, comme la Suisse, qui sera soumise à un taux de 39 %. Le Canada, quant à lui, devra faire face à un tarif douanier de 35 %, contre 25 % précédemment, à l’exception des biens couverts par l’accord de libre-échange nord-américain.
L’économie américaine commence à pâtir des incertitudes commerciales. En juillet, les créations nettes d’emplois se sont élevées à seulement 73 000, contre 104 000 attendues, et les chiffres de mai et juin ont été révisés à la baisse de 258 000 postes au total. Le taux de chômage atteint 4,2 % de la population active, conformément aux prévisions, mais en hausse de 0,1 point par rapport à juin. Un ralentissement plus marqué du marché du travail est anticipé dans les mois à venir.
Avec le repli des marchés actions, les taux obligataires s’orientent à la baisse, d’autant que la probabilité d’une diminution d’un quart de point des taux directeurs de la Fed en septembre est désormais estimée à 76 %, contre moins de 40 % auparavant.
Le tableau de la semaine des marchés financiers
| Résultats 1er août 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 546,16 | -3,68 % | 7 543,18 | 7 380,74 |
| Dow Jones | 43 588,58 | -2,92 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 238,01 | -2,36 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 20 650,13 | -2,16 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 425,97 | -3,02 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 9 068,58 | -0,57 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 165,60 | -3,30 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 40 876,06 | +2,87 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 566,55 | -0,43 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,346 % | -0,040 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,665 % | -0,052 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,222 % | -0,184 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1525 | -1,73 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 346,96 | -2,58 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 69,82 | +1,87 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 114 665,48 | -1,73 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 18 juillet 2025 : quartiers d’été ?
Quartiers d’été pour les marchés financiers
Cette semaine, en attendant le 1er août, date supposée de l’éventuelle entrée en vigueur des droits de douane américains, les investisseurs sont en roue libre. Les indices ont faiblement évolué. La maigre progression de Wall Street a néanmoins permis à l’indice S&P 500 de battre un nouveau record. Le Nasdaq a gagné malgré tout plus de 1,5 %. De son côté, le CAC 40 a perdu sur la semaine 0,10 %. Quelques valeurs comme Legrand, Airbus et Safran ont connu, néanmoins, ces derniers jours une belle progression.
La semaine prochaine, il faudra suivre la réaction des marchés aux résultats des sénatoriales de dimanche au Japon. Le Premier ministre Shigeru Ishiba, malmené dans les sondages, pourrait connaître un revers électoral. Dans l’archipel, l’inflation a ralenti plus qu’attendu en juin mais reste à un niveau élevé, tirée par un doublement sur un an des prix du riz (+99,2 %), de quoi accroître la pression sur la coalition au pouvoir, qui risque de perdre sa majorité à la chambre haute du Parlement. La question de savoir si Shigeru Ishiba démissionnera en cas d’échec se posera.
Aux États-Unis, la consommation résiste malgré la hausse des prix. Selon les données de juillet de l’Université du Michigan, l’indice préliminaire mesurant le moral des consommateurs américains est passé de 60,7 à 61,8, contre 60,5 pour le consensus. Les ménages s’attendent à ce que l’inflation augmente de 4,4 % sur les douze prochains mois, soit six dixièmes de moins que prévu et qu’en juin. Un ralentissement est également constaté sur un horizon de cinq à dix ans. Au mois de juin, l’indice des prix à la consommation (CPI) a augmenté de 0,3 %, soit une hausse de 2,7 % en rythme annuel. Hors alimentation et énergie, l’inflation atteint 2,9 %. Les effets de la hausse des droits de douane commencent à se faire sentir. Un tarif douanier universel de 10 % est entré en vigueur il y a un peu plus de trois mois sur la quasi-totalité des marchandises importées aux États-Unis. L’automobile et l’acier sont particulièrement visés, avec une taxation portée à 25 %. Seuls le Mexique et le Canada bénéficient d’exemptions partielles.
À l’inverse, les Américains profitent d’une essence bon marché : le prix du gallon est redescendu au niveau d’il y a quatre ans, à 3,14 dollars, soit environ 72 centimes d’euro le litre. Néanmoins, les comportements commencent à évoluer. Les ventes de détail ont reculé de 0,9 %, et la production industrielle a baissé de 0,3 % en mai. Selon la Réserve fédérale, la croissance américaine devrait être divisée par deux cette année, passant de 2,8 % à 1,4 %. En décembre dernier, la banque centrale anticipait encore une croissance de 2,1 % pour 2025.
Les effets stimulants des baisses d’impôts (estimés à +0,2 point de PIB en 2025 et +0,3 en 2026) devraient être annulés par le coup d’arrêt à l’immigration et les mesures commerciales pénalisant les importations.
En cas d’entrée en vigueur, le 1er août prochain, de droits de douane de 20 % sur les importations européennes, le Yale Budget Lab estime que le tarif moyen effectif à l’entrée sur le territoire américain grimperait à 18 %, contre 3 % en janvier dernier. L’impact sur les prix pourrait atteindre +1,7 %, et la perte de croissance potentielle serait de 0,7 point de PIB. Le taux de chômage, quant à lui, pourrait augmenter de 0,4 point d’ici la fin de l’année.
Les taux des obligations souveraines ont peu évolué durant la semaine. Jeudi 24 juillet se tiendra la réunion du Comité de politique monétaire de la Banque centrale européenne, qui devrait laisser les taux directeurs inchangés après huit baisses consécutives. Lors de sa dernière réunion en juin, la BCE, encouragée par des signes de ralentissement de l’inflation et une activité économique atone dans la zone euro à 20 membres, avait réduit le taux de dépôt de 25 points de base, à 2 %.
La BCE suit évidemment l’évolution de la politique commerciale américaine. Elle intègre l’option de droits à 30 % sur les importations de l’Union. Cette éventualité complique la prise de décision de la BCE. En effet, des droits élevés accentueraient le ralentissement de la croissance en Europe. Un risque de spirale protectionniste est à craindre avec l’augmentation des droits européens sur les produits américains.
Le tableau de la semaine des marchés financiers
| Résultats 18 juillet 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 822,67 | -0,10 % | 7 543,18 | 7 380,74 |
| Dow Jones | 44 342,19 | -0,07 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 296,79 | +0,57 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 20 895,66 | +1,51 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 287,07 | +0,09 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 990,61 | +0,54 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 359,23 | -0,45 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 39 819,11 | +0,33 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 534,48 | +0,88 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,397 % | -0,013 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,691 % | +0,001 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,420 % | +0,10 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1655 | -0,59 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 354,40 | +1,53 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 69,50 | -0,25 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 117 814,04 | +0,23 % | 38 252,54 | 93 776,61 |
Le Coin de l’épargne du 4 juillet 2025 : les Etats-Unis à l’honneur
Trump, toujours Trump
Les investisseurs sont nerveux dans l’attente d’éventuelles négociations commerciales entre les États-Unis et leurs principaux partenaires économiques. Le 9 juillet prochain est la date limite fixée par Donald Trump pour conclure des accords bilatéraux avec des dizaines de partenaires commerciaux. Passé ce délai, Washington appliquera, faute d’accord, les hausses de droits de douane annoncées le 2 avril dernier. Les nouveaux tarifs, en fonction des pays, pourraient atteindre 20 %, 30 %, voire 70 %.
Jusqu’à présent, l’administration américaine a noué des accords avec le Royaume-Uni et le Vietnam, et a accepté une trêve avec la Chine. L’accord entre Washington et Hanoï prévoit des surtaxes de 20 % sur les produits vietnamiens et de 40 % pour les produits transitant par le Vietnam mais fabriqués ailleurs. Cet accord laisse présager que Washington ne compte pas se satisfaire du taux de 10 % actuellement en vigueur. Les nouveaux droits devraient avoir un effet inflationniste aux États-Unis, à moins que les entreprises ne choisissent de réduire leurs marges. Mais au vu des taux qui pourraient être appliqués, cela ne sera pas tenable très longtemps.
Les tensions commerciales ont provoqué un recul, en fin de semaine, des places asiatiques et européennes. Aux États-Unis, cette semaine, le S&P 500 et le Nasdaq Composite ont inscrit de nouveaux records, après la publication d’un rapport sur l’emploi meilleur que prévu. Les indices de Wall Street ont été portés par les bons chiffres de l’emploi américain. Malgré les craintes liées aux politiques commerciales et migratoires de Donald Trump, l’économie américaine a créé plus d’emplois que prévu et le taux de chômage s’est légèrement replié. La première économie mondiale a, en effet, créé 147 000 postes en juin, soit 41 000 de plus qu’anticipé par les économistes interrogés par Bloomberg. Le chiffre du mois précédent a, par ailleurs, été révisé à la hausse de 5 000. Le taux de chômage s’est réduit à 4,1 % de la population active, alors qu’il était attendu à 4,3 %. La hausse du salaire horaire moyen s’est ralentie plus que prévu, à 0,2 % sur un mois et à 3,7 % sur un an.
Donald Trump peut, en outre, se réjouir de l’adoption par le Congrès de la loi budgétaire XXL. Celle-ci a été promulguée à l’occasion de la fête nationale. Cette loi comprend des mesures de prolongation de crédits d’impôt, la diminution des aides sociales, l’augmentation des dépenses militaires et le financement d’une campagne d’expulsion de migrants. Avec cette loi budgétaire, la dette publique américaine devrait dépasser les 40 000 milliards de dollars dans les années à venir, un niveau susceptible d’inquiéter les investisseurs internationaux. Les taux des titres publics américains sont en hausse sur la semaine. Le taux à 10 ans a atteint, en fin de semaine, 4,3 %.
Le tableau de la semaine des marchés financiers
| Résultats 4 juillet 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 696,27 | +0,40 % | 7 543,18 | 7 380,74 |
| Dow Jones | 44 828,53 | +3,04 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 279,35 | +2,09 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 20 601,10 | +1,90 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 798,12 | -1,02 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 822,91 | +0,27 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 288,81 | -0,92 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 39 810,88 | -1,82 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 472,32 | +1,43 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,281 % | +0,020 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,569 % | -0,018 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,331 % | +0,070 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1781 | +1,45 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 334,32 | +0,26 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 68,17 | +1,04 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 107 433,10 | +0,44 % | 38 252,54 | 93 776,61 |
La France face à la menace d’un emballement de sa dette publique
Le rapport 2025 sur la situation et les perspectives des finances publiques de la Cour des comptes souligne une fois de plus que la trajectoire des comptes publics est préoccupante et que des mesures de correction doivent être rapidement prises pour éviter un emballement de la dette publique. Les magistrats de la rue Cambon estiment que les prévisions de croissance sont optimistes, ce qui pourrait compliquer le respect de la trajectoire budgétaire décidée par le gouvernement. Ils pointent également des évaluations peu réalistes des dépenses et des recettes.
Malgré l’absence de choc économique majeur, le déficit public a augmenté en France, alors qu’il baissait chez ses partenaires européens. La France est le seul pays dans cette situation, incapable de maîtriser sa dette publique. Le besoin de financement de l’ensemble des administrations publiques s’est élevé à 169,6 milliards d’euros en 2024, soit 5,8 points de PIB, contre 5,4 en 2023 et 4,7 en 2022. Parmi les cinq autres principales économies de la zone euro, seule la Belgique affiche un déficit encore éloigné de l’objectif de 3 % du PIB, celui-ci restant toutefois inférieur de 1,3 point à celui de la France.
La dérive du déficit public en 2024 est imputable aux collectivités locales et aux régimes sociaux. L’an dernier, le besoin de financement des collectivités territoriales a atteint 11,4 milliards d’euros, soit 0,4 % du PIB. Selon la loi de programmation budgétaire, les collectivités locales étaient censées contribuer au redressement.
La dépense publique, hors charge de la dette et hors mesures exceptionnelles, a augmenté en 2024 de 2,7 % en volume, soit deux fois plus vite que la croissance économique. Elle a contribué à hauteur de 0,8 point de PIB à l’augmentation du déficit. Les dépenses des administrations locales ont progressé de 2,7 % en volume, et celles des administrations de sécurité sociale de 3,3 %. Les seules prestations sociales ont augmenté de 4 %, en raison notamment de la revalorisation différée des pensions de retraite.
La charge de la dette a également augmenté, sous l’effet du déficit 2023 et du refinancement progressif de l’encours à des taux plus élevés, contribuant à creuser le déficit de 0,2 point de PIB. Ce service de la dette devrait passer de 60 à 100 milliards d’euros d’ici la fin de la décennie.
Les prélèvements obligatoires sont peu dynamiques depuis plusieurs années. Ils progressent moins vite que le PIB, en raison notamment de la baisse des droits de mutation liée au recul des transactions immobilières et de l’atonie de la consommation. Le manque à gagner par rapport aux prévisions initiales a entraîné une majoration du déficit public de 0,4 point de PIB. Pour compenser la stagnation des recettes, le gouvernement a été contraint d’augmenter les impôts. Certaines hausses prévues pour 2025 sont censées être temporaires, mais la Cour des comptes doute de la capacité des pouvoirs publics à les remettre en cause.
Le retour du déficit public sous les 3 points de PIB en 2029, tel que la France s’y est engagée, ne suffira pas à garantir la soutenabilité de la dette. La Cour des comptes souligne que les pouvoirs publics devront dégager un solde primaire (c’est-à-dire avant paiement des intérêts de la dette) positif de 1,1 point de PIB de manière durable, alors qu’il est aujourd’hui négatif de 3,7 points. En cas de persistance d’un déficit primaire, la dette publique continuera de dériver, pouvant à terme poser un problème de soutenabilité. Cette dette pourrait dépasser 120 % du PIB en 2029, contre 113 % fin 2024.
La trajectoire pluriannuelle publiée en avril 2025 suppose un effort de 105 milliards d’euros à l’horizon 2029 pour ramener le déficit sous le seuil des 3 % du PIB, alors même que certaines dépenses (santé, retraites, défense) sont appelées à augmenter. La Cour des comptes s’inquiète des retards pris dans cet ajustement et de la timidité des mesures annoncées. Elle suggère l’instauration d’un mécanisme contraignant à l’encontre des collectivités locales.
Le rapport 2025 s’inscrit dans la continuité des précédents, mais adopte un ton plus alarmiste. Le président de la Cour, Pierre Moscovici, appelle à l’adoption de mesures courageuses. Ce rapport ignore toutefois les effets négatifs qu’un ajustement budgétaire pourrait avoir sur la croissance. Il ne retient pas l’idée qu’un surcroît d’activité économique est nécessaire pour améliorer durablement les finances publiques. Le Portugal, l’Espagne et la Grèce ont réussi à redresser leurs comptes notamment grâce au retour de la croissance. Une stratégie d’attrition budgétaire, reposant sur des hausses d’impôts et des économies, risque de s’avérer malthusienne.
Le Coin des Epargnants du 27 juin 2025 – soulagements sur les marchés
Donald Trump ou l’art du « deal » permanent
Jeudi 26 juin, le secrétaire au Trésor américain, Scott Bessent, a annoncé sur son compte X qu’il avait demandé au Congrès de retirer la « mesure de protection Section 899 » du budget, plus connue sous le nom de « revenge tax » (taxe vengeresse) contre les intérêts étrangers aux États-Unis, actuellement en discussion au Sénat. Cette annonce est la conséquence de la décision des pays du G7 d’exempter les États-Unis de l’impôt minimum mondial. Cette exemption était instamment demandée par Donald Trump.
La « revenge tax » permettait aux États-Unis de retenir à la source jusqu’à 20 % des revenus de capitaux réalisés par des individus et des groupes étrangers, dès lors qu’ils provenaient de pays dont la fiscalité est jugée préjudiciable aux intérêts américains. La France était doublement visée, puisqu’elle a mis en œuvre l’impôt minimum mondial de 15 % sur les multinationales (le « deuxième pilier » de l’accord OCDE) ainsi qu’une taxe sur les services numériques.
Avec la décision intervenue au sein du G7, les multinationales américaines pourront continuer à optimiser leur fiscalité entre plusieurs pays sans s’exposer à une surtaxe extraterritoriale. « Les taxes OCDE du deuxième pilier ne s’appliqueront pas aux entreprises américaines, et nous travaillerons coopérativement pour mettre en œuvre cet accord dans le cadre de l’accord OCDE-G20 au cours des prochaines semaines et des prochains mois », a déclaré Scott Bessent. Cette décision remet en cause l’accord OCDE sur la taxation minimale des bénéfices. Pour l’instant, la conclusion d’un accord entre l’Europe et les États-Unis tarde. En revanche, le président américain a laissé entrevoir un « deal » avec l’Inde.
Le Sénat espère désormais adopter le budget des États-Unis ce week-end au plus tard. Il devra ensuite repasser à la Chambre. Le président Trump souhaite promulguer la loi à l’occasion de la fête nationale, le 4 juillet.
Soulagement sur les marchés actions
Après deux semaines de baisse consécutives, la Bourse de Paris a clôturé la semaine, vendredi 27 juin, sur une progression hebdomadaire de près de 1 %, à 7 691,55 points. L’indice allemand DAX a gagné de son côté près de 3 % sur la semaine, atteignant des niveaux records. Depuis le début de l’année, il a progressé de plus de 20 %. Les décisions des États membres européens de l’OTAN d’accroître leurs dépenses militaires soutiennent les valeurs allemandes de l’armement, comme Rheinmetall. L’amélioration du climat des affaires outre-Rhin contribue également à la hausse du cours des actions. Aux États-Unis, les indices ont également enregistré de bons résultats sur la semaine.
Parmi les bonnes nouvelles figure la publication de l’indice PCE des dépenses de consommation aux États-Unis, qui a augmenté comme prévu de 2,3 % sur un an après 2,2 % en avril. Hors alimentation et énergie, l’inflation « core », considérée comme la plus pertinente par la Réserve fédérale, marque une accélération d’un dixième de point, à 2,7 % sur un an. Les effets de la politique commerciale de Donald Trump ne se sont pas encore répercutés sur le niveau des prix, ce qui permettrait à la Fed de reprendre ses baisses de taux d’intérêt au second semestre. Les dépenses des ménages américains ont en revanche connu leur plus forte baisse de l’année (-0,3 %). « Associée au ralentissement des revenus et des dépenses des ménages, l’inflation PCE de mai est restée suffisamment proche du taux cible de 2 % pour maintenir l’espoir d’une baisse rapide des taux », a commenté Gary Schlossberg, du Wells Fargo Investment Institute.
À Wall Street, le S&P 500 a battu un nouveau record au-delà des 6 180 points, porté par la désescalade commerciale avec Pékin et l’accord avec le G7 mettant un terme à la « revenge tax ». La spéculation sur une future baisse des taux directeurs de la Réserve fédérale soutient également la hausse des cours. La Chine a confirmé la conclusion d’un accord-cadre avec les États-Unis, précisant qu’elle pourrait valider l’exportation de davantage d’articles soumis à contrôle. Pourraient être concernées les terres rares. La Maison-Blanche envisage par ailleurs un report de la date butoir du 9 juillet pour l’entrée en vigueur des surtaxes réciproques. Ce report renforce l’idée que les menaces de Donald Trump visent avant tout à obtenir des concessions de ses partenaires économiques.
Pétrole : le retour à la normale
Avec le cessez-le-feu, le cours du baril a presque retrouvé cette semaine son niveau d’avant-guerre entre Israël et l’Iran. Il a perdu près de 13 % de sa valeur, le baril de Brent s’échangeant à 68 dollars vendredi 27 juin. La baisse du cours du pétrole est également imputable à l’augmentation de la production, avec la fin de l’accord de régulation de l’OPEP+ et la montée en puissance de la production américaine.
L’once d’or, avec l’atténuation des tensions, s’est repliée, perdant près de 4 % sur la semaine. Le bitcoin a, en revanche, gagné plus de 3 % et s’est rapproché de son record (111 900 dollars atteint le 22 mai dernier). La cryptoactif est toujours porté par les achats d’ETF.
Le tableau de la semaine des marchés financiers
| Résultats 27 juin 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 691,55 | +0,89 % | 7 543,18 | 7 380,74 |
| Dow Jones | 43 819,27 | +3,31 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 173,07 | +2,80 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 20 273,46 | +3,66 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 24 000,27 | +2,71 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 798,91 | +0,11 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 325,64 | +1,65 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 40 150,79 | +3,98 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 424,23 | +1,09 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,261 % | +0,015 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,587 % | +0,067 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,261 % | -0,114 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1703 | +1,90 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 275,88 | -3,39 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 68,40 | -11,92 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 107 131,81 | +3,21 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 20 juin 2025 : en attendant Donald Trump….
Les marchés suspendus à la décision de Donald Trump
Les investisseurs tentent de croire à une sortie négociée du conflit en Iran. La décision de Donald Trump de ne pas trancher a été perçue comme une volonté de laisser du temps à la diplomatie. Après avoir accusé le coup avec l’intervention israélienne, les investisseurs cherchent à se rassurer. Le début du mois de juillet devrait être tendu avec l’arrivée à échéance des ultimatums en matière de négociations commerciales et concernant l’Iran.
Le CAC 40 a une nouvelle fois perdu du terrain cette semaine, en cédant plus de 1 % et en repassant sous les 7 600 points. L’indice parisien reste pénalisé par le recul des valeurs du luxe. Tous les grands indices ont enregistré un repli. Le S&P 500 a perdu près de 1,5 % sur la semaine et le Nasdaq près de 1,3 %.
Dans un environnement de tensions internationales, les obligations souveraines jouent leur rôle de valeur refuge, provoquant une baisse des taux d’intérêt. L’or est en hausse, sans pour autant battre son record.
Sur le front du pétrole, la volatilité a également été de mise cette semaine. Avec le retour de l’espoir d’une négociation, le prix du baril de Brent, qui sert de référence mondiale, s’est détendu en fin de semaine à 76,4 dollars, tout en restant supérieur de plus de 20 % à son niveau de début juin. Le prix du baril pourrait s’envoler en cas de blocage du détroit d’Ormuz, par lequel transite 20 % du pétrole mondial.
La Fed en mode attentiste
Guerre commerciale, guerre en Iran : la Réserve fédérale américaine avait toutes les raisons de ne pas modifier ses taux directeurs. Lors de sa réunion du 18 juin, elle a, sans surprise, maintenu le statu quo, laissant ses taux entre 4,25 % et 4,50 % pour la quatrième fois consécutive. Certes, au cours des quatre derniers mois, l’inflation a progressé moins vite que prévu et s’est établie à 2,8 % au mois de mai. L’indice PCE, qui mesure les prix des dépenses de consommation personnelle — indice clé pour la Fed — se rapproche de plus en plus de la cible de 2 % que s’est fixée la banque centrale.
Le président de la Réserve fédérale, Jerome Powell, a souligné lors de la conférence de presse qui s’est tenue après la réunion du comité de politique monétaire que « les droits de douane voulus par le président américain Donald Trump, d’au moins 10 % sur l’ensemble des produits entrant dans le pays, vont pousser les prix à la hausse et peser sur l’activité économique ». La Fed estime pour l’instant que la hausse des prix devrait atteindre 3 % en 2025, contre 2,87 % dans ses prévisions de mars. Le président de la Fed a mentionné que « l’inflation des biens a légèrement augmenté. Nous nous attendons à ce que cela se poursuive au cours de l’été ». Pour le moment, Jerome Powell refuse d’obéir aux injonctions présidentielles. Donald Trump a demandé, au début du mois de juin, une baisse d’un point des taux directeurs. « Tant que le marché du travail reste en l’état et que l’inflation diminue, la bonne chose à faire est de maintenir les taux inchangés », considère le président de la Réserve fédérale. Ce dernier opte pour la prudence. Il attend de constater les résultats économiques de la politique de Donald Trump pour infléchir la sienne.
Le tableau de la semaine des marchés financiers
| Résultats 20 juin 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 589,66 | -1,07 % | 7 543,18 | 7 380,74 |
| Dow Jones | 42 206,82 | -1,81 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 967,84 | -1,43 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 447,41 | -1,26 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 326,60 | -0,73 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 774,65 | -0,86 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 233,58 | -1,18 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 38 403,23 | +0,50 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 359,90 | -0,75 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,246 % | -0,010 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,513 % | -0,021 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,375 % | -0,047 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1533 | +0,71 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 369,65 | +1,38 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 76,67 | +2,53 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 104 220,50 | -1,40 % | 38 252,54 | 93 776,61 |
Le coin des épargnants du 14 juin 2025 : bruits de bottes
La semaine financière a été dominée par le choc géopolitique au Moyen-Orient, avec l’attaque israélienne contre l’Iran. À la clef : tensions sur le pétrole, aversion au risque sur les marchés actions, et un retour de l’incertitude stratégique dans les prévisions économiques.
L’attaque israélienne contre l’Iran, vendredi 13 juin, a créé une onde de choc sur l’ensemble des places financières. Les États-Unis avaient été avertis de l’imminence de cette attaque, Donald Trump ayant annoncé jeudi 12 la réduction du personnel diplomatique dans la région. Tsahal a lancé son opération « Nations de lions », en frappant Téhéran et des cibles liées au programme nucléaire dans différentes régions de l’Iran. Le Premier ministre Benyamin Netanyahou a annoncé que l’opération militaire visait à repousser « la menace iranienne pour la survie même d’Israël ». Cette opération devrait, selon les autorités israéliennes, durer autant de jours qu’il sera nécessaire pour éliminer cette menace. Par ailleurs, Tsahal a tué le commandant des Gardiens de la Révolution, Hossein Salami ; des scientifiques nucléaires auraient également été tués. L’Iran a promis de répondre à cette attaque, faisant craindre l’ouverture d’un conflit de grande envergure au Moyen-Orient. L’Iran a répliqué vendredi soir en utilisant notamment des missiles balistiques. Malgré le Dôme de fer, plusieurs bâtiments ont été touchés.
La grande majorité des États, dont la France et l’Allemagne, ont appelé à la retenue après le déclenchement des frappes par Israël. De l’ONU à Londres, en passant par Paris, tous redoutent une escalade pouvant mener à l’ouverture d’un conflit majeur. Néanmoins, Donald Trump ne joue pas la carte de l’apaisement. Dans un post sur son réseau Truth Social, le président américain a rappelé avoir « donné à l’Iran un ultimatum de 60 jours il y a deux mois pour conclure un accord. Ils auraient dû le faire ! Aujourd’hui, c’est le jour 61. » Le gouvernement de Netanyahou entend poursuivre les opérations militaires jusqu’à l’éradication des capacités nucléaires de l’Iran, voire jusqu’à la chute du régime.
Avec le déclenchement de l’attaque israélienne, les indices actions des grandes places financières ont connu une baisse immédiate vendredi 13 juin, et le prix du pétrole a gagné plus de 10 %. Les valeurs des compagnies aériennes, comme Air France, ont fortement reculé (–4,74 % vendredi 13 pour la compagnie franco-néerlandaise et –10 % sur la semaine). Le CAC 40 a reculé de 1,65 % sur la semaine, et le DAX allemand de près de 3,5 %. Le S&P 500 américain a diminué de près de 0,4 % sur la semaine. Le cours de l’or, sans surprise, est en hausse.
La semaine prochaine sera marquée par la réunion du comité de politique monétaire de la Réserve fédérale américaine (Fed). Les taux directeurs devraient rester inchangés dans la fourchette actuelle de 4,25–4,5 % à l’issue de la réunion des 17 et 18 juin. À cette occasion, le comité présentera ses projections économiques et d’inflation.
Pétrole sous tension
Sur la semaine, le cours du baril de pétrole Brent a augmenté de 10 %, avec une hausse de plus de 6 % vendredi. Le baril s’échangeait vendredi soir contre 73 dollars. Le marché était, jusqu’à l’intervention militaire israélienne, déflationniste, avec l’engagement d’une guerre des prix au sein du cartel. La prime de risque sur le pétrole est supérieure à celles observées en avril et octobre 2024, lors des précédents incidents entre Israël et l’Iran, les investisseurs estimant que le risque d’embrasement est plus important que par le passé. Le baril de Brent n’avait plus atteint ce niveau depuis mars, avant le déclenchement de la guerre commerciale de Donald Trump. Avec la décision des pays exportateurs de pétrole, regroupés dans l’OPEP+, d’augmenter progressivement leur production, le baril était descendu aux alentours de 60 dollars, avant de se stabiliser ces dernières semaines entre 63 et 65 dollars. La baisse du cours du baril avait récemment conforté la désinflation.
Les investisseurs craignent que la poursuite des frappes israéliennes ne mette à mal la production iranienne, le pays étant le septième producteur mondial. Les autorités de Téhéran ont indiqué vendredi qu’aucune installation pétrolière n’avait été touchée. Les recettes pétrolières sont, pour l’Iran, indispensables. Elles ont atteint 67 milliards de dollars l’an dernier. Priver Téhéran de ces ressources est sans nul doute une tentation pour Israël afin d’affaiblir le régime. En moyenne, le pays a produit l’an dernier 3,26 millions de barils de brut, une production en augmentation de 13 % par rapport à 2023. La moitié de cette production est exportée, essentiellement vers la Chine. Les pays de l’OPEP ont la capacité de compenser l’arrêt de la production iranienne (soit 3 % de la production mondiale), avec néanmoins, à la clé, une hausse des cours.
Au-delà de la production pétrolière iranienne, les investisseurs sont attentifs à l’accès au détroit d’Ormuz, en partie contrôlé par l’Iran. Ce détroit est un passage stratégique pour les cargaisons de pétrole et de gaz du Moyen-Orient vers l’Asie et l’Europe. Téhéran a, par le passé, menacé de bloquer le trafic dans cette zone, même si le gouvernement n’a jamais mis ces menaces à exécution, sachant qu’il en serait la première victime. Plus de 20 % du pétrole mondial et du GNL transitent par ces routes. Le détroit d’Ormuz est notamment stratégique pour le Qatar, qui expédie son GNL vers les pays asiatiques. JP Morgan évalue que le blocage de cette voie d’accès au golfe Persique porterait le prix du pétrole brut à 130 dollars le baril. Le prix du gaz a fortement augmenté vendredi, en lien avec la crainte d’un tel blocage. Le TTF, principal indice européen, a augmenté de plus de 5 % ce vendredi, atteignant 38 euros le MWh.
Le tableau de la semaine des marchés financiers
| Résultats 13 juin 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 684,68 | -1,65 % | 7 543,18 | 7 380,74 |
| Dow Jones | 42 197,79 | -1,46 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 976,97 | -0,37 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 406,83 | -0,63 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 499,40 | -3,42 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 850,63 | +0,11 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 290,47 | -2,76 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 37 834,25 | +1,03 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 377,00 | +0,40 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,256 % | +0,013 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,534 % | -0,038 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,422 % | -0,061 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1558 | +1,49 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 421,65 | +2,270 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 73,32 | +11,49 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 105 697,60 | +0,57 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 30 mai 2025 : les marchés en mode résilience
Après avoir encaissé, en avril, la tempête des droits de douane américains, les marchés se sont ressaisis au cours du mois de mai. La hausse des indices actions a été obtenue malgré les sautes d’humeur, plus ou moins calculées, du locataire de la Maison-Blanche. Ordres et contre-ordres se sont multipliés, visant tour à tour différentes cibles. L’Europe et la Chine ont été alternativement dans le viseur du président Donald Trump. Pour compliquer encore la donne et accroître les incertitudes, la justice américaine s’est immiscée dans le débat en contestant le droit du président à modifier les tarifs douaniers par décret.
Le CAC 40 reste à la traîne des autres grands indices. Il a progressé de 2 % en mai, contre une hausse de près de 7 % pour le DAX allemand. L’EuroStoxx 50 a, de son côté, enregistré une hausse de 4 %. Sur le même mois, le Nasdaq a bondi de plus de 8 %, et le S&P 500 de près de 6 %.
Le bitcoin, après un mois d’avril difficile, a enregistré une hausse de plus de 10 %, lui permettant de battre de nouveaux records. Il a terminé le mois autour de 105 000 dollars.
Sur le front de la guerre commerciale, Donald Trump a accusé Pékin d’avoir « totalement violé » les termes de leur accord commercial, sans en préciser les motifs. Le secrétaire au Trésor a, le jeudi 29 mai, souligné que les négociations entre les deux puissances mondiales étaient « un peu dans l’impasse », suggérant que les deux chefs d’État pourraient reprendre la main.
Imbroglio juridico-commercial
Les investisseurs s’interrogent de plus en plus sur l’intérêt, pour les partenaires commerciaux des États-Unis, de s’engager dans des négociations, étant donné que la justice américaine arbitre la légalité des décisions présidentielles en matière de droits de douane. En quelques heures, la situation s’est complexifiée. Un jour seulement après que des juges ont bloqué la majorité des barrières douanières décidées par Washington, la cour d’appel a accordé à l’administration un sursis dans l’attente d’un jugement sur le fond. Donald Trump ne se considère pas battu. Peter Navarro, son conseiller commercial, a ainsi souligné que « même si nous perdons, nous procéderons autrement ». La Maison-Blanche espère obtenir gain de cause devant la Cour suprême. Par ailleurs, selon le Wall Street Journal, l’équipe présidentielle prépare un nouveau texte, fondé sur le Trade Act de 1974, visant à imposer des surtaxes allant jusqu’à 15 % sur une large gamme de produits importés, et cela pour une durée de 150 jours. D’autres dispositifs législatifs susceptibles d’autoriser une action présidentielle en matière commerciale pourraient également être mobilisés.
Malgré la menace des droits de douane, l’inflation ralentit aux États-Unis. L’indice des prix PCE, baromètre d’inflation préféré de la Réserve fédérale, n’a augmenté que de +0,1 % en avril pour sa composante « core » (hors alimentation et énergie), soit une hausse annuelle de 2,5 %, la plus faible depuis plus de quatre ans (contre 2,7 % en mars). Ce ralentissement de l’inflation est attribuable au coup de frein de la consommation, pourtant moteur essentiel de la croissance américaine. Les dépenses de consommation réelle n’ont progressé que de 0,1 % en avril, contre +0,7 % en mars. Cette prudence accrue des ménages s’est traduite par une augmentation du taux d’épargne, passé de 4,3 % à 4,9 % en un mois, atteignant son plus haut niveau depuis près d’un an. Dans le même temps, les importations américaines de marchandises ont chuté de 19,8 % entre mars et avril, les importateurs ayant anticipé leurs achats en début d’année pour contourner les hausses de droits de douane.
Après les droits de douane, les impôts
Après les surtaxes commerciales, les États-Unis ont décidé d’activer le levier fiscal pour obtenir des concessions de leurs partenaires, en premier lieu de l’Europe. Les élus républicains du Congrès ont introduit, dans le projet de loi de finances, un mécanisme de rétorsion contre les pays aux pratiques fiscales jugées « injustes ».
L’Union européenne est directement visée, tout comme le Royaume-Uni, le Canada ou encore l’Australie. Sont notamment en cause la taxe sur les services numériques et les mesures instaurant une imposition minimale des multinationales. La France est en première ligne, accusée d’avoir mis en œuvre à la fois une taxe GAFAM sur les grandes plateformes numériques et l’impôt minimum effectif négocié dans le cadre de l’OCDE, transposé via une directive européenne.
Les États-Unis ont ainsi décidé d’appliquer, dès l’an prochain, une taxe supplémentaire sur les revenus américains perçus par des entités françaises, britanniques ou australiennes. Cette surtaxe démarrera à 5 %, augmentant de cinq points par an jusqu’à un plafond de 20 %. Son assiette est large : du simple actionnaire d’Apple aux gouvernements étrangers eux-mêmes, en passant par les filiales de multinationales. Elle s’ajoutera aux impôts déjà en vigueur — qu’il s’agisse de l’impôt sur les sociétés, des taxes sur les dividendes ou sur les redevances. Jusqu’à 80 % des investissements étrangers aux États-Unis pourraient être concernés.
Cette mesure risque de réduire l’attractivité du marché américain pour les investisseurs européens, alors même que les États-Unis ont besoin de capitaux étrangers pour financer leurs investissements. Elle pourrait également peser sur les cours des actions américaines. Enfin, elle entre en contradiction directe avec la volonté affichée de Donald Trump de faire revenir les capitaux étrangers pour réindustrialiser le pays. La taxation de ces flux pourrait dissuader de nombreuses entreprises d’investir outre-Atlantique.
Le tableau de la semaine des marchés financiers
| Résultats 30 mai 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 751,89 | +0,23 % | 7 543,18 | 7 380,74 |
| Dow Jones | 42 270,07 | +1,66 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 911,69 | +1,54 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 113,77 | +1,83 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 997,48 | +1,60 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 772,38 | +0,62 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 366,59 | +0,76 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 37 965,10 | +1,91 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 347,49 | -1,01 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,161 % | -0,102 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,500 % | -0,071 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,403 % | -0,096 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1364 | +0,19 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 291,06 | -0,89 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 63,92 | -1,66 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 104 088,62 | -2,42 % | 38 252,54 | 93 776,61 |
L’épargne financière au sommet au 1er trimestre 2025
Le taux d’épargne des ménages s’est élevé, selon l’INSEE, en France au premier trimestre 2025 à 18,8 % du revenu disponible brut (RDB), en hausse de 0,3 point par rapport au dernier trimestre 2024. Hors période Covid, il faut remonter au troisième trimestre 1981 pour constater un taux d’épargne plus élevé.
Le taux d’épargne des ménages n’a, en France, pas retrouvé son niveau d’avant la crise sanitaire (15 %). La succession de chocs — Covid, guerre en Ukraine, vague inflationniste, crise politique (dissolution), retour de Donald Trump — explique en partie cette propension à l’épargne. Le faible niveau de confiance des ménages ne les incite pas à consommer. Le montant élevé du déficit public conduit, par ailleurs, les ménages à épargner par crainte d’une augmentation des prélèvements (effet Ricardo-Barro ou équivalence ricardienne).
La désinflation n’a pas modifié le comportement des Français, pas plus que la hausse de leurs revenus. Au premier trimestre 2025, leur pouvoir d’achat a augmenté de 0,3 % (+0,1 % par unité de consommation). Dans le même temps, les ménages ont réduit leur consommation de 0,2 %, entraînant une hausse du taux d’épargne. C’est l’épargne financière qui bénéficie de cette progression, passant de 9,3 % à 9,8 % du revenu disponible brut entre le dernier trimestre 2024 et le premier trimestre 2025. Il faut remonter à 1950 pour retrouver (hors période Covid) un taux d’épargne financière plus élevé (10,7 % au deuxième trimestre 1950).
Cette hausse spectaculaire de l’épargne financière s’explique également par les craintes des Français concernant leur pouvoir d’achat à la retraite. Ils sont de plus en plus nombreux à épargner pour se constituer un complément de revenus ou de capital. Le vieillissement démographique joue en faveur de l’épargne. Ce phénomène est également observé en Allemagne, au Japon ou en Chine.
Une décrue significative du taux d’épargne ne pourra advenir qu’avec le retour de la confiance et d’une dynamique économique crédible. Mais le niveau de 2019 appartient, sans doute, déjà à l’histoire ancienne.

Cercle de l’Épargne – données INSEE
6 356 milliards d’euros : le patrimoine financier des ménages en France fin 2024
L’encours de l’épargne financière des ménages s’élevait au quatrième trimestre 2024 à 6 356 milliards d’euros dont 3 856 milliards au titre des produits de taux et 2 420,1 milliards d’euros au titre des produits de fonds propres. Le numéraire et les dépôts à vue représentent 742,7 milliards d’euros, l’épargne réglementée 955,7 milliards d’euros, les livrets ordinaires et les comptes à terme 409,7 milliards d’euros et les fonds euros d’assurance vie – PER 1 551,6 milliards d’euros. L’encours des actions cotées est de 310,4 milliards d’euros, celui unités de compte des contrats d’assurance vie 6 PER est de 538 milliards d’euros.
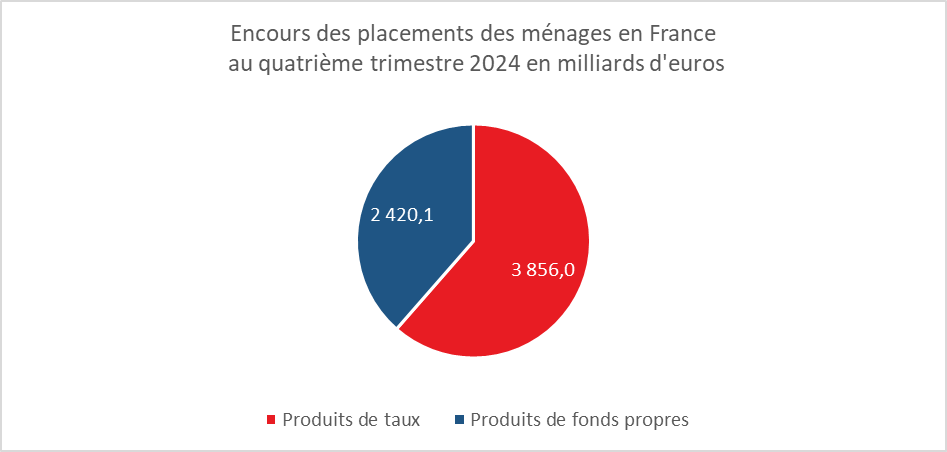
Cercle de l’Épargne – données Banque de France
En 2024, l’épargne brute, c’est-à-dire la part de leurs revenus qui reste aux ménages après leurs dépenses de consommation, a atteint 343,4 milliards d’euros en 2024, contre 205,4 milliards d’euros. Les principaux placements financiers restent élevés comparés aux années passées.
En 2024, le flux net de placements des ménages s’établit, selon la Banque de France, à 112,8 milliards d’euros, après 112,3 milliards en 2023. Cette stabilité s’accompagne néanmoins d’un rééquilibrage de l’allocation entre les types de placement de taux qui profite à l’assurance vie en euros.
Les flux financiers trimestriels ont atteint, en moyenne 28,2 milliards d’euros en 2024, contre une moyenne de 26,2 milliards d’euros entre 2014 et 2024.
Les flux au profit des produits de taux ont atteint, en 2024, 73,1 milliards d’euros contre 66,2 milliards d’euros en 2023. Ils ont représenté, en 2024, 64,8 % des flux contre 59 % en 2023. Les produits de fonds propres ont bénéficié de flux de 36,5 milliards d’euros en 2024 et de 45,5 milliards d’euros en 2023.
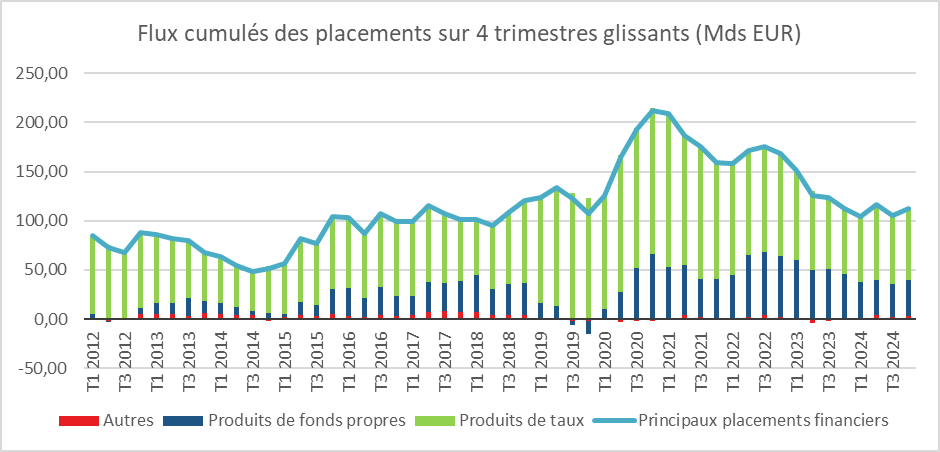
Cercle de l’Épargne – données Banque de France
Les données préliminaires (encore partielles) relatives aux principaux flux de placements financiers des ménages pour le premier trimestre 2025 indiquent une reprise de la collecte sur les dépôts à vue (+6,2 milliards d’euros après -0,7 milliard au quatrième trimestre), une décollecte sur les livrets d’épargne en lien avec la diminution des taux de rémunération, ainsi qu’une baisse des flux vers l’assurance vie et les droits à pension en euros. À l’inverse, les supports en unités de compte connaissent une réelle augmentation.
Le Coin des Epargnants : les marchés toujours dans le tempo de Donald Trump
A ne plus savoir sur quel pied danser
Les investisseurs oscillent entre espoirs et désillusions… D’un côté, ils ont accueilli favorablement la désescalade des droits de douane entre la Chine et les États-Unis, ainsi que l’amorce d’un dialogue entre Russes et Ukrainiens en Turquie. De l’autre, ils restent circonspects quant aux résultats des négociations, tant commerciales que militaires, actuellement en cours.
Sur le front de la guerre commerciale, la proposition américaine d’un relèvement à 30 % des droits sur les importations chinoises a été perçue comme un levier de négociation. L’accord trouvé entre Washington et Pékin a temporairement réduit les craintes d’une récession mondiale et a contribué à la forte progression des indices actions américains. Néanmoins, les investisseurs prennent conscience que Donald Trump, avec ses mesures protectionnistes, a profondément modifié les règles du commerce international. La taxe moyenne sur les importations aux États-Unis atteint son plus haut niveau depuis 1934, en dépit d’une trêve de 90 jours. Par ailleurs, beaucoup redoutent que les accords commerciaux nécessaires ne puissent être finalisés avant la date butoir du 9 juillet. Les États-Unis doivent en effet renégocier avec plus de 150 pays. Pour accélérer ce processus, Donald Trump n’hésite pas à souffler le chaud et le froid, en laissant entendre qu’il pourrait de nouveau relever les tarifs douaniers.
Le début des discussions entre Russes et Ukrainiens, sous l’œil attentif des Américains, en Turquie, constitue une première étape. Il souligne toutefois l’ampleur du chemin restant à parcourir avant un éventuel accord.
Dans ce contexte, les marchés actions ont progressé. Le CAC 40 a gagné plus de 1,5 % sur la semaine, tandis que la hausse a été plus marquée encore aux États-Unis. Le S&P 500 a progressé de plus de 5 % et le Nasdaq de près de 7 %. Le bitcoin, bénéficiant de la hausse des valeurs technologiques, dépasse désormais les 104 000 dollars.
La confiance des ménages américains au plus bas depuis juin 2022
Après trois années de montagnes russes tarifaires, le moral des consommateurs américains est en forte baisse. L’indice préliminaire de confiance, établi par l’université du Michigan, est tombé en mai à 50,8 points – son deuxième niveau le plus bas jamais enregistré, après celui de juin 2022 – contre 52,2 en avril. Le consensus anticipait pourtant une légère amélioration. Près de trois quarts des personnes interrogées mentionnent spontanément la question des droits de douane, y compris dans les rangs républicains. L’enquête a été menée essentiellement avant l’accord conclu avec la Chine. Les consommateurs anticipent une inflation moyenne de 4,6 % au cours des cinq à dix prochaines années, un niveau record depuis 1991.
Le Royaume-Uni, champion de la croissance au sein du G7
Depuis le Brexit, jamais le Royaume-Uni n’avait retrouvé la première place des économies du G7 en matière de croissance. Au premier trimestre 2025, il met un terme à cette disette avec une croissance de 0,7 % sur trois mois, contre 0,1 % au trimestre précédent, selon l’Office national des statistiques (ONS).
Cette performance s’explique « en grande partie par les services, bien que la production de biens ait également rebondi de manière significative après une période de ralentissement ». Les investissements des entreprises repartent à la hausse, et le commerce extérieur contribue positivement à la croissance.
Le deuxième trimestre devrait être moins dynamique, en raison des tensions commerciales mondiales, malgré l’accord signé avec les États-Unis. Sur l’ensemble de l’année 2025, le Royaume-Uni pourrait afficher une croissance autour de 1 %.
Le tableau de la semaine des marchés financiers
| Résultats 16 mai 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 886,69 | +1,67 % % | 7 543,18 | 7 380,74 |
| Dow Jones | 42 654,74 | +3,33 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 958,38 | +5,14 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 211,10 | +6,96 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 749,21 | +0,89 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 684,56 | +1,48 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 309,74 | +0,47 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 37 777,65 | +2,48 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 364,92 | +1,50 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,262 % | -0,003 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,580 % | +0,030 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,429 % | +0,071 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1133 | -2,07 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 184,22 | -7,31 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 65,39 | +2,17 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 104 026,84 | +1,00 % | 38 252,54 | 93 776,61 |
Investissements internationaux : la France malgré tout attractive
En 2024, malgré la crise politique survenue au mois de juin, la France est restée, selon le baromètre du cabinet EY, le pays européen le plus attractif en matière d’investissements internationaux.
L’an passé, le nombre de projets internationaux sur le sol européen a reculé, en raison notamment de la concurrence accrue des États-Unis. Ces derniers attirent les entreprises étrangères grâce au programme d’incitations fiscales connu sous le nom d’Inflation Reduction Act (IRA) mis en place par Joe Biden. Si la France a enregistré une baisse notable des investissements étrangers, elle est néanmoins parvenue à conserver la première place en Europe. En 2024, les décisions d’investissements internationaux sur son sol ont diminué de 14 %, avec 1 025 projets recensés. L’Allemagne a connu un recul de 17 % (607 projets), et le Royaume-Uni de 13 % (853 projets).
Les projets allemands en France ont chuté de 34 %. Les États-Unis, premier investisseur dans l’Hexagone, ont réduit leurs investissements de 12 %, tout comme la Chine (-11 %). L’image de la France, malgré les tensions politiques et les déséquilibres budgétaires, demeure globalement positive. À trois ans, 70 % des investisseurs interrogés considèrent que l’attractivité du pays s’améliorera ; un chiffre en baisse de 5 points sur un an.
La France conserve plusieurs atouts majeurs : sa position géographique centrale, son énergie décarbonée, et la qualité de ses infrastructures. Elle bénéficie également d’une bonne image dans des secteurs d’avenir comme la défense, le quantique et l’intelligence artificielle. Lors du sommet sur l’IA, un programme d’investissement de 109 milliards d’euros a été annoncé en février.
Concernant l’implantation d’usines, un quart des investissements internationaux en Europe en 2024 ont été réalisés en France (415 projets, dont 74 dans l’énergie). Toutefois, les investissements industriels portés par des capitaux étrangers ont reculé de 22 % par rapport à 2023, en raison notamment des difficultés rencontrées dans des secteurs comme la chimie et l’automobile.
Dans les faits, les projets menés par des investisseurs étrangers sont majoritairement des extensions ou des réaménagements d’installations existantes. Seuls 15 % des projets relèvent de créations ex nihilo. De plus, ces investissements génèrent peu d’emplois : 29 000 créations annoncées pour 2024, soit une baisse de 27 % par rapport à 2023. En moyenne, chaque projet d’investissement en France crée 30 emplois, contre 48 au Royaume-Uni et en Allemagne, et 125 en Espagne. Ce faible contenu en emplois s’explique notamment par le coût du travail et la complexité des règles sociales.
D’après Rexecode, en 2024, le coût horaire du travail en France dans l’industrie et les services s’élevait à 44,11 euros, contre 43,97 euros en Allemagne, 25,79 euros en Espagne et 16,70 euros en Pologne. Ces deux derniers pays ont enregistré une progression significative des projets d’investissements internationaux (+15 % pour l’Espagne, +13 % pour la Pologne).
La France reste en tête en Europe pour l’accueil de centres de R&D, même si le nombre de projets y a baissé de 15 %. En revanche, pour l’implantation des sièges sociaux, elle reste nettement devancée par le Royaume-Uni. Malgré le Brexit et les efforts des autorités françaises, la place financière de Paris ne parvient pas à concurrencer celle de Londres.
Si la France conserve sa première place en Europe en matière d’attractivité pour les investissements étrangers, ce leadership est désormais plus fragile. La baisse du nombre de projets, leur moindre intensité en emploi et la faible part des créations ex nihilo traduisent un essoufflement structurel. Plusieurs freins pèsent encore sur l’attractivité française : l’accès au foncier, le coût de l’énergie, le niveau de qualification moyen des actifs, et la faible robotisation des sites industriels. L’atonie de la croissance économique et de la consommation intérieure constitue également un sujet d’inquiétude. À l’heure où la compétition mondiale s’intensifie, notamment sous l’effet des stratégies offensives des États-Unis et des pays d’Europe centrale, la France doit impérativement lever les freins persistants : complexité administrative, coût du travail, faible productivité industrielle. Le pari d’une montée en gamme dans les secteurs d’avenir, comme l’intelligence artificielle, la défense ou l’aéronautique, ne pourra être gagné sans un effort en matière de formation, d’innovation et d’efficacité de l’action publique.
Le Coin des Epargnants du 10 mai 2025 : les marchés, les yeux rivés sur les négociations commerciales
Donald Trump, avec le pacte commercial signé avec le Royaume-Uni, a suscité un petit vent d’optimisme sur les marchés financiers.
Ce premier accord témoigne de la volonté de Washington de sortir de la spirale des droits de douane, même si, dans les faits, les tarifs appliqués aux États-Unis resteront à des niveaux supérieurs à ceux en vigueur avant le retour de Donald Trump au pouvoir. Ce dernier s’est félicité que le Royaume-Uni s’ouvre davantage aux produits américains, pour plusieurs milliards de dollars. De son côté, le Premier ministre britannique, Keir Starmer, a évoqué un accord « extrêmement important », notamment pour l’industrie automobile. Les constructeurs britanniques sont en effet autorisés à exporter 100 000 voitures vers les États-Unis avec une taxe réduite à 10 %, contre un taux de 27,5 % auparavant. La taxe plancher de 10 % annoncée le 2 avril sur l’ensemble des marchandises reste toutefois en vigueur.
Le Royaume-Uni, l’un des rares pays à afficher une balance commerciale équilibrée avec les États-Unis, demeure un cas particulier en raison des liens historiques unissant les deux nations. Donald Trump entend par ailleurs éviter un rapprochement entre le Royaume-Uni et l’Union européenne, dont il reste un adversaire résolu. Il est, en effet, un fervent soutien du Brexit.
Autre signe encourageant : une réunion officielle entre représentants américains et chinois est prévue le samedi 10 mai. Il s’agit de la première rencontre depuis l’escalade tarifaire entre les deux pays. Donald Trump viserait à ramener les droits de douane de 145 % à 80 %. Plusieurs séances de travail seront nécessaires pour rapprocher les positions des deux premières puissances économiques mondiales.
La situation commerciale, en cette fin de printemps, reste contrastée. Les exportations totales chinoises ont augmenté de 8,1 % en avril sur un an, bien au-delà des prévisions des économistes. En revanche, celles à destination des États-Unis ont chuté de 21 % sur un an. Les entreprises chinoises ont redirigé leurs flux commerciaux vers d’autres marchés. Les exportations vers l’Inde et les dix pays de l’ASEAN ont progressé de plus de 20 %, tandis que celles vers l’Union européenne ont augmenté de 8 %. Les importations de biens américains en Chine, quant à elles, ont diminué de près de 14 %. Faute de produits de substitution, les importateurs américains continuent à acheter chinois, tout en s’acquittant des droits de douane.
En clôture, vendredi 9 mai, le CAC 40 a terminé à 7 743,75 points. Sur la semaine, il cède 0,34 %. À Francfort, le DAX a inscrit un nouveau record, avec un gain de près de 2 %. Les investisseurs anticipent par ailleurs une nouvelle baisse des taux directeurs de la part de la Banque centrale européenne. Les grands indices américains sont restés stables cette semaine. Les marchés demeurent prudents, dans l’attente de précisions sur le contenu des négociations américano-chinoises.
Le bitcoin a franchi, cette semaine, à nouveau la barre des 100 000 dollars. Son cours a été porté par l’accord commercial entre Washington et Londres, qui rassure les investisseurs sur les actifs risqués, comme les cryptomonnaies. Le bitcoin avait atteint son record historique à 109 000 dollars le 20 janvier, jour de l’investiture de Donald Trump à la Maison-Blanche. La chute des valeurs technologiques et des prises de bénéfice a provoqué un repli du bitcoin de près de 20 % en quelques semaines.
Le cours du pétrole a légèrement augmenté avec la signature de l’accord américano-britannique. En cas de multiplication d’accords commerciaux, le ralentissement de la croissance serait plus faible ce qui serait favorable à la demande de pétrole.
Le tableau de la semaine des marchés financiers
| Résultats 9 mai 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 743,75 | -0,34 % % | 7 543,18 | 7 380,74 |
| Dow Jones | 41 249,38 | -0,15 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 659,91 | -0,28 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 17 928,92 | -0,23 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 499,32 | +1,73 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 554,80 | -0,51 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 309,74 | +0,47 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 37 503,33 | +4,64 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 342,00 | +1,38 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,265 % | +0,018 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,550 % | +0,020 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,358 % | +0,042 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1265 | -0,99 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 339,85 | +0,58 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 63,58 | +3,45 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 102 779,95 | +6,52 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 2 mai 2025 : petit mieux sur les marchés
Les investisseurs ont choisi d’être optimistes en ce début de mois de mai. La publication des chiffres de l’emploi aux États-Unis les a rassurés. Le marché du travail ralentit outre-Atlantique, mais moins fortement que prévu.
Les créations d’emplois non agricoles pour le mois se sont établies à 177 000, en baisse par rapport au chiffre révisé de 185 000 en mars, selon les données du Bureau des statistiques du travail du Département du Travail publiées vendredi. Ce chiffre est supérieur aux attentes, les économistes anticipant seulement 138 000 créations d’emplois. En avril, le taux de chômage est resté stable à 4,2 % de la population active par rapport à mars. La croissance du salaire horaire moyen a augmenté de 0,2 % sur une base mensuelle, en dessous des 0,3 % enregistrés en mars. Les résultats de l’emploi devraient conforter la Réserve fédérale dans sa stratégie d’attentisme.
Les indices PMI d’activité en zone euro pour le mois d’avril avaient également rassuré les investisseurs vendredi 2 mai. La production manufacturière a augmenté au rythme le plus rapide en un peu plus de trois ans, tout en restant en zone de contraction, l’indicateur passant de 48,6 à 49 points. Les nouvelles commandes ont continué de diminuer, mais à un rythme moins soutenu qu’auparavant, la composante ressortant à 49,5 points, soit tout près de la stabilisation.
Le CAC 40 a gagné cette semaine près de 3 %, portant le gain depuis le 1er janvier à 4,7 %. L’indice allemand continue de progresser plus vite que son homologue français, avec une hausse de près de 4,5 % sur la semaine, portant sa progression à plus de 15 % depuis le début de l’année.
Sur le marché américain, les bons résultats trimestriels de Microsoft et Meta ont été positivement accueillis par les investisseurs. Ces derniers nourrissent des espoirs d’une éventuelle désescalade sur le front commercial. Le ministère chinois du Commerce a en effet déclaré être en train d’évaluer une offre de Washington en vue de négociations concernant les droits de douane imposés par Donald Trump. Les autorités chinoises ont néanmoins réaffirmé que Washington devrait supprimer tous les tarifs unilatéraux, affirmant que « si les États-Unis veulent discuter, ils doivent montrer leur sincérité et être prêts à corriger leurs mauvaises pratiques et à annuler ces surtaxes ».
Les investisseurs n’ont pas surinterprété le recul du PIB américain au premier trimestre, imputable à une forte croissance des importations, réalisées en anticipation du relèvement des tarifs douaniers. Les grands indices américains ont connu une semaine honorable, avec une progression autour de 3 %.
Les cours du pétrole ont baissé cette semaine. Le baril de Brent a perdu près de 8 % en cinq jours et s’échangeait, vendredi 2 mai, contre 61 dollars. Les prévisions de croissance de la production de l’Opep+ à compter du mois de juin ont pesé sur les cours. L’Arabie saoudite, membre le plus influent de l’Opep+, est passée d’un objectif de « stabilité du marché » à une véritable offensive sur les parts de marché, au moment où la demande pourrait être moins dynamique en raison du ralentissement de l’économie mondiale.
Le tableau de la semaine des marchés financiers
| Résultats 2 mai 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 770,48 | +2,98 % | 7 543,18 | 7 380,74 |
| Dow Jones | 41 317,43 | +2,93 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 686,67 | +3,07 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 17 977,73 | +3,37 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 23 057,34 | +4,48 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 596,35 | +2,15 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 285,19 | +2,22 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 36 807,78 | +7,65 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 279,03 | -0,63 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,247 % | +0,060 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,530 % | +0,061 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,316 % | +0,049 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1322 | -0,07 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 235,30 | -3,51 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 61,35 | -7,95 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 97 357,93 | +3,40 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 19 avril 2025 : des marchés à la recherche d’un cap
Trêve Pascale sur les marchés
En raison du Vendredi saint, cette semaine, les Bourses européennes et américaines n’ont été ouvertes que quatre jours. Les espoirs d’un accord entre l’Europe et les États-Unis sur les droits de douane ont conduit à une progression des indices « actions » sur le Vieux Continent. Sur la semaine, le CAC 40 a progressé de 2,55 % et le DAX allemand de plus de 4 %.
Si les craintes de ralentissement de l’économie mondiale sont justifiées, elles ne devraient pas déboucher sur une récession, selon le FMI. D’après sa directrice générale, Kristalina Georgieva, « les tensions commerciales sont comme une marmite qui bouillonne depuis longtemps et qui maintenant déborde ». À quelques jours de l’ouverture des réunions de printemps du Fonds monétaire international (FMI), elle a porté un jugement sans concession sur les raisons de la guerre commerciale actuelle. Elle a ainsi souligné que « dans une large mesure, ce que nous constatons aujourd’hui est le résultat d’une érosion de la confiance dans le système international et entre les pays ». Elle a admis que, si « la mondialisation a permis de sortir de la pauvreté des millions de personnes, tout le monde n’en a pas bénéficié ». Elle a ajouté que « nombreux sont ceux qui imputent au système économique international la responsabilité de l’injustice perçue dans leurs vies ».
Elle a condamné le recours aux barrières tarifaires (droits de douane) et non tarifaires (réglementation sanitaire, environnementale…) qui vident de sa substance le système multilatéral, lequel n’a pas réussi à offrir des conditions de concurrence équitables. Elle estime que la non-correction des déséquilibres commerciaux a conduit à une impasse. Logiquement, les excédents commerciaux auraient dû provoquer l’appréciation des monnaies des pays concernés et une augmentation de leur demande interne. Or, cela n’a pas été le cas.
Pour le FMI, la Chine doit stimuler sa consommation privée, limiter l’essor excessif de son industrie et favoriser une baisse de l’épargne de précaution des ménages. L’Union européenne, quant à elle, doit améliorer sa compétitivité et approfondir le marché unique. « L’Europe a besoin d’une union bancaire, d’une union des marchés de capitaux et de moins de restrictions au commerce intérieur des services. » Pour le FMI, les États-Unis doivent réduire considérablement le déficit budgétaire fédéral par des réformes du côté des dépenses. Le déficit de la balance courante serait alors moins élevé.
L’once d’or toujours plus haut
L’once d’or a encore battu des records cette semaine et a dépassé 3300 dollars. Depuis le 1er janvier, le cours a gagné plus de 25 %.et sur un an la hausse atteint près de 40 %. Les prévisions sur l’évolution des cours sont de plus en plus difficiles à réaliser. Certains experts estiment possible un cours à plus de 3600 dollars dans les prochains semaines, voire 4000 dollars. D’autres estiment que la conclusion d’accords pour les droits de douane mettrait un terme à l’envolée du métal précieux. De même, un cessez le feu en Ukraine pourrait provoquer une baisse de l’once d’or.
Septième baisse consécutive des taux directeurs par la Banque centrale européenne
La Banque centrale européenne a réalisé, jeudi 17 avril, sa septième baisse de taux directeurs depuis le début de son cycle d’assouplissement monétaire au mois de juin dernier. Le taux de dépôt a été ainsi ramené de 2,5 % à 2,25 %. Cette décision était anticipée après l’annonce par Donald Trump, le 2 avril, de relever les droits de douane américains. Malgré le revirement du président américain sur les surtaxes « réciproques », diminuées à un seuil plancher de 10 % pour tous les pays sauf la Chine (le taux y est de 145 % pour la majeure partie des importations en provenance de ce pays.
La poursuite de la baisse des taux directeurs constitue une réponse face à la menace de nouveau ralentissement de croissance qui menace la zone euro avec la mise en œuvre de politiques protectionnistes par le Président américain. Le communiqué de la BCE souligne que « les perspectives de croissance se sont détériorées du fait de l’intensification des tensions commerciales. L’incertitude accrue devrait affaiblir la confiance des ménages et des entreprises, tandis que les réactions négatives et volatiles des marchés aux tensions commerciales devraient entraîner un durcissement des conditions de financement. Ces facteurs pourraient par ailleurs peser sur les perspectives économiques de la zone euro ». Christine Lagarde, la Présidente de la BCE, a souligné que les perturbations croissantes du commerce mondial ont accru l’incertitude concernant l’inflation. Des facteurs jouent à la baisse -ralentissement de l’économie mondiale, baisse des prix des importations chinoises pour gagner des parts de marché, appréciation de l’euro – mais d’autres jouent à la hausse – fragmentation des chaînes d’approvisionnement, augmentation des dépenses publiques en matière de défense et d’infrastructures.
Le tableau de la semaine des marchés financiers
| Résultats 17/18 avril 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 285,86 | +2,55 % | 7 543,18 | 7 380,74 |
| Dow Jones | 39 142,23 | -2,66 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 282,70 | -1,50 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 16 286,45 | -2,62 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 21 205,86 | +4,11 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 275,66 | +3,91 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 4 935,34 | +3,09 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 34 730,28 | +4,13 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 280,34 | +4,29 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,239 % | -0,111 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,467 % | -0,100 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,329 % | -0,223 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1371 | +3,75 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 324,89 | +11,52 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 67,89 | +4,96 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 85 064,63 | +1,63 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 11 avril 2025 : les marchés pris en otage par les droits de douane
La semaine folle des marchés
Suspension des droits de douane majorés pendant une période de 90 jours réservée à la négociation : les nerfs des investisseurs sont mis à rude épreuve depuis le 2 avril dernier. Si la suspension des majorations a été appréciée, la poursuite de la guerre commerciale avec la Chine et le haut niveau d’incertitude pour la suite pèsent évidemment sur les valeurs « actions ». Le passage des droits à 10 % pour toutes les importations américaines, qui ne devrait pas être remis en cause, reste une mauvaise nouvelle pour les échanges.
La Bourse de Paris a connu le repli le plus important en Europe cette semaine. L’indice CAC 40 a, en effet, reculé de près de 4 %, quand le DAX allemand n’a perdu que 1,5 %. Les valeurs du luxe, de la finance et de l’automobile ont été les plus touchées. Aux États-Unis, le moratoire du président américain a été suivi d’un rebond impressionnant des indices actions. Le Nasdaq a progressé de plus de 7 % sur la semaine et le S&P 500 de près de 6 %. Le président américain, ayant invité à acheter des actions avant sa déclaration du 9 avril relative aux droits de douane, est suspecté d’être à l’origine d’un délit d’initié. Les démocrates au Congrès ont demandé, sur ce sujet, la création d’une commission d’enquête.
La spirale protectionniste s’emballe entre les Etats-Unis et la Chine
La spirale protectionniste bat son plein avec un bras de fer inédit entre les États-Unis et la Chine. Vendredi 11 avril, la Chine a décidé d’appliquer des droits de douane de 125 % sur les importations américaines, en réaction aux droits de 145 % institués par Donald Trump. Ces taux sont synonymes d’un quasi-embargo mutuel. Les Chinois n’entendent pas négocier sous la pression et la menace américaines. Ils estiment que l’économie américaine ne peut pas se passer de leurs importations. Celle-ci peut compter sur des stocks constitués en janvier et février, mais ceux-ci ne couvrent pas les besoins des entreprises au-delà du mois de mai.
Les autorités chinoises envisagent de réduire leurs exportations de métaux rares vers les États-Unis. Cette limitation risquerait néanmoins de peser sur les recettes d’exportation et d’inciter les Américains à se tourner vers d’autres fournisseurs. Vendredi 11 avril, le ministère du Commerce chinois a indiqué que les taux des droits de douane ne devraient plus évoluer : « étant donné qu’il n’y a plus aucune possibilité d’acceptation du marché pour les produits américains exportés vers la Chine aux niveaux tarifaires actuels, si la partie américaine continue par la suite à imposer des droits de douane sur les produits chinois exportés vers les États-Unis, la partie chinoise n’y prêtera aucune attention ». Les États-Unis pourraient eux aussi décider d’en rester là, pensent certains experts, leur surtaxe de 145 % sur les biens chinois étant supérieure à celle imposée par Pékin.
Le moral des consommateurs en berne aux États-Unis
Sur le plan économique, aux États-Unis, la dernière enquête de l’Université du Michigan sur le moral des consommateurs, réalisée entre le 25 mars et le 8 avril, c’est-à-dire avant le revirement de Donald Trump sur les droits de douane, a confirmé que les ménages restent préoccupés par la guerre tarifaire engagée par leur président. Leur moral est tombé à son plus bas niveau depuis juin 2022, à 50,8 points — trois points de moins qu’anticipé —, tandis que les attentes en matière d’inflation à court et à long terme ont atteint des niveaux inégalés depuis plusieurs décennies. Les ménages s’attendent à ce que les prix augmentent à un rythme annuel de 6,7 % sur les douze prochains mois (contre 5 % auparavant), soit le niveau le plus élevé enregistré depuis novembre 1981. À l’horizon de 5 à 10 ans, les anticipations montent à 4,4 %.
La « remontada » de l’euro
En fin de semaine, le dollar s’échangeait contre 1,13 euro. La devise européenne est à son plus haut niveau depuis février 2022, c’est-à-dire depuis le début de la guerre en Ukraine. Sur une semaine, elle a gagné 5 % face au dollar. Depuis le début de l’année, l’euro a repris 10 % par rapport à la monnaie américaine.Cette semaine, l’euro a été porté par plusieurs facteurs. La conclusion d’un accord de coalition en Allemagne, mercredi 9 avril, met fin à une incertitude politique européenne. Ce pacte augure des mesures de relance pour l’économie allemande, en perte de vitesse depuis de nombreuses années. La hausse de l’euro est avant tout la conséquence de la dépréciation du dollar qui a reculé de 8,5 % vis-à-vis des principales monnaies depuis le début de l’année. Le billet vert est affecté par la guerre commerciale et notamment par la montée aux extrêmes avec la Chine. La hausse des taux d’intérêt sur les obligations d’État américaines — le dix ans atteignant 4,5 % en fin de semaine — n’a pas suffi à enrayer la glissade du dollar.
Logiquement, quand les taux obligataires d’un pays augmentent, la devise de ce même pays s’apprécie : la rémunération augmente, ce qui incite normalement les investisseurs à placer leur argent et donc à « acheter » la devise. Mais ces derniers, compte tenu du contexte économique et politique des États-Unis, se détournent des actifs financiers américains. Ils privilégient les placements dans d’autres devises : le franc suisse, le yen et l’euro. Le dollar perd ainsi de son attrait, avec une érosion de son statut de « valeur refuge ». Les investisseurs perçoivent des risques de récession et d’inflation aux États-Unis. Ils vendent en conséquence des actifs américains pour redéployer leurs fonds vers des titres d’autres pays. Les États-Unis ont néanmoins un réel besoin de capitaux étrangers pour financer leurs imposants déficits publics et extérieurs. Cette dépendance peut peser sur les choix de Donald Trump. L’appréciation de l’euro renchérit le prix des exportations et diminue celui des importations. Pour la France, c’est plutôt une bonne nouvelle.
Le tableau de la semaine des marchés financiers
| Résultats 11 avril 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 104,80 | -3,86 % | 7 543,18 | 7 380,74 |
| Dow Jones | 40 212,71 | +5,08 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 363,36 | +5 ;75 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 16 724,46 | +7,15 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 20 368,53 | -1,48 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 7 964,18 | -0,79 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 20 368,53 | -1,46 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 33 585,58 | -5,76 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 238,23 | -3,29 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,350 % | +0,018 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,567 % | +0,004 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,501 % | +0,552 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,1286 | +5,05 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 234,15 | +3,86 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 64,03 | -3,72 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 82 263,80 | -2,46 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 4 avril 2025 : les marchés touchés par la guerre commerciale
Et les Chinois ont remis une pièce dans le jukebox du protectionnisme
La spirale maléfique du protectionnisme semble bel et bien enclenchée.
Jusqu’au dernier moment, les investisseurs pensaient que Donald Trump bluffait, et que ses menaces de relèvement des droits de douane visaient avant tout à obtenir des concessions de la part de ses partenaires. Or, ils ont découvert un tout autre scénario. Lors de sa conférence de presse du 2 avril dernier, Donald Trump a renvoyé ad patres quatre-vingts ans de libéralisation des échanges commerciaux. Les investisseurs ont été surpris par l’ampleur des droits de douane imposés au reste du monde.
En outre, la réponse de la Chine, avec des mesures de rétorsion de grande ampleur, semble indiquer qu’une spirale protectionniste est bel et bien en train de se mettre en place, synonyme de baisse des échanges mondiaux et, par conséquent, de ralentissement de la croissance. Les investisseurs jugent désormais plausible une récession mondiale, ou du moins une récession aux États-Unis.
Les autorités chinoises ont déclaré vendredi 4 avril qu’elles imposeraient, à compter du 10 avril, des droits de douane de 34 % sur les produits américains, en réaction à ceux que les États-Unis appliqueront aux produits chinois dès le 9 avril. Compte tenu de l’accumulation des taxes, les produits chinois pourraient être taxés à hauteur de 54 % aux États-Unis. Les produits en provenance de l’Union européenne s’en sortent pour l’instant mieux, avec un taux moyen de 20 %, même si certains articles sont frappés d’un droit de 25 %. Par ailleurs, la Chine a annoncé qu’elle saisirait l’Organisation mondiale du commerce (OMC) et a déclaré mettre en place des contrôles à l’exportation sur sept éléments de terres rares, tels que le gadolinium — utilisé notamment en imagerie par résonance magnétique — et l’yttrium, présent dans l’électronique grand public.
L’Union européenne a de son côté averti qu’une réponse forte serait apportée, avec à la clé des mesures ciblant les entreprises technologiques américaines et une possible limitation des investissements en direction des États-Unis. Le Canada a également réagi en imposant des droits de 25 % sur les véhicules fabriqués aux États-Unis.
Le CAC 40 a chuté de 4 % le vendredi 4 avril, portant son recul hebdomadaire à 7,40 %. Il a terminé à 7 274 points. Ce sont les valeurs bancaires qui ont le plus souffert : Société Générale a perdu plus de 10 %. Des industriels comme ArcelorMittal, Saint-Gobain ou Stellantis ont également enregistré des baisses significatives, en raison de l’importance de leurs exportations vers les États-Unis. Le DAX allemand a lui aussi connu une semaine difficile, avec un recul supérieur à 8 %.
Outre-Atlantique, la correction est encore plus sévère. Les valeurs technologiques, particulièrement exposées en raison de leur dépendance aux importations asiatiques, sont sous pression. Elles sont également susceptibles de faire l’objet de mesures de rétorsion, notamment de la part de l’Europe. Le Nasdaq a reculé de près de 9 % sur la semaine, et de plus de 18 % depuis le 1er janvier. Le S&P 500 a perdu 8,66 % sur la semaine, et le Dow Jones 7,13 %. La capitalisation du S&P 500 a fondu de 5 400 milliards de dollars au cours des séances des 3 et 4 avril. Les trois grands indices de la Bourse de New York ont ainsi enregistré, jeudi et vendredi, leur plus forte baisse en deux jours depuis la pandémie de Covid-19.
Dans ce contexte, les bons chiffres de l’emploi sont passés inaperçus, éclipsés par la tempête provoquée par le relèvement des droits de douane. En mars, l’économie américaine a créé 228 000 emplois, selon les données publiées vendredi par le ministère du Travail. Les analystes tablaient sur environ 140 000 créations. Donald Trump s’est attribué ce résultat, estimant qu’il est la conséquence directe de sa politique économique.
Face aux tensions mondiales, les taux des obligations souveraines — valeurs refuge traditionnelles — sont en baisse. Le taux de l’obligation d’État américaine à 10 ans est repassé sous la barre des 4 %. L’or, autre valeur refuge, a battu de nouveaux records au cours de la semaine, atteignant jusqu’à 3 168 dollars l’once.
Avec des perspectives de ralentissement de la croissance mondiale, le prix du pétrole est également en forte baisse : le baril de Brent a reculé de 10 % sur la semaine, descendant sous la barre des 65 dollars.
Premier trimestre 2025 : fin de la fête pour les marchés
Sur les trois premiers mois de l’année, le CAC 40 a gagné plus de 5 %. Le gain avait atteint, au cours du mois de février, plus de 8 %. Depuis, l’accélération de la guerre commerciale a conduit à une érosion de l’indice parisien comme ceux des grandes places européennes. En mars, le CAC 40 a perdu près de 5 %. Le Daxx allemand a néanmoins progressé plus vite sur le premier trimestre que le CAC, près de 11 % malgré un recul de 4,61 % en mars. L’Eurostoxx 50 fait également mieux que le CAC 40 avec un gain de 7,82 % sur trois mois. Il s’est déprécié de 5,24 % en mars. Les indices américains sont en nette baisse sur l’ensemble du premier trimestre. Le Nasdaq a ainsi diminué sur trois mois de plus de 10 %, le S&P 500 de 4,5 % et le Dow Jones de 0,92 %. Les valeurs technologiques sont contestées après avoir connu une forte croissance à la fin de l’année 2024.
Les indices américains ont fortement reculé du fait de la montée des incertitudes commerciales. Après avoir battu des records dans la foulée du retour au pouvoir de Donald Trump, les indices subissent une correction qui, si elle continue, pourrait porter atteinte au moral des ménages.
Dans un contexte économique et géopolitique d’une rare complexité, l’or se négocie à des niveaux sans précédent. L’once d’or s’échangeait le 31 mars contre plus de 3 100 dollars. Il a gagné en trois mois près de 20 %. Sur un an, la hausse atteint plus de 40 %. L’or valeur refuge par excellence profite des craintes inflationnistes, des menaces de ralentissement de l’économie américaines, des tensions commerciales et des incertitudes internationales en Ukraine comme au Proche-Orient.
Les taux des obligations souveraines européennes ont fortement augmenté au cours du premier trimestre en lien avec les annonces d’augmentation de l’effort de défense. La suppression du frein budgétaire allemand a été compris comme un signal d’augmentation de la dette publique en Europe. La hausse des taux européens s’est accompagnée d’une appréciation logique de l’euro.
Le cours du pétrole est resté sur le premier trimestre stable mais a enregistré une augmentation de près de 5 % au cours d mois de mars en lien avec les menaces de nouvelles sanctions à l’encontre de l’Iran prononcées par Donald Trump.
Le bitcoin après avoir atteint plus de 100 000 dollars dans les jours qui ont suivi la nomination de Donald Trump à la présidence est en recul de plus de 10 % sur le trimestre. Porté en janvier par les annonces de déréglementation des cryptoactifs, il est depuis pénalisé par le recul des valeurs technologiques et pas des prises de bénéfices.
Vers de nouvelles baisses de taux directeurs par la BCE
Confiante dans le reflux de l’inflation, la BCE a baissé ses taux à six reprises depuis juin 2024, après les avoir relevés drastiquement pendant deux ans pour combattre l’envolée des prix. Mercredi, elle scrutera avec attention l’annonce concernant les droits de douane américains. Ces tensions commerciales font en effet planer une grande incertitude sur la poursuite de l’assouplissement monétaire de la BCE.
La banque centrale a évalué à 0,3 point de PIB l’impact récessif sur la zone euro des hausses potentielles de droits de douane américains, un taux qui monterait à 0,5 point en cas de riposte de l’Union eurpéene Dans ce contexte économique devenu complexe et instable, la BCE pourrait décider lors de sa prochaine réunion de réduire pour la septième fois depuis le mois de juin 2024, ses taux directeurs. Un tel scénario serait conforté par les statistiques rassurantes sur l’inflation.
Le tableau de la semaine des marchés financiers
| Résultats 4 avril 2025 | Évolution ur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 274,95 | -7,80 % | 7 543,18 | 7 380,74 |
| Dow Jones | 38 314,86 | -7,13 % | 37 689,54 | 42 544,22 |
| S&P 500 | 5 074,08 | -8,66 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 15 587,79 | -8,99 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 20 641,72 | -8,08 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 054,98 | -6,97 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 4 878,31 | -8,20 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 33 780,58 | -10,59 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 342,01 | -0,83 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,332 % | -0,102 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,563 % | -0,206 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +3,951 % | -0,576 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,093 | +1,95 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 3 022,98 | +0,16 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 65,40 | -10,44 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 83 338,65 | -1,56 % | 38 252,54 | 93 776,61 |
La finance responsable en forte hausse en 2024
En 2024, les encours gérés, en France, selon les principes de l’investissement responsable ont atteint 2 701 milliards d’euros. Ils ont enregistré une croissance de +15,2 % à périmètre constant, contre +5,8 % en 2023 et +6,9 % en 2022.
Ces encours relèvent des classifications Article 8 ou Article 9 du règlement européen SFDR (Sustainable Finance Disclosure Regulation). Le règlement SFDR agit comme le socle normatif de cette évolution. Il distingue deux catégories : les produits Article 8, qui promeuvent des caractéristiques environnementales et/ou sociales, et les produits Article 9, plus exigeants, dont l’objectif principal est l’investissement durable.
Les encours Article 8 représentent 2 603 milliards d’euros (+15,9 %) et les Article 9 atteignent 98 milliards d’euros (+7,4 %). Cette répartition souligne la montée en puissance des produits à visée de durabilité, même si la catégorie Article 9 reste plus restreinte, en partie en raison des contraintes réglementaires accrues et du recentrage de nombreux fonds vers le statut Article 8.
Les encours « investissement responsable » des fonds domiciliés en France représentent 1 283 milliards d’euros d’encours. Ils ont progressé de +14,1 % en 2024, soit bien plus que l’ensemble des fonds de droit français (+9,8 %). Désormais, 61 % de ces fonds sont classés Article 8 ou 9. La pénétration est particulièrement élevée pour les OPCVM (81 %), tandis que les FIA (fonds d’investissement alternatifs) restent en retrait (44 %).
L’investissement responsable demeure aujourd’hui majoritairement une affaire d’institutionnels, qui détiennent 73 % des encours. Ces derniers, par leur horizon long et leur besoin de gestion des risques systémiques, sont naturellement enclins à intégrer des critères de durabilité. La part des particuliers (soit 27 %) n’est néanmoins pas négligeable notamment grâce à l’essor de l’épargne salariale, de l’épargne retraite, et à la diffusion des labels qui facilitent la lisibilité des produits. Pour les seuls fonds IR domiciliés en France, 43 % des encours sont détenus par des investisseurs particuliers.
Avec 5 000 milliards d’euros d’encours gérés (tous types confondus), la France demeure le premier pays de l’Union européenne en matière de gestion d’actifs. Elle s’impose également comme un leader européen de l’investissement responsable, tant par la taille de son marché IR que par la structuration de son écosystème (labels, régulation, engagement des acteurs).
Premier trimestre boursier : les incertitudes ont pris le dessus
Sur les trois premiers mois de l’année, le CAC 40 a gagné plus de 5 %. Le gain a atteint au cours du mois de février plus de 8 %. L’accélération de la guerre commerciale a conduit à une érosion de l’indice parisien comme ceux des grandes places européennes. En mars, le CAC 40 a perdu près de 5 %
Le Daxx allemand a néanmoins progressé plus vite sur le premier trimestre que le CAC, près de 11 % malgré un recul de 4,61 % en mars. L’Eurostoxx 50 fait également mieux que le CAC 40 avec un gain de 7,82 % sur trois mois. Il s’est déprécié de 5,24 % en mars. Les indices américains sont en nette baisse sur l’ensemble du premier trimestre. Le Nasdaq a ainsi diminué sur trois mois de plus de 10 %, le S&P 500 de 4,5 % et le Dow Jones de 0,92 %. Les valeurs technologiques sont contestées après avoir connu une forte croissance à la fin de l’année 2024.
Les indices américains ont fortement reculé du fait de la montée des incertitudes commerciales. Après avoir battu des records dans la foulée de le retour au pouvoir de Donald Trump, les indices subissent une correction qui si elle continue pourrait porter atteinte au moral des ménages.
Dans un contexte économique et géopolitique d’une rare complexité, l’or se négocie à des niveaux sans précédent. L’once d’or s’échangeait le 31 mars contre plus de 3100 dollars. Il a gagné en trois mois près de 20 %. Sur un an, la hausse atteint plus de 40 %. L’or valeur refuge par excellence profite des craintes inflationnistes, des menaces de ralentissement de l’économie américaines, des tensions commerciales et des incertitudes internationales en Ukraine comme au Proche Orient.
Les taux des obligations souveraines européennes ont fortement augmenté au cours du premier trimestre en lien avec les annonces d’augmentation de l’effort de défense. La suppression du frein budgétaire allemand a été compris comme un signal d’augmentation de la dette publique en Europe. La hausse des taux européens s’est accompagnée d’une appréciation logique de l’euro.
Le cours du pétrole est resté sur le premier trimestre stable mais avec une augmentation de près de 5 % au cours d mois de mars en lien avec les menaces de nouvelles sanctions à l’encontre de l’Iran prononcées par Donald Trump.
Le bitcoin après avoir atteint plus de 100 000 dollars dans les jours qui ont suivi la nomination de Donald Trump à la présidence est en recul de plus de 10 sur le trimestre. Il a été porté en janvier par les annonces de déréglementation des cryptoactifs. Il est depuis pénalisé par le recul des valeurs technologiques et pas des prises de bénéfices.
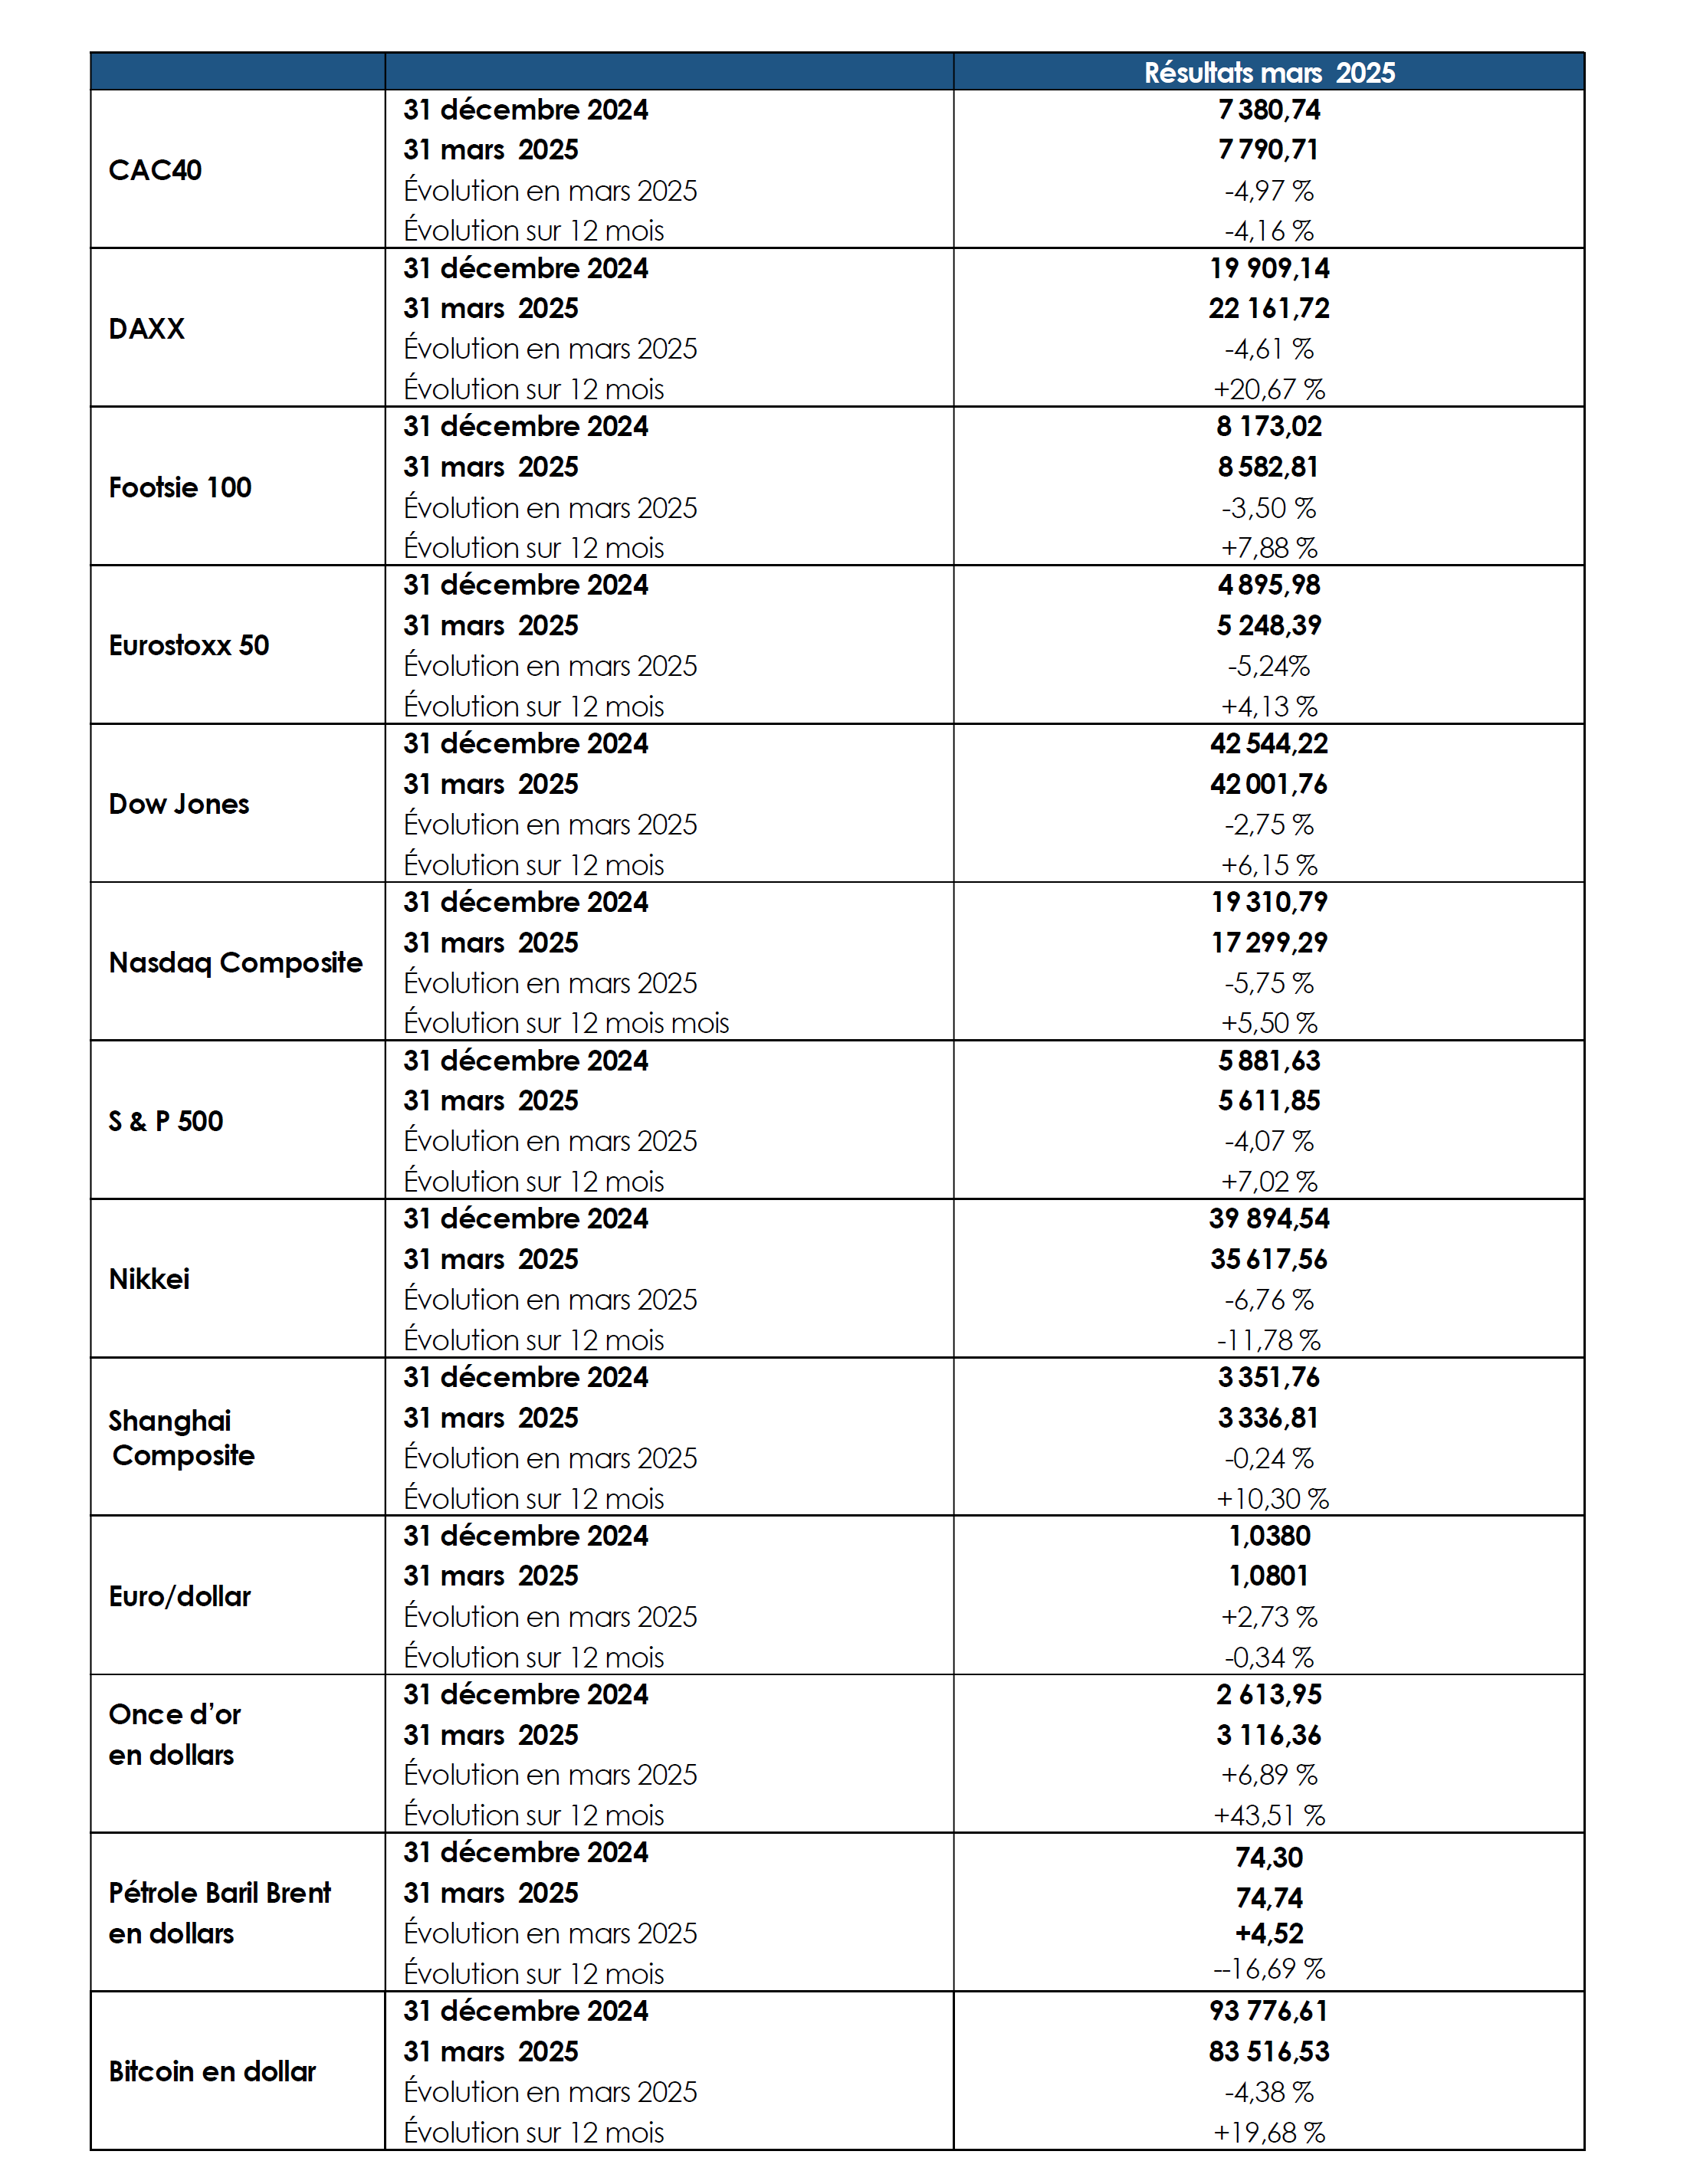
Le Coin des Epargnants du 21 février 2025 : les actions en baisse
Doute sur les actions
Après six semaines de hausse consécutive, le CAC 40 a marqué une pause cette semaine en abandonnant un peu moins de 0,3 %. Il est ainsi resté à quelques points de son record du mai dernier à 8 259,19 points. Les autres indices européens ont été également en légère baisse cette semaine. Les indices américains ont fléchi plus sévèrement en lien avec les anticipations d’inflation et les incertitudes liées à la politique économique de Donald Trump.
L’activité dans la zone euro est toujours atone. L’indice composite PMI s’est maintenu à 50,2, juste au-dessus du seuil de 50 qui sépare l’expansion de la contraction. Les investisseurs prévoyaient une valeur de 50,5. Le recul de l’activité s’est arrêté pour l’industrie mais les services sont désormais à la peine. Les élections en Allemagne laissent augurer un plan de relance mais les incertitudes demeurent importantes en France avec une crise politique latente et les conséquences de la guerre commerciale lancée par Donald Trump.
Cette semaine, les anticipations d’inflation des consommateurs américains ont été confirmées à 4,3 % pour celles à un an, soit un point de plus qu’en janvier, mais relevées à 3,5% pour celles à 5-10 ans, ce qui est deux dixièmes de plus qu’en estimation flash. Le moral des ménages est, aux Etats-Unis, en baisse avec un indice qui revient à 64,7 points, contre 67,8 pour le consensus et 71,7 le mois dernier. Les ventes de logements existants ont diminué en janvier pour la première fois depuis septembre, en raison des taux hypothécaires et des prix élevés ainsi qu’à une offre limitée d’annonces. L’indicateur d’activité PMI américain s’est maintenu de peu en croissance, à 50,4, en février, soit le rythme d’expansion le plus lent depuis septembre 2023. Il a été tiré vers le bas par la contraction surprise des services (49,7).
Les négociation russo-américaines concernant l’avenir de l’Ukraine n’ont pas provoqué de détente sur le marché de l’or, l’once se rapprochant de la barre symbolique des 3000 dollars. Les tensions entre les Etats européens et les Etats-Unis ainsi que les dernières annonces de Donald Trump concernant les droits de douane. Ont favorisé la hausse du cours de l’or.
Les prochains jours seront marqués par la constitution d’une nouvelle coalition en Allemagne après les élections législatives du 23 février, par le début du conclave sur la retraite en France.
Le tableau de la semaine des marchés financiers
| Résultats 21 février 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 8 154,51 | -0,29 % | 7 543,18 | 7 380,74 |
| Dow Jones | 43 428,02 | -2,49 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 013,13 | -1,55 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 524,01 | -2,49 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 22 264,29 | -0,97 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 659,37 | -0,84 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 474,85 | -0,40 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 38 776,94 | +0,06 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 379,11 | +1,84 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,217 % | +0,090 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,465 % | +0,034 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,439 % | -0,014 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,0464 | +0,84 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 2 940,65 | +1,35 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 74,98 | +0,44 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 97 049,12 | +1,22 % | 38 252,54 | 93 776,61 |
Le Coin des épargnants du 7 février 2025 : les marchés toujours à l’heure américaine
La semaine a été marquée par les décisions commerciales de Donald Trump, application des majorations des droits de douane à l’encontre du Mexique et du Canada suivi quelques heures plus tard par leur suspension. Les résultats de l’emploi américain en janvier et les anticipations d’inflation dans ce pays ont animé les marchés en fin de semaine.
Le CAC 40 a pour la première fois depuis le mois de juin dernier franchi la barre des 8000 points jeudi 6 février mais sans pouvoir se maintenir au-dessus. L’indice parisien a souffert vendredi 7 février du recul de 3,5 % la cote de l’Oréal après la publication de ventes inférieures aux prévisions au quatrième trimestre, en raison de la faiblesse persistante du marché chinois de la beauté et d’un ralentissement de la demande aux Etats-Unis. Les indices américains ont reculé pour la deuxième semaine consécutive.
Le moral des consommateurs américains s’est affaissé en ce début de mois de février, atteignant un plancher de sept mois, à cause d’une hausse des prévisions d’inflation à court terme en raison des craintes générées par la politique douanière de Donald Trump. Selon l’Université du Michigan, l’indice préliminaire du sentiment a reculé de 3,3 points pour atteindre 67,8. Un résultat inférieur à toutes les prévisions des économistes interrogés par Bloomberg. Les consommateurs s’attendent à ce que les prix progressent à un rythme annuel de 4,3% au cours des douze prochains mois, un point de pourcentage de plus que prévu et qu’en janvier.
En janvier, les Etats-Unis ont créé 143 000 emplois non agricoles, un résultat inférieur aux 175 000 attendus par le consensus Bloomberg. Le Bureau of Labor of Statistics a précisé que les incendies qui ont ravagé une partie de Los Angeles et les conditions météo très froides dans certaines régions n’ont eu « aucun effet perceptible » sur la statistique. Les chiffres de novembre et décembre ont été revus à la hausse, de 100 000 emplois au total. En janvier, la croissance du salaire horaire moyen américain s’est accélérée à 4,1 % sur un an, après 3,9 % en décembre quand les marchés misaient sur un tassement à 3,8%. Le taux de chômage a diminué à 4 % de la population active, quand une stagnation à 4,1 % était anticipée.
Les résultats de l’emploi américain confortent la position prudente de la banque centrale qui souhaite attendre de voir les effets de la politique de Donald Trump avant de se fixer un nouveau cap en matière de taux. Les investisseurs ne s’attendent pas à ce que la banque centrale modifie ses taux d’intérêt lors de sa prochaine réunion en mars, ni même en mai, cependant une baisse reste anticipée pour le mois de juin,
Cette semaine, l’or était orienté à la hausse quand le bitcoin se tassait. Le pétrole a légèrement reculé tout comme l’euro face au dollar.
Le tableau de la semaine des marchés financiers
| Résultats 7 février 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 973,03 | +0,29 % | 7 543,18 | 7 380,74 |
| Dow Jones | 44 303,40 | -0,40 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 025,99 | -0,24 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 523,40 | -0,63 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 21 762,81 | +0,24 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 700,53 | +0,25 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 325,40 | +0,73 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 38 787,02 | -0,59 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 303,67 | +2,51 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,091 % | -0,112 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,361 % | -0,096 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,492 % | -0,20 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,0332 | -0,99 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 2 863,15 | +3,40 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 74,75 | -2,72 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 98 245,89 | -4,37 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 31 janvier 2025 : actions en hausse malgré la montée des incertitudes
Un mois de janvier haut en couleur
Janvier ne fut pas avares de nouvelles économiques et financières. Les machés ont salué le volontarisme de Donald Trump tout en atténuant leur optimisme dans les derniers jours qui ont été également marqués par la rivalité technologique sino-américaine Les résultats de la croissance ont confirmé que les Etats-Unis faisaient toujours bande à part au sein des grands pays occidentaux, l’Allemagne, le Royaume-Uni et la France étant en plein marasme. L’inflation ne baisse plus mais reste à des niveaux acceptables. Dans ce contexte, la FED a temporisé en optant pour le statu quo en matière de taux directeurs quand la BCE a poursuivi ses baisses de 0,25 point.
A Paris, comme à Wall Street, les grands indices boursiers ont réalisé d belles performances en janvier. Pour le Cac 40, il est synonyme de sixième meilleur mois de janvier depuis sa création, grâce à un gain de 7,72 %, le rapprochant des 8 000 points. Les investisseurs ont digéré la motion de censure du mois de décembre et ne s’inquiète pas pour le moment d’une seconde en janvier. Malgré tout, les performances du CAC40 reste en-deçà des autres grands indices internationaux. Le Daxx allemand a gagné plus de 8,5 % en janvier ce qui porte la hausse à près de 28,5 % sur un an, contre moins de 4 % pour le CAC 40.
Malgré le trouble jeté par les annonces de DeepSeek, la startup chinoise qui entend commercialiser un robot conversationnel pouvant rivaliser à moindres coûts avec ChatGPT, les indices américains ont encore battu des records en janvier. Le S&P500 a progressé en janvier de plus de 3 %. Le gain du Nasdaq a été plus faible (+1,7 %). Ces deux indices sont en recul sur la dernière semaine de janvier. Le Dow Jones de son côté, moins touché par la baisse des valeurs technologiques a gagné près de 5 %.
A la fin du mois de janvier, la progression des indices s’est ralenti avec la montée des inquiétudes concernant la guerre commerciale de Donald Trump qui commence dès le 1er février avec l’imposition des droits de douane de 25% sur les produits en provenance de ses deux voisins les plus proches, le Canada et le Mexique. Ses droits sont institués non seulement pour limiter les importations en provenance de ces pays mais aussi pour les sanctionner de leur inaction supposée face à l’immigration illégale. Le risque sous-jacent de cette politique est l’augmentation de l’inflation. En décembre, l’indice des prix à la consommation aux Etats-Unis a accéléré à 2,6 % en rythme annuel, selon les données du département du Commerce, contre 2,4 % en novembre. La composante sous-jacente « core PCE » s’est maintenue à 2,8 % sur un an, comme en novembre conformément aux attentes.
La FED temporise
Mercredi 29 janvier, la Réserve fédérale américaine a décidé de ne pas modifier ses taux après avoir communiqué sur son intention de faire une pause dans son cycle d’assouplissement monétaire en début d’année. Entre septembre et décembre derniers, elle avait abaissé son taux directeur de 5,5 % à 4,5 %. La décision de la Fed était attendue, car elle intervient après la prise de fonction de Donald Trump et après la chute des marchés, dans la foulée de l’annonce de la start-up chinoise DeepSeek concernant la commercialisation d’un robot conversationnel.
Jerome Powell, lors de la conférence de presse, a confirmé la nécessité pour la Fed de prendre la mesure de la situation économique, tout particulièrement en matière d’inflation. Aux États-Unis, l’inflation est ressortie à 2,9 % sur un an en décembre, bien au-delà des 2 % ciblés par la Banque centrale, même si l’inflation « cœur », l’indicateur privilégié de la Fed, est plus proche de l’objectif. La croissance économique américaine, malgré des taux élevés, reste dynamique. Dans ce contexte, la Fed choisit la prudence, d’autant que les incertitudes liées à la politique commerciale de Donald Trump sont importantes. L’instauration de droits de douane aurait des effets inflationnistes non négligeables. Jerome Powell a mentionné n’avoir eu aucun contact avec le Président depuis son investiture et s‘est gardé de tout commentaire sur la politique du nouveau chef d’État. Ce dernier a, en revanche, condamné la décision de la Fed de ne pas abaisser ses taux. Il a déclaré qu’il connaissait les taux d’intérêt « bien mieux que la Fed, et certainement bien mieux que celui qui est le premier responsable de ces décisions ».
La BCE poursuit sa baisse des taux
A la différence de la Réserve fédérale, la Banque centrale européenne (BCE) a décidé de réduire le 30 janvier ses taux directeurs. Son taux de référence, le taux de dépôt, est ainsi passé de 3 % à 2,75 %. Il s’agit de sa cinquième baisse depuis juin et la quatrième consécutive. A partir du 5 février, les taux d’intérêt de la facilité de dépôt, des opérations principales de refinancement et de la facilité de prêt marginal seront ramenés à respectivement 2,75 %, 2,90 % et 3,15 %. Cette décision ne constitue en rien une surprise. Lors de la dernière réunion de politique monétaire, la Présidente de l’institution de Francfort, Christine Lagarde, avait estimé que le loyer de l’argent était encore en territoire restrictif et qu’il freinait l’économie plus qu’il n’était nécessaire.
Malgré la légère progression de l’inflation en zone euro au dernier trimestre de 2024, les banquiers centraux des différents des Etats membres sont convaincus que l’objectif des 2 % d’inflation sera atteint cette année. Le taux d’inflation était en décembre, à 2,4 %, après 2,2 % en novembre et 2 % en octobre pour la zone euro. La faible croissance au sein de la zone euro incite la BCE à desserrer la contrainte monétaire. Le PIB a reculé en France et en Allemagne au dernier trimestre.
Le tableau de la semaine des marchés financiers
| Résultats 31 Jan. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 950,17 | +0,13 % | 7 543,18 | 7 380,74 |
| Dow Jones | 44 544,66 | +0,40 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 040,53 | -0,52 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 627,44 | -1,58 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 21 711,43 | +1,52 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 673,96 | +2,02 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 286,87 | +1,07 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 39 572,49 | +1,40 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 250,60 | +0,25 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,203 % | -0,101 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,457 % | -0,087 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,512 % | -0,102 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,0421 | -0,28 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 2 807,35 | +2,29 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 76,80 | -2,13 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 101 572,488 | -2,96 % | 38 252,54 | 93 776,61 |
Le Coin des Epargnants du 24 janvier 2025 : c’est la fête
Dès son investiture, Donald Trump a signé une kyrielle de décrets concernant essentiellement l’immigration, le climat, la justice et l’administration. En revanche, il s’est abstenu de modifier les droits de douane tout en soulignant qu’il ne renonçait pas à les augmenter. Cette relative temporisation a rassuré les investisseurs et favorisé les valeurs actions.
Come-back du CAC 40
Après avoir souffert durant tout le second semestre 2024, le CAC 40 connaît un rebond depuis le début de l’année. Il a ainsi enregistré sa troisième semaine de hausse consécutive depuis le 1er janvier. L’indice a aligné neuf séances consécutives de progression, sa plus longue séquence positive depuis celle du 8 au 20 juillet 2015. Il a frôlé la barre des 8 000 points vendredi 24 janvier. Sur la semaine, le CAC 40 gagne plus de 2,5 % et porte son avance à plus de 7 % depuis le début de l’année. Les valeurs du luxe, des spiritueux et de l’automobile ont été les moteurs de cette reprise après des semaines difficiles.
États-Unis : des négociations avant les droits de douane
Les droits de douane feront l’objet de négociations. Dans une interview accordée à Fox News, Donald Trump a indiqué qu’il préférait éviter d’y recourir, tout en affirmant que « c’est un pouvoir énorme sur la Chine ». Lors d’une allocution au Forum économique mondial de Davos, donnée en visioconférence depuis Washington, il a exprimé son souhait de voir les relations commerciales entre les deux grandes puissances devenir « équitables ». Trump a également exhorté les entreprises étrangères à produire aux États-Unis pour éviter d’éventuels droits de douane. En parallèle, il a réclamé une baisse du prix du pétrole de l’OPEP et une diminution des taux directeurs de la FED.
Une bonne nouvelle pour Donald Trump et les États-Unis réside dans l’intérêt du Fonds souverain saoudien, le Public Investment Fund (PIF), qui pourrait contribuer à hauteur de 600 milliards de dollars d’investissements aux États-Unis sur les quatre prochaines années. Ce montant dépasse de 100 milliards le projet Stargate, piloté par les géants de la tech. Doté de 980 milliards de dollars, le PIF est le 4ᵉ plus grand fonds souverain mondial, derrière ceux de la Norvège, de la Chine et d’Abou Dhabi. Il pourrait atteindre les 2 000 milliards de dollars d’actifs d’ici 2030. Ce fonds est censé financer la transition écologique de l’Arabie saoudite, bien que ses investissements à l’étranger devraient représenter entre 18 et 20 % de son capital total.
Le fonds souverain saoudien a toujours soutenu Donald Trump. Après sa défaite en 2020, le PIF avait investi 2 milliards de dollars dans un fonds de capital-investissement créé par Jared Kushner, le gendre de Trump, notamment dans le secteur immobilier.
Les indices américains ont également fortement progressé cette semaine, le S&P 500 atteignant de nouveaux records. Les valeurs chinoises ont elles aussi été en hausse ces cinq derniers jours. En revanche, le dollar, en l’absence de hausses douanières, enregistre sa plus mauvaise semaine depuis plus d’un an face à un panier de devises de référence.
Hausse des taux au Japon
Au Japon, la Banque centrale a relevé son taux directeur de 0,25 % à 0,5 %, son plus haut niveau depuis la crise financière de 2008. Dans un communiqué accompagnant cette décision, publiée vendredi, la BoJ a indiqué que l’activité économique et les prix évoluaient conformément à ses prévisions. Les investisseurs spéculent sur une possible nouvelle mesure de normalisation monétaire en .
Bonnes nouvelles pour la zone euro
Pour l’ensemble des pays de la zone euro, l’indice PMI composite (une moyenne pondérée des indices de la production manufacturière et de l’activité du secteur des services) est repassé en janvier en zone d’expansion, atteignant 50,2, contre 49,6 en décembre. Ce résultat dépasse les prévisions du consensus Bloomberg, qui anticipait 49,7.
Cette amélioration repose principalement sur les performances de l’Allemagne, dont l’activité est en hausse en ce début d’année. En revanche, en France, l’enquête de S&P Global continue de signaler une contraction du secteur privé, bien que celle-ci soit moins marquée que lors des mois précédents. Dans la zone euro, le secteur manufacturier montre des signes d’amélioration, et l’activité du secteur des services a progressé pour le deuxième mois consécutif en janvier, bien qu’à un rythme plus modéré qu’en décembre. Les prévisions de croissance restent toutefois modestes : le PIB aurait progressé de 0,1 % au quatrième trimestre 2024 et devrait croître au même rythme au premier trimestre 2025.
Retour des fusions dans le secteur bancaire
La banque Monte dei Paschi, dont l’État italien détient 11 % du capital, a lancé une offre de 13,3 milliards d’euros pour racheter l’ensemble des actions de sa concurrente Mediobanca. Si cette opération aboutissait, elle pourrait avoir des conséquences importantes sur la structure financière de nombreuses entreprises italiennes, notamment Generali.
Le tableau de la semaine des marchés financiers
| Résultats 24 Jan. 2025 | Évolution sur une semaine | Résultats 29 déc. 2023 | Résultats 31 déc. 2024 | |
| CAC 40 | 7 927,62 | +2,51 % | 7 543,18 | 7 380,74 |
| Dow Jones | 44 424,25 | +2,15 % | 37 689,54 | 42 544,22 |
| S&P 500 | 6 101,24 | +1,58 % | 4 769,83 | 5 881,63 |
| Nasdaq Composite | 19 954,30 | +1,50 % | 15 011,35 | 19 310,79 |
| Dax Xetra (Allemagne) | 21 390,39 | +2,20 % | 16 751,64 | 19 909,14 |
| Footsie 100 (Royaume-Uni) | 8 499,86 | -0,05 % | 7 733,24 | 7 451,74 |
| Eurostoxx 50 | 5 219,37 | +1,06 % | 4 518,28 | 4 895,98 |
| Nikkei 225 (Japon) | 39 931,98 | +1,26 % | 33 464,17 | 39 894,54 |
| Shanghai Composite | 3 252,63 | +0,36 % | 2 974,93 | 3 351,76 |
| Taux OAT France à 10 ans | +3,304 % | -0,004 pt | +2,558 % | +3,194 % |
| Taux Bund allemand à 10 ans | +2,544 % | +0,041 pt | +2,023 % | +2,362 % |
| Taux Trésor US à 10 ans | +4,614 % | -0,009 pt | +3,866 % | +4,528 % |
| Cours de l’euro/dollar | 1,0515 | +1,05 % | 1,1060 | 1,0380 |
| Cours de l’once d’or en dollars | 2 776,45 | +3,22 % | 2 066,67 | 2 613,95 |
| Cours du baril de pétrole Brent en dollars | 78,31 | -3,18 % | 77,13 | 74,30 |
| Cours du Bitcoin en dollars | 105 956,07 | +1,07 % | 38 252,54 | 15 406,87 |
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com