Accueil > Actualités > Retraite > 2026 >
Retraite : vingt ans de hausse, quatre ans de stagnation
Après trois années marquées par l’inflation, les pensions de retraite ont enregistré une augmentation sensible de leur pouvoir d’achat en 2024. Selon la DREES, la pension mensuelle moyenne de droit direct des retraités résidant en France s’élevait, à la fin de cette année, à 1 752 euros bruts et 1 626 euros nets. En tenant compte des pensions de réversion, le montant net moyen atteignait 1 785 euros. Si les pensions ont progressé de 3,8 % en euros constants en 2024, leur pouvoir d’achat est néanmoins resté quasiment stable sur l’ensemble de la période 2020-2024. Cette évolution illustre les effets des décalages entre la revalorisation des pensions et l’inflation.
Une augmentation des pensions de plus de 55 % en vingt ans
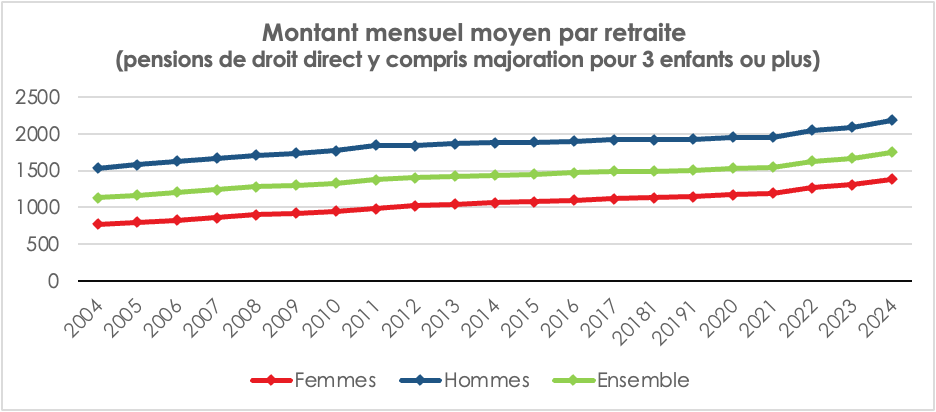
En vingt ans, le montant brut mensuel moyen des pensions de droit direct, majorations pour enfants comprises, est passé de 1 127 euros en 2004 à 1 752 euros en 2024, soit une augmentation de 55,5 % en euros courants. La progression s’est poursuivie tout au long de cette période, avec un montant moyen de 1 329 euros en 2010, de 1 439 euros en 2014 et de 1 532 euros en 2020.
Entre 2020 et 2024, les pensions ont augmenté de 14,4 % en valeur nominale. Cette progression masque toutefois une quasi-stagnation en termes de pouvoir d’achat. Une fois l’inflation déduite, la hausse n’est plus que de 0,1 % sur quatre ans. Pour les pensions nettes de prélèvements sociaux, l’évolution est même légèrement négative, à -0,1 %. Cette stabilité résulte d’évolutions contrastées. En 2021, le montant moyen des pensions a reculé de 2 % en euros constants. Une nouvelle diminution de 0,4 % est intervenue en 2022, suivie d’une baisse de 1,2 % en 2023. Ces trois années de recul ont été compensées par le rebond de 2024, avec une progression de 3,8 % en euros constants.
En 2024, les pensions ont ainsi augmenté de 5,1 % en euros courants, passant de 1 667 à 1 752 euros bruts par mois. Les pensions nettes ont progressé de 5 %, de 1 548 à 1 626 euros, soit un gain de pouvoir d’achat de 3,7 %.
L’inflation a absorbé les revalorisations des pensions depuis 2020
Les pensions de retraite de base sont, en principe, revalorisées en fonction de l’évolution des prix à la consommation. Ce mécanisme vise à préserver leur pouvoir d’achat. Son efficacité dépend néanmoins du calendrier des revalorisations et des écarts entre l’inflation constatée et celle retenue pour ajuster les pensions.
Entre la fin de l’année 2020 et celle de 2024, les pensions ont bénéficié d’une revalorisation cumulée de 12,4 %, tous régimes confondus. Sur la même période, les prix à la consommation ont augmenté de 14,3 %. Les revalorisations ont donc été inférieures de 1,9 point à l’inflation.
L’accélération des prix en 2022 et en 2023 a particulièrement pénalisé les retraités. Les revalorisations n’ont compensé qu’avec retard la hausse des prix, malgré la majoration exceptionnelle des pensions de base intervenue en juillet 2022.
L’année 2024 a marqué une inversion de tendance. Les pensions de base ont été revalorisées de 5,3 % au 1er janvier, tandis que celles de l’Agirc-Arrco ont augmenté de 1,6 % au 1er novembre. Tous régimes confondus, la revalorisation moyenne entre décembre 2023 et décembre 2024 a atteint 4,4 %, pour une hausse des prix limitée à 1,3 % sur la même période.
Le ralentissement de l’inflation a ainsi permis aux pensions de retrouver une grande partie du pouvoir d’achat perdu durant les trois années précédentes.
Un effet de renouvellement des générations qui s’atténue
L’évolution de la pension moyenne ne dépend pas uniquement des décisions de revalorisation. Elle résulte également du renouvellement de la population des retraités. Les nouveaux pensionnés ont, en règle générale, bénéficié de carrières plus favorables que leurs aînés, caractérisées par des rémunérations plus élevées et des droits à retraite plus importants. Leur arrivée entraîne mécaniquement une augmentation du montant moyen des pensions. Ce phénomène est appelé « effet de noria ».
Jusqu’en 2017, cet effet contribuait significativement à la hausse du montant moyen des pensions en euros constants. Il s’est, depuis, atténué. Les réformes successives des retraites, l’évolution des carrières et les modalités de liquidation des droits ont modifié la situation des nouveaux retraités.
La DREES souligne que, depuis 2017, la pension moyenne des nouveaux retraités est légèrement inférieure à celle de l’ensemble des retraités. Cette comparaison doit toutefois être interprétée avec prudence, certains nouveaux pensionnés n’ayant pas encore liquidé la totalité de leurs droits. Entre 2020 et 2024, l’effet de noria a néanmoins contribué à compenser presque intégralement l’écart entre les revalorisations des pensions et l’inflation.
Des écarts persistants entre les femmes et les hommes
Les différences de pensions entre les femmes et les hommes demeurent importantes, même si elles se réduisent progressivement. En 2024, la pension brute moyenne de droit direct des femmes résidant en France atteignait 1 383 euros par mois, contre 2 186 euros pour les hommes. L’écart était donc de 803 euros, soit 36,7 % de la pension masculine. En 2004, les femmes percevaient en moyenne 767 euros, contre 1 535 euros pour les hommes. Leur pension était alors inférieure de 50,1 % à celle des hommes. En vingt ans, l’écart s’est ainsi réduit de plus de 13 points.
Cette convergence traduit la progression de l’activité professionnelle féminine, l’allongement des carrières et l’amélioration des qualifications. La montée en puissance des droits familiaux, notamment des majorations de durée d’assurance et de l’assurance vieillesse des parents au foyer, a également contribué à cette évolution. Les pensions de réversion atténuent sensiblement ces différences. En les intégrant, la pension brute moyenne des femmes s’élevait à 1 668 euros en 2024, contre 2 216 euros pour les hommes. L’écart était alors ramené à 24,7 %. La réduction progressive de ces inégalités ne signifie donc pas leur disparition. Les écarts de rémunération, la fréquence des interruptions de carrière et le recours plus important au travail à temps partiel continuent de peser sur les pensions féminines.
Des pensions fortement dépendantes des parcours professionnels
Le montant des pensions varie également selon les professions exercées et les régimes de retraite d’affiliation. En 2024, les retraités ayant été principalement affiliés au régime général percevaient, tous régimes confondus, une pension brute moyenne de 1 610 euros par mois. Ce montant atteignait 2 570 euros pour les anciens fonctionnaires civils de l’État, 2 740 euros pour les retraités des régimes spéciaux et 2 840 euros pour les anciens professionnels libéraux. À l’opposé, les anciens exploitants agricoles affiliés principalement à la MSA non-salariés percevaient une pension moyenne de 970 euros. Ces différences reflètent notamment les niveaux de rémunération, les durées de cotisation et les structures professionnelles. Elles ne permettent pas, à elles seules, de conclure qu’un régime serait plus favorable qu’un autre à carrière et rémunération équivalentes.
La durée de carrière joue un rôle déterminant. Pour les retraités ayant accompli une carrière complète, la pension brute moyenne atteignait environ 2 100 euros mensuels, contre 1 750 euros pour l’ensemble des retraités. Les écarts entre les régimes restent néanmoins marqués, y compris pour les carrières complètes. Les anciens exploitants agricoles percevaient alors en moyenne 1 040 euros, contre 2 020 euros pour les retraités principalement affiliés au régime général et 3 220 euros pour les anciens professionnels libéraux.
Un montant moyen qui masque une forte dispersion
La pension moyenne ne saurait rendre compte de la diversité des situations individuelles. Les dernières données détaillées de distribution mobilisées par la DREES, qui portent sur 2020, illustrent ces disparités. À cette date, 34 % des retraités résidant en France percevaient une pension de droit direct inférieure ou égale à 1 000 euros bruts par mois. Cette proportion atteignait 49 % parmi les femmes, contre seulement 15 % parmi les hommes. À l’autre extrémité de la distribution, 8 % des retraités percevaient plus de 3 000 euros bruts mensuels. Cette proportion était de 14 % parmi les hommes, contre 3 % parmi les femmes. Enfin, 1 % des retraités disposaient d’une pension supérieure à 5 150 euros bruts par mois. Leur pension moyenne atteignait 6 470 euros et 93 % d’entre eux étaient des hommes.
La prise en compte des carrières complètes réduit sensiblement la dispersion. Parmi les retraités ayant validé une carrière complète, 16 % percevaient moins de 1 000 euros bruts par mois et 10 % plus de 3 000 euros.
Les pensions représentent 60,5 % du revenu d’activité moyen
En 2024, la pension nette moyenne de droit direct représentait 60,5 % du revenu d’activité net moyen des personnes en emploi. Ce ratio a augmenté de 1,8 point en un an, après avoir diminué de 0,8 point en 2023. Il varie sensiblement selon le sexe. La pension nette moyenne des femmes correspondait à 47,9 % du revenu d’activité net moyen de l’ensemble des personnes en emploi, contre 75,4 % pour les hommes. Cet indicateur ne doit toutefois pas être assimilé à un taux de remplacement individuel, qui rapporte la pension liquidée au revenu de fin de carrière. Il ne constitue pas davantage une mesure du niveau de vie relatif des retraités. Ce dernier dépend de l’ensemble des ressources du ménage, notamment des revenus du patrimoine, ainsi que de sa composition. Les retraités ont généralement moins d’enfants à charge que les actifs et sont plus fréquemment propriétaires de leur résidence principale.
L’évolution des pensions au cours de ces dernières années illustre le rôle déterminant de l’inflation dans le pouvoir d’achat des retraités. Les revalorisations importantes de 2024 ont permis de compenser les pertes enregistrées depuis 2021, sans toutefois conduire à une amélioration significative sur quatre ans.
Sur une période plus longue, l’augmentation du montant moyen des pensions traduit l’amélioration des carrières professionnelles et la progression des droits acquis, notamment par les femmes. Cette dynamique semble néanmoins s’essouffler avec l’atténuation de l’effet de noria. Au-delà des revalorisations annuelles, l’enjeu réside désormais dans l’évolution des rémunérations et des carrières des nouvelles générations. La capacité du système de retraite à garantir des pensions satisfaisantes dépendra autant des droits constitués pendant la vie active que des mécanismes d’indexation appliqués après la liquidation.
CHIFFRE CLÉ
1 626 € nets par mois : pension moyenne de droit direct des retraités résidant en France, fin 2024. Malgré un gain de pouvoir d’achat de 3,7 % en 2024, les pensions nettes moyennes ont reculé de 0,1 % en euros constants entre 2020 et 2024. Le rebond récent a donc essentiellement compensé les pertes des années précédentes.
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com