Accueil > Actualités > Retraite > 2026 >
La question du pouvoir d’achat des retraités
Retraites : l’érosion du pouvoir d’achat confirmée
La question du pouvoir d’achat des retraités revient régulièrement au cœur de l’actualité et tout particulièrement lors de la présentation des lois de finances. En raison du poids des pensions dans le système de protection sociale, plus de 420 milliards d’euros et du montant du déficit publics, la tentation est grande de limiter la progression de celles-ci. L’idée que les retraités serait des « nantis » et qu’il faudrait qu’ils contribuent davantage à l’effort public est de plus en plus souvent avancée. Or, le montant des pensions reste relativement modeste, moins de 1900 euros, en moyenne, et l’évolution ces dernières années a eu comme conséquence une perte de pouvoir d’achat. Si le niveau de vie des retraités par unité de consommation reste au-dessus de la moyenne, l’écart est en quelques années passé de 5 à 2 points. D’ici 2050, ce niveau de vie sera inférieur à la moyenne de la population.
Le pouvoir d’achat des pensions de retraite a, en effet, tendance à s’éroder avec le temps, en particulier pour les anciens salariés cadres. Selon les données de la Direction de la recherche, des études, de l’évaluation et des statistiques (DREES), les retraités ayant liquidé leurs droits en 2000 ont enregistré, en vingt-cinq ans, une diminution de leur pension nette en euros constants comprise entre 4,4 % et 7,7 % selon leur ancienne catégorie professionnelle. Au-delà de cette baisse, les retraités subissent un décrochage progressif de leurs revenus par rapport à ceux des actifs, conséquence de l’indexation des pensions sur les prix et non sur les salaires.
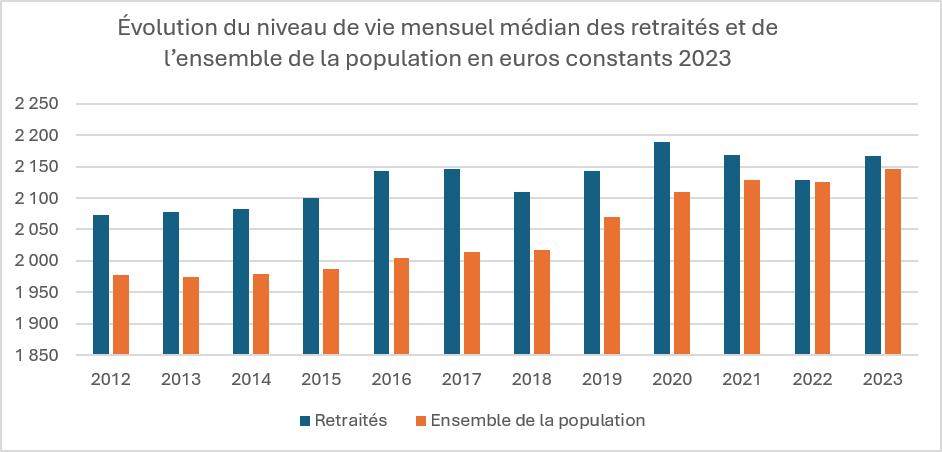
Données DREES
Une baisse du pouvoir d’achat comprise entre 4 et 8 % en vingt-cinq ans
Le passage à la retraite s’accompagne d’un changement important dans les mécanismes de progression des revenus. Durant la vie professionnelle, les rémunérations peuvent augmenter sous l’effet de l’ancienneté, des promotions, de la productivité et de la croissance économique. Une fois à la retraite, les pensions évoluent essentiellement en fonction des règles de revalorisation appliquées par les différents régimes. En France, les pensions de base sont en principe indexées sur l’inflation, tandis que les pensions complémentaires Agirc-Arrco obéissent à des règles spécifiques fixées par les partenaires sociaux.
Ces mécanismes sont censés préserver le pouvoir d’achat des retraités. Dans les faits, les différents décalages de revalorisation, les périodes de sous-indexation et les modifications des prélèvements sociaux peuvent entraîner une diminution progressive de la valeur réelle des pensions.
La DREES a mesuré cette érosion à partir de deux cas types, un ancien salarié non-cadre et un ancien salarié cadre du secteur privé, tous deux nés en janvier 1940 et ayant liquidé leur retraite à taux plein à 60 ans en 2000. L’évolution de leurs pensions a été observée jusqu’en décembre 2025, soit sur une période de vingt-cinq ans correspondant approximativement à une durée moyenne de retraite.
Pour l’ancien salarié non-cadre, la pension brute tous régimes a diminué de 3,7 % en euros constants entre décembre 2000 et décembre 2025. La baisse atteint 4,4 % pour la pension nette, après prise en compte des prélèvements sociaux.
Pour l’ancien salarié cadre, l’érosion est sensiblement plus importante. Sa pension brute a reculé de 5,3 % en euros constants, tandis que sa pension nette a diminué de 7,7 %.
| Évolution de décembre 2000 à décembre 2025 | Ancien non-cadre | Ancien cadre |
| Pension brute en euros constants | −3,7 % | −5,3 % |
| Pension nette en euros constants | −4,4 % | −7,7 % |
Source : DREES, cas types d’assurés du secteur privé nés en janvier 1940.
Ces résultats mettent en évidence un phénomène relativement discret à l’échelle annuelle mais significatif sur longue période. Une baisse de quelques dixièmes de point par an peut sembler négligeable. Cumulée sur vingt-cinq ans, elle finit néanmoins par peser sur le niveau de vie des retraités, d’autant plus que certaines dépenses, notamment celles liées à la santé et à la dépendance, tendent à augmenter avec l’âge.
Pourquoi les anciens cadres sont-ils davantage pénalisés ?
L’érosion plus importante des pensions des anciens cadres résulte en premier lieu de la structure de leurs droits à la retraite. Pour ces derniers, les régimes complémentaires représentent une proportion plus élevée de la pension totale. Or, sur la période étudiée, les pensions complémentaires ont été, dans l’ensemble, moins revalorisées que celles du régime général, à l’exception notamment de l’année 2023.
Avant la fusion de l’Agirc et de l’Arrco en 2019, les pensions de l’Agirc, régime complémentaire des cadres, avaient même connu des revalorisations inférieures à celles de l’Arrco en 2010 et en 2012. Les effets de ces décisions se prolongent dans le temps, les écarts accumulés n’étant pas automatiquement compensés par les revalorisations ultérieures.
La fiscalité sociale constitue un second facteur d’explication. Les pensions des retraités sont soumises, selon leur revenu fiscal de référence, à la contribution sociale généralisée (CSG), à la contribution pour le remboursement de la dette sociale (CRDS) et, pour certains d’entre eux, à la contribution additionnelle de solidarité pour l’autonomie (Casa).
La CSG comporte quatre situations d’imposition, allant de l’exonération au taux plein de 8,3 %, en passant par les taux réduit de 3,8 % et médian de 6,6 %. La CRDS s’élève à 0,5 % et la Casa à 0,3 %. À ces prélèvements s’ajoute une cotisation d’assurance maladie de 1 % sur les pensions complémentaires des salariés du secteur privé. L’instauration de la Casa en 2013, puis les modifications de la CSG, notamment le relèvement du taux plein à 8,3 % en 2018, ont contribué à réduire le montant net des pensions de nombreux retraités.
En 2019, la création d’un taux médian de CSG à 6,6 % a atténué cette pression pour une partie des pensionnés. Les anciens cadres disposant de pensions plus élevées ont cependant été davantage exposés au taux plein.
Selon les données de la DREES portant sur 2020, 36 % des bénéficiaires d’une pension de droit direct étaient soumis à la CSG au taux plein, 26 % au taux médian, 15 % au taux réduit et 23 % en étaient exonérés. L’évolution des prélèvements sociaux contribue ainsi à expliquer pourquoi la baisse des pensions nettes a été plus forte que celle des pensions brutes, particulièrement pour les anciens cadres.
Un décrochage plus important par rapport aux revenus des actifs
La préservation du pouvoir d’achat des pensions en euros constants ne signifie pas que les retraités maintiennent leur position relative dans l’échelle des revenus. Cette distinction est essentielle pour comprendre les transformations du niveau de vie des différentes générations.
La DREES compare ainsi l’évolution des pensions à celle du revenu d’activité moyen. Dans la durée, ce dernier tend à augmenter plus rapidement que les prix, notamment sous l’effet des gains de productivité. De leur côté, les pensions, indexées principalement sur l’inflation, ne bénéficient pas directement de ces gains.
Pour un ancien salarié non-cadre né en 1940, la pension rapportée au revenu d’activité moyen diminue progressivement à mesure que les années de retraite s’écoulent.
La DREES constate une érosion relative de 2,6 % en moyenne au cours des cinq premières années de retraite, par rapport à la situation observée lors de la liquidation. Cet écart atteint 5,1 % en moyenne sur les dix premières années, puis 7,4 % sur les vingt premières années. Le phénomène est donc cumulatif. Même si le pouvoir d’achat de la pension demeure relativement stable, son bénéficiaire s’éloigne progressivement du niveau de revenu moyen des personnes qui travaillent.
Ce décrochage constitue l’une des conséquences structurelles du passage, dans les années 1980 et 1990, d’une indexation des pensions sur les salaires à une indexation sur les prix. Il participe à la maîtrise des dépenses de retraite, mais entraîne une diminution relative des revenus des retraités au cours de leur vieillissement. La différence peut devenir importante pour les personnes qui vivent longtemps après leur départ à la retraite. Elle signifie que les retraités les plus âgés ne bénéficient plus, dans les mêmes proportions que les actifs, des fruits de la croissance économique.
Une érosion relative moins marquée pour les générations suivantes
Le décrochage observé pour la génération née en 1940 ne se reproduit toutefois pas avec la même intensité pour les générations suivantes. La DREES souligne que les assurés nés après 1945 ont été confrontés à une évolution moins dynamique des revenus d’activité après la crise financière de 2008. La faible progression des salaires réels a mécaniquement réduit l’écart entre leur évolution et celle des pensions.
Le cas des assurés nés en 1950 est particulièrement révélateur. Au cours de leurs cinq premières années de retraite, leur pension moyenne rapportée au revenu d’activité moyen a même progressé de 0,9 %. Cette évolution ne résulte pas d’une revalorisation particulièrement généreuse des pensions, mais de la faiblesse des revenus d’activité au début des années 2010.
La situation des retraités dépend donc autant des règles de revalorisation de leurs pensions que de la conjoncture économique traversée par les actifs.
Dans une économie caractérisée par une croissance soutenue des salaires réels, les retraités risquent de connaître un décrochage relatif important. À l’inverse, en période de stagnation salariale, leur position peut être mieux préservée, même si leur pension n’augmente que faiblement.
Une relative stabilité des pensions en euros constants durant les premières années
L’analyse de la DREES permet également de nuancer l’idée d’un appauvrissement continu et généralisé des retraités. En euros constants, la pension brute du cas type d’ancien salarié non-cadre né en 1940 est demeurée stable pendant les cinq premières années suivant la liquidation de ses droits.
Sur ses vingt premières années de retraite, sa pension moyenne en pouvoir d’achat n’a été inférieure que de 0,7 % à celle perçue lors de la première année. Cette faible érosion moyenne, qui concerne également les autres générations étudiées, contraste avec les baisses mesurées entre deux dates précises, décembre 2000 et décembre 2025. Les fluctuations des prix, le calendrier des revalorisations et les mesures ponctuelles expliquent en partie cette différence.
Pour les anciens cadres, l’évolution est comparable dans son principe, même si la perte de pouvoir d’achat est un peu plus marquée en raison de la moindre revalorisation historique des pensions complémentaires. Il convient donc de distinguer la pension moyenne perçue pendant plusieurs années et le niveau de pension atteint au terme d’une longue période de retraite. Les deux indicateurs répondent à des questions différentes et peuvent conduire à des appréciations sensiblement distinctes.
Des inégalités entre générations à apprécier avec prudence
Les écarts constatés entre générations ou entre catégories professionnelles ne suffisent pas, à eux seuls, à conclure à une inégalité de traitement. Comme le rappelle la DREES, l’évolution du pouvoir d’achat d’une pension après sa liquidation ne renseigne pas sur le niveau initial de cette pension par rapport au dernier salaire.
Un assuré ayant bénéficié d’un taux de remplacement élevé au moment de son départ peut connaître une érosion plus importante de sa pension sans nécessairement se retrouver dans une situation moins favorable qu’un retraité plus récent disposant d’un taux de remplacement inférieur. De même, l’augmentation des prélèvements sociaux au cours des années 2000 et 2010 a affecté les pensions nettes des personnes déjà retraitées, tout en réduisant les taux de remplacement nets des nouveaux retraités. L’appréciation de l’équité entre générations suppose ainsi de prendre en compte le niveau des pensions à la liquidation, leur évolution ultérieure, la durée de perception et les prélèvements sociaux.
Une question centrale pour l’avenir du système de retraite
Les données de la DREES mettent en lumière l’un des arbitrages fondamentaux du système français de retraite. L’indexation sur les prix offre une protection contre l’inflation, sans garantir pour autant une participation des retraités aux gains de pouvoir d’achat enregistrés par les actifs. Cette règle constitue un instrument important de régulation financière dans un système par répartition confronté au vieillissement démographique. Elle peut cependant accentuer, avec le temps, l’écart entre les revenus des retraités les plus âgés et ceux des générations encore en activité. Elle pèse également de manière différenciée sur les pensionnés selon la composition de leur retraite, le niveau de leurs ressources et leur régime d’affiliation. Les anciens cadres du secteur privé apparaissent ainsi plus sensibles aux périodes de sous-indexation des régimes complémentaires et à l’évolution des prélèvements sociaux. L’enjeu, pour les prochaines décennies, sera de concilier la soutenabilité financière du système de retraite et la préservation du pouvoir d’achat des pensions sur des durées de plus en plus longues. Les retraités ne subissent pas nécessairement une forte baisse de leur pouvoir d’achat année après année. Ils connaissent néanmoins, au fil du temps, un éloignement progressif de la dynamique des revenus d’activité. Cette évolution, peu perceptible à court terme, transforme en profondeur leur position relative au sein de la société.
Suivez le cercle
recevez notre newsletter

le cercle en réseau
contact@cercledelepargne.com